
消费税征税范围税目注释
消费税征收范围注释
一、烟
凡是以烟叶为原料加工生产的产品,不论使用何种辅料,均属于本税目的征收范围。
本税目下设甲类卷烟,乙类卷烟,雪茄烟,烟丝四个子目。
卷烟是指将各种烟叶切成烟丝,按照配方要求均匀混合,加入糖,酒,香料等辅料,用白色盘纸,棕色盘
二、酒及酒精
酒是指酒精度在1度以上的各种酒类饮料。
酒精又名乙醇,是指用蒸馏或合成方法生产的酒精度在95度以上的无色透明液体。
调味料酒属于调味品,不属于配置酒和泡制酒,对调味料酒不征收消费税。
调味料酒是指以白酒、黄酒或食用酒精为主要原料,添加食盐、植物香辛料等配制加工而成的产品名称标注。
三、化妆品
化妆品是日常生活中用于修饰美化人体表面的用品。
化妆品品种较多,所用原料各异,按其类别划分,可分为美容和芳香两类。
美容类有香粉,口红,指甲油,胭脂,眉笔,蓝眼油,眼睫毛及成套化妆品等;芳香类有香水,香水精等。
本税目的征收范围包括:香水,香水精,香粉,口红,指甲油,胭脂,眉笔,唇笔,蓝眼油,眼睫毛,成套化妆品等等。
舞台,戏剧,影视演员化妆用的上妆油,卸妆油,油彩,发胶和头发漂白剂等,不属于本税目征收范围。
四、贵重首饰及珠宝玉石
本税目征收范围包括:各种金银珠宝首饰和经采掘,打磨,加工的各种珠宝玉石。
凡以金,银,白金,宝石,珍珠,钻石,翡翠,珊瑚,玛瑙等高贵稀有物质以及其他金属,人造宝石等制作的各种纯金银首饰及镶嵌首饰(含人造金银,合成金银首饰等)。
五、鞭炮,焰火
本税目征收范围包括各种鞭炮,焰火。
体育上用的发令纸,鞭炮药引线,不按本税目征收。
六、成品油
本税目包括汽油、柴油、石脑油、溶剂油、航空煤油、润滑油、燃料油7个子目。
七、汽车轮胎
汽车轮胎是指用于各种汽车、挂车、专用车和其他机动车上的内、外轮胎
不包括农用拖拉机、收割机、手扶拖拉机的专用轮胎。
八、摩托车
本税目征收范围包括:轻便摩托车和摩托车两种。
对最大设计车速不超过50公里/小时,发动机气缸总工作容积不超过50毫升的三轮摩托车不征收消费税。
九、小汽车
汽车是指由动力驱动,具有4个或4个以上车轮的非轨道承载的车辆。
本税目征收范围包括含驾驶员座位在内最多不超过9个座位(含)的,在设计和技术特性上用于载运乘客和货物的各类乘用车和含驾驶员座位在内的座位数在10至23座(含23座)的在设计和技术特性上用于载运乘客和货物的各类中轻型商用客车。
用排气量小于1.5升(含)的乘用车底盘(车架)改装、改制的车辆属于乘用车征收范围。
用排气量大于1.5升的乘用车底盘(车架)或用中轻型商用客车底盘(车架)改装、改制的车辆属于中轻型商用客车征收范围。
含驾驶员人数(额定载客)为区间值的(如8-10人;17-26人)小汽车,按其区间值下限人数确定征收范围。
电动汽车不属于本税目征收范围。
十、高尔夫球及球具
高尔夫球及球具是指从事高尔夫球运动所需的各种专用装备,包括高尔夫球、高尔夫球杆及高尔夫球包
(袋)等。
高尔夫球是指重量不超过45.93克、直径不超过42.67毫米的高尔夫球运动比赛、练习用球;高尔夫球杆是指被设计用来打高尔夫球的工具,由杆头、杆身和握把三部分组成;高尔夫球包(袋)是指专用于盛装高尔夫球及球杆的包(袋)。
本税目征收范围包括高尔夫球、高尔夫球杆、高尔夫球包(袋)。
高尔夫球杆的杆头、杆身和握把属于本税目的征收范围。
十一、高档手表
高档手表是指销售价格(不含增值税)每只在10000元(含)以上的各类手表。
本税目征收范围包括符合以上标准的各类手表。
十二、游艇
游艇是指长度大于8米小于90米,船体由玻璃钢、钢、铝合金、塑料等多种材料制作,可以在水上移动的水上浮载体。
按照动力划分,游艇分为无动力艇、帆艇和机动艇。
本税目征收范围包括艇身长度大于8米(含)小于90米(含),内置发动机,可以在水上移动,一般为私人或团体购置,主要用于水上运动和休闲娱乐等非牟利活动的各类机动艇。
十三、木制一次性筷子
木制一次性筷子,又称卫生筷子,是指以木材为原料经过锯段、浸泡、旋切、刨切、烘干、筛选、打磨、倒角、包装等环节加工而成的各类一次性使用的筷子。
本税目征收范围包括各种规格的木制一次性筷子。
未经打磨、倒角的木制一次性筷子属于本税目征税范围。
十四、实木地板
实木地板是指以木材为原料,经锯割、干燥、刨光、截断、开榫、涂漆等工序加工而成的块状或条状的地面装饰材料。
实木地板按生产工艺不同,可分为独板(块)实木地板、实木指接地板、实木复合地板三类;按表面处理状态不同,可分为未涂饰地板(白坯板、素板)和漆饰地板两类。
本税目征收范围包括各类规格的实木地板、实木指接地板、实木复合地板及用于装饰墙壁、天棚的侧端面为榫、槽的实木装饰板。
未经涂饰的素板属于本税目征税范围。
消费税法_
• 金银首饰、钻石及钻石饰品、铂金首饰等在零售环节征收 消费税:
• (1)纳税人从事零售业务(含以旧换新)的,在零售时 纳税;
• (2)用于馈赠、赞助、集资、广告、样品、职工福利、 奖励等方面的,在移送时纳税;
• (3)带料加工、翻新改制的,在受托方交货时纳税。 • 4.批发环节 • 自2009年5月1日起,在卷烟批发环节加征一道从价计征
(1)一般规定
全部价款
+
价外费用
•价外费用是指价外收取的基金、集资费、返还利润、补贴、 违约金(延期付款利息)和手续费、包装费、储备费、优质 费、运输装卸费、代收款项、代垫款项,以及其他各种性质 的价外收费。其他价外收费,无论是否属于纳税人的收入, 均应并入销售额计算征税。价外费用不包括下列项目:(1) 向购买方收取的增值税税款;(2)同时符合下列条件的代垫 运费:一是承运部门的运费发票开具给购货方;二是纳税人 将该项发票转交给购货方。
(1)一般规定 (2)组成计税价格
(1)一般规定
• 等于纳税人生产的同类消费品的销售价格,即纳税人当月 销售的同类消费品的销售价格。如果当月无销售或当月未 完结,则应按同类消费品上月或最近月份的销售价格作为 同类产品的销售价格(上述“同类消费品的销售价格”, 是指纳税人或代收代缴义务人当月销售的同类消费品的销 售价格。如果当月同类消费品各期销售价格高低不同的, 应按销售数量加权平均计算。但销售的应税消费品如果销 售价格明显偏低又无正当理由,或无销售价格的,不得加 权平均计算)
消费税法
2023年5月6日星期六
内容提要
消费税概述 消费税税款计算 消费税纳税申报 消费税出口退税
第一节
消费税概述
一、消费税的性质
2023初级经济法基础消费税的征税范围
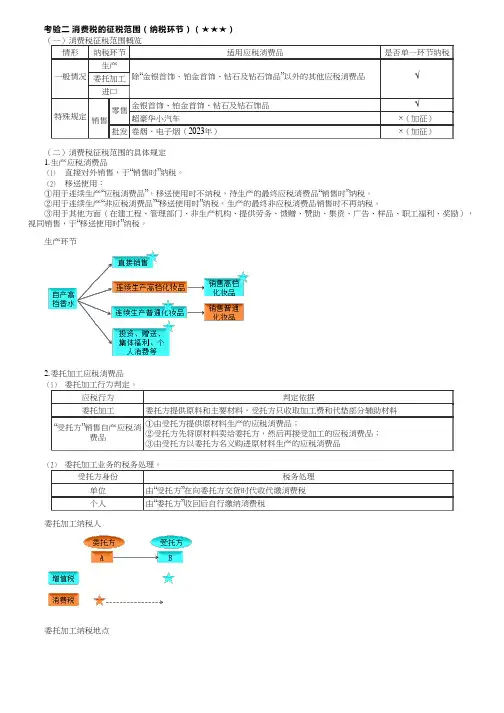
考验二消费税的征税范围(纳税环节)(★★★)(二)消费税征税范围的具体规定1.生产应税消费品(1)直接对外销售,于“销售时”纳税。
(2)移送使用:①用于连续生产“应税消费品”,移送使用时不纳税,待生产的最终应税消费品“销售时”纳税。
②用于连续生产“非应税消费品”“移送使用时”纳税,生产的最终非应税消费品销售时不再纳税。
③用于其他方面(在建工程、管理部门、非生产机构、提供劳务、馈赠、赞助、集资、广告、样品、职工福利、奖励),视同销售,于“移送使用时”纳税。
生产环节2.委托加工应税消费品委托加工纳税人委托加工纳税地点委托加工收回后【理解】消费税是单一环节流转税。
3. 进口应税消费品进口的应税消费品,于报关进口时纳税。
4. 销售应税消费品(1) 零售环节“征收”消费税——金银首饰、铂金首饰、钻石及钻石饰品。
①金银首饰仅限于金、银以及金基、银基合金首饰和金基、银基合金的镶嵌首饰,不包括镀金首饰和包金首饰。
②金银首饰在零售环节缴纳消费税,生产环节不再缴纳。
③对既销售金银首饰,又销售非金银首饰的生产、经营单位,应将两类商品划分清楚,分别核算销售额。
凡划分不清楚或不能分别核算的,在生产环节销售的,一律从高适用税率征收消费税;在零售环节销售的,一律按金银首饰征收消费税。
【举例1】某首饰加工厂,既生产销售“金银首饰”又生产销售“珠宝玉石首饰”,未分别核算,则全部销售额按生产销售“珠宝玉石首饰”计征消费税。
【举例2】某商场既销售“金银首饰”又销售“珠宝玉石首饰”,未分别核算,则全部销售额按销售“金银首饰”计征消费税。
④金银首饰连同“包装物”一起销售的,“无论包装物是否单独计价”,也无论会计上如何核算,均应并入金银首饰的销售额,计征消费税。
⑤带料加工的金银首饰,应按“受托方”销售同类金银首饰的销售价格确定计税依据征收消费税,没有同类金银首饰销售价 格的,按照组成计税价格计算纳税。
(2) 零售环节“加征”消费税——超豪华小汽车(单一环节纳税的例外)。
消费税15个税目及其税率最全汇总

消费税15个税目及其税率最全汇总消费税——税目与税率税目(15个)税率一、烟1.卷烟(1)甲类卷烟56%加0.003元/支(生产环节)(2)乙类卷烟36%加0.003元/支(生产环节)(3)批发环节11%加0.005元/支2.雪茄烟36%3.烟丝30%【解释1】每标准箱150元,每条0.6元,每支0.003元。
(每箱=250条,每标准条200支)【解释2】甲类卷烟,即每标准条调拨价格在70元(不含增值税)以上(含70元)的卷烟;乙类卷烟,即每标准条调拨价格在70元(不含增值税)以下的。
税目(15个)税率二、酒1.白酒20%加0.5元/500克(或500毫升)2.黄酒240元/吨3.啤酒(1)甲类啤酒250元/吨(2)乙类啤酒220元/吨4.其他酒10%【解释1】酒精不再征收消费税。
【解释2】甲类啤酒,指每吨出厂价(含包装物及包装物押金)≥3000元(含3000元,不含增值税);乙类啤酒是指每吨出厂价(含包装物及包装物押金)<3000元。
【解释3】包装物押金不包括重复使用的塑料周转箱的押金。
(一个包括,一个不包括)【解释4】果啤属于啤酒,按啤酒征收消费税。
【解释5】对饮食业、商业、娱乐业举办的啤酒屋(啤酒坊)利用啤酒生产设备生产的啤酒应当征收消费税。
【解释6】葡萄酒,属于“其他酒”子目。
【解释7】配制酒的子类目和税率适用:(1)以蒸馏酒或食用酒精为酒基,具有国家相关部门批准的国食健字或卫食健字文号并且酒精度≤38度的配制酒;(2)以发酵酒为酒基,酒精度≤20度的配制酒;前两类,按“其他酒”10%适用税率征收消费税。
(3)其他配制酒,按“白酒”适用20%税率加0.5元/500克(或500毫升)征收消费税。
【例题1·单选题】某啤酒厂销售A型啤酒20吨给副食品公司,开具增值税专用发票注明价款58000元,收取包装物押金3050元,其中包含重复使用的塑料周转箱押金50元;销售B型啤酒10吨给宾馆,开具普通发票取得收取32760元,收取包装物押金150元。
消费税的五类征收范围

消费税的五类征收范围双十一的势头已经越来越猛,今年的双十一结束后,阿里最新的数据显示,销售额已经高达1682亿元。
相信在每一年的双十一来临之际,消费者都是早早地盯住了自己钟爱的商品,蓄势待发。
可是在消费之后,消费者是否清楚这其中有多少的隐形消费呢?这就涉及到消费税的问题了,那么问题来了:消费税,顾名思义,是否是所有的消费都要交税呢?悟空财税——您的贴心理财管家为您详细解答!首先,消费税并不是说所有的消费都要交税,消费税只是对特定的消费品征收。
现行的消费税的征收范围包括了五种类型的产品:第一类:一些过度消费会对人类健康、社会秩序、生态环境等方面造成危害的特殊消费品,如烟、酒、鞭炮、焰火等;第二类:奢侈品、非生活必需品,如贵重首饰、化妆品等;第三类:高能耗及高档消费品,如小轿车、摩托车等;第四类:不可再生和替代的石油类消费品,如汽油、柴油等;第五类:具有一定财政意义的产品,如护肤护发品等。
具体征收范围主要包括:烟,酒,鞭炮,焰火,化妆品,成品油,贵重首饰及珠宝玉石,高尔夫球及球具,高档手表,游艇,木制一次性筷子,实木地板,摩托车,小汽车,电池,涂料等税目。
其次,消费税是价内税,是价格的组成部分。
也就是说对于征收消费税的消费品,价格中已经包含了消费税的税额,同时消费税征收环节具有单一性,所以消费税只在应税消费品的生产、委托加工和进口环节缴纳,在以后的批发、零售等环节,不用再缴纳消费税。
另外,消费税的税赋具有转嫁性,最终都转嫁到消费者身上,税款最终由消费者承担。
当我们在各大网络购物平台放肆剁手时,我们购买的消费品是否属于征收消费税的特定消费品呢?如果是的话,那么无形之中我们已经缴纳了消费税。
最后需要说明的是,消费税是在对普遍货物征收增值税的基础上,针对特定的消费品再次征收的税种,是以该消费品的流转额作为征税对象的。
征收消费税的主要目的是调节产品产业结构,同时既侧面引导消费者的消费方向,又保证国家稳健的财政收入。
成品油消费税征收范围注释
成品油消费税征收范围注释一、引言成品油消费税是指对成品油(如汽油、柴油、航空煤油等)征收的一种消费税。
这种税收政策的实施旨在通过价格机制调节成品油的消费,促进节能减排,保护环境,实现可持续发展。
本文将详细解释成品油消费税征收范围的相关内容。
二、成品油消费税征收对象成品油消费税主要征收对象是汽油、柴油、航空煤油、石脑油、溶剂油、润滑油、燃料油等成品油。
这些油品在生产、批发和零售环节均需要缴纳消费税。
三、成品油消费税征收环节1.生产环节:成品油的生产企业是消费税的主要纳税人。
在生产环节,消费税是按照油品的出厂价格(或销售价格)进行征收的。
2.批发环节:在批发环节,批发商需要向生产商支付消费税,并将其纳入油品批发价格中。
批发商再将油品销售给零售商或最终消费者时,也需要缴纳消费税。
3.零售环节:在零售环节,零售商需要向批发商支付已经包含消费税的批发价格,并再向最终消费者销售时,再次计算并收取消费税。
四、成品油消费税税率成品油消费税的税率是根据油品种类和征收环节的不同而有所差异。
一般来说,汽油和柴油的消费税税率相对较高,而航空煤油等其他油品的税率则相对较低。
此外,不同地区的税率也可能有所不同。
五、成品油消费税征收意义1.调节消费:通过征收成品油消费税,可以增加油品的价格,从而抑制过度消费,鼓励节能减排。
2.保护环境:通过调节油品消费,可以减少汽车尾气排放和其他环境污染物的排放,保护环境。
3.促进可持续发展:通过征收成品油消费税,可以促进绿色能源的开发和利用,推动能源结构的优化和可持续发展。
4.增加财政收入:成品油消费税是财政收入的重要来源之一,可以用于支持国家的基础设施建设和社会福利事业。
5.平衡地区发展:通过对不同地区设定不同的成品油消费税税率,可以平衡地区间的经济发展差异,促进全国范围内的经济协调发展。
6.提高能源利用效率:征收成品油消费税可以推动能源利用效率的提高,鼓励企业和个人更加合理地使用能源,降低能源浪费。
应税消费品征收消费税的具体规定――护肤护发品消费品消费税

应税消费品征收消费税的具体规定——护肤护发品消费品消费税消费品征收消费税具体规定(一)税目注释护肤护发品是用于人体皮肤、毛发起滋润、防护、整洁作用的产品。
(二)征收范围护肤护发品征收范围包括:雪花膏、面油、花露水、头油、发乳、烫发水、染发精、洗面奶、磨砂膏、焗油膏、面膜、按摩膏、洗发水、护发素、香皂、浴液、发胶、摩丝、以及其他各种护肤护发品等等。
1、雪花膏是一种“水包油”型的乳化体。
雪花膏品种繁多,按其膏体结构、性能和用途不同,大体可分为微碱性、微酸性粉质雪花膏及药物性和营养性雪花膏四类。
2、面油又称“润面油”或“润肤油”,是一种强油性的“油包水”型乳化体,含有大量油脂成份,能起抗寒、润肤及防裂作用。
3、花露水是一种芳香护肤用品,有杀菌、除臭、止痒和爽身效用。
它是以酒精、水、香精等为主要原料混合配制而成。
花露水与香水的主要区别是:花露水香精用量省,在5%(含5%)以下,酒精用量多、但浓度低,且要加入少量桂皮油、藿香油等原料;香水香精用量大,在5%以上,酒精用量少,但浓度高。
4、头油也称“生发油”或“发油”,是一种护发美发用品。
5、发乳是一种乳化膏体护发用品,按其乳化体的结构可分为“水包油”型发乳和“油包水”型发乳。
6、烫发水是使头发卷曲保持发型的日用化学品。
用于电烫(或冷烫)的叫烫发剂;用于冷却处理的叫冷卷发剂。
定型发水也按烫发水征税。
7、染发精又称染发剂,是用于染发、使头发保持一定颜色和光泽的产品。
根据染精染发后保留时间的长短,染发精分为暂时性染发精,半永久性染发精和永久性染发精三类。
8、洗发水又称洗发液或洗发精、洗发香波。
一般采用硫酸脂肪醇的三乙醇胺与氢氧化胺的混合盐,十二酸异丙醇酰胺、甲醛、聚氧乙烯、羊毛脂、香料、色料和水作为原料。
洗发块、洗发粉应按洗发水征税。
9、香皂(包括液体香皂),又叫化妆皂,是具芳香气味较浓的中高级洗涤用品。
是以动植物油、烧碱、松香和香精等主要原材料,在一定温度下经化学(皂化)反应而成。
第三章-消费税ppt课件(全)精选全文
第二节 消费税的征收范围、纳税人、税目和税 率
一、消费税的征收范围
我国《消费品暂行条例》选择了14种消费品列举征收,具体可归 纳为5个类别:
1.过度消费会对人类健康、社会秩序、生态环境等方面造成危害的 特殊消费品, 如烟、酒、鞭炮和焰火等;
2.奢侈品和非生活必需品,如贵重首饰及珠宝玉石、高档化妆品等; 3.高能耗及高档消费品,如摩托车、小汽车、高尔夫球及球具等; 4.不能再生和替代的石油类消费品,如汽油、柴油等、实木地板、 木制一次性筷子; 5.具有一定财政意义的产品,如酒精、汽车轮胎等。
第三章 消费税
《税收基础》
目
第一节 概述
录
第二节 消费税的征收范围、纳税人、
税目和税率
第三节 应纳税额的计算 第四节 征收管理
第一节 概述
一、消费税的概念
消费税是指对特定的消费品和特定的消费行为按消费流转额征收 的一种商品税。
二、消费税的特征
消费税同其他流转税种相比,具有以下特点: 1.征收范围具有选择性 2.征收环节具有单一性 3.征收方法具有灵活性 4.平均税率水平比较高且税负差异较大
第三节 应纳税额的计算
四、已纳消费税扣除的计算
当期准予扣除的外购应税消费品的已纳税款=当期准予扣除的外 购应税消费品买价×外购应税消费品的适用税率
当期准予扣除的外购应税消费品的买价=期初库存的外购应税消 费品买价+当期购进的应税消费品买价-期末库存的外购应税消费品 的买价
外购已税消费品的买价是指购货发票上注明的销售额(不包括 Nhomakorabea 值税)
第三节 应纳税额的计算
一、从价定率的计算方法
(二)自产自用应税消费品应纳税额计算 1.用于连续生产应税消费品,不纳税。 2.用于其他方面应税消费品
国家税务总局关于印发修订后的《汽油、柴油消费税征收范围注释》的通知-国税发[1998]192号
国家税务总局关于印发修订后的《汽油、柴油消费税征收范围注释》的通知正文:---------------------------------------------------------------------------------------------------------------------------------------------------- 国家税务总局关于印发修订后的《汽油、柴油消费税征收范围注释》的通知(1998年11月5日国税发〔1998〕192号)各省、自治区、直辖市和计划单列市国家税务局:现将修改后的《汽油、柴油消费税征收范围注释》发给你们,请照此执行。
总局1993年12月27日印发的《消费税征收范围注释》(国税发〔1993〕153号)中有关汽油、柴油的注释同时废止。
汽油、柴油消费税征收范围注释一、汽油汽油是轻质石油产品的一大类。
由天然或人造原油经蒸馏所得的直馏汽油组分,二次加工汽油组分及其他高辛烷值组分按一定的比例调合而成。
按生产装置可分为直馏汽油和裂化汽油等类。
经调合后制成的各种汽油,主要用作汽油发动机燃料。
汽油的质量标准为辛烷值不小于66。
本税目征收范围包括:辛烷值不小于66的各种汽油。
用其他原料、工艺生产的汽油,也属于本税目的征收范围。
以汽油组分为主,辛烷值大于50,经调合可以用作汽油发动机燃料的非标油品,也属于汽油的征收范围。
列入中国石油天然气集团公司、中国石油化工集团公司统一生产和供应计划的石脑油,以及列入中国石油天然气集团公司、中国石油化工集团公司生产计划的溶济油不属于汽油的征收范围。
二、柴油柴油是轻质石油产品的一大类。
由天然或人造原油经常减压蒸馏在一定温度下切割的馏分,或于二次加工柴油组分按一定比例调合而成。
主要用作转速不低于960r/min的压燃式高速成柴油发动机燃料。
柴油的质量标准为倾点-50号至30号。
本税目征收范围包括:倾点在-50号至30号的各种柴油。
成品油消费税征收范围注释
成品油消费税征收范围注释成品油消费税是指对国内消耗、生产和进口的汽油、柴油等成品油征收的一种税收。
成品油消费税的征收范围主要包括税收对象、征收标准和征收方式等方面,下面针对这些方面进行详细的注释。
一、税收对象成品油消费税的税收对象是指具体被征税的成品油类型。
在中国,成品油消费税的征收对象包括汽油、柴油等燃料油品,其中汽油包括各种型号的汽油,在中国汽油分为0号、90号、93号和97号等不同标号,而柴油则包括0号和-10号等不同标号。
这些成品油都是成品油消费税的征税对象。
二、征收标准成品油消费税的征收标准是指征税的金额或者比例等具体标准。
中国的成品油消费税采用的是按升征收的方式,即根据每升成品油的数量来确定征税金额。
根据成品油的类型和标号的不同,征收税率也有所不同,通常汽油的税率要高于柴油的税率。
成品油消费税的征收标准还包括税收的减免和优惠政策等方面,针对不同的用途和行业,对成品油消费税的征收标准也有所不同。
三、征收方式成品油消费税的征收方式是指成品油消费税的具体征收方式和程序。
在中国,成品油消费税的征收方式主要采用的是向生产和进口环节征收。
对于国内生产的成品油,税收主体是生产企业,对生产的成品油进行征收;对于进口的成品油,税收主体是进口商,对进口的成品油进行征收。
成品油消费税的征收方式还包括税收的申报、缴纳和监督检查等程序,以确保税收的合规性和及时性。
四、政策性注释成品油消费税是一种重要的税收政策工具,具有调节宏观经济、保护环境和资源等多重目的。
通过征收成品油消费税,可以引导和促进能源资源的合理利用,抑制过度消费,保护生态环境,推动能源结构调整和绿色发展。
成品油消费税的税收对象、征收标准和征收方式等方面需要紧密结合国家的经济、能源和环境政策,加强政策的协调性和科学性,实现税收政策的多重目标和效果。
成品油消费税的征收范围包括税收对象、征收标准和征收方式等方面,这些方面的明确和规范对于成品油消费税的征收和管理具有重要意义。
消费税征收范围注释
。
、
,
、
,
等等
。
政策 法规 口
) 的白酒 糠鼓白酒是 指用各种粮食的糠数酿制
。
.
笔 1兰眼油 眼睫毛 成套化妆 品等等
、 、 、 。 。
用稗子酿制的白酒 比照 糠数酒征收
、
1
、
、
香水 香水精是指 以酒精和香精为主要原料混
。 。
、
其他原料 白酒是指用醋糟 糖渣 )糖漏水 甜菜
渣 粉渣 薯皮 等各种 下脚料 葡 萄 桑堪 橡子仁等各
6
、
绿色 棕色等等 因兰色使 用最 为普遍 故俗称 兰眼 油
” 。
酒精
, ,
眼影膏 眼影霜 眼影粉应按照兰眼 油征税
9
、
、
、
。
酒精 又名 乙醇 是指以含有淀粉或糖份 的原 料 经
眼睫毛 商品名称叫 眼毛膏 或 睫毛膏
。
“
”
“
”
,
是用
糖化和发酵后 用蒸馏方法生产的酒 精度数在
,
,
5 度以 9
于修饰眼睫毛 的化妆 品 其产品形态有固体块状 乳化 状
、
大米 黄米等 为原料 经 加
,
、
,
“
香粉 征悦
、
”
。
温 糖化 发酵 ( 通过 酒曲发酵 ) 采用 压 榨酿制的酒 度
、
、
3 口红 又 称唇膏 是 涂饰于 嘴唇的化妆 品
,
。
口 红的
,
不超过
2 1
度的酒
。
颜色一 般以红色 为主 也有 白色的 ( 俗称 口 白 ) 还 有一
。
2 度的应按黄酒征税 酒度超过 1 4 ) 复制酒是指 以 白酒 (