
税收原理及其经济效应
11.12.2020
可编辑ppt
13
税收负担分类: 直接负担与间接负担 名义负担与实际负担 微观税收负担与宏观税收负担
宏观税收负担:有两类指标 国民生产总值负担率(T/GNP%) 国内生产总值负担率(T/GDP%) 微观税收负担:按负税主体不同可分为两类指标 企业税负 个人税负
2.与税负转嫁相联系的另一个范畴是逃税。
3.税收归宿:一般指处于转嫁中的税负的最终落脚点。
11.12.2020
可编辑ppt
15
(三)税负转嫁的方式
1.前转(顺转)
纳税人通过抬高销售价格将税负转嫁给购买者
2.后转(逆转)
纳税人用压低价格的办法把税款向后转嫁给货物或劳 务的供应者。
3.其他转嫁方式
第06章 税收原理及其经济效应
11.12.2020
可编辑ppt
1
一、学习目的和要求
阐述税收的基本原理,核心问题是税负转嫁和 税收归宿的一般规律。需要掌握以下的问题: 掌握税收概念及其形式特征 掌握税收的的各种分类方法 理解税收的公平与效率原则 掌握税负转嫁和税收归宿的定义及其一般规律 掌握税收收入效应和替代效应的含义 理解税收对经济的影响
税收是指国家为实现其职能,凭借政治权力, 按照法律规定的标准,参与剩余产品价值的再分 配,强制无偿地取得财政收入的一种基本手段 (主要形式)
税收是历史上最早出现的财政范畴
税收属于社会再生产过程中的分配范畴
(二)税收的形式特征
强制性、无偿性、固定性;“三性”是税收区别 于其他财政收入的形式特征,只有同时具备“三 性”的财政收入,才是税收
11.12.2020
可编辑ppt
14
二、税负转嫁与归宿
(一)税负转嫁的条件
商品价格由供求关系决定的自由浮动。还有供求弹 性大小、税种的不同、课税范围的宽窄、企业所处的行 业地位而不同。
(二)税负转嫁与归宿的含义
1 .税负转嫁指商品交换过程中,纳税人通过提高销售 价格或压低购进价格的方法,将税负转移给购买者或供 应者的一种经济现象。(烟酒的纳税是在生产者和销售 商,他们用高价格将税负转嫁给烟酒的消费者了。这就 是税负转嫁。)
2.能力原则:征收以各社会成员的支付能力为 标准,而不考虑各自对公共物品的享用程度。
(二)效率类税收原则
1.促进经济发展原则(税收的经济效率原则) 2.征收费用最小化和确实简化原则(税收的行
政效率原则)
11.12.2020
可编辑ppt
10
三、税收中性问题
(一)税收中性
政府课税不扭曲市场机制的正常运行或不影响私人部门 原有的资源配置状况。体现税收中性原则,并不意味着 取消或忽视税收对经济的调节作用。
11.12.2020
可编辑ppt
2
二、背景资料
税收能力和税收努力
三、关键词
税收 税率 税负转嫁 税收归宿 商品 课税 所得课税
四、教学内容
11.12.2020
可编辑ppt
3
第一节 税收及其分类
一、税收的基本属性 二、税收的分类
11.12.2020
可编辑ppt
4
一、税收的基本属性
(一)税收的概念
11.12.2020
可编辑ppt
6
(三)按课税标准不同分类
可分为从价税和从量税
(四)以税收与价格的关系为标准分类
可分为价内税和价外税。一般而言,价外税比 价内税更容易转嫁,价内税课征的侧重点为厂 家或生产者,价外税课征侧重于消费者
(五)按税种的隶属关系分类
可分为中央税和地方税。我国1994年税制改革 后,明确规定了中央税和地方税和共享税
11.12.2020
可编辑ppt
11
第四节 税负的转嫁与归宿
一、税收负担 二、税负转嫁与归宿 三、税负转嫁与归宿的一般规律 四、我国的税负转嫁
11.12.2020
可编辑ppt
12
一、税收负担
是指整个社会或纳税人(个人和法人)实 际承受的税款,它表明国家征税的集中程度 和税款在不同纳税人的负担水平。 决定税收负担水平的主要因素:
11.12.2020
可编辑ppt
7
第二节 税收原则
一、税收中的公平与效率 二、公平类税收原则与效率类
税收原则 三、税收中性问题
11.12.2020
可编辑ppt
8
一、税收中的公平与效率
税收原则是制定、评价税收制度和税收政策的标准
(一)税收原则的提出
(二)税收中的公平与效率
1.公平原则:税收应以公平为本。公平合理是税收 的基本原则和税制建设的目标。包括两方面内容: 普遍征税和平等征税(横向公平和纵向公平)
2.效率原则:以尽量少的税收成本取得尽可能多的 税收收入。包括两方面内容:税收的行政效率和税 收的经济效率
3.税收公平与效率的两难选择
11.12.2020
可编辑ppt
9
二、公平类税收原则与效率类税收原则
(一)公平类税收原则
1.受益原则:各社会成员应按各自从政府提供 公共物品中享用的利益来纳税。
混转或散转、消转、税收资本化Biblioteka 混转或散转:前转和后转并行。
消转:改进工艺、提高效率,自我消化税款。
税收资本化:对能够增值的商品(土地、房屋、股
票),预先从商品价格中扣除税收,再从事交易。
11.12.2020
可编辑ppt
16
三、税负转嫁与归宿的一般规律
商品课税较易转嫁,所得课税一般不易转嫁
供给弹性较大、需求弹性较小的商品课税较易 转嫁,供给弹性较小、需求弹性较大的商品课
11.12.2020
可编辑ppt
5
二、税收的分类
(一)按课税对象的性质分类
可分为所得课税、商品课税和财产课税三大类。 我国一般分为流转额课税、所得课税、资源课 税、行为课税和财产课税五大类
(二)以税负能否转嫁为标准分类
可分为直接税和间接税。凡是税负能够转嫁的 税种,归属于间接税;凡是税负不能转嫁的税 种,归属于直接税
判断:体现税收中性原则,最好的办法是少征税或不征税。 错,税收对经济的调节作用是非常有效的,不能为了体 现税收中性而简单的取消税收。
(二)税收超额负担
政府通过征税将社会资源从纳税人转向政府部门的转移 过程中,给纳税人造成了相当于应纳税款以外的负担。 一是减少了纳税人的支出并增加政府部门支出;二是征 税改变商品的相对价格,对消费和生产造成不良影响。
税收基本原理

税收基本原理
税收是政府为了满足公共需求而向个人和企业征收的一种财政手段。
税收的基本原理主要包括以下几点:
1. 合法性原则:税收的征收必须依法进行,税收法律规定了纳税人、纳税义务以及征收的具体程序和方式。
政府必须依法公正地进行税收征管,确保税收的合法性和公正性。
2. 公平性原则:税收应该具备公平性,即纳税人应该按照其经济能力承担相应的税收负担。
通常情况下,高收入群体往往需要承担更多的税收,而低收入群体则享受相对的减免或补贴。
3. 经济效率原则:税收应该在尽量不影响资源配置的前提下进行征收。
高效税收体系能够减少税收的扭曲效应,提高资源的有效配置和利用效率。
4. 适度原则:税收的征收应该适度,不能过高或过低。
适度的税收可以平衡政府的财政收入和纳税人的负担,同时也能够保持经济增长和社会稳定。
5. 稳定性原则:税收应该具备一定的稳定性,以确保政府财政收入的可靠性和可预测性。
稳定的税收制度能够提供一个可持续的财政基础,为政府提供持续投资和公共服务的能力。
综上所述,税收的基本原理包括合法性、公平性、经济效率、适度性和稳定性。
这些原则旨在确保税收的公正、合理和有效
执行,从而满足政府的财政需求,并促进社会经济的可持续发展。
第9章税收的经济效应
衣物
I1
I2
A
P2
P1
O
食品
E
B
现假定只对食品征税,食品的价格就会提高,两种 商品的相对价格发生变动,消费者买衣物替代食品
二、税收的经济影响
一 税收对劳动供给的影响
二 税收对居民储蓄的影响
三
税收对投资的影响
四
税收对个人收入的影响
2020/1/14
8
财政收入概述
1、税收对劳动供给的影响
(1) 影响机制
征收个人所得税,降低可支配收入,降低储蓄
征收储蓄利息税:使得当前消费和未来消费的相 对价格发生变化,未来“贵”,个人产生当前消 费。既产生收入效应又产生替代效应
2020/1/14
12
财政收入概述
2、税收对居民储蓄的影响
(1)税收对储蓄的收入效应的大 小取决于所得税的平均税率水平, 而替代效应的大小取决于所得税 的边际税率高低;
社会保险税是实现收入再分配的良好手段 所得税指数化是减轻通货膨胀的收入分配扭曲的一种方法
2020/1/14
18
财政收入概述
4、税收对个人收入分配影响
通货膨胀使收入档次爬升:加重了低收入者的负 担,所得税指数化:
特别扣除法;税率调整;指数调整法;实际所得 调整法
特别扣除法:应税所得中,按一定比例扣除因通 胀增加的名义所得;指数调整:调整个人所得税 中的免税额,扣除额以及课税级距;实际所得: 转换为实际所得
2020/1/14
15
财政收入概述
3、税收对投资的影响
(1) 影响机制
税收对投资的收入效应:如果征税和提高税率减 少了投资者的税后净收益,而投资者为了维持过 去的收益水平趋向于增加投资----收入效应:提高 税率,投资增加
政府经济学-8章税收原理
(二)税收存在的依据:传统观念
公需说
“公共福利说”或“公共负担说”,17世纪资本 主义初期,德国重商主义的官房学派学者K·克洛 克,“租税倘非出于公共福利需要者,即不得征 收,如果征收,即不能认为是正当租税。所以, 征收租税必须以公共福利需要为理由”,“无代 表不纳税” 。
征的进 企业缴纳的部分归中央,其余部分中央与地 房产税、
口环节 方按60%与40%的比例分享;④个人所得 城市房地
增值税 税:除储蓄存款利息所得的个人所得税外, 产税、车
其余部分的分享比例与企业所得税相同;⑤ 船税、契
资源税:海洋石油企业缴纳的部分归中央, 税、屠宰
其余部分归地方;⑥印花税:证券交易印花 税、筵席
从经济学的角度
公共产品的成本支付
从法律学的角度
权利与义务的对称性
(二)税收存在的依据:传统观念
经济调节说
亦称“市场失灵论”或社会政策说,产生于 19世纪末,主要代表人物德国社会政策学派 的财政学者瓦格纳和美国著名财政学家塞里 格曼。
(二)税收存在的依据:现代
为公共商品的供给提供资金保障
税收原则的发展
威廉·配弟——公平负担税收
三条标准:
公平、简便、节省
18世纪德国官房学派攸士第——征税不能 妨碍纳税人的经济活动
六大原则:促进主动纳税;不侵犯臣民的合 理的自由和增加对产业的压迫;平等课税; 具有明确法律依据;挑选征收费用最低的商 品货物征税;纳税手段简便,税款分期缴纳, 时间安排得当
资源税(资源税、城镇土地使 用税)
所得税(企业、个人)
财产税和行为税(房地产税、 车船税、印花税、契税)
特定目的税(筵席税、城市维 护建设税、土地增值税、耕地 占用税、车辆购置税)
税收经济学税收理论与税收政策

税收经济学税收理论与税收政策税收经济学是研究税收对经济行为和经济体系影响的学科,它关注税收的原理、效应、政策和改革等方面。
税收理论是税收经济学的基础,它主要包括税收公平理论、税收效应理论、税收波动理论和税收改革理论等。
税收政策则是国家制定的用于调节和管理经济运行的税收相关的政策措施,旨在实现经济增长、社会公平和财政可持续等目标。
一、税收理论1. 税收公平理论税收公平理论主张税收应该按照个人或企业的经济能力进行征收,即所得高的个人或企业应该承担更重的税负。
这一理论主要有纵向公平和横向公平两个维度,前者强调个人或企业所得应该与其所付税款成正比,后者强调税收承担应当按照不同群体或个人的经济状况进行合理调整。
2. 税收效应理论税收效应理论关注税收对经济行为的影响,主要包括供给侧效应、需求侧效应和分配效应等。
供给侧效应指出降低税率可以激发生产和创新动力,促进经济增长;需求侧效应强调通过调节消费者的可支配收入来影响个人和企业的支出决策;分配效应则表明税收政策对财富分配有一定影响,可以通过税收政策来减轻贫富差距。
3. 税收波动理论税收波动理论研究税收对经济周期性的影响,认为税收对经济活动和经济增长具有一定的波动性。
在经济增长高速期,一方面税收收入增长,另一方面通过提高税率或扩大税基来抑制过热经济;而在经济衰退期,为了刺激经济增长,政府可能通过减税来促进消费和投资。
4. 税收改革理论税收改革理论关注如何优化税制,提高税收的效率和公平性。
常见的税收改革措施包括降低税率、扩大纳税人范围、简化税收程序等。
此外,还有一些新兴的税收改革思路,如环境税、资源税和财产税等,旨在实现资源的合理配置和环境的可持续发展。
二、税收政策1. 经济增长目标税收政策在经济增长方面的作用主要体现在通过减税、激励和扶持等手段,促进投资和创新,从而推动经济的发展和增长。
同时,税收政策也可以通过调节财政支出和财政赤字等方面来影响经济增长。
2. 社会公平目标税收政策在社会公平方面的作用主要体现在通过调整税率结构和改革进步税制等手段,实现财富公平分配和社会经济的公正。
税收的微观经济效应
第六章 税收的微观经济效应在现代税制体系中,所有税种都影响经济行为。
它们在把资源从个人和企业那里转移到政府的过程中,会以某种方式改变各行为主体的决策和行为。
当然,不同的税种将对不同的经济行为产生不同的影响,不同的税收政策所产生的激励效应也不会相同。
本章主要考察税收对家庭储蓄、私人投资、劳动供给等微观经济的影响。
第一节税收的收入效应和替代效应我们在详细分析税收对各种经济行为的影响之前,首先要理解经济学中的两个基本概念,即收入效应和替代效应。
从某种程度上说,税收的收入效应和替代效应是理解税收影响经济行为的关键。
一、收入效应和替代效应的一般含义收入效应与替代效应是微观经济学研究价格变动情况下商品购买调整时使用的两个概念。
当一种商品的价格发生变化时,将会导致(1)你能以一种商品交换另一种商品的比率发生变化;(2)你的收入的全部购买力也会发生变化。
例如,如果商品A的价格下降了,这意味着你为购买商品A可以少放弃一些商品B;同时,还意味着你的货币收入可以购买更多的商品A。
前者指的就是替代效应(substitution effect),后者指的就是收入效应(income effect)。
具体来说,收入效应是用来说明,一种商品购买量的增减,是因价格引起的某一固定收入购买力的变化造成的。
一种商品的价格上升时,收入效应就会使人们以既定的收入购买的商品减少了。
简单来说,收入效应是指因收入的购买力下降或上升对商品消费所作的调整。
替代效应是指随着商品价格的变化,人们用一种价格下降的商品替代其他价格保持不变的商品,增加对价格相对下降的商品的需求。
换言之,替代效应是指消费者因商品相对价格变化而对其开支结构所作的调整。
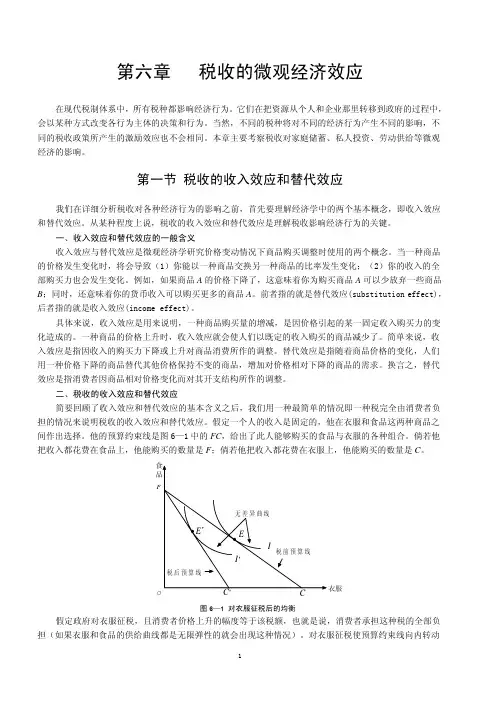
二、税收的收入效应和替代效应简要回顾了收入效应和替代效应的基本含义之后,我们用一种最简单的情况即一种税完全由消费者负担的情况来说明税收的收入效应和替代效应。
假定一个人的收入是固定的,他在衣服和食品这两种商品之间作出选择。
第1章+税收原理(1)
第二节 税收的影响
二、替代效应 征税除了使纳税人减少了可支配的收入以外,还 可能产生另外一种经济上的影响。例如,一个喜 欢喝茶的人,在政府征收茶税后可能会减少喝茶 的次数,或者转而喝其他的替代饮品。也就是说, 政府征收茶税,不仅减少了纳税人可以支配的收 入,而且还改变了纳税人的经济行为,使纳税人 用一种经济行为去替代另一种经济行为。 由于这种经济行为的改变纯粹是由于征税而引起 的,因此税收理论把这种经济影响称为税收的 “替代效应(Substitution Effect)”,意思是 征税使纳税人的经济行为发生了变化。
2018/10/30
第一节 税收的概念和特征
另一种表述是:“税收是国家为了实现其职能、 满足社会公共需要,按照法律规定,参与国民 收入再分配的一种形式。”这个定义强调了以 下几层含义:第一,税收是国家取得财政收入 的一种形式,第二,国家征税的目的是为了实 现其职能,满足社会的公共需要;第三,税收 征收主体是国家,征税依据是国家政治权力; 第四,税收借助于法律形式进行征收;第五, 税收是对国民收入的再分配。 许建国、李大明、庞凤喜主编:《国家税收》 (修订本)第6页,中国财政经济出版社, 1994年。
第1章 税收原理
三个税收基本问题 (1)什么是税收? (2)税收会产生什么影响? (3)政府征税有什么正当目的?
2018/10/30
第一节 税收的概念和特征
一、税收的概念 税收是一个非常古老的范畴。税收存在的 历史非常悠久。一般认为,税收是同国家 的出现相联系的。也就是说,税收是在国 家产生之后才出现的。 但也有的学者认为,在原始社会中,虽然 没有国家,但就已经存在税收了。
2018/10/30
税收原理和税收的经济效应
第一节 什么是税收
一、税收的基本属性
(the nature of taxation)
二、税收的“三性”
(the “three features” of taxation )
三、税收的经济效应
( the economic effect of taxation)
税收的一般概念
税收是国家为了实现其职能,凭借政治权利, 参与一部分社会产品或国民收入分配与再分配所进 行的一系列经济活动。
影响 商品经济活动 。
消费税作用:引导消费及限制消费, 例:对烟, 酒等消费税率高,高达56%
营业税作用:主要是协调各行业稳定发展,特别 是
第三产业。
关税作用 例:限制出口,征关税;鼓励出口, 免抵退
2.对所得额征税 企业所得税:内外资企业所得税率统一为25%
个人所得税:调节纳税人收入
例:将个人所得税纳税免征额,单位:元 800→1600 → 2000 → 3500,缩小贫富差距,
第二节 税收的经济影响
四、税收对个人收入分配的影响(P173)
1、个人所得税是调节收入分配的最有力工具 2、税收支出也是影响收入分配的重要工具 3、社会保险税是实现收入再分配的良好手段 4、所得税指数化是减轻通货膨胀的收入分配扭曲效
应的一种方法 5、开征环境税可促进企业解决污染问题
25-26 课时
知识链接:财政的基本特征
1、阶级性与公共性
2、强制性与非直接偿还性
3、收入和支出的对称性(或平衡性)
Question:
税法宣传资料上有这么一句话:
“社会主义税收是取之于民,用之于民”与税收 的“无偿性”特征是否矛盾?
第一节 什么是税收
三、税收的经济效应(P166)
第06章税收原理及其经济效应
2019/7/31
9
二、公平类税收原则与效率类税收原则
(一)公平类税收原则
1.受益原则:各社会成员应按各自从政府提供 公共物品中享用的利益来纳税。
2.能力原则:征收以各社会成员的支付能力为 标准,而不考虑各自对公共物品的享用程度。
(二)效率类税收原则
1.促进经济发展原则(税收的经济效率原则) 2.征收费用最小化和确实简化原则(税收的行
(二)以税负能否转嫁为标准分类
可分为直接税和间接税。凡是税负能够转嫁的 税种,归属于间接税;凡是税负不能转嫁的税 种,归属于直接税
2019/7/31
6
(三)按课税标准不同分类
可分为从价税和从量税
(四)以税收与价格的关系为标准分类
可分为价内税和价外税。一般而言,价外税比 价内税更容易转嫁,价内税课征的侧重点为厂 家或生产者,价外税课征侧重于消费者
2019/7/31
23
(四)税收对个人收入分配的影响
个人所得税是调节收入分配的最有力的工具 税收支出也是影响收入分配的重要工具 社会保险税是实现收入再分配的良好手段
所得税指数化是减轻通货膨胀的收入分配扭曲效应 的一种方法
所得税指数化是指按每年消费物价指数,调整 应税所得的适用税率和纳税扣除额,以便剔除通货 膨胀所造成的名义所得上涨的影响
2019/7/31
2
二、背景资料
税收能力和税收努力
三、关键词
税收 税率 税负转嫁 税收归宿 商品 课税 所得课税
四、教学内容
2019/7/31
3
第一节 税收及其分类
一、税收的基本属性 二、税收的分类
2019/7/31
4
一、税收的基本属性
初级经济师财政与税收考点总结
初级经济师财政与税收考点总结财政与税收是初级经济师考试中的重要部分,涵盖了众多的知识点和考点。
以下是对初级经济师财政与税收相关考点的详细总结。
一、财政的概念与职能财政,简单来说,就是政府为了满足社会公共需要,对一部分社会产品进行的集中性分配。
财政具有资源配置、收入分配、经济稳定和发展这三大职能。
资源配置职能,是指通过财政收支活动,引导人力、物力、财力等社会经济资源在不同地区、不同部门、不同产业之间的合理流动和有效配置。
例如,政府对基础设施建设的投入,就是为了优化资源配置,促进经济发展。
收入分配职能,旨在调节收入分配,缩小贫富差距,实现社会公平。
政府通过税收、社会保障等手段,对高收入者征收较多的税款,为低收入者提供保障和福利,从而达到公平分配的目的。
经济稳定和发展职能,则是通过财政政策的运用,促进经济的稳定增长和充分就业,保持物价稳定,实现国际收支平衡。
比如,在经济衰退时,政府增加支出、减少税收,刺激经济复苏。
二、财政支出财政支出是政府为履行职能而发生的资金耗费。
按支出的经济性质分类,可分为购买性支出和转移性支出。
购买性支出是政府直接购买商品和服务的支出,对社会生产和就业有直接影响。
转移性支出则是政府将资金无偿转移给居民和企业,如社会保障支出、财政补贴等,对分配有直接影响。
按支出的功能分类,包括一般公共服务支出、国防支出、公共安全支出、教育支出、科学技术支出、文化体育与传媒支出、社会保障和就业支出、医疗卫生与计划生育支出、节能环保支出等。
财政支出规模的衡量指标有绝对规模指标和相对规模指标。
绝对规模指标是指财政支出的实际数额。
相对规模指标则通常用财政支出占国内生产总值的比重来衡量。
影响财政支出规模的因素众多,包括经济发展因素、政治因素、经济体制制度因素、社会因素等。
三、财政收入财政收入是政府为履行职能而筹集的资金。
税收是财政收入的最主要形式。
税收具有强制性、无偿性和固定性的特征。
我国现行的税收体系包括流转税、所得税、财产税、资源税和行为税等。
税收原理的基础知识
3. 一般情况下不易转嫁。
3、财产税类
以纳税人拥有财产的数量或价值为课税对象的税收
财产税分类
课征范围
财产税性质
1.稳定性强,适宜 地方征收; 2.不易转嫁,属于 直接税种; 3.有一定程度的公 平作用。
一般财产税:房 产税、车辆购 置税、契税等
特别财产税: 遗产税和赠与
税
44、、资资源源税税类类
销售收入的扣减因素
以不含税销售收入为征 税对象
不是销售收入扣减因素
税收与价格分类法举例1:
• 价内税举例: 某卷烟厂销售一批卷烟给一批发商,销售收 入1400万元,消费税率45%。计算本笔业 务应纳消费税额。 应纳消费税额=1400×45% =630万元
解释:该批发商支付总价款1400万元,厂商 再从中支付消费税金630万元,厂商在核算 利润时需要从1400万元销售收入中扣除630 万元消费税金。
3.2累进税率
• 累进税率:把课税对象按数额大小划分为若 干等级,分别规定不同等级的税率,征税对 象的数额越大,适用税率越高。
• 累进税率分为:
– 全额累进税率 – 超额累进税率
• 累进税率特点: --能体现量力负担的原则。
累进税率(图示)
5%
10%
15%
(5100) 20%
0 500
2000
例:课税对象数额= 5000
从量税收=实物 量×单位税额
税收不依价格的 变动而变动。税 收利益与价格变 动成反比
从价税收=计税 价格×税率
税收随着价格 的变动而变动。
(三)税收与价格关系分类法
价内税
以含税价格为计税价 格的税种
价外税
以不含税价格为计税价 格的税种