
国际金融 计算题
1.已知:某日巴黎外汇市场报价
USD/EUR=1.0110/20 ①
USD/HKD=7.7930/40 ②
求:EUR/HKD
解:7.7930÷1.0120≈7.7006
7.7940÷1.0110≈7.7092
EUR/HKD=7.7006/92
2.已知:某日伦敦外汇市场报价
GBP/USD=1.6120/30 ①
USD/HKD=7.7930/40 ②
求:GBP/HKD
解:1.6120×7.7930≈12.562
1.6130×7.7940≈1
2.572
GBP/HKD=12.562/72
1.某日的即期汇率为GBP/CHF=13.750/70,6个月的远期汇率为GBP/CHF=13.800/20,伦敦某银行存在外汇暴露,6月期的瑞士法郎超卖200万。
如果6个月后瑞郎交割日的即期汇率为GBP/CHF=13.725/50,那么,该行听任外汇敞口存在,其盈亏状况怎样?
解:该行按6个月后的即期汇率买进瑞郎,需支付英镑为
2×10⁶÷13.750≈1.4545×10⁵ 英镑
银行履行6月期的远期合约,收入英镑为:
2×10⁶÷13.800≈1.1449×10⁵ 英镑
所以,银行如果听任外汇暴露存在,将会亏损:
1.4545×10⁵-1.1449×105=3.096×10⁴ 英镑
银行将超卖部分的远期外汇买入、超买部分的远期外汇卖出。
2.某英国投机商预期3个月后英镑兑日元有可能大幅度下跌至GBP/JPY=180.00/20。
当时英镑3个月远期汇率为GBP/JPY=190.00/10。
如果预期准确,不考虑其他费用,该投机商买入3月远期1亿日元,可获得多少投机利润?
解:为履行远期合约,3个月后该英商为买入1亿日元,需支付英镑为:1×10⁸÷190.00≈5.263×10⁵ 英镑
3个月后英商在即期市场上卖掉1亿日元,可获得英镑为:
1×10⁸÷180.20≈5.549×10⁵ 英镑
英商通过买空获利为:
5.549×10⁵-5.263×105=2.86×10⁴ 英镑
1.某日伦敦外汇市场的即期汇率为£l=$l.6200/10;纽约外汇市场该汇率为£l=$l.6310/20。
若不考虑其他费用,某英商用100万英镑进行的套汇交易可获多少收入?
解:英商在纽约外汇市场上卖出100万英镑可获得的美元为:
1×106×1.6310=1.631×10⁶ 美元
该英商在伦敦外汇市场上购回100万英镑需支出美元为:
1×106×1.6210=1.621×10⁶ 美元
该银行的套汇收益为
1.631×10⁶-1.621×106=10000 美元
2.某日香港、伦敦和纽约外汇市场上的即期汇率如下:
香港外汇市场:GBP1=HKD12.490/500
伦敦外汇市场:GBP1=USD1.6500/10
纽约外汇市场:USD1=HKD7.8500/10
问:①是否存在套汇机会?②如果存在套汇机会,不考虑其他费用,某港商用100万港元套汇,可获得多少利润?
解: ①由于伦敦和纽约外汇市场的汇率采用的是间接标价法,因此,可将香港外汇市场的汇率也调整为间接标价法:HKD1=GBP0.0800/01
将三个汇率同边相乘得到:
(0.08×1.65×7.85)/(0.0801×1.6510×7.8510)≈1.0362/1.0383
所以存在套汇机会
②港商可以采用如下方式进行套汇:(→表示“兑换成”)
香港外汇市场:港元→英镑
伦敦外汇市场:英镑→美元
纽约外汇市场:美元→港元
该港商可获得的套汇收入是:1×106×(0.08×1.65×7.85-1)=3.62×10⁴港元
1.某港商1个月后有一笔100万欧元的应付账款,3个月后有一笔100万欧元的应收账款。
在掉期市场上,1月期欧元汇率为EUR/HKD=7.7800/10,3月期欧元汇率为EUR/HKD=7.7820 /35,问港商如何进行远期对远期掉期交易以保值?其港币收支如何?
解:港商可进行1月对3月的远期对远期掉期交易:买入1月期的100万欧元,并卖出3月期的100万欧元。
1个月后港商买入100万欧元,需支付港元为:
1×106×7.7810=7.7810×10⁶ 港元
3个月后港商卖出100万欧元,可获得港元为:
1×106×7.7820=7.7820×10⁶ 港元
通过掉期交易的港元贴水收益为:
7.7820×10⁶-7.7810×106=1000 港元
1.假设即期汇率GBP/USD=1.5000,美元年利率为12%,而同期英镑年利率为6%,在预期6个月后市场汇率为GBP/USD=1.5040的基础上,某英国套利者以100万英镑进行为期6个月的套利,问①如果预期准确,相对于不套利,可获得多少套利净收入?②如果半年后的市场即期汇率为GBP/USD=1.5610,则套利者的损益如何?
解:①预期准确时,套利者即期将英镑换成美元,6个月后美元的本利和收入可按当时的即期汇率兑换的英镑为:
1×106×1.5000×(1+12%×)÷1.5040=1.0572×10⁶
如果不套利,套利者6个月后英镑的本利和为:
1×106×(1+6%×)=1.0300×10⁶
套利者的净收益为:
1.0572×10⁶-1.0300×106=
2.72×10⁴ 英镑
②套利者6个月后按当时的即期汇率兑换的英镑为:
1×106×1.5000×(1+12%×)÷1.5610=1.0186×10⁶
此时,套利者的净收益为:
1.0186×10⁶-1.0300×106 =-1.14×10⁴ 英镑
所以,由于预期失败,套利者不仅没有盈利,反而亏损。
1.假设某投资者预期USD/JPY在未来5个月内USD将升值,投资者将以协定汇率USD/JPY=115买入期限为6个月100万美元的美式USD call/JPY put ,期权费为1%。
投资者所支付的期权费为1万美元
损益平衡点BEP为
USD/JPY=115+(1万×115÷100万)=116.15
2.假设某投资者预期USD/JPY在未来5个月内USD将贬值,投资者将以协定汇率USD/JPY=115卖出期限为6个月100万美元的美式USDcall JPY put,期权费为1%
损益平衡点为
USD/JPY=115-(1万×115 ÷100万)=113.15。
国际金融计算题及答案
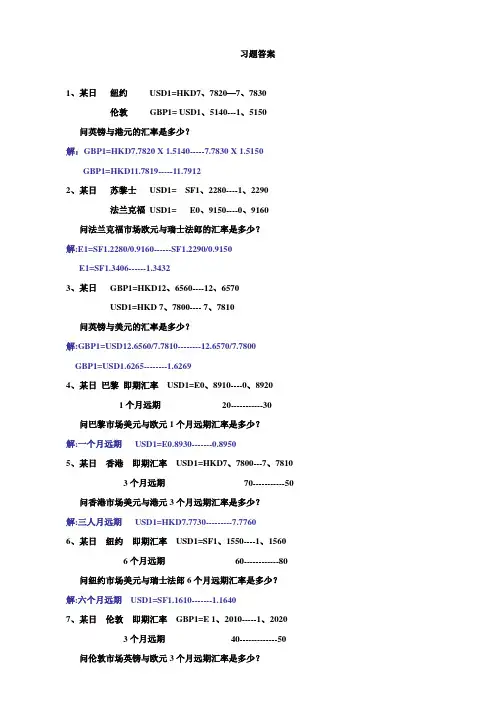
习题答案1、某日纽约USD1=HKD7、7820—7、7830伦敦GBP1= USD1、5140---1、5150 问英镑与港元的汇率是多少?解:GBP1=HKD7.7820 X 1.5140-----7.7830 X 1.5150 GBP1=HKD11.7819-----11.79122、某日苏黎士USD1= SF1、2280----1、2290法兰克福USD1= E0、9150----0、9160 问法兰克福市场欧元与瑞士法郎的汇率是多少?解:E1=SF1.2280/0.9160------SF1.2290/0.9150E1=SF1.3406------1.34323、某日GBP1=HKD12、6560----12、6570USD1=HKD 7、7800---- 7、7810问英镑与美元的汇率是多少?解:GBP1=USD12.6560/7.7810--------12.6570/7.7800GBP1=USD1.6265--------1.62694、某日巴黎即期汇率USD1=E0、8910----0、89201个月远期20-----------30 问巴黎市场美元与欧元1个月远期汇率是多少?解:一个月远期USD1=E0.8930-------0.89505、某日香港即期汇率USD1=HKD7、7800---7、78103个月远期70-----------50 问香港市场美元与港元3个月远期汇率是多少?解:三人月远期USD1=HKD7.7730---------7.77606、某日纽约即期汇率USD1=SF1、1550----1、15606个月远期60------------80 问纽约市场美元与瑞士法郎6个月远期汇率是多少?解:六个月远期USD1=SF1.1610-------1.16407、某日伦敦即期汇率GBP1=E 1、2010-----1、20203个月远期40-------------50 问伦敦市场英镑与欧元3个月远期汇率是多少?解:三个月远期GBP1=E1.2050---------1.20708、某企业出口铝材,人民币报价为15000元/吨,现改用美元报价,其价格应为多少?(即期汇率USD1=RMB6、8310—6、8380)解:15000÷6.8310=2196美元9、某企业进口商品人民币报价为11000元/件,现改用美元报价,应为多少?(汇率同上)解:11000÷6.8380=1609美元10、某企业出口商品美元报价为2500美元/件,现改用人民币报价,应为多少?(汇率同上)解:2500 X 6.8380=17095元11、某企业进口商品报价为5700美元/吨,现改用人民币报价,应为多少?(汇率同上)解:5700 X 6.8310=38937元12、某出口商品的报价为SF8500/件,现改用美元报价,应为多少?(即期汇率USD1=SF1、1830—1、1840)解:8500÷1.1830=7185美元13、某进口商品的报价为SF21500/吨,现改用美元报价,应为多少?(汇率同上)解:21500÷1.1840=18159美元14.某日:即期汇率USD1=EUR0.9150 — 0.9160•3个月40 ------ 60某出口商3个月后将收入1000万美元,届时需兑换成欧元,问该出口商应如何通过远期交易进行套期保值?解:3个月远期USD1=EUR0.9190------0.9220签3个月远期合约卖出1000万美元,买入919万欧元.15、某日:即期汇率USD1=SF1.3210 —1.3220•6个月80 -----60该进口商6个月后将向出口商支付1000万美元,届时需用瑞士法郎兑换,问该进口商将如何利用远期外汇交易进行套期保值?解:6个月远期USD1=SF1.3130-------1.3160签6个月远期合约卖出瑞士法郎1316万,买入1000万美元。
国际金融计算题及其答案
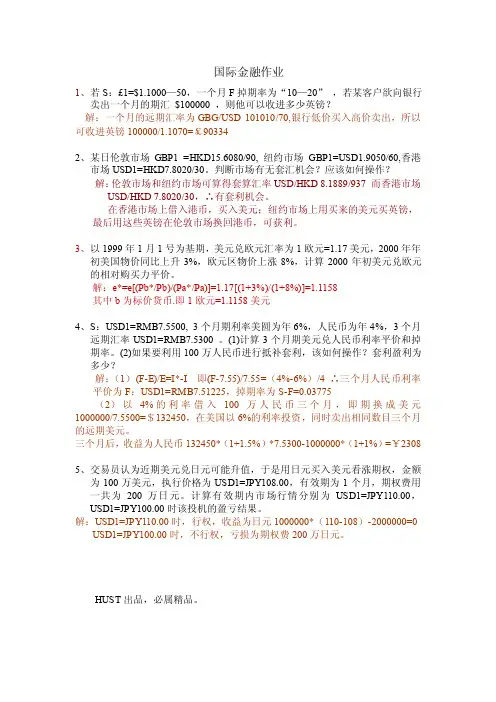
国际金融作业1、若S:£1=$1.1000—50,一个月F掉期率为“10—20”,若某客户欲向银行卖出一个月的期汇$100000 ,则他可以收进多少英镑?解:一个月的远期汇率为GBG/USD 101010/70,银行低价买入高价卖出,所以可收进英镑100000/1.1070=£903342、某日伦敦市场GBP1 =HKD15.6080/90, 纽约市场GBP1=USD1.9050/60,香港市场USD1=HKD7.8020/30。
判断市场有无套汇机会?应该如何操作?解:伦敦市场和纽约市场可算得套算汇率USD/HKD 8.1889/937 而香港市场USD/HKD 7.8020/30,∴有套利机会。
在香港市场上借入港币,买入美元;纽约市场上用买来的美元买英镑,最后用这些英镑在伦敦市场换回港币,可获利。
3、以1999年1月1号为基期,美元兑欧元汇率为1欧元=1.17美元,2000年年初美国物价同比上升3%,欧元区物价上涨8%,计算2000年初美元兑欧元的相对购买力平价。
解:e*=e[(Pb*/Pb)/(Pa*/Pa)]=1.17[(1+3%)/(1+8%)]=1.1158其中b为标价货币.即1欧元=1.1158美元4、S:USD1=RMB7.5500, 3个月期利率美圆为年6%,人民币为年4%,3个月远期汇率USD1=RMB7.5300 。
(1)计算3个月期美元兑人民币利率平价和掉期率。
(2)如果要利用100万人民币进行抵补套利,该如何操作?套利盈利为多少?解:(1)(F-E)/E=I*-I 即(F-7.55)/7.55=(4%-6%)/4 ∴三个月人民币利率平价为F:USD1=RMB7.51225,掉期率为S-F=0.03775(2)以4%的利率借入100万人民币三个月,即期换成美元1000000/7.5500=$132450,在美国以6%的利率投资,同时卖出相同数目三个月的远期美元。
三个月后,收益为人民币132450*(1+1.5%)*7.5300-1000000*(1+1%)=¥2308 5、交易员认为近期美元兑日元可能升值,于是用日元买入美元看涨期权,金额为100万美元,执行价格为USD1=JPY108.00,有效期为1个月,期权费用一共为200万日元。
计算题--国际金融

1、4月1日,6月份和9月份的美元期货价格分别为J¥110/$和J¥115/$.某投机商预计6月份的美元期货价格上升幅度大于9月份的上升幅度,于是进行投机。
6月1日是的6月份和9月份美元期货价格分别为J¥125$和J¥126/$请问该投机商如何进行投机操作?解:外汇期货投机如下:(1)4月1日。
卖出一手6月美元期货合约,汇率为J¥110/$共卖出1手9月的美元期货合约,汇率为J¥115$,期间差价为5(2)6月1日。
卖出一手6月美元期货合约,汇率为J¥125/$,买入1手9月的美元期货合约,汇率为J¥126/$,期间差价为1(3)6月份美元期货合约盈利:1美元盈利15日元,9月份美元期货合约亏损:1美元亏损11日元,净盈利:4日元(佣金除外)2、某投资者发现加拿大元利率高于美元,于是在9月1日购买50万加元图利,计划投资3个月。
同时该投资者担心这3个月内加元对美元贬值,决定到芝加哥国际货币市场上进行保值。
9月1日的即期汇率和期货汇率分别为1美元=1.2130加元和1美元=1.2010加元,12月1日的即期汇率和期货汇率分别为1美元=1.2211加元和1美元=1.2110加元。
请问该投资者是如何进行保值的?(每份合约10万加元)解:加元期货买期保值操作如下:(1)9月5日,即期汇率为C¥1.2130/$,购买C¥50万需付$412201,在期货市场上按汇率C¥1.2110/$卖出5份12月的加元期货合约可得$416320,(2)即期汇率为C¥1.2211/$,出售C¥50万,可得$409467,在期货市场上按汇率C¥1.2110/$买入5份12月的加元期货合约,需付$412882 (3)现货市场的损失:($412201-$409467)=$2734,期货市场盈利:($416320—$412882)=$3438,净盈利$3438—$2734)=$704(佣金除外)3、有一投资者有一笔100万美元的资金可用于一年的投资,现美元年利率为8%,德国马克同期利率为10%,即期汇率为1美元=1.3745-1.3782德国马克,一年期远期差价为美元升水0.0036-0.0046马克,在此情况下,该投资者考虑投资于套利市场,请说明其进行套利交易的过程及收益率?答:远期汇率:1美元=(1.3745+0.0036)-(1.3782+0.0046)=1.3781/1.3828即期将美元兑换成马克(1.3745),投放马克市场一年,同时签订卖出远期马克投资收回本利,到期时,马克投资本利收回,执行远期合同卖出兑换成美元,减去美元投资机会成本,即为收益:1000000*1.3745*(1+10%)/1.3828-1000000*(1+8%)=13397.45收益率:13397.45/1000000=1.3397%4、家美国企业6月初从加拿大进口一批货物,价格为500000加元,3个月后支付货款。
国际金融_计算题.docx
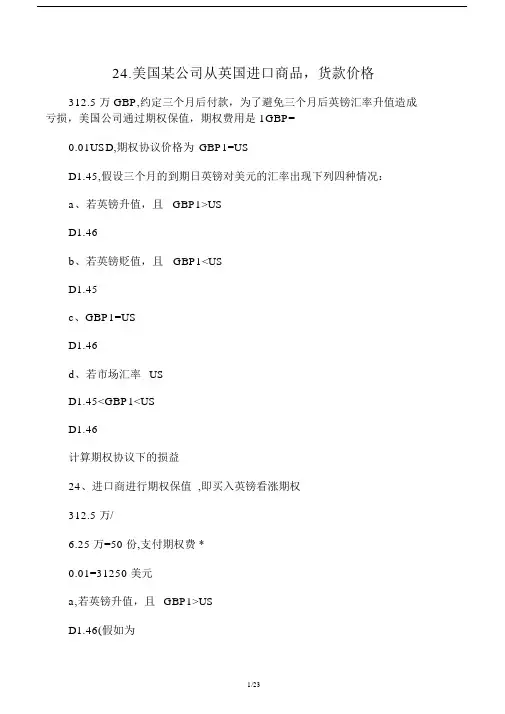
24.美国某公司从英国进口商品,货款价格312.5 万 GBP,约定三个月后付款,为了避免三个月后英镑汇率升值造成亏损,美国公司通过期权保值,期权费用是 1GBP=0.01USD,期权协议价格为GBP1=USD1.45,假设三个月的到期日英镑对美元的汇率出现下列四种情况:a、若英镑升值,且GBP1>USD1.46b、若英镑贬值,且GBP1<USD1.45c、GBP1=USD1.46d、若市场汇率USD1.45<GBP1<USD1.46计算期权协议下的损益24、进口商进行期权保值 ,即买入英镑看涨期权312.5 万/6.25 万=50 份,支付期权费 *0.01=31250 美元a,若英镑升值,且GBP1>USD1.46(假如为1.47),英镑升值超过了协议价格1.45,进口商执行期权 ,即以1.45 的价格买入英镑 ,再以市场价出售买入的英镑,期权交易获利 :/1.45*1.47--31250=11853.45 美元b、若英镑贬值,且GBP1<USD1.45,放弃期权 ,进口商期权交易损失31250 美元c、GBP1=USD1.46,英镑升值超过了协议价格1.45,进口商执行期权 ,即以1.45 的价格买入英镑 ,再以市场价出售买入的英镑,期权交易损益 :/ 1.45*1.46--31250=-9698.28 美元 ,即期权交易净亏损9698.28 美元d、若市场汇率USD1.45<GBP1<USD1.46,进口商执行期权 ,9698.28 美元<亏损额< 31250 美元25、假设 1 英镑的含金量为7.32238xx,1 美元的含金量为1.50463 克,在英美两国之间运送 1 英镑黄金的费用为0.02 美元,试计算铸币平价、美国的黄金输出点和输入点。
25、铸币平价为4.8666;黄金输出点为4.8866;黄金输入点为4.8466某美国商人向英国出口了一批商品, 100 万英镑的货款要到三个月后才能收到,为避免三个月后英镑汇率出现下跌,美出口商决定做一笔三个月的远期外汇交易。
国际金融计算题精选含答案
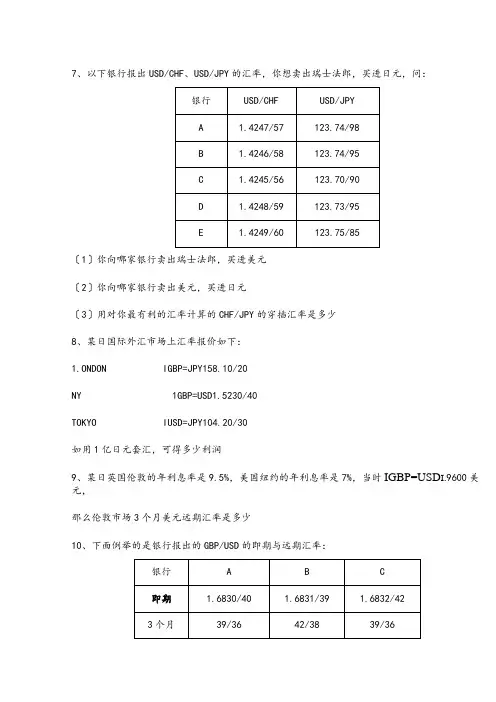
7、以下银行报出USD/CHF、USD/JPY的汇率,你想卖出瑞士法郎,买进日元,问:〔1〕你向哪家银行卖出瑞士法郎,买进美元〔2〕你向哪家银行卖出美元,买进日元〔3〕用对你最有利的汇率计算的CHF/JPY的穿插汇率是多少8、某日国际外汇市场上汇率报价如下:1.ONDON IGBP=JPY158.10/20NY 1GBP=USD1.5230/40TOKYO IUSD=JPY104.20/30如用1亿日元套汇,可得多少利润9、某日英国伦敦的年利息率是9.5%,美国纽约的年利息率是7%,当时IGBP=USD I.9600美元,那么伦敦市场3个月美元远期汇率是多少10、下面例举的是银行报出的GBP/USD的即期与远期汇率:你将从哪家银行按最正确汇率买进远期英镑远期汇率是多少3个月远期汇率:11、美国某公司从日本进口了一批货物,价值1,136,000,000日元。
根据合同规定,进口商在3个月后支付货款。
由于当时日元对美元的汇率呈上升的趋势,为防止进口付汇的损失,美国进口商决定采用远期合同来防范汇率不安全因素。
纽约外汇市场的行情如下:即期汇率USD1=JPY141.00/142.00三个月的远期日元的升水JPYO.5-0.4请问:〔1〕通过远期外集合同进展套期保值,这批进口货物的美元成本是多少〔2〕如果该美国进口商未进展套期保值,3个月后,由于日元相对于美元的即期汇率为USD1=JPY139.00/141.00,该进口商的美元支出将增加多少12、假定在某个交易日,纽约外汇市场上美元对德国马克的汇率为:即期汇率为USDLOO=DEMl.6780/90三个月的远期汇率为USDLOO=DEMl.6710/30试计算:〔1〕三个月的远期汇率的升贴水〔用点数表示〕;〔2〕将远期汇率的汇差折算成年率。
13、新加坡进口商根据合同进口一批货物,一个月后须支付货款10万美元;他将这批货物转口外销,预计3个月后收回以美元计价的货款。
国际金融计算题
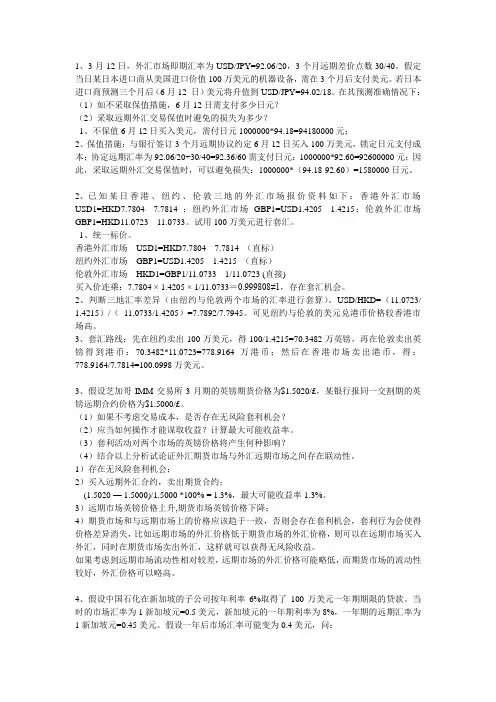
1、3月12日,外汇市场即期汇率为USD/JPY=92.06/20,3个月远期差价点数30/40。
假定当日某日本进口商从美国进口价值100万美元的机器设备,需在3个月后支付美元。
若日本进口商预测三个月后(6月12 日)美元将升值到USD/JPY=94.02/18。
在其预测准确情况下:(1)如不采取保值措施,6月12日需支付多少日元?(2)采取远期外汇交易保值时避免的损失为多少?1、不保值6月12日买入美元,需付日元1000000*94.18=94180000元;2、保值措施:与银行签订3个月远期协议约定6月12日买入100万美元,锁定日元支付成本;协定远期汇率为92.06/20+30/40=92.36/60需支付日元:1000000*92.60=92600000元;因此,采取远期外汇交易保值时,可以避免损失:1000000*(94.18-92.60)=1580000日元。
2、已知某日香港、纽约、伦敦三地的外汇市场报价资料如下:香港外汇市场USD1=HKD7.7804---7.7814 ;纽约外汇市场GBP1=USD1.4205---1.4215;伦敦外汇市场GBP1=HKD11.0723---11.0733。
试用100万美元进行套汇。
1、统一标价。
香港外汇市场USD1=HKD7.7804---7.7814 (直标)纽约外汇市场GBP1=USD1.4205---1.4215 (直标)伦敦外汇市场HKD1=GBP1/11.0733---1/11.0723 (直接)买入价连乘:7.7804 × 1.4205 × 1/11.0733=0.999808≠1,存在套汇机会。
2、判断三地汇率差异(由纽约与伦敦两个市场的汇率进行套算)。
USD/HKD=(11.0723/ 1.4215)/(11.0733/1.4205)=7.7892/7.7945。
可见纽约与伦敦的美元兑港币价格较香港市场高。
国际金融计算题
第一章习题:计算远期汇率的原理:(1)远期汇水:”点数前小后大” f远期汇率升水远期汇率=即期汇率+远期汇水(2)远期汇水:”点数前大后小” f 远期汇率贴水远期汇率=即期汇率-远期汇水举例说明:即期汇率为:US$=DM1.7640/501个月期的远期汇水为:49/44试求1个月期的远期汇率?解:买入价=1.7640-0.0049=1.7591卖出价=1.7650-0.0044=1.7606US$=DM1.7591/1.7606例如:1998年9月10日,美元对日元的汇率为1美元等于134.115日元,2005年1月25日美元对日元的汇率为1美元等于104.075日元。
在这一期间,日元对美元的汇率变化幅度为多少?答:(134.115/104.075-1)义100%=28.86%而美元对日元的汇率变化幅度为多少?答:(104.075/134.115-1)义100%=-22.40%1.纽约和纽约市场两地的外汇牌价如下:伦敦市场为£1二$1.7810/1.7820,纽约市场为£1=$1,7830/1.7840。
根据上述市场条件如何进行套汇?若以2000万美元套汇,套汇利润是多少?解:根据市场结构情况,美元在伦敦市场比纽约贵,因此美元投资者选择在伦敦市场卖出美元,在纽约市场上卖出英镑(1分)。
利润如下:2000+1.7820X 1.7830 — 2000=1.1223 万美元(4 分)某日,苏黎士外汇市场美元/瑞士法郎即期汇率为:2.0000-2.0035, 3个月远期点数为130-115,某公司从瑞士进口机械零件,3个月后付款,每个零件瑞士出口商报价100瑞士法郎,如要求以美元报价,应报多少美元??(列出算式,步骤清楚)解:买入价=2.0000-0.0130=1.9870卖出价=2.0035-0.0115=1.99201 美元=1.9870/1.9920 瑞士法郎100+1.9870=50.3271 美元六、中国的一家外贸公司因从德国进口一批货物,三个月后需要支付1200000欧元的货款。
最新国际金融考试计算题完整版(全)
1、如果纽约市场上美元的年利率为14%,伦敦市场上英镑的年利率为10%,伦敦市场上即期汇率为£1=$2.40,求6 个月的远期汇率。
解:设E1 和E0 是远期和即期汇率,则根据利率平价理论有:6 个月远期的理论汇率差异为:E0×(14%-10%)×6/12=2.4×(14%-10%)×6/12=0.048(3 分) 由于伦敦市场利率低,所以英镑远期汇率应为升水,故有:E0=2.4+0.048=2.448。
(2 分)2、伦敦和纽约市场两地的外汇牌价如下:伦敦市场为£1=$1.7810/1.7820,纽约市场为£1=$1.7830/1.7840。
根据上述市场条件如何进行套汇?若以2000 万美元套汇,套汇利润是多少?解:根据市场结构情况,美元在伦敦市场比纽约贵,因此美元投资者选择在伦敦市场卖出美元,在纽约市场上卖出英镑(1 分)。
利润如下:2000÷1.7820×1.7830-2000=1.1223 万美元(4 分)3、如果纽约市场上年利率为10%,伦敦市场上年利率为12%,伦敦市场上即期汇率为£1=$2.20,求9 个月的远期汇率。
解:设E1 和E0 是远期和即期汇率,则根据利率平价理论有:9 个月远期的理论汇率差异为:E0×(12%-10%)×9/12=2.20×(12%-10%)×9/12=0.033。
(3 分) 由于伦敦市场利率高,所以英镑远期汇率应为贴水,故有:E0=2.20-0.033=2.167。
(2 分)4、某英国人持有£2000 万,当时纽约、巴黎和伦敦三地的市场汇率为:纽约$1=FF5.5680;巴黎:£1=FF8.1300;伦敦:£1=$1.5210,是否存在套汇机会?该英国人通过套汇能获利多少?解:根据纽约和巴黎的市场汇率,可以得到,两地英镑和美元的汇率为£1=$8.1300/5.5680=£1=$1.4601,与伦敦市场价格不一致,伦敦英镑价格较贵,因此存在套汇机会。
国际金融汇率计算题
国际金融汇率计算题一、某银行公布的美元兑人民币汇率为6.50,若你持有1000美元,可兑换多少人民币?A. 650元B. 6500元C. 15000元D. 65000元(答案)B二、欧元对美元的汇率当前为1.20,若你需要支付1000欧元,按此汇率需多少美元?A. 833.33美元B. 1000美元C. 1200美元D. 1500美元(答案)C三、日元对人民币的汇率是0.06,若你计划在日本消费10000日元,需准备多少人民币?A. 60元B. 600元C. 1666.67元D. 6000元(答案)B四、英镑对美元的汇率从1.50变为1.60,这意味着英镑相对于美元如何变化?A. 升值B. 贬值C. 保持不变D. 无法确定(答案)A五、假设美元对加元的汇率是1.30,你朋友从加拿大给你寄来1000加元,你收到的美元金额是多少?A. 769.23美元B. 1000美元C. 1300美元D. 依银行手续费而定(答案)A六、澳元对人民币的汇率当前为5.00,若你购买了一件价值100澳元的商品,需支付多少人民币?A. 20元B. 200元C. 500元D. 1000元(答案)C七、瑞士法郎对欧元的汇率是1.10,你若想用500欧元兑换瑞士法郎,能得到多少?A. 454.55瑞士法郎B. 500瑞士法郎C. 550瑞士法郎D. 1100瑞士法郎(答案)C八、若美元对人民币的汇率从6.80下降到6.50,对于持有美元并计划兑换人民币的人来说,这意味着什么?A. 兑换得到的人民币增多B. 兑换得到的人民币减少C. 兑换得到的人民币不变D. 无法确定(答案)B。
(完整版)国际金融练习题(含答案)
(完整版)国际金融练习题(含答案)一、选择题1. 国际收支平衡表中的经常账户主要记录的是:A. 贸易收支B. 资本转移C. 服务收支D. 以上都是答案:D2. 以下哪一项不属于国际货币基金组织(IMF)的主要职能?A. 提供成员国之间的支付平衡B. 提供金融援助C. 监督国际汇率制度D. 制定国际货币政策答案:D3. 以下哪个国家的货币被认为是“避险货币”?A. 美国B. 日本C. 德国D. 瑞士答案:D4. 以下哪一项不是外汇市场的主要参与者?A. 商业银行B. 中央银行C. 个人投资者D. 外汇经纪商答案:C5. 在固定汇率制度下,以下哪一项不是中央银行干预外汇市场的手段?A. 购买或出售外汇储备B. 调整存款准备金率C. 改变再贴现率D. 直接设定汇率水平答案:D二、填空题1. 国际收支平衡表中的金融账户包括直接投资、______投资和______投资。
答案:间接投资、其他投资2. 世界上最大的外汇市场是______市场。
答案:伦敦3. 汇率制度分为固定汇率制度和______汇率制度。
答案:浮动4. 国际货币基金组织的总部位于______。
答案:华盛顿特区5. 在国际金融市场上,美元、欧元、______和英镑是四种主要的储备货币。
答案:日元三、判断题1. 国际收支平衡表中的经常账户和金融账户总是平衡的。
(错误)2. 在浮动汇率制度下,中央银行不需要干预外汇市场。
(错误)3. 世界银行的主要任务是提供发展援助,而国际货币基金组织的主要任务是维护国际货币体系的稳定。
(正确)4. 外汇市场的交易时间是全球连续的,因为不同国家的金融市场在不同的时区开放。
(正确)5. 在固定汇率制度下,汇率变动完全由市场供求关系决定。
(错误)四、简答题1. 简述国际收支平衡表的作用。
答案:国际收支平衡表是衡量一个国家在一定时期内与其他国家经济往来情况的统计表。
它反映了一个国家的贸易、资本流动、国际储备变动等经济活动,对于了解一个国家的经济状况、制定经济政策、分析国际经济关系等具有重要作用。