
2017年造纸行业及产业链深度分析报告
(此文档为word格式,可任意修改编辑!)正文目录一造纸行业基本概念与产业链 (7)(一)纸的主要定义、分类及基本生产过程 (7)1.1.1 纸与纸板 (7)1.1.2 纸品分类与用途 (8)1.1.3 纸的生产工艺 (15)(二)纸行业的上游—木浆、废纸及造纸机械 (16)1.2.1文化纸和白卡纸的主要原材料--木浆 (16)1.2.2箱板瓦楞纸和新闻纸原材料—废纸 (22)1.2.3 造纸设备以进口为主 (27)(三)纸品行业下游—文教印刷和生产包装需求 (31)1.3.1下游行业需求分类 (31)1.3.2印刷行业:长期受制于脱媒 (32)1.3.3包装行业:出口增速回暖叠加电商大发展 (33)1.3.4生活用纸:直接消费品 (36)二行业发展政策—环保收紧利好行业大企业 (39)(一)排污许可证制度 (40)2.1.1 全行业排污量逐年递减,“一证式”提高排污监控力 (41)2.1.2 以污染物排放总量控制的方式制约企业扩张产能 (42)2.1.3 许可证制度向大企业倾斜,大型生产设备优势明显 (43)(二)自备电厂审批趋严 (45)(三)进口废纸额度限制 (47)三行业供需分析—纸价持续景气 (50)(一)文化纸 (50)3.1.1 新闻纸 (50)3.1.2 非涂布文化用纸 (51)3.1.3 涂布文化用纸 (52)(二)包装用纸 (53)3.2.1 白卡纸 (53)3.2.2 箱板纸和瓦楞原纸 (56)(三)生活用纸 (57)3.3.1 生活用纸供需分析 (57)3.3.2 生活用纸行业格局 (60)3.3.3 生活用纸销售渠道 (62)四纸品成本拆分 (63)(一)铜版纸 (64)(二)白卡纸 (64)(三)箱板纸 (65)(四)文化纸 (65)(五)活用纸 (65)(六)企业间的共性与差异、折旧差异 (66)五历史上7次行情的分析、成因及共性 (66)图目录图 1:纸张图片 (8)图 2:纸板图片 (8)图 3:纸种的分类和用途 (9)图 4:新闻纸图片 (9)图 5:双胶纸图片 (10)图 6:书写纸图片 (10)图 7:轻型纸图片 (11)图 8:铜版纸图片 (12)图 9:白卡纸和白纸板的区别 (13)图 10:瓦楞纸的图片 (13)图 11:箱板纸的图片 (14)图 12:牛皮纸的图片 (14)图 13:卫生用纸的图片 (15)图 14:纸尿裤和卫生巾的图片 (15)图 15:造纸机的工作原理 (16)图 16:全球纸浆产量分布(按大洲) (17)图 17:全球纸浆产品类别分布 (18)图 18:阔叶木化学浆及针叶木化学浆价格 (19)图 19:木浆价格周期 (20)图 20:2005-2016年我国废纸进口数量 (24)图 21:美废进口量2012年见顶 (25)图 22:欧废进口量2009年见顶 (25)图 23:日废进口量2009年见顶 (26)图 24:2014年美国、欧盟、日本占中国废纸进口比例 (26)图 25:2016年以来国废市场价 (27)图 26:2016年以来美废8号和11号期货报价 (27)图 27:维美德(Valmet)2014-2016年总订单金额及总销售额 (28)图 28:维美德(Valmet)2014-2016年造纸机械订单金、销售额 (29)图 29:福伊特(VOITH)2014-2016年总订单金额及总销售额 (30)图 30:福伊特(VOITH)2014-2016年造纸机械订单金、销售额 (30)图 31:文化用纸的下游需求 (31)图 32:包装用纸的下游需求 (32)图 33:生活用纸的下游需求 (32)图 34:印刷业主营业务收入及累计同比 (33)图 35:社会消费品零售总额及累计同比 (34)图 36:出口总额及累计同比 (35)图 37:快递业务单量及累计同比 (36)图 38:卫生用纸生产量及消费量 (37)图 39:卫生用纸各品类占比 (37)图 40:婴儿纸尿裤消费量及同比 (38)图 41:成人纸尿裤消费额及同比 (38)图 42:卫生巾消费量及同比 (39)图43 :排污限额的三个影响因素相互制约 (43)图 44:锅炉废气基准烟气量取值表 (44)图 45:锅炉废气基准烟气量取值表 (44)图 46:能源动力在各纸种成本结构中均较为重要 (45)图 47:各省份煤电规划建设风险预警 (46)图 48:自备电厂审批流程复杂,获批难度很大 (47)图 49:2016年前八大纸企审批进口废纸量占比集中 (48)图 50:2016年以来各纸种价格大幅上涨 (50)图 51:近年新闻纸产销量数据 (51)图 52:近年非涂布文化用纸产销量数据 (52)图 53:近年铜版纸产销量数据 (53)图 54:近期白卡纸出厂平均价(元/吨) (54)图 55:国内白卡纸市场占有率对比 (55)图 56:近年白纸板产销量数据 (56)图 57:近年箱板瓦楞纸产销量数据 (57)图 58:近年生活用纸产销量及累计同比 (58)图 59:15年主要生活用纸企业新增和延后产能放缓 (58)图 60:16年新增现代化产能较多 (59)图 61:生活用纸人均年消费 (60)图 62:大小企业各半壁江山 (61)图 63:高档产品市场份额更为集中 (61)图 64:生活用纸四巨头主要品牌 (62)图 65:生活用纸销售渠道 (63)图 66:不同产品的渠道差别 (63)图 67:造纸行业从06年起7次行情 (67)图 68:企业数量15年开始逐渐下滑 (69)图 69:造纸固定资产已经启动负增长 (69)图 70:大型企业产能扩张已经停滞 (70)图 71:国内白卡纸市场占有率对比 (70)图 72:三次历史因供需变化而相似行情的逻辑链条有不同之处 (71)表目录表 1:全球纸浆产量分布(按大洲) (17)表 2:全球纸浆产量分布(按国家) (18)表 3:全球木浆按品种和国别分布 (20)表 4:2016年-2020年新投放纸浆情况 (21)表 5:我国废纸回收率不断上升 (23)表 6:国内历年废纸浆消费量及进口量 (24)表 7:电商纸包装市场测算 (36)表 8:“十三五”节能环保产业发展规划节能减排目标 (40)表 9:我国允许进口的废纸种类 (47)表 10:公路治超新规实施后,运量下降运输成本提高 (49)表 11:目前国内白卡纸的产能 (54)表 12:中国生活用纸供需平衡表,14年是过剩开始缩减的一年 (58)表 13:铜版纸成本结构测算 (64)表 14:白卡纸成本结构测算 (64)表 15:箱板纸成本结构测算 (65)表 16:双胶纸成本结构测算 (65)表 17:生活用纸成本结构测算 (66)表 18:造纸行业历史上6次行情 (67)一造纸行业基本概念与产业链纸制品按照用途分为文化纸、包装纸、生活用纸和特种纸四大类。
造纸行业上游为木浆和废纸两种主要原材料以及造纸机械,木浆长期依赖进口,美国和巴西是世界上最主要的木浆出口国;我国废纸原料也主要依靠进口,美废是最主要的废纸种类,近年来国内废纸回收率不断提升,同时国际废纸进口见顶下降。
造纸机械也来自国外厂商,主要有维美德、福伊特等。
造纸行业中,文化纸下游对接文教印刷行业,包装纸则由国内零售、出口和快递同时拉动,而生活用纸则直接面对消费者。
(一)纸的主要定义、分类及基本生产过程纸是用植物纤维制成的薄片,作为写画、印刷书报、包装等,造纸术历史悠久,是中国古代四大发明之一,自蔡伦发明造纸术以来,纸作为传承人类文明的载体之一,在人类社会进步过程中发挥了重要作用,而随着现代社会信息交流的日益频繁和扩大,纸在国民经济和社会发展中的地位和作用愈来愈重要。
以纸制品为产成品的造纸工业是与国民经济息息相关的重要行业,涉及林业、农业、机械制造、化工、电气自动化、交通运输、环保等多个产业,同时,造纸工业又是一个技术密集、工艺复杂、资源消耗量大、产生污染物多的工业,产品涵盖纸浆、机制纸及纸板、加工纸、手工纸等。
1.1.1 纸与纸板纸是从悬浮液中将植物纤维、矿物纤维或其它纤维沉积到适当的成型设备上,经干燥制成的一也均匀的薄片。
一般意义上的纸从广义上讲,是包含着纸张和纸板两个术语,我们通常把薄纸称为纸张,把厚纸称为纸板,纸与纸板的核心区分参数是单位面积中的克重。
过去,我国纸张和纸板的定量规定是:在150 g/㎡以下的称作纸张;在200g/㎡以上的则叫做纸板,将介于150—200g/㎡之间的称为卡纸(原纸),现在按照国际标准组织的建议,把区别纸张与纸板标准的定量确定为225g/㎡。
图 1:纸张图片图 2:纸板图片1.1.2 纸品分类与用途通常将纸制品按照产成品用途分为文化纸、包装纸、生活用纸、特种纸等:(1)文化纸涵盖了所有的印刷和书写纸,具体包括新闻纸、非涂布文化用纸(双胶纸、书写纸、轻型纸、静电复印纸等)和涂布文化用纸(主要是铜版纸);(2)包装用纸涵盖了所有的纸质包装原材料,具体包括卡纸(白板纸、白卡纸、瓦楞纸、箱板纸、牛皮纸等);(3)生活用纸(卫生纸、纸尿裤等);(4)特种纸。
图 3:纸种的分类和用途(1)文化纸的主要纸种、特点及用途新闻纸:主要应用于报刊和书籍,是报纸、期刊、课本、连环画等正文的主要用纸。
新闻纸具有纸质松轻、有较好的弹性;吸墨性能好的特点,纸张经过压光后变得平滑而不起毛,有一定的机械强度,不透光,适合新闻报纸印刷的告诉印刷机。
国外以机械木浆或者其他半化学浆为原料生产,国内主要以废纸为原材料脱墨进行生产,新闻纸因杂质较多,不宜长期存放,而且容易破损。
图 4:新闻纸图片非涂布文化用纸(双胶纸、书写纸、轻型纸、静电复印纸等):双胶纸:主要供胶印印刷机或其他印刷机印刷较高级的单色或彩色印刷品时使用,双胶纸用途广泛,是各类书籍及教科书的主要纸种,也可以用于杂志、彩页、产品目录、地图、挂历、日历、封面、插页、插图、产品说明书、手册、漫画、卡通书、广告海报、企业画册、宣传单、信封、簿本、笔记本等产品。
主要采用针叶浆和阔叶浆为主要生产原料,一般双胶纸的定量在60克到120克/平方米之间,也有150克/平方米的高克重双胶纸。
图 5:双胶纸图片书写纸:是一种消费量很大的文化用纸,适用于表格、练习蒲、帐蒲、记录等,供书写用。
书写纸定量为45克/平方米至80克/平方米,书写纸色泽洁白致密、两面平滑、质地紧密、书写时不洇水。
图 6:书写纸图片轻型纸:轻型纸即轻型胶版纸,质优量轻、价格低廉,不含荧光增白剂,高机械浆含量,环保舒适,与双胶纸类似,轻型纸主要应用于各类书籍及教科书。
轻型纸主要原材料是化学浆,不含荧光增白剂,因加入特殊染料而呈奶白色或淡米色,相比起普通的铜版纸、胶版纸,轻型纸的颜色较暗,与木浆原色相近,给人一种古朴、自然的感觉,长时间阅读用轻型纸印刷的书刊不会造成视觉疲劳,纸张表面细腻光滑。
卫生纸行业分析2017

卫生纸行业分析2017卫生纸是人们日常生活中必需的生活用品之一。
随着人们对卫生要求的提高和生活水平的提高,卫生纸行业在过去几年里得到了快速发展。
一、市场规模据统计数据显示,中国卫生纸市场的规模逐年呈增长趋势。
2016年,中国卫生纸市场规模达到了300亿元,预计到2021年,市场规模将超过500亿元。
这主要是由于人民生活水平的提高,对卫生纸产品的需求量增加所致。
二、市场竞争卫生纸行业是一个非常竞争的市场。
目前,中国市场上有众多卫生纸品牌,像维达、苏菲、金典等知名品牌。
但整个市场呈现出一些明显的特点:一是产品同质化严重,品牌之间的差异化不大;二是价格竞争比较激烈,导致了行业利润率的下滑。
这些因素使得市场竞争更加激烈。
三、消费习惯消费者对卫生纸的需求越来越高,不仅仅满足基本的清洁功能,还要求产品具备更好的质感和柔软度。
一些品牌针对这一需求推出了更加高档的卫生纸产品,例如三层超柔系列。
此外,消费者对卫生纸的品牌认知度也逐渐提高,偏好购买知名品牌产品。
四、行业发展趋势随着人们对生活品质的追求,卫生纸市场未来将呈现以下几个趋势:1. 产品升级:随着技术的进步,卫生纸产品将越来越趋于高端化和个性化。
未来卫生纸产品可能会具备更多功能,如除臭功能、天然材料等。
2. 环保可持续发展:随着人们对环境保护意识的提高,消费者对环保卫生纸的需求也在增加。
未来卫生纸行业将更加注重环保可持续发展,推出更多环保产品。
3. 电商渠道发展:随着电子商务的兴起,越来越多的消费者选择在网上购买卫生纸。
未来电商渠道将成为卫生纸销售的重要渠道之一。
总的来说,中国卫生纸行业目前发展迅速,市场规模不断增加。
但行业竞争激烈,产品同质化严重,要想在市场中立足,企业需要注重产品升级和品牌建设,适应消费者不断升级的需求。
同时,环保可持续发展和电商渠道的发展也是行业的趋势。
2017年造纸行业分析报告
2017年造纸行业分析报告2017年12月目录一、行业监管体制和主要法律法规、政策 (4)1、行业主管部门及监管体制 (4)2、行业主要法律法规和产业政策 (4)(1)行业主要法律法规 (5)(2)行业主要政策 (5)二、行业发展状况和发展趋势 (6)1、行业发展概况 (6)(1)我国造纸行业概况 (6)(2)我国包装纸行业概况 (7)(3)行业市场需求分析 (9)①涂布白板纸市场 (10)②箱板纸市场 (11)③瓦楞原纸市场 (12)(4)行业供给因素分析 (13)①环保要求的提高有效地淘汰落后产能 (14)②进口废纸的限制制约行业产能盲目扩张 (15)2、行业发展趋势 (17)(1)国内废纸原料市场增长空间加大 (17)(2)清洁生产推进行业整体升级 (18)(3)特种纸的未来市场需求量平稳增长 (19)三、进入本行业的壁垒 (19)1、准入壁垒 (19)2、资金壁垒 (20)3、环保壁垒 (20)4、技术壁垒 (21)四、行业技术水平和特点 (21)五、行业经营模式 (22)六、行业竞争情况 (22)1、国内企业两极分化现象严重 (22)2、外资企业进入加剧国内市场竞争 (23)七、影响行业发展的因素 (23)1、有利因素 (23)(1)国家政策倾斜 (23)(2)技术及装备水平提高,推动行业质量效益提升 (24)(3)行业区域结构及资源合理配置,有利于行业优化发展 (25)2、不利因素 (26)(1)原料供求矛盾突出,行业利润率受原料价格影响明显 (26)(2)资源消耗较高,污染防治问题仍然存在 (26)八、行业利润水平变化情况及原因 (26)九、行业上下游的关系 (27)1、上游行业对造纸行业的影响 (28)2、下游行业对造纸行业的影响 (28)十、行业周期性、区域性和季节性特征 (29)1、行业周期性 (29)2、行业区域性 (29)3、行业季节性 (29)十一、行业主要企业简况 (29)1、玖龙纸业 (29)2、理文造纸 (30)3、山鹰纸业 (30)4、太阳纸业 (30)5、晨鸣纸业 (31)6、荣晟环保 (31)一、行业监管体制和主要法律法规、政策1、行业主管部门及监管体制我国造纸行业的监管体制以行业协会自律管理。
2017年造纸行业分析报告
2017年造纸行业分析报告2017年8月目录一、造纸行业产业链:上游原料,中游原纸,下游纸包装 (4)二、造纸行业规模1.4万亿,16年Q4拐点向上,2017“淡季不淡”.5三、环保催化:环保政策趋严,利好行业龙头 (6)(一)造纸企业排污许可证管理逐渐落地,落后产能将淘汰 (6)(二)禁止进口洋垃圾,刺激国内废纸需求 (8)四、废纸:进口依存度不断降低,库存降低,价格冲高 (9)(一)供需稳健增长,进口依存度略有下降 (9)(二)废纸库存走低,价格再次冲高 (11)五、箱板瓦楞纸:供需弱均衡,上游推动价格反弹 (12)(一)瓦楞纸产能过剩加剧,整体供需弱均衡 (12)(二)瓦楞纸、箱板纸价格受上游推动有望继续走高 (12)六、“龙文鹰”比较 (13)(一)历史沿革:均具备20多年历史 (13)1、玖龙纸业:纸业大龙头,一站式生产商领航再生纸 (13)2、理文造纸:箱板纸王者,效率管控拓展多元化纸品 (15)3、山鹰纸业:产业链完整,废纸循环先行 (16)(二)产品结构对比:均以包装纸为主 (17)(三)产销对比:玖龙产销量大幅领先,理文吨净利占优 (18)(四)业绩比较:玖龙营收规模较大,山鹰增速较高,理文盈利能力强 (20)造纸产业链包括上游原料,中游原纸,下游纸包装:造纸分为纸浆-白卡纸、铜版纸、双胶纸、新闻纸产业链和废纸-箱板、瓦楞纸、白板产业链,目前我国纸浆进口占比约60%,废纸进口占比约40%。
随着我国环保力度加大,回收站建设逐渐完善,废纸进口依存度从2009年44.25%降至2016年的35.69%。
造纸行业规模1.4万亿,2016年Q4拐点向上,2017“淡季不淡”:2016年造纸行业分别实现收入和利润14687.4亿、844.1亿,同比分别增6.50%和16.10%,利润增速再回二位数区间,行业拐点确立。
2017H1,造纸实现收入、净利7733.0亿、471.1亿元,同比增13.8%、41.3%。
中国造纸行业市场分析报告2017年版

2017年造纸行业市场分析报告2017年7月出版文本目录1、行业概述:16 年激情四射,17 年柔情似水 (4)1.1、供给收缩,需求端旺季效应叠加产业链补库存 (4)1.2、成本端:煤炭和废纸目前价格稳定,纸浆 17 年前高后低 (9)1.3、铜版纸:产能集中度高,17 年有望延续温和涨价态势 (11)1.4、白卡纸:产能集中度高,新投放产能对 5-7 月淡季价格走势影响 (14)1.5、箱板瓦楞:龙头检修保价,集中度有望持续提升 (15)1.6、文化纸:集中度有待提升,有望享受涨价扩散效应 (18)1.7、溶解浆:吨毛利高,下游需求增速快,进口替代尚有空间 (19)2、投资建议 (20)3、造纸产业链调研概述 (22)3.1、太阳纸业:新增项目持续落地提供内生持续增长动力 (22)3.2、齐峰新材:提价对冲钛白粉涨价,自备电厂和新产能投放提供增量 (25)3.3、博汇纸业:行业集中度高,年后旺季企业库存低 (26)图表目录图表 1:纸企 ROE 在 2010 年见顶后数年持续下滑 (4)图表 2:“十二五”期间(2011-2015)共淘汰造纸行业落后产能 3260 万吨 (5)图表 3:2015 年各纸种生产量和消费量 (6)图表 4:煤炭价格目前维持稳定 (9)图表 5:美废价格走势 (9)图表 6:国废价格走势 (10)图表 7:国际纸浆价格走势 (10)图表 8:国内纸浆价格走势 (11)图表 9:铜版纸:集中度高,有望继续温和上涨 (12)图表 10:我国铜版纸具有成本优势 (13)图表 11:2016 年铜版纸出口同比增长 22% (13)图表 12:白卡纸:集中度高,累积涨幅接近 50% (14)图表 13:包装用纸将维持 3%左右的稳定增速 (15)图表 14:箱板纸价格走势 (16)图表 15:瓦楞纸价格走势 (16)图表 16:包装用纸行业集中度持续提升 (17)图表 17:双胶纸 16 年 12 月后补涨 (18)图表 18:双胶纸需求增长乏力 (18)图表 19:粘胶纤维价格持续上涨 (19)图表 20:2017 年溶解浆价格持续强劲 (20)图表 21:造纸板块春季躁动行情具有超额收益 (20)图表 22:造纸指数相对沪深 300 月度超额收益 (21)表格 1:3-5 月为造纸传统旺季 (7)表格 2:造纸产业链库存情况 (7)表格 3:国内箱板瓦楞纸龙头企业新建产能计划 (17)报告正文1、行业概述:16 年激情四射,17 年柔情似水1.1、供给收缩,需求端旺季效应叠加产业链补库存供给:主动收缩+被动淘汰,叠加事件催化,大企业产能协同性好主动收缩:龙头企业主动减少投资,小型企业缺乏经济效益主动退出。
我国造纸行业产业链分析报告

我国造纸行业产业链分析报告一、行业概述造纸行业是指以纤维素为原料,通过加工、压制、晾晒等工艺制成纸张的过程。
作为传统的重要制造业,我国造纸行业在国民经济中占据着重要地位。
随着科技的进步和人们对环境保护意识的提高,我国造纸行业也在不断转型升级,推动行业发展。
二、产业链分析1.上游原材料供应:上游的原材料供应是造纸行业的基础,其中主要包括林木、竹子等纤维原料,以及化学品和助剂。
我国拥有丰富的森林资源和竹资源,为纸张生产提供了稳定的原材料供应。
2.生产加工环节:造纸行业的生产加工包括纸浆生产和纸张生产两个主要环节。
纸浆生产是将原材料进行煮熟、漂白、造纸等过程,生产出纸浆作为纸张的原材料。
纸张生产则是将纸浆通过加工、压制、晾晒等工艺制成纸张。
3.下游应用需求:造纸行业的下游应用需求主要包括出版印刷、包装印刷、办公用纸等市场。
随着经济的发展和人们生活水平的提高,对纸张产品的需求在不断增加,而各行各业对纸张产品的质量和环保性能要求也在提高。
4.设备和服务提供:造纸行业的设备和服务提供商起到了重要的支持作用。
包括纸浆设备、造纸设备、环保设备、工艺技术服务等。
这些设备和服务的提供对于行业的发展和技术升级具有关键性作用。
三、行业现状和发展趋势1.产业集中度提升:随着行业竞争的加剧和环保政策的推动,小型企业逐渐被淘汰出局,行业的产业集中度逐渐提升。
2.技术创新提速:随着科技的进步,我国造纸行业在节能减排、质量控制、新产品研发等方面取得了重大突破。
新技术的应用不仅提高了纸张产品的质量和性能,也减少了对环境的影响,推动了产业的可持续发展。
3.绿色发展取得成效:环保意识的提高使得我国造纸行业从传统的高能耗、高污染行业转型为绿色环保行业。
大力推行清洁生产、循环利用、节能减排等举措,有效降低了生产过程中的能耗和污染物排放。
4.国际竞争加剧:随着全球经济一体化的加深,国际市场的竞争也越发激烈。
我国造纸行业面临来自发达国家和新兴市场的双重挑战。
【数据】2017年造纸行业主要经济指标
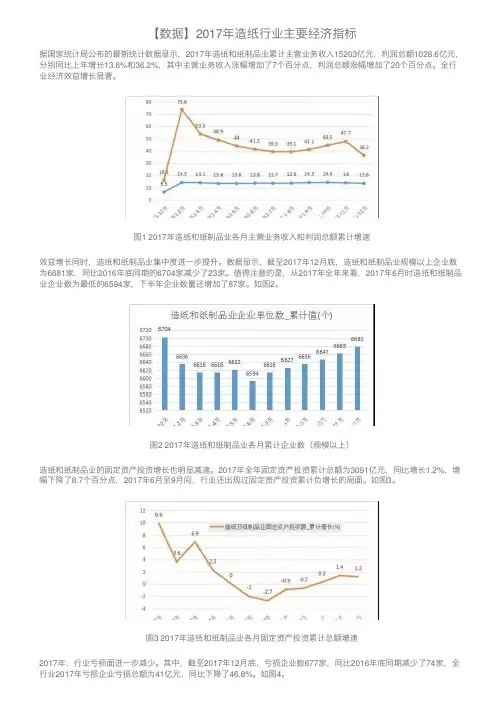
【数据】2017年造纸⾏业主要经济指标据国家统计局公布的最新统计数据显⽰,2017年造纸和纸制品业累计主营业务收⼊15203亿元,利润总额1028.6亿元,分别同⽐上年增长13.6%和36.2%,其中主营业务收⼊涨幅增加了7个百分点,利润总额涨幅增加了20个百分点。
全⾏业经济效益增长显著。
图1 2017年造纸和纸制品业各⽉主营业务收⼊和利润总额累计增速效益增长同时,造纸和纸制品业集中度进⼀步提升。
数据显⽰,截⾄2017年12⽉底,造纸和纸制品业规模以上企业数为6681家,同⽐2016年底同期的6704家减少了23家。
值得注意的是,从2017年全年来看,2017年6⽉时造纸和纸制品业企业数为最低的6594家,下半年企业数量还增加了87家。
如图2。
图2 2017年造纸和纸制品业各⽉累计企业数(规模以上)造纸和纸制品业的固定资产投资增长也明显减速。
2017年全年固定资产投资累计总额为3091亿元,同⽐增长1.2%,增幅下降了8.7个百分点,2017年6⽉⾄9⽉间,⾏业还出现过固定资产投资累计负增长的局⾯。
如图3。
图3 2017年造纸和纸制品业各⽉固定资产投资累计总额增速2017年,⾏业亏损⾯进⼀步减少。
其中,截⾄2017年12⽉底,亏损企业数677家,同⽐2016年底同期减少了74家,全⾏业2017年亏损企业亏损总额为41亿元,同⽐下降了46.8%。
如图4。
图4 2017年造纸和纸制品业各⽉亏损企业数和亏损总额累计增速不过,与此同时,值得注意的是,2017年造纸和纸制品业存货和负债两项经济指标与2016年的负增长相⽐,出现了正增长,尤其是存货增幅较⼤,同⽐增长了13.7%,较2016年上升了15.9年百分点,其中产成品存货同⽐增长19.6%,增幅较2016年上升了27.3个百分点。
2017年造纸和纸制品⾏业主要经济指标详见下表。
2017年,造纸及纸制品⾏业经济指标的⼤幅提升,⼀个很重要的因素就是产品售价的提⾼,2017年4⽉-10⽉,涨幅格外明显。
2017-2018年中国造纸行业现状及发展前景趋势展望投资策略分析报告
2017-2018年中国造纸行业现状及发展前景趋势展望投资策略分析报告2017年造纸行业分析报告2017年7月出版文本目录1、造纸行业基本概念与产业链 (7)1.1、纸的主要定义、分类及基本生产过程 (7)1.1.1 纸与纸板 (7)1.1.2 纸品分类与用途 (9)1.1.3 纸的生产工艺 (16)1.2.1 文化纸和白卡纸的主要原材料--木浆 (17)1.2.2 箱板瓦楞纸和新闻纸原材料—废纸 (23)1.2.3 造纸设备以进口为主 (29)1.3 纸品行业下游—文教印刷和生产包装需求 (33)1.3.1 下游行业需求分类 (33)1.3.2 印刷行业:长期受制于脱媒 (34)1.3.3 包装行业:出口增速回暖叠加电商大发展 (35)1.3.4 生活用纸:直接消费品 (38)2、行业发展政策—环保收紧利好行业大企业 (41)2.1.1 全行业排污量逐年递减,“一证式”提高排污监控力 (43)2.1.2 以污染物排放总量控制的方式制约企业扩张产能 (44)2.1.3 许可证制度向大企业倾斜,大型生产设备优势明显 (45)2.2 自备电厂审批趋严 (47)2.3进口废纸额度限制 (50)3、行业供需分析—纸价持续景气 (52)3.1文化纸 (53)3.1.1 新闻纸 (53)3.1.2 非涂布文化用纸 (54)3.1.3 涂布文化用纸 (55)3.2 包装用纸 (56)3.2.1 白卡纸 (56)3.2.2 箱板纸和瓦楞原纸 (59)3.3生活用纸 (60)3.3.1 生活用纸供需分析 (60)3.3.2 生活用纸行业格局 (63)3.3.3 生活用纸销售渠道 (65)4、纸品成本拆分 (67)4.1铜版纸 (67)4.2白卡纸 (68)4.3 箱板纸 (68)4.4文化纸 (69)4.5活用纸 (69)4.6企业间的共性与差异、折旧差异 (70)5、历史上 7 次行情的分析、成因及共性 (70) 图表目录图 1:纸张图片 (8)图 2:纸板图片 (9)图 3:纸种的分类和用途 (10)图 4:新闻纸图片 (10)图 5:双胶纸图片 (11)图 6:书写纸图片 (12)图 7:轻型纸图片 (12)图 8:铜版纸图片 (13)图 9:白卡纸和白纸板的区别 (14)图 10:瓦楞纸的图片 (14)图 11:箱板纸的图片 (15)图 12:牛皮纸的图片 (15)图 13:卫生用纸的图片 (16)图 14:纸尿裤和卫生巾的图片 (16)图 15:造纸机的工作原理 (17)图 16:全球纸浆产量分布(按大洲) (18)图 17:全球纸浆产品类别分布 (19)图 18:阔叶木化学浆及针叶木化学浆价格 (20)图 19:木浆价格周期 (21)图 20:2005-2016 年我国废纸进口数量 (25)图 21:美废进口量 2012 年见顶 (26)图 22:欧废进口量 2009 年见顶 (26)图 23:日废进口量 2009 年见顶 (27)图 24:2014 年美国、欧盟、日本占中国废纸进口比例 (27)图 25:2016 年以来国废市场价 (28)图 26:2016 年以来美废 8 号和 11 号期货报价 (29)图27:维美德(Valmet)2014-2016 年总订单金额及总销售额(30)图28:维美德(Valmet)2014-2016 年造纸机械订单金、销售额 (31)图29:福伊特(VOITH)2014-2016 年总订单金额及总销售额(32)图30:福伊特(VOITH)2014-2016 年造纸机械订单金、销售额 (32)图 31:文化用纸的下游需求 (33)图 32:包装用纸的下游需求 (33)图 33:生活用纸的下游需求 (34)图 34:印刷业主营业务收入及累计同比 (34)图 35:社会消费品零售总额及累计同比 (35)图 36:出口总额及累计同比 (36)图 37:快递业务单量及累计同比 (37)图 38:卫生用纸生产量及消费量 (38)图 39:卫生用纸各品类占比 (39)图 40:婴儿纸尿裤消费量及同比 (40)图 41:成人纸尿裤消费额及同比 (40)图 42:卫生巾消费量及同比 (41)图 43:排污限额的三个影响因素相互制约 (45)图 44:锅炉废气基准烟气量取值表 (45)图 45:锅炉废气基准烟气量取值表 (46)图 46:能源动力在各纸种成本结构中均较为重要 (47)图 47:各省份煤电规划建设风险预警 (48)图 48:自备电厂审批流程复杂,获批难度很大 (49)图 49:2016 年前八大纸企审批进口废纸量占比集中 (51) 图 50:2016 年以来各纸种价格大幅上涨 (52)图 51:近年新闻纸产销量数据 (54)图 52:近年非涂布文化用纸产销量数据 (55)图 53:近年铜版纸产销量数据 (56)图 54:近期白卡纸出厂平均价(元/吨) (57)图 55:国内白卡纸市场占有率对比 (58)图 56:近年白纸板产销量数据 (59)图 57:近年箱板瓦楞纸产销量数据 (60)图 58:近年生活用纸产销量及累计同比 (60)图 59:15 年主要生活用纸企业新增和延后产能放缓 (62) 图 60:16 年新增现代化产能较多 (62)图 61:生活用纸人均年消费 (63)图 62:大小企业各半壁江山 (63)图 63:高档产品市场份额更为集中 (64)图 64:生活用纸四巨头主要品牌 (65)图 65:生活用纸销售渠道 (66)图 66:不同产品的渠道差别 (67)图 67:造纸行业从 06 年起 7 次行情 (71)图 68:企业数量 15 年开始逐渐下滑 (73)图 69:造纸固定资产已经启动负增长 (73)图 70:大型企业产能扩张已经停滞 (73)图 71:国内白卡纸市场占有率对比 (74)图72:三次历史因供需变化而相似行情的逻辑链条有不同之处(75)表 1:全球纸浆产量分布(按大洲) (18)表 2:全球纸浆产量分布(按国家) (18)表 3:全球木浆按品种和国别分布 (21)表 4:2016-2020 年新投放纸浆情况 (22)表 5:我国废纸回收率不断上升 (23)表 6:国内历年废纸浆消费量及进口量 (24)表 7:电商纸包装市场测算 (38)表 8:“十三五”节能环保产业发展规划节能减排目标 (42)表 9:我国允许进口的废纸种类 (50)表 10:公路治超新规实施后,运量下降运输成本提高 (52)表 11:目前国内白卡纸的产能 (56)表12:中国生活用纸供需平衡表,14 年是过剩开始缩减的一年(61)表 13:铜版纸成本结构测算 (67)表 14:白卡纸成本结构测算 (68)表 15:箱板纸成本结构测算 (68)表 16:双胶纸成本结构测算 (69)表 17:生活用纸成本结构测算 (69)表 18:造纸行业历史上 6 次行情 (71)报告正文1、造纸行业基本概念与产业链纸制品按照用途分为文化纸、包装纸、生活用纸和特种纸四大类。
2017年造纸网行业分析报告
2017年造纸网行业分析报告2017年9月目录一、行业管理 (4)1、行业主管部门和监管体制 (4)(1)行业主管部门 (4)(2)行业协会 (4)2、行业主要法律法规及产业政策 (5)二、行业发展概况 (7)1、行业发展历程 (7)2、行业主要产品分类 (8)3、主要产品主要性能指标 (8)4、行业发展前景 (9)三、行业市场需求 (10)1、规模总量 (11)2、纸浆结构 (11)3、产品结构 (12)四、行业竞争格局 (12)1、奥伯尼国际(Albany International) (13)2、福伊特(Voith GmbH) (13)3、海克-王纳(Huyck-Wangner) (13)4、阿斯顿强生(Asten Johnson) (13)5、维美德(Valmet) (13)6、金呢股份 (14)五、行业风险特征 (14)1、行业竞争情况 (14)2、下游造纸行业情况 (14)造纸网是造纸机上纸幅成形和脱水的最为重要的媒介物,对成纸质量起着关键作用,是造纸工业领域用于造纸脱水的易消耗器材。
对于成形网来说,首先,其运行圈路图中各支撑导辊对成形网存在牵引磨损和滞后磨损;其次,圈路图中各脱水面板和真空箱面板对成形网存在磨损,特别是真空箱面板,在高真空抽吸力的作用下,其对成形网的磨损明显加剧;同时,造纸过程中添加的填料多为颗粒状,其透过成形网后部分留存在成形网和脱水面板之间,加剧成形网的磨损。
对于干燥网来说,其寿命主要取决于干燥部高温高湿环境对干燥网的水解作用的影响大小。
成形网是一种以造纸网用单丝结合其它单丝为原料,通过特殊的编织纹理和工艺,经整经、织造、定型、裁剪、插接和其它工序加工而成的无端环形织物,是造纸企业必不可少的脱水器材,应用于造纸机的湿部,以一定的速度环形运行,纸浆通过流浆箱均匀喷射到成形网上,通过成形网的运行经过胸辊、成形板、刮水板、低真空吸水箱、高真空吸水箱、伏辊等脱水元件,把浆料中的水分脱除,将纤维和填料保留在成形网上形成湿纸页并传送至压榨部。
中国造纸工业2017年产销形势分析
1 生产完成情况据国家统计局快报统计数据,截至2017年9月底,制浆造纸及纸制品业企业数量6636家,比上年同期减少41家。
其中:纸浆制造业46家,比上年同期减少6家;造纸业2721家,比上年同期减少9家;纸制品制造业3869家,比上年同期减少26家。
2017年1—9月累计生产量:纸及纸板9559.36万t,较上年同期增加541.46万t,同比增长6.0%。
纸浆1254.12万t,较上年同期增加94.29万t,同比增长8.13%。
纸制品5403.98万t,较上年同期增加147.76万t,同比增长2.81%;其中:纸箱累计生产量2958.85万t,较上年同期增加14.48万t,同比增长0.49%。
2 主要经济指标完成情况据国家统计局统计数据,2017年1—9月规模以上制浆造纸及纸制品业企业主要经济指标完成情况如下。
(1)主营业务收入全行业累计完成1.1767万亿元,同比增长14.28%。
其中:纸浆制造业累计完成99.99亿元,同比增长2.4%;造纸业累计完成7137.40亿元,同比增长15.95%;纸制品制造业累计完成4529.62亿元,同比增长12.01%。
(2)利润总额全行业累计完成739.31亿元,同比增长41.06%。
其中:纸浆制造业累计完成2.76亿元,同比增长208.64%;造纸业累计完成478.25亿元,同比增长72.37%;纸制品制造业累计完成258.30亿元,同比增长3.65%。
根据统计快报数据分析,2017年1—9月制浆造纸及纸制品全行业生产情况整体基本稳定,经济指标完成情况明显好于上年,利润大幅提升,尤其是造纸业利润增长高达72.37%。
3 商品纸浆和废纸的进口情况3.1 商品纸浆进口情况分析2017年1—9月累计进口各中国造纸工业2017年产销形势分析赵 伟文赵 伟中国造纸协会理事长2017年1—9月累计生产量:纸及纸板9559.36万t,较上年同期增加541.46万t,同比增长6.0%。
2017年造纸行业市场调研分析报告
2017年造纸行业市场调研分析报告目录一、包装纸用途广泛,行业向高端化迈进 (6)二、行业经历去产能阵痛,产能集中稳固龙头纸企地位 (8)(一)造纸行业亟待转型升级,落后产能淘汰完成情况超预期 (8)(二)环保政策层层加码,倒逼企业加快转型步伐 (17)三、箱板纸、瓦楞纸和白板纸行业集中度有待提升 (19)(一)废纸为箱板纸、瓦楞纸和白板纸的生产原料,价格持续上涨 (19)(二)瓦楞纸、箱板纸和白板纸市场集中度较低,价格持续走高 (26)(三)下游行业成长带动瓦楞纸箱未来需求上升 (34)四、白卡纸行业有望受益于成本下降与消费升级 (40)(一)全球纸浆产能大增,原材料价格走低利好纸企盈利能力提升 (40)(二)白卡纸行业集中度仍存提升空间 (42)(三)白卡纸下游消费市场规模较大 (43)五、风险提示 (45)图目录图 1:包装纸产业链示意图 (7)图 2:造纸行业整体资产负债率较高 (9)图 3:2016年造纸企业亏损数量(家)与比例较高 (9)图 4:造纸行业总资产周转率 (10)图 5:2016 年造纸行业销售净利率上升(%) (11)图 6:箱板纸开工率逐年上涨 (12)图 7:2016 年瓦楞纸开工率有所下降 (13)图 8:白卡纸开工率逐年下降 (14)图 9:白板纸开工率有所下降 (14)图 10:“十二五”期间造纸业超额完成落后产能淘汰任务(万吨) (15)图 11:2013 年后造纸企业数量逐年下跌(家) (18)图 12:美国是我国最大的废纸进口来源国(2015 年) (20)图 13:中国废纸回收率仍处于较低水平(2015 年) (20)图 14:外废价格稳步上行(美元/吨) (21)图 15:中国废纸价格近期持续上涨(元/吨) (22)图 16:废纸进口数量(万吨)持续下滑 (23)图 17:国产废纸回收量与回收率稳步提升 (23)图 18:废旧黄纸板库存天数回落(天) (25)图 19:瓦楞纸月度库存量回落(千吨) (25)图 20:规模以上箱板纸企CR4行业集中度达44.11% (27)图 21:规模以上瓦楞纸企 CR4 行业集中度 21.34% (27)图 22:规模以上白板纸企 CR4 行业集中度 39.47% (27)图 23:箱板纸价格和库存量成反向变动 (29)图 24:瓦楞纸价格和库存量成反向变动 (29)图 25:白板纸价格和库存呈反向关系 (30)图 26:包装用纸供需有所上升(万吨) (31)图 27:白板纸市场供过于求(万吨) (32)图 28:箱板纸供给略低于需求(万吨) (33)图 29:瓦楞原纸供需基本持平(万吨) (33)图 30:瓦楞纸箱包装下游需求集中于食品饮料、日化用品领域(2016 年) (34)图 31:软饮料产量增速放缓 (35)图 32:日用品零售额依然保持 10%以上增长 (35)图 33:食品制造主营业务收入小幅上 (36)图 34:计算机、通信行业主营收入平稳增长(亿元) (37)图 35:家电行业市场规模(万台) (37)图 36:我国网络购物市场规模持续提升 (38)图 37:规模以上快递业务收入快速增长 (39)图 38:世界纸浆产量分布具有明显地域性 (40)图 39:规模以上白卡纸企 CR4 行业集中度 61.76% (42)图 40:白卡纸价格和库存呈反向关系 (43)图 41:2001 年以来药品产量(万吨)CAGR=12.27% (43)图 42:卷烟产量(万亿只)2002 年以来 CAGR=1.84% (44)图 43:限额以上化妆品零售额持续增长 (45)表目录表 1:包装纸主要纸种基本情况 (6)表 2:白板纸的主要构成 (7)表 3:包装纸最新产能情况 (16)表 4:我国环保政策密集出台倒逼造纸业企业整合 (17)表 5:包装用纸生产成本构成 (19)表 6:全球纸浆产能稳定增长,浆价上涨预期较低 (41)一、包装纸用途广泛,行业向高端化迈进包装用纸指用于包装目的的一类纸的统称,一般用于下游家电、日化、食品饮料、卷烟等行业产品的外包装。