
借款人人身意外伤害保险A款(2013版)条款
中国太平洋财产保险股份有限公司借款人人身意外伤害保险A款(2013版)条款第一部分基本条款第一条保险合同构成本保险合同由保险条款、投保单、保险单、保险凭证以及批单等组成。
凡涉及本保险合同的约定,均应采用书面形式。
第二条被保险人和投保人一、被保险人除另有约定外,年龄在18周岁(含)至65周岁(含),身体健康、能正常工作或正常生活,具备贷款条件并向银行或其他合法机构申请并获得贷款的自然人,可作为本保险合同的被保险人。
二、投保人投保人应为具有完全民事行为能力的被保险人本人、对被保险人有保险利益的其他人。
第三条受益人一、第一受益人本保险合同身故保险金、残疾保险金的第一受益人为保险单载明的贷款银行或其他贷款机构,其受益额度为索赔当时被保险人依借款合同的约定仍未偿还的贷款本息总额,第一受益人的受益额度在任何情况下不超过保险单所载的该被保险人意外伤害保险金额。
二、第二受益人如身故保险金或残疾保险金超过第一受益人的受益额度,保险人将剩余部分的保险金给付第二受益人。
本保险合同的第二受益人包括:(一)身故保险金第二受益人订立本保险合同时,被保险人或投保人可指定一人或数人为身故保险金第二受益人。
身故保险金第二受益人为数人时,应确定其受益顺序和受益份额;未确定受益份额的,各身故保险金第二受益人按照相等份额享有受益权。
被保险人死亡后,有下列情形之一的,剩余部分的保险金作为被保险人的遗产,由保险人依照《中华人民共和国继承法》的规定履行给付保险金的义务:1、没有指定第二受益人,或者第二受益人指定不明无法确定的;2、第二受益人先于被保险人死亡,没有其他第二受益人的;3、第二受益人依法丧失受益权或者放弃受益权,没有其他第二受益人的。
第二受益人与被保险人在同一事件中死亡,且不能确定死亡先后顺序的,推定第二受益人死亡在先。
受益人故意造成被保险人死亡或者伤残的,或者故意杀害被保险人未遂的,该受益人丧失受益权。
被保险人或投保人可以变更身故保险金第二受益人,但需书面通知保险人,由保险人在本保险合同上批注。
对因身故保险金第二受益人变更发生的法律纠纷,保险人不承担任何责任。
投保人指定或变更身故保险金第二受益人的,应经被保险人书面同意。
(二)残疾保险金第二受益人除另有约定外,残疾保险金的第二受益人为被保险人本人。
第四条如实告知订立保险合同,保险人就保险标的或者被保险人的有关情况提出询问的,投保人应当如实告知。
投保人故意或者因重大过失未履行前款规定的义务,足以影响保险人决定是否同意承保或者提高保险费率的,保险人有权解除本保险合同。
投保人故意不履行如实告知义务的,保险人对于合同解除前发生的保险事故,不承担给付保险金责任,并不退还保险费。
投保人因重大过失未履行如实告知义务,对保险事故的发生有严重影响的,保险人对于合同解除前发生的保险事故,不承担给付保险金责任,但应当退还保险费。
保险人依据本条所述取得的保险合同解除权,自保险人知道有解除事由之日起,超过三十日不行使而消灭。
保险人在合同订立时已经知道投保人未如实告知的情况的,不得解除合同;发生保险事故的,保险人应当承担给付保险金责任。
第五条年龄计算与错误处理一、被保险人的年龄以周岁计算。
二、投保人在申请投保时,应将被保险人的真实年龄在投保单上填明。
投保人申报的被保险人年龄不真实,并且其真实年龄不符合本保险合同约定年龄限制的,保险人可以解除本保险合同,并向投保人退还未满期净保险费。
第六条合同变更一、在本保险合同有效期内,经投保人和保险人协商,可以变更本保险合同的有关内容。
变更时应当由保险人在保险单或者其他保险凭证上予以批注或附贴批单,或由投保人和保险人订立变更的书面协议。
二、投保人住所或通讯地址变更时,应及时以书面形式通知保险人。
投保人未通知的,保险人按本保险合同所载的最后住所或通讯地址发送的有关通知,均视为已发送给投保人。
第七条合同解除与终止在本保险合同成立后,投保人可以书面形式通知保险人解除合同,但保险人已根据本保险合同约定给付保险金的除外。
投保人解除本保险合同时,应提供下列证明文件和资料:(一)保险合同解除申请书;(二)保险单原件;(三)保险费交付凭证;(四)投保人身份证明或投保单位证明;(五)第一受益人同意解除合同的书面证明或借款人已提前还清贷款的书面证明。
投保人要求解除本保险合同,自保险人接到保险合同解除申请书之时起,本保险合同的效力终止。
保险人收到上述证明文件和资料之日起30日内退还保险单的未满期净保险费。
第八条争议处理一、因履行本保险合同发生的争议,由当事人协商解决。
协商不成的,提交保险单载明的仲裁机构仲裁;保险单未载明仲裁机构且争议发生后未达成仲裁协议的,依法向中华人民共和国(不含港、澳、台地区,下同)法院起诉。
二、与本保险合同有关的以及履行本保险合同产生的一切争议处理适用中华人民共和国法律。
三、保险金申请人向保险人请求给付保险金的诉讼时效期间为二年,自其知道或者应当知道保险事故发生之日起计算。
第二部分保险责任和责任免除第九条保险责任本保险合同按保障内容的不同,分为基本保障、综合保障。
基本保障为必选,综合保障为可选,只有在投保人选择综合保障时,保险责任才扩展至残疾保险金给付责任。
保险责任以保险单中载明的投保人所选的保障为准,下列任何保障如未在保险单中载明,保险人均不承担保险责任。
一、基本保障(一)在本保险合同的保险期间内,被保险人遭受意外伤害并自意外伤害发生之日起180日内以该次意外伤害为直接原因身故或造成本保险合同所附《人身保险全残程度表》所列全残程度之一者,保险人按保险单所载该被保险人意外伤害保险金额给付身故保险金或全残保险金。
保险人对被保险人的保险责任终止。
被保险人因遭受意外伤害事故且自该事故发生日起下落不明,后经中华人民共和国法院宣告死亡的,保险人按保险金额给付身故保险金。
但若被保险人被宣告死亡后生还的,保险金申请人应于知道或应当知道被保险人生还后30日内退还保险人给付的身故保险金。
被保险人身故或被宣告死亡前保险人已给付本保险合同综合保障约定的残疾保险金的,身故保险金应扣除已给付的保险金。
本保险合同所称意外伤害,指以外来的、突发的、非本意的和非疾病的客观事件为直接且单独的原因致使身体受到的伤害。
(二)全残的鉴定应在被保险人治疗结束之后进行。
如果自被保险人遭受意外伤害之日起180日时治疗仍未结束,按第180日的身体情况进行鉴定。
二、综合保障综合保障的保险责任由基本保障加下列保险责任组成,如综合保障与基本保障相抵触,以综合保障的约定为准:在本保险合同的保险期间内,被保险人遭受意外伤害并自意外伤害发生之日起180日内以该次意外伤害为直接原因致本保险合同所附《人身保险伤残评定标准》(中保协发〔2013〕88号)所列残疾之一的,保险人按本保险合同所载的该被保险人意外伤害保险金额及该项残疾所对应的给付比例给付残疾保险金。
如自意外伤害发生之日起第180日时治疗仍未结束,按第180日的身体情况进行鉴定,并据此给付残疾保险金。
如被保险人的残疾程度不在所附《人身保险伤残评定标准》之列,保险人不承担给付残疾保险金责任。
当同一保险事故造成两处或两处以上伤残时,应首先对各处伤残程度分别进行评定,如果几处伤残等级不同,以最重的伤残等级作为最终的评定结论;如果两处或两处以上伤残等级相同,伤残等级在原评定基础上最多晋升一级,最高晋升至第一级。
同一部位和性质的伤残,不应采用该标准条文两条以上或者同一条文两次以上进行评定。
对于不同保险事故造成的伤残,本次保险事故导致的伤残合并前次伤残可领较严重等级伤残保险金者,按较严重等级标准给付,但前次已给付的伤残保险金(投保前已患或因责任免除事项所致附件所列的伤残视为已给付伤残保险金)应予以扣除。
三、保险人对被保险人所负身故保险金、残疾保险金给付责任以保险单所载被保险人的意外伤害保险金额为限,一次或累计给付的保险金达到意外伤害保险金额时,保险人对被保险人的保险责任终止。
第十条责任免除一、因下列原因之一,直接或间接造成被保险人身故、残疾的,保险人不负任何给付保险金责任:(一)投保人对被保险人的故意杀害或伤害;(二)被保险人自致伤害或自杀,但被保险人自杀时为无民事行为能力人的除外;(三)因被保险人挑衅或故意行为而导致的打斗、被袭击或被谋杀;(四)被保险人违法、犯罪或者抗拒依法采取的刑事强制措施;(五)被保险人因疾病导致的伤害,包括但不限于猝死、食物中毒、高原反应、中暑、病毒和细菌感染(意外伤害导致的伤口感染不在此限);(六)被保险人因妊娠、流产、分娩导致的伤害,但意外伤害所致的流产或分娩不在此限;(七)被保险人因药物过敏、整容手术、内外科手术或其他医疗行为导致的伤害;(八)被保险人未遵医嘱私自服用、涂用、注射药物;(九)被保险人因意外伤害、自然灾害事故以外的原因失踪而被法院宣告死亡的;(十)被保险人从事高风险运动、参加任何职业或半职业体育运动期间;(十一)任何生物、化学、原子能武器,原子能或核能装置所造成的爆炸、灼伤、污染或辐射;(十二)恐怖袭击。
二、下列任一情形下,保险人对被保险人身故、残疾不负任何给付保险金责任:(一)被保险人精神失常或精神错乱期间;(二)战争、军事行动、暴动或武装叛乱期间;(三)被保险人醉酒或受毒品、管制药物的影响期间;(四)被保险人酒后驾车、无有效驾驶证驾驶或驾驶无有效行驶证的机动车期间。
第三部分保险期间、保险金额和保险费第十一条保险期间除另有约定外,本保险合同的保险期间为被保险人与保险单载明的贷款银行或其他贷款机构签订的借款合同约定的借款期限,但最长以五年为限。
第十二条保险金额和保险费一、本保险合同保险金额由投保人与保险人在投保时约定。
二、本保险合同分基本保障和综合保障两档收费。
除另有约定外,投保人应当根据所选保障类型在本保险合同成立时一次性交付保险费。
投保人未按本款约定交付保险费的,本保险合同不生效,保险人不承担保险责任。
第四部分保险金的申请和给付第十三条保险事故通知投保人、被保险人或者保险金受益人知道保险事故发生后,应当及时通知保险人。
故意或者因重大过失未及时通知,致使保险事故的性质、原因、损失程度等难以确定的,保险人对无法确定的部分,不承担给付保险金责任,但保险人通过其他途径已经及时知道或者应当及时知道保险事故发生的除外。
上述约定,不包括因不可抗力而导致的迟延。
第十四条保险金的申请保险金申请人向保险人申请给付保险金时,应提交以下材料。
保险金申请人因特殊原因不能提供以下材料的,应提供其他合法有效的材料。
保险金申请人未能提供有关材料,导致保险人无法核实该申请的真实性的,保险人对无法核实部分不承担给付保险金的责任。
一、身故保险金申请(一)保险金给付申请书;(二)保险单原件及借款合同;(三)被保险人还贷记录或证明;(四)保险金申请人的身份证明;(五)公安部门出具的被保险人户籍注销证明、中华人民共和国境内二级以上(含二级)或保险人认可的医疗机构出具的被保险人身故证明书。
2013人身意外伤害综合保险合同条款
2013人身意外伤害综合保险合同条款
《2013人身意外伤害综合保险合同条款》一文发表于2013年04月13日,欢迎您访问店铺的合同范本频道,小编为您准备了大量的合同范本内容,如您所感兴趣的人身意外伤害保险人身意外伤害险人身意外伤害的内容,以及《2013人身意外伤害综合保险合同条款》等范文作为参考,希望本文能对您有所帮助。
保险合同的构成
第一条本保险合同由保险条款、投保单、保险单、批单和特别约定组成。
凡涉及本保险合同的约定,均应采用书面形式。
投保范围
第二条年龄在16周岁至65周岁,身体健康,能正常学习、生活、工作或劳动的自然人,可作为本保险合同的被保险人。
借款人意外伤害保险条款
阳光财产保险股份有限公司借款人意外伤害保险A款条款(2010版)总则第一条本保险合同由保险单或其他保险凭证及所附条款、投保单、与本保险合同有关的投保文件、声明、批注、附贴批单、其他书面协议构成。
第二条凡年满16周岁(含)至65周岁(含)之间,身体健康,具备贷款条件并向金融机构申请贷款的自然人或法人的管理人员可作为本保险合同的被保险人。
第三条具有完全民事行为能力的被保险人本人,或者年满18周岁,具有完全民事行为能力,对被保险人具有保险利益的自然人或法人均可作为投保人。
第四条本保险合同的受益人包括:(一)身故保险金受益人订立本保险合同时,被保险人或投保人可指定一人或数人为身故保险金受益人。
身故保险金受益人为数人时,应确定其受益顺序和受益份额;未确定受益份额的,各身故保险金受益人按照相等份额享有受益权。
投保人指定受益人时须经被保险人同意。
被保险人死亡后,有下列情形之一的,保险金作为被保险人的遗产,由保险人依照《中华人民共和国继承法》的规定履行给付保险金的义务:1、没有指定受益人,或者受益人指定不明无法确定的;2、受益人先于被保险人死亡,没有其他受益人的;3、受益人依法丧失受益权或者放弃受益权,没有其他受益人的。
受益人与被保险人在同一事件中死亡,且不能确定死亡先后顺序的,推定受益人死亡在先。
被保险人或投保人可以变更身故保险金受益人,但需书面通知保险人,由保险人在本保险合同上批注。
对因身故保险金受益人变更发生的法律纠纷,保险人不承担任何责任。
投保人指定或变更身故保险金受益人的,应经被保险人书面同意。
被保险人为无民事行为能力人或限制民事行为能力人的,应由其监护人指定或变更身故保险金受益人。
(二)残疾或烧伤保险金受益人除另有约定外,本保险合同的残疾或烧伤保险金的受益人为被保险人本人。
保险责任第五条本保险合同的保险责任分为基本部分和可选部分。
可选部分是在投保人已选择基本部分的前提下可以选择投保的部分,若可选部分未在保险单上载明或批注,可选部分不产生任何效力。
P1125 平安短期意外伤害保险(2013版)条款

平安短期意外伤害保险(2013版)条款(平保养发[2013]204号,2013年11月呈报中国保监会备案)提示:条款正文中加粗显示的文字内容为免除本公司保险责任的条款,请注意仔细阅读。
第一条 保险合同构成本保险合同(以下简称“本合同”)由保险单或其它保险凭证及所附条款、投保单等与本合同有关的投保文件、合法有效的声明、批注、批单、其它书面协议构成。
第二条 保险合同成立与生效投保人提出保险申请、本公司同意承保,本合同成立。
本合同自本公司同意承保、收取保险费并签发保险单开始生效,具体生效日以保险单所载的日期为准。
第三条 投保对象凡符合本公司承保条件者均可投保本保险,本人投保后可选择为其配偶与子女投保本保险。
第四条 保险责任在本合同有效期内,本公司承担下列保险责任:(一)意外身故保险金被保险人因遭受意外事故,并自事故发生之日起180日内因该事故身故的,本公司按其意外伤害保险金额给付意外身故保险金,对被保险人的保险责任终止。
(二)意外伤残保险金被保险人因遭受意外事故,并自事故发生之日起180日内因该事故造成本合同所附《人身保险伤残评定标准》所列伤残项目的,本公司依照该标准规定的评定原则对伤残项目进行评定,并按评定结果所对应该标准规定的给付比例乘以其意外伤害保险金额给付意外伤残保险金。
如治疗仍未结束的,按事故发生之日起第180日的身体情况进行伤残鉴定,并据此给付意外伤残保险金。
被保险人该次意外事故导致的伤残合并前次伤残可领较严重项目意外伤残保险金的,按较严重项目标准给付,但前次已给付的意外伤残保险金(投保前已有或因责任免除事项所致《人身保险伤残评定标准》所列伤残的,视为已给付意外伤残保险金)应予以扣除。
被保险人的意外身故保险金及意外伤残保险金的累计给付金额以被保险人的意外伤害保险金额为限,累计给付金额达到其意外伤害保险金额时,对被保险人的保险责任终止。
第五条 责任免除因下列情形之一导致被保险人身故或伤残的,本公司不承担给付保险金的责任:(一)投保人对被保险人的故意杀害、故意伤害;(二)被保险人故意自伤、故意犯罪或者抗拒依法采取的刑事强制措施或自杀,但被保险人自杀时为无民事行为能力人的除外;请扫描以查询验证条款 平安养老[2013]意外伤害保险010号(三)被保险人殴斗、醉酒,主动吸食或注射毒品;(四)被保险人酒后驾驶、无合法有效驾驶证驾驶,或驾驶无有效行驶证的机动车;(五)战争、军事冲突、暴乱或武装叛乱;(六)核爆炸、核辐射或核污染;(七)被保险人因妊娠(含宫外孕)、流产、分娩(含剖宫产)导致的伤害;(八)被保险人因医疗事故、药物过敏或精神和行为障碍(依照世界卫生组织《疾病和有关健康问题的国际统计分类(ICD-10)》确定)导致的伤害;(九)被保险人未遵医嘱,私自使用药物,但按使用说明的规定使用非处方药不在此限;(十)猝死、细菌或病毒感染(因意外伤害导致的伤口发生感染者除外);(十一)被保险人从事潜水、跳伞、攀岩、蹦极、驾驶滑翔机或滑翔伞、探险、摔跤、武术比赛、特技表演、赛马、赛车等高风险运动。
意健险核保规则及初审要点概要
财产责任险部
三、意外险
(六)特定职业类意外伤害保险 1、条款适用: ※金融职员人身意外伤害保险条款 ※新闻记者执法人员团体意外伤害保险条款 ※煤炭行业井下作业员工团体人身意外伤害保险条款 ※经营管理人员人身意外伤害综合保险条款 2、投保人群: 被保险人人数应占其单位在职人员人数的75%以上且不少于5人。 3、保险期限不超过一年
财产责任险部
三、意外险
3、保险金额:一般情况,每一被保险人保额不超过15万 4、附加险:详见《主附条款配对规则》
财产责任险部
三、意外险
(四)学生幼儿意外伤害综合保险 1、投保人: 被保险人为未成年人的,投保人应为其监护人; 征得被保险人或其监护人同意后,可由学校或幼儿园作为投保人 统一投保; 被保险人年龄最高不超过65周岁。 2、保险金额:未成年人意外身故保额不超过5万元
3、限制承保规则 (1)已患有下述易导致或潜在导致身故的疾病人员不得承保:恶性 肿瘤、白血病、再生障碍性贫血、高血压(大于150/95mmHg )、脑血管瘤、尿毒症、心或肺功能不全三级(含)以上、肝硬 化、主动脉瘤、重症胰腺炎、严重心律失常、尘肺Ⅲ期、高位截 瘫、重症肌无力、投保前半年内患有心肌梗死和脑中风、艾滋病 或血清HIV-Ab阳性。 (2)特约注明“被保险人在保险合同生效日前已患有的疾病(包括 但不限于在投保时未如实告知的疾病、症状或先天性、遗传性疾 病及其并发症)在保险期限导致的罹患疾病或疾病身故不属于保 险责任。” 4、谨慎承保,逐单上报
财产责任险部
一、意外险一般核保规则
(6)残疾人员的保险金额要求规定:
意外伤害险保额(万)
失明 双眼 单眼 10 不受理 保费20%
意外住院医疗险加费 标准
聋哑
截肢
借款人意外险的课件许甜甜
零成本转移 风险
确保全款准 时收回
银行是第一 受益人
意义功效及需求分析——三方共赢
➢ 为客户提供优质 服务
➢ 成功转移客户发 生意外带来的风险, 帮助完成不良贷款 考核
➢ 实现中收,提升
客户经理收入水平。
➢收获保费规模 ➢ 成功搭建业务平台
商业 银行
保险 公司
借款人
➢ 规避意外对家 庭、企业的打击
➢ 企业经营的带头人, 雇员的负责人
一旦发生意外风险, 对家人及所经营的企 业是个毁灭性打击!
家庭的 责任
雇员的 责任
合作者 的责任
➢ 合约的签订人,合 作协议的履约主体
➢ 借意险是锁定家庭生活品质的必要措施。 ➢ 借意险是维系所经营企业的必要保障。 ➢ 借意险是借款人履行自身责任不可或缺的条件!
意义功效及需求分析——对银行
意外身故保险金
保 险 责 任
意外伤残保险金
被保险人在保险期间遭受意外伤害事故,并自该 意外伤害之日起180天内以该身故为直接且单独原因 导致身故的,给付意外身故保险金,本合同终止。 但若被保险人身故前本合同已有意外伤残保险金给 付,则给付“意外身故保险金”时应扣除已给付的 “意外伤残保险金”。
被保险人在保险期间内因遭受意外伤害事故,并 自该意外伤害事故发生之日起180天内因该事故造成 本合同所附《人身保险伤残评定标准》所列伤残项 目,我们将依照该标准的评定原则对伤残项目进行 评定,并按评定结果所对应标准规则的给付比例乘 以保险金额给付“意外伤残保险金”。
注:意外伤残保险金=保险金额*伤残等级对应的给付比例
受益人
第一受益人: 向被保险人发放借款的金融机构, 其受益份额为依贷款合同约定仍 未偿还的贷款本息,且不超过保 险合同约定的保险金额。
借款人意外险投保单
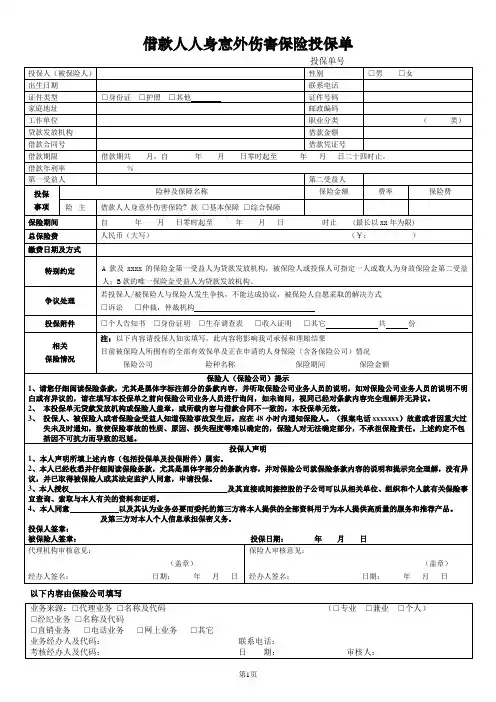
3、本人授权及其直接或间接控股的子公司可以从相关单位、组织和个人就有关保险事宜查询、索取与本人有关的资料和证明。
4、本人同意以及其认为业务必要而委托的第三方将本人提供的全部资料用于为本人提供高质量的服务和推荐产品。
借款人人身意外伤害保险投保单
投保单号
投保人(被保险人)
性别
□男□女
出生日期
联系电话
证件类型
□身份证□护照□其他
证件号码
家庭地址
邮政编码
工作单位
职业分类
( 类)
贷款发放机构
借款金额
借款合同号
借款凭证号
借款期限
借款期共月,自年月日零时起至年月日二十
投保
事项
险种及保障名称
及第三方对本人个人信息承担保密义务。
投保人签章:
被保险人签章:投保日期:年月日
代理机构审核意见:
(盖章)
经办人签名:日期:年月日
保险人审核意见:
(盖章)
经办人签名:日期:年月日
以下内容由保险公司填写
业务来源:□代理业务□名称及代码 (□专业□兼业□个人)
□经纪业务□名称及代码
□直销业务□电话业务□网上业务□其它
保险公司险种名称保险期间保险金额
保险人(保险公司)提示
1、请您仔细阅读保险条款,尤其是黑体字标注部分的条款内容,并听取保险公司业务人员的说明,如对保险公司业务人员的说明不明白或有异议的,请在填写本投保单之前向保险公司业务人员进行询问,如未询问,视同已经对条款内容完全理解并无异议。
借款人A款条款
附件二:中国太平洋人寿保险股份有限公司安贷宝借款人意外伤害保险(A款)条款第一条合同的构成本保险合同(以下简称“本合同”)由保险单和其他保险凭证及所附条款、投保单等与本合同有关的投保文件、合法有效的声明、批注、附贴批单、投保单或保险单等文件上载明的贷款合同及其他有关书面协议构成。
第二条投保范围凡年满18周岁至65周岁,具备贷款条件并向金融机构申请并获得贷款的个人,均可作为本保险的被保险人。
第三条保险责任在本合同保险期间内,本公司对被保险人负以下保险责任:若被保险人在保险期间内遭受意外伤害,自意外伤害发生之日起180日内以该次意外伤害为直接原因身故或全残,本公司按保险单所载保险金额给付身故或全残保险金,本公司对该被保险人的保险责任终止。
第四条责任免除因下列情形之一造成的或在下列期间发生的被保险人的身故或全残,本公司不负给付保险金责任:一、投保人、受益人故意造成被保险人死亡或伤残;二、被保险人醉酒、斗殴、自杀、故意自伤、故意犯罪或拒捕;三、被保险人服用、吸食、注射毒品,滥用政府管制药品,或由于受酒精、毒品、管制药品的影响而发生的意外;四、被保险人未遵医嘱,私自使用药物,但按使用说明的规定使用非处方药不在此限;五、被保险人酒后驾驶、无有效驾驶执照驾驶或者驾驶无有效行驶证的机动、助动交通工具;六、被保险人在诊疗过程中因医疗事故而导致的伤害;七、被保险人因药物过敏、食物中毒、中暑导致的伤害;八、被保险人妊娠(含宫外孕)、流产、堕胎、分娩(含剖腹产)、避孕、节育绝育手术、治疗不孕不育症、人工受孕及由以上情形导致的并发症;九、被保险人患艾滋病(AIDS)或感染艾滋病病毒(HIV呈阳性)期间;十、被保险人精神类疾病患病期间;十一、细菌、病毒等病原微生物及寄生虫感染,但因意外伤害所致的伤口发生感染者不在此限;十二、被保险人从事潜水、滑水、滑雪、风浪板、蹦极、跳伞、水上摩托艇、滑翔翼、拳击、柔道、跆拳道、空手道、武术比赛、摔跤比赛、攀岩运动、探险活动、特技表演、马术、赛马、各种车辆表演、车辆竞赛或训练等高风险运动;十三、因意外事故、自然灾害事故以外的原因失踪而被法院宣告死亡的;十四、战争、军事行动、暴乱、恐怖活动或武装叛乱;十五、核爆炸、核辐射或核污染;十六、发生意外伤害事故时,被保险人所从事的职业或工种已经发生变更,且变更后的职业或工种依照本公司职业分类属于拒保范围的。
光大永明借款人意外伤害保险(A款)产品条款
在某些情况下,我们不承担保险责任 ························································································ 第 八 条 发生保险事故后,您应该及时通知我们 ···················································································· 第 十 条 如何申请给付保险金···················································································································· 第 十 一 条 名词释义 ······································································································································· 第 二 十 四 条
第七条 第八条 第ຫໍສະໝຸດ 条保险责任 .............................................................................................................................................................2 责任免除 .............................................................................................................................................................2 保险金额 .............................................................................................................................................................3
人身保险伤残评定标准2013版
人身保险伤残评定标准(行业标准,中保协发(2013)88号)2013.11.19人身保险伤残评定标准中国保险行业协会、中国法医学会联合发布二零一三年六月八日目录刖言人身保险伤残评定标准(行业标准)1神经系统的结构和精神功能1.1 脑膜的结构损伤1.2 脑的结构损伤,智力功能障碍1.3 意识功能障碍2眼,耳和有关的结构和功能2.1 眼球损伤或视功能障碍2.2 视功能障碍2.3 眼球的晶状体结构损伤2.4 眼睑结构损伤2.5 耳廓结构损伤或听功能障碍2.6 听功能障碍3发声和言语的结构和功能3.1 鼻的结构损伤3.2 口腔的结构损伤3.3 发声和言语的功能障碍4心血管,免疫和呼吸系统的结构和功能4.1 心脏的结构损伤或功能障碍4.2 脾结构损伤4.3 肺的结构损伤4.4 胸廓的结构损伤5消化、代谢和内分泌系统有关的结构和功能5.1 咀嚼和吞咽功能障碍5.2 肠的结构损伤5.3 胃结构损伤5.4 胰结构损伤或代谢功能障碍5.5 肝结构损伤6泌尿和生殖系统有关的结构和功能6.1 泌尿系统的结构损伤6.2 生殖系统的结构损伤7神经肌肉骨骼和运动有关的结构和功能7.1 头颈部的结构损伤7.2 头颈部关节功能障碍7.3 上肢的结构损伤,手功能或关节功能障碍7.4 骨盆部的结构损伤7.5 下肢的结构损伤,足功能或关节功能障碍7.6 四肢的结构损伤,肢体功能或关节功能障碍7.7 脊柱结构损伤和关节活动功能障碍7.8 肌肉力量功能障碍8皮肤和有关的结构和功能8.1 头颈部皮肤结构损伤和修复功能障碍8.2 各部位皮肤结构损伤和修复功能障碍前言根据保险行业业务发展要求,制订本标准。
本标准制定过程中参照世界卫生组织《国际功能、残疾和健康分类》(以下简称“ICF”的理论与方法,建立新的残疾标准的理论架构、术语体系和分类方法。
本标准制定过程中参考了国内重要的伤残评定标准,如《劳动能力鉴定,职工工伤与职业病致残等级》、《道路交通事故受伤人员伤残评定》等,符合国内相关的残疾政策,同时参考了国际上其他国家地区的伤残分级原则和标准。
安心贷人身意外伤害保险(2013版)条款
中国太平洋财产保险股份有限公司安心贷人身意外伤害保险(2013版)条款第一部分基本条款第一条保险合同构成本保险合同由保险条款、投保单、保险单、保险凭证以及批单等组成。
凡涉及本保险合同的约定,均应采用书面形式。
第二条被保险人除另有约定外,年龄在16周岁(含)至70周岁(含),身体健康,具备贷款条件、向银行或其他合法机构申请并获得贷款的自然人或贷款单位的股东、法人代表及高级管理人员,可作为本保险合同的被保险人。
投保时需被保险人书面同意。
第三条受益人一、第一受益人本保险合同身故保险金、全残保险金的第一受益人为保险单载明的贷款银行或其他贷款机构,其受益额度为索赔当时被保险人依借款合同的约定仍未偿还的贷款本息总额,第一受益人的受益额度在任何情况下不超过保险单所载的该被保险人意外伤害保险金额。
二、第二受益人如身故保险金或全残保险金超过第一受益人的受益额度,保险人将剩余部分的保险金给付第二受益人。
本保险合同的第二受益人包括:(一)身故保险金第二受益人订立本保险合同时,被保险人或投保人可指定一人或数人为身故保险金第二受益人。
身故保险金第二受益人为数人时,应确定其受益顺序和受益份额;未确定受益份额的,各身故保险金第二受益人按照相等份额享有受益权。
被保险人死亡后,有下列情形之一的,剩余部分的保险金作为被保险人的遗产,由保险人依照《中华人民共和国继承法》的规定履行给付保险金的义务:1、没有指定第二受益人,或者第二受益人指定不明无法确定的;2、第二受益人先于被保险人死亡,没有其他第二受益人的;3、第二受益人依法丧失受益权或者放弃受益权,没有其他第二受益人的。
第二受益人与被保险人在同一事件中死亡,且不能确定死亡先后顺序的,推定第二受益人死亡在先。
受益人故意造成被保险人死亡或者伤残的,或者故意杀害被保险人未遂的,该受益人丧失受益权。
被保险人或投保人可以变更身故保险金第二受益人,但需书面通知保险人,由保险人在本保险合同上批注。