
中国神华2018年财务指标报告-智泽华
192.56
-26.29
-26.93
2016年 1,106.41 624.59 250.15 -21.81
中国神华2018年总资产周转次数为0.46次,比2017年周转速度加快, 周转天数从824.06天缩短到786.76天。企业在资产规模增长的同时,营业 收入有较大幅度增长,表明企业经营业务有较大幅度的扩张,总资产周转 速度有较大幅度的提高。
0
2018年实现利润为7,006,900万元,与2017年的7,033,300万元相比变 化不大,变化幅度为0.38%。实现利润主要来自于内部经营业务,企业盈利 基础比较可靠。
项目名称
营业收入 营业成本 营业税金及附加 销售费用 管理费用 财务费用
成本构成变动情况表(占营业收入的比例)
2018年
2017年
内部资料,妥善保管
第2页 共4页
中国神华2018年财务指标报告
23,329,600万元,与2017年的13,264,400万元相比有较大增长,增长 75.88%。2018年流动负债为12,338,100万元,与2017年的11,590,500万元 相比有较大增长,增长6.45%。流动资产增长速度快于流动负债的增长速度, 致使流动比率提高。用当期流动资产偿还流动负债,没有困难,流动比率 比较合理。
内部资料,妥善保管
第1页 共4页
中国神华2018年财务指标报告
身经营业务的资产为50,455,500万元,经营资产的收益率为14.50%,而对 外投资的收益率为5.94%。
2018年营业利润为7,314,600万元,与2017年的7,110,200万元相比有 所增长,增长2.87%。以下项目的变动使营业利润增加:营业收入增加 1,535,500万元,公允价值变动收益增加4,100万元,资产减值损失减少 167,700万元,共计增加1,707,300万元;以下项目的变动使营业利润减少: 营业成本增加1,166,000万元,财务费用增加62,900万元,管理费用增加 48,500万元,营业税金及附加增加41,300万元,销售费用增加11,300万元, 共计减少1,330,000万元。增加项与减少项相抵,使营业利润增长377,300 万元。
中国神华2018年净利润为5,404,100万元,与2017年相比变化不大。但 2017年企业净利润比2016年有较大的增长,增长83.00%。表明2018年企业 净利润增速趋缓。
项目名称 存货周转天数 应收账款周转天数 应付账款周转天数 营业周期
营运能力指标表
2018年
2017年
25.02
14.86
66.17
39.88
31.27 21.35 79.55 52.61
2016年
42.51 38.87 103.19 81.38
中国神华2018年营业周期为39.88天,2017年为52.61天,2018年比2017 年缩短12.73天。
3.88 692,200
3.78
72,500
0.27
61,200
0.25
61,000
0.33
1,987,900
7.53 1,939,400
7.80 1,793,200
9.79
408,600
1.55 345,700
1.39 505,900
2.76
二、盈利能力分析
项目名称 营业毛利率 营业利润率 成本费用利润率 总资产报酬率 净资产收益率
0
7,006,900
-0.38 7,033,300
80.82 3,889,600
0
7,314,600
2.87 7,110,200
80.77 3,933,200
0
59,300
-55.11 132,100
337.42
30,200
0
-307,700 -300.13 -76,900
-76.38 -43,600
三、偿债能力分析
项目名称 流动比率 速动比
2017年
1.89
1.81
18.15
0.31
1.14 1.04 21.35 0.34
2016年
1.19 1.07 8.69 0.34
2018年流动比率为1.89,与2017年的1.14相比有较大增长,增长了 0.75。2018年流动比率比2017年提高的主要原因是:2018年流动资产为
中国神华2018年财务指标报告
中国神华2018年财务指标报告
一、实现利润分析
项目名称
营业收入 实现利润 营业利润 投资收益 营业外利润
实现利润增减变化表
2018年
2017年
2016年
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
26,410,100
6.17 24,874,600
35.83 18,312,700
从存货、应收账款、应付账款三者占用资金数量及其周转速度的关系 来看,企业经营活动的资金占用有较大幅度的下降,营运能力明显提高。
五、发展能力分析
内部资料,妥善保管
第3页 共4页
中国神华2018年财务指标报告
从这三年来看,中国神华的营业收入一直保持增长态势,但2018年的 增长速度比上一年有所下降。2018年的营业收入为26,410,100万元,比2017 年增长6.17%,低于2017年35.83%的增长速度。
从盈利情况来看,企业盈利对利息的保障倍数为18.15倍。从实现利润 和利息的关系来看,企业盈利能力较强,利息支付有保证。
四、营运能力分析
项目名称 总资产周转天数 固定资产周转天数 流动资产周转天数 现金周转天数
资产周转速度表
2018年
2017年
786.76
824.06
372.43
452.78
249.41
盈利能力指标表(%)
2018年
2017年
37.31
27.7
36.63
12.85
13.87
38.3 28.58 39.15 12.96 14.33
2016年
35.73 21.48 26.99 7.81
8
中国神华2018年的营业利润率为27.70%,总资产报酬率为12.85%,净 资产收益率为13.87%,成本费用利润率为36.83%。企业实际投入到企业自
2016年
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
26,410,100
100.00 24,874,600
100.00 18,312,700
100.00
15,550,200
58.88 14,384,200
57.83 11,076,900
60.49
1,005,300
3.81 964,000
国新能源2018年财务分析结论报告-智泽华

国新能源2018年财务分析综合报告 内部资料,妥善保管 第 1 页 共 3 页 国新能源2018年财务分析综合报告一、实现利润分析2018年实现利润为16,376.55万元,与2017年的1,355.54万元相比成倍增长,增长11.08倍。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额迅速扩大的同时,营业利润也迅猛增加,经营业务开展得很好。
二、成本费用分析2018年营业成本为921,014.27万元,与2017年的803,688.55万元相比有较大增长,增长14.6%。
2018年销售费用为84,953.6万元,与2017年的78,375.53万元相比有较大增长,增长8.39%。
2018年销售费用增长的同时收入也有较大幅度增长,企业销售活动取得了明显市场效果,销售费用支出合理。
2018年管理费用为32,224.68万元,与2017年的28,148.48万元相比有较大增长,增长14.48%。
2018年管理费用占营业收入的比例为2.89%,与2017年的2.92%相比变化不大。
管理费用与营业收入同步增长,销售利润有较大幅度上升,管理费用支出合理。
2018年财务费用为73,171.66万元,与2017年的55,742.24万元相比有较大增长,增长31.27%。
三、资产结构分析2018年不能为企业创造利润的资产项目占用资金数额较大,企业资产结构不太合理。
从流动资产与收入变化情况来看,流动资产增长快于营业收入增长,资产的盈利能力有所提高,但应收账款增长过快,盈利真实性值得怀疑。
因此与2017年相比,资产结构并没有优化。
四、偿债能力分析从支付能力来看,国新能源2018年的经营活动的正常开展,在一定程度上还要依赖于短期债务融资活动的支持。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析国新能源2018年的营业利润率为1.70%,总资产报酬率为3.28%,净资。
中国神华2018年财务分析详细报告-智泽华
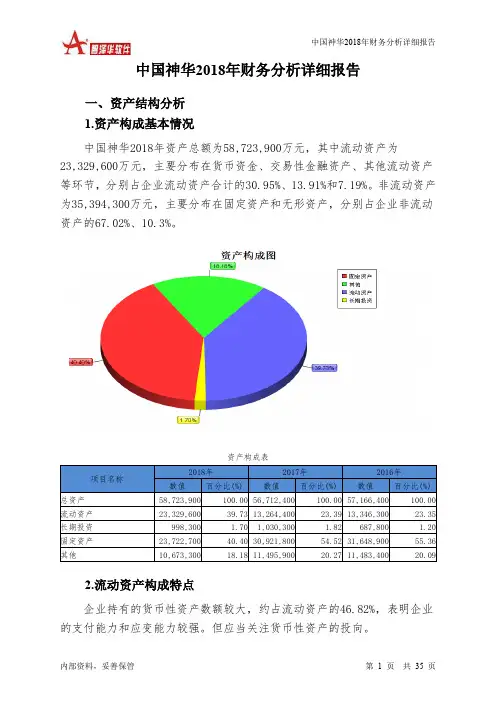
中国神华2018年财务分析详细报告一、资产结构分析1.资产构成基本情况中国神华2018年资产总额为58,723,900万元,其中流动资产为23,329,600万元,主要分布在货币资金、交易性金融资产、其他流动资产等环节,分别占企业流动资产合计的30.95%、13.91%和7.19%。
非流动资产为35,394,300万元,主要分布在固定资产和无形资产,分别占企业非流动资产的67.02%、10.3%。
资产构成表2.流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的46.82%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
流动资产构成表3.资产的增减变化2018年总资产为58,723,900万元,与2017年的56,712,400万元相比有所增长,增长3.55%。
4.资产的增减变化原因以下项目的变动使资产总额增加:交易性金融资产增加3,245,200万元,其他流动资产增加154,900万元,预付款项增加21,600万元,共计增加3,421,700万元;以下项目的变动使资产总额减少:工程物资减少100万元,长期投资减少32,000万元,长期待摊费用减少35,300万元,递延所得税资产减少76,600万元,应收票据减少156,900万元,存货减少168,000万元,无形资产减少179,200万元,在建工程减少246,800万元,其他应收款减少273,600万元,应收账款减少483,100万元,货币资金减少888,500万元,其他非流动资产减少1,300,900万元,固定资产减少7,199,100万元,共计减少11,040,100万元。
增加项与减少项相抵,使资产总额增长7,618,400万元。
5.资产结构的合理性评价从资产各项目与营业收入的比例关系来看,2018年应收账款所占比例基本合理。
存货所占比例基本合理。
6.资产结构的变动情况从流动资产与收入变化情况来看,流动资产增长快于营业收入增长,资产的盈利能力增加。
中煤能源2018年财务分析详细报告-智泽华

中煤能源2018年财务分析详细报告一、资产结构分析1.资产构成基本情况中煤能源2018年资产总额为26,465,846.9万元,其中流动资产为5,544,423.3万元,主要分布在货币资金、其他流动资产、存货等环节,分别占企业流动资产合计的43.04%、24.25%和14.88%。
非流动资产为20,921,423.6万元,主要分布在固定资产和无形资产,分别占企业非流动资产的50.44%、20.34%。
资产构成表2.流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的43.04%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
流动资产构成表3.资产的增减变化2018年总资产为26,465,846.9万元,与2017年的24,883,894.6万元相比有所增长,增长6.36%。
4.资产的增减变化原因以下项目的变动使资产总额增加:固定资产增加1,674,859.4万元,其他流动资产增加973,438万元,货币资金增加513,309.9万元,无形资产增加323,176.6万元,存货增加80,550.2万元,预付款项增加25,926.8万元,其他非流动资产增加21,872.7万元,其他应收款增加18,509.9万元,应收利息增加6,527.2万元,递延所得税资产增加2,496.2万元,应收股利增加799.3万元,共计增加3,641,466.2万元;以下项目的变动使资产总额减少:长期待摊费用减少141.4万元,工程物资减少5,719.5万元,应收账款减少163,557.7万元,长期投资减少249,645.8万元,应收票据减少899,664.4万元,在建工程减少1,298,657.1万元,共计减少2,617,385.9万元。
增加项与减少项相抵,使资产总额增长1,024,080.3万元。
5.资产结构的合理性评价从资产各项目与营业收入的比例关系来看,2018年应收账款所占比例基本合理。
其他应收款所占比例基本合理。
中国神华2018年财务分析结论报告-智泽华

中国神华2018年财务分析综合报告 内部资料,妥善保管 第 1 页 共 3 页 中国神华2018年财务分析综合报告一、实现利润分析2018年实现利润为7,006,900万元,与2017年的7,033,300万元相比变化不大,变化幅度为0.38%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额增长的同时,营业利润也有所增长,企业经营业务在稳步发展。
二、成本费用分析2018年营业成本为15,550,200万元,与2017年的14,384,200万元相比有所增长,增长8.11%。
2018年销售费用为72,500万元,与2017年的61,200万元相比有较大增长,增长18.46%。
2018年在销售费用有较大幅度增长的同时营业收入也有所增长,企业销售活动取得了一些成效,但是销售投入增长明显快于营业收入增长。
2018年管理费用为1,987,900万元,与2017年的1,939,400万元相比有所增长,增长2.5%。
2018年管理费用占营业收入的比例为7.53%,与2017年的7.8%相比变化不大。
企业经营业务的盈利能力有所提高,管理费用支出合理。
2018年财务费用为408,600万元,与2017年的345,700万元相比有较大增长,增长18.19%。
三、资产结构分析从流动资产与收入变化情况来看,流动资产增长快于营业收入增长,资产的盈利能力增加。
因此与2017年相比,资产结构趋于改善。
四、偿债能力分析从支付能力来看,中国神华2018年是有现金支付能力的。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析中国神华2018年的营业利润率为27.70%,总资产报酬率为12.85%,净资产收益率为13.87%,成本费用利润率为36.83%。
企业实际投入到企业自身经营业务的资产为50,455,500万元,经营资产的收益率为14.50%,而对外投资的收益率为5.94%。
从企业内外部资产的盈利情况来看,对外投资的。
神州高铁2018年财务分析结论报告-智泽华
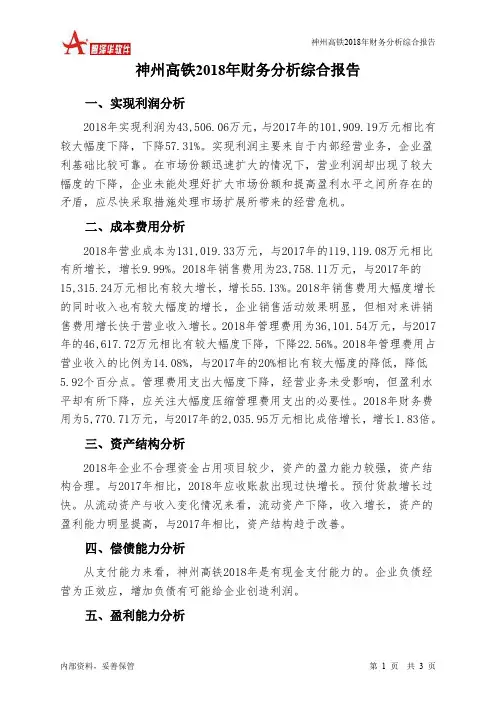
神州高铁2018年财务分析综合报告 内部资料,妥善保管 第 1 页 共 3 页 神州高铁2018年财务分析综合报告一、实现利润分析2018年实现利润为43,506.06万元,与2017年的101,909.19万元相比有较大幅度下降,下降57.31%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额迅速扩大的情况下,营业利润却出现了较大幅度的下降,企业未能处理好扩大市场份额和提高盈利水平之间所存在的矛盾,应尽快采取措施处理市场扩展所带来的经营危机。
二、成本费用分析2018年营业成本为131,019.33万元,与2017年的119,119.08万元相比有所增长,增长9.99%。
2018年销售费用为23,758.11万元,与2017年的15,315.24万元相比有较大增长,增长55.13%。
2018年销售费用大幅度增长的同时收入也有较大幅度的增长,企业销售活动效果明显,但相对来讲销售费用增长快于营业收入增长。
2018年管理费用为36,101.54万元,与2017年的46,617.72万元相比有较大幅度下降,下降22.56%。
2018年管理费用占营业收入的比例为14.08%,与2017年的20%相比有较大幅度的降低,降低5.92个百分点。
管理费用支出大幅度下降,经营业务未受影响,但盈利水平却有所下降,应关注大幅度压缩管理费用支出的必要性。
2018年财务费用为5,770.71万元,与2017年的2,035.95万元相比成倍增长,增长1.83倍。
三、资产结构分析2018年企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
与2017年相比,2018年应收账款出现过快增长。
预付货款增长过快。
从流动资产与收入变化情况来看,流动资产下降,收入增长,资产的盈利能力明显提高,与2017年相比,资产结构趋于改善。
四、偿债能力分析从支付能力来看,神州高铁2018年是有现金支付能力的。
企业负债经营为正效应,增加负债有可能给企业创造利润。
大有能源2018年财务指标报告-智泽华
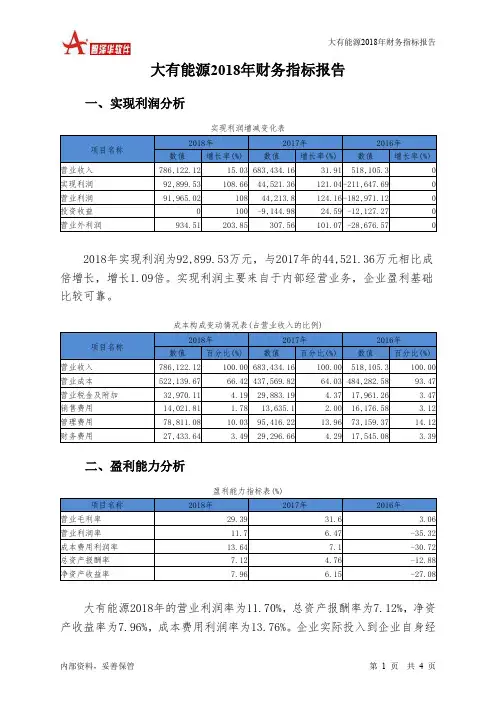
项目名称 存货周转天数 应收账款周转天数 应付账款周转天数 营业周期
营运能力指标表
2018年
2017年
17.52
29.22
52.91
59.77
133.63
154.18
70.43
88.99
2016年
43.74 81.18 128.19 124.93
大有能源2018年营业周期为70.43天,2017年为88.99天,2018年比2017 年缩短18.57天。
2016年
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
786,122.12
100.00 683,434.16
100.00 518,105.3
100.00
522,139.67
66.42 437,569.82
64.03 484,282.58
93.47
32,970.11
4.19 29,883.19
从存货、应收账款、应付账款三者占用资金数量及其周转速度的关系 来看,企业经营活动的资金占用有较大幅度的下降,营运能力明显提高。
五、发展能力分析 从这三年来看,大有能源的营业收入一直保持增长态势,但2018年的 增长速度比上一年有所下降。2018年的营业收入为786,122.12万元,比2017 年增长15.03%,低于2017年31.91%的增长速度。
三、偿债能力分析
项目名称 流动比率 速动比率 利息保障倍数 资产负债率
偿债能力指标表
2018年
2017年
0.92
0.9
4.39
0.51
0.8 0.77 2.52 0.57
2016年
0.66 0.6
-11.06 0.54
中信国安2018年财务分析详细报告-智泽华
目录中信国安2018年财务分析详细报告 (3)一、资产结构分析 (3)1.资产构成基本情况 (3)2.流动资产构成特点 (3)3.资产的增减变化 (4)4.资产的增减变化原因 (5)5.资产结构的合理性评价 (6)6.资产结构的变动情况 (7)二、负债及权益结构分析 (7)1.负债及权益构成基本情况 (7)2.流动负债构成情况 (8)3.负债的增减变化情况 (10)4.负债的增减变化原因 (11)5.权益的增减变化情况 (11)6.权益的增减变化原因 (12)三、实现利润分析 (13)1.利润总额 (13)2.营业利润 (13)3.投资收益 (14)4.营业外利润 (14)5.经营业务的盈利能力 (14)6.结论 (15)四、成本费用分析 (15)1.成本构成情况 (15)2.总成本变化情况及原因分析 (16)3.营业成本控制情况 (16)4.销售费用变化及合理性评价 (17)5.管理费用变化及合理性评价 (17)6.财务费用变化情况 (18)五、现金流量分析 (18)1.现金流入结构分析 (18)2.现金流出结构分析 (20)3.现金流动的稳定性 (20)4.现金流动的协调性 (21)5.现金流量的变化情况 (21)6.现金流量的充足性评价 (21)7.现金盈利情况分析 (22)8.现金流动的有效性评价 (22)9.自由现金流量分析 (22)六、偿债能力分析 (23)1.支付能力及还债期 (23)2.流动比率 (23)3.速动比率 (23)4.短期偿债能力变化情况 (24)5.短期付息能力 (24)6.长期付息能力 (25)7.负债经营可行性 (25)七、盈利能力分析 (25)1.盈利能力基本情况 (25)2.内部经营资产和对外长期投资的盈利能力 (26)3.对外投资的盈利能力 (26)4.内外部资产盈利能力比较 (26)5.净资产收益率 (26)6.净资产收益率变化原因 (27)7.总资产报酬率 (27)8.总资产报酬率变化原因 (27)9.成本费用利润率变化情况 (27)10.成本费用利润率变化原因 (28)八、营运能力分析 (28)1.存货周转天数 (28)2.存货周转天数变化原因 (28)3.应收账款周转天数变化情况 (29)4.应收账款周转天数变化原因 (29)5.应付账款周转天数变化情况 (29)6.应付账款周转天数变化原因 (30)7.现金周期 (30)8.营业周期 (30)9.营业周期结论 (31)10.流动资产周转天数 (31)11.流动资产周转天数变化原因 (31)12.总资产周转天数 (32)13.总资产周转天数变化原因 (32)14.固定资产周转天数 (32)15.固定资产周转天数变化原因 (33)九、发展能力分析 (33)1.营业收入增长率 (33)2.净利润增长率 (33)3.资本增长性 (33)4.可动用资金总额 (34)5.挖潜发展能力 (34)十、经营协调性分析 (34)1.投融资活动的协调情况 (34)2.营运资本变化情况 (35)3.经营协调性及现金支付能力 (35)4.营运资金需求的变化 (36)5.现金支付情况 (36)6.整体协调情况 (37)十一、经营风险分析 (37)1.经营风险 (37)2.财务风险 (37)中信国安2018年财务分析详细报告一、资产结构分析1.资产构成基本情况中信国安2018年资产总额为1,758,957.08万元,其中流动资产为349,995.39万元,主要分布在存货、货币资金、应收账款等环节,分别占企业流动资产合计的57.03%、16.81%和15.74%。
中油资本2018年财务指标报告-智泽华
中油资本2018年财务指标报告一、实现利润分析实现利润增减变化表2018年实现利润为1,714,348.02万元,与2017年的1,614,462.75万元相比有所增长,增长6.19%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
成本构成变动情况表(占营业收入的比例)二、盈利能力分析盈利能力指标表(%)中油资本2018年的营业利润率为2719.58%,总资产报酬率为1.96%,净资产收益率为10.40%,成本费用利润率为481.36%。
企业实际投入到企业自身经营业务的资产为73,358,015.33万元,经营资产的收益率为2.33%,而对外投资的收益率为2.58%。
2018年营业利润为1,706,071万元,与2017年的1,615,396.23万元相比有所增长,增长5.61%。
以下项目的变动使营业利润增加:公允价值变动收益增加27,728.02万元,营业收入增加25,127.86万元,共计增加52,855.88万元;以下项目的变动使营业利润减少:资产减值损失增加95,033.89万元,管理费用增加21,609.61万元,营业成本增加14,741.09万元,营业税金及附加增加2,509.12万元,财务费用增加751.44万元,共计减少134,645.16万元。
增加项与减少项相抵,使营业利润增长81,789.28万元。
三、偿债能力分析偿债能力指标表2018年流动比率为0.83,与2017年的0.84相比略有下降。
2018年流动比率比2017年下降的主要原因是:2018年流动资产为60,117,412.2万元,与2017年的58,652,623.45万元相比有所增长,增长2.50%。
2018年流动负债为72,378,399.86万元,与2017年的70,198,038.22万元相比有所增长,增长3.11%。
流动资产增加速度慢于流动负债的增长速度,致使流动比率下降。
从盈利情况来看,企业盈利对利息的保障倍数为401.82倍。
唐人神2018年财务分析结论报告-智泽华
唐人神2018年财务分析综合报告 内部资料,妥善保管 第 1 页 共 3 页 唐人神2018年财务分析综合报告一、实现利润分析2018年实现利润为26,573.65万元,与2017年的44,887.77万元相比有较大幅度下降,下降40.80%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额迅速扩大的情况下,营业利润却出现了较大幅度的下降,企业未能处理好扩大市场份额和提高盈利水平之间所存在的矛盾,应尽快采取措施处理市场扩展所带来的经营危机。
二、成本费用分析2018年营业成本为1,412,012.45万元,与2017年的1,229,879.52万元相比有较大增长,增长14.81%。
2018年销售费用为41,213.15万元,与2017年的44,294.8万元相比有较大幅度下降,下降6.96%。
2018年在销售费用下降的情况下营业收入却获得了较大幅度的增长,企业采取了非常成功的销售战略,营销效率显著提高。
2018年管理费用为37,756.36万元,与2017年的45,611.05万元相比有较大幅度下降,下降17.22%。
2018年管理费用占营业收入的比例为2.45%,与2017年的3.32%相比有所降低,降低0.87个百分点。
但企业经营业务的营利能力并没有提高,应注意管理费用支出的合理性。
2018年财务费用为2,480.28万元,与2017年的3,084.02万元相比有较大幅度下降,下降19.58%。
三、资产结构分析2018年企业资金不合理占用数额较大,企业经营活动资金紧张,资产结构不太合理。
从流动资产与收入变化情况来看,与2017年相比,资产结构没有明显的恶化或改善情况。
四、偿债能力分析从支付能力来看,唐人神2018年的经营活动的正常开展,在一定程度上还要依赖于短期债务融资活动的支持。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析。
航天发展2018年财务状况报告-智泽华
航天发展2018年财务状况报告一、资产构成1、资产构成基本情况航天发展2018年资产总额为932,766.62万元,其中流动资产为487,940万元,主要分布在货币资金、应收账款、存货等环节,分别占企业流动资产合计的39.13%、28.68%和14.1%。
非流动资产为444,826.62万元,主要分布在商誉和长期投资,分别占企业非流动资产的49.3%、22.78%。
资产构成表2、流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的49.15%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
企业流动资产中被别人占用的、应当收回的资产数额较大,约占企业流动资产的29.98%,应当加强应收款项管理,关注应收款项的质量。
流动资产构成表3、资产的增减变化2018年总资产为932,766.62万元,与2017年的762,222.61万元相比有较大增长,增长22.37%。
4、资产的增减变化原因以下项目的变动使资产总额增加:长期投资增加76,233.71万元,应收账款增加38,725.85万元,存货增加16,307.73万元,商誉增加14,253.97万元,应收票据增加14,088.4万元,在建工程增加10,644.95万元,其他流动资产增加8,806.51万元,无形资产增加7,893.72万元,开发支出增加6,519.64万元,其他应收款增加4,061.65万元,递延所得税资产增加657.82万元,其他非流动资产增加350万元,长期待摊费用增加45.34万元,共计增加198,589.28万元;以下项目的变动使资产总额减少:固定资产清理减少11.53万元,应收利息减少609.96万元,固定资产减少1,405.31万元,预付款项减少6,769.38万元,货币资金减少19,249.09万元,共计减少28,045.27万元。
增加项与减少项相抵,使资产总额增长170,544.01万元。
主要资产项目变动情况表二、负债及权益构成1、负债及权益构成基本情况航天发展2018年负债总额为210,021.76万元,资本金为32,515.62万元,所有者权益为722,744.85万元,资产负债率为22.52%。