
注册会计师第九章资本结构
第九章资本结构
一、单项选择题
1、ABC公司本年息税前利润为150000元,每股收益为6元,不存在优先股,下年财务杠杆系数为
1.67,息税前利润200000元,则下年每股收益为()元。
A、9.24
B、9.34
C、9.5
D、8.82
2、若某一企业的经营处于盈亏临界状态,则下列相关表述中,错误的是()。
A、此时销售额正处于销售收入线与总成本线的交点
B、此时的经营杠杆系数趋近于无穷小
C、此时的销售息税前利润率等于零
D、此时的边际贡献等于固定成本
3、下列关于每股收益无差别点法的表述中,不正确的是()。
A、每股收益无差别点法考虑了风险因素
B、在每股收益无差别点法下,哪个方案的每股收益高,则选择哪个方案
C、当预计息税前利润高于每股收益无差别点息税前利润时,这样选择债务融资方案
D、当预计息税前利润低于每股收益无差别点息税前利润时,这样选择股权融资方案
4、通常情况下,下列企业中,财务困境成本最高的是()。
A、汽车制造企业
B、软件开发企业
C、石油开采企业
D、日用品生产企业
5、甲公司设立于上年年末,预计今年年底投产。
假定目前的证券市场属于成熟市场,根据优序融资理论的基本观点,甲公司在确定今年的筹资顺序时,应当优先考虑的筹资方式是()。
A、内部筹资
B、发行可转换债券
C、增发股票
D、发行普通债券
6、某公司明年的经营杠杆系数为2.5,财务杠杆系数为1.8,若明年该公司营业收入降低10%,就会造成每股收益()。
A、提高45%
B、降低45%
C、降低25%
D、提高18%
7、当边际贡献超过固定成本后,下列措施有利于降低联合杠杆系数的是()。
A、降低产品销售单价
B、提高资产负债率
C、增加固定成本支出
D、增加产品销售量
8、某公司息税前利润为500万元,其中债务资金200万元,优先股股息50万元,债务资本成本为5%,所得税税率为25%。
普通股的成本为15%,则企业价值比较法下,公司此时股票的市场价值为()万元。
A、2450
B、2100
C、2116.67
D、2433.33
9、下列各项中,不属于MM理论的假设条件的是()。
A、经营风险可以用息税前利润的方差来衡量
B、投资者等市场参与者对公司未来的收益和风险的预期是相同的
C、在股票与债券进行交易的市场中没有交易成本,且个人与机构投资者的借款利率与公司相同
D、全部现金流是永续增长的
10、根据MM理论,当企业负债的比例提高时,下列说法正确的是()。
A、权益资本成本上升
B、加权平均资本成本上升
C、加权平均资本成本不变
D、债务资本成本上升
11、下列各项中,不属于影响资本结构的内部因素的是()。
A、行业特征
B、资产结构
C、盈利能力
D、管理层偏好
二、多项选择题
1、某盈利企业财务杠杆系数大于1,则可以推断出()。
A、该企业具有财务风险
B、该企业具有经营风险
C、该企业息税前利润增加时,每股收益增长率大于息税前利润增长率
D、该企业存在优先股
2、下列关于权衡理论的表述中,正确的有()。
A、现金流与资产价值稳定程度低的企业,发生财务困境的可能性相对较高
B、现金流稳定可靠、资本密集型的企业,发生财务困境的可能性相对较高
C、高科技企业的财务困境成本可能会很低
D、不动产密集性高的企业财务困境成本可能较低
3、下列关于资本结构的决策的各种方法,说法正确的有()。
A、每股收益无差别点法没有考虑风险因素
B、资本成本比较法仅以资本成本最低为选择标准,测算过程简单,是一种比较便捷的方法
C、资本成本比较法的优点是比较容易确定各种融资方式的资本成本
D、企业价值比较法下,在公司总价值最大的资本结构下,公司的资本成本是最低的,同时每股收益是最高的。
2020注册会计师CPA 财务成本管理 第九章
二、资本结构决策的分析方法★★
最佳资本结构是使加权平均资本成本最低,同时企业价值最大的资本结构。
(一)权衡理论
指企业因破产、清算或重组所发生的法律费用和管理费用,因财务
财务困境成本 困境所引发的企业资信状况恶化以及持续经营能力下降而导致的企业
价值损失。
就是强调在平衡债务利息的抵税收益与财务困境成本的基础上,实现
权衡理论的内容 企业价值最大化时的最佳资本结构。此时所确定的债务比率是债务
抵税收益的边际价值等于增加的财务困境成本的现值。
后,实际充满风险。新策略不需要预先投资。该策略如果成功,将使公司的资产价值增加至
130 万元,若失败,将使公司的资产价值下降至 30 万元。成功与失败的概率各占 50%。在新
策略下,公司资产的期望市值降下降至 80 万元,与原先 90 万元相较减少了 10 万元。但公
司仍有可能愿意实施新策略。原因如下:
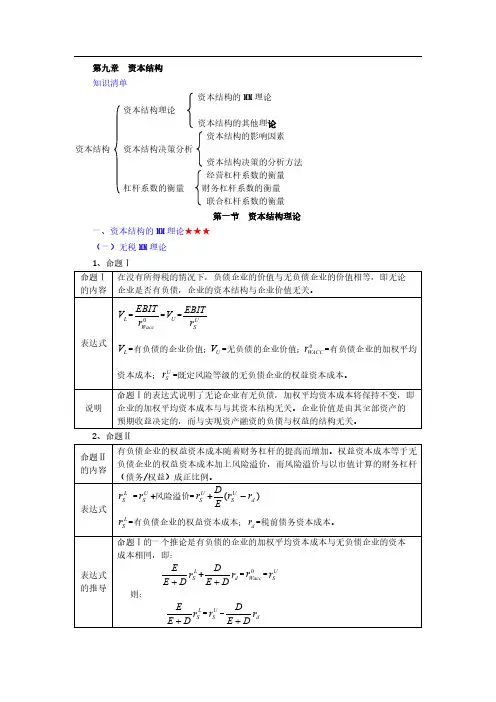
(债务/权益)成正比例。
表达式
rSL
= rSU
+风险溢价= rSU
+
D E
(rSU
− rd )
rSL =有负债企业的权益资本成本; rd =税前债务资本成本。
表达式 的推导
命题Ⅰ的一个推论是有负债的企业的加权平均资本成本与无负债企业的资本
成本相同,即:
E
E +
D
rSL
+
E
D +D
rd
=
r0
Wacc
=
rSU
则:
E
E +
D
rSL
=
rSU
-
E
D +
D
rd
说明
2020年注册会计师(CPA) 财管 09章 资本结构

(2)企业价值比较法
①最佳资本结构应当是可使公司的总价值最高,即市净 率最高(而不是每股收益最高)的资本结构。同时, 在公司总价值最大的资本结构下,公司的资本成本也 是最低的。
②企业价值S=A/i=【(EBIT-I)×(1-T)】/Rs Rs=Rf+β(Rm-Rf) A是永续的净利润
3、三大杠杆系数的衡量 ① 经营杠杆DOL=(1)/(2) ② 财务杠杆DFL=(2)/(3) ③ 联合杠杆DTL=(1)/(3)
2、表达式
有负债企业的权益资本成本rsL =无负债企业权益资本成本 rsU +风险溢价(D/E)×(rsU-rd) 即:rsL =rsU +风险溢价(或称风险报酬)
=rsU +(D/E)×(rs本成本;②rsU表示无负债企 业的权益资本成本;③D表示有负债企业的债务市场价值;
本权益资本成本随着负债比重的提高而提高。
(二)有税的MM理论(常考)
基本 观点
随着负债比重提高,企业价值也随之提高, 理论上全部融资来源于负债时,企业价值达 到最大。
命题 表达 VL =VU+T×D I 式 注:T×D=(D×i×T)/i=A/i 即(永续的) 债务利息抵税收益的现值
权衡理论 有负债企业价值=无负债企业价值+PV(利息抵税)
-PV(财务困境成本)
有负债企业价值=无负债企业价值+PV(利息抵税)
代理理论 -PV(财务困境成本)+PV(债务代理收益)-
PV(债务代理成本)
2、资本结构决策分析: 每股收益无差别点法(重点)、企业价值比较法。
(1)每股收益无差别点法:
【提示1】无税的MM,不存在最优资本结构,筹资 决策无关紧要。
【拓展】命题II表达式的推导:
2022年注册会计师《财务成本管理》章节练习(第九章 资本结构)
2022年注册会计师《财务成本管理》章节练习第九章资本结构无税MM理论单项选择题下列各项中,不属于MM理论的假设条件的是()。
A.经营风险可以用息税前利润的方差来衡量B.投资者等市场参与者对公司未来的收益和风险的预期是相同的C.在股票与债券进行交易的市场中没有交易成本,且个人与机构投资者的借款利率与公司相同D.全部现金流是永续增长的正确答案:D答案解析MM理论的假设前提包括:(1)经营风险可以用息税前利润的方差来衡量,具有相同经营风险的公司称为风险同类;(2)投资者等市场参与者对公司未来的收益和风险的预期是相同的;(3)完善资本市场。
即在股票与债券进行交易的市场中没有交易成本,且个人与机构投资者的借款利率与公司相同;(4)借债无风险。
即公司或个人投资者的所有债务利率均为无风险报酬率,与债务数量无关;(5)全部现金流是永续的。
即公司息税前利润具有永续的零增长特征,所有债券也是永续的。
多项选择题关于资本结构的无税MM理论的结论,下列说法正确的有()。
A.企业价值不受企业资本结构的影响B.企业负债程度越大,权益成本越大C.负债程度越大,加权平均资本成本越小D.无负债企业的权益成本与有负债企业权益成本相等正确答案:AB答案解析无税MM理论中,不论负债程度为多少,加权平均资本成本将保持不变,所以选项C的说法不正确;有负债企业的权益资本成本等于无负债企业的权益资本成本加上风险溢价,所以选项D的说法不正确。
有税MM理论单项选择题假定DL公司在未来的5年内每年支付负债的利息20万元,在第5年末偿还400万元的本金。
这些支付是无风险的。
在此期间,每年的公司所得税税率均为25%,无风险报酬率为5%,则利息抵税可以使公司的价值增加()。
已知:(P/A,5%,5)=4.3295A.21.65万元B.25万元C.80万元D.100万元正确答案:A答案解析利息抵税可以使公司增加的价值=利息抵税的现值=20×25%×(P/A,5%,5)=21.65(万元)。
注册会计师_财务管理(2020)_第九章 资本结构

【考情分析】本章为次重点章,主要介绍资本结构理论、资本结构决策以及杠杆效应。
本章题型以客观题为主,也可能出主观题,平均分值在3分左右。
【主要考点】1.资本结构理论2.资本结构的影响因素及决策方法3.杠杆效应第一节资本结构理论资本结构是指企业各种长期资本来源(长期债务资本、权益资本)的构成和比例关系,不包含短期资本,短期资本通常作为营运资本管理。
知识点:资本结构的MM理论(一)MM理论的假设条件1.经营风险可以用息税前利润的方差来衡量,具有相同经营风险的公司称为风险同类。
——即有负债企业与无负债企业的经营风险相同2.投资者等市场参与者对公司未来的收益与风险的预期是相同的。
3.完善的资本市场,没有交易成本,且个人与机构投资者的借款利率与公司相同。
4.借债无风险,即公司或个人投资者的所有债务利率均为无风险利率,与债务数量无关。
——即税前债务资本成本rd为无风险利率5.全部现金流量是永续的,即公司息税前利润具有永续的零增长特征,债券也是永续的。
——即企业价值为永续年金现值例如,在不考虑企业所得税的情况下,企业价值为:(1)在永续零增长状态下,税前实体现金流量=息税前利润,相应地,以税前加权平均资本成本作为折现率。
(2)息税前利润的水平取决于公司的经营活动,与资本结构无关。
资本结构只影响息税前利润在债权人的收益(利息)和股东的收益(股利)之间的分配,而不影响息税前利润的大小。
(二)无税MM理论1.命题Ⅰ:在没有企业所得税的情况下,有负债企业价值=具有相同经营风险等级的无负债企业价值,即企业的资本结构与企业价值无关。
其表达式如下:其中:代表有负债企业的税前加权平均资本成本,代表无负债企业的权益资本成本(即无负债企业的税前加权平均资本成本)。
该表达式的含义如下:(1)有负债企业的税前加权平均资本成本=经营风险等级相同的无负债企业的权益资本成本,表明无论企业是否有负债,经营风险等级相同则加权平均资本成本相同,即加权平均资本成本与资本结构无关,仅取决于企业的经营风险。
2021 年注册会计师《财务成本管理》-- 第九章 资本结构

考情分析本章为次重点章,主要介绍资本结构理论、资本结构决策以及杠杆效应。
本章题型以客观题为主,也可能出主观题,平均分值在3分左右。
主要考点1.杠杆效应2.资本结构的影响因素及决策方法3.资本结构理论第一节杠杆系数的衡量杠杆效应:由于某项固定成本的存在,某一财务变量的变动,会放大另一相关财务变量的变动,具有放大盈利波动性的作用,从而影响公司的风险与收益。
知识点:经营杠杆系数的衡量(一)经营风险1.含义:企业未使用债务时经营的内在风险。
2.性质(1)经营活动(销售商品或提供劳务等营业活动及与此有关的生产性资产投资活动)的结果,与筹资活动(金融活动)无关。
(2)企业在持续经营过程中,必然承担经营风险。
3.表现:息税前利润(EBIT)的变动性。
【提示】息税前利润=销售收入-变动成本-固定经营成本=销量×(单价-单位变动成本)-固定经营成本=销量×单位边际贡献-固定经营成本=边际贡献-固定经营成本(1)息税前利润是销售收入扣除经营性成本费用的结果,未扣除筹资活动产生的资本成本(如利息、股利等),因此,息税前利润的大小完全由经营活动决定,与筹资方式及资本结构无关。
(2)息税前利润属于股东和债权人共有的税前收益,筹资方式及资本结构只影响息税前利润在债权人和股东之间的分配,而不影响息税前利润的大小。
(3)债务筹资所引发的财务风险对息税前利润没有影响。
4.经营风险的影响因素——影响息税前利润的因素(1)产品需求(2)产品售价(3)调整价格的能力(4)产品成本(5)固定经营成本的比重——经营杠杆效应(二)经营杠杆效应1.经营杠杆效应的含义由于固定经营成本的存在,营业收入(或销售量)的变动会引起息税前利润更大幅度变动的作用。
息税前利润:更大幅度的经营风险,即经营杠杆“放大”了经营风险。
【示例】M公司生产和销售一种产品,单价10元,单位变动成本6元,每年固定经营成本总额200万元,2020年的销量为100万件。
注册会计师-财务成本管理教材精讲-第九章 资本结构(19页)

第九章资本结构【考情分析】本章属于次重点章,主要题型是选择题、计算分析题。
本章主要讲述了杠杆原理(三种杠杆)、资本结构理论(MM理论及其后续发展的理论)、资本结构决策(主要是每股收益无差别点法)。
2018年教材企业价值比较法有所变动,在企业价值中增加了优先股价值,2019年教材无实质变动,本章讲解顺序与教材有所不同。
第一节杠杆系数的衡量【考点1】成本习性、边际贡献与息税前利润简介(本量利中详细讲解)【掌握要求】非常重要考点。
成本习性、边际贡献、每股收益、息税前利润和盈亏平衡,是基础性的概念,但是对很多知识的掌握非常重要,因此必须非常熟悉。
一、成本习性1.成本习性的概念成本习性是指在一定范围内,成本总额(一般指的是与经营有关的成本)与业务量之间在数量上的依存关系。
2.成本按习性分类【注意】成本性态中的成本一般不含财务费用和所得税3.总成本习性模型二、边际贡献、息税前利润和每股利润(每股收益)及其计算(重点)特别注意:变动成本率不等于变动成本除以总成本息税前利润(EBIT)=净利润+所得税+利息=P×Q-V×Q-F=M-F=m×Q-F说明:P、V、Q、m分别表示单价、单位变动成本、产销量和单位边际贡献,都是常数。
VC和F中不含利息和所得税。
息税前利润是财务管理中术语,不是会计核算术语,无“资产减值”、“公允价值变动”、“营业外收支”等。
三、息税前利润与盈亏平衡分析息税前利润(EBIT)=P×Q-V×Q-F【说明】Q BE指的是需要销售多少个产品提供的边际贡献才能够弥补固定成本【考点2】杠杆原理【掌握要求】比较重要考点。
注意掌握经营、财务、联合杠杆的含义、计算以及运用。
一、经营风险与经营杠杆(一)经营风险与经营杠杆含义1.经营风险及影响因素经营风险指企业未使用债务时经营的内在风险。
影响企业经营风险的因素主要有:产品需求、产品售价、产品成本、调整价格的能力、固定成本的比重。
注册会计师-财务成本管理冲刺串讲-第九章 资本结构(4页)
1.资本结构的影响因素
项目
说明
内部因素
(1)收益与现金流波动大的企业,负债水平低
(2)成长性ห้องสมุดไป่ตู้的企业,负债水平高
(3)盈利能力强的企业负债水平低
(4)一般性用途资产比例高的企业负债水平高
(5)财务灵活性大的企业负债水平可以高些
(6)管理层偏好风险,负债水平可以高些
外部因素
所得税率、利率、资本市场、行业特征
(1)有负债企业的价值等于具有相同风险等级的无负债企业的价值加上债务利息抵税收益的现值。即:
(2)有负债企业的股权成本随着财务杠杆的提高而增加,即:
【提示1】有税下的权益资本成本比无税下的要低。
【提示2】在考虑所得税条件下,有负债企业的加权平均资本成本随着债务筹资比例增加而降低。
3.权衡理论
最佳债务比率是债务抵税收益的边际价值等于增加的财务困境成本的现值。即有负债企业的价值表示为:
【提示】财务困境成本现值由发生财务困境的可能性(与企业收益现金流波动程度有关)和财务困境成本的大小(与行业特征有关)决定。
4.代理理论
考虑债务代理成本(过度投资与投资不足)与代理收益的权衡。其表达式为:
5.优序融资理论
当企业存在融资需求时,首先选择内源融资,其次会选择债务融资,最后选择股权融资。
【提示】融资顺序一般为利润留存、普通债券、可转换债券(或附认股权债券)、优先股和普通股。
第九章 资本结构
本章思维导图
【考点1】资本结构理论
1.无税MM理论
(1)企业价值和企业加权平均资本成本均与其资本结构无关;
(2)无所得税企业的加权平均资本成本等于经营风险等级相同的无负债企业的权益资本成本;
注册会计师(财务管理)第九章资本结构
第一节资本结构理论1、代理理论下影响有负债企业价值的因素有()。
A.利息抵税的现值B.债务的代理收益C.财务困境成本D.债务的代理成本【答案】ABCD【解析】因为代理理论下:V L=V U+PV(利息抵税)-PV(财务困境成本)-PV(债务的代理成本)+ PV(债务的代理收益)。
2、根据财务分析师对某公司的分析,该公司无杠杆企业的价值为2000万元,利息抵税可以为公司带来100万元的额外收益现值,财务困境成本现值为50万元,债务的代理成本现值和代理收益现值分别为20万元和30万元,那么,根据资本结构的权衡理论,该公司有杠杆企业的价值为()万元。
A.2050B.2000C.2130D.2060【答案】A【解析】根据权衡理论,VL=VU+PV(利息抵税)-PV(财务困境成本)=2000+100-50=2050(万元)。
3、根据权衡理论,下列各项中会影响企业价值的有()。
A.债务利息抵税B.财务困境成本C.债务代理成本D.债务代理收益【答案】AB【解析】权衡理论下,有负债企业价值=无负债企业价值+债务利息抵税现值-财务困境成本现值,所以选项A、B正确,选项C、D影响代理理论下的有负债企业价值。
4、根据无税MM理论,当企业负债的比例提高时,下列说法正确的有()。
A.权益资本成本上升B.加权平均资本成本上升C.加权平均资本成本不变D.债务资本成本上升【答案】AC【解析】在不考虑所得税的情况下,负债比例提高,财务风险加大,股东要求的收益率提高,所以权益资本成本上升,因此,选项 A 正确。
在不考虑所得税情况下,无论企业是否有负债,加权平均资本成本将保持不变,因此,选项B不是答案,选项C正确。
根据MM理论的假设条件可知,债务资本成本与负债比例无关,所以,选项D 不是答案。
5、根据有税MM理论,当债务比重增加时,下列各项指标不会发生变化的是()。
A.股权资本成本B.加权平均资本成本C.债务资本成本D.企业价值【答案】C【解析】股权资本成本和企业价值都会随着债务比重增加而上升;加权平均资本成本会随着债务比重增加而下降;债务资本成本不会随着债务比重变化而变化。
【BT课件】2022年CPA 财管 第九章 资本结构
第九章
资本结构
第九章
资本结构
考情分析
本章研究筹资问题中资本结构内容,所谓资本结构决策即筹资选债务筹资还是股权筹资
的决策问题。本章知识涉及资本结构理论,即定性分析债务筹资和股权筹资的影响;资本
结构决策,即定量决策筹资方式;杠杆系数,即经营风险、财务风险的衡量问题。
本章历年主观题和客观题均有考查,历年平均分值为6分左右。本章较去年相比无实质
常变化的,在整个资本总量中所占比重不稳定,所以短期负债作为营运资本管理。
5
第九章
资本结构
(一)资本结构的MM理论
MM理论是一种研究资本结构对企业价值影响效果的理论,该理论是基于完美资本市场的假
设条件提出的,主要需要掌握的假设条件如下:
(1)完美资本市场,即在股票与债券进行交易的市场中没有交易成本,且个人与机构投资者
【解释】现金流可以视为永续年金折现
在上述假设基础上,MM的资本结构理论可以分为“无企业所得税MM理论”和“有企业所得
税MM理论”。
7
第九章
资本结构
1.无企业所得税的MM理论
命题
内容
EBIT
EBIT
VL =
= VU =
rus
r0WACC
表达式
(1)有负债企业的价值(VL)=无负债企业的价值(VU)
(2)有负债企业的加权平均资本成本(r0
)=风险等级相同的无负债企业的权益
命题Ⅰ
相关结论
表达式
命题Ⅱ
相关结论
资本成本(ru)
s
WACC
(3)企业加权资本成本与其资本结构无关,仅取决于企业的经营风险
D
rL = rU + 风险溢价 = rU + × (rU − r )
2023年CPA《财务成本管理》精讲班第24讲(第9章 资本结构2)
10
13.6 12.58
3498.59 900 2598.59 1.2374
12
14.2 12.86
3389.19 1200 2189.19 1.2162
14
14.8 13.28
3146.34 1500 1646.34 1.0976
16
16.4 14.3
【结论】长期债务为600万元时,企业价值最大,加权平均资本成本最低,
盈亏平衡点销售量=固定成本÷(单价-单位变动成本)
u 【知识点128】经营杠杆系数 的 衡(二量)经★营★杠杆★系数的衡量方法
1.经营杠杆
由于固定经营成本(F)的存在,而导致息税前利润(EBIT)变动率
大于业务量(Q)变动率的杠杆效应。
u 【知识点128】经营杠杆系数 的衡量★★★
2.经营杠杆系数 1 DOL的定义公式(用于预测) DOL=息税前利润变动率÷产销量变动率 DOL=EBIT变动率÷Q变动率 或者:DOL=EBIT变动率÷营业收入变动率 2 DOL的计算公式 DOL=基期边际贡献÷基期息税前利润 【注意】不存在经营杠杆效应时,经营杠杆系数=1
此时的资本结构为最佳资本结构。
THANKS
u 【知识点127】成本性态与利 润计算★★★
第三节 杠杆系数的衡量
(一)成本性态
是指成本总额与业务量的依存关系。 1.固定成本:特定业务量范围内,固定成本总额不变,单位 固定成本随业务量增加而降低。
2.变动成本:特定业务量范围内,变动成本总额随业务量变 动而成正比例变动,单位变动成本不变。
股资本。股票的账面价值为3 000万元。预计未来每年EBIT为600万 元,所得税税率为25。该企业认为目前的资本结构不合理,准备通 过发行债券回购部分股票的方式,调整资本结构,提高企业价值。 经咨询,目前的长期债务利率和权益资本成本的情况如下: