
组合投资案例分析
组合投资案例分析
姓名:xxx 学号:xxx
实际案例
交易情况:
开始日期:2010.10.8
结束日期:2010.11.23
本金:50万元
收益:52400元
交易一:23.21元买入用友软件,10000股,以25.93卖出,获利27200元
交易二:13.98元买入九芝堂,9000股,以16.51元卖出,获利22770元
交易三:12.47元买入中国铝业,5000股,易12.72元卖出,获利1250元
交易四:7.26元买入金融街,10000股,以7.38元卖出,获利1200元
均值——方差分析
(1)持有有期收益率
持有期收益率是投资者投资于股票的综合收益率。
持有期收益率的计算公式为:
n
p n p p r i *1)(001+-=
I 是i 年现金股利额,0p 是股票买入额,1P 是股票卖出额,n 是股
票持有股数。
(2)算数平均收益 算术平均收益率)(r 是将各单个期间的收益率(rt)加总,然后除以期间数(n),计算公式如下:
n r r n i i
∑==1
(3)风险度量——方差与标准差
1.方差
方差用来度量随机变量和其算术期望之间的偏离程度。
收益率的方差是一种衡量资产的各种可能收益率相对期望收益率分散化程度的指标,通常用收益率的方差来衡量资产风险的大小,计算公式为:
∑=-=n i i r E r m
122
)]([1σ 式中:2σ表示方差,m 为持有天数,i r 表示资产在第i 中状态下
的收益率,n 表示资产有可能产生的不同收益率的种数,E(r)表示资产的期望收益。
2.标准差
方差的实际值与期望值之差平方的平均值,而标准差是方差的平方根。
标准差:2/1122
})]([1{∑=-=n i i r E r m
σ 根据公式,我们计算出用友软件、九芝堂、中国铝业、金融街的
算数平均收益、方差和标准差,如下表所示:
由以上数据可以分别计算出每只股票的投资权重(w),计算公式如下:
投资总金额
投资于每股金额=i w 计算得到各自投资权重为:
投资总收益为:52420元
最优投资组合
1.模型建立
(1)风险资产之间关联度——协方差与相关系数
1.协方差
协方差是测算两个随机变量之间相互关系的统计指标。
协方差:)])([(j i i i ij r r r r E --=σ 相关系数:j
i ij ij σσσρ= (2)投资组合的收益率与方差
1.资产组合收益率:
∑==n
i i i r R R E ωρρ)(
式中:n 代表证券组合中所包含资产类别的数量;i r 代表第i 种资产的期望收益率;i ω
代表第i 种资产的投资权重。
2.投资组合的方差:
∑∑===n i n j ij j
i 112σωωσρ
式中,2
ρσ为证券组合的方差。
(3)组合投资的数据选择与计算
用过分析,计算出投资组合中每支股和各只股票间的算术平均收益率、方差、标准差和协方差以及他们之间的相关性。
得到以下数据:
风险水平方差与标准差:
资产组合的平均收益率和协方差:
相关系数:
由相关系数得到:九芝堂与金融街成正的弱相关关系,与用友软件成负相关关系,与中国铝业成正相关关系,用友软件与中国铝业成正相关关系。
从相关性来看,我们所选投资组合大部分都有相同的走势,很难运用这个组合规避风险。
(4)最优投资组合的选择
根据均值——方差准则可以列出如下目标函数和约束条件:
Max :∑==4
)4,3,2,1(i i
i i r w r S.t :∑∑=====41412)4,3,2,1;4,3,2,1(i j ij j
i j i σωωδ
14321=+++w w w w
2.计算结果
代入数据,用拉格朗日函数算得当风险δ为0.076时,087.0=r ,假设不受股票股数的影响,此时金融街、九芝堂、用友软件和中国铝业的投资权重分别为0.33,0.27,0.11,0.49,也即投资金额分别为:
95000 155000 40000 210000
投资收益为:500000*0.087=43500(元)
(5)与最优组合对比分析
首先是我们的投资组合和最优投资组合的数据对比,如下表所示:
从上表可以看出我们的投资组合的收益为52420元比在标准差为0.076下最优的投资组合的收益43500元要多,原因是我们打投资组合在选择上就不能很好的规避市场风险,而最优投资组合是在一段较长的时间段上的投资组合,它主要的特点是稳中求胜,期限越长,所面临的投资风险就越不稳定,所以用较长时间段计算出来的最优投资组合要综合考虑更多的问题,这并不能说明方法失败,只能说明我的最优投资组合在无法估计风险时有一定的指导意义。
而我的投资组合已经是交易结束了的投资组合,它已经没有风险可言,因此而获得更好的收益也在风险范围内可以预测,是毋庸置疑的。
证券投资组合案例分析
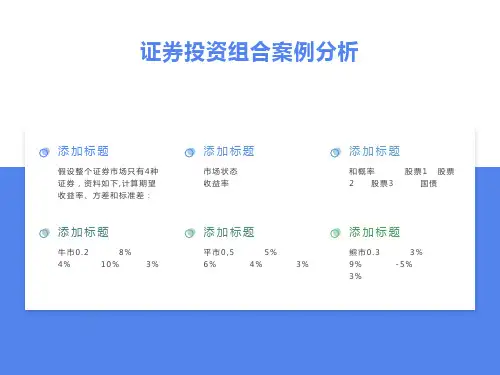
03 股票2=40%
单击此处添加小标题
05 国债=20%
单击此处添加小标题
02 股票1=30%
单击此处添加小标题
04 股票3 10%
单击此处添加小标题
计算市场组合的方差:
市场组合的方差=股票1投资比例的平方×股票1 标准差的平方+股票2投资比例的平方×股票2标 准差的平方+股票3投资比例的平方×股票3标准 差的平方+2 ×股票1投资比例×股票2投资比例 ×股票1与股票2的协方差+ 2 ×股票2投资比例 ×股票3投资比例×股票2与股票3的协方差+ 2 ×股票1投资比例×股票3投资比例×股票1与股 票3的协方差=0.000012266
市 场 组
第 合
的 标
一 准
差
章 =0
.00 35 02
证券投资组合案例分析
添加标题
假设整个证券市场只有4种 证券,资料如下,计算期望 收益率、方差和标准差:
添加标题
牛市0.2
8%
4%
10%
3%
添加标题
市场状态 收益率
添加标题
和概率
股票1 股票
2 股票3
国债
添加标题
平市0,5
5%
6%
4%
3%
添加标题
熊市0.3 9% 3%
3% -5%
1. 指标
股票1 股票2 股票3 国债
2. 期望收益率 5%
6.5%
2.5% 3%
3. 方差
0.03% 0.0325% 0.2925% 3%
4. 标准差
1.732% 1.8035% 5.41% 3%
5. 期望收益率的计算公式:
6. 例如股票1:8% 0.2+5% 0.5+3 0.3
股票投资组合分析——基于均值-方差模型

股票投资组合分析——基于均值-方差模型股票投资组合分析——基于均值-方差模型概述:在金融领域,股票投资是一种常见的投资方式。
投资者希望通过合理配置不同股票的组合来降低投资风险并获得更高的收益。
基于均值-方差模型,本文将对股票投资组合进行分析,以帮助投资者做出更明智的投资决策。
一、均值-方差模型简介均值-方差模型是一种常见的金融模型,用于评估资产组合的预期收益和风险。
该模型基于以下两个假设:1. 假设收益率服从正态分布,即所有的资产收益率都可以用均值和方差来衡量。
2. 假设投资者关注的是资产组合的整体风险和收益,而不是单个资产的风险和收益。
二、构建股票投资组合在构建股票投资组合之前,投资者首先需要选择合适的股票。
选择股票的关键是分析其基本面、行业前景和估值等因素,以确定是否具备投资潜力。
在选择股票后,投资者可以通过确定权重的方式将它们组合在一起。
三、计算投资组合的预期收益率和风险通过均值-方差模型,可以计算投资组合的预期收益率和风险。
预期收益率可以通过计算加权平均值得出,其中权重为各个股票的权重。
预期风险可以通过计算投资组合的方差得出。
四、有效前沿和最优投资组合有效前沿是指在给定风险水平下,能够获得最大预期收益的所有投资组合构成的边界。
在有效前沿上,每个投资组合的预期收益率都是相同的,但风险不同。
最优投资组合则是在风险水平给定的情况下,能够获得最大预期收益的投资组合。
五、资本市场线和风险资产定价模型资本市场线是连接无风险利率和最优投资组合的直线。
它描述了预期收益率与风险之间的关系。
在资本市场线上,每个投资组合的预期收益率都是最大的。
风险资产定价模型则是通过比较资产的预期收益率和风险,判断它们是否被正确定价。
六、买入和卖出策略通过股票投资组合的分析,投资者可以根据自己的风险承受能力和投资目标制定买入和卖出策略。
根据预期收益率和风险,投资者可以决定是否进行调整或平衡投资组合。
七、风险管理和监控风险管理和监控是投资组合管理的重要环节。
精算师在投资组合优化与管理中的经典案例分析

精算师在投资组合优化与管理中的经典案例分析一、引言在今天的金融市场中,投资组合优化与管理是精算师工作中的重要组成部分。
通过合理分配资产组合,精算师可以帮助投资人达到最大化收益、降低风险的目标。
本文将通过经典案例分析,探讨精算师在投资组合优化与管理中的作用和方法。
二、案例一:马科维茨投资组合理论马科维茨投资组合理论是现代投资组合理论的基础,由美国经济学家哈里·马科维茨于20世纪50年代提出。
该理论主张投资人应该在考虑收益与风险的基础上,通过有效的资产组合来达到最优投资方案。
在一个典型的案例中,精算师首先需要收集数据,包括各类资产的历史回报率和风险指标。
然后,他们需要建立一个数学模型来计算不同资产权重下的预期收益和风险。
最后,精算师通过优化算法,寻找到最佳的资产组合,使得风险最小化或收益最大化。
三、案例二:风险偏好与资产配置在投资组合优化与管理中,风险偏好是一个重要的考量因素。
不同的投资人对风险的容忍程度不同,因此需要将投资组合与投资人的风险偏好相匹配。
精算师通过分析投资人的风险承受能力、投资目标和时间限制等因素,确定投资人的风险偏好类型。
然后,他们可以根据风险偏好类型,建立一个资产配置模型,确定不同资产类别的权重。
例如,对于风险承受能力较低的投资人,精算师可以倾向于配置较为保守的资产,如债券和货币市场基金。
四、案例三:风险管理与资产多样化在投资组合优化与管理中,风险管理是不可或缺的一部分。
精算师通过将投资组合分散在不同的资产类别和地理区域上,实现风险的分散化。
以美国2008年金融危机为例,许多投资者因为没有进行合理的风险管理而蒙受巨大损失。
精算师可以通过分散投资组合中不同资产类别的权重,降低系统性风险的暴露。
此外,通过投资于不同地理区域的资产,也可以降低投资组合面临的政治和经济风险。
五、案例四:市场预测与动态调整投资组合优化与管理需要精算师对市场走势和资产表现做出准确的预测,并及时进行动态调整。
投资组合方案案例
投资组合方案案例投资组合方案是指根据投资者的需求和目标,将不同的投资标的按一定的比例进行组合,以达到优化风险和收益的目的。
在本文中,我们将以一个实际案例来说明一个投资组合方案的制定过程。
案例背景:小明是一名投资者,他拥有一笔可投资的资金,并且希望根据自己的风险承受能力和收益期望,制定一个投资组合方案。
他的目标是在保证资金安全的前提下,获得稳定的收益。
1. 投资目标和约束条件分析小明首先需要明确自己的投资目标和约束条件。
他的投资目标是在5年内获得10%的年化收益率,但同时他也注重风险控制,不希望承担过大的投资风险。
约束条件包括他的投资期限、风险承受能力和资金规模等。
2. 风险与收益评估针对小明的投资目标和约束条件,需要对不同的投资标的进行风险与收益评估。
根据市场研究和历史数据,我们可以得到不同类型的资产的预期收益率和风险水平。
假设A股市场的预期年化收益率为12%,标准差为20%;债券市场的预期年化收益率为5%,标准差为5%;货币市场的预期年化收益率为3%,标准差为1%。
3. 投资组合优化根据小明的风险偏好和目标收益率,我们可以利用投资组合优化模型来确定最优的投资组合方案。
为了达到10%的目标收益率,同时降低风险,我们可以将投资组合中的资金按照不同资产的风险和收益特征进行分配。
可以通过计算得到最佳的资产配置比例。
假设小明将80%的资金投资于A股市场,10%的资金投资于债券市场,10%的资金投资于货币市场。
这样,整个投资组合的预期收益率为10%,风险水平相对较低。
4. 监测与调整一旦投资组合方案制定完毕,监测和调整是投资者不可忽视的环节。
随着市场的变化,各个资产的收益率和风险水平都会发生变化,需要及时对投资组合进行调整。
小明每个季度对投资组合进行跟踪,当某个资产的表现与预期偏离过大时,可以考虑减持或增持该资产,以维持整个投资组合的平衡和稳定。
总结:通过以上的案例分析,我们可以看到投资组合方案的制定需要基于投资者的目标和约束条件,并根据不同的风险和收益特征进行投资标的的选取和配置。
投资理财案例分析

投资偏股型的 稳健型基金
50%
理财分析
1 孩子目前10岁,距离21岁出国留学还有11年时间,投资期限较长。
目前,在澳大利亚留学两年的费用大概在6万澳元,11年后,去澳大利亚留学两年的
2
费用将上涨为10.26万澳元。
在国外留学,除了以当地货币计算的留学成本外,还有相当大的汇率波动风险,例如三年前澳 元兑人民币汇率为1:4,现在已经升到1:6.5,使留学成本大大增加;但是将来随着人民币的 升值,也许人民币兑澳元的成本又会下降,因此,无法精确估计在未来十数年内的汇率成本。 在本案例中,出于多估算支出的谨慎性原则假定汇率仍以目前的1澳元兑6.15人民币计。则两年 留学期的费用10.26万澳元折合人民币为630990元。
1 面对现在很多企业一夜之间破产,赵先生考虑到自己所从事的职业风险较大,担心
事务所万一破产,会影响家人的正常生活。
2 赵先生看周围的人都在投保商业保险,自己也有些动心,但面对众多保险产品觉得
无从下手。
3
赵先生希望儿子浩浩能茁壮成长,享受最好的教育。在夫妻退休之前儿子的教育费
用是不成问题的,赵先生考虑的是在退休后,儿子浩浩正读大学,这笔费用支出想
3 假设投资收益率为6%,要在11年后有630990元的资金以供支付两年留学的费用,需要
每月投入3387元。
理财建议
1 11年的投资期限,平均每年收益率达到6%,这个收益合理并且可行,从目前来看能满
足这个收益率的金融产品主要有:股票、股票型基金、偏股型基金、部分信托产品、 部分人民币理财产品、部分外汇理财产品、部分券商集合理财等等。
请为张先生夫妇设计一个子女教育规划方案。
(参考汇率:1澳元=6.15元人民币)
理财分析
组合投资案例分析
组合投资案例分析组合投资是指投资者将资金分配到不同的投资品种中以降低投资风险、提高投资回报率的一种投资方式。
下面将以一个实际案例来分析组合投资的优势和策略。
假设投资者在股票市场和债券市场中都有一定的投资经验,他手中有100万的资金,希望通过组合投资的方式来获得更好的回报。
在投资股票时,该投资者选择了一些具有潜力的成长型股票,并将60%的资金投入其中。
同时,在投资债券时,他选择了一些高评级、低风险的债券,并将40%的资金投入其中。
这种组合投资的策略有以下优势和特点:1.分散风险:通过将资金分配到不同的投资品种中,投资者可以降低投资风险。
如果只投资于股票市场或债券市场中,一旦市场走势不利,投资者将面临较大的损失。
而通过组合投资,即使其中一种投资品种出现亏损,其他投资品种也能够弥补亏损,降低整体风险。
2.实现资本增值:股票市场具有较高的回报潜力,可以带来较高的资本增值。
而债券市场虽然回报相对较低,但其风险也较低,能够为投资组合提供稳定的收益。
通过将资金同时投资于股票和债券市场,投资者可以在资本增值和稳定收益之间取得平衡,实现更好的回报。
3.灵活调整资金配置:组合投资允许投资者根据市场变化来调整资金配置。
在经济景气时期,投资者可以增加对股票市场的投资,以获取更高的回报。
而在经济不景气时期,他可以增加对债券市场的投资,以稳定投资组合的回报。
这种灵活性可以使投资者更好地应对市场的波动。
对于这位投资者而言,投资组合的策略是将60%的资金投资于成长型股票,40%的资金投资于高评级债券。
有一些基本原则和步骤需要遵循:1.定期评估和调整:投资者需要定期评估投资组合的表现,并根据市场情况进行适当的调整。
市场的变化可能会导致投资组合的权重发生变化,投资者应及时进行调整,以确保投资组合的效益。
2.考虑风险偏好:投资者应根据自身的风险偏好来确定资金分配比例。
风险偏好高的投资者可以增加股票投资的比例,风险偏好低的投资者则可以增加债券投资的比例。
最新12篇金融投资案例评析
最新12篇金融投资案例评析案例1:A公司的成功收购案在这个案例中,A公司通过精准的市场分析和投资策略,成功地收购了B公司。
A公司的成功来源于其对B公司未来发展潜力的准确判断,以及在谈判过程中的灵活应对和交流能力。
这一案例展示了投资者在收购过程中应具备的分析能力和战略眼光。
案例2:C公司的失败投资案C公司在这个案例中犯了一系列的错误决策,导致他们的投资项目最终失败。
C公司未能充分考虑市场风险和因素,并且没有对投资项目进行充分尽职调查。
这个案例提醒了投资者在进行投资决策时,必须具备全面的信息和风险评估能力。
案例3:D公司的股票投资成功D公司在股票市场上投资了一支具有潜力的股票,最终取得了可观的收益。
他们通过对市场走势的准确判断和对公司基本面的深入分析,成功地选择了一只增长性强的股票。
这个案例向投资者展示了正确的投资方法和策略的重要性。
案例4:E公司的风险投资案E公司在这个案例中进行了一笔高风险的投资,最终收益丰厚。
他们敢于挑战传统,选择了一个有创新潜力的项目,并投入了大量资金和资源。
这个案例提醒投资者在追求高回报时应注意平衡风险和收益的关系。
案例5:F公司的战略投资案F公司通过战略投资,成功地扩大了市场份额并提升了竞争力。
他们在投资过程中与其他公司合作,共同实现了互利共赢的目标。
这个案例向投资者展示了战略投资的重要性,以及如何通过合作获得双赢的结果。
案例6:G公司的投资失败G公司在这个案例中未能正确评估市场风险和公司实力,导致投资项目遭遇了重大损失。
他们在投资决策中缺乏明确的战略目标和充分的尽职调查,结果导致项目失败。
这个案例提醒投资者在投资决策中要注意全面的风险评估和尽职调查。
案例7:H公司的杠杆投资成功H公司通过杠杆投资,成功地实现了资本增值。
他们在投资决策中融入了杠杆工具,通过合理的资金杠杆比例,最大程度地提高了投资回报率。
这个案例向投资者展示了如何利用杠杆投资实现利益最大化。
案例8:I公司的风险对冲投资I公司在这个案例中利用风险对冲工具,有效地降低了投资风险。
投资组合方案案例
投资组合方案案例
投资组合方案是指根据个人或机构的投资目标、风险偏好和资金规模等因素,通过选择多种不同类型的资产进行组合配置,以实现预期的风险收益平衡。
以下是一个投资组合方案的案例:
假设某个投资者拥有100万人民币的资金,并且希望将其投资于股票、债券和房地产三个不同的资产类别中,以追求较为稳定的长期回报。
1. 股票:投资者决定将50%的资金(即50万人民币)用于购买股票。
他选择了一些具有良好业绩和前景的上市公司股票,并且根据自己的研究和分析进行了合理的选股和分散投资,以降低单只股票的风险。
2. 债券:为了进一步分散风险并稳定投资组合的回报,投资者决定将30%的资金(即30万人民币)用于购买债券。
他选择了一些信用评级较高、利率较稳定的政府债券和企业债券,以获取相对稳定的固定收益。
3. 房地产:为了增加投资组合的多样性并获得房地产市场的潜在增值机会,投资者决定将剩下的20%的资金(即20万人民币)用于购买房地产。
他选择了一些位于经济发展较好、有潜力的地区的房地产项目,并进行充分的尽职调查和风险评估。
这个投资组合方案中,投资者通过将资金分散投资于股票、债券和房地产等不同的资产类别,实现了对不同市场和行业的参与,以降低整体投资风险。
同时,在根据自身风险承受能力和投资目标的前提
下,通过合理的资产配置和风险控制,追求较为稳定的长期回报。
需要注意的是,投资组合方案应根据个人或机构特定的情况和需求进行定制,包括资金规模、投资目标、时间期限、风险偏好等因素。
每个投资者都应根据自己的情况仔细评估和调整投资组合方案,以最大程度地实现其个人或机构的投资目标。
巴菲特之道-投资案例分析之富国银行
投资案例分析之富国银行如果说通用动力公司是巴菲特最令人迷惑的投资案例,对于富国银行的投资就是最具争议的案例了。
1990年10月,巴菲特宣布伯克希尔投资2.89亿美元购买500万股富国银行的股票,均价57.88美元/股。
伯克希尔拥有10%的富国银行股票,成为该公司最大股东。
那年年初,富国银行股价还是86美元/股,但是随后,投资者开始抛弃加利福尼亚州的银行和信用社,他们担心席卷西海岸的房地产萧条,会导致银行在商业地产和住宅方面的坏账大幅增加。
因为富国银行是加州最大的商业地产贷款提供者,投资者大幅抛售其股票,而卖空者也乘机兴风作浪。
卖空的仓位在10月份跳升了77%,与此相反,巴菲特此时开始买进。
在伯克希尔成为第一大股东的第二个月,围绕着富国银行的战斗堪称是场重量级的较量。
一方是巴菲特代表的看多一方,投了 2.89亿美元押富国银行会上升;另一方是空方,打赌已经下跌49%的富国银行注定会继续下跌。
美国最大的卖空商费什巴赫兄弟公司(Feshbach Brothers)与巴菲特唱起了对台戏,该公司在达拉斯的一位基金经理汤姆·巴顿说:“富国银行就是一只死鸭子。
我虽然不敢说它已经到了破产的境地,但它的确已经不堪一击。
”32巴顿的意思是富国银行的股价会从哪儿来、跌回哪儿去。
保德信证券公司(Prudential)的分析师乔治·塞勒姆说:“巴菲特以买便宜货和长期持有闻名,但是加州很可能成为下一个得克萨斯州(房地产崩溃的危险之地)。
”33他指的是,发生在得克萨斯州的由于能源价格下滑导致的银行危机。
《巴伦》杂志的约翰·李休说:“如果他在底部买入银行股,巴菲特并不担心等的时间更久些。
”34巴菲特非常熟悉银行业务。
早在1969年,伯克希尔就购买过98%的伊利诺伊国民银行信托公司。
《银行控股法案》出台之后,要求伯克希尔剥离银行业务,在此之前,巴菲特在伯克希尔的年报中,每年都会提到银行的营收与利润情况。
精算师在投资组合优化与管理中的经典案例分析
精算师在投资组合优化与管理中的经典案例分析投资组合优化与管理是精算师的一项重要工作,通过对各种投资产品的配置与管理,精算师能够帮助机构和个人实现风险控制与资产增值的目标。
本文将通过分析几个经典案例,探讨精算师在投资组合优化与管理中的重要作用。
一、案例一:资产负债管理在保险行业,精算师需要进行资产负债管理,以确保公司的投资收益能够满足风险承受能力与保单利益的需求。
通过分析保单责任、资本市场条件和公司财务状况等因素,精算师能够合理配置资产组合,实现保本增值的目标。
以某保险公司为例,该公司需要满足一定的资本充足率要求,并保证保单的利益能够得到充分实现。
精算师会通过风险评估、预测未来市场变动和盈利能力分析等方法,制定合适的资产配置方案。
在配置中,精算师会考虑到不同资产类别的收益率、流动性、风险敞口以及保险责任的特性,以达到平衡风险与回报的目的。
二、案例二:年金基金管理精算师在年金基金管理方面也扮演着重要的角色。
年金基金是为了满足退休人员的养老需求而设立的资金池,需要在充分考虑风险和收益的前提下进行投资组合管理。
在分析年金基金的资金流动性需求、长期稳定收益和风险承受能力等因素后,精算师会根据市场条件制定合适的投资策略。
例如,根据不同的投资期限,精算师可能会配置一定比例的固定收益产品,以保证年金基金的长期稳定收益;同时也会投资一定比例的权益类产品,以追求更高的收益率。
通过不断优化投资组合,精算师能够确保年金基金达到预期的养老目标。
三、案例三:个人投资组合管理除了机构投资管理外,精算师还可以在个人投资组合管理方面提供专业服务。
个人投资组合管理的目标是为投资者实现资产保值增值,同时降低风险。
精算师在分析个人投资者的风险承受能力、投资目标和时间周期后,根据市场情况提供投资建议。
通过考虑个人资金流动性需求、收益要求和风险偏好等因素,精算师可以帮助投资者建立适合自己的投资组合。
同时,精算师还会根据市场变动和投资者需求进行动态管理,及时调整投资组合以适应市场环境。