
第六章-人寿保险保费与责任准备金计算原理
第六章人寿保险
二.投资型寿险与传统寿险的区别 投资型寿险与传统寿险的区别
1
1. 投资决策的主体不同 -传统寿险业务中投资决策权属于保险公 传统寿险业务中投资决策权属于保险公 司 -投资型寿险赋予保单持有人投资决策权 投资型寿险赋予保单持有人投资决策权 2. 给付的保险金不同 - 传统寿险业务采用定额给付方式 - 投资型寿险保额是随资产运用的实际成 绩的变动而上下波动的. 绩的变动而上下波动的
·
• 1993年随银行利率的提高有又回复了利差 返还 • 随着1996年的8次利率下调保监会降低了寿 险保单的预定利率调停了部分高利率的保 单保险公司开办了分红保险和投资连接保 险新险种。
第五节 投资型人寿保险
• 投资型寿险给予保险公司更高的投资灵活 性和主动性,使保险公司通过积极的投资运 作,充分发挥专家理财的专业优势,提高资金 的运用效率.为保单持有人创造更大的获利 空间.
终身保险是指为被保险人提供终身保障的人寿保险。 特点:1提供终身保障 2既提供保险保障,又具有现实价值3保单灵 活性强 两全保险又称生死合险,它是把定期死亡保险和定期生存保险相结 合的一种人寿保险。 作用:1作为提供养老保障的手段 2作为储蓄手段 3作为抚养者经济 保障的手段。
第二节储蓄型的人寿保险——年金保险 年金保险 第二节储蓄型的人寿保险
一.投资型寿险产生的背景 投资型寿险产生的背景
• 利率风险是寿险公司面临的最主要风险之 一.从经济大萧条到20世纪60年代中期,美国 利率基本上没有波动,美国政府长期债券利 率停留在2%-4.5%之间.但是,进入20世纪70 年代后,通货膨胀的加速抬高了利率水平,并 在一定程度上家具加剧了利率的波动.投资 型寿险的开发和运行使人寿保险业获得新 生,并具备了其他金融资产所没有的魅力.
保险精算 第6章1 期缴纯保费与营业保费
P ( Ax:n| ) a x:n| a x:n| a x:n|
例6.1
已知利息力为0.06,死亡力为0.04,求
(1) P ( Ax ) (2)Var ( L)
解:
ax v t px dt
t 0
e
0
t
e dt
t
1 10
例1答案
Ax v t fT (t )dt
0
fT (t )t px xt
一次性缴纳:趸缴(纯/毛)保费 以年金的方式缴纳:期缴(纯/毛)保费
按保险的种类分:
只覆盖死亡的保险:纯寿险保费 只覆盖生存的保险:生存险保费 既覆盖死亡又覆盖生存的保险:两全险保费
常见险种的趸缴纯保费
纯寿险趸缴纯保费(死亡受益死亡即刻支付) 1 Ax , m Ax , Ax , m n Ax :n
延期n年终身生存年金的 年缴均衡纯保费
0, T n 生存年金给付的现值随机变量 Z n a v T n| , T n aT | , T n n年纯保费缴付的生存年金现值随机变量 Y an| , T n
E ( Z ) n a x A
v , T n bT vT n , v , T n L bT vT P( Ax: )Y n aT , T n Y an , T n
Var ( L) Var[bT vT P ( Ax: )Y ] Var[ Z P ( Ax: ) n n Var[(1 P ( Ax: ) n
第7章寿险保费的计算原理
第7章寿险保费的计算原理寿险保费的计算原理是保险公司根据被保险人的风险情况和相关数据,计算出合理的保费金额。
保费是寿险合同中必不可少的要素,它是保险公司在承保风险的基础上,获得报酬的手段。
寿险保费的计算原理主要包括以下几个方面:1.死亡率表:保险公司根据历史统计数据,建立了不同年龄、性别、职业等人群的死亡率表。
通过分析这些数据,保险公司可以得出被保险人的预期寿命和死亡概率。
根据死亡率表,保险公司可以计算出被保险人在不同年龄下的年度死亡风险。
2.利率和折现率:保费的计算还要考虑到时间价值的因素。
保险公司需要将未来的赔付金额折现到现值,以确定当前的保费金额。
因此,利率和折现率是影响保费的重要因素。
3.籍贯、职业和健康状况等因素:被保险人的籍贯、职业和健康状况等也会影响保费的计算。
一些地区或职业可能存在较高的死亡风险,因此保费也可能相应提高。
健康状况良好的被保险人,其保费可能会较低。
4.附加险和额外保障的保费:除了基本保额,保险公司还提供附加险和额外保障,如重大疾病保险、医疗保险等。
这些附加险和额外保障会根据不同的风险和理赔频率,计算出相应的保费。
5.执行费用和利润:保险公司在计算保费时还需要考虑到其自身运营成本和利润。
如行政费用、销售费用、理赔费用等。
综上所述,寿险保费的计算原理是保险公司通过对被保险人的风险因素进行分析和测算,结合时代背景、大数据分析和历史统计数据,计算出合理的保费金额。
保险公司需要确保保费可以覆盖保险责任和运营成本,并根据不同的产品、风险和附加保障等因素灵活调整保费金额。
同时,保险公司也需根据监管要求和市场竞争状况,合理定价以获得可持续的利润。
寿险精算第六讲 均衡纯保费责任准备金PPT共57页
寿险精算第六讲 均衡纯保费责任准备 金
46、法律有权打破ห้องสมุดไป่ตู้静。——马·格林 47、在一千磅法律里,没有一盎司仁 爱。— —英国
48、法律一多,公正就少。——托·富 勒 49、犯罪总是以惩罚相补偿;只有处 罚才能 使犯罪 得到偿 还。— —达雷 尔
50、弱者比强者更能得到法律的保护 。—— 威·厄尔
31、只有永远躺在泥坑里的人,才不会再掉进坑里。——黑格尔 32、希望的灯一旦熄灭,生活刹那间变成了一片黑暗。——普列姆昌德 33、希望是人生的乳母。——科策布 34、形成天才的决定因素应该是勤奋。——郭沫若 35、学到很多东西的诀窍,就是一下子不要学很多。——洛克
【税会实务】寿险(长期健康险)责任准备金的确认和计量
我们只分享有价值的知识点,本文由梁老师精心收编,大家可以下载下来好好看看!
【税会实务】寿险(长期健康险)责任准备金的确认和计量
保险人与投保人签订原保险合同,向投保人收取保费,同时承担了在保险事故发生时向受益人赔付保险金的责任,这种责任是保险人承担的现时义务。
寿险原保险合同保险事故的表现形式是被保险人死亡、伤残、疾病或者达到约定的年龄、期限,对于这类保险事故,保险人承担赔付保险金责任导致经济利益流出的可能性超过50%。
虽然寿险原保险合同保险事故具体发生的时间具有不确定性,保险事故发生时具体应当给付的金额具有不确定性,但是,根据保险精算的原理,保险人能够可靠地估计承担的向受益人赔付保险金责任的大小和时间。
因此,保险人承担的向受益人赔付保险金的责任满足负债的确认条件,应当确认为负债,即保险人应当在确认寿险保费收入的当期,按照保险精算确定的寿险责任准备金、长期健康险责任准备金金额,提取寿险责任准备金、长期健康险责任准备金,并确认为负债。
寿险责任准备金,是指保险人为尚未终止的人寿保险责任提取的准备金。
长期健康险责任准备金,是指保险人为尚未终止的长期健康保险责任提取的准备金。
通常情况下,对于定期寿险、终身寿险、两全保险、年金保险等原保险合同,保险人应当在确认保费收入的当期,根据保险精算部门确定的寿险责任准备金确认寿险责任准备金负债;对于长期健康保险等原保险合同,保险人应当在确认保费收入的当期,根据保险精算部门确定的长期健康险责任准备金确认长期健康险责任准备金负债。
【例26-8】20×7年12月31日,乙公司保险精算部门计算确定的某团体终身寿险合同寿险责任准备金金额为120 000元。
乙公司的账务。
第八章寿险责任准备金与现金价值的计算原理
G
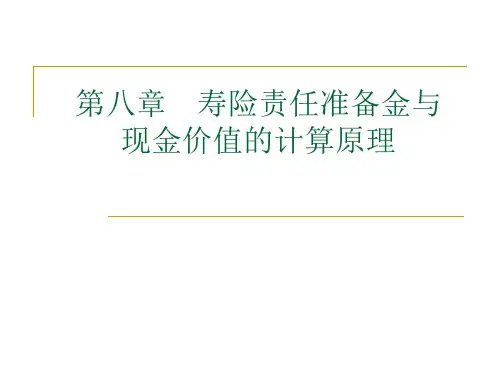
βββ
β
P
……
……
α
0 12 3
k-1 k k+1 n-1 n
34
一、完全初年定期估算法(Full Preliminary Term Method,FPTM)
技术处理思路:将第1年的保险看成定期寿险,不 论实际保单的形态为何,并假设原始保单是从第2年 才开始生效,缴费期缩短1年。 保险人无需从第1年的保费中提取资金作为准备金 之用,所有第1年的保费全部支付第1 年的赔付及费 用。 在第2年及往后年度提取的准备金,是以第2年生 效的(原险种)新保单要求的纯保费为基础计提的。
终身
18.389 17.145 15.312 12.873
20年
12.889 12.743 12.333 11.402
10年
8.050 8.023 7.923 7.6882
纯平准
NSP NLP
剩余缴费期
期末责任准备金= (评价年龄)— (承保年龄) × 1 之PVLAD
(评价年龄)
24
计算:
(1) 于25岁时签发的一般终身寿险,第20年末纯平 准责任准备金 (2)于25岁时签发的20年期终身寿险,第10 年末纯 平准责任准备金(20年均衡缴费) (3)于25岁时签发的20年期生死合险,第10 年末纯 平准责任准备金(20年均衡缴费)
.41 28.70 3.00
0
2
17
(二)理论责任准备金计算表 —— n年生存保险
35岁的人,投保5年期生存保险,保险金额为1,000元。 年缴纯保费156.6441元,缴费期限5年,年利率8%
保险 年次
年初被 保险人 人数
年缴纯保费 年初资金
(2)×P (3)+前项 (8)
人寿保险的理论与实践,从公式总结探讨保费计算方法
人寿保险的理论与实践,从公式总结探讨保费计算方法。
一、人寿保险的理论人寿保险的理论包括基本概念、基本原理、保险责任、保险合同等。
其中,保险责任是人寿保险理论的核心,通常指在约定的限制条件下,保险人按照合同约定,承担一定的保险金责任。
人寿保险的保险责任主要有死亡保险责任和生存保险责任。
死亡保险责任是指在被保险人死亡的情况下,由保险人向受益人支付保险金的责任。
生存保险责任是指在被保险人健在时,由保险人向被保险人支付给付金的责任。
人寿保险的保险责任是以合同形式确定的,通常由保单来具体确认。
在人寿保险理论中,人寿保险的基本原则主要有互助、共济和相互利益。
互助是人寿保险基本原则的核心,是指在被保险人和保险人之间互相合作、相互支持,实现共同利益的原则。
共济是指保险人根据团体互助的原则,组织团体险,实现共同,共赢的原则。
相互利益是指被保险人和保险人之间的利益是相互依存和相互促进的关系,实现共同利益的原则。
二、保费计算方法人寿保险的保费计算方法主要有目标保费计算方法、保费平均年龄计算方法、保费准备金计算方法、预交保费计算方法等。
1.目标保费计算方法目标保费计算方法是指在估计被保险人生命的期望价值和提供保险覆盖的支出之间进行比较,以确定保险费率的方法。
其中,期望价值是指对于每个被保险人,根据相关信息和统计模型计算出预期的保单价值。
当每个被保险人生命终止时,假设保险人必须赔付的保险金额和现在价值大于被保险人生命的期望价值时,保险人应该收取目标保费。
2.保费平均年龄计算方法保费平均年龄计算方法是指将被保险人的年龄与支付的保费相乘,并将结果平均分配到保险期间的每一年。
它是一种常用的保费计算方法,主要适用于单项人寿保险计算。
3.保费准备金计算方法保费准备金计算方法是指在保单有效期内,以保险金额、保额和分红为基础,结合被保险人的风险因素、风险类别等制定的计算方法。
准备金是指一定时期内从保险进入的保费中,保留用于支付纠纷或未来保险赔付的一部分资金。
第六章 人身保险(1)
二、准备金计算(一)
l 指将来给保险金的现值与将业净保费收入的现值 之间的差额。将业给付保险金的现值随时间推移 而增加,而将来净保费收入的现值随时间推移而 减少,准备金是两者之差。
l 一年定期保险的净保费正好足以给付年末死亡保 险金——自然保费
第六章 人身保险(1)
准备金计算(二)
l 按照人寿保险均衡保费计划,合同早期缴付保险 费高于死亡保险金,而后期缴付保险费不足以给 付死亡保险金,早期超额或多余的保险费必须保 持用于将来给付,形成了准备金。
第六章 人身保险(1)
定期寿险和终身寿险区别
l 1、终身人寿保险集合了保险和储蓄投资,而定期人 寿保险保单仅仅是一份保险单而已。
l 2、定期人寿保险只提供一个确定时期的保障,如果 被保险人在规定时期内发生意外身故时,保险公司 向受益人给付保险金;如果被保险人在期满时仍然 生存,保险公司不承担给付保险金的责任,也不退 还保险金。
第六章 人身保险(1)
生死两全保险
l 定期人寿保险与生存保险两类保险的结合 l 生死两全保险:指被保险人在保险合同约定的
期间里假设身故,身故受益人则领取保险合同 约定的身故保险金;被保险人继续生存至保险 合同约定的保险期期满,则投保人领取保险合 同约定的保险期满金的人寿保险。 l 目前市场上最常见的商业人寿保险。
第六章 人身保险(1)
万能险首年度保费支付额度
l 1、从账户资产价值和保费合理安排来看,要掌握好首年 度保费支付额度。
l 2、万能险条款通常规定收取保单管理费等费用,收取的 额度在第一年最高,同时有的万能产品也规定如果保户 能正常缴纳续期保费,会享受一定额度奖金,所以首年 基础保费额度是适度。
l 3、首年趸缴以后追加保费型万能产品,建议考虑条款中 规定的最低保费额度。因为追加保费,保险公司收取的 费用相对比首年要低得多,如果在第二年进行保费追加, 能享受通过保险公司投资带来的高收益可能性增大。
第六章 人寿保险 《保险学》PPT课件
第二节 创新型人寿保险
(三)分红保险保单的红利 分红保险产品从本质上说是一种保户享有保单盈余分配权的产品。分配给保户的保单盈余,就是通常所说的保单红利。
1.利源。最为主要的因素是利差益(损)、死差益(损)和费差益(损)。 2.红利分配。中国保监会《个人分红保险精算规定》中关于红利分配的具体内容包括: 第一,红利分配原则。红利的分配应当满足公平性原则和可持续性原则。 第二,红利分配比例。保险公司每一会计年度向保单持有人实际分配盈余的比例不低于当年可分配盈余的70%。 第三,红利分配方式。红利分配方式有现金红利分配和增额红利分配两类。
17
第二节 创新型人寿保险
五、可调整人寿保险 可调整的人寿保险的特点是:保额、保费和保险期限都是可变动的。 可调整的人寿保险的吸引人之处主要在于它的灵活性。被保险人不用购买任何附加保险或放弃已
购买的保险,就可以对保额或保费做出改变。
18
第三节 其他人寿保险
一、年金保险 (一)年金保险的定义
年金保险是指以被保险人生存为给付保险金条件,并按约定的时间间隔分期给付生存保险金的人身保险。 其中养老年金保险是指以养老保障为目的的年金保险,保险合同约定给付被保险人生存保险金的年龄不 得小于国家规定的退休年龄,相邻两次给付的时间间隔不得超过一年。按约定分期给付生存保险金,且 分期给付生存保险金的间隔不超过1年(含1年)的人寿保险。
创新型人寿保险主要包括分红保险、变额人寿保险、万能人寿保险及变额万能人寿保险等。
10
第二节 创新型人寿保险
一、分红保险 (一)分红保险的定义
分红保险是指保险公司将其实际经营成果优于定价假设的盈余,按一定比例向保单持有人进 行分配的人寿保险产品。 (二)分红保险产品的主要特征 分红保险产品的特征主要体现在以下几个方面: 1.保单持有人享受经营成果。 2.客户承担一定的投资风险。 3.定价的精算假设比较保守。 4.保险给付、退保金中含有红利。
人身保险产品定价原理
93456
(1)
(2)
(3)
(4)
(5)
(6)
(7)
年龄
保单年度
保单年度初被保险人生存数
死亡率
死亡人数
纯保费
保费的现值(预定利率2.5%)
35
1
10000
0.0010
10
15700
已过保 单年度
36
2
9990
0.0011
11
15648
37
3
9979
0.0012
12
15667
38
未来法的保单准备金=未来的保险责任给付的现值-未来纯保费收入的现值 阅读材料3-1 P85 保监会规定:我国用“未来法”,不能用未来法的,经批准可用“过去法”
过去法和未来法
(一)责任准备金评估的方法
保单责任准备金未来法举例:
以10年期定期寿险为例,假设投保人年龄为35岁,共10000人投保,死亡保险金金额为1000元,年投资收益率为2.5%,请根据表中的数据用未来发计算第5个保单年度的责任准备金。
24
15482
13686
10年保费的现值总计
72244
死亡率/发生率
利率
退保率 中国保监会对法定未到期责任准备金计算的规定中不考虑退保率。 退保率对责任准备金提取金额的影响是反向的。
(二)影响责任准备金计算的假设
01
现金价值:是用来确定退保时保险公司应退回投保人的价值。
02
理论上确定现金价值的方法与确定准备金的方法很相似,它是将来给付的保险金的精算现值减去将来“经过调整的”保险费精算现值的结果。
10000/(1+2%)2+10000/(1+2%)+10000=29415.61