
省管课程《审计案例研究》形考作业
矿产资源开发利用方案编写内容要求及审查大纲
矿产资源开发利用方案编写内容要求及《矿产资源开发利用方案》审查大纲一、概述
㈠矿区位置、隶属关系和企业性质。
如为改扩建矿山, 应说明矿山现状、
特点及存在的主要问题。
㈡编制依据
(1简述项目前期工作进展情况及与有关方面对项目的意向性协议情况。
(2 列出开发利用方案编制所依据的主要基础性资料的名称。
如经储量管理部门认定的矿区地质勘探报告、选矿试验报告、加工利用试验报告、工程地质初评资料、矿区水文资料和供水资料等。
对改、扩建矿山应有生产实际资料, 如矿山总平面现状图、矿床开拓系统图、采场现状图和主要采选设备清单等。
二、矿产品需求现状和预测
㈠该矿产在国内需求情况和市场供应情况
1、矿产品现状及加工利用趋向。
2、国内近、远期的需求量及主要销向预测。
㈡产品价格分析
1、国内矿产品价格现状。
2、矿产品价格稳定性及变化趋势。
三、矿产资源概况
㈠矿区总体概况
1、矿区总体规划情况。
2、矿区矿产资源概况。
3、该设计与矿区总体开发的关系。
㈡该设计项目的资源概况
1、矿床地质及构造特征。
2、矿床开采技术条件及水文地质条件。
审计案例分析形考作业
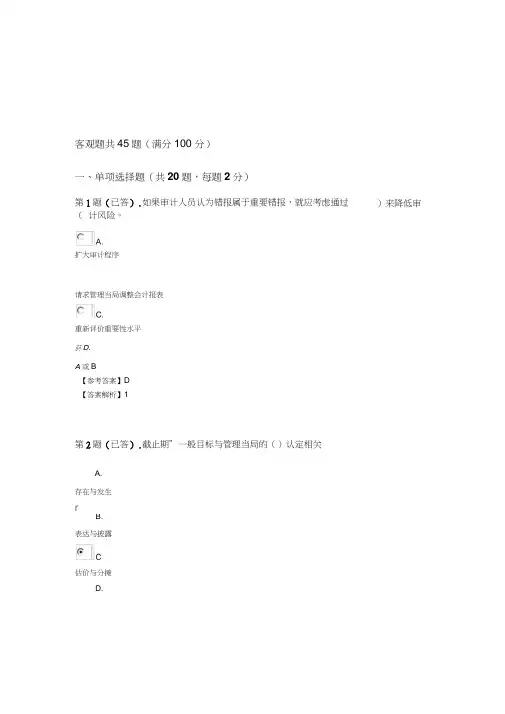
客观题共45题(满分100 分)一、单项选择题(共20题,每题2分)第1题(已答).如果审计人员认为错报属于重要错报,就应考虑通过(计风险。
扩大审计程序请求管理当局调整会计报表重新评价重要性水平菸D.A或B【参考答案】D【答案解析】1第2题(已答).截止期”一般目标与管理当局的()认定相关A.存在与发生rD.B.表达与披露估价与分摊)来降低审第3题(已答).在审计实务中,注册会计师往往要求被审计单位提出(),以明确被审计单位的会计责任及其与注册会计师的关系。
被审计单位管理当局声明书广』D.管理建议书【参考答案】C【答案解析】1第4题(已答).总值估价、净值估价和计算精确性是( 容。
C.权利和义务D.估价或分摊【参考答案】D【答案解析】1第5题(已答).审计人员执行应收账款函证程序的主要目的是为了A.符合专业标准的要求)认定包括的三个方面的内委托书存在或发生表达与披露确定应收账款能否收回+ C.证实应收账款余额的真实性、正确性,防止和发现舞弊行为判定客户入账的坏账损失是否恰当【参考答案】C【答案解析】1第6题(已答).具体审计目标中的分类”目标,是由被审计单位管理当局关于()的认定推论得出的。
A.表达与披露B.权利和义务C.完整性D.存在或发生【参考答案】A【答案解析】1第7题(已答).审计人员实施销售收入的截止测试,主要目的是发现A.年底应收账款余额不正确农』B当年度未入账销货C.超额的销货折扣未核准的销货退回【参考答案】B【答案解析】1第8题(已答).审计业务约定书具有()性质,一经约定双方签字认可,即在法律上产生效力。
.委托* B经济合同厂I C.合约r I D.协商【参考答案】B【答案解析】1第9题(已答).如果注册会计师认为利润表可接受的重要性水平为60000元,而资产负债表可接受的重要性水平为110000元,则会计报表层的重要性水平为()。
A.110000 元O B.60000 元C.80000 元D.40000 元【参考答案】B【答案解析】1第10题(已答).固有风险、控制风险和检查风险,只是针对()层次的个别认定而确定的。
电大形成性考核册——————审计案例研究
《审计案例研究》形成性考核册作业答案最新审计案例研究形成性考核册答案作业一一、判断正误并说明理由1.在接受审计业务之前,后任审计人员可向前任审计人员了解审计重要性水平.答案:错理由:在接受审计业务之前,审计人员需对被审单位的情况进行全面的了解,以评价审计风险及确定可审性。
审计重要性水平是经过审计人员认真了解有关情况而确定的,不是向前任审计人员了解的.2.如果审计人员需要函证的应收账款无差异,则表明全部的应收账款余额正确答案:错理由:审计人员需要函证的应收帐款无差异,仅仅是表明抽取测试环节的可信性较高,但并不表示全部的应收帐款余额正确,审计人员还要对其进行实质性测试。
3.被审计单位保管应收票据的人不应该经办有关会计分录。
答案:对理由:这符合单位不相容职责的分离,符合会计制度对会计岗位相互牵制的要求。
4.如果被审计单位首次接受审计,审计人员需要对固定资产期初余额进行审计,仔细审查各次固定资产的盘点记录是最佳的审计方法。
答案:错理由:如果被审计单位首次接受审计,审计人员需要对固定资产期初余额进行审计,仔细审查各次固定资产的的盘点记录仅仅是是审计方法之一,并非最佳方法,必要时可参加盘点。
此外,还需对其会计账务处理进行审计。
仔细审计自开业起固定资产和累计折旧账户中所有重要的借贷记录方法最佳。
5.审计人员在审查企业固定资产的计价准确性时,如被审计单位从关联企业购入固定资产的价格明显高于或低于该项固定资产的净值,可不予查实。
答案:错.理由:如果被审单位从关联企业购入固定资产,审计人员更应对其严格审查,看其是否在关联交易中有存在转移利润等作弊之处。
从关联企业购入固定资产的价格明显高于或低于该项固定资产的净值时,审计人员必须查实防止被审计单位粉饰报表数字。
二、单项案例分析题第一章1.在本章的案例一中,所列举的是首次接受委托的情况,假设美林股份公司是诚信事务所的老客户,那么此次持续接受委托时,应调查的主要内容有什么不同?答:审计人员前期发现并关注的重要事项是否得到重视并解决,如好的做法是否得到保留和坚持下来,发现的主要问题是否得到纠正和解决;被审单位的股权结构是否已发生重大变化,如果有的话,就应作为审计的重点环节;被审单位的高级管理人员是否发生重大变化,如果有,应重点关注;被审单位的内部控制环节与会计政策等是否发生重大变化,如果结论是肯定的,应予以特别注意。
国家开放大学吉林02320《审计案例分析》形成性考核三(省开选修学生专用)作业资料

审计案例分析-形成性考核三(省开选修学生专用)复习题(带答案)
说明:每学期的课程题号都可能更换,请认真核对是您需要的题号后再下载!
【题号】
当可接受的检查风险降低时,注册会计师可能采取的措施有()。
A. 缩小实质性程序的范围
B. 将计划实施实质性程序的时间从期中移至期末
C. 降低评估的重大错报风险
D. 消除固有风险
[认真学习课本知识,并分析作答上述题号]
参考答案:将计划实施实质性程序的时间从期中移至期末
【题号】
被审计单位为了保证既定目标得以顺利实现而制定并执行的各项控制政策和程序,属于内部控制要素中的()。
A. 控制环境
B. 信息与沟通
C. 控制活动
D. 风险评估
[认真学习课本知识,并分析作答上述题号]
参考答案:控制活动
【题号】
被审计单位的内部控制未能发现或防止重大差错的风险是()。
A. 固有风险
B. 控制风险
C. 经营风险
D. 检查风险
[认真学习课本知识,并分析作答上述题号]。
中央电大会计本科的《审计案例研究》形成性考核作业答案

《审计案例研究》形成性考核-------作业1练习题一、判断正误并说明理由1.在接受审计业务之前,后任审计人员可向前任审计人员了解审计重要性水平。
答案:×理由:审计重要性水平是经过审计人员认真了解有关情况而确定的,不是向前任审计人员了解的。
2.如果审计人员需要函证的应收账款无差异,则表明全部的应收账款余额正确。
答案:×理由:审计人员并未对被审计单位所有应收账款进行函证。
3.被审计单位保管应收票据的人不应该经办有关会计分录。
答案:√理由:符合销货业务内部控制的职责划分。
4.如果被审计单位首次接受审计,审计人员需要对固定资产期初余额进行审计,仔细审查各次固定资产的盘点记录是最佳的审计方法。
答案:×理由:仔细审计自开业起固定资产和累计折旧账户中所有重要的借贷记录方法最佳。
5.审计人员在审查企业固定资产的计价准确性时,如被审计单位从关联企业购入固定资产的价格明显高于或低于该项固定资产的净值,可不予查实。
答案:×理由:从关联企业购入固定资产的价格明显高于或低于该项固定资产的净值时,审计人员必须查实,防止被审计单位粉饰报表数字。
二、单项案例分析题第一章1.在本章的案例一中,所列举的是首次接受委托的情况,假设美林股份公司是诚信事务所的老客户,那么此次持续接受委托时,应调查的主要内容有什么不同?答:一般来说,首次接受委托时,预备调查的主要内容包含企业基本情况的内容较多,并且要关注被审单位与前任注册会计师的关系,而在持续接受委托时,进行预备调查应考虑以下主要因素:(1)管理当局的特点和诚信;(2)被审单位的涉讼案件及其处理情况;(3)以前与被审计单位在审计方面存在的意见分歧以及解决结果;(4)利害冲突及回避事宜;(5)内部控制的改进情况;( 6)审计费用的支付情况等。
2.在本章的案例二中,如果注册会计师在分析其财务指标时,发现企业的应收账款周转率波动较大,这意味着被审单位可能存在哪些情况?答:应收账款周转率的波动可能意味着企业存在以下情况:(1)经营环境发生变动;(2)年末销售额突然增减;(3)顾客总体发生变动;(4)产品结构发生变动;(5)信用政策或其运用发生变化;(6)销售收入的总体发生变动。
电大审计案例研究形成性考核册参考答案

审计案例研究形成性考核册参考答案作业一一、判断正误并说明理由’1/ b3 K; A- y: w0 m- G C1 .在接受审计业务之前,后任审计人员可向前任审计人员了解审计重要性水平。
# y- h( j; e; i1 |:〜;{答案:错/k理由:在接受审计业务之前,审计人员需对被审单位的情况进行全面的了解,以评价审计风险及确定可审性。
审计重要性水平是经过审计人员认真了解有关情况而确定的,不是向前任审计人员了解的。
!)2 •如果审计人员需要函证的应收账款无差异,则表明全部的应收账款余额正确答案:错理由:审计人员需要函证的应收帐款无差异,仅仅是表明抽取测试环节的可信性较高,但并不表示全部的应收帐款余额正确,审计人员还要对其进行实质性测试。
3 .被审计单位保管应收票据的人不应该经办有关会计分录。
Z+ M+ f3 \1 T, B* p答案:对理由:这符合单位不相容职责的分离,符合会计制度对会计岗位相互牵制的要求。
% J" g/ o; 4 •如果被审计单位首次接受审计,审计人员需要对固定资产期初余额进行审计,仔细审查各次固定资产的盘点记录是最佳的审计方法。
答案:错理由:如果被审计单位首次接受审计,审计人员需要对固定资产期初余额进行审计,仔细审查各次固定资产的的盘点记录仅仅是是审计方法之一,并非最佳方法,必要时可参加盘点。
此外,还需对其会计账务处理进行审计。
仔细审计自开业起固定资产和累计折旧账户中所有重要的借贷记录方法最佳。
5 •审计人员在审查企业固定资产的计价准确性时,如被审计单位从关联企业购入固定资产的价格明显高于或低于该项固定资产的净值,可不予查实。
答案:错.C理由:如果被审单位从关联企业购入固定资产,审计人员更应对其严格审查,看其是否在关联交易中有存在转移利润等作弊之处。
从关联企业购入固定资产的价格明显高于或低于该项固定资产的净值时,审计人员必须查实防止被审计单位粉饰报表数字。
1 A7 b7 G; w6 |’ ?- s二、单项案例分析题8 A) c% al G' d; F+ Z: T第一章1 •在本章的案例一中,所列举的是首次接受委托的情况,假设美林股份公司是诚信事务所的老客户,那么此次持续接受委托时,应调查的主要内容有什么不同?答:审计人员前期发现并关注的重要事项是否得到重视并解决,如好的做法是否得到保留和坚持下来,发现的主要问题是否得到纠正和解决;被审单位的股权结构是否已发生重大变化,如果有的话,就应作为审计的重点环节;被审单位的高级管理人员是否发生重大变化,如果有,应重点关注;被审单位的内部控制环节与会计政策等是否发生重大变化,如果结论是肯定的,应予以特别注意。
审计案例研究形成性考核册答案作业一一

审计案例研究形成性考核册答案作业------ 、判断正误并说明理由1 心接爻声计业各之和E仁审计人员可向前任审计人员了解审计重要性水平.答案诰理由厂接总声计匚.务甫一人员需討破审单位的情况进行全面的了解〜心况* L班応T?不是匚|茁竹i 1人罚J' f . 2友黑=「1员和段祁讦的間艾以式无芒界则;<l'r 全部的应收账款余额正确答案洁理由审[X.員空毁段讦的丘临怅,丈无兰卄仗农!丄衣月抽览汕弍卩:^iTn^ri-Um 」ii:十全部的应收帐款余额正确审卄人员圧史討其世竹丈‘:计泓一乂,3就审计单位保管应收票据的人不应该经办有关会计分录。
答案皆理由厶符△片也八二容JEW,苔符合会计制度对会计岗位相互牵制的要求。
4女来哦主计申宦芦董技受审计审十.上員需实对|门匸资产期初余繭进f「审计仔址审空秤决出主務产的盘点工录肚示"'丄的苜计去法“答案借理由釦术液门m 伶首次按受审计牢计人员需前旧定泣庐閒勿余板汇庁言计勺了汕审色丼抜同定蔭产L勺的盘立记录仪叟址出百计Ji注之■并非閔一力法必翌II{可:斷盘点"此外还厝恥艾会计账务处理进行审计。
仔细审计自开业起固定资产和累计折旧账户中所有重要的借贷记录方法最佳。
5 甫计人员几甫件企业同定荒产的计愉甬曲性吋女I铁当计单忙乩:女耽仝嘲人同定克产的忙格住見爲匸或任「姦瓦同定茫产的产值可不予查实。
答案借.理由岂乩工恭丄业色人」忙姿円二T I人□“」;.沁匕广&'匚芒if其是否在关联交易中有存在转移利润等作弊之处。
从关联企业购入固定资产的价格明显高于或低于该项固疋赛产的呼直时言计人员必须芒实幻匚枝审计牟付粉即报庄数&::二、单项案例分析题第一章1吓木荒比案咧•中•矿刿举的上育灰接受委托旳怙为•仪注英林堆岱公.d是献事务冃工勺老舍丿1那么就次芍纹冬m壬匸吃闊芒‘3卍士容山 * 讣答审计人閃谢農理并艾沖忙圭宜爭应圧代牛〕■[亘观井挈決钉好旳代注◎啊他谱和坚玷下來艾现时上史问惣丿上否得到纠正和解决被审单位的股权结构是否已发生重大变化女哽冇|勺)就应#,」申,•门丄直乳t被审单位的高级管理人员是否发生重丿挫化如来育.应里点.去辻" 被审引机勺内F沖词环市片&计政負等肪r彼丄亘人交化纫腑淤2 '穴总茵沂.叶<1 9迁出会心吐亦|貝爲寻杵标T校別企业I勺向攵账枚側转澈爲I」较人这亡味若被审羊包可能存在邨底悄况•答如来彼审单-垃丐应切碱』歸率波动绞火这总味右奴盲单位可能存依卯下怙应业.各沁波动产生好沟早果.如企业引汇外资、先进艾札弓进殂匚缗验-威新设金养弓.起丄产成木的人幅=1逞企耐1限二应履账妆的叵筮丿應吏芒金同转划诀引发,市收账拽圍糕陀妇」较k是'IP.务:也战小半擔于致的沐的纠亲:.匕期I ± '11<的或木捉E发二问也吕致工产成木h.fl引盘疔业成木发生连环反应造成庞收账妝周转率说川较人给企业带来匸戋经擀珀:t::,或是企业经首管;卫不甞梗仝业比资余来0九造戒.应收账;故掘转和糾[较人或IL能芒在八卜悄上江甘环石嫔工变鼻匸末工售烦突嫖増诚顾客总休逻工嗖动产品结珂过变审信用政策或其运用发生变化。
最新审计案例研究形成性考核册答案
最新审计案例研究形成性考核册答案作业一一、判断正误并说明理由1.在接受审计业务之前,后任审计人员可向前任审计人员了解审计重要性水平.答案:错理由:在接受审计业务之前,审计人员需对被审单位的情况进行全面的了解,以评价审计风险及确定可审性。
审计重要性水平是经过审计人员认真了解有关情况而确定的,不是向前任审计人员了解的.2.如果审计人员需要函证的应收账款无差异,则表明全部的应收账款余额正确答案:错理由:审计人员需要函证的应收帐款无差异,仅仅是表明抽取测试环节的可信性较高,但并不表示全部的应收帐款余额正确,审计人员还要对其进行实质性测试。
3.被审计单位保管应收票据的人不应该经办有关会计分录。
答案:对理由:这符合单位不相容职责的分离,符合会计制度对会计岗位相互牵制的要求。
4.如果被审计单位首次接受审计,审计人员需要对固定资产期初余额进行审计,仔细审查各次固定资产的盘点记录是最佳的审计方法。
答案:错理由:如果被审计单位首次接受审计,审计人员需要对固定资产期初余额进行审计,仔细审查各次固定资产的的盘点记录仅仅是是审计方法之一,并非最佳方法,必要时可参加盘点。
此外,还需对其会计账务处理进行审计。
仔细审计自开业起固定资产和累计折旧账户中所有重要的借贷记录方法最佳。
5.审计人员在审查企业固定资产的计价准确性时,如被审计单位从关联企业购入固定资产的价格明显高于或低于该项固定资产的净值,可不予查实。
答案:错.理由:如果被审单位从关联企业购入固定资产,审计人员更应对其严格审查,看其是否在关联交易中有存在转移利润等作弊之处。
从关联企业购入固定资产的价格明显高于或低于该项固定资产的净值时,审计人员必须查实防止被审计单位粉饰报表数字。
二、单项案例分析题第一章1.在本章的案例一中,所列举的是首次接受委托的情况,假设美林股份公司是诚信事务所的老客户,那么此次持续接受委托时,应调查的主要内容有什么不同?答:审计人员前期发现并关注的重要事项是否得到重视并解决,如好的做法是否得到保留和坚持下来,发现的主要问题是否得到纠正和解决;被审单位的股权结构是否已发生重大变化,如果有的话,就应作为审计的重点环节;被审单位的高级管理人员是否发生重大变化,如果有,应重点关注;被审单位的内部控制环节与会计政策等是否发生重大变化,如果结论是肯定的,应予以特别注意。
审计案例分析(已排版)
《审计案例研究》形考作业1答案一、判断正误并说明理由1.在接受审计业务之前,后任审计人员可向前任审计人员了解审计重要性水平。
答案:× 理由:审计重要性水平是经过审计人员认真了解有关情况而确定的,不是向前任审计人员了解的。
2.如果审计人员需要函证的应收账款无差异,则表明全部的应收账款余额正确。
答案:× 理由:审计人员并未对被审计单位所有应收账款进行函证。
3.被审计单位保管应收票据的人不应该经办有关会计分录。
答案:√ 理由:符合销货业务内部控制的职责划分。
4.如果被审计单位首次接受审计,审计人员需要对固定资产期初余额进行审计,仔细审查各次固定资产的盘点记录是最佳的审计方法。
答案:× 理由:仔细审计自开业起固定资产和累计折旧账户中所有重要的借贷记录方法最佳。
5.审计人员在审查企业固定资产的计价准确性时,如被审计单位从关联企业购入固定资产的价格明显高于或低于该项固定资产的净值,可不予查实。
答案:× 理由:从关联企业购入固定资产的价格明显高于或低于该项固定资产的净值时,审计人员必须查实,防止被审计单位粉饰报表数字。
二、单项案例分析题1.在本章的案例一中,所列举的是首次接受委托的情况,假设美林股份公司是诚信事务所的老客户,那么此次持续接受委托时,应调查的主要内容有什么不同?答:一般来说,首次接受委托时,预备调查的主要内容包含企业基本情况的内容较多,并且要关注被审单位与前任注册会计师的关系,而在持续接受委托时,进行预备调查应考虑以下主要因素:(1)管理当局的特点和诚信;(2被审单位的涉讼案件及其处理情况;(3)以前与被审计单位在审计方面存在的意见分歧以及解决结果;(4)利害冲突及回避事宜;(5内部控制的改进情况( 6)审计费用的支付情况等。
2.在本章的案例二中,如果注册会计师在分析其财务指标时,发现企业的应收账款周转率波动较大,这意味着被审单位可能存在哪些情况?答:应收账款周转率的波动可能意味着企业存在以下情况(1)经营环境发生变动(2)年末销售额突然增减(3)顾客总体发生变动(4)产品结构发生变动(5)信用政策或其运用发生变化(6)销售收入的总体发生变动。