
三栏式明细账
二、规范示例
下面给出了2009年4月北京智成有限公司的应收ห้องสมุดไป่ตู้款一大 光公司账户期初借方余额为70000元,请根据下面的三张 记账凭证登记“应收账款一大光公司”明细账。
三栏式明细账
一、单据介绍
三栏式明细账的基本结构为“借方”“贷方”和“余额” 三栏,分别登记金额的增加、减少和结余,其不设数量栏。 这种格式的明细账只适用于登记金额不反映数量的资本、 债权、债务等科目,如“应收账款”、“应付账款”等明 细账,可采用此种格式。
三栏式明细账的登记方法是:
根据记账凭证及其所附原始凭证汇总表逐日逐笔进行借方、 贷方金额登记,而后结出余额。如为借方余额,在“借或 贷”栏目中填写“借”字;如为贷方余额,在“借或贷” 栏目中填写“贷”字。
登记三栏式明细账的具体要求是:
1.根据复核无误的记账凭证记账。 2.所记载的内容必须同会计凭证相一致,不得随便增减。 3.逐笔、序时登记明细账,做到日清月结。
4.必须连续登记,不得跳行、隔页,不得随便更换账页和 撕去账页。
5.文字和数字必须整洁清晰,准确无误。 6.使用钢笔,以蓝、黑色墨水书写,不得使用圆珠笔或铅
笔书写。但按照红字冲账凭证冲销错误记录及会计制度中 规定用红字登记的业务可以用红色墨水记账。
7.每一账页记完后,必须按规定转页。在每一账页登记完毕结转下页 时,应结出本页发生额合计数及余额,写在本页最后一行和下页第一 行的有关栏内,并在摘要栏注明“过次页”和“承前页”字样。
8.三栏式明细账必须逐日结出余额,每月月末必须按规定结账,应在 摘要栏内注明“本月合计”字样,并在下面通栏划单红线。同时要结 出余额。
会计实务:明细账分类
明细账分类
明细账可采用订本式、活页式、三栏式、多栏式、数量金额式。
明细账是按照二级或明细科目设置的账簿,一般采用活页式账簿。
各单位应结合自己的经济业务的特点和经营管理的要求,在总分类账的基础上设置若干明细分类账,作为总分类帐的补充。
明细分类账按账页格式不同可分为三栏式、数量金额式和多栏式。
(一)三栏式明细账
三栏式明细账的账页设有借方、贷方和余额三个金额栏,不设数量栏。
这种格式适用于各种日记账、总分类账以及资本、债权、债务明细账的登记。
适用于那些只需要进行金额核算而不需要进行数量核算的明细核算,如”应收账款”、”应付账款”等债权债务结算科目的明细分类核算。
(二)数量金额式明细账
数量金额式明细账的借方、贷方和余额三个栏目内都分设数量、单价和金额三个小栏,借以反映财产物资的实物数量和价值量。
这种格式适用于既需要进行金额核算,又需要进行账物数量核算的各种财产物资的明细核算,如”原材料”、“库存商品”、”产成品”、“周转材料”等财产物资科目的明细分类核算。
(三)多栏式明细账
多栏式明细账的账页按照明细科目或明细项目分设若干专栏,以在同一账页上集中反映各有关明细科目或某明细科目各明细项目的金额。
这种格式适用于费用、成本、收入和成果的明细核算,如”制造费用”、”管理费用”、”营业外收入”和”营业外支出”等科目的明细分类核算。
三栏式明细账

57
(二)第二种情况 1.适用范围:记账后,发现记账凭证和账簿中所记金
额大于应记金额,而应借、应贷的会计科目并无错 误。(金额要素错误多记) 2.更正方法:简化核算手续,冲多记金额。——用红 字(金额用红字)填制一张与原记账凭证应借、应 贷科目完全相同的记账凭证,以冲销多记的金额。 摘要:“冲销某月某日第×号记账凭证多记金额”
33
取得记账凭证如下:
银付001借:库存现金 5000 贷:银行存款 5000
银付002借:库存商品-甲商品 23400 应交税费---增(进项税额)3978 贷:银行存款 27378
银付003 借:短期借款 30000 贷:银行存款 30000
34
银收001借:银行存款 1000
贷:应收账款-红星工厂 1000
根据银付002登记库存商品明细类账
39
库存商品明细类账的登录
根据银付002登记库存商品明细类账
40
管理费用明细类账的登录
根据银付004登记管理费用明细类账
41
学生自由登录其他没有完成 教师指导 课堂小结
42
结账、结账
实训目的:知道结账的种类 能对各种账簿进行结账 知道对账的内容 能正确对各种账
巫山职教中心欢迎您
1
会计账簿实训
杜仲芬
2
建账
实训目的:了解账簿的种类 能快速填写账簿启用表 能建立各种账簿,录并入期初余额。
.
3
账簿的种类
按用途将账簿分
现金日记账
日记账簿
银行存款日记账 总分类账簿
分类账
备查账
明细分类账簿 委托加工材料登记簿
租入固定资产登记簿
仓库备查账
4
账簿的种类
会计经验:明细分类账的登记方法
明细分类账的登记方法1.格式明细分类账一般采用活页式账簿,也有采用卡片式账簿(如固定资产明细账)明细分类账的格式根据经营管理的要求及经济业务内容的不同,采用不同的格式。
(1)三栏式明细分类账。
三栏式明细分类账是在账页内只设借方、贷方、余额三个金额栏的明细账。
它适用于只要求提供价值指标的账户,如:应收账款、应付账款、实收资本等账户的明细分类账。
(2)多栏式明细分类账。
多栏式明细分类账是根据经营管理的需要和经济业务的特点,在借方栏或贷方栏下设置多个栏目用以记录某一会计科目所属的各明细科目的内容。
一般适用于成本、费用类的明细账,如:管理费用、生产成本、制造费用、营业外收入、利润分配等账户的明细分类账。
(3)数量金额式明细分类账。
数量金额式明细分类账是在账页的借方、贷方、余额各栏中再分别设置数量、单价、金额栏目的明细账。
它适用于既要提供价值指标又要提供数量指标的账户,如:原材料、库存商品、产成品等账户的明细分类账。
(4)横线登记式明细分类账。
是将每一相关业务登记在一行,从而可依据每一行各个栏目的登记是否齐全来判断该项业务的进展情况。
此明细分类账适用于登记材料采购业务、应收票据和一次性备用金业务。
2.登记方法逐日逐笔登记:固定资产、债权债务等明细账可逐日逐笔登记也可定期汇总登记的是:库存商品、原材料、产成品手法明细账以及收入、费用明细账。
小编寄语:会计学是一个细节致命的学科,以前总是觉得只要大概知道意思就可以了,但这样是很难达到学习要求的。
因为它是一门技术很强的课程,主要阐述会计核算的基本业务方法。
诚然,困难不能否认,但只要有了正确的学习方法和积极的学习态度,最后加上勤奋,那样必然会赢来成功的曙光。
天道酬勤嘛!。
三栏式明细账填写范本
三栏式明细账1. 什么是三栏式明细账?三栏式明细账是一种会计工具,用于记录和追踪企业的收入、支出和资产情况。
它由三栏组成,分别是日期、摘要和金额。
日期栏记录了交易发生的日期,摘要栏描述了交易的具体内容,金额栏则记录了交易的数额。
通过填写三栏式明细账,企业可以清晰地了解自己的财务状况,方便进行日常的会计核算和财务分析。
2. 三栏式明细账的填写范本日期栏日期栏用于记录交易发生的日期。
在填写日期栏时,应按照年、月、日的顺序填写,例如:2022年01月01日。
日期栏的填写应准确无误,以确保财务记录的时序正确。
摘要栏摘要栏用于描述交易的具体内容。
在填写摘要栏时,应简明扼要地概括交易的性质和对象,以便于后续的查询和核对。
摘要栏的填写应具体明确,不应过于笼统或模糊。
金额栏金额栏用于记录交易的数额。
在填写金额栏时,应根据交易的性质和方向填写正负号,并填写具体的数额。
如果是收入或资产增加的交易,应填写正数;如果是支出或资产减少的交易,应填写负数。
金额栏的填写应准确无误,以确保财务记录的准确性。
以下是一个三栏式明细账的填写范本:日期摘要金额2022.01.01 现金收入+50002022.01.02 采购原材料-20002022.01.03 销售商品+80002022.01.04 支付员工工资-30002022.01.05 购买固定资产-100002022.01.06 销售商品+120002022.01.07 贷款还款-50002022.01.08 收到客户欠款+2000日期摘要金额2022.01.09 购买短期投资-50002022.01.10 销售长期投资+100003. 三栏式明细账的作用三栏式明细账作为一种会计工具,具有以下几个重要的作用:3.1 了解财务状况通过填写三栏式明细账,企业可以清晰地了解自己的财务状况。
通过查看收入、支出和资产的明细,可以直观地了解企业的盈亏状况和资金流动情况。
这对于企业的经营决策和财务分析非常重要。
如何打印三栏式明细账
如何打印三栏式明细账提示:这里说的三栏式明细账,所针对的主要是指:除费用科目和不设置辅助核算的科目外、需要打印三栏式明细账的会计科目。
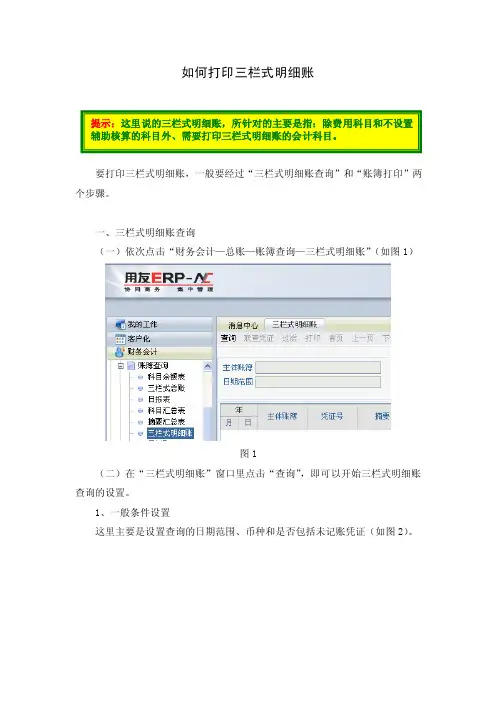
要打印三栏式明细账,一般要经过“三栏式明细账查询”和“账簿打印”两个步骤。
一、三栏式明细账查询(一)依次点击“财务会计—总账—账簿查询—三栏式明细账”(如图1)图1(二)在“三栏式明细账”窗口里点击“查询”,即可以开始三栏式明细账查询的设置。
1、一般条件设置这里主要是设置查询的日期范围、币种和是否包括未记账凭证(如图2)。
图22、科目条件这里主要设置查询的科目范围和科目级次(如图3),这里建议每次只查询一个会计科目。
图3这里有个很有用的建议:一、就是查询的时候别忘了在“未记账凭证”和“合并同凭证分录”前面的复选框内打上勾。
选择了包含“未记账凭证”,就会避免因为还没有记账而查询不到数据的情况。
而选择了“合并同凭证分录”,则会把同一凭证里的同一级科目的分录发生额在同一行显示,这样可以在打印账簿的时候节约纸张和时间。
(四)查询结果(如图5)图5在这里,可以通过点击“上一页”或“下一页”来选择查询或打印的明细科目对象。
二、打印账簿声明一:系统内设置的打印模板,都以激光印字机为打印工具设置。
如果你用的还是针式打印机,则可能不适合使用。
解决办法:1、买一台激光打印机;2、自己设置一个合适的打印模板;3、向集团公司财务中心申请设置合适的打印模板。
声明二:系统内设置的打印模板,都是以用友套打账页为基础,如果你想用白A4纸打印,则不会有好的效果。
解决办法:1、购买用友套打账页;2、自己设置一个合适的打印模板;3、向集团公司财务中心申请设置合适的打印模板。
(一)在查询结果内点击“打印”,这时候系统会弹出一个“打印”对话框,在这个对话框内,选择默认的“按模板打印”。
模板选择时,要注意选择合适的打印模板,系统提供了“三栏式明细账(本币金额)”等三个模板让你选择。
这是集团自己制作的打印模板,打印效果相对要好一些。
财务费用明细账的格式
财务费用明细账的格式(原创实用版)目录一、财务费用明细账的概念及作用二、财务费用明细账的格式1.多栏式明细账格式2.三栏式明细账格式3.数量金额式明细账格式4.横线登记式明细账格式三、财务费用明细账的填写方法及注意事项1.填写财务费用明细账的基本要求2.财务费用明细账的填写顺序3.财务费用明细账的注意事项四、财务费用明细账在企业中的应用1.管理费用明细账的填写示例2.财务费用明细账的实际应用案例正文一、财务费用明细账的概念及作用财务费用明细账是企业财务管理中对财务费用进行详细记录和分类的账簿,是企业进行财务分析、决策和审计的重要依据。
财务费用明细账的作用主要体现在以下几个方面:1.反映企业的财务状况:通过财务费用明细账,可以清晰地了解企业的财务费用构成,从而分析企业的财务状况。
2.便于企业进行财务决策:通过对财务费用明细账的分析,企业可以发现财务费用的不合理之处,从而采取措施降低财务费用,提高企业的经济效益。
3.为企业审计提供依据:财务费用明细账是企业财务报表的重要组成部分,为审计机构进行审计提供重要依据。
二、财务费用明细账的格式财务费用明细账的格式主要有多栏式、三栏式、数量金额式和横线登记式。
下面对这几种格式进行详细介绍:1.多栏式明细账格式:多栏式明细账一般适用于成本、费用、收入和利润类明细账。
其特点是将各个明细项目分别列成专栏,从而便于登记、分析和查阅。
2.三栏式明细账格式:三栏式明细账是设置借方、贷方和余额三个基本栏目的明细账。
其特点是结构简单,使用方便,适用于各种类型的明细账。
3.数量金额式明细账格式:数量金额式明细账在借方、贷方和余额三个基本栏目的基础上,增加数量和单价专栏,用以反映财产物资的实物数量和价值量。
4.横线登记式明细账格式:横线登记式明细账是将借方和贷方分别用横线登记,适用于需要分段记录的经济业务。
三、财务费用明细账的填写方法及注意事项1.填写财务费用明细账的基本要求:财务费用明细账的填写应遵循会计的基本原则,确保记录的真实性、准确性和完整性。
三栏式明细账(应收票据)
本月累计
本年合计
借方金额
贷方金额
方 向
1,014,000.00
借
40,000.00
借
39,000.00
借
7,800.00
借
217,800.00 借
86,800.00
217,800.00
1,100,800.00
217,800.00
明细分类账
第1页
余额 25,000.00 75,000.00 76,600.00 86,600.00 25,000.00
借
81,900.00
借
81,900.00 借
81,900.00
81,900.00
1,201,900.00
81,900.00
明细分类账
2,003,000.00
第1页 余额 30,000.00
0.00
第1页 余额 1,120,000.00 1,201,900.00 1,120,000.00
总账科
目:预付
账款
2010年
月
日
12
1
凭证 字号
明细科目:黑牛饼干有限公司
摘要
期初余额 本月累计 本年合计
借方金额
贷方金额
方 向
185,000.00
借
0.00
185,000.00
明细分类账
总账科
目:其他
应收款
2010年
月
日
12
1
凭证 字号
明细科目:王平
摘要
期初余额 本月累计 本年合计
借方金额
贷方金额
方 向
4,000.00
成本
2010年
月
日
三栏式明细账填写范本
三栏式明细账填写范本摘要:1.三栏式明细账的定义和作用2.三栏式明细账的填写规范3.三栏式明细账的具体填写示例正文:一、三栏式明细账的定义和作用三栏式明细账是一种常见的会计账簿,用于记录企业的各项经济业务。
它主要分为借方、贷方和余额三个基本栏目,可以清晰地反映出企业财务状况的变化。
在实际应用中,三栏式明细账有助于企业进行财务分析、决策和审计。
二、三栏式明细账的填写规范1.借方和贷方的填写借方:记录资产的增加、负债的减少、所有者权益的减少、收入的增加。
贷方:记录资产的减少、负债的增加、所有者权益的增加、费用的增加。
2.余额的填写余额:指借方和贷方金额的差额。
在每月末或每季末,需要根据当月或当季的借方和贷方金额计算余额,并填写在余额栏中。
3.填写要求(1)字迹清晰,不得涂改。
若出现错误,需按规定进行更正。
(2)金额要填写正确,小数点后两位。
(3)填写日期,并按照业务发生的先后顺序填写。
(4)每个账户的摘要要简明扼要,反映业务的实质。
三、三栏式明细账的具体填写示例假设某企业在3 月1 日购买原材料,支付货款10,000 元。
根据这个业务,我们可以按照以下步骤填写三栏式明细账:1.日期:填写业务发生的日期,即3 月1 日。
2.摘要:简要说明业务内容,即购买原材料。
3.借方:填写资产的增加,即原材料库存增加10,000 元。
4.贷方:填写负债的减少,即应付账款减少10,000 元。
5.余额:计算原材料库存的借方余额和应付账款的贷方余额,并填写在余额栏中。
通过以上示例,我们可以看到三栏式明细账在记录企业经济业务时的具体操作。
明细分类账簿的格式和登记方法
明细分类账簿的格式和登记方法(一)明细分类账簿的概念、作用和格式种类1 、概念:明细分类账簿亦称明细账,是根据各单位的实际需要,按照总分类科目的二级科目或三级科目分类设置并登记全部经济业务的会计账簿.2 、作用:能够为会计报表的编制,提供反映某一类经济业务详细情况的资料,并对其所隶属总账起补充和说明作用。
3 、格式种类:根据经济管理的需要和各明细分类账记录内容的不同,明细账可以采用三栏式、多栏式和数量金额式等三种格式。
(二)三栏式明细账1 、账页结构:三栏式明细账在账页中设有借方、贷方和余额三个金额栏.为区别总分类账中的三栏式,在实际工作中,将明细账中的三栏式,称之为“甲式账”。
2 、登记方法:三栏式明细账是根据记账凭证,按经济业务发生的顺序逐日逐笔进行登记的。
其他各栏目的登记方法与三栏式总账相同。
(二)数量金额式明细账1 、结构:该明细账的账页,设有入库、出库和结存三大栏次,并在每一大栏下设有数量、单价和金额三个小栏目。
由于在明细账中有了“甲式账”,在实际工作中将数量金额式明细账称为“乙式账”。
2 、登记方法:数量金额式明细账一般是由会计人员和业务人员(如仓库保管员),根据原始凭证按照经济业务发生的时间先后顺序逐日逐笔进行登记。
数量金额式明细账的具体登记方法如下:(1)、凭证字、号栏:填写按所依据的原始凭证的字和号进行。
如收料单的“收”字、领料单的“领"字、产成品入库单的“入”字和出库单的“出"字。
(2)、三个数量栏:填写实际入、出库和结存的财产物资的数量;(3)、入库单价栏和金额栏按照所入库材料的单位成本登记;(4)、出库栏和结存栏中的单价栏和金额栏,登记时间及登记金额取决于企业所采用的期末存货计价方法.在采用月末一次加权平均法下,出库和结存的单价栏和金额栏一个月只在月末登记一次。
(三)多栏式明细账1 、多栏式明细账的作用和种类。
多栏式明细账是根据经济业务的特点和经营管理的需要,在一张账页上按有关子目或细目分设若干栏目,以集中反映各有关明细科目的核算资料。
三栏式明细账登记实训步骤
三栏式明细账登记实训步骤嘿,咱今儿就来讲讲这三栏式明细账登记实训步骤,可别小瞧了它,这可是会计工作里很重要的一环呢!咱先得准备好那些个记账凭证啥的,这就好比战士上战场得先把武器备好呀!然后呢,咱得找到对应的三栏式明细账账本,就像给每一笔账找个合适的家一样。
接下来,咱就开始一笔一笔地登记啦!看着那记账凭证上的信息,小心翼翼地填到账本里。
这可得仔细咯,不能有一点差错,不然就像盖房子歪了一块砖,后面可就麻烦啦!先写上日期,就像是给这笔账贴上一个时间标签。
然后呢,把摘要简明扼要地写上,让人一看就知道这是咋回事。
再就是登记借方或者贷方的金额啦,这可不能马虎,得瞪大眼睛看清楚,是增加还是减少,别搞混咯!就好像走路得认清方向,不然走岔了路可就到不了目的地啦。
登记完一笔,再接着下一笔,就这么一笔一笔地来,不能着急。
这就像跑马拉松,得一步一个脚印,踏踏实实地跑下去。
每登记完几笔,还得瞅瞅前面的,检查检查有没有错,这叫什么?这叫小心驶得万年船呐!等把所有的记账凭证都登记完了,咱还得做个总的核对。
看看借方的总数和贷方的总数是不是相等,要是不相等,那可就有问题咯,得赶紧找出来改正。
这就跟考试完检查试卷一样重要,可不能马马虎虎就交卷了。
登记三栏式明细账就像是搭积木,一块一块地堆起来,最后才能搭成漂亮的房子。
咱可不能随便对待,得认真、细心、负责!不然等以后发现错了,那可就麻烦大了,得花好多时间和精力去改正呢!所以啊,一开始就做好,不是更好嘛!你说,这三栏式明细账登记实训步骤是不是挺重要的呀?咱可不能小瞧了它,得好好学,好好练,以后才能在工作中不出差错呀!咱要把这当成一门手艺,好好打磨,让自己成为一个厉害的会计人!大家加油哇!。