
深圳宝能收购万科的价值评估详解
内容摘要
随着我国并购事项日益频繁,科学评估目标企业价值变得尤为重要,更是并购成功与否的核心问题。本文基于深圳宝能收购万科股份的最新案例,通过分析万科集团的经营业绩与财务状况,并结合现金流量折现法定量评估万科集团的内在价值,分析探讨并购收益。结果表明:市场低估万科内在价值,深圳宝能以平均15元/股的价格购得万科近23%的流通股票,直至停牌日成功获取64%资本利得。若市场表现有效,则股价将趋向本文评估值45.78元/股,即深圳宝能将最终获取200%的投资收益。从投资角度而言,深圳宝能并购行为是理性的经济行为。本文研究有望为万科企业中小股东和证券市场上的投资者提供有用的投资信息。
关键词:并购 企业价值评估 现金流量折现法 万科集团
Abstract
In China, as the number of mergers and acquisitions among enterprises
increasing, scientific assessment of the value of the target company becomes
critically important, which is the core issue of the transaction. Based in latest
example of Shenzhen BN acquire the shares of Vanke, through analyzing the
operation results and financial condition of Vanke, combining with discounted
cash flows method to quantitatively assess the intrinsic value of Vanke Group,
this paper tends to analyze and discuss the merger gains. The result shows that:
the market is underestimating the intrinsic value of Vanke. Shenzhen BN
acquired nearly 23% of the shares at an average of 15 Yuan/share. Until the
date of suspension, BN successfully got 64% of capital gains. And if the market
was effective, the value of the stock will tend to be the assessed price (45.78
Yuan/share), the Shenzhen BN can eventually get 200% return profit on
investment. From the investment point of view, this purchase behavior is
rational and profitable. This study is expected to provide useful information to
the shareholders and investors on the stock market.
Key words: M&A Valuation DCF Method Vanke
目 录
一、引言............................................................................................................. 1
二、文献综述 ................................................................................................... 1
(一)理论研究及其现状 ................................................................... 1
(二)企业价值评估现金流量法模型 ............................................ 2
1. 股权现金流量法 ......................................................................... 2
2. 实体现金流量法 ......................................................................... 2
三、万科的企业经营状况分析 .................................................................. 4
(一)企业介绍 ...................................................................................... 4
(二)经营分析 ...................................................................................... 4
1. 按业务类型分析 ......................................................................... 5
2. 按区域类型分析 ......................................................................... 5
(三)财务分析 ...................................................................................... 6
1. 纵向比较分析 .............................................................................. 6
2. 横向比较分析 .............................................................................. 7
四、价值评估分析——万科价值几何? ............................................... 7
(一)权益资本成本的确定............................................................... 7
(二)加权平均资本成本的确定 ..................................................... 8
(三)运用现金流量法折现模型进行估值分析 ......................... 9
1.预测期的确定 ............................................................................... 9
2.估值过程的分析 ........................................................................ 10
3.销售收入增长率的预测 .......................................................... 10
4.其他财务数据的估计 ............................................................... 11
5.公司价值的估算 ........................................................................ 13
五、结论——宝能收购万科是理性决策 ............................................. 14
(一)对评估结果的说明 ................................................................. 14
(二)对宝能集团投资决策的评价............................................... 14
(三)对万科集团股东及其投资者的建议 ................................. 15
参考文献 .......................................................................................................... 16
致谢
第1页 一、引言
企业并购起源于美国,于 1993 年 9 月以 “宝延风波”为起点正式进入我国民众的视野,从此我国上市公司开展了大规模的并购浪潮。面对中国活跃的并购市场,在市场化的趋势下,合理、准确、有效地进行并购定价,成为并购活动的关键,而并购定价的起点是对目标企业的价值评估。
通过对目标企业的资产或股权做出的价值估计,可为并购行为是否可行、是否符合效益提供理论依据,使交易双方在并购谈判中做到心中有数;同时,也可有效地对目标企业进行描述,分析其未来发展,在其自身的绩效评估方面占据重要的地位。
2015 年,深圳宝能系通过其两家控股子公司以300余亿人民币大量收购深圳万科集团近23%的流通股票,引起了舆论的广泛关注。本文通过研究万科公司的经营情况、财务情况以及估计其内在价值,展开了深入的探讨和分析,希望通过此案例评价宝能系此举利益所在,并总结一些对投资者有益的建议。
二、文献综述
(一)理论研究及其现状
企业的合并与收购起源于19世纪末的美国,而企业并购正式在中国出现的标志是1993年9月的 “宝延风波”(“安宝集团”通过二级市场并购“延中实业”流通股)。自此,我国开展了大规模各式各样的并购活动。如1994年开国有股受让之先河的恒通集团收购凌光实业、2003年第一例要约收购的南钢联合收购南钢股份等。面对中国活跃的兼并市场,科学、合理、准确地评估被收购企业的价值是兼并业务的首要前提。
我国学者对于企业并购评估的方法与运用也进行了深入的研究。李峰(2007)对国外几家评估机构常用的评估方法进行介绍,分析国际上常用的评估方法的应用,对我国企业价值评估方面提出重要建议;丁艳春(2014)强调企业价值评估是针对股权和债权之和来进行的,而这个和并不是简单的加总,而是根据企业的整体财务状况和其他条件,根据资产、负债运用财务核算步骤得到全面的预测和评估。作为国民经济支柱的房地产行业,其实体价值评估受到学者们密切关注。如刘云(2015)对房地产企业价值进行分析研究,采用EVA模型、股权现金流量模型、实体现金流量模型,对比发现股权现金流量更贴近现实市价,因此法站在债权人角度考虑未来现金折现。
万科宝能之争
解读“万科宝能之争”
金融1401班 U201414511伍嘉慧
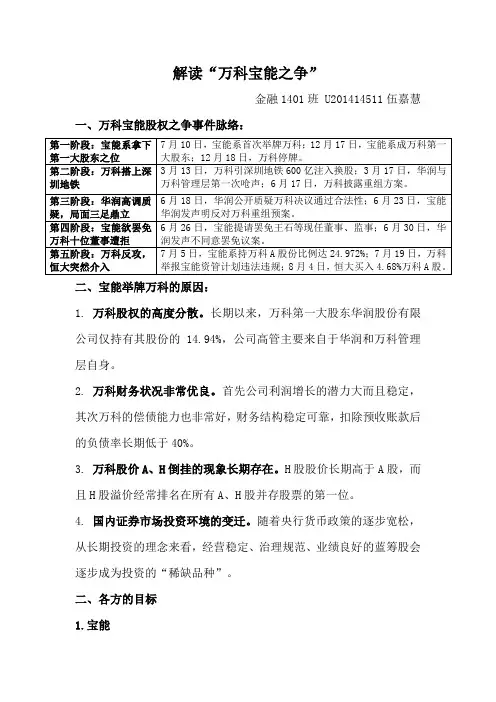
一、万科宝能股权之争事件脉络:
第一阶段:宝能系拿下第一大股东之位 7月10日,宝能系首次举牌万科;12月17日,宝能系成万科第一大股东;12月18日,万科停牌。
第二阶段:万科搭上深圳地铁 3月13日,万科引深圳地铁600亿注入换股;3月17日,华润与万科管理层第一次呛声;6月17日,万科披露重组方案。
第三阶段:华润高调质疑,局面三足鼎立 6月18日,华润公开质疑万科决议通过合法性;6月23日,宝能华润发声明反对万科重组预案。
第四阶段:宝能欲罢免万科十位董事遭拒 6月26日,宝能提请罢免王石等现任董事、监事;6月30日,华润发声不同意罢免议案。
第五阶段:万科反攻,恒大突然介入 7月5日,宝能系持万科A股份比例达24.972%;7月19日,万科举报宝能资管计划违法违规;8月4日,恒大买入4.68%万科A股。
二、宝能举牌万科的原因:
1. 万科股权的高度分散。长期以来,万科第一大股东华润股份有限公司仅持有其股份的14.94%,公司高管主要来自于华润和万科管理层自身。
2. 万科财务状况非常优良。首先公司利润增长的潜力大而且稳定,其次万科的偿债能力也非常好,财务结构稳定可靠,扣除预收账款后的负债率长期低于40%。
3. 万科股价A、H倒挂的现象长期存在。H股股价长期高于A股,而且H股溢价经常排名在所有A、H股并存股票的第一位。
4. 国内证券市场投资环境的变迁。随着央行货币政策的逐步宽松,从长期投资的理念来看,经营稳定、治理规范、业绩良好的蓝筹股会逐步成为投资的“稀缺品种”。
二、各方的目标
1.宝能 其一,宝能很多项目融资成本远超10%,而万科的信用评级是
AAA,以其低廉的融资成本带来的是4%不到的发债票面收益率。如果宝能向万科注入自身的地产项目的话,在资产负债率不变的情况下,融资成本会大幅下降,这对降低融资成本有很大帮助。
万科宝龙股权之争
万科宝龙股权之争
简析万科、宝能股权之争
姓名:陈宇泽 学院:历史文化学院
班级:13级文化产业管理1班 学号:
万科企业股份有限公司,英文名称为:
缩写为“”,成立于XX年5月,是目前中国最大的专业住宅开发企业,也是股市里的代表性地产蓝筹股总部设在广东深圳,至XX年,已在20多个城市设立分公司XX年公司完成新开工面积万平方米,实现销售面积万平方米,销售金额亿元营业收入亿元,净利润亿元
宝能系是指以宝能集团为中心的资本集团公开资料显示,深圳市宝能投资集团有限公司,是宝能系的核心工商资料显示,宝能集团成立于XX年,注册资本3亿元,姚振华是其唯一的股东
宝能集团旗下包括综合物业开发、金融、现代物流、文化旅游、民生产业等五大板块,下辖宝能地产、前海人寿、钜盛华、广东云信资信评估、粤商小额贷款、深业物流、创邦集团、深圳建业、深圳宝时惠电子商务、深圳民鲜农产品多家子公司
x月x日晚间,万科发布公告,申请万科A股继续停牌,并预计在x月x日前披露重大资产重组预案或报告书“万宝之争”仍将继续
万宝之争的核心在于宝能是否要收购和控制万科,但宝能至今并未披露其真实意图,这增加了市场的不确定性和猜测此次万科面临的危机首先来自万科管理层自身的懈怠与失误宝能如以收购控制万科为目的,两强相争必有一伤,甚至两败俱伤或多败俱伤最好的结果,是各方把趋势和风险看清楚,在规则的范围内做互利的妥协
其实作为财务投资者,宝能与万科并无利害冲突,还可以交流互补但若宝能要收购、控制万科,就会跟万科特别是现管理层的利益与诉求产生绝对的对立因为宝能的文化确实是家族企业,老板一统天下、说一不二、亲力亲为,而万科管理层特别是王石认为,自己几十年把万科做成一流的规范企业,向来以老大自居,根本无法接受被人收购去为二三流的地产企业打工一山肯定不容二虎从这个意义上,我们也能理解王石开始就跟宝能老板谈崩的原因 如果宝能是以全面控制万科成为实际控制人为目的的,那很多投资人就可以不卖出*,等待宝能收购、股价继续上涨而如果宝能作为财务投资者可以与万科妥协,那投资策略又完全不同了因此,信息披露是证券市场的生命线
万科企业价值评估

万科企业价值评估
随着我国经济市场化和全球化的推进,资本在全球市场中自由流动和配置,企业并购、股票投资等活动频繁,企业的价值越来越受以投资者的重视。2015年开始,持续一年多的万科企业股权争夺备受资本市场的关注,宝能系、恒大、安邦等纷纷举牌万科企业,万科企业的价值到底是多少,这是本文研究的主要目的。
本文以万科企业作为研究对象,对万科企业的价值现状进行分析,利用市盈率法和自由现金流折现法评估万科企业的价值。首先对万科企业2012年以来股票价格的走势进行研究,分析它变化的原因。
然后分析万科企业所处的经济环境和房地产行业情况,再分析万科企业的竞争优劣势,这些都将会影响万科企业价值的实现。再从横向和纵向两方面研究万科企业近五年来的收益情况,与万科企业的市值和内在价值的变化进行比较,分析万科企业价值的变化趋势及可能原因。
本文的重点是市盈率法和自由现金流折现法评估万科企业的价值,其中市盈率法中,对市盈率和每股收益的预测采用ARIMA模型进行建模和预测,通过计算预测万科未来三年的市盈率和每股收益,从而得出万科未来三年的股票价格和万科的市值。自由现金流折现法是采用二阶段发展类型,先万科未来三年的现金流进行预测并折现,然后对后续期现金流进行预测并折现,从而得出万科企业的内在价值。
本文研究发现,以市盈率模型和自由现金流折现模型计算得出万科企业的价值差异较大,主要原因在于市盈率模型是以历史市盈率为基础的,反映了万科企业的市场价格,而自由现金流模型是以历史的资产负责表数据、利润表数据和现金流量表数据为基础进行评估,反映了万科企业的内在价值,通过对比,万科企业的股票价格低于价值,是值得进行投资的,但是投资都带有一定的风险和不确定性,所以建议投资者要谨慎决策。另外,企业价值评估的方法有很多,目前现金流折现法使用较多,并且相较其他方法更成熟,反映企业的真实内在价值,推荐用于房地产企业的评估,同时,随着我国证券市场的逐步完善,未来在完全的市场中,各企业充分竞争,市盈率法等市场法的适用性也会增强。
万科股权之争归纳总结案例
万科股权之争归纳总结案例
万科股权之争:一场狗血家庭伦理剧的落幕
在万科股权之争中,各方参与者纷纷登场,扮演着各自的角色。这场持续一年多的商业大战,最终在华润全身而退后落下帷幕。在这场伦理剧中,每个角色都为了自己的利益而战,但结局并非完全圆满。
一、万科的成长与变迁
1.深特发与万科的渊源:深特发在1983年成立了饲料科,王石担任科长。这一业务为万科的原始资本积累奠定了基础。
2.华润接盘深特发:2000年,华润通过收购深特发成为万科的第一大股东,此后万科逐步发展壮大。
二、万科股权之争的导火索
1.万科的成长引起资本觊觎:随着万科规模的不断扩大,其股权成为各方争夺的焦点。
2.宝能的崛起:外来土豪宝能集团看中了万科的发展潜力,开始大量收购万科股权,引发股权之争。
三、各方势力的角逐
1.华润:作为万科的养父,华润在万科成长过程中起到了关键作用,但在股权之争中,华润选择了全身而退。
2.深地铁:作为万科的叔叔,深地铁在股权之争中起到了一定的稳定作用,但最终并未改变万科股权格局。
3.恒大:姑父恒大集团在万科股权之争中一度加入战局,但最终并未改变大局。 4.宝能:外来土豪宝能集团成为万科股权之争的最大赢家,成功晋升为万科第一大股东。
四、王石的失落与万科的未来
1. 王石的困境:在股权之争中,王石被视为叛逆少年,其地位一度岌岌可危。
2. 万科的未来:尽管股权之争落幕,但万科在经历这场商业大战后,未来发展仍充满挑战。
总结:万科股权之争在各方势力的角逐中落幕,宝能成为最大赢家。然而,这场商业大战给万科带来的影响尚未完全消散,王石和万科未来将如何应对仍值得关注。在这场伦理剧中,每个角色都得到了相应的利益,但万科的品牌和声誉损伤不容忽视。在未来的发展中,万科需要重新审视自己的定位,努力摆脱股权之争的阴影,为股东和社会创造更多价值。
宝能并购万科的根本原因
宝能并购万科的根本原因
一、引言
宝能集团是一家拥有多元化业务的大型企业集团,而万科地产则是中国房地产行业的龙头企业之一。2016年,宝能集团开始逐步增持万科股份,最终成为万科第一大股东。这次并购引起了广泛关注和争议。本文将从多个角度分析宝能并购万科的根本原因。
二、市场背景
1.中国房地产市场的发展
自改革开放以来,中国房地产市场经历了快速发展的阶段。尤其是近十年来,随着城镇化进程加快和人口红利消失,房地产市场进入了一个新的阶段。然而,在这个新阶段下,房地产市场也面临着许多挑战和压力。
2.万科在房地产市场中的地位
作为中国房地产行业的领军企业之一,万科在过去几十年里取得了巨大成功。其以“质量第一、信誉第一、服务第一”为核心价值观,并通过不断创新和提升产品质量赢得了广泛认可。
3.宝能在房地产市场中的角色
宝能集团是一家多元化企业集团,旗下涵盖了房地产、金融、医疗等多个领域。尽管宝能在房地产领域的业务规模相对较小,但其在金融和其他领域的实力却不容小觑。
三、宝能并购万科的原因
1.寻求资本收益
宝能在并购万科时,最初的动机是为了寻求资本收益。由于万科是中国房地产市场中的龙头企业之一,其股票价格也一直保持着较高水平。因此,通过增持万科股份并等待股价上涨,可以获得可观的资本回报。
2.推动自身发展
除了寻求资本收益外,宝能还希望通过并购万科来推动自身发展。尽管宝能在房地产领域相对较弱,但其在金融和其他领域的实力却很强。通过与万科合作,在房地产领域取得更大成功,并加强自身实力。
3.提高市场竞争力
另一个原因是提高市场竞争力。中国房地产市场竞争激烈,企业需要不断创新和提高产品质量才能在市场上立足。通过并购万科,宝能可以借助万科的品牌影响力和产品质量优势来提高自身市场竞争力。
4.获得更多资源
最后一个原因是获得更多资源。尽管宝能在金融和其他领域的实力很强,但其在房地产领域的资源相对较少。通过并购万科,可以获得更多房地产领域的资源,并加强自身实力。
宝万之争-敌意收购
想说爱你不容易之“宝万之争”
——聊聊敌意收购那些事儿
在宝万之争的恶意收购案例中,我们将其分为几个不同的方面来分析,首先我们认为宝能的举牌并增持是其谱写的“单相思”曲谱:
从2015年7月开始,宝能对万科采取了一系列收购行动,谱写了一
段高歌猛进的恋曲,而万科在2015年12月宝能持股比例达到23.52%
前却对宝能的“表白”无动于衷,反而是在各种场合称其为“野蛮
人”,种种迹象总是容易让人联想到崔健的名曲《一无所有》:
接下来我们来看看宝能的具体节奏是如何演绎的:
2015年7月10日,宝能对万科的持股比例已达5%,首次举牌;
2015年7月24日,万科A发布公告,前海人寿再度举牌,精确地将
持股比例由5%提升至10%,成为仅次于华润的第二大股东;
2015年7月10日到8月26日,前海人寿及其一致行动人三次举
牌,持股万科达到15.04%,超越当时华润的14.89%,宝能系成为万
科第一大股东;
2015年12月4日,钜盛华及其一致行动人前海人寿的宝能系合计
持有万科A股股票2,211,038,918股,占公司总股本的20.008%;
2015年12月10日-15日,宝能系旗下钜盛华持续增持万科A股,
最终持股比例达到了23.52%。
截止2016年7月6日,宝能对万科持股已达25%。
其次,我们认为考虑宝能的举牌行为并结合相应的持股比例分析,其
对万科的主要影响如图所示:
回顾宝能收购万科的过程,持股比例从5%上升到25%,由于万科应对
策略的失误,宝能一直处于主动的地位,并在最终对万科形成掣肘。
我们对宝能举牌行为及持股比例的关键时间节点对万科影响程度的
考虑,主要是基于万科股权结构、公司章程及其历年股东大会投票参
与率的实际情况。
首先,万科的股东比例分散,截止2015年6月30日,万科前五大股东持股情况如图所示:
不考虑HKSCC NOMINEES LIMITED占比11.9%的情况(H股占总股本比
2020年关于宝万之争的研究报告(实用)
1 / 8 关于宝万之争的研究报告
一、 宝能与万科的简要情况
深圳市宝能投资集团有限公司(简称宝能集团)成立于2000年3月,注册资本3亿元,总部在深圳,姚振华是其唯一股东。宝能集团旗下包括综合物业开发、金融、现代物流、文化旅游、民生产业等五大板块,下辖宝能地产、前海人寿、钜盛华、广东云信资信评估、粤商小额贷款、深业物流、创邦集团、深圳建业、深圳宝时惠电子商务、深圳民鲜农产品多家子公司。这次涉及宝万之争的子公司主要是深圳市钜盛华股份有限公司(简称钜盛华)和前海人寿保险股份有限公司(简称前海人寿)。...感谢聆听...
钜盛华成立于2002年,由深圳宝源物流有限公司、深圳市浙商宝能产业投资合伙企业(有限合伙)、深圳市宝能创赢投资企业(有限合伙)和宝能集团等四家股东共同投资,实缴资本163。04亿元,其中宝能集团占股67。4%。前海人寿成立于2012年2月,注册资本85亿元,钜盛华占股51%,负责人为姚振华。...感谢聆听...
万科企业股份有限公司成立于1984年,1988年进入房地产行为,1991年成为深圳证券交易所第二家上市公司。经过二十多年的发展,成为国内最大的住宅开发企业。公司在发展过程中先后入选《福布斯》“全球200家最佳中小企业”“亚洲最佳小企业200强”,多次获得《投资者2 / 8 关系》等国际权威媒体评出的最佳公司治理、最佳投资者关系等奖项,连续八次获得“中国最受尊敬企业”称号,确立了在住宅行业的竞争优势。在万科上市以后,华润集团作为万科第一大股东,在长达十五年的合作中,不参与经营管理,管理层主导企业发展的模式,一直被业内看作企业治理的典范。...感谢聆听...
二、 宝万之争的本质是所有权和经营权之争
(一)分散的股权结构埋下争夺隐患.据WIND资料,当前万科总股本11,039,152,001,其中A股发行总量为9,724,196,533,流通市值1,925.39亿人民币元;香港H股当前发行数为1,314,955,468,流通市值217.76亿港币。万科作为上市企业,股权分散,前十大股东占股比为55。41%,管理层占股为0。19%.宝能集团正是瞄准了万科股权分散的情况,通过“2+7”的模式,分三个阶段,成为万科第一大股东.第一阶段,主要是用前海人寿的保险资金购买,共斥资104.22亿元,其中包括万能险账户保费资金79.6亿元和传统保费资金24.62亿元.第二阶段,通过钜盛华大举买入万科。这一阶段钜盛华以自有资金约39亿元,以1:2的杠杆撬动券商资金约78亿元。这期间的杠杆主要是通过与中信、国信、银河等券商开展融资融券和收益互换实现的.至此,前海人寿和钜盛华持股万科比例合计超过15%。第三阶段,是在2015年9月份为3 / 8 后,宝能的“金主"从保险和证券变成了银行。这一阶段,银行理财资金通过两种方式成为宝能购买万科股票的主要来源。一方面银行理财资金转换券商资金。宝能引入建设银行理财资金约78亿元替换前期的券商收益互换等带来的资金。另一方面,银行理财资金成立投资公司间接增持万科。截止7月7日,宝能集团旗下钜盛华及其一致行动人合计持有万科公司总股本的25%。其中,宝能系自有资金62亿元,杠杆撬动资金262亿元,杠杆倍数4。19,总耗资约430亿元。...感谢聆听...
完科反并购宝能案例分析
完科反并购宝能案例分析
随着国内股权分置的革新,企业并购重组的迅速发展,在资本市场活跃着各种各样的并购方法和策略,主要分为两大阵营,一个是善意并购,另一个是恶意并购和收购。善意并购就是在为了双方企业的共同发展,双方股东有目的的善意的并购;恶意并购是指未经目标公司管理层同意进行恶意合并和收购,或者目标公司的管理层根本没有得到通知,收购方直接在二级市场上收购目标公司的股份,最终成为目标公司的最大股东并获得目标公司控制权的行为,在2015年至2017年发生的宝万之争是恶意并购的典型案例。本文简述宝万之争的过程,并对万科采取的反并购策略及其效果进行分析。
宝能背景简介。宝能的核心宝能集团成立于2000年,注册资本为3000万元人民币,其所开展的业务十分广泛,比较代表性的业务是综合房地产开发、金融、现代物流、文化旅游和民用生产。宝能旗下包括五大板块的内容,综合物业开发,金融,现代物流,文化旅游和民用生产。由于宝能集团以及下属的子公司前海人寿和钜盛华在资本运作中通常为一致行动人,因此通常被称为宝能系。2、万科背景简介万科企业股份有限公司成立于1984年,1988年进入房地产产业,经过30多年的发展已成为中国房地产行业的龙头企业。在这30年里,万科坚持“不囤地、不捂盘、不拿地”的经营原则,取得了业务创新,得到了相当大的成就。1999年他成为深圳证券交易所第2家上市公司,此外,该公司在2014年以来一直在海外投资并已进入包括香港,新加坡,旧金山和纽约在内的4个海外城市,参与6个房地产开发项目。面临被收购的2015年,万科基本每股收益1.64元,每股净资产9.08元,净利润率9.27%,总资产报酬率3.24%,可以看出万科的经营情况相当的优秀,对比行业来说万科的盈利能力相当的强,远远高于同行业水平,说明万科的竞争能力强,有许多优质资源,这是万科吸引宝能并购的主要原因之一。
宝能并购万科的过程时间跨度比较大,主要时间节点如下:2015年7月10日宝能系首次举牌万科。2015年7月10日,前海人寿通过二级市场耗资80亿元买入万科股票约5.52亿股,在万科A股总股份的5%,这是宝能系首次对万科进行大规模收购,但在此次收购前,宝能系已经在二级市场偷偷买入了一部分万科的股份。2015年7月24日,宝能系增持万科股份达到10%。宝能系持有万科股份11.05亿股,占万科总股份的10%,此次举牌后,宝能系持有的万科股票与万科第一大股东华润已经非常接近。2015年8月26日,宝能系股权首次超过华润。截止当日,宝能系增持万科5.04%的股份,合计持有万科15.04%的股份。
万宝之争股权分析报告
万宝之争股权分析报告
梳理了双方攻防战中的十大问题,试图帮助读者理清万宝之争的脉络和疑点。这些问题有些可能已经有了答案,有些至今尚无结论,需要等待战局结束我们共同迎接最终结果。
1,宝能系是从什么时候盯上了万科的?
12月6日,万科周刊曾发布一篇《投资者最近增持万科,主要是看上了哪一点丨深度解读》的推送,文中只有万科董事长王石的一张照片以及一句话:“主要看气质”。
澎湃新闻整理发现,往前追溯,宝能系盯上万科已经接近一年时间。
根据万科A公告,其实早在今年1月,前海人寿(宝能系)就通过证券交易所买入万科A股股票,根据披露的信息,前海人寿于2015年1月、2015年2月、2015 年 3 月、2015 年 4 月、2015 年 6 月和 2015 年 7
月都有所交易。
而第一次构成举牌为今年7月。
万科公告显示,截至7月10日,前海人寿(宝能系)通过二级市场耗资80亿元买入万科A约5.52亿股,占万科A总股本的约5%。
半个月不到的时间,7月24日,前海人寿及其一致行动人钜盛华对万科二度举牌,持有万科股份11.05亿股,占万科总股本的10%。而前海人寿与钜盛华的实际控制人均为姚振华。
值得注意的是,在完成本次增持后,姚振华方面持有的万科股票数量距离万科单一大股东华润已经非常接近。
8月26日,前海人寿、钜盛华通知万科,截至当天,两家公司增持了万科5.04%的股份,加上此前的两次举牌,宝能系合计持有万科15.04%,以0.15%的优势,首次超越了万科原第一大股东华润集团。
但是,9月4日,港交所披露,华润耗资4.97亿元,分别于8月31日和9月1日两次增持,重新夺回万科的大股东之位。截至11月20日,华润共持有万科A股15.29%股份。
11月27日~12月4日 钜盛华买入万科5.49亿股,合计持有万科A股股票约22.1亿股,占总股本的20.008%,取代华润成为万科第一大股东。
宝能系“买买买”的节奏根本停不下来。截至12月24日,宝能系对万科的持股比例增至24.26%。
万科宝龙股权之争 2
简析万科、宝能股权之争
姓名:陈宇泽
学院:历史文化学院
班级:13级文化产业管理1班
学号:20130404015 万科企业股份有限公司(股票代码:000002),英文名称为:CHINAVANKECO.,PLC.缩写为“VANKE”,成立于1984年5月,是目前中国最大的专业住宅开发企业,也是股市里的代表性地产蓝筹股。总部设在广东深圳,至2009年,已在20多个城市设立分公司。2010年公司完成新开工面积1248万平方米,实现销售面积897.7万平方米,销售金额1081.6亿元。营业收入507.1亿元,净利润72.8亿元。
宝能系是指以宝能集团为中心的资本集团。公开资料显示,深圳市宝能投资集团有限公司,是宝能系的核心。工商资料显示,宝能集团成立于2000年,注册资本3亿元,姚振华是其唯一的股东。
宝能集团旗下包括综合物业开发、金融、现代物流、文化旅游、民生产业等五大板块,下辖宝能地产、前海人寿、钜盛华、广东云信资信评估、粤商小额贷款、深业物流、创邦集团、深圳建业、深圳宝时惠电子商务、深圳民鲜农产品多家子公司。
1月15日晚间,万科发布公告,申请万科A股继续停牌,并预计在3月18日前披露重大资产重组预案或报告书。“万宝之争”仍将继续。
万宝之争的核心在于宝能是否要收购和控制万科,但宝能至今并未披露其真实意图,这增加了市场的不确定性和猜测。此次万科面临的危机首先来自万科管理层自身的懈怠与失误。宝能如以收购控制万科为目的,两强相争必有一伤,甚至两败俱伤或多败俱伤。最好的结果,是各方把趋势和风险看清楚,在规则的范围内做互利的妥协。
其实作为财务投资者,宝能与万科并无利害冲突,还可以交流互补。但若宝能要收购、控制万科,就会跟万科特别是现管理层的利益与诉求产生绝对的对立。因为宝能的文化确实是家族企业,老板一统天下、说一不二、亲力亲为,而万科管理层特别是王石认为,自己几十年把万科做成一流的规范企业,向来以老大自居,根本无法接受被人收购去为二三流的地产企业打工。一山肯定不容二虎。从这个意义上,我们也能理解王石开始就跟宝能老板谈崩的原因。 如果宝能是以全面控制万科成为实际控制人为目的的,那很多投资人就可以不卖出股票,等待宝能收购、股价继续上涨。而如果宝能作为财务投资者可以与万科妥协,那投资策略又完全不同了。因此,信息披露是证券市场的生命线。