
公司金融重要公式整理
. . 公司金融重要公式整理 会计报表部分: 资产≡负债+所有者权益;资产-负债≡所有者权益; 收入-费用≡利润;净营运资本=流动资产-流动负债;
企业现金流量=经营性现金流量-资本性支出-净营运资本的增加; 经营性现金流量=息税前利润(EBIT)+折旧-当期税款; 资本性支出=期末固定资产净额-期初固定资产净额+折旧; 向债权人支付的现金流量=支付的利息-净新借入额 =支付的利息-(期末长期债务-期初长期债务); 向股东支付的现金流量=支付的股利-权益筹资净额 =支付的股利-(发行的股票-回收的股票);
资产的现金流量(企业现金流量)=流向债权人的现金流量+流向权益投资者的现金流量; 报表分析部分: 短期偿债能力(流动性): 流动比率=流动资产/流动负债; 速动比率(酸性实验)=(流动资产-存货)/流动负债; 现金比率=现金/流动负债; 长期偿债能力(财务杠杆): 负债比率=总负债/总资产;负债权益比=总负债/总权益; 权益乘数=总资产/总权益;利息倍数=息税前利润(EBIT)/利息; 现金对利息的保障倍数=(EBIT+折旧和摊销)/利息; EBITDA=EBIT+折旧和摊销;
运营能力(周转率): 存货周转率=产品销售成本/存货;存货周转天数=365/存货周转率; 应收账款周转率=销售额/应收账款; 应收账款周转天数=365/应收账款周转率; 总资产周转率=销售额/总资产;
盈利能力: 销售利润率=净利润/销售额;息税、折旧及摊销前利润率=EDITDA/销售额; 资产收益率(ROA)=净利润/总资产;权益收益率(ROE)=净利润/总权益;
市场价值度量: 每股收益(EPS)=净利润/发行在外的股份数(普通股股份数); 每股股利=股利/发行在外的股份数;市盈率=每股价格/每股收益; 市值面值比=每股市场价值/每股账面价值; 每股账面价值=总权益/发行在外的股份数; 公司市值=每股股价×发行在外的股份数;
企业价值(EV)=公司市值+有息负债的市值(可用账面值做替代)-现金; 企业价值乘数=EV/EBITDA; . . 杜邦恒等式: 权益收益率(ROE)=净利润销售额×销售额总资产×总资产总权益; ROE=销售利润率(经营效率)×总资产周转率(资产运用效率)×权益乘数(财务杠杆); ROE=ROA×权益乘数=ROA×(1+负债权益比); 财务模型部分: 股利支付率=现金股利/净利润; 留存比率(利润再投资率)=留存收益的增加额/净利润; 留存比率=1-股利支付率;资本密集率=总资产/销售额;
外部融资需求(EFN)=资产销售额×Δ销售额-自发增长的负债销售额×Δ销售额-销售利润率PM×预计销售额×(1-股利支付率d),其中,自发增长的负债指会自发地随销售额上下变动的负债,一般为应付账款。 内部增长率= ROA×b1−ROA×b,b为留存比率;可持续增长率= ROE×b1−ROE×b;
估值与资本预算部分: 投资的净现值(NPV)=-成本+PV(现值); 单期投资:现值(PV)= C11+r,C1是一期后的现金流,r是适用的利率; 多期投资: 终值(FV)=C0×(1+r)T,C0是期初的投资金额,r是利息率,T为时期数; 现值(PV)=CT(1+r)T, CT是T期的现金流,r是适用的利率; NPV= -C0+∑Ci(1+r)iTi=1; 实际年利率(EAR)=(1+rm)m−1,m为一年按复利计息次数; 多年期复利:终值(FV)=C0×(1+rm)mT
连续复利:终值(FV)=C0×erT; 简化公式: 永续年金:PV=Cr;(C为每年支付的利息) 永续增长年金:PV=Cr−g;(C为每年支付的利息,g为每期的增长率) 年金:PV=C[1r−1r(1+r)T];FV=C[(1+r)Tr−1r];
增长年金:PV=C[1−(1+g1+r)Tr−g];年金系数=ArT= 1−1(1+r)Tr; 内部收益率(IRR):使得NPV为0的折现率R。 盈利指数(PI)=初始投资所带来的后续现金流量的现值/初始投资。 利率与债券部分 债券价值=C×[1-1/(1+r)T]/r+F/(1+r)T=票面利息的价值+面值的价值; 其中,F为到期日支付的面值,C为每期支付的股利,r为每期的收益率,T为距到期日的时间。
公式:1+名义利率R=(1+实际利率r)×(1+通货膨胀率h); . . 股票部分 P0=∑Divt(1+R)t∞t=1;其中,Div指(第t)年末支付的股利,R是股票的近似折现 率,P0指当前愿意为股票支付的价格。 零增长(股利不变):P0=DivR 固定增长(股利以g的速度增长):P0=DivR−g 下一年的盈利=本年盈利+本年留存收益×留存收益收益率盈利的增长 即:1+g=1+留存收益比率×留存收益收益率;
公司增长率g=留存收益比率×留存收益收益率(用ROE来近似) R=Div/P0+g;其中,Div/P0被称为股利收益率,g被称为资本利得收益率; 现金牛:EPS=Div,公司将所有的盈利以股利的形式发放给股东;
NPVGO模型:每股价格=EPS/R+NPVGO,其中,NPVGO指时点0的每股净现值,即增长机会的每股净现值;
DDM(股利折现)模型:Div=股利支付率×EPS=(1-RR)×EPS,RR为留存比率; 可得,每股股票价格P= DivR−g = (1−RR)×EPSR−(RR×ROE) ;
风险(方差)与收益(期望)部分: 总收益率=股利收益率+资本利得收益率:𝑅t+1=𝐷ivt+1𝑃t+(𝑃t+1−𝑃t)𝑃t; 持有期收益率:设𝑅t表示第t年的收益率,则从第1年至第t年的总收益是(1+𝑅t)的连乘;平均收益:𝑅=𝑅1+⋯+𝑅𝑇𝑇 ;
方差:Var=∑(𝑅i−𝑅)2𝑇𝑖=1𝑇−1;标准差SD=√方差 ; 几何平均收益率=[(1+𝑅1)×(1+𝑅2)×…×(1+𝑅𝑇)]1/𝑇−1 ; 协方差和相关系数:σ𝐴𝐵=𝐶ov(𝑅𝐴,𝑅𝐵)=(𝑅𝐴−𝑅𝐴)×(𝑅𝐵−𝑅𝐵),(实际收益率-期望收益率); 𝜌𝐴𝐵=𝐶orr(𝑅𝐴,𝑅𝐵)=𝐶ov(𝑅𝐴,𝑅𝐵)𝑆𝐷(𝑅𝐴)×𝑆𝐷(𝑅𝐵);
注:如用历史数据,方差及协方差分母取N-1,如是N种情况,分母取N; 组合的期望收益与方差:期望收益=𝑋𝐴𝑅𝐴+𝑋𝐵𝑅𝐵 ,X表示在投资组合中所
占比例; 方差=𝑋𝐴2𝜎𝐴2+2𝑋𝐴𝑋𝐵𝜎𝐴𝐵+𝑋𝐵2𝜎𝐵2 ;𝜎𝐴𝐵=𝜌𝐴𝐵×𝜎𝐴×𝜎𝐵 ; 只要ρ<1,两证券投资组合的标准差就小于这两种证券各自的标准差的加权平均数;多种证券的组合收益的方差更多取决于证券之间的协方差而不是单个证券的方差;
实际收益率R=预期收益率𝑅+未预期𝑈 =𝑅+系统性风险m+非系统性风险ε 贝塔系数是度量一种证券对于市场组合变动的反应程度的指标:𝛽i=𝐶ov(𝑅i,𝑅𝑀)𝜎2(𝑅𝑀);有∑𝑋i𝛽i𝑁i=1=1,N是市场上债券的数量; . . 资本资产定价模型(CAPM): 市场期望收益𝑅𝑀=无风险收益率𝑅𝐹+风险溢价 ;证券的期望收益𝑅=𝑅𝐹+𝛽×(𝑅𝑀−𝑅𝐹); DDM:r=𝐷iv𝑃+g;g=留存比率×ROE ;
经营杠杆:固定成本高而变动成本低的公司通常被称为拥有较高的经营杠杆,经营杠杆放大了公司销售收入的周期性对贝塔值的影响;
财务杠杆:财务杠杆与企业固定的财务费用有关,财务杠杆的上升也会使贝塔值上升; 𝛽权益=𝛽资产(1+𝐵𝑆),B为负债,S为权益,此公式为无税; 实际中,负债的贝塔值为零; 有税:𝛽权益=𝛽资产[1+(1−𝑡𝐶)𝐵𝑆]; 加权平均资本成本𝑅𝑊𝐴𝐶𝐶=𝑆𝐵+𝑆×𝑅𝑆+𝐵𝐵+𝑆×𝑅𝐵×(1−t𝐶); 其中,𝑅𝑆=𝑅𝐹+𝛽×(𝑅𝑀−𝑅𝐹),𝑅𝐵×(1−t𝐶)为税后债务资本成本; 资本市场效率的三种类型:
弱型效率:当前价格反映过去价格;图表主义(技术分析)是无用的; 半强型效率:价格反映了所有公开信息;大多数财务分析是无用的; 强型效率:价格反映所有可知的信息没人可以一直赚取较多的利润;
资本结构部分: 公司价值V=B+S; 当且仅当企业的价值提高时,资本结构的变化对股东有利; 无税的MM命题(无税,无交易成本,个人与公司的借贷利率相同): 命题1:𝑉𝐿=𝑉𝑈(杠杆企业的价值和无杠杆企业的价值相等); 命题2:𝑅𝑆=𝑅0+𝐵𝑆×(𝑅0−𝑅𝐵), 𝑅0为完全权益公司的资本成本, 等于无杠杆公司的期望收益无杠杆的权益;
推论1:通过自制的财务杠杆,个人能复制或消除公司财务杠杆的影响; 推论2:权益成本随财务杠杆而增加,因为权益的风险随财务杠杆而增大; 税盾:利息=利率𝑅𝐵×借入额B;税盾的现值(永续):t𝐶𝑅𝐵𝐵𝑅𝐵=t𝐶𝐵;
含公司税的MM命题(公司息后所得税t𝐶,无交易成本,借贷利率相同): 命题1:𝑉𝐿=𝑉𝑈+t𝐶𝐵(对有永续性债务的公司),其中𝑉𝑈=𝐸𝐵𝐼𝑇×(1−t𝐶)𝑅0; 命题2:𝑅𝑆=𝑅0+𝐵𝑆×(1−t𝐶)×(𝑅0−𝑅𝐵), 权益杠杆价值S=(EBIT−𝑅𝐵𝐵)×(1−t𝐶)𝑅𝑆=V-B;
推论1:由于公司税可扣除利息支付但不能扣除股利支出,公司的财务杠杆使税收支付减少; 推论2:由于权益的风险随财务杠杆而增大,因此权益成本随财务杠杆而增加; 破产风险和破产成本:破产的可能性对公司价值产生负面影响,然而,不是破产本身的风险降低了公司的价值,而是与破产相关联的成本降低了公司价值。 财务困境成本:直接成本:清算或重组的法
公司金融计算公式汇总汇总

第二章财务报表分析一、基本的财务比率(一)变现能力比率1、流动比率流动比率=流动资产÷资产负债2、速动比率速动比率=(流动资产-存货)÷流动负债3、保守速动比率=(现金+短期证券+应收票据+应收账款净额)÷流动负债(二)资产管理比率1、营业周期营业周期=存货周转天数+应收账款周转天数2、存货周转天数存货周转率=销售成本÷平均存货存货周转天数=360÷存货周转率3、应收账款周转天数应收账款周转率=销售收入÷平均应收账款应收账款周转天数=360÷应收账款周转率“销售收入”数据来自利润表,是指扣除折扣和折让后的销售净额。
4、流动资产周转率流动资产周转率=销售收入÷平均流动资产5、总资产周转率=销售收入÷平均资产总额(三)负债比率1、资产负债率资产负债率=(负债总额÷资产总额)×100%2、产权比率产权比率=(负债总额÷股东权益)×100%3、有形净值债务率有形净值债务率=[负债总额÷(股东权益-无形资产净值)]×100%4、已获利息倍数已获利息倍数=息税前利润÷利息费用长期债务与营运资金比率=长期负债÷(流动资产-流动负债)5、影响长期偿债能力的其他因素(1)长期租赁(2)担保责任(3)或有项目(四)盈利能力比率1、销售净利率销售净利率=(净利润÷销售收入)×100%2、销售毛利率销售毛利率=[(销售收入-销售成本)÷销售收入]×100%3、资产净利率资产净利率=(净利润÷平均资产总额)×100%4、净资产收益率净资产收益率=净利润÷平均净资产×100%二、财务报表分析的应用(一)杜帮财务分析体系1、权益乘数权益乘数=1÷(1-资产负债率)2、权益净利率权益净利率=资产净利率×权益乘数=销售净利率×资产周转率×权益乘数(二)上市公司财务比率1、每股收益每股收益=净利润÷年末普通股份总数=(净利润-优先股股利)÷(年度股份总数-年度末优先股数)2、市盈率市盈率(倍数)=普通股每股市价÷普通股每股收益3、每股股利每股股利=股利总额÷年末普通股股份总数4、股票获利率股票获利率=普通股每股股利÷普通股每股市价×100%5、股利支付率股利支付率=(普通股每股股利÷普通股每股净收益)×100%6、股利保障倍数股利保障倍数=普通股每股净收益÷普通股每股股利=1÷股利支付率7、每股净资产每股净资产=年度末股东权益÷年度末普通股数8、市净率市净率(倍数)=每股市价÷每股净资产(三)现金流量分析1、流动性分析(1)现金到期债务比现金到期债务比=经营现金流量净额÷本期到期的债务(2)现金流动负债比现金流动负债比=经营现金流量净额÷流动负债(3)现金债务总额比现金债务总额比=经营现金流量净额÷债务总额2、获取现金能力分析(1)销售现金比率销售现金比率=经营现金流量净额÷销售额(2)每股经营现金流量净额每股经营现金流量净额=经营现金流量净额÷普通股股数(3)全部资产现金回收率全部资产现金回收率=经营现金流量净额÷全部资产×100%3、财务弹性分析(1)现金满足投资比率现金满足投资比率=近5年经营现金流量净额之和÷近5年资本支出、存货增加、现金股利之和(2)现金股利保障倍数现金股利保障倍数=每股经营现金流量净额÷每股现金股利第三章财务预测与计划一、财务预测的步骤1、销售预测财务预测的起点是销售预测。
国际金融计算公式总结

国际金融计算公式总结国际金融计算是金融领域中重要的分支之一,它主要研究跨国公司、国际金融市场和国际金融机构等与国际金融活动相关的各种问题。
在国际金融计算中,有一些重要的公式被广泛应用于金融分析、决策和风险管理等领域。
本文将对一些常用的国际金融计算公式进行总结,以便读者更好地了解和应用这些公式。
一、货币兑换公式货币兑换公式是国际金融计算的基础公式之一、它用于计算不同货币之间的兑换率。
1、直接报价 currency A / currency B = direct exchange rate直接报价是指以一种货币来衡量另一种货币的价格。
2、间接报价 currency B / currency A = indirect exchange rate间接报价是指以一种货币来表示所需的另一种货币的价格。
3、交叉汇率 cross exchange rate = (direct exchange rate of currency A / direct exchange rate of currency B)交叉汇率是指通过两个货币直接汇率计算出的两个不同货币之间的汇率。
二、利息计算公式利息计算公式用于计算借款或存款的利息。
简单利息计算公式是利用固定利率和借贷时间计算利息的公式。
复合利息计算公式是利用不同计息方式计算出的利息。
三、现金流量计算公式现金流量计算公式用于计算现金流入和流出的金额。
1、净现值计算公式 net present value = present value of cash inflows - present value of cash outflows净现值计算公式是用于衡量项投资项目现金流量的总体价值。
2、内部收益率计算公式 internal rate of return = discount rate at which the net present value equals zero内部收益率计算公式是用于计算投资项目的收益率。
公司金融计算公式汇总汇总

第二章财务报表分析一、基本的财务比率(一)变现能力比率1、流动比率流动比率=流动资产÷资产负债2、速动比率速动比率=(流动资产-存货)÷流动负债3、保守速动比率=(现金+短期证券+应收票据+应收账款净额)÷流动负债(二)资产管理比率1、营业周期营业周期=存货周转天数+应收账款周转天数2、存货周转天数存货周转率=销售成本÷平均存货存货周转天数=360÷存货周转率3、应收账款周转天数应收账款周转率=销售收入÷平均应收账款应收账款周转天数=360÷应收账款周转率“销售收入”数据来自利润表,是指扣除折扣和折让后的销售净额。
4、流动资产周转率流动资产周转率=销售收入÷平均流动资产5、总资产周转率=销售收入÷平均资产总额(三)负债比率1、资产负债率资产负债率=(负债总额÷资产总额)×100%2、产权比率产权比率=(负债总额÷股东权益)×100%3、有形净值债务率有形净值债务率=[负债总额÷(股东权益-无形资产净值)]×100%4、已获利息倍数已获利息倍数=息税前利润÷利息费用长期债务与营运资金比率=长期负债÷(流动资产-流动负债)5、影响长期偿债能力的其他因素(1)长期租赁(2)担保责任(3)或有项目(四)盈利能力比率1、销售净利率销售净利率=(净利润÷销售收入)×100%2、销售毛利率销售毛利率=[(销售收入-销售成本)÷销售收入]×100%3、资产净利率资产净利率=(净利润÷平均资产总额)×100%4、净资产收益率净资产收益率=净利润÷平均净资产×100%二、财务报表分析的应用(一)杜帮财务分析体系1、权益乘数权益乘数=1÷(1-资产负债率)2、权益净利率权益净利率=资产净利率×权益乘数=销售净利率×资产周转率×权益乘数(二)上市公司财务比率1、每股收益每股收益=净利润÷年末普通股份总数=(净利润-优先股股利)÷(年度股份总数-年度末优先股数)2、市盈率市盈率(倍数)=普通股每股市价÷普通股每股收益3、每股股利每股股利=股利总额÷年末普通股股份总数4、股票获利率股票获利率=普通股每股股利÷普通股每股市价×100%5、股利支付率股利支付率=(普通股每股股利÷普通股每股净收益)×100%6、股利保障倍数股利保障倍数=普通股每股净收益÷普通股每股股利=1÷股利支付率7、每股净资产每股净资产=年度末股东权益÷年度末普通股数8、市净率市净率(倍数)=每股市价÷每股净资产(三)现金流量分析1、流动性分析(1)现金到期债务比现金到期债务比=经营现金流量净额÷本期到期的债务(2)现金流动负债比现金流动负债比=经营现金流量净额÷流动负债(3)现金债务总额比现金债务总额比=经营现金流量净额÷债务总额2、获取现金能力分析(1)销售现金比率销售现金比率=经营现金流量净额÷销售额(2)每股经营现金流量净额每股经营现金流量净额=经营现金流量净额÷普通股股数(3)全部资产现金回收率全部资产现金回收率=经营现金流量净额÷全部资产×100%3、财务弹性分析(1)现金满足投资比率现金满足投资比率=近5年经营现金流量净额之和÷近5年资本支出、存货增加、现金股利之和(2)现金股利保障倍数现金股利保障倍数=每股经营现金流量净额÷每股现金股利第三章财务预测与计划一、财务预测的步骤1、销售预测财务预测的起点是销售预测。
公司金融计算公式汇总
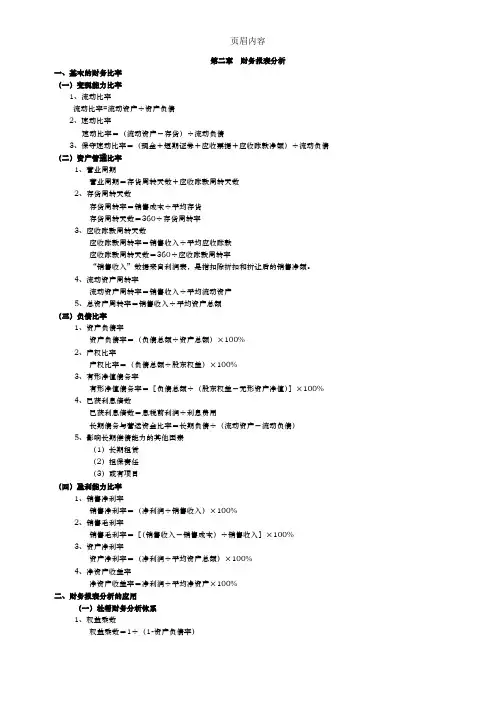
第二章财务报表分析一、基本的财务比率(一)变现能力比率1、流动比率流动比率=流动资产÷资产负债2、速动比率速动比率=(流动资产-存货)÷流动负债3、保守速动比率=(现金+短期证券+应收票据+应收账款净额)÷流动负债(二)资产管理比率1、营业周期营业周期=存货周转天数+应收账款周转天数2、存货周转天数存货周转率=销售成本÷平均存货存货周转天数=360÷存货周转率3、应收账款周转天数应收账款周转率=销售收入÷平均应收账款应收账款周转天数=360÷应收账款周转率“销售收入”数据来自利润表,是指扣除折扣和折让后的销售净额。
4、流动资产周转率流动资产周转率=销售收入÷平均流动资产5、总资产周转率=销售收入÷平均资产总额(三)负债比率1、资产负债率资产负债率=(负债总额÷资产总额)×100%2、产权比率产权比率=(负债总额÷股东权益)×100%3、有形净值债务率有形净值债务率=[负债总额÷(股东权益-无形资产净值)]×100%4、已获利息倍数已获利息倍数=息税前利润÷利息费用长期债务与营运资金比率=长期负债÷(流动资产-流动负债)5、影响长期偿债能力的其他因素(1)长期租赁(2)担保责任(3)或有项目(四)盈利能力比率1、销售净利率销售净利率=(净利润÷销售收入)×100%2、销售毛利率销售毛利率=[(销售收入-销售成本)÷销售收入]×100%3、资产净利率资产净利率=(净利润÷平均资产总额)×100%4、净资产收益率净资产收益率=净利润÷平均净资产×100%二、财务报表分析的应用(一)杜帮财务分析体系1、权益乘数权益乘数=1÷(1-资产负债率)2、权益净利率权益净利率=资产净利率×权益乘数=销售净利率×资产周转率×权益乘数(二)上市公司财务比率1、每股收益每股收益=净利润÷年末普通股份总数=(净利润-优先股股利)÷(年度股份总数-年度末优先股数)2、市盈率市盈率(倍数)=普通股每股市价÷普通股每股收益3、每股股利每股股利=股利总额÷年末普通股股份总数4、股票获利率股票获利率=普通股每股股利÷普通股每股市价×100%5、股利支付率股利支付率=(普通股每股股利÷普通股每股净收益)×100%6、股利保障倍数股利保障倍数=普通股每股净收益÷普通股每股股利=1÷股利支付率7、每股净资产每股净资产=年度末股东权益÷年度末普通股数8、市净率市净率(倍数)=每股市价÷每股净资产(三)现金流量分析1、流动性分析(1)现金到期债务比现金到期债务比=经营现金流量净额÷本期到期的债务(2)现金流动负债比现金流动负债比=经营现金流量净额÷流动负债(3)现金债务总额比现金债务总额比=经营现金流量净额÷债务总额2、获取现金能力分析(1)销售现金比率销售现金比率=经营现金流量净额÷销售额(2)每股经营现金流量净额每股经营现金流量净额=经营现金流量净额÷普通股股数(3)全部资产现金回收率全部资产现金回收率=经营现金流量净额÷全部资产×100%3、财务弹性分析(1)现金满足投资比率现金满足投资比率=近5年经营现金流量净额之和÷近5年资本支出、存货增加、现金股利之和(2)现金股利保障倍数现金股利保障倍数=每股经营现金流量净额÷每股现金股利第三章财务预测与计划一、财务预测的步骤1、销售预测财务预测的起点是销售预测。
公司金融计算公式汇总
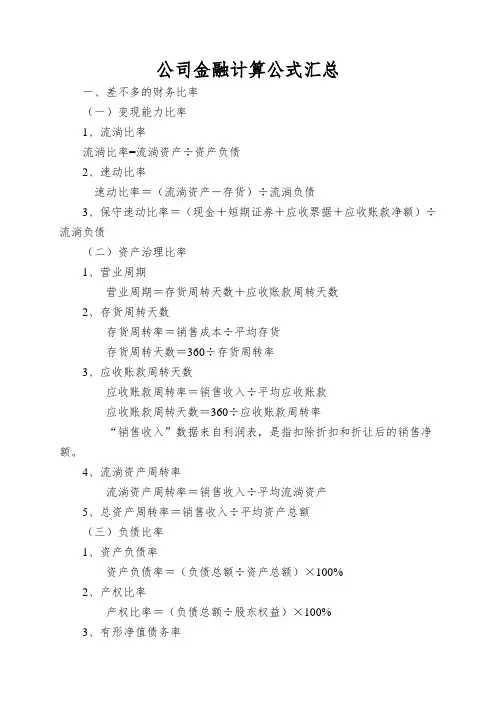
公司金融计算公式汇总一、差不多的财务比率(一)变现能力比率1、流淌比率流淌比率=流淌资产÷资产负债2、速动比率速动比率=(流淌资产-存货)÷流淌负债3、保守速动比率=(现金+短期证券+应收票据+应收账款净额)÷流淌负债(二)资产治理比率1、营业周期营业周期=存货周转天数+应收账款周转天数2、存货周转天数存货周转率=销售成本÷平均存货存货周转天数=360÷存货周转率3、应收账款周转天数应收账款周转率=销售收入÷平均应收账款应收账款周转天数=360÷应收账款周转率“销售收入”数据来自利润表,是指扣除折扣和折让后的销售净额。
4、流淌资产周转率流淌资产周转率=销售收入÷平均流淌资产5、总资产周转率=销售收入÷平均资产总额(三)负债比率1、资产负债率资产负债率=(负债总额÷资产总额)×100%2、产权比率产权比率=(负债总额÷股东权益)×100%3、有形净值债务率有形净值债务率=[负债总额÷(股东权益-无形资产净值)]×100%4、已获利息倍数已获利息倍数=息税前利润÷利息费用长期债务与营运资金比率=长期负债÷(流淌资产-流淌负债)5、阻碍长期偿债能力的其他因素(1)长期租赁(2)担保责任(3)或有项目(四)盈利能力比率1、销售净利率销售净利率=(净利润÷销售收入)×100%2、销售毛利率销售毛利率=[(销售收入-销售成本)÷销售收入]×100%3、资产净利率资产净利率=(净利润÷平均资产总额)×100%4、净资产收益率净资产收益率=净利润÷平均净资产×100%二、财务报表分析的应用(一)杜帮财务分析体系1、权益乘数权益乘数=1÷(1-资产负债率)2、权益净利率权益净利率=资产净利率×权益乘数=销售净利率×资产周转率×权益乘数(二)上市公司财务比率1、每股收益每股收益=净利润÷年末一般股份总数=(净利润-优先股股利)÷(年度股份总数-年度末优先股数)2、市盈率市盈率(倍数)=一般股每股市价÷一般股每股收益3、每股股利每股股利=股利总额÷年末一般股股份总数4、股票获利率股票获利率=一般股每股股利÷一般股每股市价×100%5、股利支付率股利支付率=(一般股每股股利÷一般股每股净收益)×100%6、股利保证倍数股利保证倍数=一般股每股净收益÷一般股每股股利=1÷股利支付率7、每股净资产每股净资产=年度末股东权益÷年度末一般股数8、市净率市净率(倍数)=每股市价÷每股净资产(三)现金流量分析1、流淌性分析(1)现金到期债务比现金到期债务比=经营现金流量净额÷本期到期的债务(2)现金流淌负债比现金流淌负债比=经营现金流量净额÷流淌负债(3)现金债务总额比现金债务总额比=经营现金流量净额÷债务总额2、猎取现金能力分析(1)销售现金比率销售现金比率=经营现金流量净额÷销售额(2)每股经营现金流量净额每股经营现金流量净额=经营现金流量净额÷一般股股数(3)全部资产现金回收率全部资产现金回收率=经营现金流量净额÷全部资产×100%3、财务弹性分析(1)现金满足投资比率现金满足投资比率=近5年经营现金流量净额之和÷近5年资本支出、存货增加、现金股利之和(2)现金股利保证倍数现金股利保证倍数=每股经营现金流量净额÷每股现金股利第三章财务推测与打算一、财务推测的步骤1、销售推测财务推测的起点是销售推测。
公司金融计算公式汇总汇总

第二章财务报表分析一、基本的财务比率一变现能力比率1、流动比率流动比率=流动资产÷资产负债2、速动比率速动比率=流动资产-存货÷流动负债3、保守速动比率=现金+短期证券+应收票据+应收账款净额÷流动负债二资产管理比率1、营业周期营业周期=存货周转天数+应收账款周转天数2、存货周转天数存货周转率=销售成本÷平均存货存货周转天数=360÷存货周转率3、应收账款周转天数应收账款周转率=销售收入÷平均应收账款应收账款周转天数=360÷应收账款周转率“销售收入”数据来自利润表,是指扣除折扣和折让后的销售净额;4、流动资产周转率流动资产周转率=销售收入÷平均流动资产5、总资产周转率=销售收入÷平均资产总额三负债比率1、资产负债率资产负债率=负债总额÷资产总额×100%2、产权比率产权比率=负债总额÷股东权益×100%3、有形净值债务率有形净值债务率=负债总额÷股东权益-无形资产净值×100%4、已获利息倍数已获利息倍数=息税前利润÷利息费用长期债务与营运资金比率=长期负债÷流动资产-流动负债5、影响长期偿债能力的其他因素1长期租赁2担保责任3或有项目四盈利能力比率1、销售净利率销售净利率=净利润÷销售收入×100%2、销售毛利率销售毛利率=销售收入-销售成本÷销售收入×100%3、资产净利率资产净利率=净利润÷平均资产总额×100%4、净资产收益率净资产收益率=净利润÷平均净资产×100%二、财务报表分析的应用一杜帮财务分析体系1、权益乘数权益乘数=1÷1-资产负债率2、权益净利率权益净利率=资产净利率×权益乘数=销售净利率×资产周转率×权益乘数二上市公司财务比率1、每股收益每股收益=净利润÷年末普通股份总数=净利润-优先股股利÷年度股份总数-年度末优先股数2、市盈率市盈率倍数=普通股每股市价÷普通股每股收益3、每股股利每股股利=股利总额÷年末普通股股份总数4、股票获利率股票获利率=普通股每股股利÷普通股每股市价×100%5、股利支付率股利支付率=普通股每股股利÷普通股每股净收益×100%6、股利保障倍数股利保障倍数=普通股每股净收益÷普通股每股股利=1÷股利支付率7、每股净资产每股净资产=年度末股东权益÷年度末普通股数8、市净率市净率倍数=每股市价÷每股净资产三现金流量分析1、流动性分析1现金到期债务比现金到期债务比=经营现金流量净额÷本期到期的债务2现金流动负债比现金流动负债比=经营现金流量净额÷流动负债3现金债务总额比现金债务总额比=经营现金流量净额÷债务总额2、获取现金能力分析1销售现金比率销售现金比率=经营现金流量净额÷销售额2每股经营现金流量净额每股经营现金流量净额=经营现金流量净额÷普通股股数3全部资产现金回收率全部资产现金回收率=经营现金流量净额÷全部资产×100%3、财务弹性分析1现金满足投资比率现金满足投资比率=近5年经营现金流量净额之和÷近5年资本支出、存货增加、现金股利之和2现金股利保障倍数现金股利保障倍数=每股经营现金流量净额÷每股现金股利第三章财务预测与计划一、财务预测的步骤1、销售预测财务预测的起点是销售预测;2、估计需要的资产3、估计收入、费用和保留盈余4、估计所需融资 二、销售百分比法一根据销售总额确定融资需求1、确定销售百分比2、计算预计销售额下的资产和负债3、预计留存收益增加额留存收益增加=预计销售额×计划销售净利率×1-股利率 4、计算外部融资需求外部融资需求=预计总资产-预计总负债-预计股东权益 二根据销售增加量确定融资需求融资需求=资产增加-负债自然增加-留存收益增加=资产销售百分比×新增销售额-负债销售百分比×新增销售额-计划销售净利率×计划销售额×1-股利支付率 三、外部融资销售增长比外部融资销售增长比=资产销售百分比-负债销售百分比-计划销售净利率×1+增长率÷增长率×1-股利支付率四、内含增长率如果不能或不打算从外部融资,则只能靠内部积累,从而限制了销售的增长;此时的销售增长率,称为“内含增长率”;五、可持续增长率概念:是指不增发新股并保持目前经营效率和财务政策条件下公司销售所能增长的最大比率; 其中:经营效率体现于资产周转率和销售净利率; 财务政策体现于资产负债率和收益留存率; 1、根据期初股东权益计算可持续增长率 可持续增长率=股东权益增长率 =期初股东权益股东权益本期增加=期初股东权益本期收益留存率本期净利⨯=期初权益资本净利率×本期收益留存率=销售净利率×总资产周转率×收益留存率×期初权益期末总资产乘数 2、根据期末股东权益计算的可持续增长率 可持续增长率=基期销售销售增加=总资产周转率权益乘数销售净利率1-留存率总资产周转率权益乘数销售净利率留存率⨯⨯⨯⨯⨯⨯3、可持续增长率与实际增长率的联系:1如果某一年的经营效率和财务政策与上年相同,则实际增长率、上年的可持续增长率以及本年的可持续增长率三者相等;这种增长状态,可称之为平衡增长;2如果某一年的公式中的4个财务比率有一个或多个数值增长,则实际增长率就会超过本年的可持续增长率,本年的可持续增长率会超过上年的可持续增长率;3如果某一年的公式中的4个财务比率有一个或多个数值比上年下降,则实际销售增长就会低于本年的可持续增长率,本年的可持续增长会低于上年的可持续增长率;4如果公式中的4项财务比率已经达到公司的极限水平,单纯的销售增长无助于增加股东财富;第四章 财务估价一、货币时间价值的计算 一复利终值S =p ×1+i 错误!其中:1+i 错误!被称为复利终值系数,符号用ps,i,n 表示;二复利现值P =s ×1+i n -其中:1+i n-被称为复利现值系数,符号用sp,i,n 表示;三复利息I =S -P 四名义利率与实际利率i =1+Mr M-1式中:r -名义利率; M -每年复利次数; i -实际利率; 五普通年金终值和现值1、普通年金终值S=A ×ii n 1)1(-+式中ii n 1)1(-+是普通年金1元、利率为i 、经过n 期的年金终值,记作A s ,i,n,称为年金终值系数;2、偿债基金A =s ×1)1(-+n i i式中1)1(-+ni i是普通年金终值系数的倒数,称为偿债基金系数,记作S A ,i,n; 3、普通年金现值P =A ×i i n-+-)1(1式中ii n -+-)1(1称为年金现值系数,记作A P ,i,n4 、投资回收系数A =P ×ni i-+-)1(1式中ni i-+-)1(1是普通年金现值系数的倒数,称为投资回收系数,记作PA,i,n;六预付年金终值和现值1、预付年金终值S =A ×ii n 1)1(1-++-1式中的i i n 1)1(1-++-1是预付年金终值系数;它和普通年金终值系数ii n 1)1(-+相比,期数加1,而系数减1,可记作As ,i,n+1-1;2、预付年金现值计算P =A ×ii n )1()1(1--+-+1式中ii n )1()1(1--+-+1是预付年金现值系数;它和普通年金现值系数ii n-+-)1(1相比,期数要减1,而系数要加1,可记作A p,I,n-1+1;七递延年金1、第一种方法:是把递延年金视为N 期普通年金,求出递延期末的现值,然后再将此现值调整到第一期初; P 3=A ×P/A,i,nP0=P 3×1+im-0 1 2 3 4 5 6 7100 100 100 100第二种方法:是假设递延期中也进行支付,先求出M +N 期的年金现值,然后,扣除实际并未支付的递延期M 的年金现值,即可得出最终结果;P )(n m +=A ×P/A,i,m+n P M =A ×P/A,i,mPn= P )(n m +- P M八永续年金P =A ×i1二、债券估价一债券估价的基本模型PV =11)1(i I ++22)1(i I ++………+ni M)1(+式中:PV -债券价值 I -每年的利息 M -到期的本金i -贴现率n -债券到期前的年数二债券价值与利息支付频率1、纯贴现债券:是指承诺在未来某一确定日期作某一单笔支付F 的债券;PV =ni F )1(+2、平息债券:是指利息在到期时间内平均支付的债券;PV =∑=+mnt t mi mI 1)1(/+mn mi M )1(+式中:m -年付利息次数; N -到期时间的年数; i -每年的必要报酬率; M -面值或到期日支付额;3、永久债券:是指没有到期日,永不停止定期支付利息的债券; PV =必要报酬率利息额三债券的收益率购进价格=每年利息×年金现值系数+面值×复利现值系数 V =I ×P/A,i,n +M ×P/S,i,n 用试误法求式中的i 值即可; i=i 1+211p p p p --×i 2-i 1也可用简便算法求得近似结果: i=2)()(÷+÷-+P M N P M I ×100%式中:I -每年的利息 M -到期归还的本金; P -买价;N -年数;三、股票估价一股票评价的基本模式P 0=∑∞=+1)1(t t stR D式中:Dt-t 年的股利;股利多少,取决于每股盈利和股利支付率两个因素;Rs-贴现率;t--年份; 二零成长股票的价值P 0=D ÷R s 三固定成长股票的价值P =gR D S -1式中:D 1=D 0×1+g ;D 0为今年的股利值; g -股利增长率; 四非固定成长股票的价值采用分段计算,确定股票的价值; 五股票的收益率R =1P D +g式中:1P D --股利收益率g —股利增长率,或称为股价增长率和资本利得收益率; P 0-是股票市场形成的价格;四、风险和报酬一单项资产的风险和报酬1、预期值 预期值K =)(1iNi iK P ⋅∑=式中:Pi-第i 种结果出现的概率;K i -第i 种结果出现后的预期报酬率; N -所有可能结果的数目; 2、离散程度方差和标准差表示随机变量离散程度的量数,最常用的是方差和标准差; 1方差总体方差=NK KNi i∑=-12)(样本方差=1)(12--∑=n K K n i i2标准差总体标准差=NK KNi i∑=-12)(样本标准差=1)(12--∑=n K K ni i总体,是指我们准备加以测量的一个满足指定条件的元素或个体的集合,也称母体; 样本,就是这种从总体中抽取部分个体的过程称为“抽样”,所抽得部分称为“样本” 式中:n 表示样本容量个数,n-1称为自由度;在财务管理实务中使用的样本量都很大,没有必要区分总体标准差和样本标准差; 在已经知道每个变量值出现概率的情况下,标准差可以按下式计算:标准差σ=∑=⨯-ni iiP K K12)(变化系数是从相对角度观察的差异和离散程度;其公式为: 变化系数=均值标准差=Kσ二投资组合的风险和报酬1、预期报酬率 r p =∑=mj jjA r1式中:r j -是第j 种证券的预期报酬率;A j -是第j 种证券的在全部投资额中的比重; M -是组合中的证券种类总数; 2、标准差p σ=∑∑==m j mk jkk jA A11σ式中:m -组合内证券种类总数;A j -第j 种证券在投资总额中的比例; A k -第k 种证券在投资总额中的比例;jk σ-是第j 种证券与第k 种证券报酬率的协方差;3、协方差的计算jk σ=r jk ·j σ·k σ式中:r jk -是证券j 和证券k 报酬率之间的预期相关系数; j σ-是第j 种证券的标准差;k σ-是第k 种证券的标准差;4、相关系数相关系数r =[]∑∑∑===-⨯--⨯-Ni ini in i i iy yX Xy y X X12121)()()()(三资本资产定价模型1、系统风险的度量贝他系数βJ =2),(MM J K K COV σ=2M MJ JM r σσσ=r JMMJ σσ式中:COVK J ,K M -是第J 种证券的收益与市场组合收益之间的协方差; Mσ-市场组合的标准差;J σ-第J 种证券的标准差;r JM -第J 种证券的收益与市场组合收益之间的相关系数; 2、贝他系数的计算方法有两种: 一种是:使用回归直线法; 另一种是按照定义求β,其步骤是:第一步求r JM 相关系数相关系数r =[]∑∑∑===-⨯--⨯-N i ini in i i iy yX Xy y X X12121)()()()(第二步求标准差J σ、M σ利用公式σ=1)(12--∑=n X X ni i 求出J σ、M σ第三步求贝他系数 βJ =r JMMJ σσ3、投资组合的贝他系数β=∑=ni iiX 1β4、证券市场线Ki=R f +βK m -R f式中:K i -是第i 个股票的要求收益率; R f -是无风险收益率; K m -是平均股票的要求收益率;K m -R f -是投资者为补偿承担超过无风险收益的平均风险而要求的额外收益,即风险价格;第五章 投资管理一、资本投资评价的基本原理投资人要求的收益率=所有者权益债务权益成本所有者权益所得税率)(1利率债务+⨯+-⨯⨯=债务比重×利率×1-所得税率+所有者权益比重×权益成本投资者要求的收益率即资本成本,是评价项目能否为股东创造价值的标准;二、投资项目评价的基本方法 一净现值法净现值=∑=+nk kki I 0)1(-∑=+nk k ki O 0)1(式中:n -投资涉及的年限; I k -第k 年的现金流入量; O k -第k 年的现金流出量; i -预定的贴现率; 二现值指数法现值指数=∑=+nk kki I 0)1(÷∑=+nk k ki O 0)1(优点:可以进行独立投资机会获利能力的比较; 三内含报酬率法内含报酬率的计算,通常需要“逐步测试法”;再用内插法来改善;i=i 1+211p p p p --×i 2-i 1四回收期法回收期=每年现金净流入量原始投资额主要用于测定方案的流动性而非营利性; 五会计收益率法会计收益率=原始投资额年平均净收益×100%三、投资项目现金流量的估计一现金流量的估计要注意以下四个问题: 1、区分相关成本和非相关成本 2、不要忽视机会成本3、要考虑投资方案对公司其他部门的影响4、对净营运资金的影响 二固定资产更新项目的现金流量举例:继续使用旧设备 n =6 200残值 600 700 700 700 700 700 700更换新设备 n =10 300残值 2400 400 400 400 400 400 400 400 400 400 1、不考虑时间价值的固定资产的平均年成本旧设备平均年成本=62006700600-⨯+新设备平均年成本=10300104002400-⨯+2、考虑时间价值的固定资产的平均年成本 有三种计算方法:1计算现金流出的总现值,然后分摊给每一年;旧设备平均年成本=)6%,15,()6%,15,(200)6%,15,(700600A psp Ap⨯-⨯+新设备平均年成本=)10%,15,()10%,15,(300)10%,15,(4002400A psp Ap⨯-⨯+2由于各年已经有相等的运行成本,只要将原始投资和残值摊销到每年,然后求和,亦可得到每年平均的现金流出量;旧设备平均年成本=)6%,15,(600A p +700-)6%,15,(200As新设备平均年成本=)10%,15,(2400Ap+400-)10%,15,(300As3将残值在原投资中扣除,视同每年承担相应的利息,然后与净投资摊销及年运行成本总计,求出每年的平均成本;旧设备平均年成本=)6%,15,(200600Ap -+700+200×15%新设备平均年成本=)10%,15,(3002400Ap -+400+300×15%3、固定资产的经济寿命UAC =⎥⎦⎤⎢⎣⎡+++-∑=nt t t n n i C i S C 1)1()1(÷A p,i,n 式中:UAC -固定资产平均年成本 C -固定资产原值; S n -n 年后固定资产余值; C t -第t 年运行成本; n -预计使用年限; i -投资最低报酬率; 三所得税和折旧对现金流量的影响税后现金流量的计算有三种方法: 1、根据现金流量的定义计算营业现金流量=营业收入-付现成本-所得税 2、根据年末营业结果来计算营业现金流量=税后净利润+折旧 3、根据所得税对收入和折旧的影响计算营业现金流量=收入×1-税率-付现成本×1-税率+折旧×税率 四、投资项目的风险处置一投资项目风险的处置方法1、调整现金流量法风险调整后净现值=∑=+⨯nt t 无风险报酬率)(1现金流量期望值a式中:a t -是t 年现金流量的肯定当量系数,它在0~1之间; 2、风险调整折现率法调整后净现值=∑=+nt 0t风险调整折现率)(1预期现金流量风险调整折现率是风险项目应当满足的投资人要求的报酬率;项目要求的收益率=无风险报酬率+项目的β×市场平均报酬率-无风险报酬率二企业资本成本作为项目折现率的条件使用企业当前的资本成本作为项目的折现率,应具备两个条件:一是项目的风险与企业当前资产的平均风险相同;二是公司继续采用相同的资本为新项目筹资;计算项目的净现值有两种方法:1、实体现金流量法;即以企业实体为背景,确定项目对企业现金流量的影响,以企业的加权平均成本为折现率; 净现值=实体加权平均成本实体现金流量-原始投资2、股权现金流量法;即以股东为背景,确定项目对股权现金流量的影响,以股东要求的报酬率为折现率; 净现值=股东要求的收益率股权现金流量-股东投资三项目系统风险的估计项目系统风险的估计的方法是使用类比法;类比法是寻找一个经业务与待评估项目类似的上市企业以该上市企业的β值,这种方法也称“替代公司法”;调整时,先将含有资本结构因素的权益β转换为不含负债的资产β,然后再按照本公司的目标资本结构转换为适用于本公司的权益β;转换公式如下:1、在不考虑所得税的情况下:资产β=)替代企业权益替代企业负债(1β权益+2、在考虑所得税的情况下:资产β=⎥⎦⎤⎢⎣⎡⨯+替代企业权益替代企业负债(1-所得税率)1β权益根据权益β可以计算出股东要求的收益率,作为股权现金流量的折现率;如果采用实体现金流量法,则还需要计算加权平均资本成本; 第六章 流动资金管理一、现金和有价证券管理企业置存现金的原因,主要是满足交易性需要、预防性需要和投机性需要;确定最佳现金持有量的方法有以下几种:一成本分析模式企业持有现金将会有三种成本:机会成本、管理成本和短缺成本;三项成本之和最小的现金持有量,就是最佳持有量;二存货模式利用公式:总成本=机会成本+交易成本=C/2×K+T/C×F求得最佳现金持有量公式:C *=KTF2式中:T-一定期间内的现金需求量;F-每次出售有价证券以补充现金所需的交易成本;K-持有现金的机会成本,即有价证券的利率;三随机模式现金返回线R=3243ibδ+L现金存量的上限H=3R-2L式中:b-每次有价证券的固定转换成本;i-有价证券的日利息率;δ-预期每日现金余额变化的标准差;二、应收账款管理应收账款赊销的效果好坏,依赖于企业的信用政策;信用政策包括:信用期间、信用标准和现金折扣政策; 一信用期间确定恰当的信用期的计算步骤:1、收益的增加收益的增加=销售量的增加×单位边际贡献2、应收账款占用资金的应计利息增加应收账应计利息=应收账款占用资金×资本成本应收账款占用资金=应收账款平均余额×变动成本率应收账款平均余额=日销售额×平均收现期3、收账费用和坏账损失增加4、改变信用期的税前损益改变信用期的税前损益=收益增加-成本费用增加二信用标准评估标准以“五C”系统来进行;1、品质:指信誉;2、能力:偿债能力;3、资本:财务实力和财务状况;4、抵押:能被用作抵押的资产;5、条件:经济环境;三现金折扣政策确定恰当的现金折扣政策的计算步骤:1、收益的增加收益的增加=销售量的增加×单位边际贡献2、应收账款占用资金的应计利息增加提供现金折扣的应计利息=⎪⎭⎫⎝⎛⨯⨯⨯资本成本变动成本率折扣期360额享受现金折扣的销售金+⎪⎭⎫⎝⎛⨯⨯⨯资本成本变动成本率折扣期360金额不享受现金折扣的销售3、收账费用和坏账损失增加4、估计现金折扣成本的变化现金折扣成本增加=新的销售水平×新的现金折扣率×享受现金折扣的顾客比例-旧的销售水平 ×旧的现金折扣率×享受现金折扣的顾客比例 5、提供现金折扣后的税前损益税前损益=收益增加-成本费用增加 三、存货管理 一储备存货的成本1、取得成本 1订货成本 2购置成本2、储存成本3、缺货成本 二经济订货量基本模型1、 经济订货量*Q=cK KD 2式中:K -每次订货的变动成本 D -存货年需要量; K c -储存单位变动成本2、 每年最佳订货次数N *=KDK c 23、 与批量有关的存货总成本TC )(*Q =cKDK 24、 最佳订货周期t*=*N 15、经济订货量占用资金I *=2*Q ×U式中:U -存货单价; 三订货提前期再订货点R =L ·d 式中:L -交货时间; d -每日平均需用量; 四存货陆续供应和使用1、 经济订货量*Q=dP PK KD c -.2式中:P -每日送货量; d -存货每日耗用量;2、 与批量有关的存货总成本TC )(*Q =)1.(2PdKDK c -五保险储备1、 再订货点R =交货时间×平均日需求+保险储备2、 存货总成本TC )(B S 、=缺货成本+保险储备成本=K u ·S ·N+B ·K c 式中:K u -单位缺货成本; S -一次订货缺货量; N -年订货次数; B -保险储备量; K c -单位存货成本;第七章 筹资管理一、债券的发行价格债券发行价格=n市场利率)(1票面金额++∑=+⨯n1t t市场利率)(1票面利率票面金额式中:t -付息期数; n -债券期限; 二、应付账款的成本放弃现金折扣成本=折扣百分比1折扣百分比-×折扣期信用期360-三、短期借款的信用条件1、信贷限额是银行对借款人规定的无担保贷款的最高额; 2、周转信贷协定是银行具有法律义务地承诺提供不超过某一最高限额的贷款协定; 3、补偿性余额是银行要求借款企业在银行中保持按贷款限额或实际借用额一定百分比的最低存款余额; 实际利率=借款金额-补偿性余额年利率借款金额⨯×100%四、短期借款的支付方法1、收款法:是在借款到期时向银行支付利息的方法;2、贴现法:是银行向企业发放贷款时,先从本金中扣除利息部分;实际利率=利息额借款金额利息额-×100%3、加息法:是银行发放分期等额偿还贷款时采用的利息收取方法; 实际利率=2借款金额利息额÷×100%第八章 股利分配一、股票股利发放股票股利后的每股收益=SD E +10发放股票股利后的每股市价=SD M+1式中:E 0-发放股票股利前的每股收益; D s -股票股利发放率;M -股利分配权转移日的每股市价;第九章 资本成本和资本结构一、债务成本一简单债务的税前成本P 0=∑=++Ni idii K I P 1)1(求使该式成立的K d 债务成本式中:P 0-债券发行价格或借款的金额,即债务的现值; P i -本金的偿还金额和时间; I i -债务的约定利息; K d -债务成本;N -债务的期限,通常以年表示; 二含有手续费的税前债务成本P 01-F =∑=++Ni id ii K I P 1)1(求使该式成立的K d 债务成本式中:F -发行费用占债务发行价格的百分比; 三含有手续费的税后债务成本1、简便算法税后债务成本K dt =K d ×1-t 式中:t -所得税税率;这种算法是不准确的;只有在平价发行、无手续的情况下,简便算法才是成立的; 2、更正式的算法P 01-F =∑=+-⨯+Ni i dti i K t I P 1)1()1(求使该式成立的K dt债务成本二、留存收益成本 一股利增长模型法Ks =1P D +G式中:Ks -留存收益成本;D 1-预期年股利额; P 0-普通股市价; G -普通股利年增长率; 二资本资产定价模型K s =R s =R F +βR m -R F 式中:R F -无风险报酬率;R m -平均风险股票必要报酬率; β-股票的贝他系数; 三风险溢价法K s =K b +RP c 式中:K b -债务成本;RP c -股东比债权人承担更大风险所要求的风险溢价; 三、普通股成本K nc=1P D +G式中:D 1-预期年股利额; P 0-普通股市价; G -普通股利年增长率; 四、加权平均资本成本K W =∑=nj jjW K1.式中:K W -加权平均资本成本; K j -第j 种个别资本成本;W j -第j 种个别资本占全部资本的比重权数; 五、财务杠杆一经营杠杆系数DOL=QQ EBIT EBIT ∆∆=F V P Q V P Q ---)()(=FVC S VC S ---式中:∆EBIT -息前税前盈余变动额; EBIT -变动前息前税前盈余;∆Q -销售变动量;Q -变动前销售量; P -产品单位销售价格; V -产品单位变动成本; F -总固定成本; S -销售额; VC -变动成本总额; 二财务杠杆系数DFL =EBITEBIT EPS EPS ∆∆=IEBIT EBIT -式中:∆EPS -普通股每股收益变动额; EPS -变动前的普通股每股收益; I -债务利息; 三总杠杆系数DTL =DOL ×DFL =I F V P Q V P Q ----)()(=IF VC S VC S ----六、资本结构一融资的每股收益分析每股收益分析是利用每股收益的无差别点进行的,所谓每股收益的无差别点,是指每股收益不受融资方式影响的销售水平;每股收益EPS =NT I F VC S )1)((----=N T I EBIT )1)((--式中:S -销售额; VC -变动成本; F -固定成本; I -债务利息; T -所得税税率;N -流通在外的普通股股数; EBIT -息前税前盈余; 二最佳资本结构企业的市场总价值V =股票总价值S+债券价值B股票的市场价值S =sK T I EBIT )1)((--式中:K s -权益资本成本;K s =R s =R F +βR m -R F加权平均资本成本K W =税前债务资本成本×债务额占总资本比重×1-所得税税率+权益资本成本×股票额占总资本比重=K b ×VB 1-T+K s ×VS式中:K b -税前的债务资本成本;第十章 企业价值评估一、现金流量折现法 一现金流量模型的种类任何资产都可以使用现金流量折现模型来估价,其价值都是以下三个变量的函数:价值=∑=+n1t tt资本成本)(1现金流量1、现金流量在价值评估中可供选择的企业现金流量有三种: 1股利现金流量模型股权价值=∑=+n1t tt股权资本成本)(1股利现金流量股利现金流量是企业分配给股权投资人的现金流量; 2股权现金流量模型股权价值=∑=+n1t tt股权资本成本)(1股权现金流量股权现金流量是一定期间企业可以提供给股权投资人的现金流量,它等于企业实体现金流量扣除对债权人支付后剩余的部分;如果把股权现金流量全部作为股利分配,则上述两个模型相同; 3实体现金流量模型实体价值=∑=+nt 1tt加权平均资本成本)(1实体现金流量股权价值=实体价值-债务价值债务价值=∑=+n1t tt等风险债务利率)(1偿还债务现金流量实体现金流量是企业全部现金流入扣除成本费用和必要的投资后的剩余部分,它是企业一定期间可以提供给所有投资人包括股权投资人和债权投资人的税后现金流量;企业总价值=营业价值+非营业价值。
公司金融计算公式汇总汇总
公司⾦融计算公式汇总汇总第⼆章财务报表分析⼀、基本的财务⽐率(⼀)变现能⼒⽐率1、流动⽐率流动⽐率=流动资产÷资产负债2、速动⽐率速动⽐率=(流动资产-存货)÷流动负债3、保守速动⽐率=(现⾦+短期证券+应收票据+应收账款净额)÷流动负债(⼆)资产管理⽐率1、营业周期营业周期=存货周转天数+应收账款周转天数2、存货周转天数存货周转率=销售成本÷平均存货存货周转天数=360÷存货周转率3、应收账款周转天数应收账款周转率=销售收⼊÷平均应收账款应收账款周转天数=360÷应收账款周转率“销售收⼊”数据来⾃利润表,是指扣除折扣和折让后的销售净额。
4、流动资产周转率流动资产周转率=销售收⼊÷平均流动资产5、总资产周转率=销售收⼊÷平均资产总额(三)负债⽐率1、资产负债率资产负债率=(负债总额÷资产总额)×100%2、产权⽐率产权⽐率=(负债总额÷股东权益)×100%3、有形净值债务率有形净值债务率=[负债总额÷(股东权益-⽆形资产净值)]×100%4、已获利息倍数已获利息倍数=息税前利润÷利息费⽤长期债务与营运资⾦⽐率=长期负债÷(流动资产-流动负债)5、影响长期偿债能⼒的其他因素(1)长期租赁(四)盈利能⼒⽐率1、销售净利率销售净利率=(净利润÷销售收⼊)×100%2、销售⽑利率销售⽑利率=[(销售收⼊-销售成本)÷销售收⼊]×100% 3、资产净利率资产净利率=(净利润÷平均资产总额)×100%4、净资产收益率净资产收益率=净利润÷平均净资产×100%⼆、财务报表分析的应⽤(⼀)杜帮财务分析体系1、权益乘数权益乘数=1÷(1-资产负债率)2、权益净利率权益净利率=资产净利率×权益乘数=销售净利率×资产周转率×权益乘数(⼆)上市公司财务⽐率1、每股收益每股收益=净利润÷年末普通股份总数=(净利润-优先股股利)÷(年度股份总数-年度末优先股数)2、市盈率市盈率(倍数)=普通股每股市价÷普通股每股收益3、每股股利每股股利=股利总额÷年末普通股股份总数4、股票获利率股票获利率=普通股每股股利÷普通股每股市价×100%5、股利⽀付率股利⽀付率=(普通股每股股利÷普通股每股净收益)×100% 6、股利保障倍数股利保障倍数=普通股每股净收益÷普通股每股股利=1÷股利⽀付率7、每股净资产每股净资产=年度末股东权益÷年度末普通股数(三)现⾦流量分析1、流动性分析(1)现⾦到期债务⽐现⾦到期债务⽐=经营现⾦流量净额÷本期到期的债务(2)现⾦流动负债⽐现⾦流动负债⽐=经营现⾦流量净额÷流动负债(3)现⾦债务总额⽐现⾦债务总额⽐=经营现⾦流量净额÷债务总额2、获取现⾦能⼒分析(1)销售现⾦⽐率销售现⾦⽐率=经营现⾦流量净额÷销售额(2)每股经营现⾦流量净额每股经营现⾦流量净额=经营现⾦流量净额÷普通股股数(3)全部资产现⾦回收率全部资产现⾦回收率=经营现⾦流量净额÷全部资产×100%3、财务弹性分析(1)现⾦满⾜投资⽐率现⾦满⾜投资⽐率=近5年经营现⾦流量净额之和÷近5年资本⽀出、存货增加、现⾦股利之和(2)现⾦股利保障倍数现⾦股利保障倍数=每股经营现⾦流量净额÷每股现⾦股利第三章财务预测与计划⼀、财务预测的步骤1、销售预测财务预测的起点是销售预测。
公司金融计算公式汇总
公司⾦融计算公式汇总公司⾦融计算公式汇总⼀、差不多的财务⽐率(⼀)变现能⼒⽐率1、流淌⽐率流淌⽐率=流淌资产÷资产负债2、速动⽐率速动⽐率=(流淌资产-存货)÷流淌负债3、保守速动⽐率=(现⾦+短期证券+应收票据+应收账款净额)÷流淌负债(⼆)资产治理⽐率1、营业周期营业周期=存货周转天数+应收账款周转天数2、存货周转天数存货周转率=销售成本÷平均存货存货周转天数=360÷存货周转率3、应收账款周转天数应收账款周转率=销售收⼊÷平均应收账款应收账款周转天数=360÷应收账款周转率“销售收⼊”数据来⾃利润表,是指扣除折扣和折让后的销售净额。
4、流淌资产周转率流淌资产周转率=销售收⼊÷平均流淌资产5、总资产周转率=销售收⼊÷平均资产总额(三)负债⽐率1、资产负债率资产负债率=(负债总额÷资产总额)×100%2、产权⽐率产权⽐率=(负债总额÷股东权益)×100%3、有形净值债务率有形净值债务率=[负债总额÷(股东权益-⽆形资产净值)]×100%4、已获利息倍数已获利息倍数=息税前利润÷利息费⽤长期债务与营运资⾦⽐率=长期负债÷(流淌资产-流淌负债)5、阻碍长期偿债能⼒的其他因素(1)长期租赁(2)担保责任(3)或有项⽬(四)盈利能⼒⽐率1、销售净利率销售净利率=(净利润÷销售收⼊)×100%2、销售⽑利率销售⽑利率=[(销售收⼊-销售成本)÷销售收⼊]×100% 3、资产净利率资产净利率=(净利润÷平均资产总额)×100%4、净资产收益率净资产收益率=净利润÷平均净资产×100%⼆、财务报表分析的应⽤(⼀)杜帮财务分析体系1、权益乘数权益乘数=1÷(1-资产负债率)2、权益净利率权益净利率=资产净利率×权益乘数=销售净利率×资产周转率×权益乘数(⼆)上市公司财务⽐率1、每股收益每股收益=净利润÷年末⼀般股份总数=(净利润-优先股股利)÷(年度股份总数-年度末优先股数)2、市盈率市盈率(倍数)=⼀般股每股市价÷⼀般股每股收益3、每股股利每股股利=股利总额÷年末⼀般股股份总数4、股票获利率股票获利率=⼀般股每股股利÷⼀般股每股市价×100%5、股利⽀付率股利⽀付率=(⼀般股每股股利÷⼀般股每股净收益)×100% 6、股利保证倍数股利保证倍数=⼀般股每股净收益÷⼀般股每股股利=1÷股利⽀付率7、每股净资产每股净资产=年度末股东权益÷年度末⼀般股数8、市净率市净率(倍数)=每股市价÷每股净资产(三)现⾦流量分析1、流淌性分析(1)现⾦到期债务⽐现⾦到期债务⽐=经营现⾦流量净额÷本期到期的债务(2)现⾦流淌负债⽐现⾦流淌负债⽐=经营现⾦流量净额÷流淌负债(3)现⾦债务总额⽐现⾦债务总额⽐=经营现⾦流量净额÷债务总额2、猎取现⾦能⼒分析(1)销售现⾦⽐率销售现⾦⽐率=经营现⾦流量净额÷销售额(2)每股经营现⾦流量净额每股经营现⾦流量净额=经营现⾦流量净额÷⼀般股股数(3)全部资产现⾦回收率全部资产现⾦回收率=经营现⾦流量净额÷全部资产×100%3、财务弹性分析(1)现⾦满⾜投资⽐率现⾦满⾜投资⽐率=近5年经营现⾦流量净额之和÷近5年资本⽀出、存货增加、现⾦股利之和(2)现⾦股利保证倍数现⾦股利保证倍数=每股经营现⾦流量净额÷每股现⾦股利第三章财务推测与打算⼀、财务推测的步骤1、销售推测财务推测的起点是销售推测。
公司金融计算公式汇总(DOC)
第二章财务报表分析一、基本的财务比率(一)变现能力比率1、流动比率流动比率=流动资产÷资产负债2、速动比率速动比率=(流动资产-存货)÷流动负债3、保守速动比率=(现金+短期证券+应收票据+应收账款净额)÷流动负债(二)资产管理比率1、营业周期营业周期=存货周转天数+应收账款周转天数2、存货周转天数存货周转率=销售成本÷平均存货存货周转天数=360÷存货周转率3、应收账款周转天数应收账款周转率=销售收入÷平均应收账款应收账款周转天数=360÷应收账款周转率“销售收入”数据来自利润表,是指扣除折扣和折让后的销售净额。
4、流动资产周转率流动资产周转率=销售收入÷平均流动资产5、总资产周转率=销售收入÷平均资产总额(三)负债比率1、资产负债率资产负债率=(负债总额÷资产总额)×100%2、产权比率产权比率=(负债总额÷股东权益)×100%3、有形净值债务率有形净值债务率=[负债总额÷(股东权益-无形资产净值)]×100%4、已获利息倍数已获利息倍数=息税前利润÷利息费用长期债务与营运资金比率=长期负债÷(流动资产-流动负债)5、影响长期偿债能力的其他因素(1)长期租赁(2)担保责任(3)或有项目(四)盈利能力比率1、销售净利率销售净利率=(净利润÷销售收入)×100%2、销售毛利率销售毛利率=[(销售收入-销售成本)÷销售收入]×100%3、资产净利率资产净利率=(净利润÷平均资产总额)×100%4、净资产收益率净资产收益率=净利润÷平均净资产×100%二、财务报表分析的应用(一)杜帮财务分析体系1、权益乘数权益乘数=1÷(1-资产负债率)2、权益净利率权益净利率=资产净利率×权益乘数=销售净利率×资产周转率×权益乘数(二)上市公司财务比率1、每股收益每股收益=净利润÷年末普通股份总数=(净利润-优先股股利)÷(年度股份总数-年度末优先股数)2、市盈率市盈率(倍数)=普通股每股市价÷普通股每股收益3、每股股利每股股利=股利总额÷年末普通股股份总数4、股票获利率股票获利率=普通股每股股利÷普通股每股市价×100%5、股利支付率股利支付率=(普通股每股股利÷普通股每股净收益)×100%6、股利保障倍数股利保障倍数=普通股每股净收益÷普通股每股股利=1÷股利支付率7、每股净资产每股净资产=年度末股东权益÷年度末普通股数8、市净率市净率(倍数)=每股市价÷每股净资产(三)现金流量分析1、流动性分析(1)现金到期债务比现金到期债务比=经营现金流量净额÷本期到期的债务(2)现金流动负债比现金流动负债比=经营现金流量净额÷流动负债(3)现金债务总额比现金债务总额比=经营现金流量净额÷债务总额2、获取现金能力分析(1)销售现金比率销售现金比率=经营现金流量净额÷销售额(2)每股经营现金流量净额每股经营现金流量净额=经营现金流量净额÷普通股股数(3)全部资产现金回收率全部资产现金回收率=经营现金流量净额÷全部资产×100%3、财务弹性分析(1)现金满足投资比率现金满足投资比率=近5年经营现金流量净额之和÷近5年资本支出、存货增加、现金股利之和(2)现金股利保障倍数现金股利保障倍数=每股经营现金流量净额÷每股现金股利第三章财务预测与计划一、财务预测的步骤1、销售预测财务预测的起点是销售预测。
(完整word)公司金融复习公式
公司金融复习第二章:财务报表、税收和现金表The balance sheet(资产负债表)Assets= Liabilities + shareholders’ equityAssets: current assets; fixed assetsCurrent assets: cash; accounts receivable; inventoryLiabilities:current liabilities; long—term debtCurrent Liabilities: Accounts payable; Notes payableOwners’ equity: common stock and paid—in surplus; retained earningsThe income statement(损益表)Revenues – expenses = incomeEBIT= net sales – cost of goods sold – depreciationTaxable income = EBIT – interest paidNet income = taxable income – taxes=dividends + addition to retained earningsEarnings per share = net income/ total shares outstandingDividends per share = total dividends/ total shares outstandingAverage versus Marginal Tax Rates(平均税率和边际税率)Average tax rate=total taxes paid/ total taxable incomeMarginal tax rate: the amount of tax payable on the next dollar earnedCash flow(现金流量)NWC=current assets-current liabilitiesCash flow from assets = cash flow to creditors + cash flow to stockholdersCash flow from assets = operating cash flow-net investment in fixed assets-change in NWC operating cash flow=EBIT +depreciation-taxesnet investment in fixed asset=ending net fixed assets-beginning net fixed assets + depreciation change in NWC=ending NWC – beginning NWCcash flow to creditors=interesting paid – net new borrowingcash flow to stockholders=dividends paid – net new equity raised第三章:与财务报表相关的工作Standardized financial statements(标准化的财务报表)Common—Size Balance sheets(共同比报表):用百分比代替具体金额的报表Common-Size Income sheets(共同比损益表):同上Ratio analysis (比率分析)短期偿债能力比率Current ratio = current assets / current liabilities(流动比率)Quick ratio = (current assets — inventory)/current liabilities(速动比率)Cash ratio = cash/current liabilities长期偿债能力比率Total debt ratio = (total assets – total equity)/total assetsDebt—equity ratio=total debt/total equityEquity multiplier = total assets/ total equityTimes interest earned=EBIT/interestCash coverage ratio= (EBIT+ depreciation)/interest资产管理比率或周转率Inventory turnover=cost of good sold/inventoryDays' sales in inventory=365 days/inventory turnoverReceivables turnover=sales/accounts receivableDays' sales in receivable =365 day/ receivable turnoverTotal asset turnover = sales/total assetsCapital intensity=total assets/sales获利能力比率Profit margin = net income/salesReturn on assets (ROA )= net income/total assetsReturn on equity(ROE)= net income/total equityROE=(net income/sales )*(sales/assets )*(assets/equity)(杜邦等式)市场价值比率EPS=net income/shares outstandingPrice —earnings ratio=price per share/earnings per sharePrice —sales ratio=price per share/sales per shareMarket-to —book ratio = market value per share/book value per sharebook value per share=book value of equity/shares内部增长率和可持续增长率Dividend payout ratio=cash dividends/net income (股利支付率)Retention ratio=addition to retained earnings/net income=1— Dividend payout ratio (盈利留存率 b )Internal growth rate=(ROA*b)/(1-ROA *b ) (内部增长率)Sustainable growth rate==(ROE*b )/(1—ROE*b ) (可持续增长率)ROE=profit margin * total assets turnover * equity multiplier第四章:货币的时间价值Future value factor=(1+r)tPresent value factor=1/(1+r)tBasic present value equation: pv=fv/(1+r)t第五章:折现现金流的价值评估多重现金流的终值和现值根据贴现率计算即可fv=c *((1+r )t —1)/rpv=c*(1—(1/(1+r )t ))/r年金(区别普通年金和预付年金付款时间)永续年金 pv=c/rEAR (有效年利率)=(1+quoted rate (名义利率)/m )m —1EAR (有效年利率)=(1+APR (贷款的年百分率)/12)12—1贷款类型: enter N1/Y PMT PV FV315 1000 Solve for-657.50 So we need invest 657.50 today 答题格式Pure discount loans(纯贴现贷款)Interest-only loans(仅付息贷款)Amortized loans (分期摊销贷款)第六章:利率与债券价值用好这个公式即可名义收益率与实际收益率(费雪效应)1+R=(1+r)(1+h) R:名义收益率 r:实际收益率 h:通货膨胀率第七章:股票市场与股票定价P t=D t+1/(R-g) g为股利增长率 R为要求收益率考试有关事项1 零息债券必出题2 债券面值若未指出默认10003 未给出付息频次则默认年付息4 计算结果统一保留两位小数5 P198 T23 会考类似个人建议选做习题第二章 4 5 6 8 9 11 14 15 19 20 22第三章 1 2 3 4 5 6 7 13 16 17 22 23 25 27 30 34 36 38 42 44第四章 1 4 7 18 26(熟练掌握财务计算器用法即可)第五章 1 2(各做一问即可)10 13 19 20 22 23 30 31 35 44 46 48 55 58 第六章 3 4 5 9 11 15 16 18 20 21 22 23 25 26 28 31 32。