
全球与中国环氧树脂现状
环氧树脂(Epoxy Resins)是热固树脂的主要品种之一,通常是指大分子主链上含有醚键和仲醇基,同时两端含有环氧集团的一类聚合物的总称。
环氧树脂的种类较多,按类型大致可分为双酚A型环氧树脂、卤代双酚A型环氧树脂、酚醛环氧树脂、脂环族环氧树脂、双酚S 型环氧树脂等等。
用途最广的环氧树脂是双酚A二缩水甘油醚类环氧树脂。
这类环氧树脂通常被称为通用型环氧树脂,双酚A型环氧树脂不仅产量大,品种齐全,而且新的改性产品不断增加,因此应用领域十分广泛。
双酚A型环氧树脂分为低分子量(软化点小于50℃)、中分子量(软化点50-95℃)和高分子量(软化点大于100℃)三种。
环氧树脂具有许多显著的特性,例如粘结强度高,收缩率低,稳定性好、耐腐蚀,绝缘性能优良,机械强度高,易加工等。
环氧树脂的强度、韧性、耐化学性、耐腐蚀性、粘接性以及电性能均十分优异,被广泛应用于各行各业。
特别是在粘接剂、电子和电器封装材料、防护涂料、复合材料等领域的用途更加广泛。
环氧树脂是目前国热固树脂中发展最快的产品之一。
由于其产品性能优异,特别是在某些特殊领域其它材料无法替代,国环氧树脂需求逐年快速增长,近几年环氧树脂进口量年均增长率高达20%以上。
产品市场分析国外市场分析生产情况从20世纪30年代起国外开始使用环氧树脂。
经过近七十年的发展,环氧树脂产品品种、质量,及其应用都已进入成熟阶段。
2004年国外环氧树脂的总生产能力约为149.4万吨/年,美国、西欧、日本是环氧树脂的主要生产和消费地区,上述国家和地区环氧树脂生产能力之和约为103.4万吨/年,占世界总生产能力的69%。
目前,世界环氧树脂主要以通用型即双酚A型为主,通常占85-95%,美国、西欧、日本特种环氧树脂所占的比例较高,约为10-15%;其它国家特种环氧树脂的比例较低,通常约为5%。
2004年美国、西欧和日本环氧树脂产值估计约为22亿美元,在过去的十几年里其年均增长率约为7%。
自2000年,世界环氧树脂行业生了重大变化,原三大跨国公司即道化学(Dow)、壳牌(Shell)、汽巴嘉基的环氧树脂业务均有不同程度的改变。
目前新的世界三大环氧树脂生产公司是Resolution(原壳牌)、Dow和Huntsman Advanced Materials(原汽巴嘉基)。
2000年壳牌化学公司对环氧树脂业务进行重组,壳牌公司将其环氧树脂业务出售给美国阿波罗经营管理公司,该公司是美国纽约的一家私人投资公司,新成立的公司命名为Resolution。
壳牌同时出售的业务还有双酚A、环氧氯丙烷及环氧树脂固化剂。
Resolution 公司从壳牌公司获得营销网络及科研开发设施,同时拥有在美国、荷兰、西班牙、英国、德国的环氧树脂生产装置,并以合资方式与日本三菱化学公司共同拥有在日本的环氧树脂工厂,成为世界环氧树脂三强之一。
Dow化学公司始终坚持其环氧树脂的生产和销售,并有计划地不断扩大其业务围,巩固和拓展其市场份额。
Huntsman International LLC的前身是Vantico公司。
2000年6月,汽巴嘉基公司将其环氧树脂业务出售给Morgan Grenfell Private Equiyt(MGPE)公司。
新成立的公司命名为Vantico。
Vantico拥有3000名员工,在世界18个国家和地区建厂。
厂址主要在德国、西班牙、英国、和美国,此外在日本还和三菱化学公司合资拥有1家4万吨/年环氧树脂生产厂。
在我国番禺也有生产厂。
Dow和Resolution均自产环氧树脂原料双酚A和环氧氯丙烷,厂址分别在美国和西欧。
Huntsman Advanced Materials虽然不自产原料,但其产品在电子、复合材料领域的占有率也是相当可观的。
上述三大公司在世界环氧树脂行业占有霸主地位,其生产能力之和约占世界总生产能力的70%以上。
预计世界环氧树脂生产能力将呈稳步增长趋势,亚太地区将尤为突出。
今后世界环氧树脂生产能力有一定增长潜力,预计2009年将达到180万吨/年,产能增长主要集中在亚洲地区,特别是中国和韩国等。
近几年世界环氧树脂供应概况(万吨,%)项目 2001年 2002年 2003年 2004年 2009年预测能力 132.3 132.3 140.8 149.4产量 100.5 103.2 109.5 119.0 150开工率 76 78 78 80 83消费及需求预测2004年国外主要国家和地区环氧树脂产量约为119.0万吨,消费量约为115.8万吨,略有部分库存。
2005年国外环氧树脂产量在2004年基础上稳中有升。
从消费阶段分析,世界主要发达国家环氧树脂产品生命周期基本处于成熟期,亚洲处于成长期。
2004-2009年世界环氧树脂消费年均增长率约为4.7%。
2004年世界主要国家和地区环氧树脂供需如下:世界主要国家和地区环氧树脂供需概况(万吨)项目 2001年 2002年 2003年 2004年 2009年预测产量 100.5 103.2 109.5 119.0 150消费量 100.7 104.4 110.2 115.8 150国外环氧树脂消费主要以涂料为主,2004年该领域消费的环氧树脂约占其总消费量的57.9%,其次是粘合剂领域。
具体如下:2004年国外环氧树脂消费主要集中在美国、西欧和日本。
以上国家和地区的主要生产企业对环氧树脂的新产品研发及传统工艺有绝对的控制权。
美国、西欧和日本的市场概况完全可以反应出世界环氧树脂现状和总的发展趋势。
美国产需及预测2004年,美国环氧树脂生产能力约为34.7万吨/年,产量约为30.9万吨,装置平均开工率约为89%。
美国环氧树脂主要生产企业有3家,其装置工艺技术和产品应用研发均为世界一流,最大的企业是Resolution Performance Products公司,2004年其生产能力约为15.8万吨/年,约占美国总生产能力的45.5%;其次是Dow化学公司,第三位是Huntsman International LLC。
美国环氧树脂生产企业牌号较为齐全,包括通用型树脂(液态树脂、固体树脂、环氧树脂溶液)水性环氧树脂、溴化环氧树脂、酚醛类环氧树脂、苯氧基环氧树脂、脂环族环氧树脂等等。
Resolution Performance Products 公司生产所有牌号的环氧树脂;Dow化学除了不生产水基和酚醛类环氧树脂外其余类型的产品均有生产;Huntsman International LLC公司不生产酚醛类和脂环族类环氧树脂,其余产品都有生产。
美国是世界环氧树脂的生产和消费大国。
近年美国环氧树脂生产基本处于稳中有升的状态,其国销售基本同步于生产状况。
在过去十年里美国环氧树脂供需没有大的波动,产量一直维持在25-30万吨。
美国环氧树下游用户相对较为稳定,市场十分成熟。
2004年美国共消费环氧树脂约为28.4万吨,其中最大消费领域是涂料行业,消费量约为15.3万吨,占总消费量的54%;其次是粘合剂领域,约占15%。
环氧树脂产品在美国市场已处于生命周期的成熟期,产品供需处于基本平衡状态。
美国环氧树脂的应用领域主要是涂料、电子/电器、建筑、粘合剂、复合材料等。
美国环氧涂料生产企业相对较为集中,其它应用领域用户较为分散。
美国各消费领域对环氧树脂的需求基本持稳步增长状态,预计2009年美国环氧树脂有一定涨幅,2001-2009年均增长率约为3%。
2009年美国环氧树脂总需求量将达到33万吨,涂料和粘合剂领域仍将保持其主导地位。
西欧产需及预测西欧环氧树脂生产企业主要分布在德国、瑞士、荷兰等国。
2004年西欧环氧树脂生产能力约为43.5万吨/年,产量约为36.1万吨,装置平均开工率约为83%,西欧环氧树脂最大的生产企业是Dow化学德国公司。
从历史数据分析,西欧环氧树脂产量基本保持稳中有升,装置开工率相对美国要低一些。
近几年西欧环氧树脂贸易量基本保持在4万吨左右。
西欧环氧树脂消费历史呈阶段性发展,1990-1996年消费增长速度较为适中,年均增长率约为6.4%;1996-1999年是快速发展阶段,年均增长率高达11%;2001-2004年由于经济疲软,西欧对环氧树脂的需求也出现下滑,年均增长率回落到2.7%。
西欧和美国环氧树脂的消费结构基本相同,最大的应用领域是涂料,其次是建筑行业。
2004年西欧共消费环氧树脂约为32万吨,其中涂料行业消费量约为16.3万吨,占总消费量的51%。
环氧树脂产品在西欧市场介于生命周期的成长期至成熟期阶段,产品供需处于基本平衡状态,总体趋势是呈增长势态。
预计2009年西欧环氧树脂需求将达到37万吨,2004-2009年均增长率约为3%。
西欧环氧树脂的应用领域主要是涂料、电子/电器、建筑、粘合剂、复合材料等。
西欧环氧涂料主要以粉末涂料为主,占环氧涂料总量的三分之一,此外民用建筑和工业防腐也是环氧涂料的主要消费领域。
未来西欧环氧树脂市场增长最快的领域是粉末涂料、工业防腐和粘合剂。
日本产需及预测日本环氧树脂生产企业数量相对美国和西欧各国较多,2004年日本环氧树脂生产能力约为25.2万吨/年,产量约为21.5万吨,装置平均开工率约为85%,共有9家生产企业。
日本也是世界环氧树脂生产强国,其装置技术和产品应用研发居世界前列。
日本环氧树脂生产装置规模基本在万吨以上,最大的企业是Tohto Kasei公司,生产能力约为4.6万吨/年,约占日本总生产的能力的18%。
日本环氧树脂生产企业牌号较为齐全,2004年日本通用型树脂环氧树脂约占50-60%,溴化环氧树脂20-30%、其它类型环氧树脂主要以双酚F、酚醛类、二甲酚类为主。
在过去十年里日本环氧树脂产量有微弱的起伏,但产量基本维持在20万吨左右。
日本本土环氧树脂生产相对较为稳定,市场十分成熟,近年日本在中国及亚洲其它国家建厂较多。
日本环氧树脂发展的战略是抢滩中国和东南亚市场。
日本环氧树脂消费统计工作一直由日本环氧树脂制造协会担任。
20世纪90年代中期日本环氧树脂生产和消费达到高峰,随后开始下滑。
从过去十年数据分析,日本环氧树脂消费基本呈减缓趋势。
预计2004-2009年日本对环氧树脂的需求增长基本维持在1%左右。
日本环氧树脂的消费结构与美国和西欧有所不同,美国和西欧是以涂料为最大的消费领域,而日本环氧树脂的最大消费市场是电子电器。
2004年日本共消费环氧树脂15.5万吨,其中用于电子领域的环氧树脂为5.89万吨,占其总消费量的38%;涂料领域消费5.11万吨,占环氧树脂总量的33%。
此外民用建筑、工业防腐、粘合剂也是环氧树脂的主要消费领域。
国市场分析生产情况我国从20世纪50年代末开始研制环氧树脂,经过四十多年的发展,我国环氧树脂行业不断发展壮大。
2005年国环氧树脂总生产能力超过55万吨/年,产量约为44万吨,开工率约为80%。
环氧树脂(Epoxy)
环氧树脂(Epoxy)1 引言环氧树脂具有优良的物理机械性能、电绝缘性能、耐化学腐蚀性能、耐热及粘接性能,广泛用于机械电子、化学化工(涂料、粘结剂)、航空航天、汽车、船舶、建筑等工业领域。
是应用领域最为广泛的一类热固性树脂我国现在已经是环氧树脂产量、进口量、消费量最大的国家。
2006年我国产量52万吨万吨,占全球总产能的1.1 环氧树脂的定义与特征定义:环氧树脂是指分子中含有两个或两个以上环氧基团的一类有机高分子化合物,除个别外,它们的相对分子量都很小。
一般在350~500之间。
结构特点:分子链中含有活泼的环氧基团。
环氧基团可以位于分子链的末端、中间、或成环状结构。
CH CHO1、形式多样2、固化方便3、粘附力强4、收缩率低5、机械强度高6、电绝缘性优良7、化学稳定性强8、尺寸稳定性好1.2 环氧树脂的性能与特点1、形式多样树脂与固化剂品种繁多,可选择范围非常广泛;另有多种形式的改性剂(如增韧剂、稀释剂等)1)从分子结构上可分为缩水甘油醚类环氧、缩水甘油酯类环氧、缩水甘油胺类环氧、脂肪族环氧、脂环族环氧;液体环氧固态环氧普通环氧高性能环氧低档、中档高档2、固化方便固化剂种类多、固化方便是EP的一大特色。
固化剂按固化温度可分为:(1)低温和超低温固化剂(<(2)室温固化剂((3)中温固化剂(-5 ℃~180℃3、粘附力强EP分子中含有大量极性羟基和醚键,对各种物质均有很高的粘结力。
除了聚四氟乙烯、聚乙烯、聚丙烯粘结外,对绝大多数的金属和非金属都有很好的粘结性,有“万能胶”之称。
它与许多非金属材料(如玻璃、陶瓷、木材)的粘结强度往往超过材料本身的是结构胶粘剂的主要成分之一。
4、收缩率低环氧树脂的固化是通过加成方式进行的,固化过程中没有水和其它挥发性副产物放出。
另外,环氧树脂本身具有仲羟基,再加上环氧基固化时派生的部分残留羟基,它们的氢键缔合作用使分子排列紧密,因此环氧树脂的固化收缩率是热固性树脂中最低的品种之一,一般为1~2%。
2024年环氧树脂市场需求分析
2024年环氧树脂市场需求分析简介环氧树脂是一种重要的化学原料,具有广泛的应用领域和较高的市场需求。
本文将对环氧树脂市场的需求进行分析,包括市场规模、产业发展动态和前景展望等方面。
市场规模分析环氧树脂市场在全球范围内呈现出良好的增长势头。
据市场研究机构统计数据显示,预计到2025年,全球环氧树脂市场规模将达到XX亿美元。
这主要得益于环氧树脂在建筑、汽车、电子电器、航空航天等领域的广泛应用。
在各个应用领域中,建筑行业对环氧树脂的需求较为突出。
随着城市化进程的不断加速和人们对建筑质量要求的提高,环氧树脂在地板、厨卫设施、防水涂料等方面的应用逐渐增多,对市场需求产生了积极影响。
与此同时,汽车行业对环氧树脂的需求也在稳步增长。
环氧树脂在汽车制造过程中的应用多样化,包括喷涂涂料、粘接剂、复合材料等。
随着汽车行业的升级换代和环保要求的不断提高,环氧树脂在该行业的市场需求将继续扩大。
电子电器行业是另一个对环氧树脂需求较大的领域。
随着电子产品的普及和技术的不断进步,对环氧树脂的要求也越来越高。
环氧树脂在电路板封装、绝缘涂料、封装材料等方面具有重要应用。
随着物联网、人工智能等新兴技术的兴起,电子电器行业对环氧树脂需求的增长将持续不断。
产业发展动态分析环氧树脂产业发展日益成熟,呈现出一些新的动态。
一方面,环氧树脂的生产技术不断创新,推动产业的进步。
新型环氧树脂的研发,如无溶剂环氧树脂、水性环氧树脂等,改善了环氧树脂的应用性能,适应了市场对环保、高效产品的需求。
另一方面,环氧树脂的产业链也在不断完善。
原材料供应商、生产企业、市场分销商等各个环节的企业不断提升自身能力,优化供应链,提高产品品质和服务水平。
这有助于提高整个产业的竞争力,推动环氧树脂市场的健康发展。
此外,环氧树脂行业还面临着一些挑战。
一是原材料价格的波动对行业产生一定的影响,需要企业加强原材料供应链的管理,提高应对市场变化的能力。
二是环保和可持续发展的要求越来越高,企业需要加大研发投入,开发更加环保、高性能的环氧树脂产品。
环氧树脂生产企业及产能

环氧树脂生产企业及产能在当今工业化发展的浪潮下,环氧树脂作为一种重要的化工原料,在各个领域中扮演着举足轻重的角色。
作为一名环氧树脂生产企业的写手,我将带您深入探讨这个行业,从企业规模、产能、市场前景等角度为您剖析环氧树脂生产企业及产能的现状和未来发展。
1. 环氧树脂生产企业的规模和分布无论是经济发达国家还是发展中国家,环氧树脂生产企业都得到了广泛的关注和投资。
这些企业种类繁多,涉及的领域广泛,包括化工巨头、中小型企业以及个体工厂等。
中国、美国、日本和德国等国家是环氧树脂生产的主要国家,其中中国的规模最大,产能居于世界领先地位,而美国则是技术水平最先进的国家之一。
2. 环氧树脂生产企业的产能水平环氧树脂生产企业的产能水平是衡量企业实力的重要指标之一。
环氧树脂的生产过程相对复杂,需要投入大量资金和技术资源,只有具备较高的产能水平,企业才能在市场竞争中立于不败之地。
目前,全球范围内的环氧树脂生产企业普遍具有较强的产能水平,并通过技术创新和设备升级不断提升产能。
3. 环氧树脂生产企业的市场前景随着全球经济的快速发展和科技进步,环氧树脂的应用领域越来越广泛。
它不仅被广泛应用于建筑、电子、航空航天、汽车等传统领域,还在新能源、光伏、电子信息和电气设备等新兴领域中发挥着重要作用。
由于环氧树脂具有优异的物理化学性能和可塑性,未来环氧树脂生产企业的市场前景十分广阔,行业发展空间巨大。
4. 对环氧树脂生产企业的个人观点和理解作为环氧树脂生产企业的写手,我对这个行业在未来的发展充满信心。
环氧树脂作为一种重要的化工原料,其应用前景广阔,市场需求大,企业有很大的发展潜力。
与此环保意识的逐渐提高和法规政策的不断改善,对环氧树脂生产企业提出了更高的要求,要求其在生产过程中更加注重资源节约和环境保护。
环氧树脂生产企业需要加强技术研发,提高产品质量,以适应市场需求和环保要求,实现可持续发展。
5. 总结与回顾通过对环氧树脂生产企业及其产能的综合评估,我们可以看到,环氧树脂行业正处于快速发展的阶段。
环氧树脂
环氧树脂1 概述环氧树脂是泛指分子中含有两个或两个以上环氧基团的有机高分子化合物,除个别外,它们的相对分子质量都不高。
固化后的环氧树脂具有良好的物理、化学性能,它对金属和非金属材料的表面具有优异的粘接强度,介电性能良好,变定收缩率小,制品尺寸稳定性好,硬度高,柔韧性较好,对碱及大部分溶剂稳定,因而广泛应用于国防、国民经济各部门,作浇注、浸渍、层压料、粘接剂、涂料等用途。
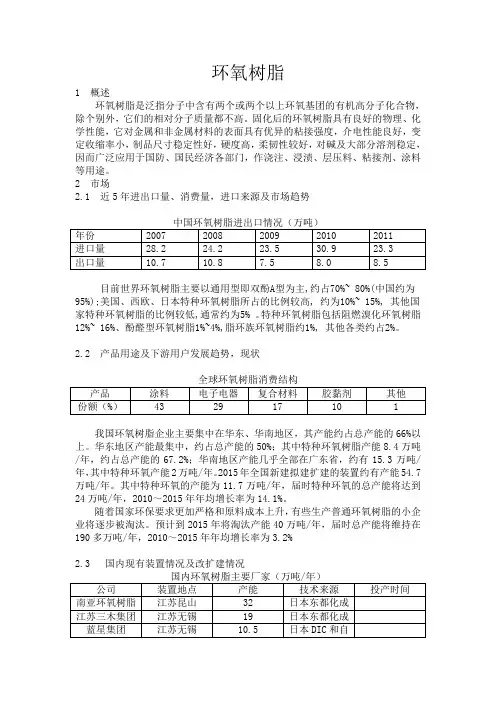
2 市场2.1 近5年进出口量、消费量,进口来源及市场趋势目前世界环氧树脂主要以通用型即双酚A型为主,约占70%~ 80%(中国约为95%);美国、西欧、日本特种环氧树脂所占的比例较高, 约为10%~ 15%, 其他国家特种环氧树脂的比例较低,通常约为5% 。
特种环氧树脂包括阻燃溴化环氧树脂12%~ 16%、酚醛型环氧树脂1%~4%,脂环族环氧树脂约1%, 其他各类约占2%。
2.2 产品用途及下游用户发展趋势,现状我国环氧树脂企业主要集中在华东、华南地区,其产能约占总产能的66%以上。
华东地区产能最集中,约占总产能的50%;其中特种环氧树脂产能8.4万吨/年,约占总产能的67.2%;华南地区产能几乎全部在广东省,约有15.3万吨/年,其中特种环氧产能2万吨/年。
2015年全国新建拟建扩建的装置约有产能54.7万吨/年。
其中特种环氧的产能为11.7万吨/年,届时特种环氧的总产能将达到24万吨/年,2010~2015年年均增长率为14.1%。
随着国家环保要求更加严格和原料成本上升,有些生产普通环氧树脂的小企业将逐步被淘汰。
预计到2015年将淘汰产能40万吨/年,届时总产能将维持在190多万吨/年,2010~2015年年均增长率为3.2%2.3 国内现有装置情况及改扩建情况随着国家环保要求更加严格和原料成本上升,有些生产普通环氧树脂的小企业将逐步被淘汰。
预计到2015年将淘汰产能40万吨/年,届时总产能将维持在190万吨/年。
2.4国外主要生产厂家陶氏上海的工厂由天源华胜将为陶氏新建的两座工厂提供烧碱和无水氯化氢,并接收来自陶氏的含盐废水用于氯碱生产。
环氧树脂的发展现状
环氧树脂的发展现状目前,环氧树脂在全球范围内广泛应用于电子、化工、建筑、航空航天和汽车等领域。
其发展现状主要表现在以下几个方面:第一,技术研发水平不断提高。
随着科学技术的不断进步,环氧树脂的研发技术也在不断提高。
通过改进原材料、优化生产工艺以及提高产品性能,使得环氧树脂的性能得到了大幅度的提升。
例如,高性能环氧树脂的研发,使得其耐热性、耐腐蚀性和耐冲击性等性能得到了显著提升,满足了高温、腐蚀等特殊工况下的需求。
第二,应用领域逐渐扩大。
传统上,环氧树脂主要应用于电子封装、建筑涂料和复合材料等领域。
然而,随着技术的进步和应用需求的增加,环氧树脂的应用领域正在不断扩大。
例如,环氧树脂在3D打印、光学材料、航空航天和汽车领域的应用也在不断增加。
第三,环保和可持续发展趋势明显。
在环保和可持续发展的背景下,对环氧树脂的环保特性的要求也越来越高。
因此,研发环保型环氧树脂和开发循环利用技术已经成为环氧树脂行业的一个重要方向。
例如,引入可再生原料和生物基原料来替代传统的石化原料,减少对环境的负面影响。
第四,国际竞争加剧。
随着全球化的进程,环氧树脂行业面临着来自国内外同行的激烈竞争。
在国际市场上,欧美等发达国家的环氧树脂企业具有较强的技术实力和市场份额,而中国等新兴国家的环氧树脂企业在技术研发和市场拓展方面也取得了一定的成果。
因此,环氧树脂企业需要提高自身技术水平和创新能力,以在竞争中立于不败之地。
综上所述,环氧树脂的发展现状在技术水平提高、应用领域扩大、环保可持续发展和国际竞争加剧等方面都取得了一定的进展。
随着科学技术的不断进步和市场需求的不断变化,相信环氧树脂在未来的发展中会有更加广阔的前景。
环氧树脂简介
环氧树脂简介环氧树脂是一种分子内含有两个或两个以上的环氧基,并以脂肪族、脂环族或芳香碳键为骨架并能通过环氧基团反应形成热固性树脂的低聚物。
它具有良好的粘接性、电绝缘性、低收缩性、化学稳定性、耐高低温性、耐磨性等优异性能。
环氧树脂通常作为胶粘剂、涂料和复合材料等的树脂基体,广泛应用于建筑、机械、电子电气、航空航天等领域。
全球各品种占环氧树脂总量的比例顺次为:双酚A型环氧树脂、阻燃溴化环氧树脂、酚醛型环氧树脂、脂环族环氧树脂等。
固化后的环氧树脂具有良好的物理化学性能,它对金属和非金属材料的表面具有优异的粘接强度,介电性能良好,变定收缩率小,制品尺寸稳定性好,硬度高,柔韧性较好,对碱及大部分溶剂稳定,因而广泛应用于国防、国民经济各部门,作浇注、浸渍、层压料、粘接剂、涂料等用途。
环氧树脂使用时必须加入固化剂,优良的固化剂能赋予环氧树脂固化产物具有优异性能,通过固化反应,使环氧树脂生成立体网状结构的产物,成为具有真正使用价值的环氧树脂材料。
开发新型固化剂远比开发新型环氧树脂更为重要。
1环氧固化剂的分类(1) 按酸碱性质分为碱性和酸性两类碱性固化剂:包括脂肪二胺、多胺、芳香族多胺、双氰双胺、咪唑类、改性胺类。
酸性固化剂:包括有机酸酐、三氟化硼及其络合物。
(2) 按固化机理分为加成型和催化型加成型固化剂:包括脂肪胺类、芳香族、脂肪环类、改性胺类、酸酐类、低分子聚酰胺和潜伏性胺;催化型固化剂:包括三级胺类和咪唑类。
(3) 根据多元分类法分为显在型和潜伏型显在型固化剂:芳香胺、脂环胺、聚酰胺、酸酐、酚醛、聚硫醇及催化型;潜伏型固化剂:双氰胺、有机酸酰肼及酮亚胺微胶囊。
2固化剂改性研究目前,有关环氧树脂固化剂的研究内容主要是改善环氧树脂的脆性、耐温性、耐候性、固化速度等方面的缺陷,提高其性能。
固化剂改性的主要方法是通过化学反应在原有固化剂结构中引入新的官能团或特殊结构以及合成新的固化剂品种。
(1)多元胺类固化剂改性研究在环氧树脂固化剂中,胺类固化剂种类多、用量大、用途广。
2024年预浸料用环氧树脂市场发展现状
2024年预浸料用环氧树脂市场发展现状导言预浸料(Prepreg)是一种将纤维材料(如碳纤维、玻璃纤维等)与树脂预先浸渍,然后半固化而成的复合材料制品。
在复合材料行业中,预浸料用环氧树脂广泛应用于航空航天、汽车、船舶、电子、建筑等领域。
本文将对预浸料用环氧树脂市场的发展现状进行分析。
市场概述预浸料用环氧树脂市场近年来呈现快速增长的趋势。
其主要驱动力包括航空航天和汽车工业的发展、环保意识的增强以及新兴技术的应用。
1.航空航天工业是预浸料用环氧树脂市场的重要推动力。
航空航天行业对轻质、高强度、高刚度的材料有着巨大需求。
预浸料用环氧树脂具有优异的力学性能和化学稳定性,能满足航空航天工程对材料的高要求。
2.汽车工业的快速发展带动了预浸料用环氧树脂市场的增长。
汽车制造商越来越重视车辆的轻量化和燃油效率的提高,这就要求使用更多的复合材料来替代传统的金属材料。
预浸料用环氧树脂具有轻质、高强度的特点,适用于汽车制造中的结构件和外观件。
3.环保意识的增强也推动了预浸料用环氧树脂市场的发展。
与传统材料相比,预浸料用环氧树脂具有低挥发性、低放射性、低挥发性有机化合物(VOCs)排放等环保优势,符合环保要求。
4.新兴技术的应用,如3D打印、先进制造技术等也为预浸料用环氧树脂市场带来新的机遇。
这些新技术的发展推动了复合材料的需求增长,进而促进了预浸料用环氧树脂市场的发展。
市场现状1.全球范围内,预浸料用环氧树脂市场呈现持续增长的态势。
根据市场研究报告,预浸料用环氧树脂市场的年均复合增长率在5%左右,预计将继续保持较高的增长速度。
2.亚太地区是预浸料用环氧树脂市场的主要消费地区。
亚太地区的航空航天和汽车工业高度发达,对预浸料用环氧树脂的需求较大。
此外,亚太地区的经济增长和不断提升的环保意识也促进了市场的发展。
3.欧美地区也是预浸料用环氧树脂市场的重要消费地区。
这些地区的航空航天和汽车工业发达,对高性能复合材料的需求较大。
预浸料用环氧树脂在这些地区得到了广泛应用。
2024年阻燃型环氧树脂市场前景分析
2024年阻燃型环氧树脂市场前景分析引言阻燃型环氧树脂作为一种重要的高性能材料,在电子、电气、汽车、航空航天等领域有广泛的应用。
随着对产品安全性和耐火性能要求的不断提高,阻燃型环氧树脂市场迎来了良好的发展机遇。
本文将从市场规模、发展趋势、应用领域等方面对阻燃型环氧树脂市场的前景进行分析。
市场规模当前,全球阻燃型环氧树脂市场规模持续扩大。
据市场研究报告显示,2019年全球阻燃型环氧树脂市场规模达到XX亿元,并有望在未来几年内保持较高的增长率。
亚太地区是阻燃型环氧树脂市场的主要消费地区,其中中国市场规模占据重要地位。
发展趋势1.创新技术推动市场发展。
随着科技进步和需求不断变化,阻燃型环氧树脂的技术不断更新。
目前,一些新型阻燃剂的应用使得阻燃型环氧树脂具备了更高的耐火性能和机械强度,提供了更广阔的应用领域。
2.环保意识增强推动市场需求。
环保和可持续发展已成为全球的重要议题,消费者对环保产品的需求不断增加。
阻燃型环氧树脂作为一种绿色环保材料,符合现代社会对产品绿色、可持续的追求,因此市场前景广阔。
3.电子和电气领域需求持续增长。
随着电子和电气设备的普及和技术进步,对阻燃型环氧树脂的需求也在不断增加。
阻燃型环氧树脂在电路板、绝缘材料、电线电缆等领域有着广泛的应用,因此电子和电气领域将继续是阻燃型环氧树脂市场的主要驱动力。
应用领域阻燃型环氧树脂在多个领域都有广泛的应用。
1.电子和电气领域:阻燃型环氧树脂在电子电气设备中的应用广泛,如电路板、电线电缆、绝缘材料等。
由于其耐火性能好、机械强度高、电气性能稳定等优点,被广泛用于电子和电气领域。
2.汽车行业:随着汽车产业的持续发展,对汽车材料的要求也在不断提高。
阻燃型环氧树脂在汽车制造中扮演着关键角色,用于汽车电子部件、车身结构、防火罩等,提高了汽车的安全性和耐火性能。
3.航空航天领域:航空航天是阻燃型环氧树脂的另一重要应用领域。
在航空航天中,阻燃型环氧树脂广泛应用于飞机结构和零部件,如螺帽、阻燃舱壁等。
2024年环氧树脂固化剂市场发展现状
2024年环氧树脂固化剂市场发展现状1. 引言环氧树脂固化剂是一种重要的化学品,在各个领域中被广泛使用。
它是环氧树脂体系中的一部分,被用于固化环氧树脂,以提高其物理性能和化学稳定性。
随着环氧树脂应用领域的不断扩大,环氧树脂固化剂市场也在不断发展。
本文将对环氧树脂固化剂市场的发展现状进行分析和总结。
2. 环氧树脂固化剂市场概述环氧树脂固化剂市场是一个庞大且日益增长的市场,包括各种类型的固化剂。
根据固化剂的化学性质,可以将其分为胺类、酸酐类、酰胺类、酰肼类等。
不同类型的固化剂具有不同的特点和应用范围。
3. 环氧树脂固化剂市场的发展趋势3.1 技术进步推动市场发展随着科技的不断进步,新型环氧树脂固化剂的研发和应用也在加速推进。
一些新型固化剂具有更好的性能和更广泛的应用范围,如低毒、无挥发性、高固化速度等。
这些创新的技术将推动整个市场的发展。
3.2 环境保护意识增强市场需求环境保护意识的提高对环氧树脂固化剂市场的需求产生了积极影响。
人们对于环境友好型的固化剂的需求日益增长,例如无溶剂型固化剂和低挥发性固化剂。
这种趋势将带动市场的进一步发展。
3.3 应用领域不断扩大随着各个应用领域对环氧树脂需求的不断增长,环氧树脂固化剂的市场范围也在扩大。
例如,在建筑、汽车、电子、航空航天等领域中,环氧树脂固化剂被广泛用于涂料、粘接剂、复合材料等方面。
这些应用领域的扩大将促进市场的进一步发展。
4. 环氧树脂固化剂市场存在的问题4.1 品质参差不齐由于市场竞争激烈,一些低质量的环氧树脂固化剂涌入市场。
这些低质量固化剂不仅对环氧树脂的固化性能产生负面影响,还可能对使用者的健康和环境造成危害。
提高固化剂质量的研发和监管是当前市场面临的重要问题。
4.2 价格竞争激烈环氧树脂固化剂的价格一直是市场的关注焦点。
由于市场竞争激烈,一些厂商为了降低成本不惜降低产品质量,导致市场价格下降。
这种价格竞争对于企业的利润率和可持续发展构成了一定的威胁。
环氧树脂行业应用报告.pdf
环氧树脂行业及其应用分析报告环氧树脂是一种重要的热固性树脂品种,其特点是具有优良的电绝缘性能、耐化学腐蚀性能、良好的化学稳定性和粘接强度高等特性,可广泛应用于化工、轻工、机械、电工、水利、交通、家电、汽车、信息工业和宇航工作等,用途极为广泛。
环氧树脂自1947年美国首次工业化之后,50多年来国内外发展极为迅速。
下面就环氧树脂行业的发展及其应用前景进行简要的分析。
一、环氧树脂行业产能及其主要厂家(一)环氧树脂生产能力。
目前世界环氧树脂的总生产能力已经达到180万吨,其生产和消费主要集中在西欧、美国、日本、中国大陆及台湾省。
其中西欧、美国、日本的环氧树脂总生产能力超过120万吨,约占世界总生产能力的67%。
世界环氧树脂的总消费量约为120万吨,其中西欧、美国和日本的消费量约为80万吨,约占世界环氧树脂总消费量的67%。
随着国民经济体系健康发展,我国树脂市场也发生积极变化,受市场需求增长的拉动,我国环氧树脂产业迅速发展壮大。
我国环氧树脂从上世纪50年代开始研究,到目前国已有近百家大型企业、高等院校及科研院所从事这方面的基础研究和应用开发,而从事环氧树脂生产企业约有200多家。
我国环氧树脂生产量分别为:2000年是10万吨;2001年是15万吨;2002年是20万吨;2003年是28.8万吨;2004年国产环氧树脂产量为30万吨、2005年为50万吨左右,我国已成为全球环氧树脂主要生产国之一。
①预计2010年我国环氧树脂生产能力将达到100万吨,全球总生产能力将达230万吨②,占全球产量的43%,我国将跃升为全世界环氧树脂头号生产大国。
(二)环氧树脂主要生产厂家我国环氧树脂的主要生产企业有蓝星化工新材料有限公司公司无锡树脂厂、巴陵石化公司岳阳环氧树脂厂(超过3万吨/年)、江苏三木集团公司、广州宏昌电子材料工业有限公司(生产能力6万吨/年)、大连齐化化工有限公司(生产能力4万吨/年)、国都化工(昆山)有限公司(2万吨/年)、烟台奥利福化工有限公司、道化学公司张家港生产工厂、陶氏张家港工厂(生产能力4.1万吨/年)。