
财政总预算会计
财政总预算会计科目
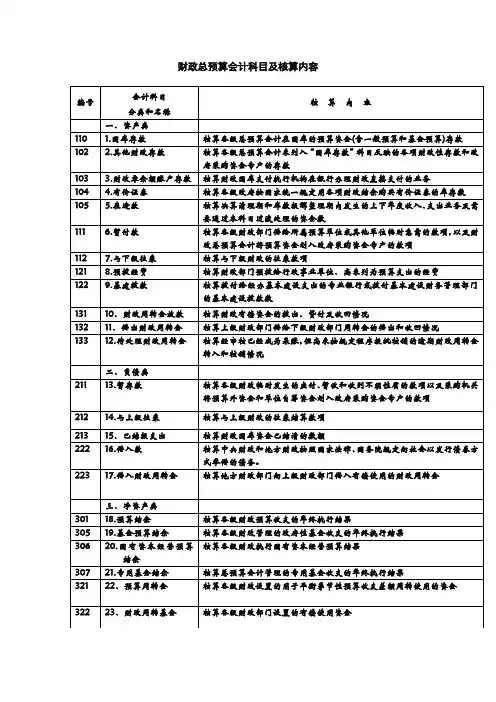
财政总预算会计科目及核算内容
编号 会计科目
分类和名称 核 算 内 容
一、资产类
110 1.国库存款 核算各级总预算会计在国库的预算资金(含一般预算和基金预算)存款
102
2.其他财政存款
核算各级总预算会计未列入“国库存款”科目反映的各项财政性存款和政府采购资金专户的存款
103 3.财政零余额账户存款 核算财政国库支付执行机构在银行办理财政直接支付的业务
104 4.有价证券 核算各级政府按国家统一规定用各项财政结余购买有价证券的库存数
105
5.在途款
核算决算清理期和库款报解整理期内发生的上下年度收入、支出业务及需要通过本科目过渡处理的资金数
111
6.暂付款
核算各级财政部门借给所属预算单位或其他单位临时急需的款项,以及财政总预算会计将预算资金划入政府采购资金专户的款项
112 7.与下级往来 核算与下级财政的往来款项
121 8.预拨经费 核算财政部门预拨给行政事业单位、尚未列为预算支出的经费
122
9.基建拨款
核算拨付给经办基本建设支出的专业银行或拨付基本建设财务管理部门的基本建设拨款数
131 10、财政周转金放款 核算财政有偿资金的拨出、贷付及收回情况
132 11、借出财政周转金 核算上级财政部门借给下级财政部门周转金的借出和收回情况
133 12.待处理财政周转金 核算经审核已经成为呆账,但尚未按规定程序报批核销的逾期财政周转金转入和核销情况
二、负债类
211
13.暂存款
核算各级财政临时发生的应付、暂收和收到不明性质的款项以及采购机关将预算外资金和单位自筹资金划入政府采购资金专户的款项
212 14.与上级往来 核算与上级财政的往来结算款项
213 15.已结报支出 核算财政国库资金已结清的数额
222
16.借入款
核算中央财政和地方财政按照国家法律、国务院规定向社会以发行债券方式举借的债务。
223 17.借入财政周转金 核算地方财政部门向上级财政部门借入有偿使用的财政周转金
财政所总预算会计职责(三篇)
第 1 页 共 5 页 财政所总预算会计职责
财政所总预算会计是财政所的核心职能之一,负责预算编制与执行、会计核算和财务报告等工作。下面将详细介绍财政所总预算会计的职责和工作内容。
1. 预算编制职责
财政所总预算会计要根据上级财政部门和本级政府的要求,制定年度、季度和月度预算计划。具体职责如下:
- 收集、整理和分析各种预算资料和统计数据。
- 根据政府的发展战略和政策,进行经济形势分析和预测,确定预算依据。
- 制定预算编制工作的时间表和计划。
- 组织各部门、单位提供预算编制所需数据,协调预算编制工作。
- 编制财政收入预算、财政支出预算和资金预算等各项预算。
- 审查各部门、单位的预算编制情况,提出修改意见,并与相关部门进行协商和调整。
- 制定预算编制的相关流程、指南和规范,加强预算编制的管理和监督。
2. 预算执行职责
预算执行是财政所总预算会计的重要职责之一,具体职责如下:
- 监督和指导各部门、单位按照预算执行支出,确保预算执行的合理性和规范性。 第 2 页 共 5 页 - 跟踪监测预算执行情况,及时发现和解决问题,提出调整预算的建议。
- 按照预算执行的进度要求,组织预算执行的相关工作,确保预算资金的按时到位和按需使用。
- 审核和审批预算执行的相关文件和凭证,确保预算执行的合规性和完整性。
- 对超预算情况和预算资金的违规使用进行监督、核查和处理。
3. 会计核算职责
财政所总预算会计要负责会计核算工作,包括财务管理、会计处理和内部控制等方面的职责,具体职责如下:
- 建立预算会计制度和流程,确保财务管理工作的规范性和准确性。
- 组织财务会计核算工作,包括资金收支、资产负债、成本费用的核算等。
- 监督和审核会计凭证的填制和账务的处理,确保会计信息的准确和可靠。
- 编制财务报表,包括资产负债表、利润表和现金流量表等,及时向有关部门和单位提交财务报告。
- 开展财务数据的分析和解读工作,为预算编制和预算执行提供决策依据。
财政总预算会计-习题

1 财政总预算会计-习题
1、某市财政2010年3月发生如下经济业务:
(1)收到国库报来的预算收入日报表,当日收到一般预算收入360 000元;
(2)收到国库转来的有关结算凭证,当日收到上级预算补助60 000元;
(3)根据预算向某单位拨付基金预算资金15 000元。
2、某市财政于2010年1月1日用一般预算结余购买有价证券66 000元,用基金预算结余购买有价证券35 000元。并于同年7月1日收到用一般预算结余购入的有价证券到期兑付本金42 000元,利息12 000元。
3、年初,A市财政为满足所属B县财政资金周转调度的需要,借给其款项35 000元;一个月后,市财政通过结算,确认将上述款项转为对B县财政的补助。
4、C市财政在决算清理期内收回上年度已列支的基金预算支出94 000元。
5、D市财政根据基本建设计划,拨给市财政局基建财务处基本建设款620 000元;年末,收到基建财务处报来的基本建设拨款报表,拨款数为550 000元;同时收到基建财务处缴回余款70 000元。
6、E市财政一般预算存款户收到某单位性质不明的款项28 000元;经查明,该款项属于误入,予以退回。
7、某省财政经批准向社会发行地方政府债券,当日收到款项65 000元。
8、某市财政收到国库报来的一般预算收入日报表,其中:增值税140 000元,营业税85 000元,企业所得税26 000元,城市维护建设税3 000元,车船使用税36 000元,房产税5 000元。
2 9、某市财政收到国库报来的预算收入日报表,其中:工业交通部门基金收入为210 000元,文教部门基金收入120 000元,社会保障基金收入15 000元,地方财政税费附加收入22 000元。
10、某市财政2010年1月至3月发生如下经济业务:
(1)收到上级某省财政一般预算补助160 000元;
(2)收到上级某省财政基金预算补助37 000元;
财政总预算会计科目表
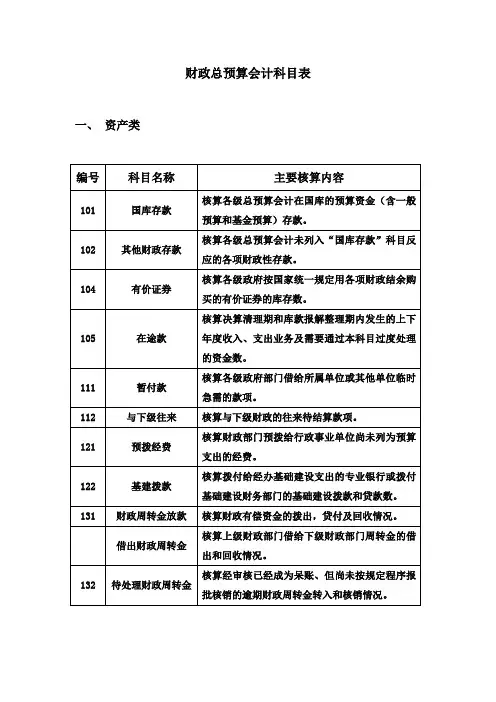
财政总预算会计科目表
一、 资产类
编号 科目名称 主要核算内容
101 国库存款 核算各级总预算会计在国库的预算资金(含一般预算和基金预算)存款。
102 其他财政存款 核算各级总预算会计未列入“国库存款”科目反应的各项财政性存款。
104 有价证券 核算各级政府按国家统一规定用各项财政结余购买的有价证券的库存数。
105 在途款 核算决算清理期和库款报解整理期内发生的上下年度收入、支出业务及需要通过本科目过度处理的资金数。
111 暂付款 核算各级政府部门借给所属单位或其他单位临时急需的款项。
112 与下级往来 核算与下级财政的往来待结算款项。
121 预拨经费 核算财政部门预拨给行政事业单位尚未列为预算支出的经费。
122 基建拨款 核算拨付给经办基础建设支出的专业银行或拨付基础建设财务部门的基础建设拨款和贷款数。
131 财政周转金放款 核算财政有偿资金的拨出,贷付及回收情况。
借出财政周转金 核算上级财政部门借给下级财政部门周转金的借出和回收情况。
132 待处理财政周转金 核算经审核已经成为呆账、但尚未按规定程序报批核销的逾期财政周转金转入和核销情况。
二、负债类
编号 科目名称 主要核算内容
211 暂存款 核算各级财政临时发生的应付、暂收和收到不明性质的款项。
212 与上级往来 核算与上级财政的往来待结算款项。
222 借入款 核算中央财政和地方财政按国家法律、国务院规定向社会以发行债券等方式举借的债务。
223 借入财政周转金 核算地方财政各部门向上级财政部门借入有偿使用的财政周转金。
三、净资产类
编号 科目名称 主要核算内容
301 预算结余 核算各级财政预算收支的年终执行结果。
305 基金预算结余 核算各级财政管理的政府性基金收支的年终执行结果。
307 专用基金结余 核算总预算会计管理的专用基金收支的年终执行结果。
321 预算周转金 核算各级财政设置的用于平衡季节性预算收支差额周转使用的资金。
财政总预算会计处理与管理总结
财政总预算会计处理与管理总结
财政总预算会计是各级政府财政部门核算、反映和监督政府预算执行和财政周转金等各项财政性资金活动的专业会计。它在财政管理中起着至关重要的作用,对于确保财政资金的合理分配、有效使用和安全运行具有重要意义。
一、财政总预算会计的基本概念和职责
财政总预算会计通过一系列的会计核算方法和程序,记录、分类、汇总和报告各级政府的财政收支情况。其主要职责包括:
(一)依法依规进行会计核算
严格按照国家财政制度和相关法律法规,对财政资金的收入、支出、结余等进行准确的会计记录,确保数据的真实性和完整性。
(二)反映预算执行情况
及时、全面地反映政府预算的执行进度和结果,为政府决策提供重要的财务依据。
(三)监督财政资金使用
对各项财政资金的使用进行监督,防止滥用、挪用等违规行为的发生。
(四)参与财政管理 为财政部门制定预算、进行财政分析和决策提供会计信息支持。
二、财政总预算会计的核算内容
(一)财政收入的核算
包括税收收入、非税收入、债务收入等。对于每一项收入,都要按照规定的科目和程序进行准确核算,确保收入及时、足额入库。
(二)财政支出的核算
涵盖一般公共服务支出、社会保障支出、教育支出、医疗卫生支出等各类支出。严格按照预算安排和支出标准进行核算,控制支出规模,提高资金使用效益。
(三)财政结余的核算
准确计算年度财政收支的结余情况,为下一年度的预算编制提供参考。
(四)资产和负债的核算
对政府拥有的资产如固定资产、流动资产等进行核算,同时对政府的负债如债务本金、利息等进行管理和核算。
三、财政总预算会计的处理方法
(一)账户设置
根据财政业务的特点和管理要求,设置合理的会计账户,如“一般预算收入”“一般预算支出”“基金预算收入”“基金预算支出”等。 (二)记账方法
通常采用借贷记账法,以“借”和“贷”作为记账符号,反映资金的增减变化。
(三)会计凭证
依据合法有效的原始凭证,如税收缴款书、财政拨款凭证等,编制记账凭证,作为会计核算的依据。
财政总预算会计习题答案

第三章 资产的核算
1. 某市财政局预拨给市水利局下月行政经费200 000元。
借:预拨经费 200 000
贷:国库存款 200 000
2. 某市财政局根据基建计划,拨付给市财政局基建财务处基本建设资金1 800 000元。
借:基建拨款 1 800 000
贷:国库存款 1 800 000
3. 某市财政局预拨给教育局下月教育经费100 000元,以满足边远学校经费开支。
借:预拨经费 100 000
贷:国库存款 100 000
4. 在库款报解整理期内,某县财政局收到国库报来预算收入日报表及其附件,列示所属上年度的预算收入150 000元。
借:国库存款 150 000
贷:在途款 150 000
在上年度账上应记:
借:在途款 150 000
贷:一般预算收入 150 000
5. 某市财政局收到基建财务处报来的基本建设拨款报表,拨款数为1 600 000元。
借:一般预算支出 1 600 000
贷:基建拨款 1 600 000
6. 市财政局收到基建财务处缴回的基建资金余款20万元。
借:国库存款 200 000
贷:基建拨款 20 000
7. 经审核,将预拨给市水利局的经费500 000元转作支出。
借:一般预算支出 500 000
贷:预拨经费 500 000
8. 某市财政局同意县财政局的申请,借给该县财政局临时周转金300 000元。
借:与下级往来 300 000
贷:国库存款 300 000
9.某市财政局用基金预算存款借给市公共事业单位部门临时用款100 000元。
《财政总预算会计制度》(2015)
第一章 总则
第一条 为了规范各级政府财政总预算会计(以下简称总会计)核算,保证会计信息质量,充分发挥总会计的职能作用,根据《中华人民共和国会计法》、《中华人民共和国预算法》及其他有关法律法规,制定本制度。
第二条 本制度适用于中央,省、自治区、直辖市,设区的市、自治州,县、自治县、不设区的市、市辖区,乡、民族乡、镇等各级政府财政部门的总会计。
第三条 总会计是各级政府财政核算、反映、监督政府一般公共预算资金、政府性基金预算资金、国有资本经营预算资金、社会保险基金预算资金以及财政专户管理资金、专用基金和代管资金等资金活动的专业会计。
社会保险基金预算资金会计核算不适用本制度,由财政部另行规定。
第四条 总会计的工作任务主要包括:
(一)进行会计核算。办理政府财政各项收支、资产负债的会计核算工作,反映政府财政预算执行情况和财务状况;
(二)严格财政资金收付调度管理。组织办理财政资金的收付、调拨,在确保资金安全性、规范性、流动性前提下,合理调度管理资金,提高资金使用效益;
(三)规范账户管理。加强对国库单一账户、财政专户、零余额账户和预算单位银行账户等的管理;
(四)实行会计监督,参与预算管理。通过会计核算和反映,进行预算执行情况分析,并对总预算、部门预算和单位预算执行实行会计监督;
(五)协调预算收入征收部门、国家金库、国库集中收付代理银行、财政专户开户银行和其他有关部门之间的业务关系;
(六)组织本地区财政总决算、部门决算编审和汇总工作;
(七)组织和指导下级政府总会计工作。
第五条 各级政府财政部门应当根据工作需要,配备一定数量的专职会计人员,负责总会计工作,并保持相对稳定。
第六条 总会计的核算目标是向会计信息使用者提供政府财政预算执行情况、财务状况等会计信息,反映政府财政受托责任履行情况。
总会计的会计信息使用者包括人民代表大会、政府及其有关部门、政府财政部门自身和其他会计信息使用者。
财政总预算会计练习
第四章 财政总预算会计
收入的核算
某市财政20X6年发生如下经济业务:
1、收到国库报来的预算收入日报表,所列一般公共预算收入500000元。
2、收到国库报来的预算收入日报表,所列政府性基金预算收入20000元。
3、收到国库报来的预算收入日报表,所列国有资本经营预算收入100000元。
4、按照规定用本级一般预算支出安排粮食风险基金150000元。
5、收到上级拨付的粮食风险基金100000元。
6、收到上级财政拨来的补助款150000元,其中一般公共预算补助100000元,政府性基金预算补助50000元。
7、收到下级财政上解给本级财政的款项500000元,其中一般公共预算上解300000元,政府性基金预算上解200000元。
8、收到市教育局缴入财政专户的教育收费500000元。
9、为平衡一般公共预算收支,从政府性基金预算调入资金50000元、国有资本经营预算调入资金50000元。
10、年度终了为弥补预算执行收支缺口,调用预算稳定调节基金60000元。
支出的核算
某省财政20X6年发生如下经济业务:
1、根据一般公共预算,支付省物价厅办公费200000元。
2、将之前预拨给省农业厅的教育费50000元列报一般公共预算支出。
3、根据政府性基金预算,支付用地方水利建设基金收入安排的支出100000元,用地方教育附加安排的支出80000元。
4、根据国有资本经营预算,拨付国有资本经营资金500000元。
5、从粮食风险基金专户中安排使用粮食风险基金200000元。
6、向所属市财政拨付补助款100000元,其中一般公共预算80000元,政府性基金预算20000元。
7、向中央财政上解增值税收入50000元,政府性基金收入30000元。
8、调出一般公共预算资金30000元,用于平衡政府性基金预算。
9、按有关规定,用未纳入预算并实行财政专户管理的资金安排支出50000元。
资产的核算
财政局总会计师是什么_财政总预算会计的基本任务是什么
第 1 页 共 3 页 财政局总会计师是什么_财政总预算会计的基本任务是什么
县财政局总会计师是行政级别,是单位高层领导人,是管财务的副总,主管经济核算和财务会计工作的负责人。
总会计师,是组织领导本单位的财务〔管理〕,成本管理,预算管理。会计核算和会计监督等方面的工作,参加本单位重要经济问题分析和决策的单位行政领导人员,总会计师协助单位主要行政领导人员工作,直接对单位主要行政领导人负责。所以总会计师不是一种专业技术职务,也不是会计机构的负责人或会计主管人员,而是一种行政职务。
2财政局如何设置总会计师
总会计师是单位行政领导成员,协助单位主要行政领导人工作,直接对单位主要行政领导人负责。县财政局的总会计师就相当于副局级别的,权力相当地大。
1、至少在两个科室以上担任负责人
2、至少在预算科科长职务上任职三年以上,并完全胜任
3、头脑清醒、领导赏识
4、没有更强的竞争对手
第 2 页 共 3 页 3财政总预算会计的基本任务有哪些
一、处理总预算会计的日常核算事务。办理财政各项收支、资金调拨及往来款项的会计核算工作;及时组织年度政府决算、行政事业单位决算的编审和汇总工作,进行上下级财政之间的年终结算工作。
二、调度财政资金。依据财政收支的特点,妥善解决财政资金库存和用款单位必须求的矛盾,在确保按计划及时供应资金的基础上,合理调度资金,提升资金使用效益。
三、执行会计监督,参加预算管理。通过会计核算和反映,提出预算执行状况分析,并对总预算、部门预算和单位预算的执行实施会计监督。协调参加预算执行的国库会计、收入征解会计等之间的业务关系,共同做好预算执行的核算、反映和监督工作。
四、组织和指导本行政区域预算会计工作。省、自治区、直辖市(含计划单列城市,下同)总预算会计在与本制度不相背离的前提下,负责制定或审定本行政区域预算会计有关具体核算办法的补充规定;组织预算会计人员的培训活动;组织检查、辅导本单位会计和下级总预算会计工作,不断提升政策、业务水平。
财政总预算会计处理与管理总结 2
财政总预算会计处理与管理总结
财政总预算会计是各级政府财政部门核算、反映和监督政府预算执行和财政周转金等各项财政性资金活动的专业会计。其在政府财政管理中发挥着至关重要的作用,对于保障财政资金的合理分配、有效使用和安全运行具有重要意义。
一、财政总预算会计的基本概念和职责
财政总预算会计以收付实现制为主要核算基础,通过设置一系列的会计科目和账户,对政府财政资金的收入、支出、资产、负债和净资产进行全面、系统的记录和反映。其主要职责包括:
1、 依法依规组织财政收入,确保各项税收和非税收入及时、足额入库。
2、 合理安排财政支出,保障政府职能的履行和公共服务的提供。
3、 核算和反映财政预算执行情况,为政府决策提供准确的财务信息。
4、 加强财政资金的管理和监督,防范财政风险。
二、财政总预算会计的会计科目设置
财政总预算会计科目分为资产类、负债类、净资产类、收入类和支出类五大类。资产类科目主要包括国库存款、其他财政存款、有价证券等;负债类科目主要包括暂存款、借入款等;净资产类科目主要包括预算结余、基金预算结余等;收入类科目主要包括一般预算收入、基金预算收入等;支出类科目主要包括一般预算支出、基金预算支出等。
三、财政总预算会计的收入核算
财政收入是政府为履行职能而筹集的资金,主要包括税收收入、非税收入、债务收入等。在核算财政收入时,需要根据不同的收入类型和征收方式,按照相关法律法规和制度的规定进行准确的确认和计量。
税收收入是财政收入的主要来源,其核算通常以税务部门提供的税收缴款书或电子缴款凭证为依据。非税收入包括行政事业性收费、政府性基金、国有资源(资产)有偿使用收入等,其核算需要根据具体的收费项目和征收标准进行确认。
四、财政总预算会计的支出核算
财政支出是政府为实现公共服务和社会管理职能而发生的资金耗费,主要包括一般公共服务支出、国防支出、教育支出、社会保障和就业支出等。在核算财政支出时,需要严格按照预算安排和支出标准进行,确保资金的合理使用和合规支出。