
农村金融规模_农村金融效率与农村经济增长_来自吉林省的证据_赵洪丹
一、 模型设定与变量说明
( 一) 模型设定 金融发展与经济增长的相互影响是通过金融规 2000 ) 。 一方面, 模和金融效率来实现的 ( Khan, 金 融规模的扩张使金融系统能够吸纳更多的资源 , 从 而为金融系统配置资源奠定数量基础 。金融效率的 提升可以有效地将大量的资源配置到所需要的部 门, 提高经济运行效率。另一方面, 经济发展对金融 的需求诱致金融规模的扩张和金融效率的提升 , 是 金 融 发 展 的 现 实 基 础。 本 文 借 鉴 Greenwood 等 ( 1990 ) 的经典研究, 将金融发展分解为金融规模和 金融效率引入总生产函数, 设定反映农村金融规模、 农村金 融 效 率 与 农 村 经 济 增 长 关 系 的 生 产 函 数 如下: Y = f( F, K, L) ( 1) Y 代表农村经济总产出或农村经济增长, 其中, F 代表农村金融发展, K 代表农村资本投入, L 代表 农村劳动力投入。 对式( 1 ) 取全微分, 得到 f f f dY = dF + dK + dL F K L 农村金融发展函数为 F = g( GM, XL) ( 2)
表1
总体指标 农村经济增长 农村金融规模 农村金融效率 农村资本投入 农村劳动力投入 变量名称 农村实际增加值 农村金融相关比率 农村贷储比率 农村固定资产投资比率 农村机械化比率 农村从业人员比率
1928 ) 。 因 融作用于经济的一个重要变量 ( Ramsey, 此, 定义农村金融效率是农村金融中介将农村居民 储蓄转化为农业贷款的能力, 用农村贷储比率表示。 设定农村固定资产投资比率、 农村机械化比率和农 村从业人员比率为控制变量。变量说明见表 1 。
变量说明
变量计算方法 取对数 第一产业增加值 / 商品零售价格指数, 农村金融资产 / 第一产业增加值 农业贷款 / 农村居民储蓄存款 农村固定资产投资 / 第一产业增加值 农村机械化总动力 / 第一产业增加值 第一产业从业GDP FIR DC GT JX CY
二、 实证检验结果及原因分析
櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐櫐
DOI:10.15931/ki.1006-1096.2015.03.006
引言
正确认识农村金融与农村经济的关系是农村金 我国为了快速 融制度创新的重要前提。 建国以后, 实现工业化和城市化, 实行了经济发展的赶超战略, 将有限 的 资 源 集 中 在 城 市 和 重 点 项 目 ( 林 毅 夫, 2002 ; 谢平 等, 2006 ) 。由政府垄断的农村金融系统 自然成为从农村向城市和工业部门输送金融资源的 2000 ; 温涛 等, 2005 ) 。 因此, 渠道( 林毅夫, 中国农 1998 ) , 村金融并非内生于农村经济 ( 张杰, 其发展 是由政 府 主 导 的 强 制 性 制 度 变 迁 过 程 ( 何 广 文, 2001 ) 。外生于农村的农村金融无法满足农村经济 增长的金融需求, 并造成了农村资金大量外流。 近 年来, 国家特别重视农村金融发展问题。 党的十七 , “农村金融是现代农村经济 届三中全会明确指出 。2008 年以来的 “中央一号文件” 的核心” 都聚焦于 “三农” 问题, 并且都把农村金融问题摆在极其重要 “中央一号文件” “改善 的位置。2013 年的 着重强调 ; 2014 年“中央一号文件 ” 农村金融服务” 进一步提 · 28·
农业和农村经济的持续发展。 温涛等 ( 2005 ) 和余 新平等( 2010 ) 的研究都表明农村信贷对农村经济 具有负向作用。 蓝虹等 ( 2013 ) 认为农村金融排斥 影响了农村经济发展。 但是, 也有不同的观点。 杨 栋等( 2007 ) 的研究显示信贷能够促进农业经济增 长。曹协和 ( 2008 ) 的研究表明农村金融有利于农 业经济增长。 综合来看, 已有文献对农村金融与农村经济的 关系问题还存在较大争议, 而且大多数研究是基于 全国层面的数据样本, 以省份为对象的相关研究比 较少见。显然, 全国层面的研究忽略了我国欠发达 传统农业区的农村金融与农村经济关系的特殊性 , 全国整体的农村金融与农村发展的一般性关系 , 并 不能必然推导出省份区域的农村金融与农村经济的 特殊性关系。吉林省作为我国欠发达传统农业区, 农村金融问题更加突出, 农村经济增长尤为迫切需 要金融的支持。厘清吉林省农村金融与农村经济的 关系, 对吉林省乃至与之发展水平相近的中西部地 区创新农村金融制度和改善农村金融服务都具有极 其重要的理论和实践意义。
摘 要: 笔者基于吉林省 1978 年 ~ 2011 年的数据, 运用协整检验、 格兰杰因果关系检验、 脉冲响应和方差分解分析方法 , 实证 检验了吉林省农村金融规模和效率与农村经济增长的关系 。结果表明, 从长期来看, 农村金融规模和农村金融效率与农村经 济增长之间存在均衡关系 , 农村金融规模对农村经济增长具有显著的负向效应 , 农村金融效率对农村经济增长具有显著的正 向效应; 农村金融规模与农村经济增长互为格兰杰因果关系 , 农村金融效率与农村经济增长不存在格兰杰因果关系 , 农村经 济增长是农村固定资产投资的格兰杰原因 。从短期来看, 农村金融规模和农村金融效率对农村经济增长的影响并不显著 ; 相 反, 农村经济增长对农村金融规模和农村金融效率的影响显著 。 关键词: 农村金融规模; 农村金融效率; 农村经济增长 基金项目: 教育部哲学社会科学重大课题攻关项目 ( 12JZD050 ) ; 吉林省社会科学基金项目 ( 2012B107 ) 作者简介: 赵洪丹( 1980 - ) , 男, 黑龙江依兰人, 副教授, 博士研究生, 主要从事农村金融与农村经济研究 ; 朱显平 ( 1954 - ) , 男, 吉林长春人, 教授、 博士研究生导师, 主要从事区域经济学研究 。 中图分类号: F320. 2 文献标识码: A 文章编号: 1006 - 1096 ( 2015 ) 03 - 0028 - 07 收稿日期: 2014 - 04 - 31
( 一) 单位根检验与协整检验 ② 本文采用 ADF 检验方法对每个变量进行单位 根检 验, 以 确 定 变 量 的 平 稳 性。 检 验 结 果 显 示, LNNGDP 、 FIR 、 DC 、 GT、 JX 和 CY 均为非平稳变量, 而△LNNGDP 、 △FIR 、 △DC 、 △GT、 △JX 和 △CY 在 1% 的显著性水平下都是平稳变量, 即原序列是一阶 单整序列, 可以进行 VAR 分析。 进一步根据 AIC 、 SC 、 LR、 FPE 和 HQ 准则可以 确 定, LNNGDP 、 FIR 、 DC 、 GT、 JX 和 CY 之间的 VAR 模型的最优滞后期为 2 。Johansen 协整检验显示, 在 1% 的显著性水平, 各 变量之间存在协整关系, 得到下列协整方程: LNNGDP = - 24 . 83 FIR + 46 . 29 DC + 4 . 86 GT + ( 4 . 84 ) 8 . 54 JX - 16 . 30 CY ( 1. 13 ) ( 1. 88 ) ( 12 ) 协整方程显示, 农村实际增加值与农村金融相 关比率和农村从业人员比率负相关, 与农村贷储比 率、 农村固定资产投资比率和农村机械化比率正相 关。这个结果表明农村金融规模的扩张不利于农村 经济增长, 这可能是因为随着农村金融规模的扩张 , 更多的农村金融资源会流出农村。 正如图 1 所示, 在 1990 年之前, 吉林省农业贷款 ( NYDK ) 一直高于 农村居民储蓄存款 ( NCCX ) , 但 1990 年之后, 前者 始终低于后者。 数据显示, 在 1990 年 ~ 2011 年间, NCCX 与 NYDK 之差累计额就高达 3187 亿元; 特别 是 1993 年以来, 二者之间的差额持续扩大。这在一 定程度上说明吉林省农村金融资源长期呈现净流出 状态。这种情况与当时的经济改革背景有关 。1993 年, 党的十四届三中全会提出建立社会主义市场经 济体系, 经济改革的重心由农村转向城市。 在政府 · 30· ( 6 . 23 ) ( 2 . 08 )
在式( 8 ) 中, α2 用 α1 表示金融规模的边际产出, 表示金融效率的边际产出, α3 表示固定资产投入的 边际产出, α5 表示劳 α4 表示机械投入的边际产出, 动力的边际产出。 分别代入, 得 dY = α1 dGM + α2 dXL + α3 dGT + α4 dJX + α5 dL ( 9) 由式( 9 ) 得到本研究的基本计量经济模型 dY = α0 + α1 dGM + α2 dXL + α3 dGT + α4 dJX + ( 10 ) α5 dL + μ ( 10 ) 式表示农村金融规模、 农村金融效率、 农 村固定资产投资、 农村机械投资和农村劳动力都对 Y 与 GM、 XL、 农村总产出有影响。 根据( 10 ) 式可知, GT、 CX 、 DK 、 JX 和 L 的水平值及其滞后变量之间同 样存在稳定的关系。 因此, 可以建立反映各变量水平 值的向量自回归模型如下:
n n n * * * * + ∑ α1 Y = α0 i GMt -i + ∑ α2i XL t -i + ∑ α3i GTt -i i =1 i =1 i =1 n n * * * + ∑ α4 i JXt -i + ∑ α5i L t -i + μt i =1 i =1
( 11 )
( 二) 变量说明 根据( 1 ) 式生产函数 中 所 确 定 的 农 村 经 济 增 长、 农村金融发展 ( 包括农村金融规模和农村金融 效率) 、 农村资本投入、 农村劳动力投入四类总体指 标, 本文分别用农村实际增加值、 农村金融相关比率 和农村贷储比率、 农村固定资产投资比率和农村机 · 29·
考虑吉林省是东北传统农业区, 具有农户土地面积 较大和农业机械投资较多的特点, 本文将农村资本 投入定义为由农村固定资产投资和农村机械投资共 GT 代表农村固定资产投资, JX 代表农村机 同构成。 械投资。 农村资本投入函数为 K = h( GT, JX ) 对方程( 3 ) 和( 4 ) 分别取全微分, 得 F F dGM + dXL dF = XL GM dK = K K dGT + dJX GT JX ( 4)
农村金融规模、农村金融效率与农村经济增长——来自吉林省的证据

323V ol.32N o.3 20155Ec on omi c S ur v ey M a y.2015121(1.130012;2.136000):6D0(19782011;/9/39;9:;;:(12JZ D050);0((2012B107)D:(1980-)999969/6;(1954-)9 909:F320.2:A:1006-1096(2015)03-0028-07:2014-04-31(9 2002;92006)(92000;92005)(91998)95(9 2001)""2008""""2013"""";2014""""1978 20111.59 3.051118.63566.8970418623.98181.651277.447509.9553413172K i n g(1993)6/9(2006)69I 00(2001)6/3;982DOI:10.15931/ki.1006-1096.2015.03.006(2005) (2010)6/0n(2013)(2007)6(2008)6/0()/(K ha n2000)Gr e en wood (1990)69O O-9:Y=(F K L)(1) 9YF K L(1)O9Y=F F+KK+LL(2)F=(G M XL)(3) G M XLG T JXK=(G T JX)(4) 5(3)(4)O O9F=FG MG M+FXLX L(5) K=KG TG T+KJXJX(6) Oj(5)(6)O5(2)9Y=F(FG MG M+FXLX L)+K(KG TG T+ KJXJX)+LL(7) j(7)O9Y=G MG M+X LXL+G TG T+JXJX+LL(8)j(8)912345Y=1G M+2XL+3G T+4JX+5L(9)j(9)6Y=+1G M+2XL+3G T+4JX+ 5L+(10)(10)j(10)j9Y G M X LG T C X DK JX L:Y=*+=1*1G M-+=1*2XL-+=1*3G T-+=1*4JX-+=1*5L-+*(11) ()/(1)j(D)926(R a msey1928)11N G DP/F I R/DC/GT/JX/C Y/()/A D FL N N G DP F I R DC G T JX C YL N N G DP F I R DC G T JX C Y 1%VA R A I C SC L R FP E HQ L N N G DP F I R DC G T JX C Y V A R2Joha n sen1%: L N N G DP=-24.83F I R+46.29DC+4.86G T+(4.84)(6.23)(2.08)8.54JX-16.30C Y(1.13)(1.88)(12)59/9/1 1990(N YDK)n(N C C X)9199019902011N C C X N YDK3187;19931993902007""2011878.2978.11800.181N C C X N YDK()O/9/9/09 9/03(12)j O910%L N N G DP F I R DC G T JX C Y()(2012)99?022(19782011)/FF I RF I R L N NG DP1335.79810.0224 L N N G DP L N F I R1337.62910.0097D C DC L N N G DP1330.31210.5803 L N N G DP DC1330.46890.4987GTGT L N N G DP1330.51510.4785 L N N G DP G T133 3.21050.083325%Ki n g(1993)(2003)69//n0( /GD P;;9159 03(C ZZ N/N C G DP)(C Z/G DP)0(0 ((C ZZ N/C Z)21978 2000C ZZ N/N C G DP2%8%6.9%;99C Z/G DP12%20%16%C Z ZN/N C G DP22001W T OC Z ZN/N C G DP200620068%201122%19782006C Z ZN/C Z8.8%14%7%200914%1980(2012)13(2013)O ""(92006)939(2;0n9/9P a tr i ck (1966)9/O """";/D 393""""(0)0/OO O0(/.9O O /(V A RV A R V A R34D (L N N G DP )D (F I R )D (DC )I (3D (L N N G DP )D (F I R )D (DC )(342250;O 1.67%450;O 1.84%2233;O43%7;O 53%4D (L N N G DP )/D (F I R )D (DC )(0/OO /959/n;/9/39;/9O /"":.2008.J .(11):49-54..2012.?J .(6):40-52..2001.J .(10):40-45..2013.J .(4):43-50..2012.M .:D ..2000.M .:?..2002.()M .33:.n..2013.J.(9):29-33..2003.J.(7):13-20..2005.J.(9):30-43..2006.J.(4):106-114..2007.J.(9):151-159..2010.J.(6):77-86..1998.M.:..2006.J.(7):68-76.GR EEN W O O D JJO V A N O VIC B.1990.Fi n a n ci a l dev e-l opmen t g r owt h a n d t he di st r i but i on of i n come J.Jour n a l of P ol i t i c a l Econ om y98(5):1076-1107.K HA N A.2000.T he f i n a n c e a n d g r owt h n ex us J.Bus i-n es s R ev i ew(Ja n/Feb):3-14.K IN G R L EV IN E R.1993.Fi n a n ce a n d g r owt h:S chum pet-er m i g ht be r i g ht J.Q ua r t er l y Jour n a l of Econ omi cs 108(3):717-723.P A T R IC K H T.1966.Fi n a n ci a l dev e l opmen ta n d econ omi cg r owt h i n un der de v el oped coun t r i e s J.Econ omi c D e-v el opmen ta n d Cul t ur a l Cha n g e14(2):174-189.R A M SEY F P.1928.A ma t hema t i ca lt heor y of sa v i n g J.Ec on omi c Jour n a l152(38):543-559.(2:)R F S F E E GT h e Ev i de n c e f r om Ji l i nZ HA O Hon g-da n12ZH U Xi a n-pi n g1(1.N a A a S A a J U C a130012C a;2.S E J N a U S136000C a)A:Usi n g t he da t a of Ji l i n P r ov i n ce f r om1978t o2011a n d usi n g t i me ser i e s a n a l y s i s m et hod t he pa per a n a l y z ed t he r el a t i on-s hi p a mon g r ur a lf i n a n ci a l sca l eef f i ci en c y a n d r ur a l econ omi c g r owt h.T he r es ul t s showed t ha t:(1)In t he l on g r un t her e i s a l on g-t er m eq ui l i b r i um r el a t i on shi p a mon g r ur a l f i n a n ci a ls c a l e r ur a l f i n a n ci a l ef f i ci en cy a n d r ur a l econ omy.(2)R ur a lf i n a n c i a ls ca l e ha s a si g n i f i ca n tn eg a t i v e ef f ecton r ur a l econ omy g r owt h howev e r r ur a lf i n a n ce e f f i ci en cy ha s a si g n i f i ca n tposi t i v e ef f ecton r ur a l econ omi c g r owt h.(3)T her e i s Gr a n g er Ca usa l i t y b e t ween r ur a lf i n a n ci a l sca l e a n d t he r ur a l econ omi c g r owt h a n d s uch ca usa l i t y doesn'tex i st bet we en r ur a lf i n a n c i a lef f i ci e n cya n d r ur a lecon om i c g r owt h f ur t he r m or er ur a lecon omi c g r owt h i s Gr a n g erC a usa l i t yof r ur a lf i x ed a s-s eti n v est men t.(4)In t he shor tt er m r ur a l f i n a n ci a l sca l e a n d ef f i ci en cy ha v e n ots i g n i f i ca n ta f f ecton r ur a l econ omi c g r owt h.Con-v er s e l y r ur a l econ omi c g r owt h ha s si g n i f i ca n ti mpa cton r ur a lf i n a n ce sca l e a n d r ur a l f i n a n ce ef f i c i en cy.K:R ur a l Fi n a n ci a l Sca l e;R ur a lFi n a n ci a l Ef f i ci en cy;R ur a lEc on omi c Gr owt h43。
我国农村金融规模与农村经济增长关系的实证研究
二、 农村 金 融规 模估 算
研究 农村 金融 总体规 模与农 村经 济发展 的关 系 , 首 先需 要 对农 村金 融 总体 规模 进 行估 算 , 考 虑 到数 据 的
可得性 , 东部地区选择天津 、 上海、 辽宁、 江苏、 浙江、 山东等 6个省 ( 市) ; 中部地 区选择 山西 、 黑龙江、 安徽 、 河 南、 湖北等 5 个省份 ; 西部地区选择内蒙古 、 广西 、 四川 、 青海 、 宁夏 、 新疆等 6 个省( 区) 。
收 稿 日期 : 2 0 1 3— 0 4—1 0
基金项 目: 山东省 自然科学基金项 目“ 基于空 问效应计量 方法的山东 区域经济发展 内生性研究” ( Z R 2 0 1 2 G M 0 1 0 ) 。 作者简介 : 马孝先 , 男, 山东青 岛人 , 博士 , 山东财 经大学金融学院副教授 , 研究 方向 : 金融工程与金融理论 ; 刘 光宗 , 男, 山东 滨州人 , 山东财经大学金融学 院。
2 7
2 0 1 3年第 5期
马孝先 , 刘光 宗 : 我 国农村 金融 规模 与农村 经济增 长关 系 的实证 研 究
建模方法, 分析了农村信贷配给效率 , 认为农业信贷配给度有所降低 , 但效率低下; 农村 中小企业信贷配给度 逐年增加, 但效率较高。黎翠梅 运用多种研究方法和区域数据研究分析得出 : 农村商业性信贷资金供给规 模的扩大对中、 西部地区影响显著 , 但对东部地区不显著 , 而金融中介将存款转化为贷款的效率普遍不高。 长期以来 , 国内外学者对农村金融发展与经济增长的关系做了大量研究 , 其成果具有重要的理论及实践 意义 , 为本文的研究提供 了宝贵的经验与借鉴。但大多数研究将视角放在农村正规金融机构活动上 , 对于在
吉林省农村经济增长与金融发展关系的实证分析
检验形式 统计值 l %临界值 5 1界值 A C值 % ̄ 5 I
( , ,) C TK
lR G nL
( ,, C 01 )
- . 6 3 - . 4 8 - .6 8 2 0 3 9 3 2 0 6 1 42 5 0 35 2 8 - _ l 8 9 8 o4
1R G nL lRD n L lR n DL
00 6 5 .9 2 O194 .o 9 012 1 .2 O
- .15 2 3 6 6 1 29 O 1 一 .13 9 084 6 - . 16 - .6 4 1 7 8 6 l 0
- . 0 7 — .6 9 2 0 9 4 4 3 7 1 0 29 3 7 _ . 0 9 6 9
18 96 18 97
18 9 8 18 9 9 19 9 0
科技信息
高校 理科 研 究
吉 赫 省农 村 经 济 增 长与 金融 发展 关 系硇 实 证 分析
吉林 大 学军需科技 学院 袁 莹莹 刘 顺
[ 摘 要] 经济增长和金融发展 的关系近几年来一度成 为学术界关注的热点 , 也取得 了很 多研 究成果。然而 , 对于吉林省农村金 融发 展和农村经济增 长关 系, 现有的研 究寥寥无几。 本文以吉林省统计年鉴数据 为基础 , 运用计量 经济方法 , 对吉林省农村金融发展 和农 村经济增 长之 间有何关 系 实证分析 , 做 并得 出两者之 间相互影响、 互制约和相互促进 的结论 。 相 [ 关键 词] 农村金融发展 农村 经济增长 实证研 究 众所周知 , 经济增长作为经济发展的重要 目标, 约因素有很多。 其制 伴随经济实体的不断发展 , 国经济持续高速增长的同时 , 中 金融发展水 平对经济增长的制约作用 日 益凸显。 吉林省作为农业大省 , 地处东北黄 金玉米地带 , 是中国重要的商品粮基地 , 其农村金融的发展对于促进本 地 区农村经济的增 长有至关重要 的作用 。 因此 , 省农村金融发展与 吉林
浅析我国农村金融发展促进农村经济增长的途径

浅析我国农村金融发展促进农村经济增长的途径作者:赵忠亮来源:《经营者》2016年第20期摘要我国农村金融与农村经济发展之间存在一定的联系,本文通过分析农村经济发展面临的金融瓶颈以及促进农村经济增长的策略可以得出农村金融对于农村经济的发展所产生的积极作用,以便于为相关人员探究农村经济增长路径,发展农村金融提供更好的帮助和借鉴。
关键词农村金融农村经济增长策略一、前言改革开放以来,我国经济发展取得了举世瞩目的成绩,并成为世界第二大经济体。
但是,我们也必须认识到,我国经济发展也呈现出不平衡的态势,城市经济发展较为迅速,而农村经济增长则较为缓慢,城乡之间的差距日渐呈现出加大的态势。
此种情况必须予以有效解决,否则不仅会影响农村经济的进一步发展,而且还会影响我国未来和谐社会的构建,影响我国战略目标的实现。
通过相关人员的研究和探索,农村金融发展对于农村经济的增长具有一定影响,探究更好的路径让农村金融发展对农村经济增长起到更好的促进效用就显得更加重要,这也是农村经济发展的必然要求和重要趋势。
二、农村金融与农村经济间的关系农村金融与农村经济之间具有千丝万缕的关系。
农村金融也就是农村金融通融,其所涉及的面非常广,具有非常强的政策性,同时也具有一定的风险性。
农村金融是农村产业结构的重要风向标,其通过对产业结构的引导性调整促使农村经济获得发展,相关金融部门通过增加或者减少贷款的方式对相关产业起到促进或者抑制的作用。
其次,农村金融还能够通过转账结算等方式对经济资金进行调整,从而让其在网络中的枢纽作用发挥得更加明显。
第三,农村经济运转中的能动传媒以组织存款和货币流通作为主要内容,而这正是农村金融的表现,其一方面服务生产,一方面服务消费,对于生产要素进行重组,有力地促进了农村经济的发展。
三、农村经济发展面临的“金融瓶颈”(一)农村固定资产投资效率不高我国的农村固定资产投资效率自改革开放后呈现出逐年增加的趋势,但是由于其效率低导致农村经济发展的动力不足。
《吉林省农村金融支农效率问题研究》

《吉林省农村金融支农效率问题研究》一、引言随着中国农村经济的发展,农村金融在支持农村发展方面起着越来越重要的作用。
作为东北的重要农业大省,吉林省农村金融在支农服务上取得了一定的成绩,但也存在着一些问题。
本文旨在深入探讨吉林省农村金融支农效率问题,分析其现状及存在的问题,并提出相应的解决措施。
二、吉林省农村金融支农现状吉林省农村金融支农服务在近年来得到了快速发展,主要体现在以下几个方面:1. 金融机构的多样化:农村信用社、农业银行、邮政储蓄银行等金融机构为农民提供了多样化的金融服务。
2. 金融服务普及:随着金融科技的发展,越来越多的金融服务延伸到了农村地区,为农民提供了便利。
3. 政策支持:政府出台了一系列政策,鼓励金融机构加大对农村的信贷投入,支持农村经济发展。
三、吉林省农村金融支农效率问题尽管吉林省农村金融支农服务取得了一定成绩,但仍存在以下效率问题:1. 信贷资源配置不均:部分地区信贷资源过于集中,导致部分农民难以获得贷款支持。
2. 金融服务创新不足:部分金融机构在金融产品和服务创新方面滞后,难以满足农民的多样化需求。
3. 风险管理不足:部分金融机构在风险评估和管理方面存在不足,导致贷款损失率较高。
四、问题成因分析造成上述问题的成因主要有以下几个方面:1. 地域性经济差异:吉林省内各地区经济发展水平存在差异,导致信贷资源配置不均。
一些经济发达地区的金融机构更愿意将信贷资源投入到这些地区,而一些经济欠发达地区则难以获得足够的信贷支持。
2. 金融服务意识落后:部分金融机构对农村金融市场的重视程度不够,缺乏创新意识,没有积极开发适合农村市场的金融产品和服务。
3. 农业风险特性:农业生产的特殊性使得其面临的风险较高,包括天气、病虫害等不可控因素。
部分金融机构在风险评估和管理方面存在不足,导致对农业信贷的审慎态度,进而影响支农效率。
4. 政策执行力度不足:政府虽然出台了一系列支持农村金融发展的政策,但在执行过程中存在力度不足、政策宣传不到位等问题,导致政策效果未能充分发挥。
农村金融规模、结构、效率与经济增长关系的实证分析

7 1 0 0 7 5 )
要: 从 农 村金 融 规 模 、 结 构 和 效 率 三 个 维度 分析 农村 金 融 发 展 对 农 村 经 济 的 影 响 , 得 出结论 : 影 响 金 融 发
展 的 各 个 因素 都 能促 进 经 济 的增 长 。采 用误 差修 正模 型 、 格 兰杰 因果 检 验 、 脉冲响应 函数 , 对 我 国农 村 经 济 增 长 与
国农 村 金 融 发 展 与 农 村 经 济 增 长 之 间 关 系 的 研 究 发
时, 大多 学者都 采 用 戈德 史 密 斯 的金 融 相关 比率 或 是麦 金农 的货 币 化 程度 值 。“ 金 融 相关 比率 是 指 在
一
表 了大量 的 研 究 成 果 。这 些 研 究 无 论 是 在 研 究 角
Vo 1 .1 4 No .2 Ma r . 20 14
农 村 金 融规 模 、 结构 、 效 率 与 经 济 增 长 关 系 的 实 证 分 析
张 丽 娜 , 王 静
( 1 . 西 北 农 林 科 技 大 学 经 济 管理 学 院 , 陕西 杨凌
摘
7 1 2 1 0 0 ; 2 . 长 安 国 际 信 托股 份 有 限公 司 , 西安
1 1 — 0 4 4 3 )
作者 简介 : 张丽娜( 1 9 6 9 -) , 女, 西北农林科技大学经济管理学院博士研究生, 长安国际信托股份有 限公司高级经济师 , 研究方向为农村金融。
5 4
西北农林科技大学学报 ( 社 会 科 学版 )
第 1 4 卷
比” 。在衡 量我 国农 村 金 融 发 展水 平 时 , 姚耀军 、 丕
况 的特殊 性加 入 其 中 , 更 好 地 去 揭 示农 村金 融 发 展 与农 村 经济增 长 之间 的关 系 。
我国农村金融发展与经济增长关系的实证研究
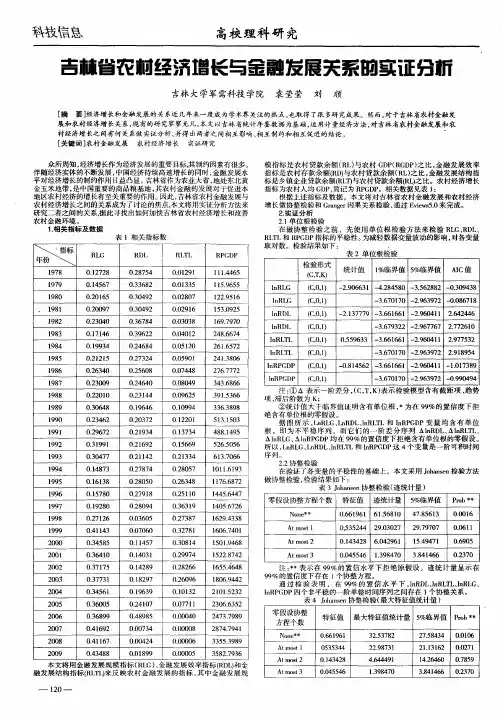
鉴于 时『序 列 的变 量 的半 稳l未 知 , n j } 牛 仵 对 时间序列 变量进 行具 体的 经验订 程竹 和 相 关检验 之 前 , 要财 相 关变 量 世行 单 根 需 检验 , 以考察 经济 变 是台具 有 HI趋 势 ,  ̄j ' H 进 而确 定是 否 , 以采 协 整分 析 ,法 , 免迪 J 进 ‘ 遇 “ 伪凹归”1题。本史运 用E i 6 0 、 口 J v ws. 软 e 件, 利用 Dce f Fj rL7 ) tf A l i y H ll(94提 l g D k l e i l 榆 验 法对 农 村生 产总值 的 自然对 数 l R ) 、 n GIP 农 村金 融 发展规 模 R I 农村 金融 发展效 F R、 率 R I 农村金 融支 伙程度 R G 农 村金融 D 、 L 、 发展 结构RL I 行_位 根榆验 ,bJ T 进 } ’ } 1 J ' 阶 滞后 数 的选取 根据 AI u C准 则确 定 。 C币 S 在 单位 根榆 验 过程 中 , F  ̄ AD X 馍 没定 有三 f' 式 , 文对变 苗 自身 以及 ‘ 差 分 I 办 本 阶 的 单位 根检 验 结粜 卜 : 表 南表 1 的 A F检验 以看 出 , 有变 中 D 所 量 的榆 验 结求 均存 位 ,l 指 均  ̄ J l q 是 非j 稳时 间序 列 。 i 变 量进 仃一 阶差 I 埘 述 分之 后 , 行 A 冉进 DF检验 , 果 表 叫 ,所 有 结 变 量的一 阶差 分 在 5 的显 暂 } 平 l 已 % 生水 均 小 存在 单位 根 , 明这 些 等 分变 量 都 平 稳 说 的 , 都是 ‘ 整 的 。 且 阶 ( ) 整 检验 三 协 上 述变 量 都 已单擎 , 利用 Jh ne 整 o asn 检 验可 以 判断 它 们是 否存 存 协 整 关系 , 可 并 进 一 定变量 之 间的符 弓关系 。协 整检验 步确 ‘ 仅 埘 已知 非平 稳的 序 列有 效 , 山单 位根 检验 我 们可 以知道 , GD R P时间序 列 含 截距 项和 趋势 项 , FR 时 间序列 含 截距 项币 趋势 项 , R I ¨ R I 含截距 项 千趋 势项 , I D 不 ¨ R G含截距 项和 趋势项, T RL I含截距项, 则协整方程应包含 截距 项 和趋 势项 。存 Jh n e o a sn协整 检 验之 前, 先 确定 V 须 AR模 型的 结构 。根 据 S C准 则可 以确 定 RGD P与 RFR 的 VAR模 型 、 I R D G P与R 的 V DL AR模 、R D Rl G P J G 的V AR模 型的 最优 滞后 期 数都 为 1R D ,G P RT L L的 VA R模 型 的最 优滞 后期 数 为 2 。 由表 2 的协 整检 验表 明 , 值 /J o0 , I J : .5 , 表示 拒绝 协整 向量教 口为 。 假设 。 冈此 的 在 17 20 年 的样 本 『内 ,, G P与 98 08 H  ̄R D j t R l R D 与 I I RG P R G、 G P FR、 G P D 、 D 与 L R D 与R I 组变量分别进行协整检验, I T 这4 结果 显示 它们 彼此 之 问存 花 长期 均 衡 发展 关 系 。 ( Gagr 四) r e 因果 关系 检验 n
农村金融发展与农村经济增长关系的实证研究——基于四平市的分析(1995—2008)
学 , 究方向为区域金融 ; 之坤 (93 )吉林伊通人 , 研 邹 16 一 , 经济学博士 , 吉林师范大学经济学院院长 、 教授 , 硕士生导师 , 专业为 区域经济学 ,研 究方向为区域经济 。 ,
g… = )一6 A(
8 表示储蓄转化为投资的 比率。将式 ( ) 2 式代人 式 ( ) 可得 : 1,
口
g= (C) A s) 6 A - = (O 一 -
J
() 3
将式 ( ) 3 两边 取 自然对 数整 理得 :
Lg=L #+ n n n L A+L s n () 4
其中,=S Y 表示储蓄率。式( ) s /, 4 即为帕加诺模 型, 它表明 : 社会边际资本生产率( )储蓄一投资转化 A , 率( ) 和储蓄率() s是经济增长的决定因素。影响这三 个变量的任何因素都将影响经济增长。 三、 实证 模型构 建 根据以上理论研究, 我们对影响经济增长的三个 因素: 储蓄一投资转化率、 储蓄率和社会边际生产率进 行 了深入 分析并设 计 了相应 的实证 检验 指标 。
赵 洪丹 邹之坤 ,
(. 1吉林 师范 大学 经济 学 院金融 系 , 吉林 四平 160 ; 300 2 吉林师范大学 经济学院, . 吉林 四平 160 ) 300
摘 要 : 据 内生经济增长理论 中的帕加诺模型, 根 运用 多元 回归分析方法 , 以四平市为例研 究 了农村 金融发 展- 9农村经济增 长之 间的关系。结果表 明: 农村资金通过农村金 融体 系大量流 出农 村, 金外流 阻碍 了农村经 资
济增长 , 农村金融发展 - 9农村 经济增长 负相 关 ; 民收入 增长 有利 于农村经 济增长 ; 农 高利 率不 利于 农村 经济增 长 。建议政府应该 着力提高农 民收入并在农 村实行更 为灵活的利 率政策 。
农村金融发展与农村经济增长的关系
农村金融发展与农村经济增长的关系随着我国农村经济不断发展,农村金融作为支撑农村经济发展的重要基础设施逐渐成熟,以适应农村产业结构调整和农村金融服务需求的不断提升。
因此,本文将从农村金融发展和农村经济增长的关系两方面进行分析阐述。
一、农村金融发展为农村经济增长提供了支持1.1 农村金融提供了足够的资金支持农村金融是农村经济发展的重要保障。
随着我国农村经济结构调整的不断推进,农民对金融服务的需求也在不断增加。
有效的农村金融发展可以提供足够的资金支持,促进农村经济增长。
1.2 农村金融促进了农村经济的可持续发展农村金融的出现和发展促进了农业生产和农村企业的发展。
金融机构为农民提供贷款和融资服务,可以帮助农民增加农业生产和经营规模,同时也可以提高农村企业的资本实力,促进农村经济的可持续发展。
1.3 农村金融服务的拓展使农村经济得到了更广泛的支持随着数字化金融服务的普及和农村金融市场的开放,农村金融体系得到了进一步的拓展。
各类金融产品和服务不断推陈出新,金融服务的辐射范围也不断扩大,为农村经济增长提供了更广泛的支持。
二、农村经济增长促进了农村金融的发展2.1 农村经济结构的升级带动了农村金融的发展随着农村经济结构不断升级,对于金融服务的需求也不断增加。
各类农村金融机构为了满足农村发展需要,分别提供了各种金融产品和服务,以满足农民需求,提高农村金融的效率和水平。
2.2 农村经济发展对于金融创新提供了契机随着农村经济发展对农村金融的依赖程度不断提高,各类金融机构为了更好地满足农民需求,不断探索和创新。
金融创新不仅能够满足农民和企业不同需求,也可以提高农村金融市场的效率,推动农村经济的发展。
2.3 农村金融服务的质量得到提高随着农村经济发展需求的日益增长,农村金融服务得到进一步提高,服务的质量更好,效率更高。
金融机构不断完善金融服务体系,提高服务标准,为农村经济发展提供了有力的支撑。
三、结论农村金融和农村经济发展紧密相联,两者相互促进、相辅相成。
农村金融发展对农村经济增长影响的思考
农村金融发展对农村经济增长影响的思考作者:成鑫娥来源:《今日财富》2020年第06期农村地区经济建设十分复杂,往往会受到多种问题的共同影响,其中农村金融情况就是决定经济建设效果的重要因素。
目前我国农村地区金融发展的效果并不能尽如人意,因此我们有必要对农村金融发展对农村经济增长影响进行分析,并且以此为基础找出提升农村地区金融发展效果的方法。
一、引言农村地区经济建设最终决定了农民群体的生活质量乃至于社会经济的发展质量,而金融市场发展更是建设经济必不可少的一个部分,目前来说我国政府正在推动供给侧改革,这对于促进农村经济建设、转变农村发展形态有着积极意义。
以此为背景,借助这股东风调整农村金融体系、推动农村农业转型发展势在必行。
二、农村金融体系发展对于农业农村经济的影响首先,现代化农业建设、规模化农业发展都离不开金融发展的支持和推动。
在农村地区经济建设不断调整不断革新的今天,农民群体的专业性开始越来越高,结合供给侧改革的有关措施来看,农业产业化集群化发展是未来的必经之路,而充足稳定的资金支持必不可少。
对农村金融体系进行建设,则是创造资金来源的有效手段。
其次,農村金融体系的建立和发展,能够让农村经济增长的稳定性得到进步。
提升农村金融发展效果的渠道比较多,其中提供金融支持、提高金融结构合理性对农村经济建设的影响力又是最重要的一步。
另外,也可以借助对不同领域和方向的资金的调整,解决目前农村产业发展存在的一系列问题。
最后,农业农村的经济建设普遍存在不平衡问题,利用农村金融体系进行调整十分重要。
在不断提升农村金融完整性的同时,可以借助利率的杠杆作用对不同地区经济建设效果加以控制和管理,从而把那些闲散资金用到刀刃上,确保农村经济建设的最终效果。
三、促进农村经济增长的金融对策(一)持续扩大农村金融体系的规模想要尽快让现阶段农村金融建设存在的问题得到控制、想要促进农村经济建设的发展,我们就必须要从提升农村金融规模入手。
第一,要把推动农村金融产品转型放在第一位,根据目前以及未来我国农村地区农场经营模式、合作社模式的实际特征,对金融产品的风险进行把控、对收益进行提升,同时对农村地区宅基地、种植用地等权益性物品进行金融化利用。