
账目汇总表
用Excel编制科目汇总表及会计报表~四、总账明细账
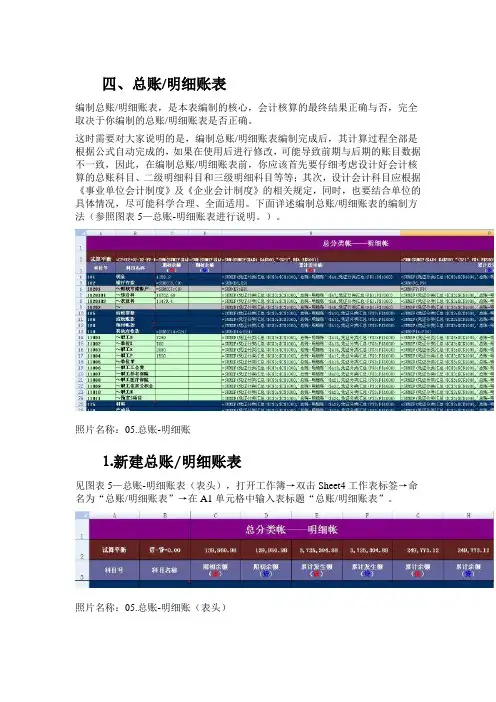
四、总账/明细账表编制总账/明细账表,是本表编制的核心,会计核算的最终结果正确与否,完全取决于你编制的总账/明细账表是否正确。
这时需要对大家说明的是,编制总账/明细账表编制完成后,其计算过程全部是根据公式自动完成的,如果在使用后进行修改,可能导致前期与后期的账目数据不一致,因此,在编制总账/明细账表前,你应该首先要仔细考虑设计好会计核算的总账科目、二级明细科目和三级明细科目等等;其次,设计会计科目应根据《事业单位会计制度》及《企业会计制度》的相关规定,同时,也要结合单位的具体情况,尽可能科学合理、全面适用。
下面详述编制总账/明细账表的编制方法(参照图表5—总账-明细账表进行说明。
)。
照片名称:05.总账-明细账⒈新建总账/明细账表见图表5—总账-明细账表(表头),打开工作簿→双击Sheet4工作表标签→命名为“总账/明细账表”→在A1单元格中输入表标题“总账/明细账表”。
照片名称:05.总账-明细账(表头)如没有Sheet4工作表,可将光标移到工作表标签位置处右键单击,然后在快捷命令菜单中单击“插入”命令,即可添加下一个新的工作表,再进行命名。
⒉编制试算平衡表格照片名称:04.总账-明细账(试算平衡表)见图表4—总账-明细账表(试算平衡表),在A2中输入试算平衡→B2中输入公式“=C2+E2+G2-D2-F2-H2”→C2中输入公式“=SUM(SUMIF($A$4:$A$500,"<521",C$4:C$500))”→选中C2单元格直接拖动复制到D2:H2单元格区域中。
公式中【"<521"】部分,即是指仅统计小于521数字编号科目的对应单元格,为什么要这样设置呢?这是因为:根据财政部颁布的《事业单位会计制度》规定,事业单位现行会计核算的总账科目编号范围是101现金~520结转自筹基建,我们进行试算平衡时,只用观察总账科目的数据是否平衡,即可了解数据的正确性。
科目汇总表账务处理程序

3200
营业费用
3800
主营业务成本
29000
合计
¥36000
¥36000
(三)现以资料(一)所填制的5—2至5-18记账凭证为依据,采用全部汇总的方法对记账凭证定期(15天)编制科目汇总表(分类汇总从略)。
1.12月1日至12月15日(1)“T”字账
银行存款
实收资本
原材料
60000
46800
表5-21现金 总账
31
汇2
16-31日汇总过入
2900
3300
借
500
12
31
本月合计
2900
3300
借
500
表5-22银行 存 款 总账
15
汇1
1—15日汇总过入
158500
54800
借
283700
31
汇2
16-31日汇总过入
6600
借
277100
科目汇总表账务处理程序的优点是:根据科目汇总表登记总分类账,大大减少登记总分类账的工作量,科目汇总表还可以起到试算平衡的作用。其缺点是:科目汇总表不能反映账户对应关系,不便于查对账目。
2800
700
6600
3200
3200
29000
29000
主营业务收入库存商品本年利润
79000
29000
36000
79000
79000
29000
36000
79000
(2)上面“T”字账记入科目汇总表,如表5-20所示表5-20科 目 汇 总 表
2005年12月16日至31日汇字第2号
会计科目
账
页
金碟财务软件手册——明细账凭证汇总表科目余额表

金碟财务软件手册——明细账凭证汇总表科目余额表明细账查询各科目的明细账账务数据,这里可以输出现金日记账,银行存款日记账和其它各科目的三栏式明细账的账务明细数据;在明细账查询功能中,还可以按照各种币别输出某一币别的明细账;同时系统还提供了按非明细科目输出明细分类账的功能。
一、明细账查询条件范围设定:在账务处理窗口,单击〈明细账〉按钮,系统弹出明细分类账查询条件录入窗口,如下图所示:图4-61在此窗口中设定明细账查询的条件及范围。
²会计期间:选择明细分类账输出的会计期间范围,可以为一个期间,也可以为多个期间。
²币别:选择输出哪一种币别的明细分类账数据,在这里除可以选择已设定好的外币币别之外,系统还提供了“所有币别”、“所有币别多栏式”两种选项,“所有币别”输出的明细账目是将普通单一币别三栏账中增加了“币别”“汇率”原币金额三个栏目,将每一笔业务的三项数据都填列出来,如下图所示。
图4-62“所有币别多栏式”则将所有货币的币别都同时列示在“借方金额”,“贷方金额”和“余额”三栏内。
²明细科目范围科目代码的范围:查询明细账时科目代码的起止范围。
包括核算项目:选择是否进行核算项目的明细账输出,以便统计出以“明细科目—往来单位—部门-职员”为顺序的明细分类账。
项目类别:选择要输出哪一种核算项目类别的明细账数据。
项目代码范围:选定的核算项目类别中核算项目的范围。
²非明细科目非明细科目选项是选定明细账输出时,不按照明细科目的方式输出,而是将明细科目中发生的业务全部在一级科目下反映。
²包括未过账凭证如果选取此项,则在输出明细账时,将未过账的凭证也一同包含在明细账中输出。
²无发生额不显示如果选取此项,则在输出明细账时,将没有本期借方或本期贷方发生额的科目不显示。
²只显示本期有发生且期末余额不为零如果选取此项,则在输出明细账时,将只显示本期有发生且余额不为零的科目,本期有发生但余额为零的科目则不会显示。
科目汇总表核算形式
科目汇总表核算形式一、科目汇总表核算形式的特点科目汇总表核算形式的特点是:定期地将所有记账凭证汇总编制成科目汇总表,然后再根据科目汇总表登记总分类账。
二、科目汇总表核算形式设置的凭证和账簿在科目汇总表核算形式下,与记账凭证核算形式相同,一般设置收款凭证、付款凭证和转账凭证等记账凭证;设置现金日记账和银行存款日记账,采用三栏式账页;设置总分类账,采用三栏式账页,在总分类账簿中按每一总账科目设置账页;设置各总账科目所属明细分类账,根据所记录经济业务内容,可采用三栏式账页、数量金额式账页或多栏式账页。
三、科目汇总表的编制方法科目汇总表,是根据一定时期内的全部记账凭证,按科目进行归类编制的。
在科目汇总表中,分别计算出每一个总账科目的借方发生额合计数、贷方发生额合计数。
由于借贷记账法的记账规则是有借必有贷,借贷必相等,所以在编制的科目汇总表内,全部总账科目的借方发生额合计数一定与贷方发生额合计数相等。
科目汇总表可以每月汇总一次就编制一张,其格式与内容见教材204表8-1。
科目汇总表也可以每旬汇总一次,每月编制一张。
其格式与内容见教材204页表8-2。
科目汇总表可以输入微机,用微机进行科目汇总表的编制,可以大大简化和加速会计核算工作。
四、科目汇总表核算形式账务处理程序采用科目汇总表核算形式,其账务处理程序是:1.根据原始凭证和汇总原始凭证,编制收款凭证、付款凭证和转账凭证等记账凭证。
2.根据收款凭证和付款凭证,逐笔登记现金日记账和银行存款日记账。
3.根据原始凭证、汇总原始凭证和记账凭证登记各种明细账。
4.根据一定时期内的全部记账凭证,汇总编制成科目汇总表。
5.根据定期编制的科目汇总表,登记总分类账。
6.月终,将现金日记账、银行存款日记账的余额,以及各种明细分类账户余额合计数,分别与总分类账中有关科目的余额核对相符。
7.月终,根据核对无误的总分类账和各明细分类账的记录,编制会计报表。
五、科目汇总表核算形式的优点和适用范围科目汇总表核算形式与记账凭证核算形式相比,其较突出的优点是:由于总分类账是根据定期编制的科目汇总表登记的,大大减少了登记总账的工作量。
年底账目汇总表-概述说明以及解释
年底账目汇总表-概述说明以及解释1.引言1.1 概述年底账目汇总表是一份综合性的财务报表,用于总结并总结一年中的收入、支出和资产负债情况。
通过对账目的梳理和归纳,可以帮助个人或企业更好地了解和管理自己的财务状况,为未来的财务决策提供依据和参考。
在年底账目汇总表中,通常包括以下几个方面的内容:收入部分:列出了一年中从各种渠道获取的所有收入,例如工资、奖金、投资收益、租金收入等。
收入部分的详细列示可以帮助我们清楚了解收入来源和占比,从而评估收入的稳定性和可持续性。
支出部分:列出了一年中所有的支出项目,包括生活费用、房贷、汽车贷款、教育支出、医疗费用等。
支出部分的详细列示可以帮助我们审视自己的消费习惯和开支结构,找到节省开支和合理分配资金的方法。
资产部分:列出了一年中持有的各类资产,包括银行存款、股票、债券、房产、车辆等。
资产部分的清晰记录可以让我们了解自己的财富状况和各类资产的增值情况,为未来的投资决策提供参考。
负债部分:列出了一年中的负债项目,包括各类贷款、信用卡欠款、未支付的账单等。
负债部分的记录可以帮助我们评估自己的偿还能力和负债风险,从而合理规划自己的负债和借贷。
通过年底账目汇总表的综合分析和对比,我们可以了解自己的财务状况是否健康,是否存在风险和隐患,并制定相应的财务策略和目标。
同时,年底账目汇总表也是个人和企业进行年度审计和税务申报的重要依据,对于准确、透明地履行财务义务具有重要的作用。
总而言之,年底账目汇总表是一份使个人和企业更好地了解和管理财务状况的重要文件。
通过详细记录和分析,我们能够全面了解自己的财务状况,及时发现问题并制定相应的解决方案,为未来的财务规划和目标提供指导和支持。
1.2文章结构1.2 文章结构本文将按照以下结构进行组织和呈现:第一部分为引言,包括概述、文章结构和目的。
在引言部分,我们将简要介绍本文的主题,概述年底账目汇总表的重要性和用途,然后阐述文章的结构和组织安排,最后明确本文的目的和意义。
科目汇总表账务处理程序的特点、优缺点

科⽬汇总表账务处理程序是定期将所有记账凭证汇总编制成科⽬汇总表,再根据科⽬汇总表登记总分类账的账务处理程序。
其特点是:根据记账凭证汇总编制科⽬汇总表,根据科⽬汇总表登记总分类账。
这⼀特点决定了这种账务处理程序可以减少登记总分类账的⼯作,⼿续也⽐较简便,⽽且科⽬汇总表还起着试算平衡的作⽤。
但是,按照相同科⽬归类编制的科⽬汇总表只反映各科⽬的借⽅本期发⽣额和贷⽅本期发⽣额,不反映各个科⽬的对应关系及经济业务的来龙去脉,也就不便于分析、检查经济活动情况,不便于查对账⽬。
故此种账务处理程序⼀般适⽤于业务量较⼤、记账凭证较多的单位。
支出账目明细表格模板
支出账目明细表格模板
支出账目明细表格模板:
支出账目明细表的做法:首先设置会计科目;将日常支出的原始凭证进行登记汇总,做成记帐凭证;根据记帐凭证登记明细帐,要求有期初、借方、贷方、余额、摘要、日期、凭证号、累计的内容;根据明细帐登记总帐;根据总帐出报表。
三栏式明细分类账是设有借方、贷方和余额三个栏目,用以分类核算各项经济业务,提供详细核算资料的账簿,其格式与三栏式总账格式相同,适用于只进行金额核算的资本、债权、债务明细账。
三栏式明细分类账的格式如表图所示。
数量金额式账页适用于既要进行金额核算又要进行数量核算的账户,数量金额式账页提供了企业有关财产物资数量和金额收、发、存的详细资料,从而能加强财产物资的实物管理和使用监督,保证这些财产物资的安全完整。
支出账目:人员经费支出,是为了开展专业活动的需要,用于个人方面的开支。
如基本工资、补助工资、其他工资、职工福利费、社会保障费、助学金。
公用经费支出,是指为了完成事业活动,用于公共服务方面的开支。
包括公务费、业务费、设备购置费、修缮和其他费用。
8.2科目汇总表账务处理程序
科目汇总表
总账页数
借方
略
4800
37500
42300
贷方
8300 500 1500 12000 20000 42300
注意:为了便于编制科目汇总表,平时填制转账凭证时,应尽可能使账户对应关系保持“一
借一贷”,避免“一借多贷”、“一贷多借”和“多借多贷”。
二、一般步骤 科目汇总表账务处理程序的一般步骤是: 1.根据原始凭证填制汇总原始凭证; 2.根据原始凭证或汇总原始凭证填制记账凭证; 3.根据收款凭证、付款凭证逐笔登记库存现金日记账和银行存款日记账; 4.根据原始凭证、汇总原始凭证和记账凭证,登记各种明细分类账; 5.根据各种记账凭证编制科目汇总表; 6.根据科目汇总表登记总分类账; 7.期末,将库存现金日记账、银行存款日记账和明细分类账的余额同有关总分类账的余额核
2.记账凭证账务处理程序的优点有()。
A、登记总分类账的工作量较小 B、账务处理程序简单明了,易于理解 C、总分类账登记详细,便于查账、对账 D、适用于规模大、业务量多的大中型企业 【答案】BC
3.编制汇总记账凭证时,正确的处理方法是()。 A、汇总付款凭证按库存现金、银行存款账户的借方设置,并按其对应的贷方账户归类汇总 B、汇总收款凭证按库存现金、银行存款账户的贷方设置,并按其对应的借方账户归类汇总 C、汇总转账凭证按每一账户的借方设置,并按对应的贷方账户归类汇总 D、汇总转账凭证按每一账户的贷方设置,并按对应原借方账户归类汇总 【答案】D
对相符; 8.期末,根据总分类账和明细分类账的记录,编制财务报表。
日记账
原始 凭证
记账凭 证
科目汇总表
总分类账
明细分类 账
会计报 表
三、科目汇总表账务处理程序的内容
中房账目汇总表(10张汇总)
表一:中房瑞致业主维权账目汇总表各位亲爱的业主、战友:维权行动历时数月,维权的热血与记忆历历在目。
衷心感谢广大业主的参与与支持,虽维权结果不尽如人意,但我们邻居情谊无价、战友友谊长存,“没有好房子,我们有好邻居”。
因本群群文件功能不能使用,故现将维权账目明细公布与百度文库,其中,部分网络捐赠暂找不到对应的业主信息,请大家尽快核对,并与各栋群主联系,以完善登记;其他账目如有疑问(捐款登记信息不对,或对消费情况有疑问),欢迎提出。
同时,不少邻居有用房刚需,可自行选择装修,我们永远保留维护正当合法权益的权利,下次维权活动,届时闻“集结号”集合!风雨同舟,我们并肩而行!表二:中房瑞致业主维权支出账目明细表表三:2014年7月19日中房瑞致业主维权现场捐款明细表表五:2014年7月23日中房瑞致业主维权现场捐款明细表表六:2014年7月26日中房瑞致业主维权现场捐款明细表表七:2014年8月16日-8月21日中房瑞致业主维权现场捐款明细表表八:中房瑞致维权业主银行转帐募捐明细表统计截止时间:2014.9.25 下午18:00892002014.7.12未收到信息,请业主反馈至群主。
902002014.7.14未收到信息,请业主反馈至群主。
912002014.7.24现金存入,未收到信息,请业主反馈至群主。
92024********.8.1未收到信息,请业主反馈至群主。
9330231002014.8.1未收到信息,请业主反馈至群主。
942002014.8.12支付宝转,未收到信息,请业主反馈至群主。
958217853002014.8.14信息待完善,请业主反馈至群主。
962002014.8.15ATM存款,未收到信息,请业主反馈至群主。
975002014.8.15ATM存款,未收到信息,请业主反馈至群主。
9812982002014.8.15未收到信息,请业主反馈至群主。
99821002014.8.15信息待完善,请业主反馈至群主。
科目汇总表的编制方法
生成科目汇总表
根据计算出的发生额,生成科 目汇总表。
财务软件编制方法
打开财务软件
打开所使用的财务软件。
报表输出
财务软件能够将科目汇总表以报表的形式 输出,方便查看和管理。
自动计算发生额
财务软件能够自动计算各科目的借方和贷 方发生额,并生成科目汇总表。
导入凭证数据
将记账凭证的数据导入到财务软件中。
自动识别科目和分类
优化科目汇总表的结构
简化报表格式
去除不必要的列和行,突 出关键信息,使报表更加 简洁明了。
分类汇总
按照一定的分类标准(如 部门、产品类型等)对科 目进行分类汇总,使数据 更加条理化。
增加附注说明
在报表中增加必要的附注 说明,解释特殊情况或非 正常数据,提高报表的可 读性和理解性。
引入新技术提高编制质量
如果发现报表数据有误,应及时进行 调整,确保报表数据的准确性。
调整报表格式
根据需要,可以调整报表的格式,使 其更加清晰、易读。
调整科目分类
根据实际情况,可以对报表中的科目 进行分类调整,使其更加符合企业的 实际情况。
调整数据逻辑
如果发现报表数据之间的逻辑关系不 合理,应及时进行调整,确保报表数 据的逻辑性。
检查核对
检查科目汇总表的编制是否正 确,核对各科目的借方和贷方
发生额是否相符。
02
科目汇总表的编制方法
手工编制方法
01
02
03
04
准备纸笔和账本
准备好所需的账本和纸笔,以 便记录各科目的发生额。
分类整理凭证
将所有记账凭证按照科目进行 分类整理。
手工计算发生额
根据分类整理的记账凭证,手 工计算各科目的借方和贷方发