
出口退税人工审核疑点处理审批表
出口退税审核调整意见表

出口退税审核调整意见表出口退税是指国家为鼓励企业发展外贸业务,减轻企业经营负担的一种政策措施。
出口退税审核是对企业申请退税的资料进行审核,以确保企业符合退税政策的要求。
随着国际贸易的发展和外贸业务的增长,出口退税审核也面临了一些问题和挑战。
为了适应新的形势和发展要求,我们建议对出口退税审核进行一些调整,以提高审核效率和准确性。
下面是对出口退税审核调整的意见表。
1.加强信息管理和技术支持随着信息技术的发展,出口退税审核可以借助现代化技术手段,加强对企业资料的管理和审核。
建议建立一个完善的出口退税审核信息系统,用于企业资料的录入和管理。
该系统应该具备自动化处理、数据分析和风险预警等功能,以提高审核效率和准确性。
2.加大对企业的培训和指导力度为了确保企业能够正确申请退税,并提供真实、准确的资料,建议加大对企业的培训和指导力度。
可以通过开展培训班、举办研讨会等形式,向企业解释退税政策和审核要求,提高企业申请退税的操作水平。
3.完善退税申请材料的要求退税申请材料是审核的基础,要求企业提供真实、准确的资料。
建议完善退税申请材料的要求,明确要求企业提供与退税事项相关的资料,如出口销售合同、报关单据、购销发票等。
同时,要求企业提供有效的证明材料,以证明退税款项的用途和合法性。
4.加强内外部合作出口退税审核的整个过程涉及多个部门和环节,需要加强内外部合作,形成合力,共同打击退税申请中的违规行为。
建议加强税务部门与海关、外汇管理部门等部门之间的协作,共享信息,加强数据的对接和交换,以提高审核的准确性和效率。
5.建立评估机制,持续优化审核流程总之,出口退税审核调整是为了适应新的形势和发展要求,提高审核效率和准确性。
通过加强信息管理和技术支持、加大对企业的培训和指导力度、完善退税申请材料的要求、加强内外部合作、建立评估机制等措施,可以进一步提高出口退税审核的质量和效率。
希望能够得到相关部门的重视和支持,共同推进出口退税审核调整的工作。
出口退税新系统免退税申报常见疑点处理方法
出口退税新系统免退税申报常见疑点处理方法尊敬的纳税人:今日,小编为您介绍办理免退税申报时常见疑点处理方法。
一申报表存在空项错误(一)疑点内容:1.申报的《外贸企业出口退税出口明细申报表》(以下称《出口明细表》)中(XXX)项为空。
2.申报的《外贸企业出口退税进货明细申报表》(以下称《进货明细表》)中(XXX)项为空。
(二)产生原因:企业申报《出口明细表》、《进货明细表》中某些必录项为空。
(三)处理方法:根据税务机关的反馈信息,在对应项目录入正确数据后重新申报。
二申报表存在数据错误(一)疑点内容:1.申报的《出口明细表》中(XXX)项小于等于零。
2.申报的《进货明细表》中(XXX)项小于等于零。
(二)产生原因:企业申报《出口明细表》、《进货明细表》中某些项目小于等于零。
(三)处理方法:根据税务机关的反馈信息,在对应项目录入正确数据后重新申报。
三《进货明细表》税种错误(一)疑点内容:1.申报税种增值税与进货凭证种类不符。
2.申报税种消费税与进货凭证种类不符。
(二)产生原因:企业申报的《进货明细表》中第3栏“税种”和第4栏“凭证种类”不匹配。
(三)处理方法:增值税一般对应的凭证种类是“增值税专用发票”和“海关进口增值税专票缴款书”;消费税一般对应的凭证种类是“海关进口消费税专用缴款书”、“税收缴款书(出口货物专用)”。
您需要根据以上对应关系匹配“税种”和“凭证种类”,调整数据后重新申报。
四申报出口商品码错误(一)疑点内容:申报的商品代码(XXX)不是有效商品码。
(二)产生原因:企业申报《出口明细表》中录入的商品代码在退税率文库中无效。
(三)处理方法:先检查您申报的商品代码在退税率文库中是否存在;如存在,确认是否是基本商品代码(基本商品标志有“*”是基本商品代码);如是基本商品代码,确认申报的“出口日期”是否在退税率文库有效期内。
一般来说,您通过以上方法就能够找出错误,调整为正确商品代码后重新申报。
五申报计量单位错误(一)疑点内容:申报的计量单位(XXX)不是退税率文库中的第一计量单位。
外贸企业出口退税人工调整申请表
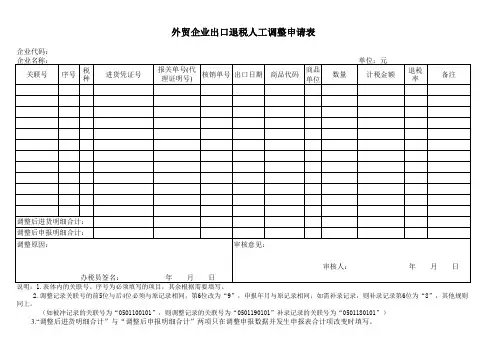
企业代码: 企业名称:
关联号
序号
税 种
进货凭证号
报关单号(代 理证明号)
核销单号 出口日期
商品代码
商品 单位
数量
单位:元 计税金额
退税 率
备注
调整后进货明细合计: 调整后申报明细合计: 调整原因:
审核意见:
审核人:
年月日
办税员签名:
年月日
说明:1.表体内的关联号、序号为必须填写的项目,其余根据需要填写。 2.调整记录关联号的前5位与后4位必须与原记录相同,第6位改为“9”,申报年月与原记录相同;如需补录记录,则补录记录第6位为“8”,其他规则
同上。 (如被冲记录的关联号为“0501100101”,则调整记录的关联号为“0501190101”补录记录的关联号为“0501180101”)
3.“调整后进货明细合计”与“调整后申报明细合计”两项只在调整申报数据并发生申报表合计项改变时填写。
出口退税延期申报申请审批表

单位(印章)
企业办税员: 企业负责人: 年 月 日
退税机关审核意见
分局意见
市局意见
注:1、本表一式两份,在出口货物规定申报期内(货物出口90天内)提出延期申请;
2、企业必须在延期申请时提供报关单等相关材料复印件(加盖公章)和相关证明材料;
3、企业提供的证明材料必须能说明延期申报的原因;
4、此表审批后,退税管理员留存一份,另一份由企业在延期申报时附送;
出口退税延期申报申请审批表
企业名称
海关代码
纳税人识别号
注册登记日期
进出口权备案日期
退税认定日期
纳税信用等级评定及日期
首次出口日期
出口货物名称及代码
报关单号
出口日期
核销单号
出口金额
专用发票号码
(外贸企业填写)
延期申报理由(企业在相关框内打“√”):
一、根据国税发[2004]64号文第八条规定,因纸质凭证丢失( )或内容填写有误( ),申请延期至年月日前申报(不超过规定期限的三个月内);
生产企业出口退税机审疑点需人工挑过申报审批表

企业名称:(盖章)上海亚大汽车塑料制品有限公司 海关代码: 3120930545 申报所属期: 201611 单位:美元 调 可否 整 人工 序 挑过 号 出口金额(美元,出现S636、S336疑点时 发票金额 出口报关单金额 CIF CIF价 FOB FOB 95 计算 价 价 总价 运费 保费 折 FOB价
税务机关意见):
年 月 日 年 月 日 说明:1、调整年月及序号填写:(1)前申报月份出现疑点需在本期申报中冲减的,应填写本期申报的年月及序号;(2)本期申报出现的疑点,如属调整以前年月差错的,则应填被调整记 录的原申报年月及序号。2、本表一式三份,由税务所审核后退企业一份、税务所留一份。
序 疑点 审核 申报年 申报 出口报关单号 号 代码 对象 月 序号 1 出口 N117 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 企业填写 办税人员:杨静 财务负责人:张书建 法人代表:李喜增
疑点内容
出错原因
处理 调整年月 方法
企业申报补的抵扣税额本年累计(5295.66)与免抵退税汇总表不得抵扣税额本年累计(5530.50)不符。
出口退税疑点说明表格
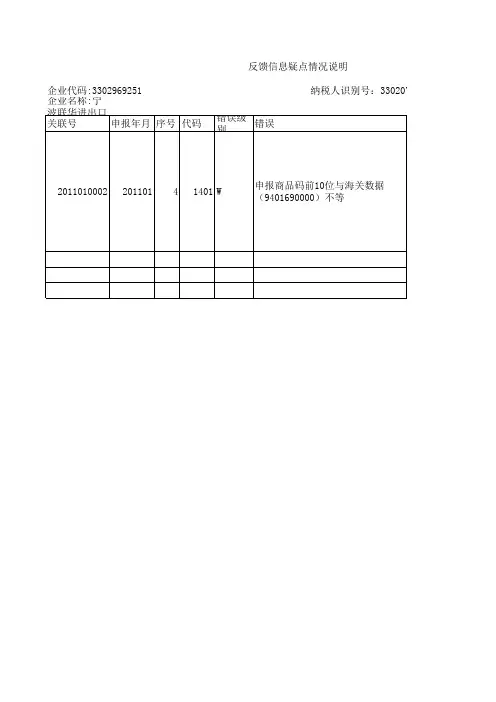
2011010002
201101
4
1Hale Waihona Puke 01 W申报商品码前10位与海关数据 (9401690000)不等
330207662060344 情况说明 关联号为1101000001,外销发票号为CHUNG110101, 我司申报的海关编码是9617001000,品名:保温瓶; 增17%,退13%;因甬国税发【2003年96号文件】规 定,2010年12月31日之后部分编码进行修改,而 9617001000刚好在修改之列,而我司在2010年12月 28日申报,但出口日期在2011年1月02日,所以造成 此次申报出现了申报不成功,我司选择了增17%,退 13%的编码9617001100,两者编码相似,并且都是增 17%退13%,报关品名也差不多,特此说明
宁波瑞宸进出口有限公司申报商品码前10位与海关数据7318150001不等根据货便函2010143号由于海关调整修改工挑过申报商品码前10位与海关数据7318220090不等根据货便函2010143号由于海关调整修改工挑过反馈信息疑点情况说明关联号申报年月序号代码错误级别错误情况说明10120000026201012企业代码
外贸企业出口退税疑点说明
3.系统维护人员将消费税税率及标志漏加的,经核实后,由系统维护人员调整商品码库。
2200申报退税率(XXX)>商品码库中规定的退税率(YYY),错误级别为"W"。
概述:进货申报表中的商品申报退税率大于商品码库中的规定退税率。
2.出口企业申报退税时,委托加工货物在备注栏内漏加"WT"。
调整方法:
1.出口企业申报退税时进货数量漏填的,经核实应用调整法将原错误数据冲掉,然后填报正确的记录;
2.出口企业申报退税时,委托加工货物在备注栏内漏加"WT"的,经核实应用调整法将原错误数据冲掉,然后填报正确的记录。
2130禁止出口或不退税商品,错误级别为"E";免税商品,错误级别为"E";
概述:进货申报表中的商品是禁止出口商品或不退税商品;进货申报表中的商品是免税商品。
产生原因:
1.出口企业在报关出口时,使用了错误商品代码;
2.出口企业将禁止出口商品出口后申报退税或将免税商品出口后申报退税;
"":提示性疑点,程度较轻,表示有可能存在错误,对此部分疑点只有经过认真核实后,方可办理退税。
"W":警告性疑点,表示存在着错误程度较轻的问题,对这部分疑点只能进行认真核实后方能办理退税。
"E":错误性疑点,表示存在错误,对此部分疑点只有经过认真核实后,并进行调整方可办理退税。
【可否人工挑过】当前审核的疑点可否被人工挑过1:可人工挑过0:否,一般地,纯粹逻辑上不能挑过的设置为"0",也可根据政策规定对部分疑点进行严格限制。
出口退免税汇总审批表--横表
所属时间:20 11 年 6 月
申报资料编号:
单位:元角分
ห้องสมุดไป่ตู้
上期结转免抵退税不得免征和抵扣税额抵减额9=1+7 免抵退税不得免征和抵扣税额抵减额 免抵退税不得免征和抵扣税额 10 11(如8 >9+10则为89-10,否则为0) 结转下期免抵退税不得免征和抵扣税额抵减额12(如9+10>8则为 9+10-8,否则为0) 单证齐全出口销售额乘退税率 13 上期结转免抵退税抵减额 免抵退税额抵减额 免抵退税额 结转下期免抵退税额抵减额 增值税纳税申报表期末留抵税额 计算退税的期末留抵税额 当期应退税额 当期免抵税额 出口企业 兹声明以上申报无讹并承担一切法律责任 经办人:汤敏敏 财务负责人 企业负责人 :王安圣 14 15 16(如13>14+15则为 13-14-15,否则为0) 17(如14+15>13则为 14+15-13,否则为0) 18 19=18-11 20(如16>19则为19, 否则为16 21=16-20
生产企业出口货物免、抵、退税申报汇总审批表
企业名称:马鞍山市胜安机械工贸有限公司 海关代码:3405960231 项 当期免抵退出口货物销售额<美元> 当期免抵退出口货物销售额 其中:单证不齐销售额 单证齐全销售额 前期出口货物当期收齐单证销售额 单证齐全出口货物销售额 不予免抵退出口货物销售额 当期免抵退出口销售额乘征退税率之差 目 1 2=3+4 3 4 5 6=4+5 7 8 税号:340521686863715 当期<A> 8017.91 51901.73 -35691.25 87592.98 0.00 87592.98 0.00 0.00 0.00 0.00 0.00 0.00 13080.79 0.00 0.00 13080.79 0.00 19978.55 19978.55 13080.79 0.00 报到税务部门日期 接单人签章: (公章) 2011年7月 11日 年 月 日 负责人签章: 年 月 日 复审人签章: 年 月 日 负责人签章: 年 月 日 本年累计<B> 28115.32 183581.35 45806.38 137774.97 ----137774.97 0.00 0.00 0.00 0.00 1822.41 0.00 21563.48 0.00 0.00 21563.48 0.00 0.00 0.00 16022.02 5541.46 与增值税纳税申 报表差额<C> -----3880.33 --------------------------------0.00 ----------------------------------------审核人签章: 初审意见 复审意见 审批意见
出口退税常见预审疑点处理建议
疑点 代码 Z030
Z060
Z061
Z062
审核对 退象 税明 细数据
退税明 细数据
退税明 细数据
退税明 细数据
审核项 自目身逻 辑审核
疑点描述 本次组织的数据中出口报关 单号(XXX)重复
错误级 别
错误类
产生原因 企业当期申报有相同报关单
企业处理建议
号码的单证齐全cj类数据, 但该数据没有选择正确的业
警告类 海关码库已更新,企业依照
税务机关代码库中现有的代 核对商品代码录入无误,可正常申报
码录入
单证齐全中录入的美元离岸 价错误
核对美元离岸价,按正确美元离岸价录入
B110
退税明 细数据
报关单 审核
申报的美元离岸价(XXX)与 海关信息中的美元离岸价 (YYY)之差超过规定范围
报关单成交金额较小,海关电子信息则四舍五入后按整
错误类
企业自行修改该栏目金额或 系统未完成自动计算过程
重新核实,录入正确后申报
申报出口销售额乘征退税率
自身逻 之差(XXX)不等于人民币出 辑审核 口销售额(YYY)乘征退税率
错误类
企业自行修改该栏目金额或 系统未完成自动计算过程
重新核实,录入正确后申报
之差(ZZZ)
Z070
退税明 自身逻 申报的美元汇率 细数据 辑审核 (XXX)(YYY)不在合理范围
报
第 5 页,共 8 页
疑点 代码
审核对 象
审核项 目
疑点描述
错误级 别
产生原因
企业处理建议
Z150
退税明 细数据
重新核实,录入正确后申报
Z110
退税明 细数据
自身逻 辑审核
出口企业退税登记申请审批表
出口企业退税登记申请审批表
纳税人识别号:编号:
类型:
出口企业退(免)税认定表
企业名称:
海关代码:
认定日期:
******市国家税务局监制
经办人:审批人:
认定机关签章
年月日
申请认定者请认真阅读以下条款,并由企业法定代表人或个体工商负责人签字、盖章以示确认。
一、遵守各项税收法律、法规及规章。
二、不伪造、变造、涂改、出租、出借、转让、出卖《出口货物退(免)税认定表》。
三、在认定表中所填写的信息及提交的材料是完整的、准确的、真实的。
四、《出口货物退(免)税认定表》上填写的任何事项发生变化之日起,30日内到原认定机关办理《出口货物退(免)税认定表》的变更手续。
以上如有违反,将承担一切法律责任。
此表一式三份。
签字(签章)
年月日
出口企业退税变更表
注:1、本表适用于出口企业退税登记内容变更时使用;。