
随机过程[2]
由以上定义可得 (1) mZ(t)=mX(t)+jmY(t) t∈T
(2) DZ(t)= DX(t)+DY(t)
t∈T
(3) CX(s,t)=RZ(s,t)-mZ(s)mZ(t) s,t∈T
随机过程——西安电子科技大学数学系 冯海林
举例
Zt = ∑ X k e j ( ω t +Φk ) ,t ∈ R , 其中ω0为正常数, n为 设
解
mX (t ) = E[ X t ] = 0
− ∞ < t < +∞
RX ( s, t ) = E[ X s X t ]
= E[ A ]cos ω s cos ωt + E[ AB](sin ω s cos ωt + cos ω s sin ωt )
2
+ E[ B 2 ]sin ω s sin ωt 2 = σ cos ω (t − s ) − ∞ < s, t < +∞
随机过程——西安电子科技大学数学系 冯海林
5. 均方值函数 设X={Xt , t∈T}是一实值随机过程,对任意t∈T,若 E[Xt]2存在 则称E[Xt]2为随机过程X的均方值函数,记为ΦX(t).即 ΦX(t)= E[Xt]2 t∈T
随机过程——西安电子科技大学数学系 冯海林
随机过程的数字特征有如下关系 CX(s,t)=RX(s,t)-mX(s)mX(t) DX(t)=CX(t,t) ΦX(t)=RX(t,t) t∈T t∈T s,t∈T
0
n
固定正整数, X 1 , X 2 , L , X n , Φ1 , Φ 2 , L , Φ n 是相互独立 的实随机变量,且 EX k = 0, DX k = σ k2 , Φk~U[0,2π], k=1,2,…,n. 计算S.P.{Zt ,t∈R}的均值函数和相关函数.
k =1
随机过程——西安电子科技大学数学系 冯海林
随机过程的数字特征
1. 均值函数 设X={Xt , t∈T}是一实值随机过程,对任意t∈T,若 E[Xt ]存在, 则称E[Xt ]为随机过程X的 均值函数,记为mX(t), 即 mX(t)= E[Xt ], t∈T
随机过程——西安电子科技大学数学系 冯海林
2. 方差函数 设X={Xt , t∈T}是一实值随机过程,对任意t∈T,若 D[Xt ]=E[Xt -mX(t)]2存在, 则称D[Xt ]为随机过程X的方差函数, 记DX(t). 即 DX(t)= E[Xt -mX(t)]2 ,t∈T
随机过程——西安电子科技大学数学系 冯海林
3. 协方差函数 设X={Xt , t∈T}是一实值随机过程,对任意s,t∈T, 若 Cov(Xs, Xt)=E[Xs-mX(s)][Xt -mX(t)]存在, 则称Cov(Xs, Xt)为随机过程X的协方差函数.记 CX(s,t). 即 CX(s,t)= E[Xs-mX(s)][Xt -mX(t)] s,t∈T
随机过程——西安电子科技大学数学系 冯海林
4. 相关函数 设X={Xt , t∈T}是一实值随机过程,对任意s,t∈T, 若 E[XsXt] 存在, 则称E[XsXt]为随机过程Xt的相关函数. (自相关函数) 记RX(s,t).即 RX(s,t)= E[XsXt] s,t∈T 显然 mX(t)=0时, CX(s,t)= RX(s,t)
复随机过程的数字特征
定义 设{Zt, t∈T}是复S.P. 对任意t ∈T,称 mZ(t)=E[Zt] 为复S.P.的均值函数 称 DZ(t)=D[Zt] =E| Zt- mZ(t)|2 为复S.P.的方差函数
随机过程——西安电子科技大学数学系 冯海林
称 ΦZ(t)=E|Zt|2 为复S.P.的均方值函数. 对任意的s,t∈T,称 RZ(s,t)=E[ZsZt] 为复S.P.的相关函数. 称 CX(s,t) =cov(Zs,Zt) =E[(Zs-mz(s))(Zt-mz(t))] 为复S.P.的协方差函数.
最关键的数学系 冯海林
数字特征练习 1. 设S.P. Xt=acos(ωt+Θ). a, ω常数, Θ~U[0, 2π] 求该过程的均值函数,相关函数,方差函数.
解
mX (t ) = E[ X t ]
1 =∫ ⋅ a cos(ωt + θ )dθ 0 2π =0 − ∞ < t < +∞
k =1 l =1 n n
n
n
= E[∑∑ X k X l e j ( Φl −Φ k ) ]e jω0 ( t − s )
k =1 l =1
=e
jω0 ( t − s )
∑σ
k =1
n
2 k
随机过程——西安电子科技大学数学系 冯海林
= RX ( s , t ) a2 = cos ω (t − s ), 2
a2 ∴ DX (t ) = C X (t , t ) = 2
− ∞ < s, t < +∞
− ∞ < t < +∞
随机过程——西安电子科技大学数学系 冯海林
2. 设S.P. Xt=Acosωt+Bsinωt t≥0, ω为常数. A,B相互独立,同服从正态分布N(0,σ2) 求该过程的数字特征.
随机过程——西安电子科技大学数学系 冯海林
定义 设{Xt, t∈T}, {Yt, t∈T}是二个 S.P.若 CXY(s,t)=0 或 RX,Y(s,t)= mX(s)mY(t) s,t∈T, 则称S.P {Xt, t∈T},与S.P {Yt, t∈T}不相关.
随机过程——西安电子科技大学数学系 冯海林
随机过程——西安电子科技大学数学系 冯海林
两个随机过程的数字特征
互相关函数 设{Xt,Yt, t∈T}是二维S.P. 对任意s,t∈T,若 E[XsYt]存在, 则称 E[XsYt]=RX,Y(s,t) 为该二维S.P.的 互相关函数
随机过程——西安电子科技大学数学系 冯海林
设{Xt,Yt, t∈T}是二维S.P. 对任意s,t∈T,若 cov(Xt,Yt)=E[(Xs-mX(s))(Yt-mY(t)]存在, 则记 cov(Xt,Yt)= CXY(s,t) 称为二维S.P.的互协方差函数 显然有 CXY(s,t)=RXY(s,t)-mX(s)mY(t)
解 mZ (t ) = E[∑ X k e j (ω0t +Φ k ) ] = 0
k =1 n
n
R Z ( s, t ) = E[∑ X k e j (ω0 s +Φ k ) ⋅ ∑ X k e j (ω0t +Φ k ) ]
k =1 k =1
n
= E[∑∑ X k X l e − j (ω0 s +Φ k ) e j (ω0t +Φ l ) ]
随机过程的数字特征
虽然有限维分布函数族能够比较完整的描述随机过程 的统计特征,但是在实际中很难得到. 思考:还可以用什么工具表征随机过程的一些特点?
随机过程——西安电子科技大学数学系 冯海林
下面介绍数字特征,内容包括: 随机过程的数字特征 两个随机过程的数字特征 复随机过程的数字特征
随机过程——西安电子科技大学数学系 冯海林
RX ( s, t ) = E[ X s X t ]
2π
=∫
2π
0
1 2 a cos(ω s + θ ) cos(ωt + θ )dθ 2π − ∞ < s, t < +∞
a2 = cos ω (t − s ), 2
随机过程——西安电子科技大学数学系 冯海林
Q C X ( s, t ) = RX ( s, t ) − m X ( s )m X ( t )
随机过程第二章
4、有限维分布族
定义:设
X t ; t T 为一个 S .P. ,其有限
维分布函数的全体(一维分布函数,二维分布函
数,n维分布函数)。
F Ft1 ,t2 ,,tn x1, x2 ,, xn ; xi R,ti T,n N, i 1,2,, n
称之为 S.P. X t 的有限维分布函数。
2、特点:
独立增量过程在零均值且二阶矩存在时,是正交增量过程。 注:独立增量过程在现实环境中大量存在(例2.10)
3、平稳独立增量过程(定义 2.8)
增量 X(t)-X(s) 的分布律仅依赖于区间长度t-s。(第三章) (三)马尔可夫过程(第四、五章) (四)正态过程 1、定义 2.10: X(t)的有限维分布律是n维正态随机向量的分布律. 2、特点: ①二阶矩过程 ②数字特征成为其参数。
状态空间:S .P. X t 的状态所有可能取值的 集合,称之为状态空间。
小结:
X e, t 是状态与参数的二元函数
若 若
e
t
确定 确定
X e, t 是时间函数
X e, t 是随机变量
是一个确定值 是随机过程 S .P.
r.v.
若 e, t 确定 若 e, t 不定
随机过程的分类
一维正态过程分布律:
X (t ) ~ N u(t ),
2 2
2
(t )
二维正态过程分布律:
X (t1 ), X (t2 ) ~ N u(t1 ),u(t2 ),
这里有5个参数。 其中 1
(t1 ), (t2 ), (t1 , t2 )
(t1 , t2 ) 1 为相关系数或归一化协方差函数
2随机过程(上课用)

xf ( x ) dx
n
[x
i 1
i
a ] P ( xi )
2
( x a ) f ( x ) dx
2
第二章 随机过程
3、随机变量的数字特征(续)
(3)相关函数
无论是离散的还是连续的随机变量,两个随机
变量的相关函数统一定义为
R ( 1 , 2 ) E [ 1 2 ]
第二章 随机过程
一维概率分布函数和密度函数
因为随机过程在任一时刻对应1个随机变量
把随机过程在时刻
则该随机过程在时刻 F1 ( x , t 1 ) P [ ( t 1 ) x ]
t 1 对应随机变量记为
t 1的一维概率分布函数定
( t1 )
义为
其一维概率密度函数定
义为 f 1 ( x , t 1 )
(t ) 都是是连续的随机变量
xf 1 ( x , t ) dx
第二章 随机过程
2、随机过程的方差
同理,随机过程的方差也是一个关于时间 的函数,可由下式计算
( t ) D [ ( t )]
2
E {[ ( t ) a ( t )] }
2
若每个时刻对应的 则 (t )
T /2 T / 2
f
2
(t ) d t
1 T
T
li m
T /2 T / 2
f
2
(t ) d t
第二章 随机过程
二、能量谱密度和功率谱密度
能量信号f(t)的能量谱密度E(ω)
(解答)《随机过程》第二章习题
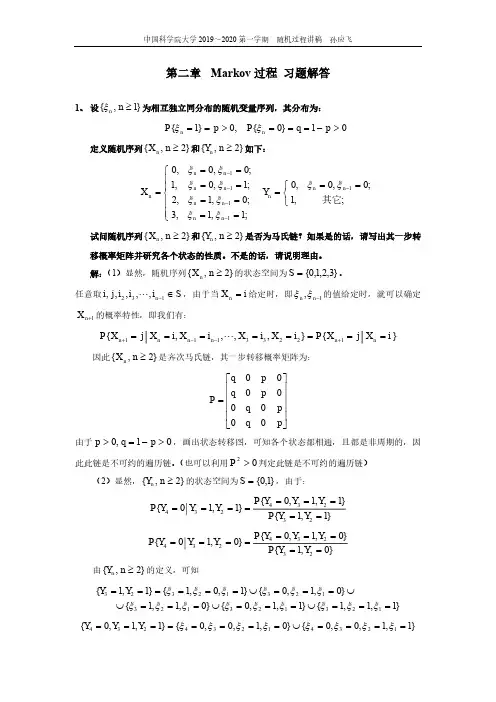
第二章 Markov 过程 习题解答1、 设}1,{≥n n ξ为相互独立同分布的随机变量序列,其分布为:01}0{,0}1{>-===>==p q P p P n n ξξ定义随机序列}2,{≥n X n 和}2,{≥n Y n 如下:⎪⎪⎩⎪⎪⎨⎧=========----;1,1,3;0,1,2;1,0,1;0,0,01111n nn n n n n nn X ξξξξξξξξ ⎩⎨⎧===-;,1;0,0,01其它n n n Y ξξ试问随机序列}2,{≥n X n 和}2,{≥n Y n 是否为马氏链?如果是的话,请写出其一步转移概率矩阵并研究各个状态的性质。
不是的话,请说明理由。
解:(1)显然,随机序列}2,{≥n X n 的状态空间为}3,2,1,0{=S 。
任意取S i i i j i n ∈-132,,,,, ,由于当i X n =给定时,即1,-n n ξξ的值给定时,就可以确定1+n X 的概率特性,即我们有:}{},,,,{12233111i X j X P i X i X i X i X j X P n n n n n n ========+--+因此}2,{≥n X n 是齐次马氏链,其一步转移概率矩阵为:⎥⎥⎥⎥⎦⎤⎢⎢⎢⎢⎣⎡=p qp q p q p qP 0000000 由于01,0>-=>p q p ,画出状态转移图,可知各个状态都相通,且都是非周期的,因此此链是不可约的遍历链。
(也可以利用02>P 判定此链是不可约的遍历链)(2)显然,}2,{≥n Y n 的状态空间为}1,0{=S ,由于:}1,1{}1,1,0{}1,10{23234234=========Y Y P Y Y Y P Y Y Y P}0,1{}0,1,0{}0,10{23234234=========Y Y P Y Y Y P Y Y Y P由}2,{≥n Y n 的定义,可知}1,1,1{}1,1,0{}0,1,1{}0,1,0{}1,0,1{}1,1{12312312312312323===⋃===⋃===⋃⋃===⋃======ξξξξξξξξξξξξξξξY Y}1,1,0,0{}0,1,0,0{}1,1,0{12341234234====⋃========ξξξξξξξξY Y Y}0,0,1{}0,1{12323======ξξξY Y , ∅====}0,1,0{234Y Y Y利用}1,{≥n n ξ是相互独立同分布的随机变量序列及其分布,我们有:322233}1,1{q q p pq Y Y P ++=== 223234}1,1,0{q p pq Y Y Y P +==== 223}0,1{pq Y Y P ===0}0,1,0{234====Y Y Y P即有:22222343}1,10{q p pq qp pq Y Y Y P +++==== 0}0,10{234====Y Y Y P由于01,0>-=>p q p ,因此有}0,10{}1,10{234234===≠===Y Y Y P Y Y Y P根据马氏链的定义可知}2,{≥n Y n 不是马氏链。
随机过程-第二章 随机过程
同样地, k 维随机过程的
n 维联合分布函数具有对称性和相容性。
i 1 i
k
例 2.1 设随机变量 X b(n, p) ,求 X 的特征函数
解:当 n 1 时, X 服从 0-1 分布,
P( X k ) p k (1 p)1k , k 0,1
所以
(t ) eitk P( X k ) peit (1 p)
自协方差函数与自相关函数之间的关系:
CX (s, t ) RX (s, t ) X (s) X (t )
注:自相关函数与自协方差函数均具有对称性和非负定性的性质。
2.3.2 二维随机过程
两个随机过程 X (t ), t T 和 Y (t ), t T 的互协方差函数
n
Ft1 ,,tm ,tm1 ,,tn ( x1 ,, xm , ,, ) Ft1 ,,tm ( x1 ,, xm )
对应具有有限分布族的随机过程 X (t ), t T 的特征函数
t ,,t (u1 ,, un ) E (ei (u X (t )u X (t )) ) ei (u X (t )u X (t )) dFt ,,t ( x1 ,, xn )
解:先求 Y
X
的特征函数。因为 Y N (0,1) ,所以
2 2
Y (t ) e
由于 ixe
itx x2 2
itx
x itx 1 x2 1 2 e dx e dx 2 2
x2 2
xe
,且
2
xe
x2 2
dx ห้องสมุดไป่ตู้ ,所以
《随机过程答案》第二章习题答案
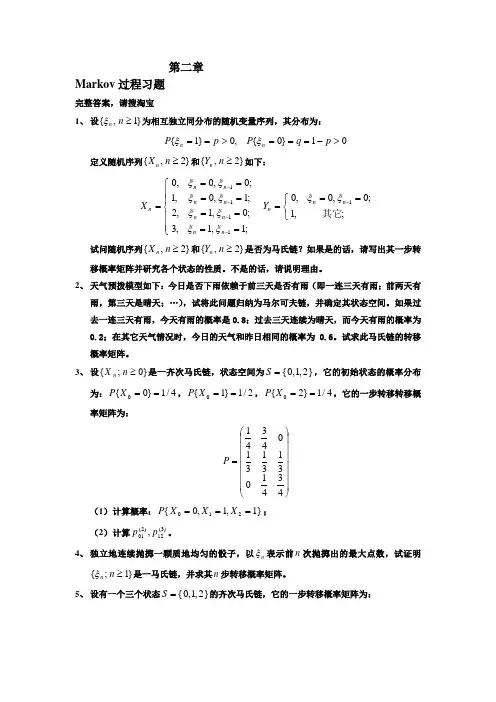
第二章Markov 过程习题完整答案,请搜淘宝1、 设}1,{≥n n ξ为相互独立同分布的随机变量序列,其分布为:01}0{,0}1{>-===>==p q P p P n n ξξ定义随机序列}2,{≥n X n 和}2,{≥n Y n 如下:⎪⎪⎩⎪⎪⎨⎧=========----;1,1,3;0,1,2;1,0,1;0,0,01111n nn n n n n nn X ξξξξξξξξ ⎩⎨⎧===-;,1;0,0,01其它n n n Y ξξ试问随机序列}2,{≥n X n 和}2,{≥n Y n 是否为马氏链?如果是的话,请写出其一步转移概率矩阵并研究各个状态的性质。
不是的话,请说明理由。
2、 天气预拨模型如下:今日是否下雨依赖于前三天是否有雨(即一连三天有雨;前两天有雨,第三天是晴天;…),试将此问题归纳为马尔可夫链,并确定其状态空间。
如果过去一连三天有雨,今天有雨的概率是0.8;过去三天连续为晴天,而今天有雨的概率为0.2;在其它天气情况时,今日的天气和昨日相同的概率为0.6。
试求此马氏链的转移概率矩阵。
3、 设}0;{≥n X n 是一齐次马氏链,状态空间为}2,1,0{=S ,它的初始状态的概率分布为:4/1}0{0==X P ,2/1}1{0==X P ,4/1}2{0==X P ,它的一步转移转移概率矩阵为:⎪⎪⎪⎪⎪⎪⎭⎫⎝⎛=4341031313104341P (1) 计算概率:}1,1,0{210===X X X P ; (2) 计算)3(12)2(01,p p 。
4、 独立地连续抛掷一颗质地均匀的骰子,以n ξ表示前n 次抛掷出的最大点数,试证明}1;{≥n n ξ是一马氏链,并求其n 步转移概率矩阵。
5、 设有一个三个状态}2,1,0{=S 的齐次马氏链,它的一步转移概率矩阵为:⎪⎪⎪⎭⎫ ⎝⎛=33221100p q q p q p P 试求:(1) )3(01)2(01)1(01)3(00)2(00)1(00,,,,,f f f f f f ; (2) 确定状态分类,哪些属于常返的,哪些属于非常返的。
第二章 随机过程
T /2
(2-2-7)
16
如果平稳过程使下式成立
a = a
σ
2
=σ
2
(2-2-8)
R (τ ) = R (τ )
称该平稳过程ξ(t)具有各态历经性。 称该平稳过程 具有各态历经性。 具有各态历经性 意义:随机过程中的任一次实现都经历了随机过程的 意义:随机过程中的任一次实现都经历了随机过程的 实现 所有可能状态。 所有可能状态。 具有各态历经性随机过程一定是平稳过程, 具有各态历经性随机过程一定是平稳过程,反之不 一定成立。 一定成立。 求解各种统计平均时(实际中很难获得大量样本), 求解各种统计平均时(实际中很难获得大量样本), 无需作无限多次考察,只要获得一次考察, 无需作无限多次考察,只要获得一次考察,用一次 实现的时间平均值代替过程的统计平均即可。 实现的时间平均值代替过程的统计平均即可。
满足上式则称ξ(t)为广义平稳随机过程或宽平稳随机过 满足上式则称 为广义平稳随机过程或宽平稳随机过 程。 严平稳随机过程(狭义平稳随机过程) 严平稳随机过程(狭义平稳随机过程)只要 Eξ2(t) 均方值有界,它必定是广义平稳随机过程。 均方值有界,它必定是广义平稳随机过程。 反之不一定成立。 反之不一定成立。
C (t1 , t 2 ) = E {[ξ (t1 ) − a (t1 ) ][ξ (t 2 ) − a (t 2 ) ]} =
∞ ∞ −∞ −∞
∫ ∫ [x
1
− a (t1 ) ][ x 2 − a (t 2 ) ] f 2 ( x1 , x2 ; t1 , t 2 ) dx1 x 2
(2-1-5) 2-1-5
互相关函数(针对两个随机过程) 互相关函数(针对两个随机过程)
Cξ ,η (t1 , t2 ) = E {[ξ (t1 ) − a (t1 ) ][η (t2 ) − a (t2 ) ]}
随机过程 第2章
随机变量 随机变量族
e → x(e) (e, t) → xt(e)=x(e, t)
x=xt(ei)
x
e1 e2 e3
e
概率空间和随机对象
样本空间
概率空间
随机变量
随机向量
随机过程
2.1 随机过程的基本概念
定义:设(Ω, ö,P)为概率空间,T是参数集。 若对任意 t ∈T ,有随机变量X(t, e)与之 对应,则称随机变量族{X(t, e), t ∈T } 是(Ω, ö,P)上的随机过程,简记为 {X(t),t ∈T }或{Xt,t ∈T }。 ★ X(t)的所有可能的取值的集合称为状态空 间或相空间,记为I。
由此可将随机过程分为以下四类:
a. 离散参数离散型随机过程; b. 离散参数连续型随机过程; c. 连续参数离散型随机过程; d. 连续参数连续型随机过程。
2. 以随机过程的统计特征或概率特 征分类:
a. 独立增量过程; b. Markov过程; c. d. e. f. g. 二阶矩过程; 平稳过程; 鞅; 更新过程; Poission过程;
称之为随机过程X(t) 的二维概率密度。
2.3 随机过程的分布律
随机过程的二维分布函数比一维分布函数包含了随 机过程变化规律更多的信息,但它仍不能完整地反 映出随机过程的全部特性及变化规律。用同样的方 法,我们可以引入随机过程 X(t) 的 n 维分布函数和 n 维概率密度。
FX ( x1 , x2 , , xn ; t1 , t2 , tn )
• 又如移动某基站每天的通话次数,X 显然不 能确定,即为随机变量,进一步分析知这 个 X 还和时间 t 有关,即 X(t),所以 X(t) 也构成一个过程,即随机过程;类似地, 气温、气压、商店每天的顾客流量等都构 成一个随机过程。
随机过程答案2
⎪2. (1) 求参数为(p , b )的Γ 分布的特征函数,其概率密度为⎧ b p p (x ) = ⎪ x p -1e -bx , x > 0 b > 0, p 是正整数(2)求其期望和方差。
⎨Γ( p ) ⎪⎩0 x ≤ 0(3)证明对具有相同参数b 的Γ 分布,关于参数 p 具有可加性。
解 (1) 首先,我们知道Γ 函数有下面的性质:Γ(p ) = (p -1)!根据特征函数的定义,有f X (t ) = E [e jtX]= ⎰∞ejtxp (x )dx = ⎰e jtxb p Γ(p ) x p -1e -bx dx= ⎰0bpΓ( p ) -∞ 0x p -1e -(b - jt )x dx =b p 1p -1 -(b - jt )x ∞ b p p - 1 ∞ p -2 -(b - jt )x Γ(p ) - (b - jt ) x e0 + Γ( p ) (b - jt ) ⎰0 x e dx = b p p - 1 ⎰∞ x p -2 e -(b - jt )x dx Γ(p ) (b - jt ) 0 ==b p ( p - 1)! ∞ 0 -(b - jt )x Γ(p ) (b - jt )p -1 ⎰0 x e dx= b p ( p - 1)! = ⎛ b ⎫ Γ(p ) (b - jt )p b - jt ⎪ ⎝ ⎭所以⎛ b ⎫ pf X (t ) = ⎪b - jt ⎝ ⎭(2)根据期望的定义,有∞∞ p]⎰ b ⎰ ∞( )∞b pp -1 -bxb p∞p -bxm X = E [X ] = ⎰-∞ xp x dx = ⎰0 x Γ(p ) x e dx = Γ( p ) ⎰0 x e dx = b p 1 p -bx ∞ b p p ∞p -1 -bxΓ( p ) - b x e 0 + Γ(p ) b ⎰0 xe dx = p ⎰∞ bp -1 -bx = p ⎰∞ ( ) = p b 0 Γ( p ) x 类似的,有e dx p x dx b -∞ bE [X 2= ∞x 2-∞ p (x )dx = ⎰0 2b px Γ(p ) x p -1e -bx dx = p Γ(p ) ⎰0x p +1e -bx dx b p 1 p +1 -bx ∞ b p ( p + 1) ∞ p -bx= Γ( p ) - b x e 0 + Γ(p ) b ⎰0 x e dx= b p Γ( p ) =(p + 1) b 0 x p e -bx dx= (p + 1)p ∞ b pp -1 -bx= ( p + 1)p ∞ ( )b 2⎰0=(p + 1)p b 2Γ(p ) xe dxb 2⎰-∞p x dx所以, X 的方差为D X =E [X 2]- m 2= ( p + 1)p b 2⎛ p ⎫2⎪ b= p b 2⎝ ⎭ (3)p ∞∞ ∞ X -M M M M ∑ ∑ i =1 k =1 i =1 k =1i =1 k =1i =1 k =15. 试证函数 ( ) =e jt (1 - e jnt ) 为一特征函数,并求它所对应的随机变f tn (1 - e jt )量的分布。
随机过程第二章
B Z(s,t)R Z(s,t) m Z(s)m Z(t)
当前您正浏览第17页,共31页。
复随机过程的性质
复随机过程{XT,,t∈T}的协方差函数B(s,t)具有性质: (1)对称性(埃米特性), B(s,t) B(t,s) (2)非负定性,对任意ti ∈T及复数ai,i=1,2, …,n,n≥1,有
当前您正浏览第7页,共31页。
在时间上离散, 状态上连续
连续型随机序列
当前您正浏览第8页,共31页。
在时间上离散, 状态上离散
离散型随机序列
当前您正浏览第9页,共31页。
有限个随机变量 随机过程
联合分布函数 有限维分布函数族
统计规律 统计规律
设XT={X(t),t∈T}是随机过程,对任意n≥1和t1,t2, …,tn ∈T,随机向量 (X(t1),X(t2), …,X(tn))的联合分布函数为
1?i复随机过程的数字特征函数均值函数方差函数相关函数协方差函数tttzieyexzetmtt2????????????z???mtmzemzetdztztztztszzzetsr????????????z??tmsmzetsbztzsz??t????m?smtsrtsbzzzz相互之间的关系16复随机过程的性质复随机过程xttt的协方差函数bst具有性质
例题2.8: 设X(t)为信号过程,Y(t)为噪声过程,令W(t)=X(t)+Y(t),求W(t)的均值 函数和相关函数。
当前您正浏览第16页,共31页。
复随机过程
定义: 设{Xt, t∈T},{Yt, t∈பைடு நூலகம்}是取实数值的两个随机过程,若对任意t∈T
《随机过程》第二章补充习题
1、 设有状态空间为}4,3,2,1,0{=S 的齐次Markov 链}0;{≥n X n ,其初始分布为),,,,()0(43210p p p p p =π一步转移矩阵为 ⎪⎪⎪⎪⎪⎪⎭⎫ ⎝⎛=1000000000000000001p q p q p qP 试回答以下问题: (1) 求出该马氏链进入各常返类的概率;(2) 求出该马氏链平均多长时间进入常返类集;(3) 计算:nn P ∞→lim 。
2、 (网球比赛):网球一局比赛在两个选手(发球者和接发球者)之间进行,网球的记分制是:15、30、40、和60分。
平分是指第五球后双方分数相同。
平分后,从第六球开始,如果发球者得分/失分,则此时发球者占先/接发球者占先。
如果发球者在发球占先后再得分,则发球者赢得该局。
如果接发球者在接发球后占先后再得分,则接发球者赢得该局。
若发球者发一球获胜的概率为p ,输的概率为q ,1=+q p ,试回答以下问题:(1) 试用马氏链建模网球一局比赛过程,确定其状态,画出状态转移图;(2) 分析各状态的性质;(3) 试确定一局网球比赛发球者获胜的概率;(4) 试确定一局比赛平均需要发几个球才能结束。
3、 设有状态空间为}4,3,2,1,0{=S 的齐次Markov 链}0;{≥n X n ,其一步转移概率为⎪⎪⎪⎪⎪⎪⎭⎫ ⎝⎛=2/12/10004/14/104/14/1002/12/10004/34/1000001P 试回答以下问题:(1) 研究此马氏链的状态性质,并对各状态进行分类;(2) 针对状态1和2,确定其平稳分布;(3) 若i 和j 是非常返状态,试求ii f 、ij f 、ji f 和jj f ;(4) 假设该链起始的时候等概率处于非常返状态,试求该链进入常返状态集的期望步数;(5) 假设该链起始的时候等概率处于非常返状态,求出该马氏链进入各常返类的概率;(6) 计算:}12{35==X X P ;(7) 计算:nn P ∞→lim 。