
资本充足率计算公式
资本充足率计算公式:
令狐采学
一、资本充足率= (C - a - b - d×50% - e)×100%/A - b×50% - e×10%
其中:
二、C=资本净额=业务状况表中“所有者权益合计”期末数+“贷款呆帐准备”期末数-“呆帐贷款”期末数-“1422入股联社资金”借方余额。
A=加权风险资产表内外加权风险资产总额应根据人民银行调查统计部门规定的风险资产分类及权重计算汇总
a=应提未提呆账准备金
b=长期反映在呆滞贷款科目,但实际已无法收回的贷款,该部分的贷款的原风险权重为50%
d=长期未处置的抵债资产额,该部分资产预计损失率50%
e=风险程度不明确的投资资产,该部分资产的原风险权重为10%
三、资本充足率计算公式
新资本净额=(资本净额-呆帐准备金不足部分-长期未处置的抵债资产-风险不明确的投资资产)
新加权风险资产=加权风险资产-长期未处置抵债资产×50%-风险不明确的投资资产×10%
新资本净额/新加权风险资产×100=资本充足率
或?新资本净额=(资本净额-呆帐准备金不足部分-长期未处置的抵债资产×50%-呆滞贷款×40%)
新加权风险资产=加权风险资产-长期未处置抵债资产×50%-呆滞贷款×40%
新资本净额/新加权风险资产×100=资本充足率。
银行资本充足率计算公式更多说明:
资本充足率(Capital Adequacy)也称资本充实率,是保证银行等金融机构正常运营和发展所必需的资本比率。
根据《巴塞尔协议》,我国规定商业银行必须达到的资本充足率指标是:包括核心资本和附属资本的资本总额与风险加权资产总额的比率不得低于8%,其中核心资本与风险加权资产总额的比率不低于4%。
核心资本包括实收资本、资本公积、盈余公积、未分配利润;附属资本包括贷款呆账准备、坏账准备、投资风险准备和五年期以上的长期债券。
资本充足率(Capital Adequacy)也称资本充实率,是保证银行等金融机构正常运营和发展所必需的资本比率。
根据《巴塞尔协议》,我国规定商业银行必须达到的资本充足率指标是:包括核心资本和附属资本的资本总额与风险加权资产总额的比率不得低于8%,其中核心资本与风险加权资产总额的比率不低于4%。
核心资本包括实收资本、资本公积、盈余公积、未分配利润;附属资本包括贷款呆账准备、坏账准备、投资风险准备和五年
期以上的长期债券。
资本充足率=(资本—扣除项)/(风险加权资产+12.5倍的市场风险资本)
结合银行的年报来看,银行业的中报和年报都会披露资本总额和资本净额。
扣除项是专门的一个数据,这部分数据可以是资产减值造成的,可以是收购产生的商誉等无形资产造成的。
总之没有一定的定义,要看银行财报披露和具体的数据。
资本净额=资本总额-扣除项。
而资本就是指这个银行的自己拥有的资金,一级资本差不多=股东权益里面的所有现金资产。
二级资本也就是附属资本差不多=银行自身的企业债务和相关证券类资产。
流动性和变现上不如一级资本也就是核心资本。
一般来说的资本充足率分子的资本净额差不多等同于核心资本+附属资本-扣除项。
其余的你自己先要搞明白什么是资本,核心资本,附属资本等问题。
风险加权资产是指,银行总资产里面拥有风险权重的资产。
银行业的总资产有很多资产是0风险权重的,有很多风险权重则很高。
这个要看每个银行的资产负债结构的配置,一般来说风险权重高的收益也更高。
至于具体的风险权重列表你自己查央行和银监会关于银行资本充足率管理办法。
举例来说,国债就是0风险权重的,外国国债评级在AA-以下的则是100%,评级在AA-以上的国家的企业债务风险权重则为50%。
12.5倍的市场风险资本则是指商业银行交易性的资产达到一定比例和额度之后,必须计提单独的市场风险资本。
例如商业银
行股票交易交易,外汇交易风险以及商品和期权等市场交易风险。
简而言之一句话就是银行拿钱当炒家的这部分资产都必须单独计提风险资本。
由于银行是杠杆经营,由于资本充足率的8%要求,杠杆的理论最大限度为12.5倍。
为了限制风险,所以要求这些资产必须要乘以12.5倍。
案例商业银行如何计算资本充足率

案例商业银行如何计算资本充足率商业银行的资本充足率是衡量其偿付能力和抵御风险能力的重要指标之一、它通过比较商业银行的核心资本和风险资本与风险加权资产之间的比例来衡量。
本文将详细介绍商业银行如何计算资本充足率。
首先,商业银行需要对其资本进行分类。
根据巴塞尔协议,资本分为三个层次:核心资本(Tier 1)、附属资本(Tier 2)和Tier 3资本。
核心资本包括普通股股本、资本公积金和未分配利润等,具有最高的回报风险比。
附属资本包括优先股和次级债券等,与核心资本相比回报风险比较高。
Tier 3资本是一种资本补充形式。
其次,商业银行需要评估其风险资本。
风险资本是商业银行用于抵御各种风险的资本,通过计算不同风险资产的风险权重来确定。
巴塞尔协议对各类风险(如信用风险、市场风险和操作风险)进行了详细的风险权重分配。
接下来,商业银行需要计算风险加权资产(RWA,Risk-Weighted Assets)。
风险加权资产是商业银行持有的各类风险资产的价值乘以相应权重之和。
商业银行需要根据巴塞尔协议中规定的权重来计算风险加权资产。
不同类型的资产有不同的权重,例如,贷款给企业的信用风险权重通常较高,而国家政府债券的权重较低。
最后,商业银行可以根据以下公式计算资本充足率:资本充足率=(核心资本+附属资本+Tier 3资本)/ 风险加权资产 * 100%。
商业银行需要将核心资本、附属资本和Tier 3资本的数额分别除以风险加权资产的数额,并乘以100%来得到资本充足率的百分比。
根据巴塞尔协议,商业银行应保持一定的资本充足率,以确保其具备足够的偿付能力和抵御风险能力。
通常来说,商业银行的资本充足率应维持在8%以上。
一些国家也会在此基础上制定更为严格的资本充足率要求。
总结起来,商业银行计算资本充足率需要将核心资本、附属资本和Tier 3资本与风险加权资产进行比较。
核心资本是最重要的,因为它具有最高的回报风险比。
风险资本是商业银行用于应对各类风险的资本,通过计算不同风险权重来确定。
非现场监管信息系统各项比例指标计算公式

《农村合作金融机构非现场监管信息系统(1104)》各项比例指标计算公式一、资本充足性指标1、资本充足率=G41(‚资本净额‛)/(G41‚加权风险资产‛+G41‚市场风险资本‛×12.5)×100%;注:资本净额=核心资本+附属资本的可计算价值(以核心资本的100%为限)-扣减项(含商誉、对未并表银行机构的资本投资、对未并表非银行金融机构的资本投资、对非自用不动产的投资、对工商企业的资本投资、贷款损失准备尚未提足部分、其他扣减项)2、核心资本充足率=G41(‚核心资本净额‛)/(G41‚加权风险资产‛+G41‚市场风险资本‛×12.5)×100%;注:核心资本净额=核心资本-核心资本扣减项(含商誉、对未并表银行机构资本投资的50%、对未并表非银行金融机构资本投资的50%、对非自用不动产投资的50%、对工商企业资本投资的50%、贷款损失准备尚未提足部分、其他扣减项)3、杠杆率=G44‚核心资本净额‛/G44(表内总资产+表外业务规模(无条件可撤销的承诺按10%的信用转换系数处理)+衍生产品(按现期风险暴露法计算)-核心资本扣减项)×100%二、资产质量比例指标1、存贷款比例=G01(‚各项贷款‛)-S42(运用支农再贷款发放的贷款)-G01(‚贴现‛)/G01(‚各项存款‛)×100%;2、不良资产率=G11_Ⅱ(‚信用风险资产合计‛不良资产)/G11_Ⅱ(‚信用风险资产合计‛各项资产)×100%;3、不良贷款率=G11_Ⅰ(不良贷款)/G11_Ⅰ(各项贷款)×100%;4、次级贷款率=G01附注_Ⅱ(次级类)/G01附注_Ⅱ(各项贷款)×100%;5、可疑贷款率=G01附注_Ⅱ(可疑类)/G01附注_Ⅱ(各项贷款)×100%;6、损失贷款率=G01附注_Ⅱ(损失类)/G01附注_Ⅱ(各项贷款)×100%;7、单一集团客户授信集中度=G14_Ⅰ(最大一家集团客户授信余额)/G14_Ⅰ(资本净额)×100%;8、授信集中度=G14_Ⅰ(对最大十家集团客户授信余额合计)/G14_Ⅰ(资本净额)×100%;9、单一客户贷款比例=G14_Ⅲ(对最大一家客户贷款余额)/G14_Ⅲ(资本净额)×100%;10、全部关联度=G15_Ⅱ(全部关联方表内外授信净额)/G15_Ⅰ(资本净额)×100%;11、不良非信贷资产率=(S42‚不良其他长期投资‛+S42‚逾期拆放全国性银行‛+S42‚逾期拆放其他银行业‛+S42‚逾期拆放金融性公司‛+S42‚逾期调出调剂资金‛+S42‚长期其他应收款项‛+S41‚待处理抵债资产‛-S41‚抵债资产待变现利息‛+S41‚应收利息‛+S41‚利润分配借方余额‛)/(S41‚短期投资‛+S42‚长期国债投资‛+ S42‚政策性银行债券投资‛+S42‚上市长期企业债券投资‛+S42‚持有政策性银行次级债‛+S42‚持有商业银行次级债‛+S42‚其他长期债券投资‛+S42‚其他长期投资‛+S42‚正常拆放全国性银行‛+ S42‚正常拆放其他银行业‛+S42‚正常拆放金融性公司‛+S42‚正常调出调剂资金‛+S42‚短期其他应收款项‛+S42‚不良其他长期投资‛+S42‚逾期拆放全国性银行‛+S42‚逾期拆放其他银行业‛+S42‚逾期拆放金融性公司‛+S42‚逾期调出调剂资金‛+S42‚长期其他应收款项‛+S41‚待处理抵债资产‛-S41‚抵债资产待变现利息‛+S41‚应收利息‛+S41‚利润分配借方余额‛)×100%;12、正常贷款迁徙率=G12(年初正常类和关注类贷款余额本期转为不良额)/G12(年初正常类和关注类余额-年初正常类和关注类本期减少数)×100%;13、正常类贷款迁徙率=G12(年初正常类贷款余额本期转为关注及不良额)/G12(年初正常类余额-年初正常类本期减少数)×100%;14、关注类贷款迁徙率=G12(年初关注类贷款余额本期转为不良额)/G12(年初关注类余额-年初关注类本期减少数)×100%;15、次级类贷款迁徙率=G12(年初次级类贷款本期转为可疑、损失类数额)/G12(年初次级类余额-年初次级类本期减少数)×100%;16、可疑类贷款迁徙率=G12(年初可疑类贷款本期转为损失类数额)/G12(年初可疑类余额-年初可疑类本期减少数)×100%;三、资产流动性指标1、流动性比率=G22‚流动性资产总和‛(一个月内到期)/ G22‚流动性负债总和‛(一个月内到期)×100%;2、核心负债依存度=G21‚定期存款合计‛(定存+定储)-90天以内到期定期存款+发行债券总计-90天以内到期的发行债券+‚附注:活期存款‛(剩余期限1年以上)/G01负债合计×100%;3、人民币超额备付金率=G01附注_Ⅴ(超额准备金存款+现金+存放同业人民币款项-借入中央银行紧急贷款)/G01附注_Ⅴ(各项存款)×100%;4、流动性缺口率=G21‚累计到期期限缺口‛(31日至90日)+G21‚活期存款‛次日-G21‚附注:活期存款‛次日-G21‚附注:活期存款‛2日至7日-G21‚附注:活期存款‛8日至30日-G21‚附注:活期存款‛31日至90日/G21(‚资产总计‛次日+G21‚表外收入‛次日+‚资产总计‛2日至7日+‚表外收入‛2日至7日+‚资产总计‛8日至30日+‚表外收入‛8日至30日+‚资产总计‛31日至90日+‚表外收入‛31日至90日)×100%;5、流动性覆盖率=流动性资产/(资金流出-资金流入)×100%;其中流动性资产、资金流入和资金流出衡量的都是30天以内到期的资金情况,该指标衡量的是在短期(30天内)严重压力情景下,金融机构所持有的无变现障碍的、优质流动性资产的数量是否足以应对此种情景下的资金净流出。
商业银行资本新规全文

商业银行资本新规全文为适应金融市场的发展,保护金融机构和客户的利益,加强金融监管,本文发布商业银行资本新规如下:第一章:总则第一条为了规范商业银行资本充足率的计算和管理,维护金融机构稳健经营,促进金融市场健康发展,根据《中华人民共和国商业银行法》等相关法律法规,结合我国实际情况,制定本规定。
第二条商业银行应当严格按照本规定的要求计算资本充足率,确保其资本充足率符合监管要求。
第二章:资本充足率计算第三条商业银行应当按照以下公式计算资本充足率:资本充足率=(核心一级资本+附属一级资本+二级资本)÷风险加权资产总额×100%其中:核心一级资本包括商业银行的股本、资本公积、未分配利润、一定范围内的其他资本工具。
附属一级资本包括其他资本工具。
二级资本包括次级债券等。
风险加权资产总额包括商业银行的各类资产,按照风险权重进行计算。
第四条商业银行应当结合实际情况,采取合理的方法计算风险加权资产总额。
第五条商业银行应当按照监管要求,定期报送资本充足率报告,并且保持资本充足率在监管规定的要求范围内。
第六条商业银行应当在收到监管机构要求的期限内,按照监管要求提供相关信息。
第三章:资本管理第七条商业银行应当根据实际情况,制定合理的资本管理策略,确保资本充足率处于监管要求的合理范围内。
第八条商业银行应当制定合理的股本结构,维护良好的股东关系。
第九条商业银行应当根据实际情况,适时补充资本,保持资本充足率在监管要求的合理范围内。
第四章:监督管理第十条监管机构应当加强对商业银行资本充足率的监督管理,确保商业银行资本充足率符合监管要求。
第十一条监管机构应当及时发布有关商业银行资本监管的政策、法规和指引,为商业银行提供必要的指导和帮助。
第十二条监管机构应当采取适当的监管手段,对商业银行资本充足率存在问题的情况进行监督和处置。
第五章:附则第十三条商业银行应当按照本规定的要求进行资本充足率管理。
第十四条本规定自发布之日起施行。
银行常用财务指标分析

银行常用财务指标分析一、引言银行作为金融机构的重要组成部分,其财务状况对于金融市场的稳定和经济的发展具有重要影响。
因此,对银行的财务指标进行分析是了解银行经营状况、评估风险和制定决策的关键步骤。
本文将介绍银行常用的财务指标,包括资产负债表指标、利润表指标和风险指标,并结合实际数据进行详细分析。
二、资产负债表指标分析1. 资产负债率资产负债率是衡量银行资产与负债之间关系的重要指标,计算公式为:资产负债率 = 负债总额 / 资产总额。
一般来说,资产负债率越低,说明银行的资产质量越好,风险越小。
2. 资本充足率资本充足率是衡量银行资本实力的指标,计算公式为:资本充足率 = 资本总额/ 风险加权资产总额。
资本充足率越高,说明银行具备更强的抵御风险的能力。
3. 流动性比率流动性比率是衡量银行偿付能力的指标,计算公式为:流动性比率 = 流动资产/ 流动负债。
流动性比率越高,说明银行具备更好的偿付能力,更能应对突发情况。
三、利润表指标分析1. 净利润率净利润率是衡量银行盈利能力的指标,计算公式为:净利润率 = 净利润 / 营业收入。
净利润率越高,说明银行的盈利能力越强。
2. 不良贷款率不良贷款率是衡量银行贷款质量的指标,计算公式为:不良贷款率 = 不良贷款余额 / 贷款总额。
不良贷款率越低,说明银行的贷款质量越好。
3. 资本利润率资本利润率是衡量银行资本利用效率的指标,计算公式为:资本利润率 = 净利润 / 资本总额。
资本利润率越高,说明银行的资本利用效率越好。
四、风险指标分析1. 资本充足率前面已经介绍过资本充足率的计算方法,这里再次强调其重要性。
资本充足率越高,说明银行具备更强的抵御风险的能力。
2. 不良贷款率同样,不良贷款率也是衡量银行风险的重要指标。
不良贷款率越低,说明银行的风险越小。
3. 资金利用率资金利用率是衡量银行资金利用效率的指标,计算公式为:资金利用率 = 贷款总额 / 存款总额。
资金利用率越高,说明银行的资金利用效率越好。
测算公式
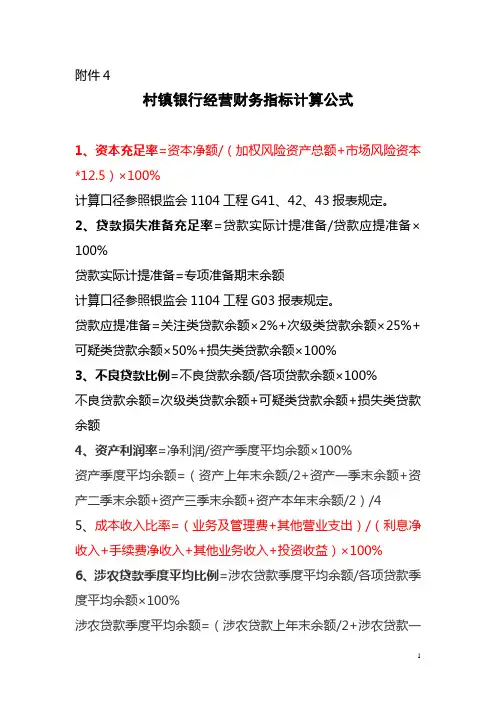
附件4
村镇银行经营财务指标计算公式
1、资本充足率=资本净额/(加权风险资产总额+市场风险资本*12.5)×100%
计算口径参照银监会1104工程G41、42、43报表规定。
2、贷款损失准备充足率=贷款实际计提准备/贷款应提准备×100%
贷款实际计提准备=专项准备期末余额
计算口径参照银监会1104工程G03报表规定。
贷款应提准备=关注类贷款余额×2%+次级类贷款余额×25%+可疑类贷款余额×50%+损失类贷款余额×100%
3、不良贷款比例=不良贷款余额/各项贷款余额×100%
不良贷款余额=次级类贷款余额+可疑类贷款余额+损失类贷款余额
4、资产利润率=净利润/资产季度平均余额×100%
资产季度平均余额=(资产上年末余额/2+资产一季末余额+资产二季末余额+资产三季末余额+资产本年末余额/2)/4
5、成本收入比率=(业务及管理费+其他营业支出)/(利息净收入+手续费净收入+其他业务收入+投资收益)×100%
6、涉农贷款季度平均比例=涉农贷款季度平均余额/各项贷款季度平均余额×100%
涉农贷款季度平均余额=(涉农贷款上年末余额/2+涉农贷款一季
末余额+涉农贷款二季末余额+涉农贷款三季末余额+涉农贷款本年末余额/2)/4
各项贷款季度平均余额=(各项贷款上年末余额/2+各项贷款一季末余额+各项贷款二季末余额+各项贷款三季末余额+各项贷款本年末余额/2)/4
7、省联社收取的管理费比例=向辖内农村信用社收取的管理费总额/辖内农村信用社的年度营业收入总额(财务损益表数据)×100%。
商业银行一级资本充足率的计算公式
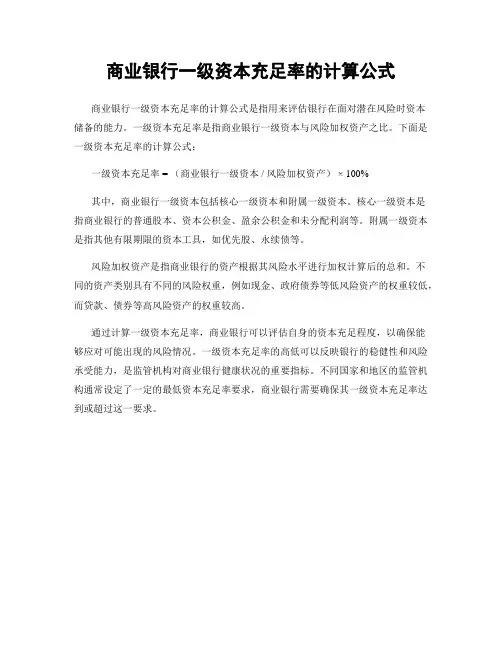
商业银行一级资本充足率的计算公式
商业银行一级资本充足率的计算公式是指用来评估银行在面对潜在风险时资本
储备的能力。
一级资本充足率是指商业银行一级资本与风险加权资产之比。
下面是一级资本充足率的计算公式:
一级资本充足率 = (商业银行一级资本 / 风险加权资产) × 100%
其中,商业银行一级资本包括核心一级资本和附属一级资本。
核心一级资本是
指商业银行的普通股本、资本公积金、盈余公积金和未分配利润等。
附属一级资本是指其他有限期限的资本工具,如优先股、永续债等。
风险加权资产是指商业银行的资产根据其风险水平进行加权计算后的总和。
不
同的资产类别具有不同的风险权重,例如现金、政府债券等低风险资产的权重较低,而贷款、债券等高风险资产的权重较高。
通过计算一级资本充足率,商业银行可以评估自身的资本充足程度,以确保能
够应对可能出现的风险情况。
一级资本充足率的高低可以反映银行的稳健性和风险承受能力,是监管机构对商业银行健康状况的重要指标。
不同国家和地区的监管机构通常设定了一定的最低资本充足率要求,商业银行需要确保其一级资本充足率达到或超过这一要求。
金融机构所需的部分计算公式
一、农村合作金融机构风险评价和预警指标计算方法(一)资本充足性指标1.资本充足率=资本净额/加权风险资产总额×100%资本净额=核心资本+附属资本-扣减项核心资本=实收资本+股本金+资本公积+盈余公积+利润分配利润分配贷方余额为正数,借方余额为负数(下同)。
附属资本不得超过核心资本,超过部分不得计入资本。
附属资本=呆账准备+次级定期债务其中,呆账准备不得超过加权风险资产的2%,次级定期债务不得超过核心资本的50%,超过部分不得计入附属资本。
次级定期债务:指农村合作金融机构发行的固定期限在5年(含5年)以上、无担保且该项债务的索偿权排在存款和其他负债之后的债务。
次级定期债务按以下比例折算附属资本:剩余期限在4年(含4年)以上--100%;剩余期限在3年(含3年)至4年--80%;剩余期限在2年(含2年)至3年--60%;剩余期限在1年(含1年)至2年--40%;剩余期限在1年以内--20%。
扣减项包括:呆账贷款、入股联社资金加权风险资产总额为各种金融资产期末余额分别乘以相应的风险权数(见附件四)相加之和,即:加权风险资产总额=风险权数为100%的金融资产期末余额+风险权数为50%的金融资产期末余额×50%+风险权数为20%的金融资产期末余额×20%+风险权数为10%的金融资产期末余额×10%2.核心资本充足率=核心资本/加权风险资产总额×100%(二)流动性指标3.备付金比例=备付金/各项存款×100%备付金=现金+业务周转金+准备金存款+存放全国性银行款项+存放其他同业款项+存放联社款项(计算联社全辖汇总比例时不计此项)-中央银行法定存款准备金-借入中央银行款项中央银行法定存款准备金=各项存款×中央银行现行法定存款准备金率各项存款包括活期存款、银行卡存款、定期存款、活期储蓄存款、定期储蓄存款、应解汇款和结算保证金存款(下同)。
商业银行常用公式
商业银行常用公式商业银行是指以吸收公众存款为主要业务,以发放贷款为核心业务的银行机构。
作为金融机构,商业银行需要用到各种各样的公式来进行金融运营和风险管理。
下面介绍几个商业银行常用的公式。
1.存款利息计算公式:存款利息=存款金额×存款利率×存款期限这是最简单的存款利息计算公式,按照存款金额、存款利率和存款期限即可计算出存款所得利息。
2.贷款利息计算公式:贷款利息=贷款金额×贷款利率×贷款期限这是最简单的贷款利息计算公式,按照贷款金额、贷款利率和贷款期限即可计算出贷款所支付的利息。
3.信贷风险计算公式:信贷风险=贷款本金×不良贷款率信贷风险是衡量银行信贷风险的指标,它可以通过不良贷款率和贷款本金计算得出。
4.资本充足率计算公式:资本充足率=核心资本/风险加权资产核心资本是银行的净资产,风险加权资产是指根据不同种类的资产计算得出的风险权重后的资产总额。
资本充足率是衡量银行可用于应对风险的资本的比例。
5.财务杠杆倍数计算公式:财务杠杆倍数=资产总额/净资产财务杠杆倍数是衡量银行使用债务融资程度的指标,它可以通过资产总额和净资产计算得出。
6.银行营收计算公式:银行营收=利息收入+非利息收入7.年化收益率计算公式:年化收益率=(期末收益-期初收益)/期初收益×100%年化收益率是衡量一项投资或资产的收益率的指标,通过比较投资或资产在一段时间内的收益情况可以计算得出。
8.存款准备金计算公式:存款准备金=存款总额×存款准备金率存款准备金是商业银行根据法律规定需向央行缴纳的一定比例的存款保证金。
9.资产负债表平衡公式:资产总额=负债总额+所有者权益以上是商业银行中常用的一些公式,它们在银行的日常运营、财务管理、风险控制等方面起到了重要的作用。
商业银行还会根据实际情况和具体业务需求制定和使用更复杂的公式。
资本充足率计算公式(严选优质)
资本充足率计算公式:一、资本充足率= (C - a - b - d×50% - e)×100%/A - b×50% - e×10% 其中:二、C=资本净额=业务状况表中“所有者权益合计”期末数+“贷款呆帐准备”期末数-“呆帐贷款”期末数-“1422入股联社资金”借方余额。
A=加权风险资产表内外加权风险资产总额应根据人民银行调查统计部门规定的风险资产分类及权重计算汇总a=应提未提呆账准备金b=长期反映在呆滞贷款科目,但实际已无法收回的贷款,该部分的贷款的原风险权重为50%d=长期未处置的抵债资产额,该部分资产预计损失率50%e=风险程度不明确的投资资产,该部分资产的原风险权重为10%三、资本充足率计算公式新资本净额=(资本净额-呆帐准备金不足部分-长期未处置的抵债资产-风险不明确的投资资产)新加权风险资产=加权风险资产-长期未处置抵债资产×50%-风险不明确的投资资产×10%新资本净额/新加权风险资产×100=资本充足率或?新资本净额=(资本净额-呆帐准备金不足部分-长期未处置的抵债资产×50%-呆滞贷款×40%)新加权风险资产=加权风险资产-长期未处置抵债资产×50%-呆滞贷款×40%新资本净额/新加权风险资产×100=资本充足率。
银行资本充足率计算公式更多说明:资本充足率(Capital Adequacy)也称资本充实率,是保证银行等金融机构正常运营和发展所必需的资本比率。
根据《巴塞尔协议》,我国规定商业银行必须达到的资本充足率指标是:包括核心资本和附属资本的资本总额与风险加权资产总额的比率不得低于8%,其中核心资本与风险加权资产总额的比率不低于4%。
核心资本包括实收资本、资本公积、盈余公积、未分配利润;附属资本包括贷款呆账准备、坏账准备、投资风险准备和五年期以上的长期债券。
资本充足率相关计算公式
1.资本充足率=资本净额/加权风险资产总额×100%
资本净额=核心资本+附属资本-扣减项
核心资本=实收资本+股本金+资本公积+盈余公积+利润分配
利润分配贷方余额为正数,借方余额为负数(下同)。
附属资本不得超过核心资本,超过部分不得计入资本。
附属资本=呆账准备+次级定期债务
其中,呆账准备不得超过加权风险资产的2%,次级定期债务不得超过核心资本的50%,超过部分不得计入附属资本。
次级定期债务:指农村合作金融机构发行的固定期限在5年(含5年)以上、无担保且该项债务的索偿权排在存款和其他负债之后的债务。
次级定期债务按以下比例折算附属资本:
剩余期限在4年(含4年)以上--100%;
剩余期限在3年(含3年)至4年--80%;
剩余期限在2年(含2年)至3年--60%;
剩余期限在1年(含1年)至2年--40%;
剩余期限在1年以内--20%。
扣减项包括:呆账贷款、入股联社资金
加权风险资产总额为各种金融资产期末余额分别乘以相应的风险权数(见附件四)相加之和,即:加权风险资产总额=风险权数为100%的金融资产期末余额+风险权数为50%的金融资产期末余额×50%+风险权数为20%的金融资产期末余额×20%+风险权数为10%的金融资产期末余额×10%
2.核心资本充足率=核心资本/加权风险资产总额×100%
按《商业银行资本充足率管理办法》计算的资本充足率,始终不低于8%;
以五级分类为基础的贷款损失准备充足率达到100%;
单一客户授信集中度不超过10%,单一集团客户授信集中度不超过15%。