
远期利率协议案例
远期利率协议的案例
例:假定某甲公司预期在未来的3个月内将借款100万美元,借款的时间为6个月。
假定该公司准备以伦敦同业拆借利率(LIBOR)获得资金。
现在LIBOR利率为6%,公司希望筹资成本不高于%,为了控制筹资成本,该公司与B客户签署了一份远期利率协议。
交易的B客户担心未来利率会下降,希望资金利率为6%以上。
最终协议约定的利率为6.25%,名义本金100万美元,协议期限为6个月,自现在起3个月内有效。
这在市场上被称作“3—9”月远期利率协议,或简称为3×9远期利率协议。
协议规定,如果3个月有效期内市场的LIBOR高于6.25%,协议的B“客户”方将向甲“公司”方提供补偿,补偿的金额为利率高于6.25%的部分6个月期的利息。
如果在3个月有效期内,利率低于6.25%,协议的甲“公司”方将向B “客户”方提供补偿,补偿的金额则为利率低于6.25%部分6个月期的利息。
如果在3个月有效期内规定利率正好为6.25%,则双方不必支付也得不到补偿。
这样,无论在有效期内市场利率发生什么样的变化,双方都锁定了自己所需的利率。
如果在有效期内, 6个月期贷款利率涨了,比如涨到7%,甲“公司”方就可以从“客户”方获得3750美元(0.75%×l 000 000美元×6/12=3750美元)的补偿。
这样甲“公司”方在市场上虽然是以7%的利率借的资金,但是考虑到所得到的补偿,实际的利率被控制在6.25%的水平上。
如果在有效期内,市场的利率没有达到6.25%的水平,比如只有5.75%,“客户”方就可以从“公司”方获得2500美元(0.50%×1 000 000美元×6/12=2500美元)的补
偿。
这样“客户”方在市场上虽然是以5.75%的利率储蓄的,但是考虑到所得到的补偿,实际得到的利率仍然是6.25%。
协议中的参考利率常常选择那些不太容易被操纵的有明确定义的利率,譬如LIBOR、银行优惠利率、短期国库券利率等。
远期利率协议利息计算

远期利率协议利息计算远期利率协议利息计算本协议由以下双方达成:甲方:(下称“甲方”)联系地址:联系电话:乙方:(下称“乙方”)联系地址:联系电话:甲乙双方在平等、自愿、互利的基础上,达成如下协议:第一条协议内容1、本协议所涉利息计算包括甲方向乙方提供贷款所产生的利息及其他各项费用。
本协议约定的利息计算方式为远期利率计算模式。
2、乙方应依照本协议的约定按时足额向甲方支付利息。
第二条远期利率计算模式1、远期利率计算模式是指,甲方和乙方在协议签订时,按照双方约定的利率,对贷款期限内的利息进行计算。
2、远期利率计算模式下,甲方和乙方应当依照本协议的约定,对到期应付利息进行支付和收取。
第三条利息计算1、本协议约定的利率为(填写约定利率)2、利息的计算方式为按年计息,计息周期为(填写计息周期)。
3、每一计息周期的利息计算公式为:简单利息计算公式4、甲方应当按照本协议所约定的利率,计算贷款期限内的利息,提供还款计划表,并在每期利息到期日前将计算得出的利息金额告知乙方。
5、乙方应当按照还款计划表,按时足额向甲方支付利息。
第四条违约责任1、如乙方未能按照还款计划表按时足额向甲方支付利息,则视为乙方违约,甲方有权要求乙方支付违约金,违约金为未支付利息金额的(填写百分比)。
2、如因乙方违约致使甲方受到损失的,乙方应当赔偿甲方因此受到的全部损失。
第五条法律效力和可执行性1、本协议的效力、履行和解释适用中国法律。
2、因本协议发生争议,乙方同意提交中国法院裁决。
3、本协议一式(填写份数)份,甲乙双方各执(填写份数)份,具有同等法律效力。
甲方:(签名)日期:乙方:(签名)日期:。
003.远期利率协议
第三节远期利率协议知识点一远期利率协议概述(掌握) 远期利率协议指交易双方约定在未来某一日,交换协议期间内一定名义本金基础上分别以合同利率和参考利率计算利息的金融合约。
买方相当于名义借款人,而卖方则相当于名义贷款人,双方在清算日时,并不实际交换本金,而是根据参照利率和协议利率之间的差额及名义本金计算利息差额,由交易一方支付给另一方结算金。
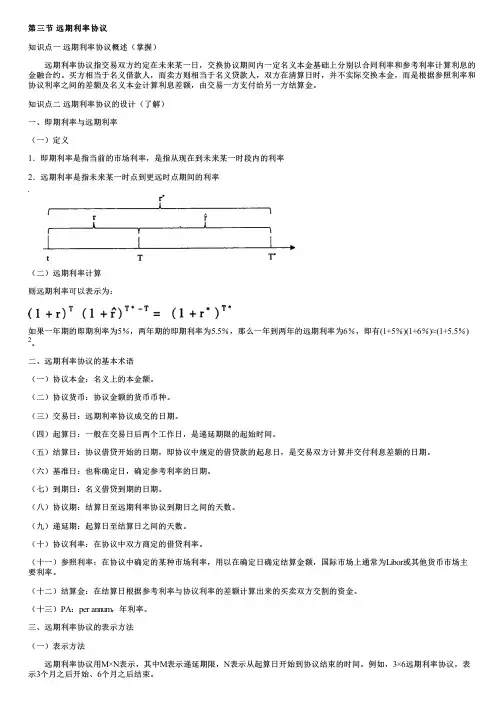
知识点二远期利率协议的设计(了解)一、即期利率与远期利率(一)定义1.即期利率是指当前的市场利率,是指从现在到未来某一时段内的利率2.远期利率是指未来某一时点到更远时点期间的利率(二)远期利率计算则远期利率可以表示为:如果一年期的即期利率为5%,两年期的即期利率为5.5%,那么一年到两年的远期利率为6%,即有(1+5%)(1+6%)≈(1+5.5%) 2。
二、远期利率协议的基本术语(一)协议本金:名义上的本金额。
(二)协议货币:协议金额的货币币种。
(三)交易日:远期利率协议成交的日期。
(四)起算日:一般在交易日后两个工作日,是递延期限的起始时间。
(五)结算日:协议借贷开始的日期,即协议中规定的借贷款的起息日,是交易双方计算并交付利息差额的日期。
(六)基准日:也称确定日,确定参考利率的日期。
(七)到期日:名义借贷到期的日期。
(八)协议期:结算日至远期利率协议到期日之间的天数。
(九)递延期:起算日至结算日之间的天数。
(十)协议利率:在协议中双方商定的借贷利率。
(十一)参照利率:在协议中确定的某种市场利率,用以在确定日确定结算金额,国际市场上通常为Libor或其他货币市场主要利率。
(十二)结算金:在结算日根据参考利率与协议利率的差额计算出来的买卖双方交割的资金。
(十三)PA:per annum,年利率。
三、远期利率协议的表示方法(一)表示方法 远期利率协议用M×N表示,其中M表示递延期限,N表示从起算日开始到协议结束的时间。
例如,3×6远期利率协议,表示3个月之后开始、6个月之后结束。
金融工程学第二章 远期利率和FRA
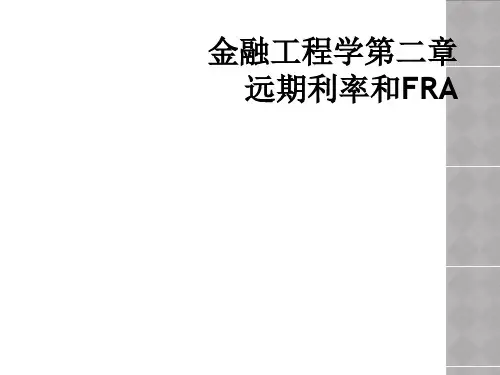
(3×6FRA时间流程)
图中涉及的各个日期的含义分别如下: 交易日(dealing day)(签约日)——FRA交易合约达成或签定日; 起算日(spot day)(起息日 value day)------- 递延期限开始日; 确定日(fixing day)(基准日)--------- 确定FRA的市场参考利率日; 结算日(settlement day)(交割日)——FRA合约开始执行日;FRA结算金支付日。
到期日(maturity day)-------FRA合约终结日; 合约期(contract period)--------从FRA结算日至到期日的时间; 递延期(deferred period)--------从FRA起算日至结算日的时间; 以上的期限若遇到某日是节假日则往后顺延但不跨月。
三、常用术语: 1、买方和卖方: (1)买方,即名义上答应未来借款的一方 作为保值者,是担心利率上涨的一方。 作为投机者,是预测利率上涨的一方。 (2)卖方,即名义上答应未来供给资金的一方。 作为保值者,是担心利率下跌的一方。 作为投机者,是预测利率下降的一方。
二、FRA的表示方法: 写成“1×4FRA”,“3×6FRA”,“3×9FRA”,“6×12FRA”等等, 念作:“3对6FRA”。其中的乘号在英语中的译文是versus/against/on 1×4这笔交易叫做“1月对4月远期利率协议”。
2天
2天
递延期3个月
合约期6个月
交易日
起算日
确定日
交割日
2、功能: 保值、套利、投机 3、交易: FRA是一种由银行提供的场外交易金融产品。 在FRA市场上,银行主要起交易媒介;在控制风险前提下也自营。
4、品种: 美元标价的FRA常见品种有3月、6月、9月、12月、最长达2年; 其他货币标价的FRA期限一般在一年以内。 非标准期限的和不固定日期的FRA品种,银行也会按需求定制。
第四章 远期利率协议FRA

六、一个新的金融工具设计的步骤
需求 思想 工具内容及交易程序 定价 市场分析
练习:
1、2004年4月20日买入的50份3×6的美元远期利率协议 (每份面额20万$),协议利率为6.75%,基准日的参 考利率为6.25%, 买入者是亏还是盈?交割额是多少? 2、为什么说FRA只能基本避险而不能完全避险? 3、上例中计算1×7的FRA的协议利率。 4、分析远期利率的敏感度。
例:某公司预期在未来三月内将借款100 万美元,时间为6个月,借款者担心在未来 三个月内市场利率会上升,因而购买了一 份“3×9月”远期利率协议。 3 9 这份协议的买方是该公司,卖方是某银行, 本金是100万美元,固定利率为6.25%, 期限为6个月,时间自现在起3个月后有效。
“FRABBA”词汇——1985年由 英国银行家协会起草
利用公式可以计算出英镑远期利率协议的理 论利率水平,以3×6的远期利率协议为例:
89
( i6 D 6 − i3 D 3 ) iF = 180 D3 D F (1 + i 3 ) 365 (1 2 . 6 2 5 % × 1 8 0 − 1 3 . 1 2 5 % × 8 9 ) = 89 9 1 × (1 + 1 3 . 1 2 5 % × ) 365 = 1 1 .7 5 9 6 %
四、远期利率协议的定价
方法:是把它看成弥补现货市场上不同到期 日之间的“缺口”的工具。 例:某人可获得一笔资金用来投资1年,假定 6个月的利率为9%,而一年(12个月)的利 率为10%,那么投资者有多种选择,包括以 下两种:
四、远期利率协议的定价
(1)投资一年获取10%的利息 (2)投资半年获取9%的利息,与此同时,卖出一 份6×12的远期协议,以在下半年中稳获有保证的收 入。
远期合约的定价与案例
当前 按10%的利率借入一笔6个月资金1000万元,按12%的利率贷出一笔1年期的款
项金额为1000万元
当前
签订远期利率协议,约定6个月后可以按11%的利率从市场借入资金 1000×e0.10×0.5=1051万元
六个 月后 执行远期协议,用协议中的借款偿还6个月前借入的6个月资金本息
1年后 1年后收回1年期贷款得本息1000e0.12=1127万元,并用1051e0.11×0.5=1110万元
偿还远期协议债务,交易者净赚1127万元-1110万元=17万元
3
远期利率套利
借入资金
履行协议
收回贷款
净收益
贷出资金
偿还本息
偿还本息
零投资
无风险
4
远期利率定价
套利者既然无风险地获取17万元的利润,说明该例中6个月远期 利率11%的定价是不合理的。
10%,1 元
12%,1元
5
远期外汇定价与套利
1.10USD
0.04USD
无风险利润!
若远期汇率还是1:1.8,则投资者可进行套利。每借入1美元可 获得0.04美元的无风险利润。
若无套利,应使得远期汇率满足1.06美元=1.98马克,即: 1美元=1.87马克
7
谢 谢 聆 听!
假定目前货币市场上美元利率是6%,马克利率是10%;外汇市场 上美元与马克的即期汇率是1 美元兑换1.8马克 (1:1.8),问一 年期的远期汇率是否还是1:1.8?若不是,应该是多少?
= 1.8 *
6%
10%
=? 1.8 *
6
远外汇定价与套利
1.00USD
1.80DEM
1.98DEM 1.06USD
欧洲美元期货 远期利率协议 利率期权
Eurodollar futures欧洲美元期货:
1)计价方法:针对本金;基于90天libor,add-on yield
2)当利率下跌时,美元升值,多头盈利;反之空头盈利;
F orward rate agreements,fra,远期利率协议
例:甲从乙从expriation以x%借入本金
若libor>x%,乙支付给甲利息差,甲盈利;
若libor<x%,甲支付给乙利息差,乙盈利。
1)计价方法:针对利率,无本金交换;
2)当利率下跌时,多头亏损(因为多头不得不在将来以高于市场的利率借钱),反之空头亏损;
I nterest rate options利率期权
既然是option,分put call
A)call(买入权):甲卖给乙1-yr,libor-based,1mi USD,strike@5%,甲收入期权费。
若libor>5%,乙行权,甲支付给乙利息差
若libor<5%,乙不行权。
B)put(卖出权):甲卖给乙1-yr,libor-based,1mi USD,strike@5%,甲收入期权费。
若libor>5%,乙不行权。
若libor<5%,乙行权,甲支付给乙利息差。
【2018-2019】远期利率协议的例子-实用word文档 (4页)
本文部分内容来自网络整理,本司不为其真实性负责,如有异议或侵权请及时联系,本司将立即删除!== 本文为word格式,下载后可方便编辑和修改! ==远期利率协议的例子篇一:远期利率协议案例远期利率协议的案例例:假定某甲公司预期在未来的3个月内将借款100万美元,借款的时间为6个月。
假定该公司准备以伦敦同业拆借利率(LIBOR)获得资金。
现在LIBOR利率为6%,公司希望筹资成本不高于6.5%,为了控制筹资成本,该公司与B客户签署了一份远期利率协议。
交易的B客户担心未来利率会下降,希望资金利率为6%以上。
最终协议约定的利率为6.25%,名义本金100万美元,协议期限为6个月,自现在起3个月内有效。
这在市场上被称作“3—9”月远期利率协议,或简称为3×9远期利率协议。
协议规定,如果3个月有效期内市场的LIBOR高于6.25%,协议的B“客户”方将向甲“公司”方提供补偿,补偿的金额为利率高于6.25%的部分6个月期的利息。
如果在3个月有效期内,利率低于6.25%,协议的甲“公司”方将向B “客户”方提供补偿,补偿的金额则为利率低于6.25%部分6个月期的利息。
如果在3个月有效期内规定利率正好为6.25%,则双方不必支付也得不到补偿。
这样,无论在有效期内市场利率发生什么样的变化,双方都锁定了自己所需的利率。
如果在有效期内, 6个月期贷款利率涨了,比如涨到7%,甲“公司”方就可以从“客户”方获得3750美元(0.75%×l 000 000美元×6/12=3750美元)的补偿。
这样甲“公司”方在市场上虽然是以7%的利率借的资金,但是考虑到所得到的补偿,实际的利率被控制在6.25%的水平上。
如果在有效期内,市场的利率没有达到6.25%的水平,比如只有5.75%,“客户”方就可以从“公司”方获得2500美元(0.50%×1 000 000美元×6/12=2500美元)的补偿。
银行远期利率协议案例
银行间市场远期利率协议FRA的推出,进一步丰富了市场成员的交易工具类型,有助于提高金融体系的效率和稳定性。
以下是为大家整理的关于,给大家作为参考,欢迎阅读!篇1A公司的资金管理人于4月1日时预知三个月后将有一笔100万美元的收入入账,同时预测美元利率将下降,故向银行卖出3×6的远期利率协议即合约期间为从合约日期起的3个月后至合约日期起6个月后,协定利率为11825%。
远期利率协议的内容如下:卖方:A公司买方:银行合约金额:USD10,000,00000合约日期:4月4日交割日:7月6日到期日:10月6日利率确定日:7月4日远期利率协议的价格:11825%合约期间:92天若7月4日市场利率如预期般下跌为10025%,则银行需要向A公司支付协定利率11825%与市场利率10025%之间的差价,具体金额计算如下:[10000000×11825%-10025%×92/360]/110025%×92/360=458825即7月6日银行将支付A公司的利息差额为458825美元。
也就是说,A公司由于运用远期利率协议进行避险,尽管未来利率下降,在银行支付差额部分后,公司资金运用的利息收入仍维持在原利率水平。
篇2工商银行在银行间市场达成首笔人民币远期利率协议交易,在人民币衍生产品交易方面实现新的突破。
据了解,远期利率协议是指交易双方约定在未来某一日,交换协议期间内一定名义本金基础上分别以合同利率和参考利率计算的利息的金融合约。
其中,远期利率协议的买方支付以合同利率计算的利息,卖方支付以参考利率计算的利息。
10月8日,人民银行推出远期利率协议业务管理规定,该规定自11月1日起开始实施。
作为重要的基础利率衍生产品,远期利率协议不仅为银行提供了调节人民币资产负债结构、增加交易收入的工具,也为客户规避利率风险创造了新手段。
今年11月1日,中信银行与另一家机构达成国内首笔远期利率协议,标志着继人民币利率互换之后人民银行推出的新一种利率衍生工具正式登陆我国金融市场。
远期合约案例
远期合约案例阅读书籍⾄远期合约,因书籍介绍简单,颇有不懂之处。
特在此处请教各位⾼⼿。
谢谢! 远期合约:交易双⽅约定在未来特定时间以特定价格买卖特定数量和质量的资产的协议。
远期合约使资产的买卖双⽅能够消除未来资产交易的不确定性。
远期合约是20世纪80年代初兴起的⼀种保值⼯具,它是⼀种交易双⽅约定在未来的某⼀确定时间,以确定的价格买卖⼀定数量的某种⾦融资产的合约。
合约中要规定交易的标的物、有效期和交割时的执⾏价格等项内容。
书中介绍的仅有这点内容。
我很难透彻理解。
现找到⼀个例⼦,我却没有能⼒进⾏分析,请⾼⼿根据这个案例进⾏分析。
谢! 翰云公司是⼀家化⼯企业,其原材料需要从国外进⼝。
2005年11⽉,翰云公司的财务总监在制定2006年财务预算时,预计公司在2006年5⽉-11⽉由于进⼝原材料⽽需要向银⾏借款200万美元,即在2006年5⽉份需要借款,⽽在2006年11⽉份左右可还款。
假设公司可以直接使⽤美元借款和还款,不考虑汇率问题。
由于美元利率市场化,未来的利率不确定。
财务总监担⼼:如果这⼏个⽉内美元利率上升,公司将为此多付利息,从⽽增加借款成本。
可能的⽅案: 公司在当前,即2005年11⽉到银⾏贷款200万美元,期限为1年。
由于这笔款2006年5⽉才使⽤,所以⼜把这笔钱先到银⾏存6个⽉。
但是,由于公司的存款利率要低于贷款利率,公司⼜觉得这样成本太⾼,还不如等到2006年5⽉直接去借款。
因此,公司希望能有⼀种⾦融产品,能够以较⼩的成本固定未来的借款利率,使得公司可以规避将来利率波动的风险。
⾦融⼯程师建议:进⾏远期利率交易。
⾸先,我必须声明,本⼈在⾦融领域是⼀只很肥很肥的菜鸟,砍了拿去卖,可以卖个很好的价格。
其次,我的问题如下: 1)进⾏远期利率交易,这个远期合同怎么签?或者说签怎样的合同? 2)假设当前2005年11⽉美元利率为6%,2006年5⽉,美元利率8%时,到期利率上升了,根据远期合同⼜怎样结算?2006年5⽉,美元利率4%时,利率下降了,根据远期合约⼜该怎样结算? 3)远期合约,买卖双⽅的收益和损失都可能⽆限⼤。
第二章 远期利率协议
《金融工程》
第二章 远期利率协议
案例1:
某公司是一家化工企业。2008年11月, 公司的财务总监在制定2009年财务预算 时,预计公司在2009年6月由于购买原 材料而需要向银行借款200万元。
if = 12.009%
(1)如果标出的FRA(中间)利率 < 12.009%, 套利思路为:
贷款2年,每年利率11%,到期本利和 £123 210
借款2年,第1年利率10%,第2年利率11.5% < 12.009%,
支出为100 000×(1+10%)×(1+11.5%)
= £ 122 650
套利收益是:£123 210 — £122 650 = £ 560
ir是参考利率,ic是协议利率,A是协议数 额,DAYS是协议期限的天数,BASIS是转 换的天数(如计算美元一年按360天,而英 镑则按365天)。
交割额> 0,FRA的卖方支付给买方结算金; 交割额< 0,FRA的买方支付给卖方结算金。
案例:某公司买入一份“3×6” FRA,合约金额 1000万元,合约约定利率为10.5%,结算日市场 参考利率12.5%,结算金额是:
(1)借入长期、贷出短期
在未来某个时期内,借款方要使用一笔资金。为了防范利 率波动的风险,借款方现在就要将这笔借款的成本(利率) 加以固定,以供自己在未来的某个时期使用。
0 3月 6月
存(贷)款期 借入期
保值期(使用期)
例1. 某客户向银行借款100万英镑,借期 6个月,借款从6个月之后开始执行。银行 对6月期贷款和12月期贷款的年利率标价分 别为: 6月期 9.500% 12月期 9.875% 试确定银行6个月之后的远期借款利率