
新古典增长模型(Neoclassical Growth Model)完整推导
2 Model Setup
Representative Firm We assume a competitive economy with identical firms, then we use representatives to build the model. Production function of representative firms is Cobb-Douglas form with Harrod-neutral,
Neoclassical Growth Model
Weijie Chen Department of Political and Economic Studies
University of Helsinki 15 June, 2011
In this article, we use dynamic programming to solve neoclassical growth model which is based on microfoundation. Objectives of agents are formed explicitly, households choose saving in order to maximize utility, firms maximize their profits by decisions of employment and investment. Sometimes Solow model is also called neoclassical growth model, however Solow model is very different from the what we are presenting here, the most prominent feature is that savings rate is exogenous in Solow model.
In order to coordinate decision in decentralised economy, we need to introduce markets, such as labour market, capital market, assets market and etc. Neoclassical growth model is a decentralised economy model, it is the baseline model for DSGE modeling. Households and firms will optimise their preferences based on dynamic budget constraints. A general equilibrium will be reached between representative household, representative firm and governmeLt,It
Dt + 1 + r V (Kt+1)
1
= max
Lt,It
Yt
−
wtLt
−
It
+
1
+
V r
(Kt+1)
= max
Lt,It
Ktα(AtLt)1−α
−
wtLt
−
It
+
1
1 +
V r
(Kt+1)
(5)
2
subject to,
Yt = Ktα(AtLt)1−α Kt+1 = (1 − δ)Kt + It
F.O.C. w.r.t. Lt,
(1 − α)KtαAt1−αL−t α − wt = 0
(6)
F.O.C. w.r.t. It, and due to the second constraint,
1 The Decentralised Economy
What we have seen previously, single individual economy or Robinson Crusoe model is called centralised economy, representative agent make decisions on consumption, saving, leisure and works, which means it can be replicated by a central planner making decision for all individuals. There is no need for market structure, all decisions automatically coordinate.
Yt = Ktα(AtLt)1−α with 0 < α < 1
(1)
Note that we use capital letter emphasize they are all aggregate variables. Law of motion of the capital,
Kt+1 = (1 − δ)Kt + It with 0 < δ < 1
establish the value function of representative firm,
∞
s
1
Vt =
s=t
s =t+1 1 + rs Ds
(4)
1
1
1
= Dt + 1 + rt+1 Dt+1 + 1 + rr+1 1 + rr+2 Dt+2 · · ·
Set up Bellman equation, with Lt, It being controls,
(2)
Since it is competitive economy, Yt is firm’s real revenue in period t, thus dividends for shareholders in t is,
Dt = Yt − wtLt − It
(3)
where wt is real wage. The reason of setting up a dividends equation is to
新古典增长模型

在新古典模型的基本方程中,有
k = s.y-(n +) k
y—人均产量; —资本折旧率 n—劳动力的增长率
k —人均资本的增加,称为资本深化(即意味着每个工
人占有的资本存量增加)
s.y—社会的人均储蓄 (n +) k—新增劳动力所配备的资本数量和资本折旧,称
资本广化(为每一个新增工人提供平均数量资本存量) 所以新古典模型基本方程表述为: 资本深化=人均储蓄-资本广化
人均生产函数曲线
Y=F(N,K)--不考虑技术进步 λY=( λ N, λ K), 令λ=1/N Y/N=(1,K/N), 即y=f(k) y
y=f(k)
随着每个工人拥有的 人均资本量的上升, 人均产量也上升,但 在边际报酬递减规律 的作用下,人均产量 增加的速度是递减的。
k
Байду номын сангаас
新古典增长模型基本方程
y
syA
(n +) k
A
sf(k)
kA
k
交点A表示人均储蓄恰 好等于资本广化的需要: syA = (n +) k ,即人均 储蓄恰好够为不断增长 的人口提供资本(设备) 和替换折旧资本而不会 引起人均资本的变化。
经济增长的稳态
(1)储蓄率增加对产量增长的影响 储蓄率的增加不能影响到稳态增长率(因为这一 增长率是独立于储蓄率的),但确实能提高收 入的稳态水平。
2、稳态增长率
稳态指的是一种长期均衡状态。在稳态时,人 均资本达到均衡值并维持在均衡水平不变;在 忽略技术变化的条件下,人均产量也达到稳定 状态;k和y达到一个持久水平。 稳态的条件: s.y=(n
+) k(即 k =0)
新古典增长模型的推导
新古典增长模型的推导
新古典增长模型是一种理论有效经济增长模型,这种模型的推导主要是基于技术进步和投资支出的不断发展,以及以资本库存量调节实现经济增长的观点。
该模型假设经济体存在完全竞争市场,企业可以自由流通资本,具有良好的市场机制和完善的政府政策,技术进步会持续改善企业的生产技术,投资支出会增加资本库存量,进而促进经济增长。
新古典增长模型的推导可以看作是关于经济增长的一个过程,即生产函数的变化,在这个过程中把技术的进步和投资的变化结合起来,用来解释实际经济的增长。
假设在一个期间内,以技术应用来表示时间t的技术水平为$A_t$,投资状况为$I_t$,整体经济产出为$Y_t$,资本库存量为$K_t$,人均经济产出为$Y_t/N_t$,在这个模型中假定有以下基本假设:
1)技术进步:技术进步能够改善资源的生产效率,因此可以认为$A_t$和$A_{t-1}$之间存在技术进步;
2)投资支出:投资支出增加了经济体的生产能力,即$I_t$会增加资本库存量,从而提高生产率和经济产出;
3)资本库存量:增加的资本库存量可能会引起对人力资源和生产要素的放大增补,这一过程。
[经济学]第七讲 新古典经济增长模型全面版
规划问题。
2021/7/26
25
把约束条件代入目标函数中,我们有:
v(kt
)
max kt 1
u
wt
(1 rt )kt
(1 n)kt1
v(kt1 )
(7.19)
(7.19)式右边最大化问题的一阶条件是:
(1 n)uwt (1 rt )kt (1 n)kt1 v(kt1 ) 0 (7.20)
定,而人均变量的增长率则为零。
2021/7/26
21
三、分散经济下的最优
2021/7/26
22
• 虽然我们借助计划者最优问题可以求得最 优的均衡资本数量,但是,为了决定竞争 均衡的价格,我们还是需要通过分别分析 消费者和企业的最优化问题,从而得到一 些求解的有用信息。
2021/7/26
23
消费者的最优化行为
消费者储存资本并进行投资(也即,它们的财富是以资本 的形式表示的),在每一时期里,消费者都会把资本租给企 业并向企业出售自己的劳动。因为劳动并不会给消费者带 来任何负效用,因此,不论工资率为多少,劳动供给始终 是 1 单位。这样,现在,经济的资源约束条件成为:
Nt ct Kt1 wt Nt (1 rt )Kt (7.16) 这里, wt 表示工资率, rt 代表资本的租金率。
)
max kt1
u
f (kt ) (1 )kt
(1 n)kt1
v(kt1)
(7.8)
(7.8)式右边最大化问题的一阶条件是:
(1 n)u f (kt ) (1 )kt (1 n)kt1 v(kt1) 0 (7.9)
2021/7/26
17
让(7.8)式两边对 kt 求偏导,并应用包洛定理可以得到:
新古典增长理论
评论
1.主要结论 (1)无论从任何一点出发,经济向平衡增长路径收敛,在平衡增长路径上,每个变量的增长率都是常数。 (2)在其他外生变量相似的条件下,人均资本低的经济有更快的人均资本的提高,人均收入低的经济有更高 的增长率。 (3)人均产出(Y/L)的增长来源于人均资本存量和技术进步,但只有技术进步才能够导致人均产出的永久 性增长。 (4)通过调节储蓄率可以实现人均最优消费和最优资本存量的“黄金律”增长。 (5)储蓄率的变化只会暂时性地影响增长率,而不会永久性地影响;储蓄率的显著变化对平衡增长路径上的 产出变化只有较小的影响,且作用缓慢。 2.批评 (1)未能够解释长期经济增长的真正来源。把技术进步(劳动的有效性)看成为外生给定的,而这恰恰是长 期经济增长的关键。因此,索洛模型是通过“假定的增长”来解释增长的。
G=a △K/K+(1-a)△L/L+△T/T
上式中△T/T代表技术进步。索洛模型和之后的索洛-米德模型不仅体现了凯恩斯主义,而且体现了新古典 学派的经济思想,常被称为新古典增长模型,该模型所阐述的增长理论被称为增人口提供平均的资本装备nk,这被称作“资本的广化”。换句话说,经济中的全部储蓄 转化为投资后,一部分用于提高人均资本拥有量(资本的深化),另一部分则用于为新增人口提供平均数量的资 本装备(资本的广化)。
图中横轴为人均资本拥有量k,纵轴为人均收入f(k)。集约生产函数曲线f(k)表明随着人均资本拥有量 的增加而增加,人均产量即人均收入f(k)也相应增加。人均储蓄曲线sf(k)位于人均收入曲线f(k)的下方,因 为储蓄只是收入的一部分。
基本信息
新古典增长理论(New-Classical Theory of Economic Growth)
新古典增长理论主要是指美国经济学家索洛所提出的经济增长的理论。索洛以柯布-道格拉斯生产函数为基 础,推导出一个新的增长模型。这个模型假定:第一、资本-产出比率是可变的;资本和劳动可以互相替代;第 二、市场是完全竞争的,价格机制发挥主要调节作用;第三、不考虑技术进步,技术变化不影响资本-产出比率, 因而规模收益不变。用a和1-a分别代表资本和劳动对总产出的贡献,△K/K为资本增长率;△L/L为劳动增长率, 该模型用公式可以表示为:
9-2 新古典经济增长模型
国贸系范永立制作
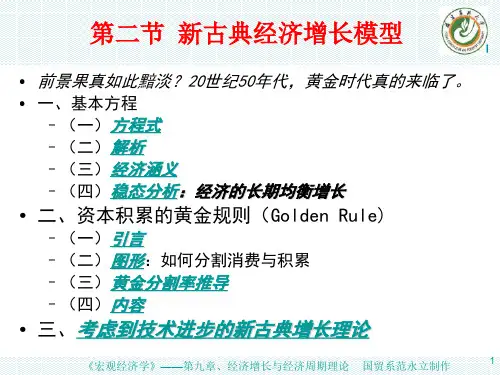
n—人口增长率 δ—资本折旧率,0< δ<1 nk—为增加的人口配备的资本 δk——用于折旧的资本
3
《宏观经济学》——第九章、经济增长与经济周期理论
国贸系范永立制作
新古典经济涵义
∆ k = sy − ( n + δ ) k sy = ∆ k + ( n + δ ) k
• 资本深化=人均储蓄-资本广化 • 或者:人均储蓄=资本深化+资本广化 • 1、资本深化:△k——为现存的每人配备更多的资 本设备,即实现内含型经济增长 • 2、资本广化:( n+δ) k——为每一增加的人口 配备应得的资本设备,并替换报废的资本(报废的 资本用折旧资本来表示)。即实现外延型经济增长。
• 三、考虑到技术进步的新古典增长理论
1
《宏观经济学》——第九章、经济增长与经济周期理论
国贸系范永立制作
基本方程式
• 方程式如下图 • 从I=S出发进行推导的结果(P694-695)
∆ k = sy − ( n + δ ) k sy = ∆ k + ( n + δ ) k
2
《宏观经济学》——第九章、经济增长与经济周期理论
(n+δ)k sy A’ A
O
《宏观经济学》——第九章、经济增长与经济周期理论 国贸系范永立制作
k
6
黄金分割率推导
• • • • • • • • • y=人均消费+人均积累(储蓄) y=C/L+△k+(n+δ)k y=人均消费+资本深化+资本广化 C/L=y-△k-(n+δ)k 令△k =0——现存每人拥有的资本不变 δ=0——不存在折旧 可以得到:C/L=y-nk C/L取得最大值的一阶条件为(C/L)’=0 即y’=(nk)’或者f’(k)=n(对k求一阶导数,因为要 考察稳态人均资本量)
新古典增长模型
索洛-斯旺模型)索洛-斯旺模型是哈罗德―多马模型的发展,发展点是改变了的生产函数,改为可以平滑替代的生产函数,又称为新古典增长模型。
(一)新古典增长理论的分析目的、基本假定(二)稳定状态(三)动态分析(一)新古典增长理论的分析目的、基本假定(一)新古典增长理论的分析目的、基本假定(1.分析目的:新古典增长理论分析资本积累、人口增长及技术进步对经济增长的作用,着重分析储蓄对资本存量变化的影响,揭示经济长期增长的产出水平和资本水平实现稳态均衡的条件,以及如何从当时的状态向稳态均衡状态调整。
2.模型的假设索洛-斯旺模型保留了哈罗德―多马模型的假设,不同之处两点,生产函数不同,资本折旧率不再是0。
(1)新古典生产函数假定 ①新古典生产函数的性质:),(L K F Y ,有连续的一阶和二阶导数。
ⅰ各要素的边际产出大于0且递减,即一阶导数大于0二阶导数小于020,0F F K K∂∂<>∂∂ 3.1a 20,0F F L L ∂∂><∂∂ 3.1bⅱ规模报酬不变,即生产函数有一次齐次性 ).(),(L K F L K F λλλ=,0 λ成立 )()1,()1,/(),(k f L k F L L K F L L K F Y ⋅=⋅=⋅==3.2 显然L K k /=为人均资本 令L Y y /=,人均产出,则3.2式为)(k f y =ⅲ稻田条件(Inada Conditions )资本(或劳动)趋向于0时,其边际产出趋向于无穷大。
资本(或劳动)趋向于∞时,其边际产出趋向于零。
0→k ,∞→∂∂K F 3.3a0→L ,∞→∂∂KF 3.3b 上两式可写成∞==→→L L k k F F lim lim 00∞→k ,0→∂∂K F∞→L ,0→∂∂K F上两式可写成0lim lim ==∞→∞→L L k k F F②固定折旧比例假定 假设资本以一个固定比例折旧,0δ>,为常数,如总资本为K ,则折旧为K δ。
DSGE模型讨论之六——新古典增长模型(入门级DSGE)的推导和Dynare模拟
Substitute (11) and (12) back to the (9), −βEt
−σ Ct +1 −σ Ct
−
Pt Qt Pt+1
=1
3
Rearrange, the final form of Euler equation, βEt Ct+1 Ct
Neoclassical Monetary Model
Weijie Chen Department of Political and Economic Studies University of Helsinki Updated 3 Jan, 2012
0 −100 −200 −300 −400 −500 30 20 10 0 30 25 20 15 10 5 0
Bt−1 denotes one-period riskless bonds, purchased in period t − 1, outstanding in period t. The right-hand side of budget constraint means, labour income Wt Nt plus outstanding bond purchased at t − 1, then subtract lumpsum transfer (can be positive or negative). The left-hand side shows the consumption should not exceed the disposal income, household will consume goods Pt Ct , then buy bonds at price Qt . Besidse, we assume household never be a loaner, thus no-Ponzi-game condition, lim Et BT ≥ 0 (3)
最新第11章新古典增长理论-索洛模型(讲义版)
第十一章新古典增长理论——索洛模型(3)本次授课框架:总结波动理论,引出增长理论。
增长方程推导及对增长因素的讨论(包括索洛剩余)增长方程推导(总量形式),假设条件人均形式生产函数总量与人均量之间的关系索洛稳态方程推导过程索洛稳态定义根据均衡条件的推导稳态条件的存在性讨论(生产函数假设,INADA条件)储蓄线和投资持平线(补偿线)相互关系的讨论解释稳态调整路径比较静态分析储蓄率增加情况人口增长率增加情况总结“新古典增长理论”的关键结论(影响总量、人均增长率的因素(结合储蓄率)与各国收入趋同论)新古典增长理论评价一、增长方程推导假设生产函数:假设产品市场、要素市场完全竞争,规模收益不变。
根据欧拉定理:总量表达式总量与人均量的关系人均量表达式索洛发现:技术进步、劳动供给增加和资本积累按此顺序是GDP增长的重要决定因素,而技术进步和资本积累是人均GDP增长的重要因素。
在大部分历史中,两个重要的要素,当推资本积累(实物与人力)与技术进步。
我们对增长理论的研究重点集中于这两个因素。
索洛剩余产出增长中不能通过资本积累和劳动投入来解释的部分,可以理解为技术进步()带来的增长。
有时也被称作“全要素生产率”(TFP),这是一个比“技术进步”更为中性的术语。
实证研究表明:技术进步在产出增长中的贡献大约为80%左右。
由于产出和劳动、资本投入可以直接观察到,而却不能,经济学家测量“索洛剩余”利用:二、稳态分析当时,按照前面推导出的增长方程(不停地迭代下去),产量增长率会怎样变化?例如,是否会有这样一个稳态点,在这一点上人均产量和人均资本都变得固定?如果有这样的稳态点,在这一点上,又具有什麽特征?(稳态特征)现在考虑这个稳态点所具备的状态特性。
已知人口以速度n增长,为使人均资本保持不变,即经济达到上述定义的稳态,则资本必须和人口以相同速度增长。
即:关键的稳态特征是三个变量N、K、Y以相同速度n增长,人均资本水平k固定。
下一个问题是:那个固定的人均资本水平k为多少?利用波动理论中的供需平衡条件求出k。
新古典增长模型
索洛-斯旺模型)索洛-斯旺模型是哈罗德―多马模型的发展,发展点是改变了的生产函数,改为可以平滑替代的生产函数,又称为新古典增长模型。
(一)新古典增长理论的分析目的、基本假定(二)稳定状态(三)动态分析(一)新古典增长理论的分析目的、基本假定(一)新古典增长理论的分析目的、基本假定(1.分析目的:新古典增长理论分析资本积累、人口增长及技术进步对经济增长的作用,着重分析储蓄对资本存量变化的影响,揭示经济长期增长的产出水平和资本水平实现稳态均衡的条件,以及如何从当时的状态向稳态均衡状态调整。
2.模型的假设索洛-斯旺模型保留了哈罗德―多马模型的假设,不同之处两点,生产函数不同,资本折旧率不再是0。
(1)新古典生产函数假定 ①新古典生产函数的性质:),(L K F Y ,有连续的一阶和二阶导数。
ⅰ各要素的边际产出大于0且递减,即一阶导数大于0二阶导数小于020,0F F K K∂∂<>∂∂ 3.1a 20,0F F L L ∂∂><∂∂ 3.1bⅱ规模报酬不变,即生产函数有一次齐次性 ).(),(L K F L K F λλλ=,0 λ成立 )()1,()1,/(),(k f L k F L L K F L L K F Y ⋅=⋅=⋅==3.2 显然L K k /=为人均资本 令L Y y /=,人均产出,则3.2式为)(k f y =ⅲ稻田条件(Inada Conditions )资本(或劳动)趋向于0时,其边际产出趋向于无穷大。
资本(或劳动)趋向于∞时,其边际产出趋向于零。
0→k ,∞→∂∂K F 3.3a0→L ,∞→∂∂KF 3.3b 上两式可写成∞==→→L L k k F F lim lim 00∞→k ,0→∂∂K F∞→L ,0→∂∂K F上两式可写成0lim lim ==∞→∞→L L k k F F②固定折旧比例假定 假设资本以一个固定比例折旧,0δ>,为常数,如总资本为K ,则折旧为K δ。
Chap03_Neoclassical_Growth
lim a (t )e nt exp -ò r ( s )ds ³ 0
0
{
t
}
(3.4)
定义在时间 [ 0, t ] 期间的平均利率 r (t ) º ò0 r ( s )ds 。则不等式(3.4)可以写为,
t ¥
1 t t - r ( t )-n)t lim a (t )e ( ³0
(3.5)
Ramsey(1928)认为将未来的效用贴现是不道德的。因此,他的模型将现在与未来的效用同等看 待,即 r = 0 。 ② 由于该模型中,每个家庭都一样,因此不可能大家都不断地借债。
①
1
© 陈强,高级宏观经济学讲义,山东大学经济学院,2010 年
方程(3.1),(3.3)与(3.5)定义了代表性家庭的最优控制问题。其中,控制变量为人均消费 c(t ) ,状态变量为人均资产 a (t ) 。假设所有家庭都有完全的预见能力(perfect foresight)①, 即能完全预知工资流 {w(t )}0 与利率流 {r (t )}0 。 写下代表性家庭的现值汉密尔顿函数,
d (a (t ) L(t )) =r (t )a(t ) L(t ) + w( t ) L(t )-c (t ) L(t ) dt investment inco me labor income consumption
将方程(3.2)左边微分展开,再两边同时除以 L(t ) ,移项后可得人均资产的变动规律,
如果 q = 1 ,则(3.13)式为“ 0 0 ”型。此时,可以定义
u (c) = lim
c1-q -1 ln(c)c1-q (-1) = lim = ln(c ) q 1 1- q q 1 -1
(3.14)