
房地产投资与经济增长效率的文献综述研究
Value Engineering 0引言随着1998年住房体制的改革,我国政府提出将住宅建设作为新的经济增长点,房地产业发展进入一个崭新的阶段。
房地产业作为国民经济的基础产业和支柱产业,对我国的经济发展起着举足轻重的作用。
我国正处于经济增长和城市化加速时期,房地产市场发展非常迅速,房地产投资增速高于其他固定资产投资增速,也远高于经济增长速度,这使得房地产市场存在很大的泡沫风险。
此外由于我国房地产业收益过高,这必然会引起社会上人力、物力和财力等各种资源涌入房地产市场,掀起国内房地产开发投资的热潮,这也可能使得房地产投资资本积累过度,从而影响经济增长的质量。
因此对房地产投资与经济增长效率的研究具有重大意义。
本文主要回顾经济增长与投资效率的研究及房地产投资与经济增长的研究,为后续进一步研究做好准备工作。
1经济增长与投资效率的文献回顾在整个研究经济增长的发展史上,投资形成资本,结合劳动力的投入,共同构成了社会生产不可缺少的生产要素。
在经典增长理论中,投资(尤其是物质资本投资)是一个国家工业化进程中实现高速增长的不可或缺的因素,但仅仅依靠大量投资还不足以保证经济增长,从长期来看一个国家的宏观投资效率才是关键。
通过对已有的文献的整理和分析,我们认为目前对宏观投资效率的研究主要分为两大类:从投资总量的角度分析是否存在投资过度或投资不足的问题;从投资结构的角度分析资本在不同行业、地区的配置是否合理。
分析宏观投资总量效率的主要研究方法是,根据新古典增长的动态效率理论,运用AMSZ 准则进行测算。
宏观经济中动态效率的概念最早来自菲尔普斯(Phelps ,1961),后来在新古典增长理论的索洛增长模型中有了精确的数学表达。
在索洛增长模型中,资本积累的“黄金律”水平,就是“使消费最大化的稳定状态”时的资本存量(记为k *gold ),可证f ′(k *gold )=n+g+δ①。
如果经济达到稳态时k *>k *gold ,则存在过度资本积累问题,这时经济处于动态无效状态,其资源配置不再是帕累托最优的。
从动态效率的定义来看,最直接判断经济中是否存在投资过度的标准,就是比较资本边际收益率与黄金律的水平。
但在实际应用中准确估算边际资本收益率很难,幸运的是Abel 等(1989)提出了一个简便易行的AMSZ 准则:如果一个国家每年的总资本收益始终大于当年的总投资(D>I ),那么这个国家的宏观投资就是动态有效的,否则就是动态无效的。
根据“黄金律”和AMSZ 准则,史永东、齐鹰飞(2002)和袁志刚、何彰勇(2003)研究了我国宏观投资的动态效率问题,认为中国经济是动态无效的,且存在资本的过度积累问题。
在此基础上,刘宪(2004)认为史永东和袁志刚等不应当将生产税净额从总收益中去掉,从而低估了我国经济总的总资本收益。
刘宪修正后的实证研究发现:中国经济从总体来看,近年来一直处于动态有效状态,并未发生资本的过度积累问题。
项本武(2008)遵循AMSZ 准则,但运用更新后的总资本收益计算方式,对我国1994-2003的经济动态效率进行重新测算,得到在样本期内,我国经济的动态效率是波动的,投资率较高时,经济处于动态无效状态,投资率较低时,经济处于动态有效状态,这与我国经济的投资驱动型特征相吻合。
对宏观投资结构效率的评判方法主要是,资本边际收益率均一化准则。
即通过测算资本边际收益率差异的变化趋势,来判断资本配置效率是否提高,如龚六堂、谢丹阳(2004)的表述“一般来讲,生产要素的边际生产率差异变小就表明资源配置的有效性得到改善②。
在一般均衡理论中,当且仅当要素价格等于其边际生产率的时候,资源配置才是有效的,经济整体也达到帕累托最优,我们也可以据此判断资本配置效率。
然而在实际中我们看不到资本的———————————————————————作者简介:李文华(1982-),女,山东栖霞人,硕士研究生,教师,研究方向为会计电算化;李文龙(1985-),男,山东栖霞人,宁波大学,硕士研究生,研究方向为金融计量与风险管理。
房地产投资与经济增长效率的文献综述研究A Survey of Real Estate Investment and Efficiency of Economic Growth李文华①LI Wen-hua ;李文龙②LI Wen-long(①山东协和学院,济南250107;②宁波大学,宁波315200)(①Shandong Xiehe Institute ,Ji'nan 250107,China ;②Ningbo University ,Ningbo 315200,China )摘要:房地产业作为国民经济的基础产业和支柱产业,对我国的经济发展起着举足轻重的作用。
但近年来出现不少关于房地产投资过度以及存在泡沫的言论,如何从我国目前投资体制以及政策引导角度分析房地产投资效率具有重大意义。
本文整理和介绍了经济增长与投资效率的文献及房地产投资与经济增长关系的文献,尽量准确地介绍这些研究方法并相应作出分析和评述,为后面进一步深入理论和实证研究提供帮助。
Abstract:The real estate industry,as the basic and dominant industry,has promoted the growth of national economy.Has real estate over -invested?Is there a bump in real estate market?So the study of the efficiency of real estate investment has great mean in the background of our own investment system.This paper provides a comprehensive review of the researches about economic growth and investment efficiency and about real estate investment and economic growth.关键词:房地产投资;经济增长;投资效率Key words:real estate investment ;economic growth ;investment efficiency 中图分类号:F293.3文献标识码:A 文章编号:1006-4311(2013)14-0195-03·195·DOI:10.14018/13-1085/n.2013.14.154价值工程边际收益率,因此在实证研究中一般用两种方法进行估计。
第一种是通过分析会计和统计数据,用相应的指标来反映资本回报的指标法。
由于对财务数据的要求很高,并且对各种利润、税收、折旧的调整过程也非常复杂,调整方法不同结果会有很大的差异,再加上统计数据的质量和口径原因,因此这一方法基本不适用于发展中国家。
第二种是生产函数估计法,即通过总量生产函数Y=F(K,L),用总产出Y、资本存量K和劳动力投入L的数据进行回归估算出资本的边际收益。
函数估计法虽对数据的要求不是很高,但要假定一个特定的总量生产函数,对生产函数性质和结构的假定不同,可能会造成结果差异。
樊潇彦、袁志刚(2006)对这两种方法做了很好的综述。
龚六堂、谢丹阳(2004)用函数估计法分析发现,从1970-1989年我国资本存量的边际生产率的差异水平在缩小,说明资本存量的配置效率增加,从1989年起,边际生产率的差异水平保持在一个稳定的水平,表明资本存量配置的有效性处于稳定状态。
2房地产投资与经济增长的文献回顾投资对经济增长起着至关重要的作用,而房地产投资又在投资里扮演着重要的角色,因此关于房地产投资与经济增长之间的关系,是经济增长与发展文献中的一个热门话题。
Harris和Arku(2006)的一篇综述指出,自二战后关于房地产投资和经济发展之间的关系有三种不同观点:早期的学者认为房地产投资尤其是对居民住房改善的投资近似一种社会保障支出,在资本急缺的时候,对经济发展有拖累作用;仅一小部分学者认为在特定的环境下(在孤立地区)房地产投资是经济增长所必需的;1970年后越来越多的学者认为房地产投资成为经济增长的源动力,房地产业不仅是具有乘数效应的大规模产业,而且住房条件的改善还有很多显著的社会与经济的外部效应。
Turin (1973)对当时世界主要经济体国家1955-1965年的数据进行分析,发现在发达国家基础设施建设和房地产开发对GDP的增长贡献率达到5%-8%,要高于发展中国家3%-5%的贡献率,这就是说房地产投资对不同发展水平国家的经济增长促进作用是有差别的。
随着计量经济学的发展,定量分析二者之间关系的文献也越来越多。
Green(1997)基于美国1959-1992年的季度数据,采用格兰杰因果检验发现,住宅投资是经济增长的格兰杰原因但经济增长不是住宅投资的格兰杰原因;非住宅投资不是经济增长的格兰杰原因但经济增长是非住宅投资的格兰杰原因。
并因此认为把住宅投资转向工厂和设备的政策会导致经济短期严重脱位。
Coulson和Kim (2000)采用1959-1997年的美国季度数据通过建立向量自回归模型和脉冲响应分析也得出类似的结论,即住宅投资对GDP的影响要比非住宅投资重要的多。
虽然我国房地产市场发展较晚,但由于房地产业在我国经济中占据重要地位,类似的定量研究也不在少数。
Liu、Park和Zheng(2002)对我国1981-2000的房地产投资、非房地产投资和GDP数据利用误差修正模型得出:从短期看房地产投资比非房地产投资能更好的预测经济增长,而从长期来看经济增长能同时引导房地产投资和非房地产投资的增长。
沈悦、刘洪玉(2004)采用我国1986-2002年的房地产投资与GDP数据进行Granger检验和广义脉冲分析,认为GDP对房地产投资存在显著的单向因果关系,GDP对房地产投资的影响远大于后者对前者的影响,但该文没有考虑非房地产投资的影响。
黄华忠、吴次芳和杜雪君(2008)采用1997-2006年我国省际面板数据,分析全国及区域层面的房地产投资对经济增长的影响。
研究认为除中部地区外,全国、东部和西部房地产投资和经济增长均存在相互反馈作用;房地产投对经济增长的贡献和影响受地区经济发展水平影响而存在差异。
丁元耀、李文龙(2012)基于30个省市1999-2010年的面板数据,通过建立时变弹性生产函数模型,估算出我国房地产投资的产出弹性远低于非房地产投资的产出弹性,且二者均呈非线性变化,意味着房地产投资的高速增长伴随生产效率的不断下降;房地产投资产出弹性在2008年出现历史性拐点,反映出中国政府自2006年末以后实施的房地产业发展的深化调控措施已经并在继续发挥其积极效应。
(完整word版)房地产可行性研究文献综述
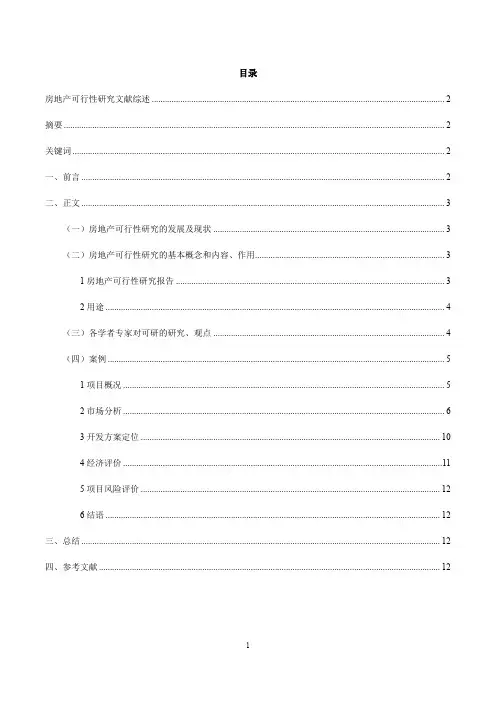
目录房地产可行性研究文献综述 (2)摘要 (2)关键词 (2)一、前言 (2)二、正文 (3)(一)房地产可行性研究的发展及现状 (3)(二)房地产可行性研究的基本概念和内容、作用 (3)1房地产可行性研究报告 (3)2用途 (4)(三)各学者专家对可研的研究、观点 (4)(四)案例 (5)1项目概况 (5)2市场分析 (6)3开发方案定位 (10)4经济评价 (11)5项目风险评价 (12)6结语 (12)三、总结 (12)四、参考文献 (12)房地产可行性研究文献综述摘要:本文运用综合分析和归纳的方法,通过中国知识网和万方数据等数据库,运用高级检索方法,在“篇名”处输入了“房地产投资”和“可行性研究”两个关键词,搜索有关房地产可行性研究的相关学术论文,然后按照时间排序,选择了近十几年关于房地产可行性研究的50篇学术论文作为参考文献,进行综合分析,概述了房地产项目可行性研究的重要性,认为是否能够做好房地产项目可行性研究已经成为决定房地产投资成败的关键。
最后得出了如下结论:房地产项目可行性研究是房地产开发决策分析过程中的重要环节,也是房地产开发项目投资决策,申请银行贷款,投资方与各有关外协单位洽谈合同的重要依据。
通过对开发项目的全面分析、论证和评估,从而保证它在技术上可行、经济上合理、风险上可控、节能和环保效果明显、社会效益显著[1]。
在房地产开发过程中加强可行性研究的科学性与合理性,可以减少投资决策的盲目性,提高房地产企业的经济效益和促进城市土地的合理使用,从而使房地产市场健康发展和不断完善[2]。
关键词:房地产、房地产项目、可行性研究、项目投资一、前言随着我国城市化发展步伐的加快,城市人口的增加以及国民经济的飞速增长带动了我国房地产行业的蓬勃发展,房地产项目投资的高收益也使其逐渐成为一种重要的投资工具。
然而,随着我国房地产价格经历的前所未有的膨胀,部分城市房价的非理性疯长,带来了诸多社会问题,也引发了国家一轮又一轮的宏观调控,尤其是2010年“新国十条”、“国五条”的出台,对房地产市场影响越来越大[3]。
房地产投资与经济增长效率的文献综述研究

阶段。房地产业作 为国民经济 的基础产业和 支柱产业 , 对 为 k ) , 可证 f ( k ) = n + g + 6 ① 。 如果经济 达到稳态 时 k> 我 国的经济发展 起着举 足轻 重的作用。 我国正处于经济增 k , 则 存 在 过 度 资 本 积 累 问题 , 这 时 经 济 处 于 动 态 无 效 长和 城市化加速 时期 , 房地 产市场发展 非常迅速 , 房地 产 其资源配置不再是 帕累托最优 的。从动态效率 的定 投 资增 速 高于 其 他 固定 资产 投 资 增 速 , 也 远 高 于 经 济 增 长 状态 , 义来看 ,最 直接 判断经济 中是否存在投 资过度 的标 准 , 就 速度 , 这 使 得 房 地 产 市 场 存 在 很 大 的泡 沫 风 险。 此外 由于 是 比较资本边际收益率与黄金律 的水平。 但在实际应用中 我 国房地产业 收益过高 , 这 必 然 会 引起 社 会 上 人 力 、 物 力 b e l 等( 1 9 8 9) 和财力等 各种 资源涌入房地产市场 , 掀起 国内房地产 开发 准确估算边 际资本 收益率 很难 ,幸运的是 A 提 出 了一 个 简 便 易 行 的 A MS Z准 则 : 如 果一 个 国 家每 年 的 投 资 的热 潮 ,这 也 可 能使 得 房 地 产 投 资 资本 积 累过 度 , 从 D > I ) , 那 么这个 国家 而 影 响经 济 增 长 的质 量 。 因此 对 房 地 产 投 资 与 经 济增 长 效 总资 本收益始终大于 当年的 总投 资( 的宏 观 投 资 就 是 动 态 有 效 的 , 否 则就 是 动 态 无 效 的 。 根 据 率 的研 究具 有重大意义。 本文主要回顾经济增长与投资效 黄金律” 和A M S Z准则 , 史永东、 齐鹰飞( 2 0 o 2 ) 和袁志刚、 率 的研 究及房地 产投资与经济增长 的研究 , 为后续进 一步 “ 何彰勇( 2 0 o 3 ) 研 究 了我国宏观 投资的动态效 率问题 , 认为 研 究做 好 准 备 工 作 。 中国 经 济 是 动 态 无 效 的 , 且 存在 资本 的过 度 积 累 问题 。在 1 经济增长与投资效率的文献 回顾 刘宪( 2 0 0 4 ) 认 为史 永 东 和 袁 志 刚等 不应 当 将 生 在 整 个研 究 经济 增 长 的发 展 史 上 ,投 资 形 成 资 本 , 结 此基 础 上 , 产 税 净 额 从 总 收 益 中去 掉, 从 而低 估 了我 国 经 济 总 的 总 资 合 劳 动力 的 投入 , 共 同构 成 了社 会 生 产 不 可 缺 少 的 生 产 要 本 收益 。 刘 宪 修 正 后 的 实 证研 究 发现 : 中 国经 济 从 总 体 来 素 。在 经 典 增 长理 论 中 , 投 资( 尤其 是 物 质 资 本 投 资 ) 是 一 看, 近 年 来 一 直 处于 动 态 有 效 状 态 , 并 未发 生 资 本 的 过 度 个 国 家 工 业 化 进 程 中 实 现 高 速增 长 的 不 可 或缺 的 因 素 , 但 积 累 问题 。 项 本 武( 2 0 0 8 ) 遵循 A M S Z准 则 , 但 运 用 更 新 后 仅 仅依 靠 大 量 投 资还 不 足 以 保 证 经济 增 长 , 从 长 期 来 看 一 的总资本 收益计算 方式 , 对我国 1 9 9 4 — 2 0 0 3的经济动态效 个 国家的宏观 投资效率才是关键 。 通过对 已有 的文献 的整 率进 行重新测 算 , 得到在样本期 内 , 我 国经 济的动态 效率 理和 分析 , 我们认 为 目前 对宏观投 资效率 的研 究主要分 为 是波动 的, 投 资率较高时 , 经济处于动态无效 状态 , 投资率 两 大类 : 从 投 资 总量 的角 度 分析 是否 存 在 投 资 过 度 或 投 资 较低 时 , 经济 处于动 态有效状态 , 这与我 国经济 的投 资驱 不 足 的 问题 ;从 投 资结 构 的角 度 分析 资本 在 不 同 行 业 、 地 动型特征相 吻合。
房地产上市公司盈利能力分析文献综述
文献综述(20_ _届)房地产上市公司盈利能力分析房地产行业盈利能力分析研究综述摘要:盈利能力是指企业获取利润的是衡量上市公司业绩的基本指标,直接关系到投资者、债权人和其他利益关系人的利益。
目前国内各学者和评估机构在对上市公司盈利能力分析指标进行研究,多数是对企业的盈利能力、偿债能力、成长能力和经营效率进行综合评估,并且多是运用主成份分析方法或者是多元统计分析中的因子分析方法,运用因子分析模型,对几个指标进行考核按各指标的重要性不同确定各指标在综合评价时的权重。
然后在各单项指标考核评分的基础上乘以每项指标的权数然后相加得到总分,根据这个得分的高低来给企业进行排序,以此来对上市公司财务状况进行综合评价。
关键词:房地产;盈利能力一、关于盈利能力概念的界定张丽(2010)认为盈利能力是指企业获取利润的能力是衡量上市公司业绩的基本指标,直接关系到投资者、债权人和其他利益关系人的利益。
白羽(2008)指出盈利能力是指企业获取利润的能力。
利润是企业内外有关各方都关心的中心问题,利润是投资者取得投资收益、债权人收取本息的资金来源,是经营者经营业绩和管理效能的集中表现,也是职工集体福利设施不断完善的重要保障。
因此,企业盈利能力分析十分重要。
屈丽华(2005)觉得财务分析一般来讲需要从四个方面的能力进行着手,即企业获利能力,偿债能力,成长能力以及经营效率能力。
赵选民、张晓阳(2009)认为盈利能力是上市公司获取利润能力的简称,反映了企业当前收益水平和今后收益的持久性及增长性,是投资者进行投资决策的重要依据。
房地产行业是我国国民经济的支柱产业,具有资金投入量大、投资回收期长、资产负债率高等特点。
赵荣荣(2009)认为盈利能力通常是指企业在一定时期内利用各种经济资源赚取利润的能力,是各部门生产经营效果的综合表现。
它既能反映企业在一定时期的销售水平、获取现金流水平、降低成本水平,又能反映资产的营运效益、获得报酬回避风险的水平及未来增长潜能。
FDI与经济增长关系的实证研究文献综述姜颖
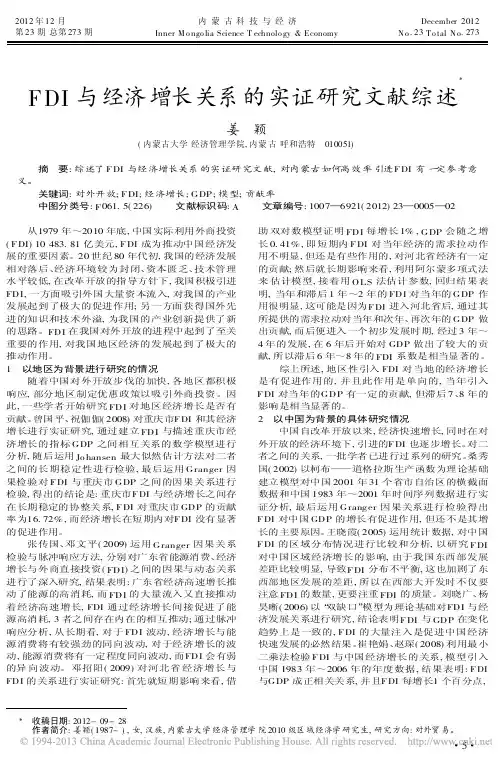
2012年12月内蒙古科技与经济December2012 第23期总第273期Inner M o ngo lia Science T echnolo gy&Economy N o.23T o tal N o.273F DI与经济增长关系的实证研究文献综述姜 颖(内蒙古大学经济管理学院,内蒙古呼和浩特 010051) 摘 要:综述了F DI与经济增长关系的实证研究文献,对内蒙古如何高效率引进F DI有一定参考意义。
关键词:对外开放;F DI;经济增长;GDP;模型;贡献率 中图分类号:F061.5(226) 文献标识码:A 文章编号:1007—6921(2012)23—0005—02 从1979年~2010年底,中国实际利用外商投资(F DI)10483.81亿美元,F DI成为推动中国经济发展的重要因素。
20世纪80年代初,我国的经济发展相对落后、经济环境较为封闭、资本匮乏、技术管理水平较低,在改革开放的指导方针下,我国积极引进FDI,一方面吸引外国大量资本流入,对我国的产业发展起到了极大的促进作用;另一方面获得国外先进的知识和技术外溢,为我国的产业创新提供了新的思路。
FDI在我国对外开放的进程中起到了至关重要的作用,对我国地区经济的发展起到了极大的推动作用。
1 以地区为背景进行研究的情况随着中国对外开放步伐的加快,各地区都积极响应,部分地区制定优惠政策以吸引外商投资。
因此,一些学者开始研究FDI对地区经济增长是否有贡献。
曾国平、祝伽伽(2008)对重庆市F DI和其经济增长进行实证研究,通过建立FDI与描述重庆市经济增长的指标GDP之间相互关系的数学模型进行分析,随后运用Jo hansen最大似然估计方法对二者之间的长期稳定性进行检验,最后运用Granger因果检验对F DI与重庆市GDP之间的因果关系进行检验,得出的结论是:重庆市F DI与经济增长之间存在长期稳定的协整关系,F DI对重庆市GDP的贡献率为16.72%,而经济增长在短期内对F DI没有显著的促进作用。
REITs——文献综述

REITs——文献综述REITs——文献综述引言房地产投资信托(REITs)是一种受到全球关注的金融工具,它扮演着连接房地产市场与资本市场之间的桥梁。
REITs作为一种通常由许多投资者集资而设立的机构,其主要目的是投资于不动产,产生租金收入并通过资本增值来获得回报。
本文对REITs相关的研究文献进行综述,旨在展示REITs在不同国家和地区的应用、影响因素以及发展动态。
一、REITs的发展背景与意义1.1 REITs的起源与发展REITs起源于1960年代美国,由于美国政府政策对其租金收入免税的优惠,使得REITs获得了快速发展的机会,成为一种受到广泛关注的投资工具。
随着时间的推移,越来越多的国家和地区开始引入REITs作为推动房地产市场与资本市场发展的手段。
1.2 REITs的意义与作用REITs在全球范围内的应用越来越广泛,其在房地产投资领域发挥着重要的作用。
首先,REITs提供了一种灵活、高效的融资渠道,帮助房地产开发商筹集资金。
其次,REITs为普通投资者提供了一种低门槛、分散风险的房地产投资方式。
最后,REITs的引入促进了房地产市场的透明度和规范化。
二、REITs的国内外应用比较2.1 美国REITs市场美国的REITs市场是全球最大、最发达的市场之一。
美国REITs市场主要分为股权型和抵押贷款型两种类型,前者主要投资于不动产股权,后者主要通过房地产抵押贷款进行投资。
美国REITs市场的特点是规模庞大、种类繁多,不同类型的REITs适应不同的投资需求。
2.2 亚洲地区REITs市场亚洲地区的REITs市场在近年来迅猛发展。
其中,日本是亚洲地区最早引入REITs的国家之一,其具有规模大、制度完善等特点。
新加坡、香港和韩国等地也逐渐形成了较为成熟的REITs市场,吸引了众多投资者的关注。
2.3 中国REITs市场的前景与挑战尽管中国在2019年推出了首只REITs基金,但中国的REITs市场仍处于起步阶段。
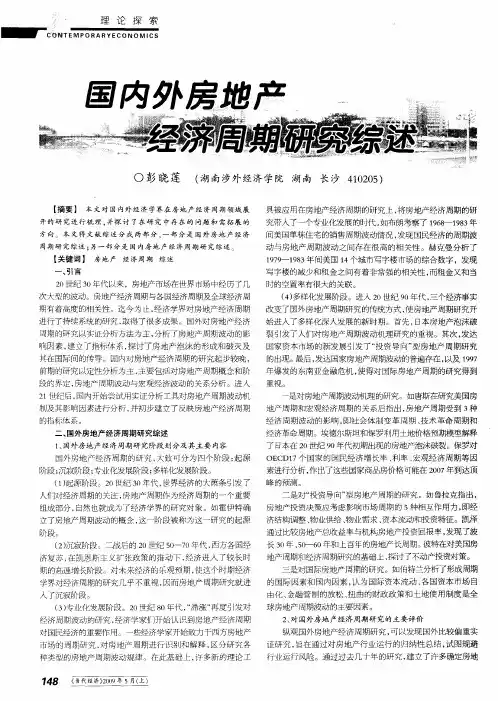
国内外房地产经济周期研究综述
具被 应用在房地产经济周期 的研究上 , 将房 地产经济周期 的研 究带入了一个专业化发展的时代 。 如布朗考察了 16- 18 98 93年 间美 国单栋住宅的销售周期波动情况 , 发现 国民经济的周期波 动 与房地产周期波动 之间存在很 高的相关性 。赫克曼分析 了 17 —18 年间美国 1 个城市写字楼市场的综合数字 ,发现 99 9 3 4
三是对 国际房地产周期 的研究。如伯特兰分析 了形成周期
的国际因素和 国内因素 , 为国际资本流动 、 认 各国资本市场 自 由化 、 金融管 带J 『 的放松 、 曲的财政政 策和土地使 用制度是全 扭
球房地产周期波动 的主要因素。
2 对 国外 房地 产 经济 周 期研 究 的主要 评价 、
经济周期波动 的研究 , 经济 学家 们开始认 识到房地产 经济周期 对国民经济的重要作用。一些经济学家 开始致力于西方房地产 市场的周期研究 , 对房地产 周期进行识别和 解释 , 区分研 究各 种类型 的房地产剧期波动规律 。在此基础上 , 许多新 的理论工 1 48 《 代经济》 0 年5 上) 3 - ' 2 9 月( o
济复苏 , 在凯 恩斯主义扩张政 策的推动下 , 经济进 入了较长 时 期的高速增长阶段。对未来经济的乐观预期 , 使这 个时期经济 学界对经济周期 的研究几乎不重视 , 因而房地 产周期研究就进
入了沉寂阶段。 () 3 专业化 发展阶段 。2 O世纪 8 0年代 ,滞涨 “ “ 再度引发对
素进行分析 , 出了这些国家商品房价格可能在 2 0 作 0 7年到达顶
峰 的预 测 。
人们对经济周期的关注 , 房地产周期作为经济周期 的一个重要
组成部分 , 自然也就成为了经济学界 的研究对 象。如霍伊特确
中国房地产业经济增长与FDI的实证研究
中国房地产业经济增长与FDI的实证研究摘要:本文采用1996—2010年数据,以计量经济分析方法为工具,对fdi与房地产业经济增长进行了定量分析。
结果表明,fdi 对房地产业的经济增长具有很强的促进作用;在5%的显著水平下,中国当期房地产业的经济增长是滞后3期fdi的granger原因;在5%的显著水平下,中国当期fdi是滞后3期房地产业的经济增长的granger原因。
根据本文的实证研究结果,为如何利用fdi推动房地产业的经济增长进行探讨研究。
关键词:房地产业;经济增长;fdi;协整关系;因果关系一、引言自1998年中国实施住宅市场化以来,中国房地产业得到快速发展。
2003年,房地产业开始进入快速发展通道,房地产业的经济增值由2003年的740.33亿美元增加到2010年的3296.49亿美元,增长445.27%,房地产业成长为中国经济的支柱产业。
1997年,中国吸引fdi452.57亿美元,其中制造业281.2亿美元,占比62.13%,房地产业51.69亿美元,占比11.42%。
2010年,中国的fdi达到900.33亿美元,其中制造业467.71亿美元,占比51.95%,房地产业167.96亿美元,占比18.66%。
由此,可以看出外商直接投资结构中,制造业的比重仍旧占据一半以上,但已经出现明显的下降,而房地产业的比重增加明显。
我国房地产业得到快速发展,2010年房地产产值为3296.49亿美元,相比1996年的314.83亿美元增长了10倍多。
同时,房地产业的外商直接投资也由1997年的51.69亿美元增加到2010年的167.96亿美元。
外商直接投资对于我国房地产业的发展有着重要的贡献作用。
为了进一步研外商直接投资是如何促进房地产业的发展、房地产业和外商直接投资二者之间存在何种的关系以及政府如何用好fdi,本文试图用计量经济的方法进行实证研究。
二、文献综述中国在快速发展经济的过程中,各级政府非常重视外商资本的引进。
房地产上市公司的盈利能力分析文献综述
文献综述房地产上市公司的盈利能力分析在我国经济快速发展的过程中,上市公司无疑在其中扮演了重要角色。
随着证券市场的不断地完善,投资者的投资理念也越加成熟,他们不仅关注上市公司股票的涨跌,也开始关心公司偿债能力、经营能力、盈利能力、发展能力等。
其中对上市公司的盈利能力尤为关注。
近年来,对于投资者来说房地产行业是一个的敏感且颇有争议的行业,因此也给了这个行业更多的关注。
许多投资者和学者也利用各种方法,建立各种模型对房地产上市公司的盈利能力进行全方位的分析研究,如何能真实的评价和反映上市公司的盈利能力也成为研究的重中之重。
国内外学者对上司公司盈利能力的研究发现,许多因素对公司盈利能力都有影响,但由于采用的方法和选取的标准不同也就有了许多不同的观点。
1企业盈利能力评价方法的国内外研究1.1国外研究对企业盈利能力的评价是为了实现企业战略目标,运用特定的指标和标准,采用科学的评价方法,对企业盈利状况以及未来的盈利潜力做出的一种判断。
我国对企业的盈利能力的研究起步较晚而在国外从20世纪初开始就有学者企业的盈利能力进行研究了。
Frederick Winslow Taylor(1911)建立了许多成本计量指标并在《科学管理原理》中提出了科学管理理论,根据成本计量标准量与实际发生量的比较结果,对企业经营绩效进行评价。
这是通过成本费用利润率来评价企业的经营活动的绩效。
Peter.M.Drucher(1950)经过实证研究,提出企业绩效评价的八项指标,指出利润最大化虽然是企业的主要目标,但却不是唯一的目标。
从此人开始思考企业盈利评价不应仅仅停留在盈利数量上O'Glove(1978)发表了一份投资报告《收益质量》,详细提出了收益构成的分析方法,提出盈利质量必须得到重视。
至此盈利质量正式得到关注。
在之后的六七十年代大多学者开始探索用其他各项指标来评价企业盈利能力。
Melnnes(1971)对美国30家跨国公司的财务绩效分析系统进行评价,发现最常用的的评价指标是投资报酬率。
房地产拉动经济增长的原因及策略
04
我国房地产市场发展现状与趋势
我国房地产市场发展现状
房地产市场快速发展
自1990年代以来,我国房地产市场快速发展,成为全球最大的房地产市场之一。
城市化和人口增长推动
随着我国城市化和人口增长的快速推进,房地产市场需求持续增长。
投资和投机炒作
部分投资者和投机者炒作房地产市场,推高房价和地价,导致市场波动和风险增加。
房地产拉动经济增长的原因及策略
xx年xx月xx日
目录
• 引言 • 房地产拉动经济增长的原因分析 • 房地产拉动经济增长的策略探讨 • 我国房地产市场发展现状与趋势 • 房地产拉动经济增长的实证研究 • 结论与建议
01
引言
背景与意义
房地产行业在国民经济中占据重要地位,其快速发展能够显 著拉动经济增长
我国房地产市场发展环境
政策环境
政府对房地产市场的调控 政策不断加强,对市场的 监管和调控力度加大。
经济环境
我国经济持续增长,为房 地产市场提供了良好的经 济环境。
社会环境
社会对住房的需求不断增 加,对高品质住房和居住 环境的要求也越来越高。
我国房地产市场发展趋势
多元化发展
未来我国房地产市场将朝着多元 化方向发展,包括住宅、商业、 文化等多元化地产。
产业附加值
房地产及相关产业的发展 ,带来了大量的附加值, 为政府提供了更多的财政 收入。
03
房地产拉动经济增长的策略探讨
优化房地产市场供给结构
总结词
通过优化房地产市场供给结构,可以促进经济增长。
详细描述
优化房地产市场供给结构可以包括增加土地供应、优化城市规划、改善住房供应 等。这些措施可以促进房地产市场的发展,增加投资和消费,进而拉动经济增长 。
文献综述评分表
文章内容和结构(30分)
总分
分数
6.国内新型城镇化研究综述彭晓亮
PPT制作(20分)
选题意义(20分)
写作规范格式(20分)
文章内容和结构(30分)
总分
分数
7.中等收入陷阱文献综述高玉翔
PPT制作(20分)
选题意义(20分)
写作规范格式(20分)
文章内容和结构(30分)
总分
分数
PPT制作(20分)
选题意义(20分)
写作规范格式(20分)
文章内容和结构(30分)
总分
分数
4.金融开放下我国股市与汇市间的信息溢出效应分析姚宏伟
PPT制作(20分)
选题意义(20分)
写作规范格式(20分)
文章内容和结构(30分)
总分
分数
5.关于产能过剩问题的研究综述梁爽
PPT制作(20分)
选题意义(20分)
PPT制作(20分)
选题意义(20分)
写作规范格式(20分)
文章内容和结构(30分)
总分
分数
11.我国民族地区劳动力就业理论研究综述及评价李飞
PPT制作(20分)
选题意义(20分)
写作规范格式(20分)
文章内容和结构(30分)
总分
分数
12.房地产投资对我国经济增长的作用王琪
PPT制作(20分)
选题意义(20分)
8.经济增长收敛性分析文献综述彭凡珍、赵鹏
PPT制作(20分)
选题意义(20分)
写作规范格式(20分)
文章内容和结构(30分)
总分
分数
9.基础设施建设与经济增长的文献综述——基于国内研究何国君