
云海金属2020年三季度管理水平报告
内部资料,妥善保管
第 1 页 共 11 页 云海金属2020年三季度管理水平报告
一、成本费用分析
1、成本构成情况
云海金属2020年三季度成本费用总额为141,109.96万元,其中:营业
成本为131,973.67万元,占成本总额的93.53%;销售费用为3,063.47万元,
占成本总额的2.17%;管理费用为3,213.17万元,占成本总额的2.28%;
财务费用为2,087.68万元,占成本总额的1.48%;营业税金及附加为771.96
万元,占成本总额的0.55%。
成本构成表(占成本费用总额的比例)(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
成本费用总额
116,152.67 100.00
131,970.61 100.00
141,109.96 100.00
营业成本
116,015.33 99.88
123,907.97 93.89
131,973.67 93.53
营业税金及附加 849.92 0.73 944.09 0.72 771.96 0.55
销售费用 2,754.63 2.37 2,921.25 2.21 3,063.47 2.17
管理费用 -5,783.45 -4.98 2,473.21 1.87 3,213.17 2.28
财务费用 2,316.25 1.99 1,724.09 1.31 2,087.68 1.48
研发费用 0 - 0 - 0 - 内部资料,妥善保管 第 2 页 共 11 页
2、总成本变化情况及原因分析
云海金属2020年三季度成本费用总额为141,109.96万元,与2019年
三季度的131,970.61万元相比有所增长,增长6.93%。以下项目的变动使
总成本增加:营业成本增加8,065.7万元,资产减值损失增加946.09万元,
管理费用增加739.95万元,财务费用增加363.6万元,销售费用增加142.22
万元,共计增加10,257.56万元;以下项目的变动使总成本减少:营业税金
及附加减少172.13万元,共计减少172.13万元。各项科目变化引起总成本
增加10,085.43万元。
成本构成变动情况表(占营业收入的比例)(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
营业收入
136,875.63 100.00
147,353.64 100.00
154,801.82 100.00
营业成本
116,015.33 84.76
123,907.97 84.09
131,973.67 85.25
营业税金及附加 849.92 0.62 944.09 0.64 771.96 0.50
销售费用 2,754.63 2.01 2,921.25 1.98 3,063.47 1.98
管理费用 -5,783.45 -4.23 2,473.21 1.68 3,213.17 2.08
财务费用 2,316.25 1.69 1,724.09 1.17 2,087.68 1.35
研发费用 0 - 0 - 0 -
3、营业成本控制情况
2020年三季度营业成本为131,973.67万元,与2019年三季度的
123,907.97万元相比有所增长,增长6.51%。
4、销售费用变化及合理性评价
2020年三季度销售费用为3,063.47万元,与2019年三季度的2,921.25
万元相比有所增长,增长4.87%。从销售费用占销售收入比例变化情况来
看,2020年三季度销售费用增长的同时营业收入也有所增长,企业销售活
动取得了明显的市场效果。
海天味业2020年三季度管理水平报告

内部资料,妥善保管
第 1 页 共 11 页 海天味业2020年三季度管理水平报告
一、成本费用分析
1、成本构成情况
海天味业2020年三季度成本费用总额为381,625.41万元,其中:营业
成本为324,721.02万元,占成本总额的85.09%;销售费用为53,576.11万
元,占成本总额的14.04%;管理费用为8,122.22万元,占成本总额的
2.13%;财务费用为-9,390.1万元,占成本总额的-2.46%;营业税金及附
加为4,596.17万元,占成本总额的1.2%。
成本构成表(占成本费用总额的比例)(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
成本费用总额
262,934.64 100.00
327,808.57 100.00
381,625.41 100.00
营业成本
219,231.08 83.38
262,358.64 80.03
324,721.02 85.09
营业税金及附加 4,222.91 1.61 4,768.4 1.45 4,596.17 1.20
销售费用 62,608.89 23.81 60,034.17 18.31 53,576.11 14.04
管理费用 -18,687.64 -7.11 8,908.95 2.72 8,122.22 2.13
财务费用 -4,440.6 -1.69 -8,261.58 -2.52 -9,390.1 -2.46
研发费用 0 - 0 - 0 - 内部资料,妥善保管 第 2 页 共 11 页
2、总成本变化情况及原因分析
海天味业2020年三季度成本费用总额为381,625.41万元,与2019年
三季度的327,808.57万元相比有较大增长,增长16.42%。以下项目的变动
使总成本增加:营业成本增加62,362.38万元,资产减值损失增加3,435.57
半导体行业研究周报:财报季(半导体板块三季报总结)各环节景气度高企,订单能见度持续

请务必阅读正文之后的信息披露和免责申明
1 半导体 证券研究报告 2020年11月01日 投资评级 行业评级 强于大市(维持评级) 上次评级 强于大市 作者 潘暕 分析师 SAC执业证书编号:S1110517070005 陈俊杰 分析师 SAC执业证书编号:S1110517070009
资料来源:贝格数据 相关报告 1 《半导体-行业研究周报:财报季 结构性需求改善 国内三季报高景气》 2020-10-25 2 《半导体-行业研究周报:代工龙头(台积电/中芯国际)业绩上修/行业高景气能见度高》 2020-10-18 3 《半导体-行业研究周报:Q3需求回暖超预期 积极布局板块反弹》 2020-10-11 行业走势图 财报季(半导体板块三季报总结)/各环节景气度高企,订单能见度持续 我们每周对于半导体行业的思考进行梳理,从产业链上下游的交叉验证给予我们从多维度看待行业的视角和观点,并从中提炼出最契合投资主线的逻辑和判断。 回归到基本面的本源,从中长期维度上,扩张半导体行业成长的边界因子依然存在,下游应用端以5G/新能源汽车/云服务器为主线,具化到中国大陆地区,我们认为“国产替代”是当下时点的板块逻辑,“国产替代”下的“成长性”优于“周期性”考虑。 封测板块:行业持续回暖,业绩回升幅度大超预期。2020年Q3财报季4家封测板块企业净利润合计8.91亿元,同比增长250.62%,四家企业单季度净利润均实现同比上升,四家企业净利润的回升标志着行业业绩持续复苏。2020前三季度资本支出69.44亿元,超过2019全年资本支出,说明主要封测企业预期未来需求回暖,所以持续投入资本开支。建议关注:长电科技/华天科技/通富微电
设计板块:具备高盈利弹性属性,供应链库存高于季节性水准成常态,预示下游积极备货应对市场格局变化
。 IC设计公司作为半导体行业上游,轻资产运作模式下,拥有国产替代逻辑加持企业基本面依旧强劲,随着疫情的控制,下游市场有望开始复苏,设计企业Q3实现高增长。自下而上选取相对行业有较强alpha的企业。我们建议关注具有国产替代逻辑的优质赛道公司。建议关注:圣邦股份/卓胜微/兆易创新/芯朋微/芯海科技 设备板块:半导体设备是边际变化显著的细分行业,鉴于设备制造的高门槛壁垒和投资规模需求,需求的结构性变化仍然是短中长期的投资主线。2020Q3设备板块企业的总利润收入为6.29亿元,同比上涨了35.27%,行业龙头北方华创净利润实现59.87%的增长,长川科技也实现3605.72%的超高增长。中国制造的产业趋势转移未变,国内晶圆厂建设带来的边际订单增长带来的设备企业景气状态不会发生重大变化,关注全年订单环比增长的趋势,设备行业营收利润有望实现增长。建议关注:盛美半导体/北方华创/精测电子 材料板块:我们预计明年会迎来国产替代+下游晶圆厂扩产采购的戴维斯双击机会。2020Q3主要半导体材料公司的净利润为7.08亿元,同比上升123.65%。国产替代和下游晶圆厂扩张带来的需求驱动,上游硅片价格进入复苏阶段,关键环节国产替代推动加强。半导体材料行业壁垒高,技术上一旦有所突破,成功导入下游厂商后可以大规模放量,营收利润有望上涨。建议关注:沪硅产业/立昂微/雅克科技/华特气体/安集科技 IDM板块:IDM企业主要为功率半导体企业,国家产业政策推动功率半导体技术进步和产业升级,国内功率半导体企业实力不断增强,产业结构不断优化,下游工控汽车市场对高端产品需求不断增加,迎来产品量价齐升。2020Q3净利润为11.26亿元,同比上升76.50%,增速显著。闻泰科技同比实现86.55%的高增长,收购安世半导体后,有望实现产品的价值升级,打开消费电子和汽车市场。建议关注:闻泰科技/斯达半导/华润微 风险提示:疫情发展的不确定性;中美贸易战不确定性;5G发展不及预期;宏观经济下行从而下游需求疲软 -11%8%27%46%65%84%103%122%
通信2020年三季报综述:机构持仓创新低,聚焦5G全新边际机遇

请仔细阅读本报告末页声明 证券研究报告|行业专题研究 2020年11月03日 通信 2020年三季报综述:机构持仓创新低,聚焦5G全新边际机遇 我们通过梳理2020年三季报数据,得出以下结论,样本选择见正文: (1)三季度通信行业整体平稳向上,5G全年建设目标已提前完成。在经历了一季度的停顿,和二季度强劲的反弹后,三季度进入平稳发展期。全行业前三季度收入同比上涨4%。根据工信部最新数据,我国已建成超60万站5G基站,已提前完成全年建设目标,三季度通信行业整体增速较二季度略有放缓,但依旧保持向上态势,产业链围绕5G+云科技周期共振整体发展良好。 (2)风物长宜放眼量,把握高景气赛道,聚焦5G生态下正在酝酿的新机遇。全行业前三季度收入同比增长4%,净利润同比下滑6%。剔除中兴通讯、中国联通后,20Q1全行业收入同比增长2%,净利润同比下滑4%,主要系一季度疫情影响。 三季度平稳增长,后续将展望5G应用及共建共享。虽然从整体上看,2020年前三季度通信行业的业绩增长速度较慢,但主要是受到了一季度疫情停工的影响,随着5G全年建设目标的达成,后续有望在5G应用端加速发掘,而在第四大运营商中国广电正式成立后,黄金700Mhz频段的建设有望加速推动,对我国整体5G建设及覆盖都有非常深远影响,整个5G生态的基础设施趋于完善,5G正进入应用爆发前夜。我们认为,在此时刻,应该将目光放的更加长远,除了继续关注具有高景气的赛道,更应该聚焦于5G带来的新边际,新空间,新机会。 (3)费用端持续优化,研发费用稳中有升。从期间费用率看,经历了一季度由于疫情影响带来的费用上涨,二、三季度重回优化轨道,前三季度全行业费用率为11.8%。与此同时,销售费用同比下降0.4个百分点,研发费用率同比上涨0.1个百分点,产业链优化仍在持续进行,疫情之下重视研发投入,积极备战5G带来的行业新机遇。 (4)子行业中,运营商,光模块景气度稳步提升,卫星通信导航异军突起,PCB韧性极强,射频器件有望随国产替代空间实现反转。运营商板块继续上半年的亮眼表现,三大运营商面向政企客户的产业互联网业务继续保持高增速,四季度以及明年随着运营商持续聚焦5G应用探索,以及高附加值业务赋能,运营商有望维持确定性上行周期。 光通信方面,光模块厂商继续延续上半年的良好表现,需求端由于流量爆发叠加海外云巨头资本支出上修预期。我们认为光模块厂商仍将继续保持高景气。根据LightCounting最新发布的报告,国内光模块厂商将在今年占据全球50%以上的市场份额,国内厂商逐渐成为全球光模块领导者,包括北美云厂商资本开支上调预期渐现,板块投资价值依旧。 卫星通信导航受益北斗三号组网成功带来的确定性下游需求以及海外卫星互联网加速成熟的预期带动,在第三季度迎来强劲上升,后续随着近期确定性需求叠加远期海外成熟模式推动,有望继续保持高景气。 Q3通信机构持仓将至0.75%,结合公司基本面+未来行业发展大趋势+政策东风,推荐关注: (1)光通信:新易盛、光迅科技、天孚通信、中际旭创、中天科技。 (2)5G基建:中兴通讯。 (3)数据中心:沙钢股份、数据港、光环新网、奥飞数据、英维克。 (4)工业互联网:能科股份、移远通信、佳讯飞鸿、七一二、运达科技、奇安信、深信服。 (5)云应用:亿联网络、会畅通讯、二六三、视源股份。 风险提示:5G进度不达预期,贸易摩擦加剧。 增持(维持) 行业走势 作者 分析师宋嘉吉 执业证书编号:S0680519010002 邮箱:****************** 相关研究 1、《区块链:比特币价格创两年新高,数字货币浪潮来临》2020-11-02 2、《通信:海外云巨头业绩回暖,资本支出上修拐点初现》2020-11-02 3、《通信:政策强化通信全产业链优势,行业景气度将上行》2020-11-01
工程机械行业季度研究报告
工程机械行业季度报告
1
联合资信评估股份有限公司
工程机械行业季度研究报告
(2020年7月1日至2020年9月30日)
一、行业现状
2020年三季度,我国各地复工复产逐步加快,经销商补库存,对各类工程机械产品需
求加大,下游行业需求旺盛,各产品销量均实现增长,挖掘机销量增速持续保持高位;三季
度出口情况良好。
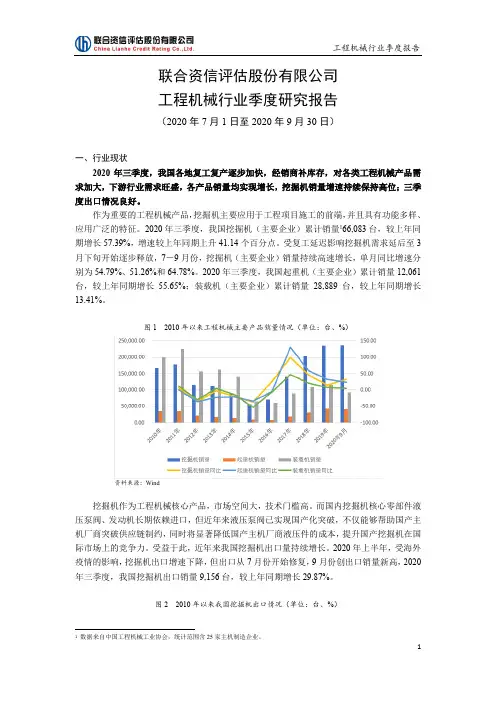
作为重要的工程机械产品,挖掘机主要应用于工程项目施工的前端,并且具有功能多样、
应用广泛的特征。2020年三季度,我国挖掘机(主要企业)累计销量166,083台,较上年同
期增长57.39%,增速较上年同期上升41.14个百分点。受复工延迟影响挖掘机需求延后至3
月下旬开始逐步释放,7-9月份,挖掘机(主要企业)销量持续高速增长,单月同比增速分
别为54.79%、51.26%和64.78%。2020年三季度,我国起重机(主要企业)累计销量12,061
台,较上年同期增长55.65%;装载机(主要企业)累计销量28,889台,较上年同期增长
13.41%。
图1 2010年以来工程机械主要产品销量情况(单位:台、%)
资料来源:Wind
挖掘机作为工程机械核心产品,市场空间大,技术门槛高。而国内挖掘机核心零部件液
压泵阀、发动机长期依赖进口,但近年来液压泵阀已实现国产化突破,不仅能够帮助国产主
机厂商突破供应链制约,同时将显著降低国产主机厂商液压件的成本,提升国产挖掘机在国
际市场上的竞争力。受益于此,近年来我国挖掘机出口量持续增长。2020年上半年,受海外
疫情的影响,挖掘机出口增速下降,但出口从7月份开始修复,9月份创出口销量新高,2020
年三季度,我国挖掘机出口销量9,156台,较上年同期增长29.87%。
图2 2010年以来我国挖掘机出口情况(单位:台、%) 1 数据来自中国工程机械工业协会,统计范围含25家主机制造企业。
工程机械行业季度报告
2
资料来源:Wind
从需求端看,2020年三季度,我国经济逐渐复苏,三季度GDP同比增速回升至4.9%,
半导体行业:2020年三季度机构持仓分析-Q3半导体配置仓位新高,进口替代趋势不变
请仔细阅读在本报告尾部的重要法律声明 [Table_Title] Q3半导体配置仓位新高,进口替代趋势不变 [Table_Title2] 2020年三季度机构持仓分析 [Table_Summary] ► 股票仓位维持高点,制造业整体超配 从各类资产仓位来看,公募基金股票仓位环比些微下降,但整体维持高点,股票资产占资产总值的比例由2020年Q2的77.7%上升至2020年Q3的75.44%,环比下降2.16个pct。整个三季度来看,由于欧美等海外地区第二、第三波疫情复发,加上美国总统大选将至,风险偏好有所下降,上证综指由三季度初的3025点上涨至三季度末的3218点,上涨193点,相较于二季度的涨幅有所收窄。根据公募基金公布的中报数据显示,以证监会行业划分来看,公募基金股票仓位持仓中制造业的市值最高,占股票投资总市值的62.64%。从超配情况来看,公募基金股票持仓在制造业中超配的比例最高,制造业股票市场标准行业配置比例为52.12%,公募基金超配10.52个百分点。 ► 基金重仓行业偏好轮动,电子重仓股市值维持第三 2020年三季度公募基金重仓持股市值排名来看,前5大重仓行业分别为食品饮料、医药生物、电子、电气设备、非银金融,行业重仓配置占比分别为16.93%、14.31%、13.33%、8.02%、6.67%。在公募基金重仓持股市值前40的个股中,医药生物有7家,食品饮料行业有6家,电子有6家,电气设备有5家,非银金融有3家,家用电器2家,银行2家,房地产2家,传媒2家,交通运输1家、化工1家,机械设备1家,休闲服务1家,有色金属1家。贵州茅台是重仓持股总市值最高的个股,重仓持股总市值最高的电子股是立讯精密、海康威视、歌尔股份、三安光电、兆易创新和紫光国微,重仓持股总市值分别为604.41亿元、183.69亿元、165.36亿元、151.19亿元、149.80亿元、130.40亿元。 ► 半导体行业逆势增长,集成电路在基金重仓配置电子行业中的占比持续提升 从申万电子二级分类角度来看,半导体重仓持股市值环比增加,创下12个季度以来历史新高,半导体行业重仓持股的行业配置比例也由2020年二季度的3.53%提升至2020年三季度的3.98%。电子行业重仓持股总市值前20名的个股中,集成电路行业有7家,半导体材料1家,电子零部件制造行业有5家,电子系统组装行业有2家,印制电路板2家,显示器件Ⅲ有2家,、LED分别有1家。7家集成电路公司基金重仓持股总市值由高到低分别是兆易创新、紫光国微、圣邦股份、长电科技、韦尔股份、中芯国际、卓胜微,2020年三季度持仓市值除了兆易创新减少外,其他均有增加,基金重仓持股市值分别为149.81亿元、130.40亿元、88.38亿元、86.86亿元、72.15亿元、46.59、46.35亿元。我们认为,从全行业配置角度来看,电子依旧是各基金重点关注的板块,集成电路和半导体重 评级及分析师信息 行业评级: 推荐 行业走势图 [Table_Author] 分析师:孙远峰 邮箱:***************.cnSAC NO:S1120519080005 联系人:郑敏宏 邮箱:*****************.cn-11%4%19%35%50%65%2019/112020/022020/052020/082020/11电子沪深300证券研究报告|行业深度研究报告 仅供机构投资者使用 [Table_Date] 2020年11月07日
云内动力2020年管理水平报告

内部资料,妥善保管
第 1 页 共 11 页 云内动力2020年管理水平报告
一、成本费用分析
1、成本构成情况
云内动力2020年成本费用总额为965,389.01万元,其中:营业成本为
912,032.04万元,占成本总额的94.47%;销售费用为17,958.11万元,占
成本总额的1.86%;管理费用为21,118.17万元,占成本总额的2.19%;财
务费用为10,580.53万元,占成本总额的1.1%;营业税金及附加为3,700.17
万元,占成本总额的0.38%。
成本构成表(占成本费用总额的比例)(万元) 项目名称 2018年 2019年 2020年
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
成本费用总额
626,763.24 100.00
654,120.56 100.00
965,389.01 100.00
营业成本
573,499.45 91.50
594,679.22 90.91
912,032.04 94.47
营业税金及附加 2,966.38 0.47 3,234.12 0.49 3,700.17 0.38
销售费用 22,209.91 3.54 24,278.11 3.71 17,958.11 1.86
管理费用 20,958.7 3.34 24,864.64 3.80 21,118.17 2.19
财务费用 7,128.8 1.14 7,064.46 1.08 10,580.53 1.10
研发费用 0 - 0 - 0 - 内部资料,妥善保管 第 2 页 共 11 页
2、总成本变化情况及原因分析
云内动力2020年成本费用总额为965,389.01万元,与2019年的
654,120.56万元相比有较大增长,增长47.59%。以下项目的变动使总成本
增加:营业成本增加317,352.81万元,资产减值损失增加4,575万元,财
务费用增加3,516.07万元,营业税金及附加增加466.04万元,共计增加
云海金属2020年三季度财务指标报告
内部资料,妥善保管 第 1 页 共 4 页 云海金属2020年三季度财务指标报告
一、实现利润分析
实现利润增减变化表(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
营业收入
136,875.63 -
147,353.64 7.66
154,801.82 5.05
利润总额 12,208.2 - 28,188.96 130.9 8,406.09 -70.18
营业利润 12,174.36 - 30,219.16 148.22 8,271.25 -72.63
投资收益 66.51 - -48.28 -172.58 -74.14 -53.57
营业外利润 33.84 - -2,030.2 -6,099.23 134.84 106.64
2020年三季度利润总额为8,406.09万元,与2019年三季度的
28,188.96万元相比有较大幅度下降,下降70.18%。利润总额主要来自于
内部经营业务,企业盈利基础比较可靠。
成本构成变动情况表(占营业收入的比例)(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
营业收入
136,875.63 100.00
147,353.64 100.00
154,801.82 100.00
营业成本
116,015.33 84.76
123,907.97 84.09
131,973.67 85.25
营业税金及附加 849.92 0.62 944.09 0.64 771.96 0.50
销售费用 2,754.63 2.01 2,921.25 1.98 3,063.47 1.98
管理费用 -5,783.45 -4.23 2,473.21 1.68 3,213.17 2.08
财务费用 2,316.25 1.69 1,724.09 1.17 2,087.68 1.35
通信行业2020年三季度财报综述:Q3营收增速放缓,聚焦高景气度细分赛道
万
联
证券
请阅读正文后的免责声明
证券研究报告|通信
Q3营收增速放缓,聚焦高景气度细分赛道 强于大市(维持)
——通信行业2020年三季度财报综述 日期:2020年11月05日
行业核心观点:
受到今年疫情与中美贸易摩擦的双重影响,通信行业前三季度营收
同比微增,利润微降,基金持仓整体处于低位,光模块,云计算,物
联网子赛道表现抢眼,值得关注。
投资要点:
⚫ 三季度行业整体营收增速放缓,费用率持续优化。2020Q3营业
收入为1769亿元,同比增长7.47%,环比缩减1.58%;去除中
兴通讯以及中国联通的数据之后,2020Q3营业收入750亿元,
同比增长4.17%,环比下跌3.16%。行业净利率与毛利率均有所
上升,管理与销售用率均处于较低区间,财务费用率受汇率影
响短暂上升,研发费用稳重有升。我们认为随着疫情影响逐步
消除,通信行业Q2整体改善明显。
⚫ 2020Q3通信行业基金持仓创近年新低,光模块领域关注度较
高。通信板块自2019Q2 5G牌照发放后起一直处于低配格局,
2020Q1仓位随着5G新基建的开展短暂上升后,2020Q2再次回
到 2020Q1前的低配格局,受中美贸易摩擦影响,2020Q3仓位
创近年来新低。从个股角度来看,光模块领域受关注度较高,
其中业绩有支撑的优质个股加仓明显。
⚫ 聚焦高景气度细分赛道,关注未来市场空间。光通信设备以及
云计算板块依旧持续上半年亮眼表现,考虑到5G带动全球数
据流量呈指数级提升,以及北美云商资本开支的逐步增加,我
们预计随着数据中心建设进入加速发展时期。并且随着数字化
转型的推进,互联网、交通物流、政务、金融等多个板块反哺
云市场,纷纷积极引入云计算进行转型升级,光模块和IDC对
应的子赛道景气度持续提升。物联网板块增速有所下滑,但长
期高成长性预期不变。随着5G以及NB-IoT基站的逐步建设,
物联网下游将呈现井喷式发展,万物互联时代即将到来,看好
蜂窝通信模块子赛道的未来发展。
千方科技2020年三季度管理水平报告
千方科技2020年三季度管理水平报告
一、成本费用分析
1、成本构成情况
千方科技2020年三季度成本费用总额为171,465.32万元,其中:营业 成本为139,534.99万元,占成本总额的81.38% ;销售费用为22,077.77万 元,占成本总额的12.88% ;管理费用为7,807.68万元,占成本总额的
4.55% ;财务费用为876.16万元,占成本总额的0.51% ;营业税金及附加
为1,168.72万元,占成本总额的0.68%o
成本构成图
口消庄娄用
□财势蚕用
口宜业或本
□直理蚕用
■它业稅金炭阳加
成本构成表(占成本费用总额的比例)(万元)
项目名称 2018年三季度 2019年三季度 2020年三季度
数值 百分比(%) 数值 |百分比(%) 数值 I百分比(%)
成本费用总额
108f 193.59 100.00
169,926.15 100.00
171,46532 100.00
营业时
106,433.15 98.37
141,532.52 83.29
139,534.99 81.38
营业税全及附加 970.09 0.90 834.92 0.49 1J68.72 0.68
销售费用 17,558.97 16.23 20726.75 12.20 22,077.77 12.88
管理费用 -16J88.42 -14.96 6,831.68 4.02 7,807.68 4.55
财务费用 -580.2 -0.54 0.27 0.00 876.16 0.51
研发费用 0 - 0 - 0 - 2、总成本变化情况及原因分析
千方科技2020年三季度成本费用总额为171,465.32万元,与2019年 三季度的169,926.15万元相比变化不大,变化幅度为0.91%。以下项目的 变动使总成本增加:资产减值损失增加2,659.04万元,销售费用增加
1,351.02万元,管理费用增加975.99万元,财务费用增加875.9万元,营
航发科技2020年三季度管理水平报告
航发科技2020年三季度管理水平报告
一、成本费用分析
1、成本构成情况
航发科技2020年三季度成本费用总额为55,721.39万元”其中:营业
成本为50,516.19万元,占成本总额的90.66% ;销售费用为545.99万元,
占成本总额的0.98% ;管理费用为3,062.99万元,占成本总额的5.5% ;财
务费用为1,306.74万元,占成本总额的2.35% ;营业税金及附加为289.48
万元,占成本总额的0.52%。
成本构成图
口消庄娄用
□财势蚕用
口宜业或本
□直理蚕用
■它业稅金炭阳加
成本构成表(占成本费用总额的比例)(万元)
项目名称 2018年三季度 2019年三季度 2020年三季度
数值 百分比(%) 数值 |百分比(%) 数值 百分比(%)
成本费用总额 46735.21 100.00 49,234.71 100.00 55,721.39 100.00
营业瞬 42,401.15 90.73 40,468.37 82.19 50,516.19 90.66
营业税全及附加 1,408.66 3.01 569.61 1.16 289.48 0.52
销售费用 849.82 1.82 713.51 1.45 545.99 0.98
管理费用 312.47 0.67 5,406.52 10.98 3,062.99 5.50
财务费用 1763.11 3.77 2,076.7 4.22 1306.74 2.35
研发费用 0 - 0 - 0 - f
90.66% 2、总成本变化情况及原因分析
航发科技2020年三季度成本费用总额为55,721.39万元”与2019年三 季度的49,234.71万元相比有较大增长,增长13.18%。以下项目的变动使 总成本增加:营业成本增加10,047.82万元,资产减值损失增加1,462.64
万元,共计增加11,510.46万元;以下项目的变动使总成本减少:销售费用 减少167.51万元,营业税金及附加减少280.13万元,财务费用减少769.96 万元,管理费用减少2,343.54万元,共计减少3,561.14万元。各项科目变 化弓I起总成本增加7,949.32万元。