
直接生产成本与辅助生产成本
====Word行业资料分享--可编辑版本--双击可删====
2013-12-13 10:17 提问者采纳
1、基本生产:为生产某种产品直接发生的材料费、人工费等。
可设三个明细科目:直接材料、直接人工、制造费用。
基本生产成本的核算
(1)企业本月发生的各项直接基本生产费用
借:生产成本(基本生产成本)
贷:原材料、银行存款、应付工资、应付福利费等
(2)月终,分摊应由基本生产成本负担的制造费用
借:生产成本(基本生产成本)
贷:制造费用
(3)生产完成并已入库的产成品和自制半成品借:产成品贷:生产成本(基本生产成本)2、辅助生产成本:属于企业辅助生产车间为生产产品提供的动力等直接费用,可按辅助生产车间设置,在本科目“辅助生产成本”明细核算后再转入“基本生产成本”明细科目。
辅助生产成本的核算
(1)企业本月发生的各项直接辅助生产费用
借:生产成本(辅助生产成本)
贷:原材料、银行存款、应付工资、应付福利费等
(2)月终,分摊计入辅助生产成本的制造费用
借:生产成本(辅助生产成本)
贷:制造费用
(3)月终,辅助生产成本按一定分配标准分配给各受益对象
借:生产成本(基本生产成本)、管理费用、产品销售费用、产品销售成本、其他业务支出、在建工程等
贷:生产成本(辅助生产成本)
新建账套的时候要注意在行业性质中应该选择:新会计制度科目
还有就是在设置分类编码方案时也要小心一点,如果这个填错了对后面的操作会有影响的
期初余额的录入需要注意的就是,往来账项不是直接录入的而是根据辅助账中的期初数据
损益类科目最需要注意的就是明细科目的设置还有就是在转账的时候
项目核算是根据你公司的具体核算科目账务的需要而设置的,比如生产成本,辅助核算主要是针对往来账务比较多的科目,如应收、应付。
源-于-网-络-收-集。
生产成本科目

生产成本科目生产成本科目是指在企业生产过程中所发生的各项费用,包括直接生产成本和间接生产成本。
直接生产成本是指与生产直接相关的费用,如原材料费、直接人工费、直接能源费等。
间接生产成本是指与生产间接相关的费用,如间接材料费、间接人工费、间接能源费等。
1. 原材料费:原材料费是指企业在生产过程中所使用的各种原材料的购买费用。
原材料包括直接原材料和间接原材料,直接原材料是指直接参与产品制造的原材料,如钢材、塑料等;间接原材料是指虽然不直接参与产品制造,但对产品生产有一定影响的原材料,如办公用纸、胶带等。
2. 直接人工费:直接人工费是指在产品制造过程中直接参与产品生产的劳动力所支付的工资和福利费用。
直接人工包括直接操作的工人和直接监管生产过程的工程师、技术人员等。
这些人员的工资和福利费用都属于直接人工费。
3. 直接能源费:直接能源费是指在产品制造过程中直接使用的能源所产生的费用。
直接能源包括电力、燃气、燃料等,这些能源的使用费用都属于直接能源费。
企业需要根据实际能源消耗量来计算和核算直接能源费用。
4. 间接材料费:间接材料费是指不直接参与产品制造过程,但对生产过程有一定影响的材料所产生的费用。
间接材料包括办公用品、清洁用品、维修工具等,这些材料的费用都属于间接材料费。
5. 间接人工费:间接人工费是指在生产过程中不直接参与产品制造的劳动力所支付的工资和福利费用。
间接人工包括管理人员、行政人员、维修人员等,他们的工资和福利费用都属于间接人工费。
6. 间接能源费:间接能源费是指在生产过程中间接使用的能源所产生的费用。
间接能源费包括厂房照明、空调、供暖等能源消耗所产生的费用。
企业需要根据实际能源消耗量来计算和核算间接能源费用。
总结起来,生产成本科目包括原材料费、直接人工费、直接能源费、间接材料费、间接人工费和间接能源费。
这些费用是企业在生产过程中所发生的费用,对于企业的生产经营活动具有重要意义。
企业需要根据实际情况进行科目的设定和核算,以便更好地掌握生产成本的情况,为企业的发展提供更有力的支持。
生产成本的主要账务处理!

农业生产过程中发生的应由农产品、消耗性生物资产、生产性生物资产和公益性生物资产共同负担的费用,借记"农业生产成本--共同费用"科目,贷记"库存现金"、"银行存款"、"原材料"、"应付职工薪酬"、"农业生产成本"等科目.
期(月)末,可按一定的分配标准对上述共同负担的费用进行分配,借记"农业生产成本--农产品"、"消耗性生物资产"、"生产性生物资产"、"公益性生物资产"等科目,贷记"农业生产成本--共同费用"科目.
(一)企业发生的各项直接生产成本,借记生产成本(基本生产成本、辅助生产成本),贷记"原材料"、"库存现金"、"银行存款"、"应付职工薪酬"等科目.
各生产车间应负担的制造费用,借记生产成本(基本生产成本、辅助生产成本),贷记"制造费用"科目.
辅助生产车间为基本生产车间、企业管理部门和其他部门提供的劳务和产品,期(月)末按照一定的分配标准分配给各受益对象,借记生产成本(基本生产成本)、"管理费用"、"销售费用"、"其他业务成本"、"在建工程"等科目,贷记生产成本(辅助生产成本).
企业已经生产完成并已验收入库的产成品以及入库的自制半成品,应于期(月)末,借记"库存商品"等科目,贷记生产成本(基本生产成本).
(二)生产性生物资产在产出农产品过程中发生的各项费用,借记"农业生产成本"科目,贷记"库存现金"、"银行存款"、"原材料"、"应付职工薪酬"、"生产性生物资产累计折旧"等担的费用,应当采用合理的方法在农产品各品种之间进行分配;如有尚未收获的农产品,还应当在已收获和尚未收获的农产品之间进行分配.
五种生产费用的分配方法
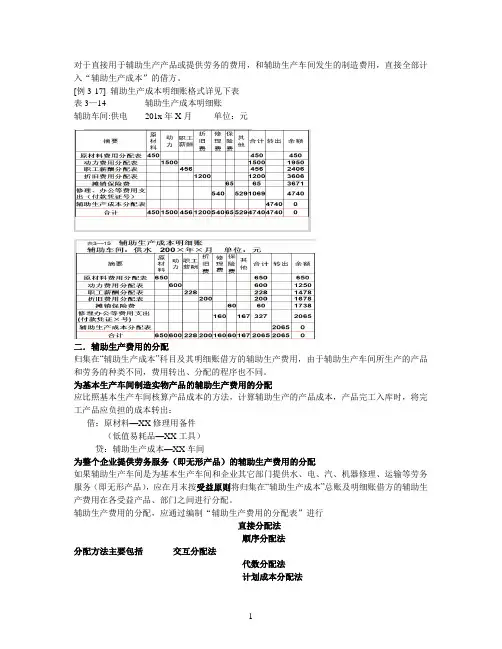
对于直接用于辅助生产产品或提供劳务的费用,和辅助生产车间发生的制造费用,直接全部计入“辅助生产成本”的借方。
[例3-17] 辅助生产成本明细账格式详见下表表3—14 辅助生产成本明细账辅助车间:供电201x年X月单位:元二.辅助生产费用的分配归集在“辅助生产成本”科目及其明细账借方的辅助生产费用,由于辅助生产车间所生产的产品和劳务的种类不同,费用转出、分配的程序也不同。
为基本生产车间制造实物产品的辅助生产费用的分配应比照基本生产车间核算产品成本的方法,计算辅助生产的产品成本,产品完工入库时,将完工产品应负担的成本转出:借:原材料—XX修理用备件(低值易耗品—XX工具)贷:辅助生产成本—XX车间为整个企业提供劳务服务(即无形产品)的辅助生产费用的分配如果辅助生产车间是为基本生产车间和企业其它部门提供水、电、汽、机器修理、运输等劳务服务(即无形产品),应在月末按受益原则将归集在“辅助生产成本”总账及明细账借方的辅助生产费用在各受益产品、部门之间进行分配。
辅助生产费用的分配,应通过编制“辅助生产费用的分配表”进行直接分配法顺序分配法分配方法主要包括交互分配法代数分配法计划成本分配法(一)直接分配法定义:是指各辅助生产车间发生的费用,直接分配给除辅助生产车间以外的各受益产品、单位,而不考虑各辅助生产车间之间相互提供产品或劳务的情况。
分配过程举例[例3-18] 某企业有供水和供电两个辅助生产车间,主要为本企业基本生产车间和行政管理部门等服务,根据“辅助生产成本”明细帐汇总的资料,供水车间本月发生费用为2 065元,供电车间本月发生费用4740元。
各辅助生产车间供应产品或劳务数量详见表3-16。
受益单位耗水(立方米) 耗电(度)基本生产车间—丙产品10 300基本生产车间20 500 8 000辅助生产车间—供水车间10 000—供电车间 3 000行政管理部门 8 000 1 200专设销售机构 2 800 500合计41 300 23 000按下列公式计算:待分配辅助生产费用单位成本(分配率)= —————————————————————————————辅助生产劳务(产品总量)---其他辅助生产劳务/(产品)耗用量(1)供水车间分配费用分配率= 2065/(41 300-10 000) ≈0.066(元/立方米)基本生产车间负担水费:0.066* 20500=1353(元)行政管理部门负担水费:0.066*8000 =528(元)专设销售机构负担水费:2065-1353-528=184(元)编制结转供水车间辅助生产费用的会计分录:借:制造费用1353管理费用528销售费用184贷:辅助生产成本—供水车间20652)供电车间分配费用电单位成本:4 740/(23 000-3 000) ≈ 0.237(元/度)丙产品负担电费:0.237*10300=2441.1(元)基本车间照明负担电费:0.237*8000=1896(元)行政管理部门负担电费:0.237*1200 =284.4(元)专设销售机构负担水费:4740-2441.1-1896-284.4=118.5(元)采用直接分配法的辅助生产费用分配表详见表3-17根据辅助生产费用分配表编制会计分录:借:基本生产成本—丙产品2441.10制造费用3249管理费用812.40销售费用302.50贷:辅助生产成本—供水车间2065—供电车间4740优点:分配方法比较简单,各辅助生产费用只是进行对外分配一次。
直接生产成本与辅助生产成本

2013-12-13 10:17 提问者采纳1、基本生产:为生产某种产品直接发生的材料费、人工费等。
可设三个明细科目:直接材料、直接人工、制造费用。
基本生产成本的核算(1)企业本月发生的各项直接基本生产费用借:生产成本(基本生产成本)贷:原材料、银行存款、应付工资、应付福利费等(2)月终,分摊应由基本生产成本负担的制造费用借:生产成本(基本生产成本)贷:制造费用(3)生产完成并已入库的产成品和自制半成品借:产成品贷:生产成本(基本生产成本)2、辅助生产成本:属于企业辅助生产车间为生产产品提供的动力等直接费用,可按辅助生产车间设置,在本科目“辅助生产成本”明细核算后再转入“基本生产成本”明细科目。
辅助生产成本的核算(1)企业本月发生的各项直接辅助生产费用借:生产成本(辅助生产成本)贷:原材料、银行存款、应付工资、应付福利费等(2)月终,分摊计入辅助生产成本的制造费用借:生产成本(辅助生产成本)贷:制造费用(3)月终,辅助生产成本按一定分配标准分配给各受益对象借:生产成本(基本生产成本)、管理费用、产品销售费用、产品销售成本、其他业务支出、在建工程等贷:生产成本(辅助生产成本)新建账套的时候要注意在行业性质中应该选择:新会计制度科目还有就是在设置分类编码方案时也要小心一点,如果这个填错了对后面的操作会有影响的期初余额的录入需要注意的就是,往来账项不是直接录入的而是根据辅助账中的期初数据损益类科目最需要注意的就是明细科目的设置还有就是在转账的时候项目核算是根据你公司的具体核算科目账务的需要而设置的,比如生产成本,辅助核算主要是针对往来账务比较多的科目,如应收、应付。
工业企业成本核算步骤及成本费用审查方法
工业企业成本核算步骤及成本费用审查方法工业企业生产经营活动分为供应、生产、销售三大环节,其中生产环节为组织产品生产所发生的直接材料、直接人工和制造费用,按产品对象形成产品生产成本,即为制造成本。
产品制造成本核算的准确与否,直接影响到产品销售成本结转的正确性,进而影响当期的会计利润和应纳税所得额。
因此,对制造成本的审查应作为企业所得税纳税审查的重点。
一、制造成本的会计核算制造成本通过“生产成本”、“制造费用”科目进行核算。
“生产成本”科目核算企业进行工业性生产所发生的各项生产费用,包括生产各种产成品、自制半成品、自制材料、自制工具以及自制设备等所发生的各项费用;该科目设置“基本生产成本”和“辅助生产成本”两个二级科目。
“基本生产成本”二级科目核算企业为完成主要生产目的而进行的产品生产发生的费用,用于计算基本生产的产品成本;“辅助生产成本”二级科目核算企业为基本生产及其他服务而进行的产品生产和劳务供应发生的费用,用于计算辅助生产产品和劳务成本。
该科目按成本核算对象设明细账,明细账用多栏式账页按成本项目设专栏进行明细核算。
“制造费用”科目核算企业为生产产品和提供劳务而发生的各项间接费用。
按不同的车间、部门设置明细账,明细账用多栏式按费用项目内容设专栏进行明细核算。
基本生产发生的直接材料和直接人工费用,按成本项目借记“生产成本—基本生产成本”,贷记有关科目。
账务处理:借:生产成本—基本生产成本贷:原材料—直接材料应付工资辅助生产发生直接材料和直接人工费用,按成本项目借记“生产成本—辅助生产成本”贷记有关科目。
账务处理:借:生产成本—辅助生产成本贷:原材料—直接材料应付工资发生的各项间接费用,借记“制造费用”,贷记有关科目。
账务处理:借:制造费用贷:原材料(银行存款、累计折旧等)月终,制造费用分配给成本核算对象时,账务处理:借:生产成本—基本生产成本生产成本—辅助生产成本贷:制造费用“制造费用”科目月末无余额。
辅助生产成本的分配
产品名称:丙产品
废品数量:6件
一、废品损失的归集和分配
(四)可修复废品损失 1.可修复废品成本不必从“基本生产成本”中转出
。 2.修复费用 借:废品损失—某产品
贷:原材料 、应付职工薪酬等 3. 月末,结转净损失
年末调整差异: 超支差异:借:基本生产成本
贷:制造费用—某基本车间 节约差异:红字或相反分录
基本生产成本—**
原材料 人工费 外购 1 动力 分
配
折旧费
其他费
辅助生产成本—**
3 分配
5完工
制造费用—基本车间
待摊费用等 2摊销
4 分配
库 存 商 品
6销售 主 营 业 务 成 本
第四节 废品损失和停工损失的核算
基本车间一般 耗用
2.对外 分配
管理部门耗用 销售部门耗用
(二)交互分配法
1、分配原理与过程
辅助车间1
(1)交互分配
分配率=归集费用 劳务总量
辅助车间2
交互分配后费用 =原归集费用+交互转入费用 -交互转出费用
交互分配后费用
(2)对外 分配
对外分配率=交互分配后费用 劳务总量-为其他辅助车间服务量
基本生产成本—**
原材料 人工费 外购 1 动力 分
配
折旧费
其他费
辅助生产成本—**
3 分配
5完工
制造费用—基本车间
待摊费用等 2摊销
4 分配
库 存 商 品
6销售 主 营 业 务 成 本
第四节 制造费用的归集和分配(基本车间)
• 归集:制造费用发生时,按实际情况:
原材料等
制造费用
• 分配:期末按照一定的标准进行分配时:
辅助生产费用计划成本分配法
辅助生产费用计划成本分配法辅助生产费用的分配(含作业及答案)如果企业有两个或两个以上的辅助生产车间,辅助车间除了为基本生产车间、管理部门等单位服务外,各辅助生产车间之间也会相互提供劳务,这时各辅助生产车间发生的辅助生产费用,不仅要对辅助生产车间以外的受益单位进行分配,还应在各辅助生产车间之间进行分配,而且在各辅助生产车间之间的分配应先于对辅助生产车间以外的单位和部门。
辅助生产费用分配的方法有直接分配法、顺序分配法、交互分配法、代数分配法和计划成本分配法等五种方法。
1.直接分配法直接分配法是指将各辅助生产车间发生的辅助生产费用直接分配给辅助生产以外的各受益单位,而不考虑各辅助生产之间相互提供产品或劳务的情况。
[例5-5]假定某企业有供水和供电两个辅助生产车间,主要为企业基本生产车间和行政管理部门提供服务。
20 x x 年9 月供电车间本月发生的费用为7 100元,供水车间本月发生的费用为32 361 元。
该企业辅助生产车间发生的间接费用直接记人生产成本一一辅助生产成本账户,未设置燃料与动力成本项目口各辅助生产车间提供的劳务及其消耗情况见表5-8 。
表5-8 辅助生产车间提供的劳务统计表根据表5-8 的资料,首先计算辅助生产费用的分配率。
由于辅助生产车间内部相互提供的劳务不分配费用,在计算费用分配率时需将其他辅助生产车间的劳务耗用量从总供应量中扣除。
电费分配率=7100/(20950-3200)=0.40(元/度) 水费分配率=32361 /(10596 -1350)=3.5(元/m3 ) 其次,编制辅助生产费用分配表,如表5—9所示。
表5 –9辅助生产费用分配表根据辅助生产费用分配表编制的会计分录如下: 借:制造费用36539 管理费用2922贷:生产成本一一辅助生产成本一一供电车间7 100一一供水车间32361采用直接分配法,由于各辅助生产费用只对外分配,计算较为简单。
但当辅助生产车间相互提供产品或劳务数量差异较大时,会影响分配结果的正确性。
辅助生产成本类科目明细表
辅助生产成本类科目明细表
摘要:
一、辅助生产成本的概念与作用
二、辅助生产成本的明细科目
1.生产各种产品所需的成本
2.自制材料、自制工具、自制设备的成本
3.生产过程中产生的间接费用
4.以及其他与生产相关的成本
正文:
辅助生产成本是企业生产过程中不可或缺的一部分,它包括生产各种产品(包括产成品、自制半成品等)、自制材料、自制工具、自制设备等所发生的生产费用。
这些费用对于企业的生产运营至关重要,它们直接影响到产品的成本、质量以及企业的盈利能力。
在辅助生产成本中,明细科目主要包括以下几个方面:
首先,生产各种产品所需的成本。
这部分费用包括直接用于生产产品的原材料、人工、设备使用等成本。
这些成本是构成产品成本的重要组成部分,直接影响到产品的售价和企业的盈利。
其次,自制材料、自制工具、自制设备的成本。
这部分成本体现了企业自身生产能力和技术水平,对于提高产品质量和降低生产成本具有重要意义。
再次,生产过程中产生的间接费用。
这部分费用包括生产车间的水电费、维修费、管理人员薪酬等。
这些费用虽然不直接参与产品生产,但对于生产的
顺利进行具有重要意义。
最后,其他与生产相关的成本。
这部分费用包括质量检测费、运输费、生产过程中的废品损失等。
这些费用虽然相对较小,但累积起来也对企业生产成本产生影响。
综上所述,辅助生产成本是企业生产过程中不可或缺的一部分。
对于企业而言,合理控制和有效管理这些成本,对于提高产品竞争力、降低生产成本具有重要意义。
辅助生产成本与制造费用的归集与分配
表4-4
辅助生产费用分配表
2005年8月
(一交互分配法)
项 目
分 配 费 用
分 配 数 量
分配金额
分 配
供电车间 修理车间 生产成本 制造费用
管理费用
率
数 量
金额 数量 金额 数量 金额 数量 金额 数量 金额
供电 352 交 车间 360 互 分 修理 340 配 车间 000
383 000
(1)交互分配 供电车间交互费用分配率=352360÷383000
=元/度 修理车间交互费用分配率=340000÷6800
=50元/工时 修理车间应分配的电费
=22200×0.92=20424元 供电车间应分配的修理费
=510 ×50=25500元
21
(2) 对外分配费用(即交互分配后的实际费用) 供电车间对外分配费用
—辅助生产成本(修理车间) 22 200
—基本生产成本
582 500
制造费用
59 000
管理费用
65 250
贷:生产成本—辅助生产成本(修理车间) 374 000
—辅助生产成本(供电车间) 383 000
对于结转的差异额,应作如下的会计分录:
借:管理费用
14 390
0.92
2220 2042 04
6 800 50
510
2550 0
小 计
692 360
-
-
对
供电 3574 车间 36
3608 00
0.99
3075 00
3044 25
2600 0
25740
27300
2727 1
24
•账务处理如下:
生产成本辅助生产成本(3篇)
第1篇一、引言生产成本是企业进行生产活动的基础,是企业经营决策和财务管理的重要依据。
在生产成本中,辅助生产成本占据了一定的比例,对于企业整体成本控制具有重要意义。
本文将从辅助生产成本的概念、构成、影响因素以及成本控制措施等方面进行探讨,以期为我国企业降低生产成本、提高经济效益提供参考。
二、辅助生产成本的概念及构成1. 概念辅助生产成本是指在生产过程中,为直接生产产品或提供服务而发生的间接费用。
它包括与生产直接相关的各项费用,如设备折旧、维修、燃料、动力、原材料等。
2. 构成(1)设备折旧:指企业为生产产品或提供服务而购置的固定资产,在规定的使用年限内按照直线法计提的折旧费用。
(2)维修费用:指为保证设备正常运行而发生的修理、维护费用。
(3)燃料、动力:指生产过程中消耗的能源,如电力、燃料油等。
(4)原材料:指生产过程中消耗的原材料,如钢材、木材等。
(5)人工费用:指为生产产品或提供服务而支付给生产工人的工资、奖金等。
(6)其他费用:包括运输费、保险费、租赁费等。
三、影响辅助生产成本的因素1. 设备折旧设备折旧是辅助生产成本的重要组成部分。
设备更新换代速度、使用年限、折旧方法等因素都会影响设备折旧费用。
2. 维修费用维修费用受设备状况、维修周期、维修人员技术水平等因素影响。
3. 燃料、动力燃料、动力费用受能源价格、能源消耗量、能源利用效率等因素影响。
4. 原材料原材料费用受原材料价格、采购渠道、原材料质量等因素影响。
5. 人工费用人工费用受劳动力市场供求关系、企业薪酬政策、员工素质等因素影响。
6. 其他费用其他费用受企业规模、行业特点、政策法规等因素影响。
四、辅助生产成本控制措施1. 优化设备管理,提高设备使用效率(1)合理配置设备,确保设备满足生产需求。
(2)加强设备维护保养,降低设备故障率。
(3)推广先进技术,提高设备自动化程度。
2. 优化能源管理,降低能源消耗(1)提高能源利用效率,降低能源浪费。