
行业标准的25种重大疾病
行业标准的25种重大疾病
1.恶性肿瘤
2.急性心肌梗塞
3.脑中风后遗症
4.终末期肾病(或称慢性肾功能衰竭尿毒症期)
5.严重Ⅲ度烧伤
6.重型再生障碍性贫血
7.重大器官移植术或造血干细胞移植术
8.慢性肝功能衰竭失代偿期
9.严重原发性肺动脉高压
10.良性脑肿瘤
11.严重阿尔茨海默病
12.严重帕金森病
13.严重脑损伤
14.瘫痪
15.脑炎后遗症或脑膜炎后遗症
16.冠状动脉搭桥术(或称冠状动脉旁路移植术)
17.双目失明
18.多个肢体缺失
19.主动脉手术
20.严重运动神经元病
21.急性或亚急性重症肝炎
22.双耳失聪
23.语言能力丧失
24.心脏瓣膜手术
25.深度昏迷。
中国保险行业协会 重大疾病标准定义

中国保险行业协会重大疾病标准定义
中国保险行业协会的重大疾病标准定义是保险行业中用来确定哪些疾病被视为重大疾病,并在保险合同中进行赔付的指导性文件。
这个标准的制定旨在确保保险公司和被保险人之间在理解和互动上有一个统一的标准。
重大疾病标准定义主要基于临床医学的研究和专业知识,在保险业内广泛讨论和接受,并得到了中国保险行业协会的认可。
根据这个标准,被保险人在诊断为某种被列入重大疾病范围的疾病时,可以获得相应的保险赔付。
该标准涵盖了多种常见的疾病,如癌症、心脏病、中风、肾脏疾病等,并确定了诊断、症状、治疗等方面的要求。
同时,标准还考虑了各个年龄段的特殊情况,对于儿童和老年人可能患有的疾病也进行了分类和定义。
保险合同中的重大疾病保险条款通常会明确列出符合标准定义的疾病,并规定了保险公司对被保险人进行的赔付金额和条件。
被保险人在购买保险时,可以根据自身的需求选择符合自己风险偏好的重大疾病保险产品。
中国保险行业协会的重大疾病标准定义在保险业内起着统一判断的作用,有助于保护被保险人的权益,提高保险交易的透明度和公正性。
同时,这个标准也推动了保险公司在设计和推出相应产品时的规范化和专业化,为被保险人提供更全面、可靠的保障和赔付服务。
中国保险行业协会的重大疾病标准定义对于保险业的发展和保险消费者的权益保护起着重要作用。
通过统一的标准,保险公司和被保险人可以更加准确地理解和沟通,确保保险交易的顺利进行,并在需要时提供及时而合理的保险赔付。
2020修订版重疾险疾病定义的新规解读
疾病定义调整
6种高发重疾:恶性肿瘤和心血管 重疾定义做了调整,新增轻症定义。 其他重疾定义也做了较大调整。 整体看有升有降。
建立长效机制
确定了根据医疗实践,每5年对重 疾定义规范进行评估,并适时修订 的动态管理机制。
三、修订对比
25种重疾
收录病种扩展+必保病种升级
28种重疾
3种必保轻症
6种必保重疾 19种建议重疾
10月
10月25日深夜,财联社报道《重疾定义修订》终审方案过会,正在走银保监会内部流程,意 味着新定义快来了,业内也流传出一份终审稿。
11月 11月2日,财联社报道《重疾定义修订》于本周内在中国银保监会官网发出,新定义真来了。
11月
11月5日,财联社报道重疾新定义发布,且明确旧产品销售截止时间2021年1月31日,银保 监会官网发出关于使用《中国人身保险业重大疾病经验发生率表(2020)》有关事项的通知。
指双肾功能慢性不可逆性衰竭,依据肾脏病预后质量倡议(K/DOQI)制定的指南,分期达到 慢性肾脏病 5 期,且经诊断后已经进行了至少 90 天的规律性透析治疗。规律性透析是指每周 进行血液透析或每天进行腹膜透析。
3.1.24 重型再生障碍性贫血
3.1.1.24 重型再生障碍性贫血
指因骨髓造血功能慢性持续性衰竭导致的贫血、中性粒细胞减少及血小 板减少。须满足下列全部条件: (1)骨髓穿刺检查或骨髓活检结果支持诊断; (2)外周血象须具备以下三项条件:① 中性粒细胞绝对值≤0.5×10⁹ /L ; ② 网织红细胞<1%; ③ 血小板绝对值≤20×109/L。
指疾病确诊 180 天后,仍遗留下列一种 神经系统永久性的功能障碍。神经系统永久
或一种以上障碍:
性的功能障碍,指疾病确诊 180天后,仍遗
保险行业重大疾病标准

保险行业重大疾病标准
2020年11月,中国保险行业协会、中国医师协会发布《重大疾病保险的疾病定义使用规范(2020年修订版)》,统一了重大疾病保险最常见的31种疾病定义。
根据《规范》,如果保险产品保障的疾病范围主要是成年人(十八周岁及以上)阶段,该产品保障的疾病范围应当包括《规范》内的严重恶性肿瘤、较重急性心肌梗死、严重脑中风后遗症、重大器官移植术或造血干细胞移植术、冠状动脉搭桥术(或称冠状动脉旁路移植术)、严重慢性肾功能衰竭;如果该产品还保障了保险金额低于上述六种重度疾病的其他疾病,则还应当包括《规范》内的轻度恶性肿瘤、较轻急性心肌梗死、轻度脑中风后遗症。
除前述疾病外,对于《规范》疾病范围以内的其它疾病,保险公司可以选择使用。
同时,根据市场需求和经验数据,各保险公司也可以在其重大疾病保险产品中增加《规范》疾病范围以外的其它疾病种类。
重大疾病范围
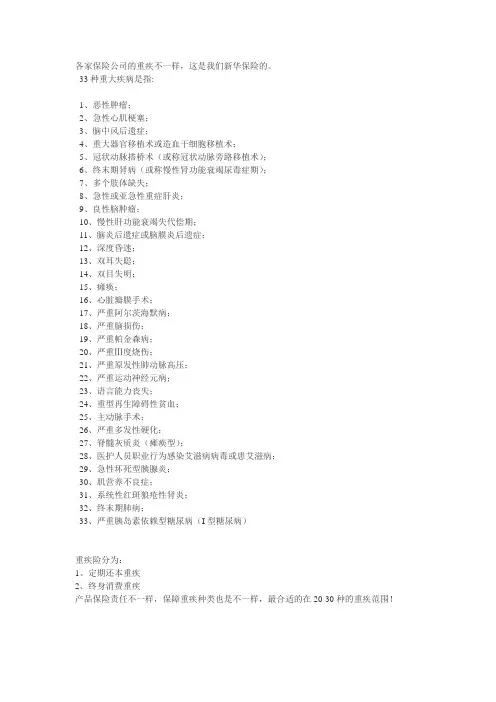
各家保险公司的重疾不一样,这是我们新华保险的。
33种重大疾病是指:1、恶性肿瘤;2、急性心肌梗塞;3、脑中风后遗症;4、重大器官移植术或造血干细胞移植术;5、冠状动脉搭桥术(或称冠状动脉旁路移植术);6、终末期肾病(或称慢性肾功能衰竭尿毒症期);7、多个肢体缺失;8、急性或亚急性重症肝炎;9、良性脑肿瘤;10、慢性肝功能衰竭失代偿期;11、脑炎后遗症或脑膜炎后遗症;12、深度昏迷;13、双耳失聪;14、双目失明;15、瘫痪;16、心脏瓣膜手术;17、严重阿尔茨海默病;18、严重脑损伤;19、严重帕金森病;20、严重Ⅲ度烧伤;21、严重原发性肺动脉高压;22、严重运动神经元病;23、语言能力丧失;24、重型再生障碍性贫血;25、主动脉手术;26、严重多发性硬化;27、脊髓灰质炎(瘫痪型);28、医护人员职业行为感染艾滋病病毒或患艾滋病;29、急性坏死型胰腺炎;30、肌营养不良症;31、系统性红斑狼疮性肾炎;32、终末期肺病;33、严重胰岛素依赖型糖尿病(I型糖尿病)重疾险分为:1、定期还本重疾2、终身消费重疾产品保险责任不一样,保障重疾种类也是不一样,最合适的在20-30种的重疾范围!所有保险公司的重大疾病保险所列1~25项重大疾病,其定义根据中国保险行业协会2007 年公布的《重大疾病保险的疾病定义使用规范》作出,除此以外,各家公司还会自行增加一部分,一般来说,其定义由保险公司根据通行的医学标准制定。
国家规定三十六种重大疾病有哪些来源:向日葵保险网日期: 2012-02-16[导读]:国家规定的重大疾病有三十六种,分别是:(一)恶性肿瘤;(二)急性心肌梗塞;(三)脑中风后遗症;(四)重大器官移植术或造血干细胞移植术;(五)冠状动脉搭桥术(或称冠状动脉旁路移植术)等。
(一)恶性肿瘤(二)急性心肌梗塞(三)脑中风后遗症(四)重大器官移植术或造血干细胞移植术(五)冠状动脉搭桥术(或称冠状动脉旁路移植术(六)终末期肾病(或称慢性肾功能衰竭尿毒症期)(七)多个肢体缺失(八)急性或亚急性重症肝炎(九)良性脑肿瘤(十)慢性肝功能衰竭失代偿期(十一)脑炎后遗症或脑膜炎后遗症(十二)深度昏迷(十三)双耳失聪(十四)双目失明(十五)瘫痪(十六)心脏瓣膜手术(十七)严重阿尔茨海默病(十八)严重脑损伤(十九)严重帕金森病(二十)严重Ⅲ度烧伤(二十一)严重原发性肺动脉高压(二十二)严重运动神经元病(二十三)语言能力丧失(二十四)重型再生障碍性贫血(二十五)主动脉手术(二十六)多发性硬化症(二十七)经输血导致的人类免疫缺陷病毒感染(二十八)植物人(二十九)系统性红斑狼疮(三十)胰岛素依赖型糖尿病(I型糖尿病)(三十一)原发性心肌病(三十二)重症肌无力(三十三)急性坏死性胰腺炎(三十四)坏死性筋膜炎(三十五)终末期肺病(三十六)严重类风湿性关节炎。
重大疾病保险的疾病定义使用规范

重大疾病保险的疾病定义使用规范重大疾病保险的疾病定义使用规范前言为方便消费者比较和选择重大疾病保险产品,保护消费者权益,结合我国重大疾病保险发展及现代医学进展情况,并借鉴国际经验,中国保险行业协会与中国医师协会共同制定重大疾病保险的疾病定义(以下简称“疾病定义”)。
为指导保险公司使用疾病定义,中国保险行业协会特制定《重大疾病保险的疾病定义使用规范》(以下简称“规范”)。
根据重大疾病保险的起源、发展和特点,本规范中所称“疾病”是指重大疾病保险合同约定的疾病、疾病状态或手术。
1 适用范围本规范中的疾病定义在参考国内外成年人重大疾病保险发展状况并结合现代医学进展情况的基础上制定,因此,本规范适用于保险期间主要为成年人(十八周岁以上)阶段的重大疾病保险。
2 使用原则2.1 保险公司将产品定名为重大疾病保险,且保险期间主要为成年人(十八周岁以上)阶段的,该产品保障的疾病范围应当包括本规范内的恶性肿瘤、急性心肌梗塞、脑中风后遗症、冠状动脉搭桥术(或称冠状动脉旁路移植术)、重大器官移植术或造血干细胞移植术、终末期肾病(或称慢性肾功能衰竭尿毒症期);除此六种疾病外,对于本规范疾病范围以内的其它疾病种类,保险公司可以选择使用;同时,上述疾病应当使用本规范的疾病名称和疾病定义。
2.2 根据市场需求和经验数据,各保险公司可以在其重大疾病保险产品中增加本规范疾病范围以外的其它疾病种类,并自行制定相关定义。
2.3 重大疾病保险条款和配套宣传材料中,本规范规定的疾病种类应当按照本规范3.1 所列顺序排列,并置于各保险公司自行增加的疾病种类之前;同时,应当对二者予以区别说明。
2.4 保险公司设定重大疾病保险除外责任时,对于被保险人发生的疾病、达到的疾病状态或进行的手术,保险公司不承担保险责任的情形不能超出本规范3.2 规定的范围。
3 重大疾病保险条款的相关规定重大疾病保险条款中的疾病名称、疾病定义、除外责任和术语释义应当符合本规范的具体规定。
保险业关于《重大疾病保险的疾病定义使用规范》的相关说明

保险业关于《重大疾病保险的疾病定义使用规范》的相关说明《重大疾病保险的疾病定义使用规范》虽然做出了几方面有利于消费者、规范重疾险保险市场发展的规定,但面对消费者最为烦恼的“定义”问题,仍然无法全面解决。
消费者如遇定义分歧可用《健康险管理办法》作为自身的维权利器。
近日,中国保险行业协会推出了我国第一个重大疾病保险的行业规范性操作指南《重大疾病保险的疾病定义使用规范》(以下简称《规范》),并要求2007年8月1日后市场销售的所有重疾险产品必须遵照新的统一定义。
6大“核心”疾病必须涵盖根据中国卫生部的统计,人一生患重大疾病的几率高达72%,近年来高发重疾的前三位为恶性肿瘤、脑血管和心脏病。
此前,各家保险公司的重大疾病险对于所保障的病种范围并没有统一的标准,完全由各家保险公司自己研发定义。
为了吸引消费者眼球而前来投保,各家保险公司常常以自己产品所承保疾病种类之多为卖点。
重疾险所保疾病也由最早的十来种,扩展到后来的20多种、30多种甚至40多种。
从表面上看,保险公司保障范围扩大了,但投保人能享受到的保障权益并没有实质提高。
比如,部分公司仅仅是把一种重大疾病拆分为几种。
又比如,有些产品会引入所在地区或该人群中发病率极小、甚至不可能发生的大病。
如有公司面向成年人口承保的重大疾病险中,将发生于儿童人群的“骨髓灰质炎”也列入其中等等。
新推出的《规范》中强调,重疾险所承保的疾病范围必须包括恶性肿瘤、急性心肌梗塞、脑中风后遗症、冠状动脉搭桥术、重大器官移植术或造血干细胞移植术、终末期肾病等6种疾病。
这一规定将有助于投保者看到真正能够保障的疾病种类,而不必“乱花迷眼”。
宣传单上需注明疾病状态目前,市面上的重大疾病险产品的宣传单中,一般仅用几个字列出所保疾病名称,具体保障那些,排除那些,都必须在投保看到保单后才能知晓,消费者的知情权没有得到充分保障,而且消费者容易根据常识引发误解。
而细看这次新推出的《规范》可以发现,多数疾病名称都采用了标准化的主标题和副标题结合形式,如“恶性肿瘤——不包括部分早期恶性肿瘤”、“脑中风后遗症——永久性的功能障碍”等。
在职职工综合互助保障计划
在职职工综合互助保障计划(重大疾病+意外伤害)为缓解职工因患上重大疾病与日常生活中的意外事故导致的家庭经济困难,根据《中国职工保险互助会职工互助保障办法》,制定《在职职工综合互助保障活动(重大疾病+意外伤害)实施细则》(以下简称“本活动”)。
第一条本活动的基本内容参加本活动后,在互助保障有效期内会员在首次发现患有所列的25类重大疾病的一种或者多种时,或会员因日常生活中的意外事故导致身故、残疾或烧伤时,会员或者家属按照本活动约定领取互助金,用于缓解由此造成职工收入降低,治疗费用支出增加等导致的家庭经济困难。
本活动包括以下25类重大疾病(25类重大疾病释义详见附件):急性心肌梗塞、冠状动脉搭桥术(或称冠状动脉旁路移植术)、恶性肿瘤、终末期肾病(或称慢性肾功能衰竭尿毒症期)、重大器官移植术或造血干细胞移植术、白血病、良性脑肿瘤、严重烧烫伤、瘫痪、多个肢体缺失、严重运动神经元病、双目失明、语言能力丧失、重症帕金森病、严重阿尔茨海默病、心脏瓣膜移植术、系统性红斑狼疮、急性或亚急性重症肝炎、慢性肝功能衰竭失代偿期、严重重症肌无力、严重多发性硬化症、深度昏迷、双耳失聪、严重原发性肺动脉高压、脑炎后遗症或脑膜炎后遗症。
第二条参加本活动的条件和办法凡身体健康,能够正常参加所在单位工作或正常劳动,年龄在16至60周岁的在职职工,都可以通过其所在单位的工会向中国职工保险互助会(以下简称“本会”)胜利油田办事处(以下简称“办事处”)申请参加本活动,成为本会会员。
为保证会员享有公平的权益,本会只接受由基层工会统一组织职工参加本活动,并且在同一单位参加本活动的职工不得少于其全部职工(含正式职工、合同制职工、聘用期超过一年的临时职工)的80%(含本数,下同)。
单位职工数不足100人的须100%参加,且参加人数不低于20人。
第三条参加本活动的规定1、参加本活动会费标准为每人每年60元,参加活动时一次性交纳。
交纳会费后互助保障期在约定时间统一生效。
互助金认定的31种重大疾病
互助金认定的31种重大疾病根据保险行业重大疾病标准结合集团情况,互助金认定的31中重大疾病如下:一:脑出血指因脑血管的突发病变引起脑血管出血。
指疾病确诊180 天后,并导致神经系统永久性的功能障碍。
神经系统永久性的功能障碍。
仍遗留下列一种或一种以上障碍:1 一肢或一肢以上肢体机能完全丧失(见8.3 2 语言能力或咀嚼吞咽能力完全丧失(见8.4 无法独立完成六项基本日常生活活动(见8.5 中的三项或三项以上。
3 自主生活能力完全丧失。
二:良性脑肿瘤指脑的良性肿瘤。
临床表示为视神经乳头水肿、精神症状、癫痫及运动感觉障碍等,已经引起颅内压增高。
并危及生命。
三:脑瘫、脑炎后遗症或脑膜炎后遗症指因患脑炎或脑膜炎导致的神经系统永久性的功能障碍、神经系统永久性的功能障碍,仍遗留下列一种或一种以上障碍:(指疾病确诊180天后)1 一肢或一肢以上肢体机能完全丧失;2 语言能力或咀嚼吞咽能力完全丧失;无法独立完成六项基本日常生活活动中的三项或三项以上。
3 自主生活能力完全丧失。
四:严重脑损伤指因头部遭受机械性外力,导致神经系统永久性的功能障碍。
须由头颅断层扫描(ct 核磁共振检查(mri 或正电子发射断层扫描(pet 等影像学检查证实。
神经系统永久性的功能障碍,引起脑重要部位损伤。
指脑损伤180 天后,仍遗留下列一种或一种以上障碍:1 一肢或一肢以上肢体机能完全丧失;2 语言能力或咀嚼吞咽能力完全丧失;无法独立完成六项基本日常生活活动中的三项或三项以上。
3 自主生活能力完全丧失。
五:严重阿尔茨海默病(老年性痴呆症)指因大脑进行性、不可逆性改变导致智能严重衰退或丧失。
其日常生活必须持续受到人监护,临床表示为明显的认知能力障碍、行为异常和社交能力减退,且自主生活能力完全丧失,无法独立完成六项基本日常生活活动中的三项或三项以上。
六:急性心肌梗塞指因冠状动脉阻塞导致的相应区域供血不足造成部分心肌坏死。
须满足下列至少三项条件:1、急性胸痛等典型临床表示;2、新近的心电图改变提示急性心肌梗塞,或呈符合急性心肌梗塞的动态性变化;3、心肌酶或肌钙蛋白有诊断意义的升高;4、发病90 天后,如左心室射血分数低于50%。
30 种 重 大 疾 病
30 种重大疾病1、严重恶性肿瘤2、急性心肌梗死3、脑中风4、重要器官移植5、慢性肾衰(尿毒症)6、多发性硬化7、失明8、肢体缺失9、瘫痪10、帕金森氏病11、I型糖尿病 12、肝病末期 13、原发性肺动脉高压14、严重阿尔茨海默病15、深度昏迷16、良性脑肿瘤17、再生障碍性贫血18、暴发性肝炎19、乙脑 20、恶性葡萄胎 21、严重烧伤22、系统性红斑狼疮23、冠状动脉搭桥术24、语言机能丧失 25、失聪26、主动脉手术27、心脏瓣膜置换术28、原发性心肌病29、肌萎缩性(脊髓)侧索硬化症30、重度颅脑损伤。
重大疾病重大疾病是指被保险人初次发生符合下列定义的疾病,或初次接受符合下列定义的手术。
该疾病或手术应当由专科医生(见8.2)明确诊断。
以下重大疾病是中国保险行业协会与中国医师协会制定了规范定义的疾病。
恶性肿瘤指恶性细胞不受控制的进行性增长和扩散,浸润和破坏周围正常组织,可以经血管、淋巴管和体腔扩散转移到身体其它部位的疾病。
经病理学检查结果明确诊断,临床诊断属于世界卫生组织《疾病和有关健康问题的国际统计分类》(ICD-10)的恶性肿瘤范畴。
下列疾病不在保障范围内:(1)原位癌;(2)相当于Binet分期方案A期程度的慢性淋巴细胞白血病;(3)相当于Ann Arbor分期方案I期程度的何杰金氏病;(4)皮肤癌(不包括恶性黑色素瘤及已发生转移的皮肤癌);(5)TNM分期为T1N0M0期或更轻分期的前列腺癌;(6)感染艾滋病病毒或患艾滋病期间所患恶性肿瘤。
急性心肌梗塞指因冠状动脉阻塞导致的相应区域供血不足造成部分心肌坏死。
须满足下列至少三项条件:(1)典型临床表现,例如急性胸痛等;(2)新近的心电图改变提示急性心肌梗塞;(3)心肌酶或肌钙蛋白有诊断意义的升高,或呈符合急性心肌梗塞的动态性变化;(4)发病90天后,经检查证实左心室功能降低,如左心室射血分数低于50%。
脑中风后遗症指因脑血管的突发病变引起脑血管出血、栓塞或梗塞,并导致神经系统永久性的功能障碍。
重大疾病保险定义与行业使用标准规范
12
2019年11月25日星期一
13
2019年11月25日星期一
被保险人李某于2004年3月8日持北大医院急性重 症胰腺炎,多脏器器官功能衰竭的疾病诊断证明书申 请重大疾病保险金的领取。
理赔人员向其解释急性胰腺炎不属于重大疾病保 险责任,李某撤回了理赔申请。
15
2019年11月25日星期一
据开具证明的医生介绍:李某是急性重症胰腺炎 伴有多器官功能衰竭,心脏功能也是受损的,他考虑 入院后病人确实也出现了心肌酶持续升高,心电图ST 段明显下压,诊断为急性心肌梗死也是可以的。故在 李某要求下做出了急性心肌梗死的诊断。
16
2019年11月25日星期一
请分析以上案例是否能够获得赔付?或者 说该从哪些方面进行调查?
17
2019年11月25日星期一
是否真正属于心肌梗死,除了诊断之外还 有一个非常重要的内容就是确实使用了相关的 治疗方法(介入治疗等)和药物(溶栓扩血管 治疗等)。且在病历的医嘱当中会有相关记录。
4
2019年11月25日星期一
重大疾病保险
从世界各国的经验来看,重大疾病保险所保障 的多种疾病中,发生率和理赔率较高的疾病集中在 三至六种,这些疾病对重大疾病保险产品的价格影 响最大。为保护消费者权益,充分发挥重大疾病保 险的保障功能,本次疾病定义制定工作确定,在行 业统一定义使用后,以“重大疾病保险”命名、保 险期间主要为成年人阶段的保险产品,
6
2019年11月25日星期一
重大疾病保险
2 、使用原则 除此六种疾病外,对于本规范疾病范围以内的其
它疾病种类,保险公司可以选择使用;同时,上述 疾病应当使用本规范的疾病名称和疾病定义。