
【资格考试】国际审计准则与中国注册会计师审计准则对应关系(国际内审师备考资料)
11.CSA1311——对存货等特定项目获取审计证据的具体考虑
12.ISA 510“首次审计业务——期初余额”
12.CSA1331——首次审计业务涉及的期初余额
13.ISA 520“分析程序”
13.CSA1313——分析程序
14.ISA 530“审计抽样”
国际审计与中国注册会计师审计准则对应关系
ISA
CSA
1.国际鉴证业务框架
1.中国注册会计师鉴证业务基本准则
2.ISA 210“商定审计业务约定书”
2.CSA1111——就审计业务约定条款达成一致意见
3.ISA 220“财务报表审计的质量控制”
3.CSA1121——对财务报表审计实施的质量控制
4.ISA 230“审计工作底稿”
44.中国注册会计师审计准则第1632号——衍生金融工具的审计
43.IAPS1013电子商务对财务报表审计的影响
45.中国注册会计师审计准则第1633号——电子商务对财务报表审计的影响
44.ISRE2400财务报表审阅
46.中国注册会计师审阅准则第2101号——财务报表审阅
45.ISRE2410由被审计单位独立审计师执行的中期财务信息审阅
35.ISA 800“对按照特殊目的框架编制的财务报表审计的特殊考虑”
35.CSA1601——对按照特殊目的框架编制的财务报表审计的特殊考虑
36.ISA 805“对单个财务报表和财务报表的特定要素、账户或项目审计的特殊考虑”
36.CSA1603——对单一财务报表和财务报表的特定要素、账户或项目审计时的特殊考虑
无
49.ISRS4400对财务信息执行商定程序
49.中国注册会计师相关服务准则第4101号——对财务信息执行商定程序
50.ISRS4410代编财务信息
28.ISA540“审计会计估计和相关披露,包括公允价值会计估计”
28.CSA1321——审计会计估计(包括公允价值会计估计)和相关披露
29.ISA 550“关联方”
29.CSA1323——关联方
30.ISA 580“书面声明书”
30.CSA1341——书面声明
31.ISA600“对集团财务报表审计的特殊考虑,包括组成部分审计师的工作”
37.ISA 810“对简要财务报表出具报告”
37.CSA1604——对简要财务报表出具报告的业务
38.CSA1152——前后任注册会计师的沟通
39.CSA1602——验资
38.IAPS1000银行间函证程序
40.中国注册会计师审计准则第1612号——银行间函证程序
39.IAPS1004银行监管机构与银行外部审计师的关系
31.CSA1401——对集团财务报表审计的特殊考虑
32.ISA 620“利用审计师的专家的工作”
32.CSA1421——利用专家的工作
33.ISA 705“对独立审计报告意见的修改”
33.CSA1502——在审计报告中发表非无保留意见
34.ISA 706“独立审计报告中的强调事项段和其他事项段”
34.CSA1503——在审计报告中增加强调事项段和其他事项段
4.CSA1131——审计工作底稿
5.ISA 240“审计师在财务报表审计中对舞弊的责任”
5.CSA1141——财务报表审计中与舞弊相关的责任
6.ISA 250“财务报表审计中对法律法规的考虑”
6.CSA1142——财务报表审计中对法律法规的考虑
7.ISA 300“计划财务报表审计”
7.CSA1201——计划审计工作
14.CSA1314——审计抽样
15.ISA 560“期后事项”
15.CSA1332——期后事项
16.ISA 570“持续经营”
16.CSA1324——持续经营
17.ISA610“利用内部审计师的工作”
17.CSA1411——利用内部审计师的工作
18.ISA 700“对财务报表形成审计意见和出具审计报告”
无
46.ISAE3000历史财务信息审计或审阅以外的鉴证业务
47.中国注册会计师其他鉴证业务准则第3101号——历史财务信息审计或审阅以外的鉴证业务
47.ISAE3400预测性财务信息的审核
48.中国注册会计师其他鉴证业务准则第3111号——预测性财务信息的审核
48.ISAE3402对第三方服务机构的控制提供鉴证报告
21.CSA1153——向治理层和管理层通报内部控制缺陷
22.ISA 200“独立审计师的总体目标及根据国际审计准则执行审计”
22.CSA1101——注册会计师的总体目标和按照审计准则执行审计工作的要求
23.ISA 260“与治理层的沟通”
23.CSA1151——与治理层的沟通
24.ISA 320“计划和执行审计中的重要性”
41.中国注册会计师审计准则第1613号——与银行监管机构的关系
40.IAPS1006银行财务报表审计
42.中国注册会计师审计准则第1611号——商业银行财务报表审计
41.IAPS1010财务报表审计中对环境的考虑
43.中国注册会计师审计准则第1631号——财务报表审计中对环境事项的考虑
42.IAPS1012衍生金融工具审计
24.CSA1221——计划和执行审计工作时的重要性
25.ISA 402“对被审计单位使用第三方服务机构的审计考虑”
25.CSA1212——对被审计单位使用服务机构的考虑
26.ISA 450“评价在审计中识别的错报
26.CSA1241——评价审计过程中识别出的错报
27.ISA 505“外部函证”
27.CSA1312——外部函证
18.CSA1501——对财务报表形成审计意见和出具审计报告
19.ISA 710“比较信息——对应数和可比财务报表”
19.CSA1511——比较数据
20.ISA 720“审计师对含有已审计财务报表的文件中其他信息的责任”
20.CSA1521——注册会计师对含有已审计财务报表的文件中的其他信息的责任
21.ISA 265“内部控制缺陷的沟通”
8.ISA 315“了解被审计单位及其环境以识别和评估重大错报风险”
8.CSA1211——通过了解被审计单位及其环境识别和评估重大错报风险
9.ISA 330“审计师对已评估风险的应对”
9.CSA1231——针对评估的重大错报风险采取的应对措施
10.ISA 500“审计证据”
10.CSA1301——审计证据
【资格考试】国际注册内部审计师(CIA)知识点速记500条(国际内审师备考资料)

【资格考试】国际注册内部审计师(CIA)知识点速记500条(国际内审师备考资料)CIA 511条知识点速记资料(通关宝典)1、使用安全软件的主要目的是控制对系统资源的访问。
2、确定产品价格的第一步是制订定价目标。
3、能最好地计量闲置生产能力的成本的是损失的贡献毛利。
4、取消源文件能最好地保护所有交易都一次性输入系统并得到处理。
5、应用软件控制通常比与操作系统有关的逻辑安全控制更为关键,在电脑控制中这样的说法是错误的。
6、性能监视可以发现局域网响应时间的恶化情况。
7、通过应用实施控制可以防止未经授权对应用程序进行修改。
8、防止客户/服务器系统未经授权访问的最好方法是综合运用软件控制技术和一般存取控制技术。
9、主机应该对上载数据实施与联机输入数据时同样的编辑和合法性检查例程可以有效克服微机上载数据的差误。
10、加强用户密码控制程序可以有效防止从商品终端上输入虚假订单。
11、逻辑模糊这种人工智能最适合为高速公路隧道通风换气。
12、计算机设备中电子触点腐蚀的原因是高湿度。
13、莫名奇妙的数据丢失和修复现象可能表明计算机病毒已出现。
14、语音可用来生物系统鉴别用户的身份。
15、应对快速变化的信息需求的最佳策略是组织战略和信息之间更加紧密的连接。
16、ERP 的一个主要优势是数据集中。
17、增值网不能将客户应用软件翻译成EDI 通讯的标准协议。
18、当连接两个或更多电子邮件系统是,存在的主要问题是不能对网关间传输的消息加密。
19、计划委员会承担辨别网络重大风险的责任,这个风险主要是对网络的运营成本估计不充分。
20、不正确的软件初始化选项是造成远程通讯网络反映时间太慢的最可能原因。
21、对特定数据和资源的访问是信息系统逻辑安全控制的目标。
22、与主机相比,终端用户计算机环境更有可能遇到应用软件难与其他信息系统集成的风险。
23、批量总数能够为数据库完整、准确提供合理保证。
24、良好的灾难恢复计划应包括备份/重启已嵌入作业流和程序中。
国际审计准则与中国注册会计师审计准则对应关系
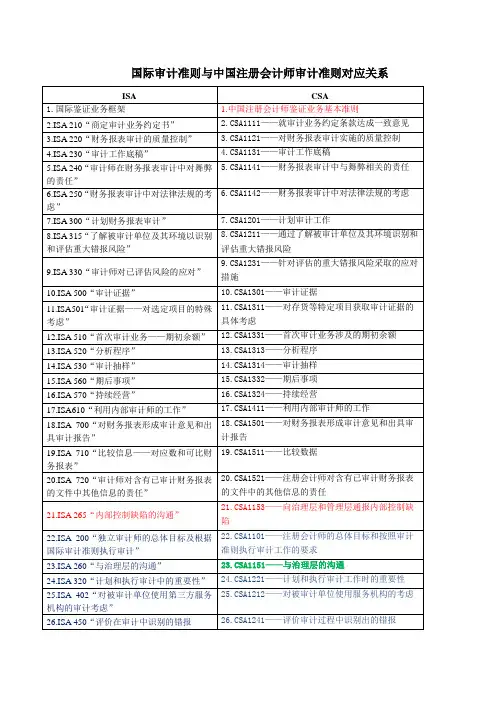
国际审计准则与中国注册会计师审计准则对应关系
国际鉴证业务准则:具体包括1项国际鉴证业务框架、36项审计准则、6个审计实务公告、2项审阅准则、3项其他鉴证业务准则、2项相关服务准则和1项会计师事务所质量控制准则。
(36+1)
中国注册会计师执业准则:38项新准则和13项未作修订的准则。
具体包括1项鉴证业务基本准则、44项审计准则、1项审阅准则、2项其他鉴证业务准则、2项相关服务准则和1项会计师事务所质量控制准则。
表2:中国注册会计师审计准则和质量控制准则的修订情况。
注册会计师各项审计准则

注册会计师各项审计准则注册会计师是财务会计领域具备职业资格的从业者,他们主要通过审计等手段为公司、政府和非营利组织提供管理咨询、税务服务和财务报告。
为了确保注册会计师的审计能够得到有效的实施和落实,国际审计准则委员会(IAASB)和我国国家审计准则制定委员会(CASCB)分别制定了一系列的审计准则。
一、国际审计准则国际审计准则(International Standards on Auditing, ISA)是国际审计准则委员会制定的一系列针对审计的准则。
ISA的制定旨在确保审计人员在国际上都采用同样的审计准则,从而保证其审计工作的透明度和一致性。
ISA目前已经发布了46个审计准则。
其中比较重要的包括:(一)ISA200 总则ISA200为审计准则的总框架,规定了审计人员必须进行的审计过程,以及在整个审计过程中对关键审计问题所做出的反应。
ISA200强调了审计人员需具备的技能和独立性。
此外,它还规定了审计人员应当遵循的最低审核标准和审核程序。
(二)ISA230 使用工作底稿ISA230要求审计人员必须准备详细的工作底稿,以记录审计过程中的关键发现。
工作底稿可以帮助审计人员保存审计证据、准确地评估风险、规避审计错误和保持独立性。
此外,ISA230还提出了对工作底稿的保密措施。
(三)ISA315 内部控制ISA315要求审计人员评估被审计单位的内部控制制度,以确定其是否能够有效地控制纪录、信息的记录、处理、保管和报告。
ISA315要求审计人员对内部控制进行风险评估,并根据评估结果确定适当的审核程序。
ISA500规定了审计人员应如何检查会计师的记账凭证。
ISA500规定了检查的标准和要求,以确保凭证的准确性和真实性。
此外,ISA500还规定了审计人员应该如何处理异常情况和怀疑的凭证。
ISA700是审计报告的审计准则,规定了审计人员应当如何撰写审计报告。
ISA700规定了审计报告的格式和要求,并要求审计人员在报告中揭示所有重要事项和信息。
我国新审计准则与国际审计准则比较研究

我国新审计准则与国际审计准则比较研究作者:薛仁进来源:《商业会计》2012年第16期摘要:随着经济全球化的纵深发展,我国新审计准则在国际趋同方面实现了历史性的突破,这不仅是审计职业国际发展的需要,也是我国经济发展的迫切需要。
本文主要研究我国新审计准则体系的结构和内容、国际审计准则的内容和结构,我国新审计准则与国际审计准则的趋同、差异。
关键词:注册会计师审计准则国际审计准则趋同差异一、我国审计准则体系的结构和内容我国审计准则体系包括注册会计师业务准则和会计师事务所质量控制准则,注册会计师业务准则包括鉴证业务准则和相关服务准则。
注册会计师执业准则包括审计、审阅与其他鉴证业务准则,具体包括中国注册会计师鉴证业务基本准则、中国注册会计师审计业务准则、中国注册会计师审阅业务准则、中国注册会计师其他鉴证业务准则;中国注册会计师相关服务准则;会计师事务所质量控制准则。
新修订后的38项审计准则于2012年1月1日正式施行。
其中修订了16项准则的实质性内容,改写了全部38项审计准则的体例结构,修订后的审计准则由5部分构成:“总则”、“定义”、“目标”、“要求”和“附则”。
原审计准则中的解释说明材料作为应用指南。
新审计准则的修订不仅提高了准则理解和执行的一致性,而且全面、彻底体现了风险导向审计的基本要求;同时增强了识别舞弊风险的针对性和有效性,也给注册会计师带来了更大的职业判断空间和更高的灵活性。
这次出台的审计准则与旧审计准则相比有几点区别,主要如下:(一)框架结构对比。
旧审计准则一共六章二十六条,新审计准则扩充到七章三十七条。
并取消了原第二章“一般原则”这一较为模糊的概念,改为“管理层遵守法律法规的责任”这一章,并新增了第六章“解除业务约定”。
(二)制定目标对比。
新审计准则将其中“会计报表审计”改为“财务报表审计”,这是一项重要改动,体现了制定新审计准则的基本目的;在其他准则中也都遵循了这一变化。
因为会计报表不等于财务报表,原审计准则中所指的“会计报表审计”其实是财务报表审计,而非“会计报表审计”。
国际审计准则与中国注册会计师审计准则对应关系
国际审计准则与中国注册会计师审计准则对应关系国际审计准则(International Standards on Auditing,以下简称ISA)是由国际审计与鉴证准则委员会(International Auditing and Assurance Standards Board,以下简称IAASB)颁布的全球范围的审计准则。
中国注册会计师(China Certified Public Accountant,以下简称CPA)审计准则则是由中国注册会计师协会(Chinese Institute of Certified Public Accountants,以下简称CICPA)颁布的国家范围的审计准则。
虽然ISA与CPA审计准则之间存在一定的相似性,但也存在一些差异和对应关系。
本文将就ISA与CPA审计准则之间的对应关系进行探讨。
首先,就审计准则的文字性质而言,ISA是国际性的准则,其适用范围超出了各个国家和地区的边界,而CPA审计准则是中国国家性的准则,其适用范围仅限于中国。
由于ISA的地域性较强,因此其内容更加宽泛和普遍,而CPA审计准则的内容则更加具体和详细。
其次,就审计准则的结构和目的而言,ISA主要包括一般准则、审计程序和若干审计问题的其他准则,旨在为审计师提供技术指导和标准化框架。
CPA审计准则则由《注册会计师审计准则》和《注册会计师审计报告准则》两部分组成,分别对审计报告和审计程序进行了规定。
CPA审计准则的目的是确保注册会计师在履行审计职责时具有一致的准则依据,从而提高审计工作的质量和可比性。
再次,就ISA与CPA审计准则之间的对应关系而言,可以分为四个方面进行对照和比较:一是目标和原则的对应,二是指导性要求的对应,三是审计程序的对应,四是审计报告的对应。
就目标和原则的对应而言,ISA和CPA审计准则在审计的目标和原则上基本保持一致。
例如,ISA强调了审计的公正性、审计师的独立性和对于财务报表是否真实和公正的判断,而CPA审计准则也强调了注册会计师在审计过程中的独立性和专业判断的重要性。
中国审计准则和国际审计准则的区别

我国内部审计准则和国际内部审计准则主要内容的比较1、宗旨、权力和责任。
我国基本准则中对于内部审计的宗旨,没有专门规定,只在内部审计定义中提及。
关于责任,基本准则的“一般准则”规定:内部审计机构应建立有效的质量控制制度,并积极了解、参与组织的内部控制建设。
表明内部审计对于建立质量控制制度、组织的内部控制建设负有责任。
国际内部审计准则的属性准则中首先提出了这一问题,规定内部审计的宗旨、权力和责任应该以正式的书面形式写入审计章程中,并由董事会通过。
2、独立性与客观性。
我国基本准则的“一般准则”规定:内部审计机构和人员应保持独立性和客观性,不得负责被审计单位经营活动和内部控制的决策与执行。
国际内部审计准则的独立性是指内部审计组织应该具备独立性。
这就要求内部审计活动在确定内部审计的范围、实施业务和提交结果方面不受任何干扰。
客观性是指审计人员的客观性,即内部审计师应该有公正的、不偏不倚的态度,并避免利害冲突。
国际内部审计准则中的独立性是指内部审计活动独立于他们所审查的活动之外。
内部审计活动应独立开展,并且内部审计师在工作时应保持客观。
内部审计师在他们能自由、客观地进行工作时是独立的。
独立性可使内部审计师做出公正、无偏的判断,这对业务工作的恰当开展是必不可少的。
独立性要通过组织的地位和客观性来实现。
国际内部审计准则还规定,首席审计执行官应直接向组织内的高层人员报告,从而保证内部审计活动的开展。
内部审计师应该取得管理高层和董事会的支持,这样他们才能取得业务客户的配合,并且在不受干扰的条件下开展工作。
首席审计执行官应向组织内有足够权限的人员负责,促进独立性并确保广泛的业务范围、对业务沟通的恰当考虑以及对业务建议的适当行动。
中国注册会计师审计准则 跟函-定义说明解析
中国注册会计师审计准则跟函-概述说明以及解释1.引言1.1 概述中国注册会计师审计准则是中国注册会计师协会制定和发布的一系列规范性文件,目的是为了规范和引导注册会计师在履行审计职责时的行为准则和法律法规遵循,以保护公众利益和维护市场秩序。
这些准则是中国注册会计师在审计实践中应该遵循的基本原则和规范要求,对于确保审计活动的公正、独立和专业性具有重要意义。
中国注册会计师审计准则的制定借鉴了国际会计准则委员会(IASB)的国际审计准则,结合了中国的国情和实践经验,进一步明确了中国注册会计师在审计过程中应该遵守的规范和要求。
这些准则涵盖了审计的各个环节,从审计计划、审计程序到报告发表,为注册会计师提供了详细的指导和操作指南。
中国注册会计师审计准则的核心价值在于确保审计活动的透明度和可靠性,为投资者、债权人和其他利益相关方提供了可靠的财务信息和决策依据。
通过制定一系列明确的准则,可以保证注册会计师在审计过程中秉持独立、客观和专业的原则,减少潜在的误导性和虚假信息,维护了市场经济的正常运作。
中国注册会计师审计准则的特点之一是针对中国特定的经济环境和审计实践进行了定制化的设计。
考虑到中国国情和经济改革的需要,准则着重关注了国有企业、上市公司和金融机构等特定领域的审计要求,并提出了相应的规范和指导。
同时,准则也对中小企业和非营利组织等特殊机构的审计进行了专门规定,以满足不同类型企业的审计需求。
总之,中国注册会计师审计准则对于提高注册会计师的审计质量和信誉度、保护市场利益以及推动中国经济的可持续发展都具有重要的作用。
通过遵循这些准则,注册会计师能够更好地履行职责,提升行业形象,为经济发展和社会进步作出积极贡献。
1.2 文章结构文章结构部分内容如下:2. 正文2.1 注册会计师的角色在撰写本文之前,我们首先需要了解注册会计师在审计领域中的角色和职责。
注册会计师是负责对企业的财务信息进行独立审计的专业人士。
他们具有丰富的会计和审计知识,可以对企业的财务状况和业务运营进行全面的评估。
【资格考试】CIA科1-第01讲强制指南(国际内审师备考资料)
运营业务:对组织运营的效率和效果进行评价, 包括执行情况、业绩目标和防止不利情形的保障措施;
现代内部审计提供的服务包括: 对组织的控制、风险、治理进行检查和评价。(对财务状况的检查只是内部审计的一部分。)
内部审计业务范围:
广泛的、不受限制的范围。
为满足各利益相关方(治理层、管理层等)和自身发展的要求、内部审计由内部审计师对组织内不同的运营和控制实施进行系统、客观的评价,广泛的工作范围涉及财务信息、合规性、信息技术(IT)、运营以及风险和控制等,现阶段,内部审计则致力于综合审计业务领域,这些业务领域更能凸显现代内部审计师广泛强调的增值服务和与风险、控制和治理活动相关联的要点。
A1.3 内部审计活动的宗旨、权力和职责
第02讲 内部审计的定义及其理解
章节A1.1 内部审计的定义及其理解
主要内容:
— A1.1.1 现代内部审计
— A1.1.2 内部审计定义的释义
— A1.1.3 确认和咨询服务
A1.1.1 现代内部审计:
现代内部审计的目的:
内部审计已经从最初的主要以会计为导向发展为以管理为导向的专业。
内部审计的概念性框架
[ 讲义编号NODE01044700010100000102:针对本讲义提问]
《国际内部审计专业实务框架》(The IIA’s International Professional Practices Framework- IPPF)是由(The Institute of Internal Auditors)国际技术委员会按照适当程序制定的权威标准,它包括:
工作标准阐述了内部审计工作的性质,并提出衡量内部审计活动质量的准绳,从总体上说明内部审计服务
我国注册会计师执业准则体系与国际审计准则体系比较
审计月刊年第6期(总第期)审计准则是规范注册会计师执业的权威性标准,对提高注册会计师执业质量,防范执业风险具有重要的作用。
中国注册会计师协会(以下均简称为中注协)自1988年11月15日成立以来,一直致力于审计准则的制定和完善,从1991年至今审计准则先后经历了制定执业规划阶段、建立准则体系阶段和完善与提高阶段,尤其是2006年2月15日颁布的注册会计师审计准则在准则体系、审计思路和审计方法上发生了巨大的变化。
我国审计准则的框架体系与国际审计准则框架体系存在趋同,但趋同不等于相同,各国的社会制度、文化背景、执业环境以及社会公众对注册会计师认识程度的不同,决定了我们在与国际准则趋同的同时,必须考虑我国国情,研究制定符合中国国情的审计准则框架体系,使之既与国际通行做法相衔接,又能保持中国特色。
(一)我国注册会计师执业准则的框架体系因原独立审计准则体系(由三个层次组成即:独立审计基本准则、独立审计具体准则与独立审计实务公告、独立审计执业规范指南)已不能适应我国实际情况和国际趋同的需要,为适应注册会计师业务多元化的需要,我国审计准则委员会对原审计准则体系进行了改进,新颁布的准则体系为中国注册会计师执业准则体系(见图)。
(二)国际审计准则的框架体系国际审计准则体系指的是由国际会计师联合会(简称I FAC )下属的国际审计与鉴证准则委员会(简称I AASB)所制定的准则体系。
国际审计与鉴证准则理事会公告覆盖的注册会计师业务类型包括历史财务信息的审计和审阅业务、除历史财务信息的审计和审阅以外的其他鉴证业务、相关服务业务,与其相关的准则分别被称为审计准则、审阅准则、其他鉴证业务准则以及相关服务准则,而且公告还包括用于保证各类业务质量的会计师事务所质量控制准则。
(见图2)我国的注册会计师审计准则框架体系借鉴了国际审计准则体系,并与国际审计准则框架体系趋同,趋同情况具体为:(一)规范对象我国注册会计师执业准则由中国注册会计师业务准则和会计师事务所质量控制准则构成。
国际会计准则与国际审计准则
国际会计准则与国际审计准则在全球化背景下,国际会计准则和国际审计准则扮演着重要的角色。
本文将介绍国际会计准则委员会(IASB)制定的国际会计准则和国际审计准则委员会(IAASB)制定的国际审计准则,并探讨它们在国际商业环境中的意义。
一、国际会计准则委员会(IASB)和国际会计准则(IAS)国际会计准则委员会(IASB)是全球范围内最重要的会计准则制定机构。
IASB负责发展和推广用于商业和非商业组织的高质量、可比性强的国际财务报告准则。
国际会计准则(IAS)是IASC(国际会计准则委员会的前身)制定的第一套国际会计准则,后来被国际会计准则委员会所取代。
国际会计准则的制定目标是确保全球财务报告的可比性和透明度,以提高全球资本市场的效率和流动性。
它涵盖了财务报表的各个方面,包括会计政策、报表结构、会计估计和会计处理等。
国际会计准则的应用范围非常广泛,并且在全球范围内得到了广泛认可和采用。
二、国际审计准则委员会(IAASB)和国际审计准则(ISA)国际审计准则委员会(IAASB)是国际会计鉴证和审计服务机构的主要标准制定机构。
IAASB负责制定和发布国际审计准则,旨在确保全球审计服务的质量和一致性。
国际审计准则(ISA)是IAASB制定的准则体系,被广泛应用于全球范围内的审计工作。
国际审计准则旨在规范审计程序、方法和报告,以提高审计质量、减少审计风险,并增强公众对财务报告的可信度。
它包含了审计的目标、责任、程序和报告等方面的规定,并指导审计师在执行审计工作时遵循一定的准则和要求。
三、国际会计准则和国际审计准则的意义国际会计准则和国际审计准则在国际商业环境中发挥着重要作用,具有以下几个方面的意义:1. 提高财务报告的可比性和透明度:国际会计准则和国际审计准则的应用可以确保全球财务报告的可比性和透明度,促进全球投资者的跨境投资,并提高资本市场的效率。
2. 保障投资者利益:国际会计准则和国际审计准则的制定和应用可以提高财务报告的准确性和可靠性,保护投资者的合法权益,减少信息不对称带来的风险,增强市场的信心。