
时间序列第2-3章习题解答
并判断序列 的平稳性及纯随机性。 解 (1) 序列时序图和样本自相关图
案件数序列时序图
40 35 30 25 20 15 10
5 0
1 3 5 7 9 11 13 15 17 19 21 23 25 27 29 31 33 35 37 39 41 43 45 47 49 51 53 55 57 59 61 63 65 6以
于是 所以
15. 对于平稳时间序列,以下等式哪些一定成立? (1) (2) (3) (4)
解 对于平稳时间序列,(1)(2)(3)一定成立。(4)不成立。
16. 对于 AR (1)模型: 已求出
,求:
(1) 的 95%的置信区间;
,根据 个历史观察值数据:…,10.1,9.6,
解 模型改写为:
则模型的传递形式为:
=
,确定该模型的 Green 函数,使该
故该模型的 Green 函数为: 该模型可以等价表示为无穷阶 MA 模型形式为:
13. 某 ARMR(2,2)模型为: .
解因
所以
,求 . 其中
, .
14. 证明 ARMR(1,1)序列 解 方法一 因为 所以
的自相关系数为:
(3) 为 MA(2)模型,因 ,故该模型是可逆的.
(4) 为 MA(2)模型,因
,故该模型不是可逆的.
(5) 为 ARMA(1,1)模型,因
,故该模型是平稳的和可逆的.
(6) 为 ARMA(2,1)模型,因 不平稳的,也是不可逆.
,故该模型是
12. 已知 ARMR(1,1)模型为: 模型可以等价表示为无穷阶 MA 模型形式.
(2) 假定新获得观察值数据 解 (1) 由题意,
= ,用更新数据求 的 95%的置信区间. ,计算预测值:
又因
,故预测方差为:
于是, 的 95%的置信区间为: (2) 已知新观察值 = ,计算修正预测值:
修正方差为: 于是,用更新数据后, 的 95%的置信区间为:
, 的自相关系数
只与时间间隔长度有关,与起始时间无关,因此 的 1 阶差分序列 为平稳序列.
11. 检验下列模型的平稳性与可逆性,其中 为白噪声序列:
(1)
(2)
(3)
(4)
(5)
(6)
解 (1) 为 AR(2)模型,因
,故该模型不是平稳的.
(2) 为 AR(2) 模 型 , 因 ,故该模型是平稳的.
解 由于 =
解得 = , = 。
,
,即
=
,且
,
,
,
3. 已知某 AR(2)模型为: , ,其中 , , 。
解 模型改写为:
于是
;
又由
解得
, =
,
,求 ,
,
,
,
;
,即
,
,
,
4. 已知 AR(2)序列为:
,其中 为白噪声序列。确定 的取值范围,
以保证 为平稳序列,并给出该序列 的表达式。
解 由 AR(2)的平稳域知, 满足:
从差分序列时序图看,该系列是平稳的。从样本自相关图可见,自相关系数具有短期的 自相关性,然后快速衰减,故该差分系列是平稳的。
纯随机检验如下: 延迟 6 12 18 24
LB 统计量值 29.46 35.94 38.61 57.43
P值 <0.001 <0.001 <0.01 <0.001
P 值都非常小,表明该序列不是纯随机序列。
P值
6
64.02
<0.0001
12
88.98
<0.0001
18
96.32
<0.0001
24
137.26
<0.0001
(2) 差分序列时序图和自相关图
差分值系列时序图
30 20 10
0 -10 1 3 5 7 9 11 13 15 17 19 21 23 25 27 29 31 33 35 37 39 41 43 45 47 49 51 53 55 57 59 61 63 65 67 69 -20 -30
6. 对于 AR(1)模型:
(1)
;
(2)
(3)
;
(4)
(5)
解 (1) 因为
, ;
;
,判断如下命题是否正确: ;
故(1)不正确。 (2) 因 ,故(2)不正确。 (3) 因
故(3)正确。
(4) 由于
,故
故(4)不正确。 (5) 由于
所以
故(5)不正确。
7. 已知某中心化 MA(1)模型 1 阶自相关系数 解 因为
9. 已知 MA(2)模型为: .
解
.
.
.求
及
10. 证明:(1) 对任意常数 ,如下定义的无穷 MA 序列一定是非平稳序列:
,
(2) 的 1 阶差分序列一定是平稳序列,并求 的自相关系数表达式,其中 =
.
解 (1) 因 非平稳序列.
,当 时, 的方差为无穷大,故 是
(2) 由于 =
,该序列均值、方差均为常数:
故该可逆的中心化 MA(1)模型为: +
,求该模型的表达式。 或
8. 确定常数 的值,以保证如下表达式为 MA(2)模型:
解 对序列 中心化.设 ,则序列 满足:
,对上式取期望得:
,故 = . 令
于是
因此,只要选择 使 的根即可,也即
含有因子
,即使 为
此时,
所以,
或
此表明, 满足 MA(2)模型.
LB 统计量值 95.84 190.40 266.29 324.39
P值 <0.0001 <0.0001 <0.0001 <0.0001
由于 P 值<0.0001,故从纯随机性检验看,该序列也不是纯随机的。
6. 1969 年 1 月至 1973 年 9 月在芝加哥海德公园每 28 天发生的抢包案件数见下表(行 数据)。
10 15 10 10 12 10 7 7 10 14 8 17 14 18 3 9 11 10 6 12 14 10 25 29 33 33 12 19 16 19 19 12 34 15 36 29 26 21 17 19 13 20 24 12 6 14 6 12 9 11 17 12 8 14 14 12 5 8 10 3 16 8 8 7 12 6 10 8 10 5
样本自相关系数图
1.2 1
0.8 0.6 0.4 0.2
0 -0.2 0 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 -0.4 -0.6 -0.8
-1
自相关系数如下:
延迟
1
2
3
4
5
6
7
8
自相关系数 0.7395 0.4570 0.0812 -0.3201 -0.6188 -0.7210 -0.6293 -0.3396
(2) 判断该系列的平稳性 从时序图看,该时序具有明显的周期性,故该时序是不平稳的。从样本自相关图可见, 该时序的样本自相关呈周期性,且并没有快速衰减趋于 0,故该时序是不平稳的。 (3) 判断该系列的纯随机性 纯随机系列必然是平稳系列,该系列是不平稳的,故也不是纯随机的。
纯随机性检验: 延迟 6 12 18 24
1.5
样本自相关系数图
1
0.5
0 0 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24
-0.5
自相关系数如下:
延迟
1
2
3
4
5
6
7
8
自相关系数 0.5060 0.5385 0.3736 0.2907 0.2578 0.1475 0.2696 0.1862
50 0
2003 年 117 178 149 178 248 202 162 135 120 96 90 63
Jan-00 Mar-00 May-00
Jul-00 Sep-00 Nov-00 Jan-01 Mar-01 May-01 Jul-01 Sep-01 Nov-01 Jan-02 Mar-02 May-02 Jul-02 Sep-02 Nov-02 Jan-03 Mar-03 May-03 Jul-03 Sep-03 Nov-03
延迟
9
10
11
12
13
14
15
16
自相关系数 0.1776 0.2584 0.2070 0.2263 0.1375 -0.0268 -0.0532 -0.1124
延迟
17
18
19
20
21
22
23
24
自相关系数 -0.1392 -0.1551 -0.1446 -0.2838 -0.2287 -0.3064 -0.2107 -0.3133
数据模拟:
01 2
3
4
5
6
7
8
9
10 11 12 13 …
0 1 -1
2
0
1
-1
2
0
1
-1 -2
1
0…
19.5 21 21.6 19.9 19.5 21 21.6 19.9 19.5 17 20.6 21.6 …
21 21.6 19.9 19.5 21 21.6 19.9 19.5 17 20.6 21.6 …
延迟
9
10
11
12
13
14
人大版时间序列分析基于R(第2版)习题答案

第一章习题答案略第二章习题答案2.1答案:(1)非平稳,有典型线性趋势(2)延迟1-6阶自相关系数如下:(3)典型的具有单调趋势的时间序列样本自相关图2.2(1)非平稳,时序图如下(2)1-24阶自相关系数如下(3)自相关图呈现典型的长期趋势与周期并存的特征2.3R命令答案(1)1-24阶自相关系数(2)平稳序列(3)非白噪声序列Box-Pierce testdata: rainX-squared = 0.2709, df = 3, p-value = 0.9654X-squared = 7.7505, df = 6, p-value = 0.257X-squared = 8.4681, df = 9, p-value = 0.4877X-squared = 19.914, df = 12, p-value = 0.06873X-squared = 21.803, df = 15, p-value = 0.1131X-squared = 29.445, df = 18, p-value = 0.04322.4答案:我们自定义函数,计算该序列各阶延迟的Q统计量及相应P值。
由于延迟1-12阶Q统计量的P值均显著大于0.05,所以该序列为纯随机序列。
2.5答案(1)绘制时序图与自相关图(2)序列时序图显示出典型的周期特征,该序列非平稳(3)该序列为非白噪声序列Box-Pierce testdata: xX-squared = 36.592, df = 3, p-value = 5.612e-08X-squared = 84.84, df = 6, p-value = 3.331e-162.6答案(1)如果是进行平稳性图识别,该序列自相关图呈现一定的趋势序列特征,可以视为非平稳非白噪声序列。
如果通过adf检验进行序列平稳性识别,该序列带漂移项的0阶滞后P值小于0.05,可以视为平稳非白噪声序列Box-Pierce testdata: xX-squared = 47.99, df = 3, p-value = 2.14e-10X-squared = 60.084, df = 6, p-value = 4.327e-11(2)差分序列平稳,非白噪声序列Box-Pierce testdata: yX-squared = 22.412, df = 3, p-value = 5.355e-05X-squared = 27.755, df = 6, p-value = 0.00010452.7答案(1)时序图和自相关图显示该序列有趋势特征,所以图识别为非平稳序列。
《应用时间序列分析》习题集

《时间序列分析》习题集统计学院应用统计教研室2004年8月初稿2008年4月补充第二章习题1.若序列长度为100,前12个样本自相关系数如下:该序列能否视为纯随机序列?2.表2-1数据是某公司在2004-2007年期间每月的销售量。
表2-1月份 2004年2005年2006年2007年1153 1341451172187175203178323424318914942122272141785300298295248622125622020272012372311628175165174135912312411912010104106859611858767901278747563(1)绘制该序列时序图及样本自相关图;(2)判断该序列的平稳性;(3)判断该序列的纯随机性。
3.1975年——1980年夏威夷莫那罗亚火山每月释放的CO2数据如下(单位:mm),见表2-2。
表2-2 330.45330.97331.64332.87333.61333.55331.9330.05328.58328.31329.41330.63331.63332.46333.36334.45334.82334.32333.05330.87329.24328.87330.18331.5332.81333.23334.55335.82336.44335.99334.65332.41331.32330.73332.05333.53334.66335.07336.33337.39337.65337.57336.25334.39332.44332.25333.59334.76335.89336.44337.63338.54339.06338.95337.41335.71333.68333.69335.05336.53337.81338.16339.88340.57341.19340.87339.25337.19335.49336.63337.74338.36(1)绘制该序列时序图,并判断该序列是否平稳;(2)计算该序列的样本自相关系数;(3)绘制该样本自相关图,并解释该图形。
人大(王燕)时间序列课后习题答案)

7
0.034
-0.077
44.572
0.000
.*|.|
. *|.|
8
-0.074
-0.077
44.771
0.000
. *|.|
.*| .|
9
-0.170
-0.075
45.921
0.000
.**|.|
.*| . |
10
-0.252
-0.072
48.713
0.000
.**|.|
.*|.|
11
-0.319
-0.067
53.693
0.000
***| .|
.*|.|
12
-0.370
-0.060
61.220
0.000
该图的自相关系数衰减为0的速度缓慢,可认为非平稳。
4、
LB(6)=1.6747LB(12)=4.9895
(6)=12.59 (12)=21.0
显然,LB统计量小于对应的临界值,该序列为纯随机序列。
注:括号内的结果为近似公式所计算。
(3)样本自相关图:
Autocorrelation
PartialCorrelation
AC
PAC
Q-Stat
Prob
. |*******|
.|*******|
1
0.850
0.850
16.732
0.000
. |*****|
. *|. |
2
0.702
-0.076
28.761
不论c取何值,都会有一特征根等于1,因此模型非平稳。
6、解:(1)错, 。
(2)错, 。
时间序列分析第二章王燕第一到第三题习题解答

时间序列分析习题解答第二章 P.33 2.3 习 题2.1 考虑序列{1,2,3,4,5,…,20}: (1) 判断该序列是否平稳;(2) 计算该序列的样本自相关系数k ^ρ(k=1,2,…,6); (3) 绘制该样本自相关图,并解释该图形。
解:(1) 由于不存在常数μ,使,t EX t T μ=∀∈,所以该序列不是平稳序列。
显然,该序列是按等步长1单调增加的序列。
(2) 1^ρ=0.85000 2^ρ=0.70150 3^ρ=0.556024^ρ=0.41504 5^ρ=0.28008 6^ρ=0.15263 (3) 样本自相关图该图横轴表示自相关系数,纵轴表示延迟时期数。
该图的自相关系数递减的速度缓慢,在6期的延迟时期里,自相关系数一直为正,说明该序列是有单调趋势的非平稳序列。
附:SAS 程序如下: data ex2_1; input freq@@; cards;1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 ;proc arima data=ex2_1; identify var=freq Nlag=6; run;可得到上图的自相关图等内容, 更多结果被省略。
2.2 1975-1980年夏威夷岛莫那罗亚火山(Mauna Loa )每月释放的CO 2数据如下(单位:ppm )见下表。
330.45 330.97 331.64 332.87 333.61 333.55 331.90 330.05 328.58 328.31 329.41 330.63 331.63 332.46 333.36 334.45 334.82 334.32 333.05 330.87 329.24 328.87 330.18 331.50 332.81 333.23 334.55 335.82 336.44 335.99 334.65 332.41 331.32 330.73 332.05 333.53 334.66 335.07 336.33 337.39 337.65 337.57 336.25 334.39 332.44 332.25 333.59 334.76 335.89 336.44 337.63 338.54 339.06 338.95 337.41 335.71 333.68 333.69 335.05 336.53 337.81 338.16 339.88 340.57 341.19 340.87 339.25 337.19 335.49 336.63 337.74 338.36(1)绘制该序列时序图,并判断该序列是否平稳; (2)计算该序列的样本自相关系数k ^(k=1,2,…,24); (3)绘制该样本自相关图,并解释该图形。
时间序列王燕第二版第三章习题答案分析
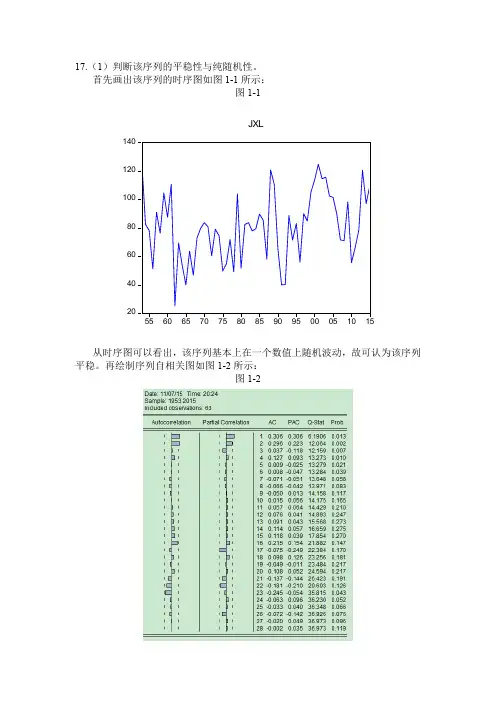
17.(1)判断该序列的平稳性与纯随机性。
首先画出该序列的时序图如图1-1所示:图1-1从时序图可以看出,该序列基本上在一个数值上随机波动,故可认为该序列平稳。
再绘制序列自相关图如图1-2所示:图1-2从图1-2的序列自相关图可以看出,该序列的自相关系数一直都比较小,始终在2倍标准差范围以内,可以认为该序列自始至终都在零轴附近波动,所以认为该序列平稳。
原假设为延迟期小于或等于m期的序列值之间相互独立;备择假设为序列值之间有相关性。
当延迟期小于等于6时,p值都小于0.05,所以拒绝原假设,认为该序列为非白噪声序列。
故可以利用ARMA模型对该序列建模。
(2)如果序列平稳且非白噪声,选择适当模型拟合该序列的发展。
从图1-2可见,除了延迟1阶的偏自相关系数在2倍标准差范围之外,其他阶数的偏自相关系数都在2倍标准差范围内波动,故可以认为该序列偏自相关系数1阶截尾。
自相关图显示出非截尾的性质。
综合该序列自相关系数和偏自相关系数的性质,为拟合模型定阶为AR(1)模型。
A.A R(1)模型对于AR(1)模型,AIC=9.434581,SBC=9.468890。
对残差序列进行白噪声检验:Q统计量的P值没有大于0.05,因此认为残差序列为非白噪声序列,拒绝原假设,说明残差序列中还残留着相关信息,拟合模型不显著。
B.ARMA(1,1)模型对于ARMA(1,1)模型,AIC=9.083333,SBC=9.151950。
对残差序列进行白噪声检验:图1-3列为白噪声序列,模型信息提取比较充分。
C.AR(2)模型对于AR(2)模型,AIC=9.198930,SBC=9.268139。
对残差序列进行白噪声检验:图1-4列为白噪声序列,模型信息提取比较充分。
比较上述三个模型,见下表1:(3)利用拟合模型,预测该城市未来5年的降雪量。
用ARMA(1,1)模型可预测该城市未来5年的降雪量如下表2所示:18.(1)判断该序列的平稳性与纯随机性。
《时间序列分析》第二章 时间序列预处理习题解答
《时间序列分析》习题解答�0�2习题2.3�0�21考虑时间序列12345…201判断该时间序列是否平稳2计算该序列的样本自相关系数kρ∧k12… 6 3绘制该样本自相关图并解释该图形. �0�2解1根据时序图可以看出该时间序列有明显的递增趋势所以它一定不是平稳序列�0�2即可判断该时间序是非平稳序列其时序图程序见后。
�0�2 时间序描述程序data example1 input number timeintnxyear01jan1980d _n_-1 format time date. cards 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 proc gplot dataexample1 plot numbertime1 symbol1 cblack vstar ijoin run�0�2�0�2�0�22当延迟期数即k本题取值1 2 3 4 5 6远小于样本容量n本题为20时自相关系数kρ∧计算公式为number1234567891011121314151617181920time01JAN8001J AN8101JAN8201JAN8301JAN8401JAN8501JAN8601JAN870 1JAN8801JAN8901JAN9001JAN9101JAN9201JAN9301JAN9 401JAN9501JAN9601JAN9701JAN9801JAN99121nkttktknttX XXXXXρ�6�1∧�6�1�6�1≈�6�1∑∑ 0kn4.9895�0�2注20.05125.226χ接受原假设认为该序列为纯随机序列。
�0�2解法三、Q统计量法计算Q统计量即12214.57kkQnρ∑�0�2�0�2�0�2�0�2�0�2�0�2�0�2�0�2�0�2�0�2查表得210.051221.0261χ�6�1由于Q统计量值4.57Q小于查表临界值即可认为接受原假设即该序列可视为纯随机序列为白噪声序列 5表2——9数据是某公司在2000——2003年期间每月的销售量。
人大版应用时间序列分析(第5版)习题答案
第一章习题答案略第二章习题答案2.1答案:(1)不平稳,有典型线性趋势(2)1-6阶自相关系数如下(3)典型的具有单调趋势的时间序列样本自相关图2.2答案:(1)不平稳(2)延迟1-24阶自相关系数(3)自相关图呈现典型的长期趋势与周期并存的特征2.3答案:(1)1-24阶自相关系数(2)平稳序列(3)非白噪声序列2.4计算该序列各阶延迟的Q统计量及相应P值。
由于延迟1-12阶Q统计量的P值均显著大于0.05,所以该序列为纯随机序列。
2.5答案(1)绘制时序图与自相关图(2)序列时序图显示出典型的周期特征,该序列非平稳(3)该序列为非白噪声序列2.6答案(1)如果是进行平稳性图识别,该序列自相关图呈现一定的趋势序列特征,可以视为非平稳非白噪声序列。
如果通过adf检验进行序列平稳性识别,该序列带漂移项的0阶滞后P值小于0.05,可以视为平稳非白噪声序列(2)差分后序列为平稳非白噪声序列2.7答案(1)时序图和自相关图显示该序列有趋势特征,所以图识别为非平稳序列。
(2)单位根检验显示带漂移项0阶延迟的P值小于0.05,所以基于adf检验可以认为该序列平稳(3)如果使用adf检验结果,认为该序列平稳,则白噪声检验显示该序列为非白噪声序列如果使用图识别认为该序列非平稳,那么一阶差分后序列为平稳非白噪声序列2.8答案(1)时序图和自相关图都显示典型的趋势序列特征(2)单位根检验显示该序列可以认为是平稳序列(带漂移项一阶滞后P值小于0.05)(3)一阶差分后序列平稳第三章习题答案 3.10101()0110.7t E x φφ===--() 221112() 1.96110.7t Var x φ===--() 22213=0.70.49ρφ==()12122221110.490.7=0110.71ρρρφρρ-==-(4) 3.21111222211212(2)7=0.515111=0.30.515AR φφφρφφφρφρφφφ⎧⎧⎧=⎪=⎪⎪⎪--⇒⇒⎨⎨⎨⎪⎪⎪=+=+⎩⎩⎪⎩模型有:,2115φ=3.312012(1)(10.5)(10.3)0.80.15()01t t t t t tt B B x x x x E x εεφφφ----=⇔=-+==--,22121212()(1)(1)(1)10.15=(10.15)(10.80.15)(10.80.15)1.98t Var x φφφφφφ-=+--+-+--+++=()1122112312210.83=0.70110.150.80.70.150.410.80.410.150.70.22φρφρφρφρφρφρ==-+=+=⨯-==+=⨯-⨯=() 1112223340.70.15=0φρφφφ====-()3.41211110011AR c c c c c ⎧<-<<⎧⎪⇒⇒-<<⎨⎨<±<⎪⎩⎩() ()模型的平稳条件是 1121,21,2k k k c c k ρρρρ--⎧=⎪-⎨⎪=+≥⎩() 3.5证明:该序列的特征方程为:320c c λλλ--+=,解该特征方程得三个特征根:11λ=,2λ=3λ=无论c 取什么值,该方程都有一个特征根在单位圆上,所以该序列一定是非平稳序列。
时间序列第2-3章习题解答
则模型的传递形式为:
=
,确定该模型的 Green 函数,使该
故该模型的 Green 函数为: 该模型可以等价表示为无穷阶 MA 模型形式为:
13. 某 ARMR(2,2)模型为: .
解因
所以
,求 . 其中
, .
14. 证明 ARMR(1,1)序列 解 方法一 因为 所以
的自相关系数为:
第 3 章 习题(王燕)
1. 已知 AR(1)模型为 解由 . 由
。求 ,
,和 。
=
=
(常均值性),有
, ,(由平稳序列的方差常性)
又
,
,故
,
所以 =
。
根据 Yule–Walker 方程,有
,
即 ,
故 =
本题也可不要推导,由相关公式和性质直接给出结果。
2. 已知某 AR(2)模型为: 求 , 的值。
1.5
样本自相关系数图
1
0.5
0 0 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24
-0.5
自相关系数如下:
延迟
1
2
3
4
5
6
7
8
自相关系数 0.5060 0.5385 0.3736 0.2907 0.2578 0.1475 0.2696 0.1862
延迟
9
10
11
12
13
14
15
16
自相关系数 0.1776 0.2584 0.2070 0.2263 0.1375 -0.0268 -0.0532 -0.1124
延迟
(完整word版)时间序列分析基于R__习题答案及解析
第一章习题答案略第二章习题答案2.1(1)非平稳(2)0.0173 0.700 0.412 0.148 -0.079 -0.258 -0.376(3)典型的具有单调趋势的时间序列样本自相关图2.2(1)非平稳,时序图如下(2)-(3)样本自相关系数及自相关图如下:典型的同时具有周期和趋势序列的样本自相关图2.3(1)自相关系数为:0.2023 0.013 0.042 -0.043 -0.179 -0.251 -0.094 0.0248 -0.068 -0.072 0.014 0.109 0.217 0.316 0.0070 -0.025 0.075 -0.141 -0.204 -0.245 0.066 0.0062 -0.139 -0.034 0.206 -0.010 0.080 0.118(2)平稳序列(3)白噪声序列2.4,序列LB=4.83,LB统计量对应的分位点为0.9634,P值为0.0363。
显著性水平=0.05不能视为纯随机序列。
2.5(1)时序图与样本自相关图如下(2) 非平稳 (3)非纯随机 2.6(1)平稳,非纯随机序列(拟合模型参考:ARMA(1,2)) (2)差分序列平稳,非纯随机第三章习题答案3.1 ()0t E x =,21() 1.9610.7t Var x ==-,220.70.49ρ==,220φ= 3.2 1715φ=,2115φ=3.3 ()0t E x =,10.15() 1.98(10.15)(10.80.15)(10.80.15)t Var x +==--+++10.80.7010.15ρ==+,210.80.150.41ρρ=-=,3210.80.150.22ρρρ=-=1110.70φρ==,2220.15φφ==-,330φ=3.4 10c -<<, 1121,1,2k k k c c k ρρρρ--⎧=⎪-⎨⎪=+≥⎩3.5 证明:该序列的特征方程为:32--c 0c λλλ+=,解该特征方程得三个特征根:11λ=,2c λ=3c λ=-无论c 取什么值,该方程都有一个特征根在单位圆上,所以该序列一定是非平稳序列。
时间序列分析第二章王燕第一到第三题习题解答
时间序列分析习题解答第二章 P.33 2.3 习 题2.1 考虑序列{1,2,3,4,5,…,20}: (1) 判断该序列是否平稳;(2) 计算该序列的样本自相关系数k ^ρ(k=1,2,…,6); (3) 绘制该样本自相关图,并解释该图形。
解:(1) 由于不存在常数μ,使,t EX t T μ=∀∈,所以该序列不是平稳序列。
显然,该序列是按等步长1单调增加的序列。
(2) 1^ρ=0.85000 2^ρ=0.70150 3^ρ=0.556024^ρ=0.41504 5^ρ=0.28008 6^ρ=0.15263 (3) 样本自相关图该图横轴表示自相关系数,纵轴表示延迟时期数。
该图的自相关系数递减的速度缓慢,在6期的延迟时期里,自相关系数一直为正,说明该序列是有单调趋势的非平稳序列。
附:SAS 程序如下: data ex2_1; input freq@@; cards;1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 ;proc arima data=ex2_1; identify var=freq Nlag=6; run;可得到上图的自相关图等内容, 更多结果被省略。
2.2 1975-1980年夏威夷岛莫那罗亚火山(Mauna Loa )每月释放的CO 2数据如下(单位:ppm )见下表。
330.45 330.97 331.64 332.87 333.61 333.55 331.90 330.05 328.58 328.31 329.41 330.63 331.63 332.46 333.36 334.45 334.82 334.32 333.05 330.87 329.24 328.87 330.18 331.50 332.81 333.23 334.55 335.82 336.44 335.99 334.65 332.41 331.32 330.73 332.05 333.53 334.66 335.07 336.33 337.39 337.65 337.57 336.25 334.39 332.44 332.25 333.59 334.76 335.89 336.44 337.63 338.54 339.06 338.95 337.41 335.71 333.68 333.69 335.05 336.53 337.81 338.16 339.88 340.57 341.19 340.87 339.25 337.19 335.49 336.63 337.74 338.36(1)绘制该序列时序图,并判断该序列是否平稳; (2)计算该序列的样本自相关系数k ^(k=1,2,…,24); (3)绘制该样本自相关图,并解释该图形。