
案例:苏宁电器财务报表分析案例
心,从连锁发展、营销创新、电子商务、服务升级等方面进行清晰的发 展路径规划,最终实现由单纯的产品提供商向综合消费解决方案提供 商转变,从全品类的商品提供、内容和增值服务的提供,提高消费者商 品体验,为个人、家庭、中小企业进行全方位的需求运营。 具体在业务发展上,就是探索“虚实互动”、线上线下多渠道融合、 全品类经营、开放平台服务的业务形态,搭建新的业务模型,即“店 商+电商+零售服务商”的“云商”模式。
电子经营总部业务类型:包括实体商品经营、生活服务、云服务和金融服务。 物流事业部:纳入电子商务经营总部,支持小件商品全国快递服务。
苏宁云商集团组织结构:连锁经营、统购分销
苏宁云商集团
连锁开发管理总部 服务物流管理总部 市场营销管理总部 背景介绍 集团构成 经营模式 经营战略 财务信息管理总部 行政人事管理总部
12年多次融资带来货币资金的大幅增加
存量质量
年份
2012 2011 2010
增减金额
7,327,281 3,388,246 -2,609,140
经营资产质量 单位:千元 货币资金质量 短期债权质量 增减幅度 固定资产质量
32.22% 17.51% -11.88%
2012年报公告对此的解释 “报告期内,公司实施完成2011年非公开发行股票项目以及公开发行2012年 公司债券(第一期)项目,募集资金到位,由此带来报告期末货币资金较期 初增加32.22% ”
目录
1 2
背景介绍 经营资产质量分析
1.货币资金质量 2.短期债权质量 3.固定资产质量
3 4 5
经营效益分析 经营结果分析
总结
庞大且增长迅速的货币资金规模
存量质量
2012 货币资金 流动资产 资产总计 货币资金占流动资产 比 货币资金占总资产比 货币资金增长率 30,067,365 53,427,129 76,161,501 56.28% 39.48% 32.22% 2011 22,740,084 43,425,335 59,786,473 52.37% 38.04% 17.51% 经营资产质量 货币资金质量 单位:千元 短期债权质量 2010 固定资产质量 19,351,838 34,475,586 43,907,382 56.13% 44.07% -11.88%
平台类型:苏宁云商=连锁店面平台+电子商务平台。
背景介绍 集团构成 经营模式 经营战略
服务类型:苏宁云商=实体产品+内容平台+服务产品。
组织架构:苏宁云商新增连锁平台经营部、电子商务经营总部,商品经营总部。 电子经营总部:下设八大事业部:分别为网购、移动购物、本地生活、商旅、
金融产品、数字应用、云产品和物流。
通讯产品
冰箱、洗衣机 小家电产品 空调器产品 安装维修业务 其他产品
17.08%
15.99% 13.56% 11.24% 0.89% 0.15%
13.38%
16.97% 11.97% 12.19% 0.98% 0.34%
11.99%
17.43% 12.84% 13.07% 1.15% 0.31%
毛利率下降上升和结构变化的共同作用
苏宁 国美 毛利率 苏宁 国美
2012
5.28 4.90 2012 17.76% 12.96%
2011
6.65 5.90 2011 18.94% 12.63%
2010
7.85 6.16 2010 17.83% 11.63%
经营资产质量 货币资金质量 短期债权质量 固定资产质量
存货的进与退:
经营资产质量 货币资金质量 短期债权质量 固定资产质量 2012 存货组成 17,279,077 库存商品 安装维修用备件 53,397 2011 13,390,755 577,520 2010 9,481,736 49,872
规模庞大原因: 行业特点:“类金融”运营模式 短期偿债压力
应付账款 应付票据 预收账款 流动负债 2012 10,457,733,000 24,229,852,000 542,171,000 41,245,256,000 2011 8,525,857,000 20,617,593,000 350,051,000 35,638,262,000 2010 6,839,024,000 14,277,320,000 393,820,000 24,534,348,000
连锁平台经营总部
电子商务经营总部
商品经营总部
华东片区 各大区
华北片区 各大区
东北片区 各大区
西北片区 各大区
华南片区 各大区
华中片区 各大区
西南片区 各大区
海外片区 各大区
电子商务经营总部
网络事业 部
移动购物 事业部
本地生活 事业部
商旅事业 部
金融产品 事业部
数字应用 事业部
云产品事 业部
物流事业 部
经营资产质量 货币资金质量 短期债权质量 固定资产质量
表外盈利能力的进一步分析:
2012
华东一区 华东二区 华北地区 华南地区 西南地区 东北地区 华中地区 西北地区
2011 16.35% 17.45% 17.15% 17.58% 18.25% 17.21% 17.22% 17.91% 16.65% 18.94% 18.43% 18.37% 18.99% 17.75% 18.14% 19.01%
背景介绍 集团构成 经营模式 经营战略
沃尔玛 线下业务 +亚马逊 1. 贯彻大店攻略,调整低效社区店,推进“超级店+旗舰店+乐购仕生活
广场”的战略布局; 2. 加速“超电器化”发展,注重消费者全套购物体验的提升。 线上业务 1. 充分运用开放平台加快品类拓展,加强系统开发优化购物体验,加大 广告投入增强品牌影响力,大量引进互联网技术人才充实团队; 2. 与此同时,基于长远发展需要,坚持后台先行的发展策略,超前布局 物流,物流基地进入批量开发、快速复制阶段,有效支撑线上线下融 合发展。(未来三年公司将投资180-220亿RMB发展物流项目)
10
605,944
11
1,334,757
12
93,720 670,335 542,012 12
经营资产质量 货币资金质量 短期债权质量 固定资产质量
随着政府三大利好政策“家电下乡”、“以旧换新”、“ 节 能惠民”的不断退出,苏宁的应收账款规模不断降低 应收账款的公司报表数据远大于合并报表数据,这是由于苏宁 “统购分销”政策的实施,从而导致财务集中化现象
2012年 报告期内,为应对年末促销,加大备货力度,此外线上业务的快速发展,带来期末 存货较期初提升28.27%。 2011年 存货年末数比年初数增加41.72%,主要原因为:公司为了应对元旦、春节销售旺季, 以及苏宁易购的投入运营,加大了存货的储备,带来存货年末数有所增加。
存货的进与退:
存货周转率
2010 14.52% 17.76% 16.90% 17.33% 17.98% 16.47% 17.23% 17.18%
经营资产质量 货币资金质量 短期债权质量 固定资产质量
香港地区
日本地区 合计
9.33% 31.78%
16.93%
10.17% 21.19%
从经营战略看财报 苏宁云商集团
(002024)
目录
1 背景介绍 项目背景与项目理解
1.集团构成 2.经营模式
3.经营战略
2
3 4
经营资产质量分析
经营效益分析 经营结果分析 总结
5
苏宁云商集团新架构
苏宁经营商品涵盖传统家电、消费电子、百货、日用品、图书、 虚拟产品等综合品类,线下实体门店1700多家,线上苏宁易购 位居国内B2C前三 线上(苏宁易购)线下(苏宁电器连锁门店)两大开放平台,三 大经营事业群、28个事业部、60个大区。
通讯产品
冰箱、洗衣机 小家电产品 空调器产品 安装维修业务 其他产品
11.48%
21.21% 21.56% 20.12% 27.91% 18.89%
11.38%
22.64% 22.89% 20.73% 33.99% 14.53%
10.02%
21.15% 20.80% 18.21% 31.38% 0.25%
经营活动产生 的现金净流量
5,299,441 6,588,520
应收账款在资产中占比较小,且有缩减趋势
合并报表 期末应收账款 应收账款增长率 应收账款占资产总额比例 应收账款占收入比例 2010 1,104,611 218.31% 2.52% 1.46% 2011 1,841,778 66.74% 3.08% 1.96%
存货的进与退:
经营资产质量 货币资金质量 短期债权质量 固定资产质量 分产品毛利率 2012 彩电、音像、碟 机 数码及IT产品 20.09% 8.86% 2011 20.77% 8.78% 2010 19.09% 7.31% 彩电、音像、碟 机 数码及IT产品 分产品收入结构 2012 22.07% 19.02% 2011 25.63% 18.55% 2010 26.56% 16.66%
固定资产周转率
2012 苏宁 国美 10.68 9.70 2011 14.55 13.04 2010 18.95 11.81 经营资产质量 货币资金质量 短期债权质量 固定资产质量
表外盈利能力的表现形式:
经营资产质量 货币资金质量 短期债权质量 固定资产质量
表外盈利能力的进一步分析:
压榨供应商的ቤተ መጻሕፍቲ ባይዱ类金融”经营(盈利)模式
收入来源:
买卖价差 入场费 销售返利 促销服务收入
店面开发:
租赁 自建 购买 兼并
背景介绍 集团构成 经营模式 经营战略
苏宁财务报表分析
苏宁电器(002024)财务报表分析(09)一、研究背景(1)公司概况苏宁电器1990年创立于江苏南京(苏是江苏的简称,宁是南京的简称),是中国3C (家电、电脑、通讯)家电连锁零售企业的领先者,是国家商务部重点培育的“全国15家大型商业企业集团”之一.截至2009年,苏宁电器在中国30个省、直辖市、自治区,300多个城市拥有1000家连锁店,80多个物流配送中心、2000多个售后网点,经营面积500万平米,员工12万名,年销售规模突破1000亿元。
品牌价值455.38亿元,蝉联中国商业连锁第一品牌。
名列中国上规模民企前三,中国企业500强第54位,入选《福布斯》亚洲企业50强、《福布斯》全球2000大企业中国零售企业。
2004年7月,苏宁电器(002024)在深圳证券交易所上市。
凭借优良的业绩,苏宁电器得到了投资市场的高度认可,是全球家电连锁零售业市场价值最高的企业之一。
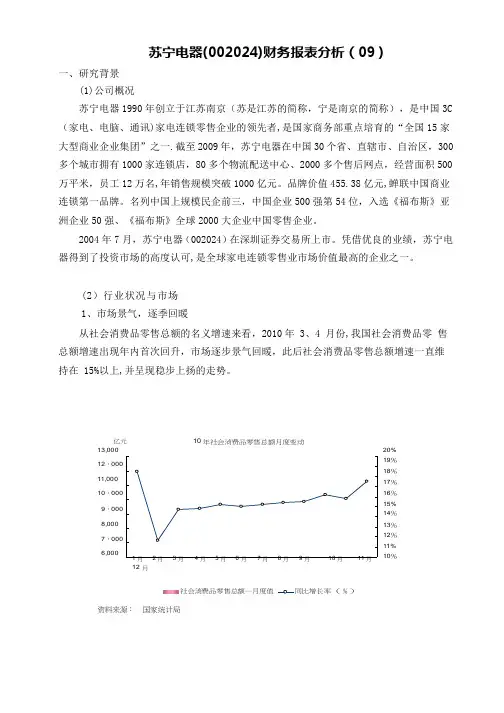
(2)行业状况与市场1、市场景气,逐季回暖从社会消费品零售总额的名义增速来看,2010年 3、4 月份,我国社会消费品零售总额增速出现年内首次回升,市场逐步景气回暖,此后社会消费品零售总额增速一直维持在 15%以上,并呈现稳步上扬的走势。
亿元13,00012,11,00010,9,8,0007,6,00010年社会消费品零售总额月度变动1月2月3月4月5月6月7月8月9月10月11月12月20%19%18%17%16%15%14%13%12%11%10%社会消费品零售总额—月度值(%)资料来源:国家统计局2、家电行业先抑后扬,全年实现稳步增长受宏观经济的影响,一季度,家电消费需求不足,且大部分家电厂商以消化前期库存为主,生产较为保守,产品货源供应上出现了较为明显的短缺,也在一定程度上影响了家电销售。
四月下旬开始,随着国家一系列拉动内需政策的落实,家电市场的需求呈现逐步回升的趋势。
“家电下乡”、“能效补贴”、“以旧换新"等一系列针对家电行业的措施持续推进落实,有效的促进了家电市场消费。
财务管理04级学生作品009苏宁电器财务分析1
• 总体来看,企业资源得到了比较合理的运 用和管理。应收账款周转率很高,资金回笼 较快;
• 但在存货上,从05年的20亿到06年的35亿 ,增加了15亿,导致存货的周转率低,从而 也使得流动资产和粽子产的周转率呈逐年下 降的趋势。因此,作为一个家电零售行业的 先锋,更有待于加强对存货的管理,提高整 体资产的营运效率。
财务管理04级学生作品009苏宁电器 财务分析1
家电行业概况
v 据北京中怡康时代市场研究有限公司(CMM)的 数据,2006 年国内家电及消费类电子产品的 市场总规模约为6500 亿元,比上年同期增长 约23%。
v 受居民消费结构升级的影响,在产品技术革 新的推动下,2006 年,平板彩电、通讯、电 脑、数码相机等消费类电子产品呈现了加速增 长的势头;而空调、冰箱、洗衣机、小家电、 厨卫等家用电器产品因面临更新换代的需求, 报告期内也保持了稳定的增长。
06年每股财务发展趋势
财务管理04级学生作品009苏宁电器 财务分析1
偿债能力分析
流动比率 速动比率 负债比率 已获利息倍数
2006-12-31 2005-12-31 2004-12-31
1.45
1.25
1.530.83来自0.590.88
63.71%
71.39%
57.81%
23.11
21.79
22.52
2004/12/31 9.76%
21.40% 12.91%
1.99% 33.36%
财务管理04级学生作品009苏宁电器 财务分析1
由以上的指标可以看出,盈利能力比较强, 企业的净资产收益率呈快速增长趋势,究其 原因,是随着企业规模的扩大,收入快速增 加,在股东权益增长较小的情况下形成.毛 利率和净利润率虽然也有所增加,但增长幅 度不大,与企业的高速发长并未同步;而且, 资产净利润率还呈下降趋势。因此,企业应 该在获得规模效益的同时,注意对企业各 项资源的充分合理运用,以获得较好的盈 利水平。
苏宁电器__财务报表分析

上市公司特定指标分析
苏宁每年净利润均呈现良好增长,而每股收益在近三年来均有所 下降,基本股数额的增加是一大原因
上市公司特定指标分析
每股净资产呈现逐年平稳态势,06年迅速攀升,又逐年回落至 原平稳值
上市公司特定指标分析
2007年,苏宁一度被市场看好达到顶点,而金融危机的出现不可避免地使 市场惨淡,市盈率达到几乎最低,近2年才有所回升
建 自建店开发模式。此类店面“以顾客为向
店 导”,设立了统一的设计和经营标准,更加
模 式
贴合顾客消费需求,在全面推动公司连锁平 台升级的同时,实现品牌、服务和经营的内 涵提升,促进单店经营质量提高。同时,由
于此类店面所具有的长期性和稳定性,将有
效规避物业持续租赁的风险,降低未来的经
营成本,增强企业持、续经营能力,有效支
偿债能力分析
——资本结构分析
08、09两年负债率保持在60%左右,较前三年比下降近10%, 处于正常水平。
偿债能力分析
——资本结构分析
负债相对权益明显下降,偿债能力增强
偿债能力分析
——长期偿债能力分析
企业在08年指数首次破4,基本保持在5的一般水平,长期偿债能 力一般
营运能力分析
尽管销售收入每年均有所增加,但是总资产增加比销售收入增加 快,总资产经营效率逐年降低,营运能力下降
经营杠杆比较平稳,但是09年的风险增大
财务杠杆分析
每股收益的下降以及EBIT的增加导致财务杠杆系数呈现负数
财务预警
——经营损益预警模型
经营收益 经常收益 期间收益
2009
2008
2007
2006
2005
3702108000 2741084000 2161898000 1172377738 580317098
2020年(财务报表管理)苏宁电器财务报表分析
(财务报表管理)苏宁电器财务报表分析苏宁电器(002024)财务报表分析(09)一、研究背景(一)公司概况苏宁电器1990年创立于江苏南京(苏是江苏的简称,宁是南京的简称),是中国3C(家电、电脑、通讯)家电连锁零售企业的领先者,是国家商务部重点培育的“全国15家大型商业企业集团”之一。
截至2009年,苏宁电器在中国30个省、直辖市、自治区,300多个城市拥有1000家连锁店,80多个物流配送中心、2000多个售后网点,经营面积500万平米,员工12万名,年销售规模突破1000亿元。
品牌价值455.38亿元,蝉联中国商业连锁第一品牌。
名列中国上规模民企前三,中国企业500强第54位,入选《福布斯》亚洲企业50强、《福布斯》全球2000大企业中国零售企业。
2004年7月,苏宁电器(002024)在深圳证券交易所上市。
凭借优良的业绩,苏宁电器得到了投资市场的高度认可,是全球家电连锁零售业市场价值最高的企业之一。
苏宁管理理念制度重于权力,同事重于亲朋。
苏宁经营理念整合社会资源,合作共赢,满足顾客需要,至真至诚。
苏宁价值观做百年苏宁,国家、企业、员工,利益共享。
树家庭氛围,沟通、指导、协助,责任共当。
苏宁人才观人品优先,能力适度,敬业为本,团队第一。
苏宁服务观至真至诚,苏宁服务。
服务是苏宁的唯一产品,顾客满意是苏宁服务的终极目标。
苏宁竞争观创新标准,超越竞争。
苏宁精神执着拼搏,永不言败。
苏宁员工职业道德维护企业利益,严禁包庇纵容,交往来礼物,严禁索贿索酬,做人诚实守信,严禁欺瞒推诿,做事勤俭节约,严禁铺张虚荣。
苏宁营销人员行为准则待人热情礼貌,切忌诋毁同行;谈吐有理有节,切忌独断独行;交往互敬互惠,切忌损人利己。
苏宁管理人员行为准则管理就是服务,切忌权力本位;制度重在执行,切忌流于形式;奖惩依据结果,切忌主观印象。
苏宁服务人员行为准则微笑发自内心,切忌虚情假意;服务细微入致,切忌敷衍了事;技能精益求精,切忌得过且过。
财务报表分析苏宁电器财务报表分析课件
无形资产及其 他资产合计
149,259,344.90 -14.64% 1.69% 174,855,493.54 120.39% 4.04% 79,339,306.39
3.87%
资产总计
8,851,822,712.46 104.56% 100.00% 4,327,207财,7务80报.88表分析11苏0.宁90电% 器财10务0.报00表%分析2,051,738,918.00 100.00%
1.69%
股本
720,752,000.00 114.91% 8.14% 335,376,000.00 260.00% 7.75% 93,160,000.00
4.54%
资本公积金
936,391,423.76 638.79% 10.58% 126,747,423.76 -65.94% 2.93% 372,149,856.30 18.14%
盈余公积金
288,005,877.91
56.90% 3.25% 183,559,068.47 116.77% 4.24% 84,677,456.64
4.13%
公益金
-
91,446,270.73 116.16% 2.11% 42,304,829.60
2.06%
未分配利润
1,139,217,945.25 117.67% 12.87% 523,364,645.70 86.30% 12.09% 280,932,387.30 13.69%
业务毛利率为10.81%,较去年同期增长0.59%;而随着管理效率的
提升,费用率得到有效控制,较去年同期下降1.87%。其中销售费用、
管理费用的增长幅度均低于营业收入的增长幅度。由此实现公司利润
总额和归属于母公司所有者的净利润比上年同期分别增长了
苏宁财务分析报告(3篇)
第1篇一、前言苏宁易购集团股份有限公司(以下简称“苏宁”或“公司”)成立于1990年,总部位于江苏省南京市,是一家以家电销售为主,融合互联网、物流、金融等多元化业务的综合性企业。
经过多年的发展,苏宁已成为中国最大的家电及消费电子产品零售商之一。
本报告将从苏宁的财务状况、盈利能力、偿债能力、运营能力等方面进行分析,旨在全面评估苏宁的财务状况和经营成果。
二、财务状况分析1. 资产负债表分析根据苏宁2019年的资产负债表,我们可以看到以下情况:(1)资产总额:苏宁2019年资产总额为3,422.57亿元,较2018年增长7.57%。
其中,流动资产为1,925.06亿元,非流动资产为1,497.51亿元。
(2)负债总额:苏宁2019年负债总额为2,702.15亿元,较2018年增长9.57%。
其中,流动负债为1,960.57亿元,非流动负债为741.58亿元。
(3)所有者权益:苏宁2019年所有者权益为721.41亿元,较2018年增长5.21%。
2. 利润表分析根据苏宁2019年的利润表,我们可以看到以下情况:(1)营业收入:苏宁2019年营业收入为2,602.40亿元,较2018年增长9.57%。
其中,主营业务收入为2,575.15亿元,同比增长9.74%。
(2)营业成本:苏宁2019年营业成本为1,898.53亿元,较2018年增长9.74%。
(3)净利润:苏宁2019年净利润为57.85亿元,较2018年增长7.57%。
三、盈利能力分析1. 盈利能力指标分析(1)毛利率:苏宁2019年毛利率为7.57%,较2018年下降0.22个百分点。
这主要由于市场竞争加剧、成本上升等因素。
(2)净利率:苏宁2019年净利率为2.23%,较2018年下降0.06个百分点。
(3)净资产收益率:苏宁2019年净资产收益率为7.95%,较2018年下降0.21个百分点。
2. 盈利能力趋势分析从苏宁近几年的盈利能力指标来看,毛利率、净利率和净资产收益率均呈现下降趋势。
财务报表分析苏宁为例
财务报表分析——以2013年苏宁为例苏宁云商集团股份有限公司(以下简称"苏宁"),原苏宁电器股份有限公司,创立于1990年,2004年7月21日,苏宁电器(002024)在深圳证券交易所上市。
经过23年的创业发展,成为国家商务部重点培育的“全国15家大型商业企业集团”之一。
苏宁电器是中国3C(家电、电脑、通讯)家电连锁零售企业的领先者,2007年实现销售近900亿元。
截至2009年5月,苏宁电器在中国29个省和直辖市、200多个城市拥有850多家连锁店,员工12万名。
2008年销售规模突破1000亿元,品牌价值423.37亿元,名列中国企业500强第53位,入选《福布斯》亚洲企业50强。
2005年12月,苏宁电器以严谨规范、科学高效的内部管理,顺利通过ISO9000质量管理体系认证。
2007年8月,苏宁荣登《福布斯》中文版2007“中国顶尖企业榜”榜首。
同年12月30日,苏宁电器荣膺2007年“中国100最受尊敬上市公司”,在上榜的连锁企业中排名第一。
由于经营定位准确、品牌管理独具特色,2008年6月2日,世界品牌实验室评定苏宁品牌价值423.37亿元,蝉联中国商业连锁第一品牌。
苏宁本着稳健快速、标准化复制的开发方针,采取"租、建、购、并"立体开发模式,在中国大陆600多个城市开设了1700多家连锁店;2009年,通过海外并购进入中国香港和日本市场,拓展国际化发展道路。
与此同时,苏宁开拓性地坚持线上线下同步开发,自2010年旗下电子商务平台"苏宁易购"升级上线以来,产品线由家电拓展至百货、图书、虚拟产品等,SKU数100多万,迅速跻身中国B2C前三,目标到2020年销售规模3000亿元,成为中国领先的B2C品牌。
2013年9月12日晚间,被定义为3.0模式的苏宁开放平台正式于北京揭开神秘面纱,平台被命名“苏宁云台”,并具备四大核心特点:双线开放、统一承诺、精选优选和免费政策。
企业战略下的财务报表分析——以苏宁易购为例
企业战略下的财务报表分析——以苏宁易购为例摘要:本文以苏宁易购为例,从财务报表的角度出发,结合企业战略分析,对其财务状况进行分析和评估。
通过对苏宁易购的资产负债表、现金流量表和利润表的分析,发现其近年来负债率逐渐提高,现金流量较为紧张,但净利润增长较快。
结合苏宁易购的战略布局和发展趋势,提出了相应的建议和对策,为其未来的发展提供参考。
关键词:苏宁易购;财务报表;企业战略;负债率;现金流量;净利润财务报表是企业重要的信息披露方式,能够反映企业的财务状况、经营绩效和资产负债情况等重要信息。
对财务报表的分析和评估能够为企业提供重要的决策参考和指导。
而企业战略是企业长期发展的规划和方向,对企业的财务状况和经营绩效也产生重要影响。
将财务报表分析和企业战略相结合,能够更好地评估企业财务状况和未来发展趋势。
本文以苏宁易购为例,对其财务报表进行分析和评估。
苏宁易购是中国领先的电商企业之一,具有广泛的市场和用户基础。
通过对其资产负债表、现金流量表和利润表的分析,发现其负债率逐渐提高,现金流量较为紧张,但净利润增长较快。
结合苏宁易购的战略布局和发展趋势,提出了相应的建议和对策,为其未来的发展提供参考。
1苏宁易购财务报表分析苏宁易购是中国领先的电商企业之一,其财务报表分析对于评估企业财务状况和未来发展趋势具有重要意义。
本文将分别从资产负债表、现金流量表和利润表三个方面对苏宁易购的财务状况进行分析和评估。
1.1资产负债表分析资产负债表主要反映企业的资产和负债状况,是评估企业偿债能力和财务稳健性的重要指标。
从苏宁易购的资产负债表来看,其总资产和总负债均呈现逐年上升的趋势,其中负债结构中短期负债占比较高。
这说明苏宁易购的负债规模逐渐扩大,负债风险增加。
同时,苏宁易购的资产结构中,存货和应收账款占比较高,这也反映了其经营活动中存在库存积压和应收账款回收难度较大的问题。
此外,苏宁易购的资产负债率也呈现逐年上升的趋势,从2018年的63.25%上升到2020年的68.58%,说明其资产负债状况逐渐加重。
苏宁电器财务报表分析
苏宁电器股份有限公司财务分析小组成员: ABC作业分配 :A该公司的简介、资产负债表、利润表分析B该公司的盈利能力分析、相关财务指标比率分析 C 该公司的短期偿还能力、长期偿还能力分析目录一、简介二、资产负债表水平分析三、利润表水平分析四、盈利能力分析五、短期偿还能力分析六、长期偿还能力分析七、相关财务指标比率分析一、简介苏宁电器简介苏宁电器1990年创立于中国南京,苏宁电器是中国3C(家电、电脑、通讯)家电连锁零售企业的领先者,2007年实现销售近900亿元。
截至2008年10月,苏宁电器在中国29个省和直辖市、200多个城市拥有800家连锁店,员工人数11万名,位列中国民营企业三强、中国企业500强第53位,并入选亚洲企业50强.未来十年,苏宁电器将以“科技转型、智慧再造”为方向,立足国内,开拓国际,实体网络与虚拟网络同步推进,在全国建设60个物流基地、10个自动仓储拣选配送中心和8个数据中心。
以云服务为构架,打造专业协同型供应链,搭建资源共享型管理模式,提供功能复合型服务集成。
到2020年,苏宁电器实体店面将达3500家、销售规模3500亿元,网购销售突破3000亿元。
2014年拓展东南亚市场,2016年进军欧美发达市场,2020年海外销售将达100亿美元,成就全球领先的服务品牌!2012年,南京苏宁进一步巩固南京地区及周边市场地位,完善三级店面布局,逐步进入富裕的四级乡镇市场。
到2012年底,南京苏宁店面总数将近90家,销售规模达80亿,实现南京地区网络规模、品牌效益、管理与服务等全方位领先.到2015年,南京苏宁通过租赁、自建、收购等形式,店面总数将达到150家,预计完成销售规模达200亿元。
二、资产负债表分析截止到2012年年末,苏宁电器的总资产达到了76,161,501千元,与2011年相比增加了16,375,028千元,增幅高达27.39%。
负债总额为47,049,966千元,与2011年相比增加了10,294,031千元,增幅达28。
苏宁电器近年财报分析
苏宁电器流动负债率变化趋势
企业资本结构分析
报告期
流动比 速动比 1.30 0.88 1.22 0.84 1.41 1.02 1.28 0.95
LOGO
2012年9月 2011年12月 2010年12月 2009年12月 2008年12月
1.38 0.98
企业资本结构分析
LOGO
与零售行业的比较,苏宁维持了绝对的行业领 先优势
数码及IT类产品、通讯产品以及其他产品的毛利率 与上年相比是增加的,其他产品都出现负增长,说
明企业12年经营状况是亏损的。
分析
LOGO
PEST分析
LOGO
LOGO
5. 行业分析 — 基于五力 模型
五力模型
LOGO
五力模型
LOGO
LOGO
公司线下业务由于宏观调控政策的持续,家电激励政策退出等因 素,增长受到一定影响, 与此同时公司线上业务保持了较快增长 态势。综上,公司实现营业收入同比上年同期增长4.76%,其中 主营业务收入同比增长4.91%。 公司持续推进差异化采购,自主产品占比稳步提升;在市场整体 环境不甚理想的情况下, 公司加大促销力度提升销售,尤其是线 上业务快速增长,对整体毛利率水平有一定影响。此外,报告期 内 公司消费类电子产品运营进一步成熟,规模占比提升。综上, 公司主营业务毛利率同比下降1.03个百分点, 其他业务毛利率同 比下降0.19个百分点,综合毛利率同比下降1.22个百分点。 可比店面同比销售下降,而租金、人员等费用相对刚性,此外为 提升苏宁易购品牌形象及 市场份额,公司加大了宣传、促销推广 力度,相关投入增加,使得销售费用率、管理费用率同比增加。 另 公司银行借款增加带来利息支出有所增加以及消费刷卡比例上 升,财务费用率也有所上升。