
关联方及关联方交易资料
关联方及关联方交易
被审计单位:索引号:DD
项目:关联方及关联方交易财务报表截止日/日期:
编制:复核:
日期:日期:
一、注册会计师的目标
(一) 充分了解关联方关系及其交易,以便能够确认有次产生的、与识别和评价由于舞弊导致的重大错报风险相关的舞弊风险因素(如有);根据获取的审计证据,就财务报表受到关联方关系及其交易的影响而言,确定财务报表是否实现公允反映。
(二) 获取充分、适当的审计证据,确定关联方关系及其交易是否已按照企业会计准则的规定得到恰当识别、会计处理和披露。
二、关联方审计工作底稿
风险评估程序和相关工作
被审计单位:索引号:DD—1 项目:风险评估程序和相关工作财务报表截止日/日期:
编制:复核:
日期:日期:
一、审计程序
二、审计结论
了解与关联方及其交易相关的控制
被审计单位:索引号:DD—2
项目:了解与关联方及其交易相关的控制财务报表截止日/日期:
编制:复核:
日期:日期:
说明:如果在对被审计单位内部控制进行了解时,已经包括了与关联方及其交易相关的控制的内容,可不再编制本工作底稿。
针对与关联方及其交易相关的重大错报风险的应对措施
被审计单位:索引号:DD—3 项目:针对与关联方及其交易相关的重大错报
风险的应对措施财务报表截止日/日期:
编制:复核:
测试和评价关联方及其交易的会计处理和披露
被审计单位:索引号:DD—4
项目:测试和评价关联方及其交易的会计处理和披露财务报表截止日/日期:
编制:复核:
日期:日期:
提示:如果项目组在对每一财务报表项目的审计中完成对该项目相关的管理方关系及其交易的会死呢几,可直接索引至相关工作底稿。
(完整版)7300-3关联方及关联方交易清单(被审计单位提供)
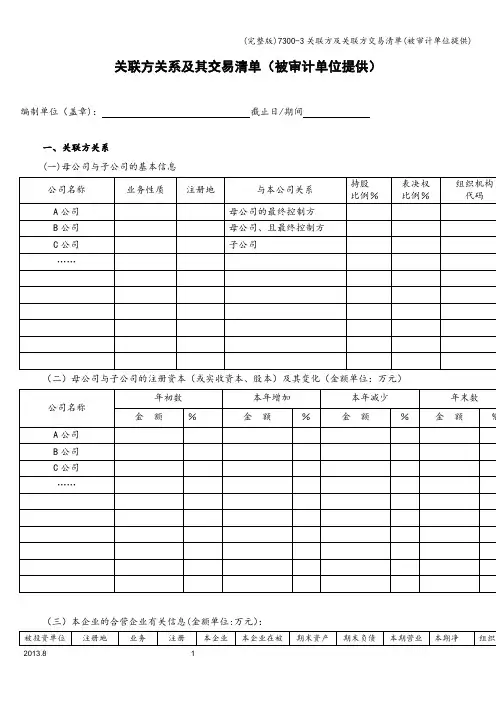
关联方关系及其交易清单(被审计单位提供)
编制单位(盖章):截止日/期间
一、关联方关系
(一)母公司与子公司的基本信息
(二)母公司与子公司的注册资本(或实收资本、股本)及其变化(金额单位:万元)
(三)本企业的合营企业有关信息(金额单位:万元):
(四)除母公司、子公司以外的关联方关系的性质及其交易类型(如有交易的关联方可根据上期审计或就了解的情况填列交易类型,并逐步完善)
交易类型列举如下:
二、关联方交易情况
(一)向关联方采购货物
(二)向关联方销售货物
(三)关联托管/承包情况
公司受托管理/承包情况表:
注:托管资产类型包括:股权托管、其他资产托管。
公司委托管理/出包情况表:
注:托管资产类型包括:股权托管、其他资产托管。
(四)关联租赁情况
公司出租情况表:
公司承租情况表:
(五)关联方交易未结算项目表1、
表2、
(六)关键管理人员薪酬
(七)关联方有关提供或取得担保的信息
(八)关联方资金拆借
(九)关联方资产转让、债务重组情况
注:应简要描述关联方资产转让、债务重组情况及定价依据
编制人:日期:复核人:日期:。
企业会计准则——关联方关系及其交易的披露及指南
企业会计准则——关联方关系及其交易的披露引言1.本准则规范关联方关系和关联方交易的披露。
2.本准则不要求:( 1)在合并会计报表中披露包括在合并会计报表中的企业集团成员之间的交易;(2)在与合并会计报表一同提供的母公司会计报表中披露关联方交易。
定义3.本准则使用的下列术语定义为:(1)控制,指有权决定一个企业的财务和经营政策,并能据以从该企业的经营活动中获取利益。
(2)共同控制,指按合同约定对某项经济活动所共有的控制。
(3)重大影响,指对一个企业的财务和经营政策有参与决策的权力,但并不决定这些政策。
参与决策的途径主要包括:在董事会或类似的权力机构中派有代表;参与政策的制定过程;互相交换管理人员,或使其他企业依赖于本企业的技术资料等。
(4)母公司,指能直接或间接控制其他企业的企业。
(5)子公司,指被母公司控制的企业。
(6)合营企业,指按合同规定经营活动由投资双方或若干方共同控制的企业。
(7)联营企业,指投资者对其具有重大影响,但不是投资者的子公司或合营企业的企业。
(8)主要投资者个人,指直接或间接地控制一个企业10 %或以上表决权资本的个人投资者。
(9)关键管理人员,指有权力并负责进行计划、指挥和控制企业活动的人员。
(10)关系密切的家庭成员,指在处理与企业的交易时有可能影响某人或受其影响的家庭成员。
关联方关系4.在企业财务和经营决策中,如果一方有能力直接或间接控制、共同控制另一方或对另一方施加重大影响,本准则将其视为关联方;如果两方或多方同受一方控制,本准则也将其视为关联方。
5.本准则涉及的关联方关系主要指:(1)直接或间接地控制其他企业或受其他企业控制,以及同受某一企业控制的两个或多个企业(例如:母公司、子公司、受同一母公司控制的子公司之间);(2)合营企业;(3)联营企业;(4)主要投资者个人、关键管理人员或与其关系密切的家庭成员;(5)受主要投资者个人、关键管理人员或与其关系密切的家庭成员直接控制的其他企业。
商业银行审计工作底稿之关联方及关联方交易

关联方及关联方交易
所属会计师事务所:会计师事务所(特殊普通合伙)
被审计单位:XXX银行股份有限公司审核员:审核员A日期:2013.XX.XX索引号:DD
审查项目:关联方及关联方交易会计期间:2012.12.31复核员:复核员B日期:2013.XX.XX页次:
一、注册会计师的目标
(一)充分了解关联方关系及其交易,以便能够确认由此产生的、与识别和评估由于舞弊导致的重大错报风险相关的舞弊风险因素(如有);根据获取的审计证据,就财务报表受到关联方关系及其交易的影响而言,确定财务报表是否实现公允反映。
(二)获取充分、适当的审计证据,确定关联方关系及其交易是否已按照企业会计准则的规定得到恰当识别、会计处理和披露。
企业会计准则关联方关系及其交易的披露
企业会计准则关联方关系及其交易的披露首先,关联方是指能够对企业经营和财务决策产生或者可能产生重大影响的人或者机构,包括企业的股东、主要经营管理人员、关联企业、母公司和子公司,以及其他与企业存在特殊关系的人或者机构。
相关方交易是指企业与关联方之间的交易,包括销售商品或者提供劳务、购买商品或者接受劳务、借款和债权债务等。
1.关联方关系的披露:企业应当在财务报告中披露与其存在关联关系的人或者机构的名称、性质和关系,以及关联程度的说明。
这是为了让投资者和利益相关方能够了解企业所涉及的关联方,并对其可能对企业经营和财务状况产生的影响有所了解。
2.关联方交易的披露:企业应当在财务报告中披露与关联方之间发生的重大交易,如销售或购买商品或者劳务、借款或债权债务等。
这是为了避免企业通过与关联方进行虚假交易来掩盖真实的财务状况,确保财务报告的真实性。
3.关联方交易的定价:企业应当在财务报告中披露与关联方之间发生的交易的定价依据和方法,以及定价是否公允。
这是为了保证关联方交易的定价合理,避免企业利用关联方交易进行资金转移或者利益输送。
4.关联方交易的风险及控制措施:企业应当在财务报告中披露与关联方之间发生的交易的风险及相关的控制措施。
这是为了让投资者和利益相关方了解关联方交易所存在的风险,并对企业的风险管理和控制措施进行评估。
总之,企业会计准则对关联方关系及其交易的披露有详细的规定,要求企业准确、全面地披露与关联方之间的关系和交易。
这些披露要求的目的是确保财务报告的真实性和可靠性,保护投资者和利益相关方的合法权益,提高企业财务报告的透明度。
企业应当根据相关准则的要求,做好关联方关系及其交易的披露工作,确保财务报告的真实性和可靠性。
企业会计资料准则之关联方关系和关联方交易
企业会计准则__大全关联方关系及其交易引言1、本准则规范关联方关系和关联方交易的披露。
2、本准则不要求:(1)在合并会计报表中披露包括在合并会计报表中的企业集团成员之间的交易;(2)在与合并会计报表一同提供的母公司会计报表中披露关联方交易。
定义3、本准则使用的下列术语定义为:(1)控制,指有权决定一个企业的财务和经营政策,并能据以从该企业的经营活动中获取利益。
(2)共同控制,指按合同约定对某项经济活动所共有的控制。
(3)重大影响,指对一个企业的财务和经营政策有参与决策的权力,但并不决定这些政策。
参与决策的途径主要包括:在董事会或类似的权力机构中派有代表;参与政策的制定过程;互相交换管理人员,或使其他企业依赖于本企业的技术资料等。
(4)母公司,指能直接或间接控制其他企业的企业。
(5)子公司,指被母公司控制的企业。
(6)合营企业,指按合同规定经营活动由投资双方或若干方共同控制的企业。
(7)联营企业,指投资者对其具有重大影响,但不是投资者的子公司或合营公司或合营企业的企业。
(8)主要投资者个人,指直接或间接地控制一个企业10%或以上表决权的个人投资者。
(9)关键管理人员,指有权力并负责进行计划、指挥和控制企业活动的人员。
关联方关系4、在企业财务和经营决策中,如果一方有能力直接或间接控制、共同控制另一方施加重大影响,本准则将其视为关联方;如果两方或多方同受一方控制,本准则也将其视为关联方。
5、本准则涉及的关联方关系主要指:(1)直接或间接地控制其他企业或受其他企业控制,以及同受某一企业控制的两个或多个企业(例如:母公司、子公司、受同一母公司控制的子公司之间);(2)合营企业;(3)联营企业;(4)主要投资者个人、关键管理人员或与其关系密切的家庭成员;(5)受主要投资者个人、关键管理售货员或与其关系密切的家庭成员直接控制的其他企业。
6、本准则不将下列各方视为关联方:(1)与企业仅发生日常往来而不存在其他关联方关系的资金提供者、公用事业部门、政府部门和机构,虽然他们可能参与企业的财务和经营决策,或在某种程度上限制企业的行动自由。
第九章 关联方关系及其交易
(1)某一企业与受该企业主要投资者个人控制、共同控制或
施加重大影响的其他企业之间的关系。例如,A企业的主要投资 者W拥有B企业65%的表决权资本,则A和B企业之间存在关联 方关系。
(2)某一企业与受该企业关键管理人员控制、共同控制或施 加重大影响的其他企业之间的关系。例如,A企业的关键管理人 员Y控制了N企业,则A与N企业存在关联方关系。
(四)母公司和子公司 母公司是指能直接控制或间接控制其他企业的企
业;子公司是指被母公司控制的企业。如果一方直接、 间接、直接和间接拥有另一方半数以上表决权资本, 或虽然一方拥有另一方表决权资本的比例不超过半数, 但通过其他方式达到控制另一方时,投资企业被视为 被投资企业的母公司,被投资企业为投资企业的子公 司。
联营企业是指投资方对其具有重大影响,但不是投资者的子 公司或合营企业的企业。通常情况下,存在投资关系,并未达到 控制或未存在共同控制的情况下,如果投资企业对被投资企业能 够施加重大影响,则该被投资企业即为投资企业的联营企业。
二、关联方关系的判断标准 (一)判断标准
关联方关系的存在是以控制、共同控制或重大影
(三)控制 控制是指有权决定一个企业的财务和经营政策,并
能据以从该企业的经营活动中获取利益。因此,控制 的主要特点有两条:
(1)决定一个企业的财务和经营政策,是控制的 主要标志;
(2)获取经济利益是控制的主要目的。
控制可以采取不同的途径,主要有以下三种:
1.以所有权方式达到控制的目的。
指一方拥有另一方半数以上表决权资本,包括: 直接控制、间接控制、直接和间接控制。例如,甲企 业拥有乙企业51%的表决权资本,则认为甲企业直接 控制了乙企业;若甲企业拥有乙企业51%的表决权资 本,乙企业拥有丙企业55%的表决权资本,则认为甲 企业间接控制了丙企业;若甲企业拥有乙企业51%的 表决权资本,同时拥有丙企业20%的表决权资本,乙 企业拥有丙企业35%的表决权资本,则认为甲企业直 接和间接控制了丙企业。
股权转让协议中的关联方交易和关联方协议
股权转让协议中的关联方交易和关联方协议一、引言股权转让协议作为一种重要的经济合同,在商业交易中扮演着重要的角色。
而在股权转让过程中,涉及到的关联方交易和关联方协议更是需要特别关注的议题。
本文将探讨股权转让协议中的关联方交易和关联方协议的重要性、相关法律规定以及应注意的事项。
二、关联方交易在股权转让协议中的重要性1. 什么是关联方交易?关联方交易是指在一笔交易中,相关方之间进行的交易活动。
相关方可以是同一家公司、有关联关系的公司、个人或其他实体。
在股权转让协议中,买方和卖方往往与被转让公司有一定的关联关系,因此关联方交易成为关键问题之一。
2. 关联方交易的重要性关联方交易的重要性主要体现在以下几个方面:(1)信息对称性:由于相关方之间存在关联关系,可能导致信息对称性问题。
一方拥有其他方不具备的信息,从而可能导致交易不公平或不透明的情况。
(2)利益冲突:相关方交易容易引发利益冲突。
相关方在交易过程中可能会追求自身利益,而不考虑交易对手方的利益,可能会导致交易条件不公平或不合理。
(3)财务报表问题:关联方交易可能会影响公司的财务报表,包括利润、负债和资产等。
这对于投资者、债权人和其他利益相关方来说都是非常重要的信息。
三、关联方协议在股权转让协议中的作用1. 什么是关联方协议?关联方协议是一种协议,用于规定转让股权的相关方之间的权利和义务。
它的目的是确保相关方之间的交易公平、公正、透明,并保护各方的合法权益。
2. 关联方协议的作用(1)约束权利和义务:关联方协议用于规定相关方的权利和义务,以确保交易的公平性和合法性。
(2)规范交易行为:关联方协议在交易过程中规范各方的行为,以防止潜在的违法行为或利益冲突。
(3)保护利益相关方:关联方协议可以保护投资者、债权人和其他利益相关方的合法权益,确保他们的权益不受到不公平的侵害。
四、关联方交易和关联方协议的法律规定1. 公司法规定:根据公司法,公司及其关联方之间的交易必须符合合理、公平和公正的原则,且不得损害公司及其他股东的利益。
关联方及关联交易
关联方及关联交易1.企业会计准则第36号第三条一方控制、共同控制另一方或对另一方施加重大影响,以及两方或两方以上同受一方控制、共同控制或重大影响的,构成关联方。
第四条下列各方构成企业的关联方:(一)该企业的母公司。
(二)该企业的子公司。
(三)与该企业受同一母公司控制的其他企业。
(四)对该企业实施共同控制的投资方。
(五)对该企业施加重大影响的投资方。
(六)该企业的合营企业。
(七)该企业的联营企业。
(合营者联营者之间不够成)(八)该企业的主要投资者个人及与其关系密切的家庭成员。
(九)该企业或其母公司的关键管理人员及与其关系密切的家庭成员。
(十)该企业主要投资者个人、关键管理人员或与其关系密切的家庭成员控制、共同控制或施加重大影响的其他企业。
第五条仅与企业存在下列关系的各方,不构成企业的关联方:(一)与该企业发生日常往来的资金提供者、公用事业部门、政府部门和机构。
(二)与该企业发生大量交易而存在经济依存关系的单个客户、供应商、特许商、经销商或代理商。
(三)与该企业共同控制合营企业的合营者。
第六条仅仅同受国家控制而不存在其他关联方关系的企业,不构成关联方。
控制,是指有权决定一个企业的财务和经营政策,并能据以从该企业的经营活动中获取利益。
共同控制,是指按照合同约定对某项经济活动所共有的控制,仅在与该项经济活动相关的重要财务和经营决策需要分享控制权的投资方一致同意时存在。
重大影响,是指对一个企业的财务和经营政策有参与决策的权力,但并不能够控制或者与其他方一起共同控制这些政策的制定。
主要投资者个人,是指能够控制、共同控制一个企业或者对一个企业施加重大影响的个人投资者。
关键管理人员,是指有权力并负责计划、指挥和控制企业活动的人员。
与主要投资者个人或关键管理人员关系密切的家庭成员,是指在处理与企业的交易时可能影响该个人或受该个人影响的家庭成员。
第七条关联方交易,是指关联方之间转移资源、劳务或义务的行为,而不论是否收取价款。
关联方关系及交易
真实披露
关联方交易应当真实、准 确、完整地披露,不得虚 假记载、误导性陈述或者 重大遗漏。
公平披露
关联方交易应当公平披露, 不得存在利益输送、损害 投资者利益等行为。
披露内容与格式
披露内容
包括关联方名称、关联关系、交易类 型、交易金额、交易比例等。
披露格式
家族ቤተ መጻሕፍቲ ባይዱ系
包括家庭成员、亲属关系等。
供应链
通过供应链可以发现上下游企业之间的关联关系。
ABCD
股权链
通过股权链可以发现隐蔽的控制关系,防止不法 分子利用控制关系从事违法犯罪活动。
资金链
通过资金链可以发现隐蔽的控制关系,防止不法 分子利用控制关系从事违法犯罪活动。
关联方交易的披露要求
01
02
03
及时披露
按照规定格式进行披露,包括表格、 文字说明等形式。
04
关联方关系及交易的审计与监 管
关联方关系及交易的审计方法
识别关联方
01
通过审查公司文件、公开资料和与公司管理层沟通,识别出公
司的关联方。
审查交易条件
02
对比市场价格和交易条款,检查是否存在不公平的定价或利益
输送。
审计程序执行
03
执行必要的审计程序,如函证、实地调查等,以验证关联方交
总结词
利益输送、损害股东利益
详细描述
某公司与其关联方之间存在大量的不公允交易,通过高价购买关联方的产品或服务,低价销售给关联方,导致公 司利益输送,严重损害了股东的利益。
案例二:某公司关联方关系隐瞒案
总结词
信息披露不透明、误导投资者
详细描述
7300-3关联方及关联方交易清单(被审计单位提供)
关联方关系及其交易清单(被审计单位提供)编制单位(盖章):截止日/期间一、关联方关系(一)母公司与子公司的基本信息公司名称业务性质注册地与本公司关系持股比例%表决权比例%组织机构代码A公司母公司的最终控制方B公司母公司、且最终控制方C公司子公司……(二)母公司与子公司的注册资本(或实收资本、股本)及其变化(金额单位:万元)公司名称年初数本年增加本年减少年末数金额% 金额% 金额% 金额% A公司B公司C公司……(三)本企业的合营企业有关信息(金额单位:万元):被投资单位名称注册地业务性质注册资本本企业持股比例本企业在被投资单位表决权比例期末资产总额期末负债总额本期营业收入总额本期净利润组织机构代码A公司……(四)除母公司、子公司以外的关联方关系的性质及其交易类型(如有交易的关联方可根据上期审计或就了解的情况填列交易类型,并逐步完善)公司名称与本公司关系的性质交易类型组织机构代码A公司B公司C公司……交易类型列举如下:标识交易类型标识交易类型A 购买或销售商品H 研究与开发项目的转移B 购买或销售除商品以外的其他资产I 许可协议C 提供或接受劳务J 代表企业或由企业代表另一方进行债务结算D 担保KE 提供资金(借款)LF 租赁NG 代理M二、关联方交易情况(一)向关联方采购货物公司名称本期交易金额占本期全部同类交易的比例(%)上期交易金额占本期全部同类交易的比例(%)定价依据(有合同或协议的附复印件)A公司B公司C公司……合计(二)向关联方销售货物公司名称本期交易金额占本期全部同类交易的比例(%)上期交易金额占上期全部同类交易的比例(%)定价依据(有合同或协议的附复印件)A公司B公司C公司……合计(三)关联托管/承包情况公司受托管理/承包情况表:委托方/出包方名称受托方/承包方名称受托/承包资产类型受托/承包起始日受托/承包终止日托管收益/承包收益定价依据年度确认的托管收益/承包收益可无限量添加行注:托管资产类型包括:股权托管、其他资产托管。