
特征函数的概念及意义
特征函数的概念及意义
目录:
一.特征函数的定义。
二.常用分布的特征函数。
三.特征函数的应用。
四.绪论。
一.特征函数的定义
设X 是一个随机变量,称 ()()
itX
e t E =ϕ, +∞<<∞-t ,
为X 的特征函数.
因为=1Xit e ,所以()
itX e E 总是存在的,即任一随机变量的特征函数总是存在的.
当离散随机变量X 的分布列为() ,3,2,1,P p k ===k x X k ,则X 的特征函数为
()∑+∞
==1k k itx p e t k ϕ, +∞<<∞-t .
当连续随机变量X 的密度函数为()x p ,则X 的特征函数为 ()()⎰+∞
∞-=dx x p e t k itx ϕ, +∞<<∞-t .
与随机变量的数学期望,方差及各阶矩阵一样,特征函数只依赖于随机变量的分布,分布相同则特征函数也相同,所以我们也常称为某分布的特征函数.
二.常用分布的特征函数
1、单点分布:().1P ==a X 其特征函数为 ().e t it a =ϕ
2、10-分布:()(),10x p 1p x X P x
1x =-==-,,其特征函数为
()q pe t it +=ϕ,其中p 1q -=.
3、泊松分布()λP :()λλ-=
=e k k X P k
!
,k=0,1, ,其特征函数为
()()∑+∞
=---===0k 1e e k
ikt
it
it e e e e k e
t λλλλλϕ!
. 4、均匀分布()b a U ,:因为密度函数为
()⎪⎩⎪⎨⎧<<-=.;,
0,
1其他b x a a b x p
所以特征函数为
()()
⎰
--=
-=b a
iat
ibt itx a b it e e dx a b e x ϕ. 5、标准正态分布()1,0N :因为密度函数为
()2
221x e x p -=
π
, +∞<<∞-x .
所以特征函数为
()()
⎰
⎰∞+∞-∞+∞
----
-
∞==
dx
it x t x itx e e
dx e x 22
22
222121
π
ϕ
=⎰
-∞+-∞---
-
=it
it
t t t e
dz e
e
2
2
2
22221π
.
其中
⎰
-∞+-∞--
=it
it
x dz e
π22
2 .
三.特征函数的应用
1、在求数字特征上的应用
求()
2N σμ,分布的数学期望和方差. 由于()2N σμ,的分布的特征函数为()2
t i 2
2e
t σμ
ϕ=,
于是由()k k k i 0ξϕE =得,
()μϕξi 0i ′
==E , ()22″
220i σμϕξ--==E , 由此即得
()22
2D σξξξμξ=E -E ==E ,.
我们可以看出用特征函数求正态分布的数学期望和方差, 要比从定义计算
方便的多.
2、 在求独立随机变量和的分布上的应用
利用归纳法, 不难把性质4推广到n 个独立随机变量的场合,而n
21,ξξξ ,,是n 个相互独立的随机变量, 相应的特征函数为
()()()∑==n 1
i i n 21t t t ξξϕϕϕ,则,,, 的特征函数为()()∏==n
1
i i t t ϕϕ.
设()n ,,21j j ,=ξ是n 个相互独立的,且服从正态分布()
2N j j a σ,的正态随机变量.
试求∑==n
1j j ξξ的分布.
由于j ξ的分布为()
2N j j a σ,,故相应的特征为()2
2
2t
ia j j j
e t σϕ=.
由特征函数的性质()()ξϕϕ可知∏==n
j j t t 1的特征函数为
()()21
212
2211
1
2
t t a i n j n
j t
ia j n
j j n
j j j j
e
e
t t ⎪
⎪⎭
⎫ ⎝
⎛-⎪⎪⎭⎫ ⎝
⎛
==∑∑
=====∏∏σσϕϕ.
而这正是⎪⎪⎭
⎫ ⎝⎛∑∑==n j j n j j a N 12
1,σ的特征函数.
由分布函数与特征函数的一一对应关系即知ξ服从⎪⎪⎭
⎫ ⎝⎛∑∑==n j j n j j a N 12
1,σ. 3、 在证明二项分布收敛于正态分布上的应用
在n 重贝努力实验中,事件A 每次出现的概率为p(0<p<1),n μ为n 次试验中事件A 出现的次数,则
dt e x npq np P x
t n
n ⎰
∞
-∞→=⎪⎪⎭
⎫ ⎝⎛<-2
2
21
lim πμ.
要证明上述结论只需证明下面的结论,因为它是下面的结论一个特例. 若 ,,21ξξ是一列独立同分布的随机变量,且
()
,,2,1,0,22 =>==E k D a k k σσξξ则有
dt e x n
na P x
t n k k n ⎰
∑∞
-=∞→=⎪⎪⎪⎪⎭
⎫ ⎝⎛<-2
12
21lim π
σξ.
证明 设a k -ξ的特征函数为(),t ϕ则
∑∑==-=-n
k k n
k k
n a
n
na
11
σξσξ
的特征函数为n
n t ⎥⎦
⎤⎢⎣⎡⎪⎭⎫ ⎝⎛σϕ
又因为()(),,02σξξ=-=-E a D a k k 所以()()20,00σϕϕ-=''=' 于是特征函数()t ϕ有展开式
()()()()()()
222222
1
12000t t t t t t οσοϕϕϕϕ+-=+''+'+=.
从而对任意的t 有,
∞→→⎥⎦⎤⎢⎣⎡⎪
⎪⎭⎫ ⎝⎛+-=⎥⎦⎤⎢⎣⎡⎪⎭⎫ ⎝⎛-n e n t n
t n t t
n
,2122
222
οσϕ. 而2
2
t e
-
是()1,0N 分布的特征函数,由连续定理可知
dt e x n na P x
t n k k n ⎰
∑∞
-=∞→=
⎪⎪⎪⎪
⎭⎫ ⎝⎛<-2
1221
lim π
σξ.
成立,证毕.
我们知道在n 2
221
P lim μπ
μ中dt e x npq np x
t n n ⎰
∞
-∞
→=⎪⎪⎭
⎫
⎝⎛<-是服从二项分布.
()n k q p C k p k
n k k n n ≤≤==-0,μ.
的随机变量,dt e x x
t ⎰
∞
-∞→=
⎪⎭
⎫
⎝⎛<-2
2
21P lim πλλξλλ为“泊松分布收敛于正态分布” , 我
们把上面的结论常常称为“ 二项分布收敛于正态分布”.
4、在求某些积分上的应用
我们知道⎰+∞
-022
dx e x x k 可以用递推法,现在我们用特征函数来解决随机变量
ξ服从⎪⎭
⎫ ⎝⎛21,0N ,其密度函数为:()2
1
x e x p -=
π
,
其特征函数为:()∑⎰∞
+=-∞
+∞
--⎪⎭⎫ ⎝⎛-==⋅
⋅=024
1!411
22
i t
i
t x itx i t
e
dx e e t π
ϕξ, 故 ()()()() +++⎪
⎭
⎫
⎝⎛-+⎪⎭⎫ ⎝⎛-=+!
131241!!2412
1
2k t k k k t k k
k
ξϕ ,
所以 ()()()!!1221!!24102-⎪⎭⎫
⎝⎛-=⎪⎭⎫ ⎝⎛-=k k k k
k
k ξϕ,
由特征函数的性质 ()()()k
k k
k k i 2!!120222-=
-=E ξϕξ,
又 ⎰+∞
-=E 0
222
dx e x x k k
ξ,
故
()⎰
∞
+∞
-+--=
1
22!!122
k x k k dx e x .
即 ()⎰∞++--=
01
22!!122k x k k dx e x
四.结论
从上面的内容可以看出:特征函数并不是一个抽象概念,在概率论与数理
统计的许多问题中,无论是证明还是应用,通过构造特征函数,比如在求分布的数学期望和方差;在求独立随机变量和的分布上的应用,利用独立随机变量和的特征函数为特征函数的积性质推广,往往能使问题得到简化;在证明二项分布收敛于正态分布上的应用,可以从特例到一般问题,从而使问题迎刃而解;在求某些积分上的时候,可以通过构造特征函数使问题简单.。
1-4特征函数和母函数

k =1 n
n
k =1
Ex.7 随机变量Y~B(n, p),写出其特征函数 写出其特征函数. 随机变量 ~ 写出其特征函数 二项分布随机变量Y可表示为 解 二项分布随机变量 可表示为Y = ∑ X k ,且 且 Xk~B(1, p),k=1,2,…,n, 相互独立,故Y 的特征 相互独立, , 函数为 n
g(t1 , t2 ) = E[e
i ( t1 X + t 2Y )
]= ∫
∞
∞ ∞
∫
∞
ei (t1 x+t2 y )dF( x, y)
连续型 离散型
g(t1 , t 2 ) = ∫
∞
∞ ∞
∫
∞
e i (t1 x + t2 y ) f ( x, y)dxdy
i ( t1 X r + t 2YsS )
特征函数、 §1.4 特征函数、母函数
一、特征函数的定义及例子 是实随机变量, 定义 设X,Y是实随机变量,复随机变量 是实随机变量 Z=X+i Y, , 的数学期望定义为 E ( Z ) = E ( X ) + i E (Y ), i = 1 特别 X是实随 是实随 itX Ee = E (costX ) + i E (sintX ) 机变量
g ( t ) = ∫ e itx f ( x )dx;
∞
+∞
g ( t ) = ∑ e itxk pk .
k
Ex.1 单点分布 P{X = c} = 1,
g( t ) = E (e itc ) = e itc , t ∈ R.
Ex.2 两点分布
g( t ) = e (1 p) + e
1.4.1特征函数定义与常见分布的特征函数
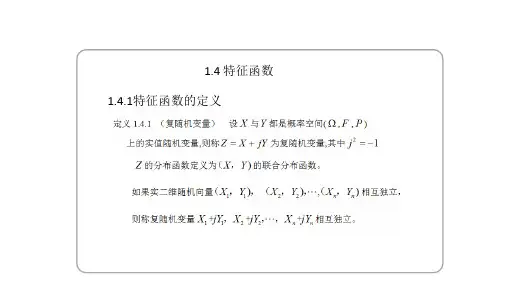
4.1 特征函数
例5
2 N ( , ) 的特征函数 正态分布
f (t) e
it
2t 2
2 t2 2
特别地,标准正态分布的特征函数为
f (t ) e
() 的特征函数 例6 指数分布 Exp
f (t )
1 1 it
三、性质
性质1 性质2 性质3
f( t)f( 0 ) 1
f ( t) f (t)
( t ) pe q 例2 二项分布B (n, p) 的特征函数 f
it
n
特别地 n=1时, 0−1分布的特征函数为 例3 泊松分布P(λ)的特征函数
f (t) e
(eit 1 )
it f( t)pe q
例4 均匀分布U [a, b] 的特征函数
eitb eita f (t ) (b a)it
n 2
( n ) 分布
2
f(t) 1 2 it
性质6(一致连续性定理) 上均一致连续.
性质7
任何特征函数f (t)在 (−∞, +∞)
f(t) 是非负定的: 对任意正整数n及任意实数
t1,t2, ,tn , 复数 ,n ,有 1,
0
这个性质是特征函数的最本质属性之一. 事实上,我们有如下的 波赫纳尔—辛钦(Bochner-Khinchine)定理 函数f (t ) 为 特征函数的充要条件是f (t ) 非负定,连续且f (0) =1.
分布函数
1 it 1 it 1 it it f (t) = cost = (e e ) = e e 解 2 2 2 这是分布列为 1 1 1 / 2 1 / 2
的随机变量的特征函数. 一般,若能把f (t)写成
§1-4 特征函数

三、多元特征函数
多元特征函数的 性质
设随机向量(X1, …,Xn)的各个分量相互独立, 则
X ,, X (t1,, tn ) X (t1 ) X (tn )
1 n 1 n
二.特征函数的性质
二、特征函数的性质
特征函数的 性质
(1)有界性
X (t ) X (0) 1
(2)线性变换
aX b (t ) eibt X (at)
二、特征函数的性质
特征函数的 性质
(3)特征函数与原点矩的关系
(k) k k ( 0 ) i E ( X ) X
(k) E ( X k ) i k X (0)
1 n lim P {| X i μ | ε} 1 n n i 1
或
1 n lim P {| X i μ | ε} 0 n n i 1
二、特征函数的性质
例 题8
运用特征函数证明: Lindeberg – Levy 中心极限定理。
回顾:Lindeberg – Levy 中心极限定 理
(4)离散型随机变量 X 的特征函数为
(t ) E{eitX } pk eitx
k k
k
(costxk ) pk i (sin txk ) pk
k
一、特征函数的概念
(t ) E{eitX } pk eitx
k k
k
例 题1
(costxk ) pk i (sin txk ) pk
(2) X1 ,, X n (t1, , tn ) ei(t1x1 tn xn ) dFX1 ,, X n ( x1 ,, xn )
§37 特征函数
中南大学数学院 概率统计课程组
§3.6 条件分布与条件期望、 回归与第二类回归
在前一章中,对离散型随机变量,我 们曾经研究了ξ在已知发生的条件下的分布 问题,并称P(ξ =xi|η =yj)为条件分布,类似 的问题对连续型随机变量也存在。
设 ( ξ ,η ) 是二维连续型随机变量,由于
P{Y y} 0, 所以 P{ x | y}
其它.
当0 x 1,
f| ( y | x)
f (x, y) f (x)
1
2x
0,
,
x y x, 其它。
(3)
P{
1 |Y 2
0}
P{ 1 , 0}
2
P{ 0}
y
yx
(1
1) 2
1 2
2
3
1 11
4
2
1
0 1/2
x
y x
例25 设二维随机变量(,)服从二元正态分布:
~ (ξ,η) N(μ1,μ2,σ12,σ22,r)
[2] 盛骤,谢式千,潘承毅.概率论与数理统 计(3版).北京:高等教育出版社,2001,12.
[3] 梁之舜,邓集贤,杨维权,司徒荣,邓永录. 概率论与数理统计(2版).北京: 高等教育 出版社,1988,10.
[4] 韩旭里,王家宝,陈亚力,裘亚峥. 概率 论与数理统计.北京:科学出版社,2004.
f
( x,
y)
1, | y | x, 0, 其它.
0
x
1,
试求:(1) f (x) ; f ( y) (2) f| (x | y) ; f| ( y | x)
(3) P{ 1 | 0}.
2
求:(1) f (x), f ( y); (2) f| (x | y), f| ( y | x)
偏微分算子的特征值与特征函数
偏微分算子的特征值与特征函数是一个典型的偏微分算子的特征值问题,这里x=(x1,x2);Ω是膜所占据的平面区域。
使得问题有非平凡解(非零解)的参数λ的值,称为特征值;相应的解称为特征函数。
当Ω有界且边界嬠Ω满足一定的正则条件时,存在可数无穷个特征值,相应的特征函数ψn(x)组成l2(Ω)上的完备正交系。
乘以常因子来规范ψn(x),使其l2(Ω)模为1,则Ω上的任意函数(x)的特征展式可写为:当可以"源形表达",即满足边界条件且Δ平方可积时,展式在Ω一致收敛。
当平方可积时,展式平方平均收敛,且有帕舍伐尔公式:对膜振动问题的认识还是相当有限的。
能够精确地知道特征值的,只限于矩形、圆盘等少数几种非常简单的区域。
对椭圆和一般三角形的特征值精确值,还几乎毫无所知。
其他情形就更谈不上了。
将不超过λ的特征值的个数记为N(λ)。
特征值的渐近分布由N(λ)对大λ的渐近式来刻画。
这方面最早的结果是(C.H.)H.外尔在1911年得到的(外尔公式):式中表示Ω的面积。
R.库朗将余项改进为。
对于多角形区域,又有人将余项改进到。
各种情况下改进余项估计的工作至今绵延不绝。
外尔猜测有一个更强的结果:式中|嬠Ω|是区域边界之长,但尚未被证出。
与此密切相关的是下面的MP公式:(t→+0)取一个渐近项时,用陶伯型定理可由它推出N(λ)的外尔公式。
第二渐近项与外尔猜想非常相象,但由此证不出外尔猜想。
第三项迟至1966年才被M.卡茨导出,后来由H.P.麦基恩与I.M.辛格严格证明,其中h表示鼓膜Ω的洞数。
特征值与膜振动频率有一个直接的换算关系,M.卡茨据此给MP公式一个非常生动的解释:可以"听出"鼓膜的面积|Ω|、周长|嬠Ω|和洞的个数h!由于1-h恰巧是Ω的欧拉-庞加莱示性数,是整体几何中颇受重视的一个不变量,"听出鼓形"或"谱的几何"问题立即引起人们的强烈兴趣,并导致一系列重要的研究。
可测集上的特征函数
可测集上的特征函数
特征函数是一个特殊函数,对于一个集合E,其特征函数定义为:对于每一个x,如果x属于E,那么特征函数的值为1,否则为0。
对于可测集上的特征函数,它也是可测的。
这是因为在测度论中,一个集合是可测的当且仅当它的特征函数是可测的。
简单来说,如果一个集合E是可测的,那么无论是对E 取0或1,其结果都是可测的。
此外,特征函数还有以下性质:
如果两个特征函数分别对应可测集A和B,那么它们的和集(A∪B)和交集(A∩B)也是可测的。
如果一个特征函数对应的是可测集A,另一个特征函数对应的是补集(A∪B),那么它们的和也是可测的。
以上内容仅供参考,建议查阅数学专业书籍或咨询专业人士获取更准确的信息。
随机过程的特征函数
随机过程的特征函数随机过程是指随机变量随着时间的推移而变化的一类数学模型。
其中,随机过程的特征函数是它的一个重要概念。
特征函数是一个函数,描述了随机变量的性质,它包含了随机变量的所有概率密度函数的信息。
对于随机过程,特征函数描述了随机过程的一些重要特征,例如均值、方差和相关性等。
随机过程的特征函数是一个复值函数,通常用符号$\phi(\omega)$ 表示。
其中,$\omega$ 是一个实数,代表着时间。
假设随机过程$X(t)$ 的概率密度函数为$p(x,t)$,则它的特征函数定义为:$$ \phi(\omega, t) = \int_{-\infty}^\infty e^{i\omega x} p(x,t) dx $$其中,$i$ 是虚数单位,$x$ 代表随机变量的取值。
特征函数的实部和虚部分别表示了随机变量的偏度和峰度。
特别地,当随机过程是稳定的时,它的特征函数可以表示为:$$ \phi(\omega) = e^{-\alpha|\omega|^\beta} $$其中,$\alpha$ 和$\beta$ 是常数,分别代表着随机过程的尺度和红色噪声的程度。
当$\beta = 2$ 时,随机过程为标准布朗运动,其特征函数为:$$ \phi(\omega) = e^{-\frac{1}{2}\omega^2} $$特别地,当随机过程是高斯过程时,它的特征函数可以表示为:$$ \phi(\omega) = e^{i\mu\omega - \frac{1}{2}\sigma^2\omega^2} $$其中,$\mu$ 和$\sigma^2$ 分别代表高斯过程的均值和方差。
高斯过程是一种非常重要的随机过程,它具有很多优秀的性质,例如可重复性、正则性和可微性等。
综上所述,随机过程的特征函数是随机过程的一个重要概念,它描述了随机过程的一些重要特征,例如均值、方差和相关性等。
对于不同类型的随机过程,它们的特征函数有着不同的形式和性质。
随机变量特征函数
随机变量特征函数随机变量特征函数是概率论中的一个重要概念,它在描述随机变量的性质和特征上起着至关重要的作用。
特征函数是指一个随机变量的复数形式的函数,可以完整地描述该随机变量的分布特性。
在本文中,我们将深入探讨随机变量特征函数的定义、性质以及应用。
一、随机变量特征函数的定义随机变量特征函数是指对于一个随机变量X,其特征函数被定义为一个复数函数φ(t),其中t为实数。
特征函数φ(t)的表达式为E(e^(itX)),即随机变量X的期望值e^(itX)的复数形式。
1. 对于任意实数t,特征函数φ(t)的值为复数;2. 对于任意实数t1和t2,特征函数φ(t1+t2)等于φ(t1)φ(t2)的乘积;3. 特征函数φ(0)等于1;4. 若两个随机变量X和Y具有相同的特征函数φ(t),则它们的分布函数相同;5. 若一个随机变量X的特征函数φ(t)处处有界,则X的分布是有界的。
三、随机变量特征函数的应用1. 利用特征函数可以求得随机变量的矩和矩母函数。
通过对特征函数进行n次求导并令t=0,可以得到随机变量的n阶矩。
2. 利用特征函数可以推导出随机变量的分布。
由于特征函数与分布函数之间存在一一对应的关系,因此通过特征函数可以确定随机变量的分布。
3. 利用特征函数可以进行随机变量的卷积运算。
对于两个随机变量X和Y的卷积运算,可以通过将它们的特征函数相乘得到结果的特征函数,从而确定卷积运算的分布。
四、随机变量特征函数的实例分析以二项分布为例,假设一个试验中成功的概率为p,失败的概率为1-p,进行n次独立重复试验,成功的次数X服从二项分布B(n,p)。
我们可以求出X的特征函数为φ(t)=(e^(itp))^n。
对于一个服从参数为n和p的二项分布的随机变量X,它的特征函数为φ(t)=(e^(itp))^n。
我们可以利用特征函数来计算X的矩和矩母函数。
例如,X的一阶矩为E(X)=φ'(0),即特征函数在t=0处的一阶导数。
特征函数的概念及意义
特征函数的概念及意义目录:一.特征函数的定义。
二.常用分布的特征函数。
三.特征函数的应用。
四.绪论。
一.特征函数的定义设X 是一个随机变量,称 ()()itXe t E =ϕ, +∞<<∞-t ,为X 的特征函数.因为=1Xit e ,所以()itX e E 总是存在的,即任一随机变量的特征函数总是存在的.当离散随机变量X 的分布列为() ,3,2,1,P p k ===k x X k ,则X 的特征函数为()∑+∞==1k k itx p e t k ϕ, +∞<<∞-t .当连续随机变量X 的密度函数为()x p ,则X 的特征函数为 ()()⎰+∞∞-=dx x p e t k itx ϕ, +∞<<∞-t .与随机变量的数学期望,方差及各阶矩阵一样,特征函数只依赖于随机变量的分布,分布相同则特征函数也相同,所以我们也常称为某分布的特征函数.二.常用分布的特征函数1、单点分布:().1P ==a X 其特征函数为 ().e t it a =ϕ2、10-分布:()(),10x p 1p x X P x1x =-==-,,其特征函数为()q pe t it +=ϕ,其中p 1q -=.3、泊松分布()λP :()λλ-==e k k X P k!,k=0,1, ,其特征函数为()()∑+∞=---===0k 1e e kiktitit e e e e k et λλλλλϕ!. 4、均匀分布()b a U ,:因为密度函数为()⎪⎩⎪⎨⎧<<-=.;,0,1其他b x a a b x p所以特征函数为()()⎰--=-=b aiatibt itx a b it e e dx a b e x ϕ. 5、标准正态分布()1,0N :因为密度函数为()2221x e x p -=π, +∞<<∞-x .所以特征函数为()()⎰⎰∞+∞-∞+∞-----∞==dxit x t x itx e edx e x 2222222121πϕ=⎰-∞+-∞----=ititt t t edz ee22222221π.其中⎰-∞+-∞--=ititx dz eπ222 .三.特征函数的应用1、在求数字特征上的应用求()2N σμ,分布的数学期望和方差. 由于()2N σμ,的分布的特征函数为()2t i 22et σμϕ=,于是由()k k k i 0ξϕE =得,()μϕξi 0i ′==E , ()22″220i σμϕξ--==E , 由此即得()222D σξξξμξ=E -E ==E ,.我们可以看出用特征函数求正态分布的数学期望和方差, 要比从定义计算方便的多.2、 在求独立随机变量和的分布上的应用利用归纳法, 不难把性质4推广到n 个独立随机变量的场合,而n21,ξξξ ,,是n 个相互独立的随机变量, 相应的特征函数为()()()∑==n 1i i n 21t t t ξξϕϕϕ,则,,, 的特征函数为()()∏==n1i i t t ϕϕ.设()n ,,21j j ,=ξ是n 个相互独立的,且服从正态分布()2N j j a σ,的正态随机变量.试求∑==n1j j ξξ的分布.由于j ξ的分布为()2N j j a σ,,故相应的特征为()222tia j j je t σϕ=.由特征函数的性质()()ξϕϕ可知∏==nj j t t 1的特征函数为()()21212221112t t a i n j nj tia j nj j nj j j jeet t ⎪⎪⎭⎫ ⎝⎛-⎪⎪⎭⎫ ⎝⎛==∑∑=====∏∏σσϕϕ.而这正是⎪⎪⎭⎫ ⎝⎛∑∑==n j j n j j a N 121,σ的特征函数.由分布函数与特征函数的一一对应关系即知ξ服从⎪⎪⎭⎫ ⎝⎛∑∑==n j j n j j a N 121,σ. 3、 在证明二项分布收敛于正态分布上的应用在n 重贝努力实验中,事件A 每次出现的概率为p(0<p<1),n μ为n 次试验中事件A 出现的次数,则dt e x npq np P xt nn ⎰∞-∞→=⎪⎪⎭⎫ ⎝⎛<-2221lim πμ.要证明上述结论只需证明下面的结论,因为它是下面的结论一个特例. 若 ,,21ξξ是一列独立同分布的随机变量,且(),,2,1,0,22 =>==E k D a k k σσξξ则有dt e x nna P xt n k k n ⎰∑∞-=∞→=⎪⎪⎪⎪⎭⎫ ⎝⎛<-21221lim πσξ.证明 设a k -ξ的特征函数为(),t ϕ则∑∑==-=-nk k nk kn anna11σξσξ的特征函数为nn t ⎥⎦⎤⎢⎣⎡⎪⎭⎫ ⎝⎛σϕ又因为()(),,02σξξ=-=-E a D a k k 所以()()20,00σϕϕ-=''=' 于是特征函数()t ϕ有展开式()()()()()()222222112000t t t t t t οσοϕϕϕϕ+-=+''+'+=.从而对任意的t 有,∞→→⎥⎦⎤⎢⎣⎡⎪⎪⎭⎫ ⎝⎛+-=⎥⎦⎤⎢⎣⎡⎪⎭⎫ ⎝⎛-n e n t nt n t tn,2122222οσϕ. 而22t e-是()1,0N 分布的特征函数,由连续定理可知dt e x n na P xt n k k n ⎰∑∞-=∞→=⎪⎪⎪⎪⎭⎫ ⎝⎛<-21221lim πσξ.成立,证毕.我们知道在n 2221P lim μπμ中dt e x npq np xt n n ⎰∞-∞→=⎪⎪⎭⎫⎝⎛<-是服从二项分布.()n k q p C k p kn k k n n ≤≤==-0,μ.的随机变量,dt e x xt ⎰∞-∞→=⎪⎭⎫⎝⎛<-2221P lim πλλξλλ为“泊松分布收敛于正态分布” , 我们把上面的结论常常称为“ 二项分布收敛于正态分布”.4、在求某些积分上的应用我们知道⎰+∞-022dx e x x k 可以用递推法,现在我们用特征函数来解决随机变量ξ服从⎪⎭⎫ ⎝⎛21,0N ,其密度函数为:()21x e x p -=π,其特征函数为:()∑⎰∞+=-∞+∞--⎪⎭⎫ ⎝⎛-==⋅⋅=0241!41122i tit x itx i tedx e e t πϕξ, 故 ()()()() +++⎪⎭⎫⎝⎛-+⎪⎭⎫ ⎝⎛-=+!131241!!241212k t k k k t k kkξϕ ,所以 ()()()!!1221!!24102-⎪⎭⎫⎝⎛-=⎪⎭⎫ ⎝⎛-=k k k kkk ξϕ,由特征函数的性质 ()()()kk kk k i 2!!120222-=-=E ξϕξ,又 ⎰+∞-=E 0222dx e x x k kξ,故()⎰∞+∞-+--=122!!122k x k k dx e x .即 ()⎰∞++--=0122!!122k x k k dx e x四.结论从上面的内容可以看出:特征函数并不是一个抽象概念,在概率论与数理统计的许多问题中,无论是证明还是应用,通过构造特征函数,比如在求分布的数学期望和方差;在求独立随机变量和的分布上的应用,利用独立随机变量和的特征函数为特征函数的积性质推广,往往能使问题得到简化;在证明二项分布收敛于正态分布上的应用,可以从特例到一般问题,从而使问题迎刃而解;在求某些积分上的时候,可以通过构造特征函数使问题简单.。