
资产损失清单申报、专项申报表式及专项申报附报资料一览表
企业资产损失税前扣除清单申报受理表
1、此表按会计一级科目填报,行次不够可自行增加。
2、资产销售、转让、变卖时,只要发生额为损失的均应申报损失金额,而不是该科目汇缴年度汇总盈亏相抵后亏损的金额。
3、本表一式二份,一份交纳税人作为申请受理凭据,一份由主管税务机关留存。
附件二:
企业资产损失税前扣除专项申报受理表
填表说明:
1、纳税人发生的资产损失,需报送此申请表及根据申报类型报送其他附报资料;
2、此表按资产损失小类填报,一类事项填写一张表;同一小类资产损失由于不同原因形成的资产损失,应在“资产损失情况说明”栏次分别说明;
3、本表一式二份,一份交纳税人作为申请受理凭据,一份由主管税务机关随同申报资料留存。
附件三:
企业所得税资产损失专项申报税前扣除报送资料一览表
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20。
企业所得税资产损失专项申报税前扣除报送资料一览表
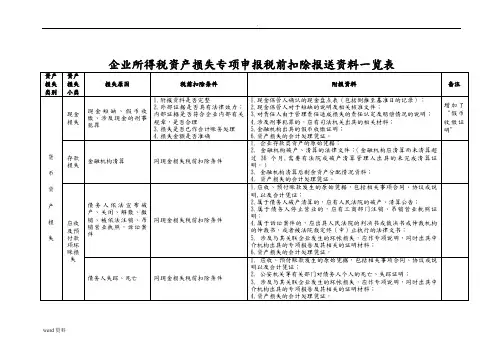
1.损失数据是否较大(指占企业该类资产计税成本10%以上,或减少当年应纳税所得、增加亏损10%以上);
2.是否减除殘值、保险赔偿、责任人赔偿
3.其他同现金损失税前扣除条件
1.资产账面净值确定依据;
2.生产性生物资产盘点表;
3.生产性生物资产盘亏情况说明;
4.损失数据较大应有专业技术鉴定意见和责任认定、赔偿情况的说明等。
2.其他同现金损失税前扣除条件
1.工程项目投资账面价值确定依据;
2.工程项目停建原因说明及相关材料;
3.因质量原因停建、报废和因自然灾害和意外事故停建、报废应出具专业技术鉴定意见和责任认定、赔偿情况的说明等;
4.报废的在建工程的处理说明及残值说明
5.资产损失的会计处理凭证。
非
货
币
资
产
损
失
生产性生物资产损失
1.现金保管人确认的现金盘点表(包括倒推至基准日的记录);
2.现金保管人对于短缺的说明及相关核准文件;
3.对责任人由于管理责任造成损失的责任认定及赔偿情况的说明;
4.涉及刑事犯罪的,应有司法机关出具的相关材料;
5.金融机构出具的假币收缴证明;
6.资产损失的会计处理凭证。
增加了“假币收缴证明”
存款损失
3如属于债务人、担保人死亡,或者依法宣告失踪或者死亡应提供债务人和担保人死亡失踪证明
4.涉及抵债资产的,应当有抵债资产接收、抵债金额确定证明;
5.涉及债务重组的,应当有具有法律效力的债务重组方案以及债务人发生财务困难的证明材料;
6.资产损失的会计处理凭证及损失确定金额的会计核算资料,包括还款明细等
债务人遭受重大自然灾害或意外事故
企业所得税资产损失专项申报税前扣除报送资料一览表
企业资产损失专项申报税前扣除证据资料一览表

盘亏
3.存货盘点表;
14
4.存货保管人对于盘亏的情况说明;
5.涉及已抵扣的增值税进项税额转出的会计处理凭证;
6.资产损失的会计处理凭证。
1.存货计税成本的确定依据。包括存货采购发票价格,损失数据 (指占企业该类资产计税成本10%以上,或减少当年应纳税所得、增 加亏损10%以上,下同)较大的应提供采购合同等;
2.金融机构破产、清算的法律文件;
4
存款
金融机构清算 3.金融机构清算后剩余资产分配情况资料;(若金融机构应清算而
未清算超过36个月,需要有法院或破产清算管理人出具的未完成清算
证明。)
4.资产损失的会计处理凭证。
1.应收、预付账款发生的原始凭据,包括相关事项合同、协议或说 明,以及会计凭证;
2.应有工商部门注销、吊销营业执照证明或政府部门有关撤销、责
债务重组
3.债务人发生财务困难等证明材料; 4.债务人重组收益纳税情况说明;
5.资产损失的会计处理凭证;
6.涉及与其关联企业发生的债务重组损失,应作专项说明,同时出 具中介机构出具的专项报告及其相关的证明材料。
1.应收、预付账款发生的原始凭据,包括相关事项合同、协议或说 明以及会计凭证;
2.气象、消防、地震等政府职能部门出具的直接相关的灾害情况证
12
逾期三年以上 的应收款项 4.债务人在中国境外及港、澳、台地区的,应取得境外有资质的机
构或中国驻外使(领)馆出具的有关证明;
5.资产损失的会计处理凭证;
6.涉及与其关联企业发生的坏帐损失,应同时出具中介机构出具的 专项报告及其相关的证明材料。
与本企业生产 1.担保合同;
企业资产损失税前扣除专项申报表
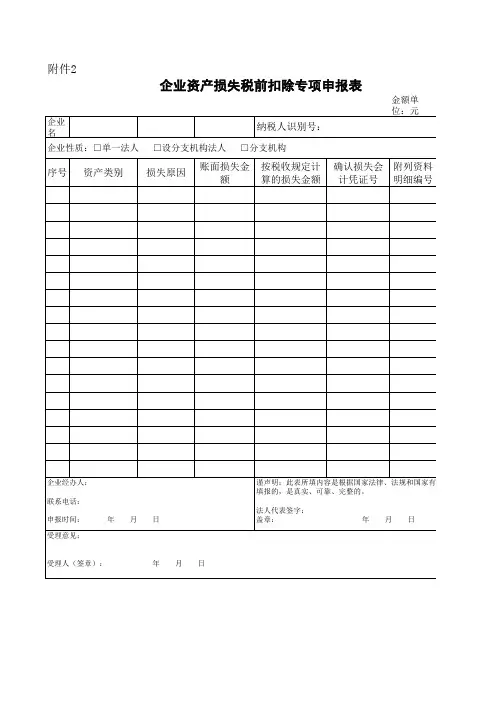
企业资产损失税前扣除专项申报表
金额单位:元 企业名称: 企业性质:□单一法人 □设分支机构法人
纳税人识别号:
□分支机构
序号
资产类别
损失原因
账面损失金 额
按税收规定计 算的损失金额
确认损失会 附列资料 计凭证号 明细编号
企业经办人: 联系电话: 申报时间: 受理意见: 年 月 日
谨声明:此表所填内容是根据国家法律、法规和国家有关税收规 定填报的,是真实、可靠、完整的。 法人代表签字: 盖章:
年
月
日
受理人(签章):
年
月
日
注:1、分支机构填写本表时,一式五份,主管国税机关两份,企业留存一份,报总机构两份。其他企业填写本表时,一式三 份,主管国税机关两份,企业留存一份。 2.“资产类别”栏按会计核算明细科目填列。“损失原因”栏按总局25号公告中相应资产损失类别填列,如现金损失、存货 损失等。“附列资料明细编号”栏填报企业提供附列资料的编排页码。
金额单位:元
备注
、法规和国家有关税收规
月,如现金损失、存货
资产损失鉴证资料清单-专项申报
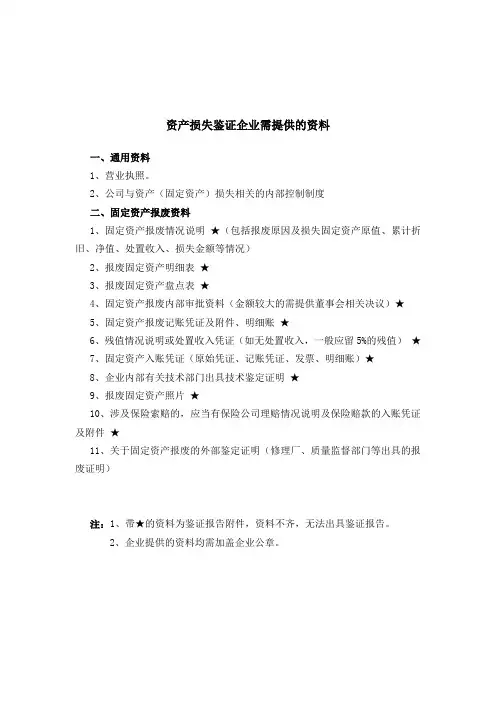
资产损失鉴证企业需提供的资料
一、通用资料
1、营业执照。
2、公司与资产(固定资产)损失相关的内部控制制度
二、固定资产报废资料
1、固定资产报废情况说明★(包括报废原因及损失固定资产原值、累计折旧、净值、处置收入、损失金额等情况)
2、报废固定资产明细表★
3、报废固定资产盘点表★
4、固定资产报废内部审批资料(金额较大的需提供董事会相关决议)★
5、固定资产报废记账凭证及附件、明细账★
6、残值情况说明或处置收入凭证(如无处置收入,一般应留5%的残值)★
7、固定资产入账凭证(原始凭证、记账凭证、发票、明细账)★
8、企业内部有关技术部门出具技术鉴定证明★
9、报废固定资产照片★
10、涉及保险索赔的,应当有保险公司理赔情况说明及保险赔款的入账凭证及附件★
11、关于固定资产报废的外部鉴定证明(修理厂、质量监督部门等出具的报废证明)
注:1、带★的资料为鉴证报告附件,资料不齐,无法出具鉴证报告。
2、企业提供的资料均需加盖企业公章。
(注:文档可能无法思考全面,请浏览后下载,供参考。
可复制、编制,期待你的好评与关注)。
资产损失清单申报明细表(附表一)

编号:
填报时间:年 月 日
纳税人识别号:
纳税编码:
扣除年度:
年
纳税人名称:
金额单位:元
行次
项目
税前扣除金额
帐载损失金额
1
一、非货币资产销售、转让、变买损失
2
1、存货
3
2、固定资产
4
3、无形资产
5
4、在建工程
6
5、生产性生物资产
7
二、存货正常损耗
8
三、固定资产达到或超过使用年限而正常报废清理的损失
法定代表人:(签章)
年 月 日
资料接收人:
主管税务机关(受理专用章):
年 月 日
9
四、生产性生物资产达到或者超过
1、买卖债券
12
2、股票
13
3、期货
14
4、基金
15
5、金融衍生物品
16
六、其他资产损失
17
合计
0.00
本表一式三份,主管税务机关资料接收人签收并加盖受理专用盖后退一份企业留存,主管税务机关留二份。
企业经办人及联系电话:
企业资产损失专项申报表
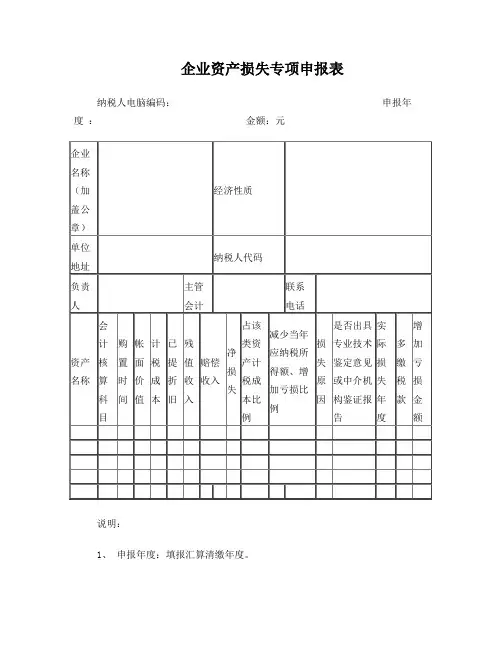
企业资产损失专项申报表
纳税人电脑编码:申报年度:金额:元
说明:
1、申报年度:填报汇算清缴年度。
2、资产名称:应填写具体资产名称,如汽车。
3、会计核算科目:指会计上核算损失的科目名称。
4、已提折旧:填报按税收规定计算扣除的折旧、摊销金额。
5、净损失:填报按税法口径计算的资产损失。
6、占该类资产计税成本比例:参照固定资产计提折旧的分类,根据资产类别计算填报,资产类别如交通工具,房屋建筑物,电子设备。
7、实际损失年度:填报企业实际处置、转让资产造成损失的年度。
8、多缴税款:填报企业因以前年度实际资产损失未在税前扣除而多缴的企业所得税税款。
9、增加亏损金额:填报企业实际资产损失发生年度扣除追补确认的损失后出现的亏损,或加大的亏损额。
如2008年度原申报应纳税所得额100万元,2010年追补确认08年度的实际资产损失150万元,造成08年度亏损50万元,该栏填“500000”;又如2008年度原申报应纳税所得额-100万元,2010年追补确认08年度的实际资产损失150万元,造成08年度亏损250万元,该栏填“1500000”。
企业资产损失专项申报税前扣除证据资料一览表
类别序号资产损失类别资产类别附件6:企业资产损失专项申报税前扣除证据资料一览表51234 3.资产损失的会计处理凭证;4.涉及与其关联企业发生的坏帐损失,应同时出具中介机构出具的专项报告及其相关的证明材料。
4.司法机关出具的相关材料;5.资产损失的会计处理凭证。
债务人停止营业的1.企业存款类资产的原始凭据;2.金融机构破产、清算的法律文件;3.金融机构清算后剩余资产分配情况资料;(若金融机构应清算而未清算超过36个月,需要有法院或破产清算管理人出具的未完成清算证明。
)4.资产损失的会计处理凭证。
1.应收、预付账款发生的原始凭据,包括相关事项合同、协议或说明,以及会计凭证;2.应有工商部门注销、吊销营业执照证明或政府部门有关撤销、责令关闭等的行政决定文件;证据资料现金短缺1.现金保管人确认的现金盘点表(包括倒推至基准日的记录);2.现金保管人对于短缺的说明及相关核准文件;3.对责任人由于管理责任造成损失的责任认定及赔偿情况的说明;4.资产损失的会计处理凭证。
假币收缴 1.对责任人由于管理责任造成损失的责任认定及赔偿情况的说明;2.金融机构出具的假币收缴证明;损失原因存款金融机构清算涉及现金的刑事犯罪 3.资产损失的会计处理凭证。
1.现金盘点表(包括倒推至基准日的记录);2.对于短缺的说明及相关核准文件;3.对责任人由于管理责任造成损失的责任认定及赔偿情况的说明;9678 2.应当具有法律效力的债务重组协议。
如企业进行债务重组的批准文件、债务重组方案,法院判决书、裁决书和相关资料;3.债务人发生财务困难等证明材料;4.债务人重组收益纳税情况说明;5.具有法定资质的中介机构的经济鉴定证明;6.资产损失的会计处理凭证。
2.气象、消防、地震等政府职能部门出具的直接相关的灾害情况证明,专门机构或部门出具的相关证明文件,或者中国驻外使(领)馆出具的有关说明;诉讼案件3.债务人受灾情况说明;4.债权人放弃债权申明;1.应收、预付账款发生的原始凭据,包括相关事项合同、协议或说明以及会计凭证;1.应收、预付账款发生的原始凭据,包括相关事项合同、协议或说明以及会计凭证;2.公安机关等有关部门对债务人个人的死亡、失踪证明,不含外出务工证明;3.资产损失的会计处理凭证;4.涉及与其关联企业发生的坏帐损失,应作专项说明,同时出具中介机构出具的专项报告及其相关的证明材料。
企业资产损失税前扣除专项申报表
企业资产损失税前扣除专项申报表企业名称:
2.申报年度:指汇算清缴年度;
3.资产名称:填写损失的具体资产名称;
4.已提折旧:按税法规定计算扣除的折旧、摊销额
5.净损失:按税法口径计算的资产损失;
6.实际损失会计处理年度:填报企业实际处置转让资产损失并在会计上已作损失处理的年度;
7.多缴税款:填报企业因以前年度实际资产损失未在税前扣除而多缴的企业所得税税款;
8.增加亏损额:填报企业实际资产损失发生年度扣除追补确认其符合税法弥补损失条件发生的亏损或加大的亏损额。
.。
企业资产损失税前扣除专项申报报送资料清单
企业资产损失税前扣除专项申报报送资料清单
填表日期
年
月
纳税人识别号
纳税人名称
填表说明:
一、除报送以上资料外,还需报送“资产损失税前扣除情况报告”,说明本企业申报年度资产损失的基本情况、形成原因、会计和税务处理等。
二、在填报该表时,可截取表内发生损失的适用部分,没有发生损失的不适用部
分不需填报。
如果同一资产项目有多笔损失的,每笔损失均应报送上述证据资料,可在表内增加相应的适用部分填报,并按每笔损失证据资料的顺序整理入册。
三、企业按照规定需报送表内列举资料的,在“份数”栏填写份数,并在“页码”栏填写装订的页码。
不需报送表内列举资料的,可不填写。
需补充说明的,填写“备注”栏。
四、报送的企业相关资料除本表规定的外,需要增加报送资料的,可在“其他”栏填写。
五、对于表内需报送中介机构出具的鉴证报告的,中介机构出具的鉴证报告不需装订入册。
资产损失清单申报 专项申报表式及专项申报附报资料一览表
现金损失□ 存款损失□ 坏账损失□
非货币性资产损失□ 资产损失类别
投资损失□
资产损失小 类
存货损失□ 固定资产损失□ 无形资产损失□ 在建工程损失□ 生产性生物资产损失□
债权性投资损失□ 股权性投资损失□
其他损失□ 无法判别的损失□
损失实际确认或实际发生年度
资产损失原因
资产损失情况说明(包括损失发生的过程、对损失的处理等,本栏次不够填写可附页):
填表说明:
1、纳税人发生的资产损失,需报送此申请表及根据申报类型报送其他附报资料; 2、此表按资产损失小类填报,一类事项填写一张表;同一小类资产损失由于不同原因形成的资产损失,应在“资产 损失情况说明”栏次分别说明; 3、本表一式二份,一份交纳税人作为申请受理凭据,一份由主管税务机关随同申报资料留存。
2.其他同现金损失税前扣除条件 具专业技术鉴定意见和责任认定、赔偿情况的说明等;
4. 报废的在建工程的处理说明及残值说明
5. 资产损失的会计处理凭证。
1. 损失数据是否较大(指占企业 1. 资产账面净值确定依据;
该类资产计税成本 10%以上,或减 2.生产性生物资产盘点表;
少当年应纳税所得、增加亏损 10% 3. 生产性生物资产盘亏情况说明;
涉及现金的刑事犯罪 2.外部证据是否具有法律效力; 2.现金保管人对于短缺的说明及相关核准文件;
“假币
内部证据是否符合企业内部有关 3.对责任人由于管理责任造成损失的责任认定及赔偿情况的说明; 收缴证
规章,是否合理
4.涉及刑事犯罪的,应有司法机关出具的相关材料;
明”
3.损失是否已作会计账务处理 5.金融机构出具的假币收缴证明;
企业资产损失税前扣除清单申报受理表