
最优化牛顿法
0和H k
G
1 k
?
如 何 确 定H k?
拟Newton条 件
拟Newton条 件 H k Gk1
分析:Gk1 需满足的条件,并利用此条件确定Hk 。
记g( x) f ( x), gk f ( xk ) Gk f 2 ( xk ), 则因为
f ( x) f ( xk1 ) f ( xk1 )T ( x xk1 ) 1 ( x x k1 )T 2 f ( x K 1 )( x x k1 ) 2
由拟牛顿条件Hk1 yk (Hk uk vkT ) yk sk
uk vkT yk sk H k yk
uk必在sk Hk yk上。
假定sk
Hk yk
( 0
否
则
,H
已
k
满
足
拟
牛
顿条件
)
则
有
v
T k
要求 Hk
yk 对
0 Hk1 H 称 Hk1 Hk
则有:f ( xk1 ) f ( xk )。
问 题 二 :如 何 克 服 缺 点 (2) 和 (3)?
二 、 拟Newton算 法 (变 尺 度 法)
1. 先考虑Newton迭代公式: x k1 x k Gk1f ( x k )
在Newton迭 代 公 式 中 , 如 果 我用们 正 定 矩 阵H k 替 代Gk1, 则 有 :
Step 4. 判断 xk1 是否满足终止准则:
yes: 计算 stop, x* : xk1
No : 转step 5 。
step 5. 令 gk1 f ( x k1 ) , gk f ( x k ) , yk f ( xk1 ) f ( xk ) gk1 gk , sk xk1 xk 。
当Gk 可逆时,x k 1 x k Gk1 gk 。
step3.由 方 程 组Q( x ) gk Gk ( x x k ) 0 解 出x k1
step4. 若 || f ( xk1 ) || ,停止,x* xk1 ;
否则,令k : k 1,转step 2。
4. 算法特点
▪ 收敛速度快,为二阶收敛。 ▪ 初始点要选在最优解附近。
按照校正公式H k1 H k H k , 计算H k1使得H k1满足 拟Newton条件 或拟Newton方程:H k1 yk sk 。 令 k : k 1,转step 2.
Hk 的确定。 三、对称秩一校正(SR1)
如何确定Hk? 秩1校正法 H k1 H k H k H k uk vkT 待定:uk,vk Rn
5. 存在缺点及修正
(1) f ( x k1 ) f ( x k ) ?
(2) 初始点的选取困难,甚至无法实施。
(3) Gk1的存在性和计算量问题。
问 题 一 :如 何 使 得 f ( x k1 ) f ( x k ) ?
在Newton法中,有 x k 1 x k Gk1 gk x k d k
g( x) g( xk1 ) 2 f ( xk1 )( x xk1 )
gk gk1 Gk1 ( x k x k1 ) Gk11 ( gk1 gk ) x k1 x k , 这 样 我 们 想 到 Hk1(gk1 gk ) xk1 xk 。
记yk gk1 gk , sk x k1 x k ,则有
Hk1 yk sk 拟Newton条件或拟Newton方程。
4、拟Newton算法 (变尺度法)的一般步骤;
Step 1. 给定初始点x0 ,正定矩阵H0 ,精度 0,k : 0
Step 2. 计算搜索方向d Hkf ( x );
k
k
step 3. 令 x k1 x k tk d k , 其中 tk : f ( xk tk d k ) min f ( xk t d k )。
x k1 x k H k f ( x k ) 2. 考 虑 更 一 般 的 形 式 :
x k1 x k t k H k ( x k )
xk1 xk tk Hkf ( xk )
Hk I时 梯度法 最速下降方向 d k f ( xk ), 度量为 x xT I x
H k Gk1时 Newton法 Newton方向 d k Gk1f (xk ), 度量为 x xT Gk x
1 ( x xk )T 2 f ( xk )(x xk )
2
f (xk)
gkT
(x
xk )
1(x 2
xk )T Gk ( x
xk )
其中 gk f ( xk )T ,Gk 2 f ( xk )。
令 Q(x) gk Gk (x xk ) 0
若Hesse矩阵Gk正定,即Gk 0,
则G
1 k
0, 此 时 有
x k1
xk
G
1 k
g
k
这就是Newton 迭代公式。
比较迭代公式 xk1 xk tk d k , 有
d k Gk1gk , 而 tk 1。
3. 算法步骤
step1. 给 定 初 始 点x 0, 精 度 0,k : 0
step2. 计 算gk f ( x k )和Gk 2 f ( x k )
一、Newton 法
1. 问题
min f ( x) xRn
f ( x)是Rn上二次连续可微函数 即f ( x)C 2(Rn )
2. 算法思想
x0 x1 xk xk1
为了由xk产生xk1,用二次函数Q( x)近似f ( x)。
f ( x) Q( x) f ( xk ) f ( xk )T ( x xk )
当Gk 0 时,有 f ( xk )T d k f ( xk )T Gk1gk gkTGk1gk 0,
当Gk 0 时,d k是下降方向。
如果对Newton法稍作修正: xk1 xk tkd k tk : f ( x k tk d k ) min f ( x k t d k )
称Newton法为变尺度算法。
3. 如 何 对H k附 加 某 些 条 件 使 得 : (1) 迭 代 公 式 具 有 下 降质性 Hk 0
(2)H k的 计 算 量 要 小 (3) 收 敛 速 度 要 快
H k1 H k H k
( H k H k1 H k )
Hk
G
1 k
如 何 保 证H k
Matlab中的最优化问题求解方法

Matlab中的最优化问题求解方法近年来,最优化问题在各个领域中都扮演着重要的角色。
无论是在工程、经济学还是科学研究中,我们都需要找到最优解来满足特定的需求。
而Matlab作为一种强大的数值计算软件,在解决最优化问题方面有着广泛的应用。
本文将介绍一些Matlab中常用的最优化问题求解方法,并探讨其优缺点以及适用范围。
一. 无约束问题求解方法1. 最速下降法最速下降法是最简单且直观的无约束问题求解方法之一。
其基本思想是沿着梯度的反方向迭代求解,直到达到所需的精度要求。
然而,最速下降法的收敛速度通常很慢,特别是在局部极小值点附近。
2. 共轭梯度法共轭梯度法是一种改进的最速下降法。
它利用了无约束问题的二次函数特性,通过选择一组相互共轭的搜索方向来提高收敛速度。
相比于最速下降法,共轭梯度法的收敛速度更快,尤其适用于大规模优化问题。
3. 牛顿法牛顿法是一种基于二阶导数信息的优化方法。
它通过构建并求解特定的二次逼近模型来求解无约束问题。
然而,牛顿法在高维问题中的计算复杂度较高,并且需要矩阵求逆运算,可能导致数值不稳定。
二. 线性规划问题求解方法1. 单纯形法单纯形法是一种经典的线性规划问题求解方法。
它通过在可行域内进行边界移动来寻找最优解。
然而,当问题规模较大时,单纯形法的计算复杂度会大幅增加,导致求解效率低下。
2. 内点法内点法是一种改进的线性规划问题求解方法。
与单纯形法不同,内点法通过将问题转化为一系列等价的非线性问题来求解。
内点法的优势在于其计算复杂度相对较低,尤其适用于大规模线性规划问题。
三. 非线性规划问题求解方法1. 信赖域算法信赖域算法是一种常用的非线性规划问题求解方法。
它通过构建局部模型,并通过逐步调整信赖域半径来寻找最优解。
信赖域算法既考虑了收敛速度,又保持了数值稳定性。
2. 遗传算法遗传算法是一种基于自然进化过程的优化算法。
它模拟遗传操作,并通过选择、交叉和变异等操作来搜索最优解。
遗传算法的优势在于其适用于复杂的非线性规划问题,但可能需要较长的计算时间。
最优化牛顿法
Step 1. 给定初始点x0 ,正定矩阵H0 ,精度 0,k : 0
Step 2. 计算搜索方向d k H kf ( x k );
step 3. 令 x k1 x k tk d k , 其中 tk : f ( x k tk d k ) min f ( x k t d k )。
(sk Hk yk
Hk )T yk
yk
)T
SR1校正:H k1
Hk
(sk
H k yk )(sk H k (sk H k yk )T yk
yk )T
SR1校正具有二次终止性, 即对于二次函数,它不 需要线搜索,
而具有n步终止性质 H n G 1 .
定理
设s0 , s1 ,
,
s
n
线性无关,那么对二次
满足上述方程的解很多 ,我们可以如下确定一 组解:
k uk ukT yk sk kvkvkT yk Hk yk
这样,我们可以取:
uk sk ,
k ukT y k 1,
vk H k y k , k vkT y k 1。
即:
uk sk , vk Hk yk ,
k
1 skT y k
x k1 x k t k H k f ( x k )
xk1 xk tk Hkf ( xk )
H k I时 梯度法 最速下降方向 d k f ( x k ) , 度量为 x xT I x
H k Gk1时 Newton法 Newton方向 d k Gk1f (xk ), 度量为 x xT Gk x
当Gk 0 时,有 f ( xk )T d k f ( xk )T Gk1gk gkT Gk1gk 0 ,
最优化问题的算法迭代格式
最优化问题的算法迭代格式最优化问题的算法迭代格式最优化问题是指在一定的条件下,寻找使某个目标函数取得极值(最大值或最小值)的变量取值。
解决最优化问题的方法有很多种,其中较为常见的是迭代法。
本文将介绍几种常用的最优化问题迭代算法及其格式。
一、梯度下降法梯度下降法是一种基于负梯度方向进行搜索的迭代算法,它通过不断地沿着目标函数的负梯度方向进行搜索,逐步接近极值点。
该方法具有收敛速度快、易于实现等优点,在许多应用领域中被广泛使用。
1. 算法描述对于目标函数 $f(x)$,初始点 $x_0$ 和学习率 $\alpha$,梯度下降算法可以描述为以下步骤:- 计算当前点 $x_k$ 的梯度 $\nabla f(x_k)$;- 更新当前点 $x_k$ 为 $x_{k+1}=x_k-\alpha\nabla f(x_k)$;- 如果满足停止条件,则输出结果;否则返回第 1 步。
2. 算法特点- 沿着负梯度方向进行搜索,能够快速收敛;- 学习率的选择对算法效果有重要影响;- 可能会陷入局部极小值。
二、共轭梯度法共轭梯度法是一种基于线性方程组求解的迭代算法,它通过不断地搜索与当前搜索方向共轭的新搜索方向,并在该方向上进行一维搜索,逐步接近极值点。
该方法具有收敛速度快、内存占用少等优点,在大规模问题中被广泛使用。
1. 算法描述对于目标函数 $f(x)$,初始点 $x_0$ 和初始搜索方向 $d_0$,共轭梯度算法可以描述为以下步骤:- 计算当前点 $x_k$ 的梯度 $\nabla f(x_k)$;- 如果满足停止条件,则输出结果;否则进行下一步;- 计算当前搜索方向 $d_k$;- 在当前搜索方向上进行一维搜索,得到最优步长 $\alpha_k$;- 更新当前点为 $x_{k+1}=x_k+\alpha_k d_k$;- 计算新的搜索方向 $d_{k+1}$;- 返回第 2 步。
2. 算法特点- 搜索方向与前面所有搜索方向都正交,能够快速收敛;- 需要存储和计算大量中间变量,内存占用较大;- 可以用于非线性问题的求解。
第3章 无约束最优化方法 3-1 最速下降法 3-2 牛顿法

是局部性质。 n (3)锯齿现象 n (4)改进策略:在计算的开始阶段使用最
速下降法,在迭代数次后,改用其他算法。
第3.1节 最速下降法(Steepest Method)
n [引理3.2](康德洛维奇Kntorovich不等式)
第3.2节 Newton法及其改进
n [推论3.8]设 且对任意的 在水平集
在开凸集D上二阶连续可微, ,存在常数 ,使得
上满足
则从任意的初始点 出发,牛顿法产生的迭
代点列 满足
,且收敛到
的唯一极小点。
第3.2节 Newton法及其改进
n 阻尼牛顿法的优点与缺点: 阻尼牛顿法克服了牛顿法要求初始点充分靠
n
,则d是下降方向;
n
,则 是下降方向。
第3.2.4节 吉尔-默里稳定牛顿法
n Gill-Murray稳定牛顿法的基本思想: n 当Hesse矩阵 在迭代点
处为不定矩阵时,对其进行强迫正 定的 分解;当 趋于零时, 采用负曲率方向使函数值下降。
第3.2.4节 吉尔-默里稳定牛顿法
n [算法3.15](求负曲率方向的算法)
得到方向 ,令
。
n (6)精确线性搜索求 ,且令
n (7)若
,则进行步(8);否则,
令
,转步(2)。
n (8)输出
,停止计算。
第3.2.4节 吉尔-默里稳定牛顿法
n [定理3.18]设 二阶连续可微,且存在
,使得
为有界闭
凸集。假定在吉尔-默里稳定牛顿法中取
,且初始点
,则吉尔-默里稳
定牛顿法产生的迭代序列 满足:
约束最优化方法
约束最优化方法
约束最优化方法是指通过给定约束条件,寻找目标函数的最优解。
以下是一些常用的约束最优化方法:
1. 拉格朗日乘子法:将约束最优化问题转化为无约束最优化问题,通过求解无约束最优化问题得到原问题的最优解。
2. 罚函数法:将约束条件转化为罚函数项,通过不断增加罚函数的权重,使目标函数逐渐逼近最优解。
3. 梯度下降法:通过迭代计算目标函数的梯度,沿着梯度的负方向搜索目标函数的最优解。
4. 牛顿法:通过迭代计算目标函数的Hessian矩阵,使用Hessian矩阵的逆矩阵乘以梯度向量来逼近最优解。
5. 遗传算法:模拟自然界的遗传机制,通过种群迭代的方式搜索最优解。
6. 模拟退火算法:模拟物理退火过程,通过随机搜索的方式搜索最优解。
7. 蚁群算法:模拟蚂蚁觅食行为,通过模拟蚂蚁的信息素传递过程来搜索最优解。
8. 粒子群算法:模拟鸟群、鱼群等群集行为,通过模拟粒子间的相互作用来搜索最优解。
这些方法各有优缺点,应根据具体问题选择合适的方法进行求解。
最优化理论与方法——牛顿法
牛顿法牛顿法作为求解非线性方程的一种经典的迭代方法,它的收敛速度快,有内在函数可以直接使用。
结合着matlab 可以对其进行应用,求解方程。
牛顿迭代法(Newton Newton’’s s method method )又称为牛顿-拉夫逊方法(Newton-Raphson method ),它是牛顿在17世纪提出的一种在实数域和复数域上近似求解方程的方法,其基本思想是利用目标函数的二次Taylor 展开,并将其极小化。
牛顿法使用函数()f x 的泰勒级数的前面几项来寻找方程()0f x =的根。
牛顿法是求方程根的重要方法之一,其最大优点是在方程()0f x =的单根附近具有平方收敛,而且该法还可以用来求方程的重根、复根,此时非线性收敛,但是可通过一些方法变成线性收敛。
收敛。
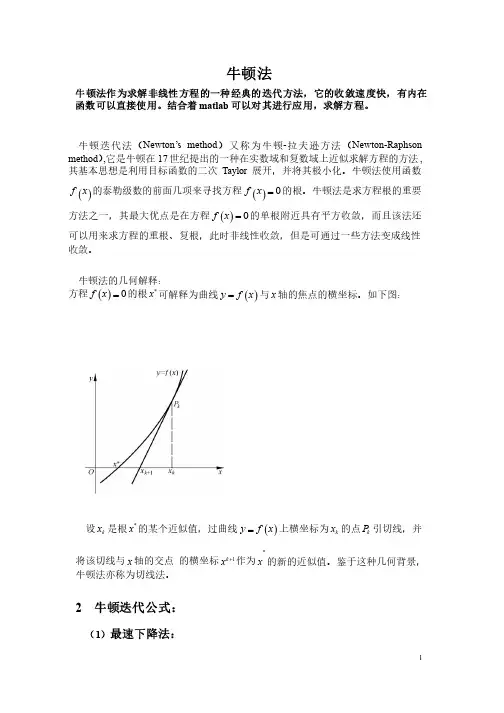
牛顿法的几何解释:牛顿法的几何解释:方程()0f x =的根*x 可解释为曲线()y f x =与x 轴的焦点的横坐标。
如下图:轴的焦点的横坐标。
如下图:设k x 是根*x 的某个近似值,过曲线()y f x =上横坐标为k x 的点k P 引切线,并将该切线与x 轴的交点轴的交点 的横坐标1k x +作为*x 的新的近似值。
鉴于这种几何背景,牛顿法亦称为切线法。
牛顿法亦称为切线法。
2 牛顿迭代公式:(1)最速下降法:x-d gk k×Gg sks×GGd 101x x x -(1)令k k G v I k G -=+,其中:,其中:0k v =,如果k G 正定;0,k v >否则。
否则。
(2)计算_k G 的Cholesky 分解,_T k k k k G L D L =。
(3)解_k k G d g =-得k d 。
(4)令1k k k x x d +=+牛顿法的优点是收敛快,缺点一是每步迭代要计算()()'k k f x f x 及,计算量较大且有时()'k fx 计算较困难,二是初始近似值0x 只在根*x附近才能保证收敛,如0x 给的不合适可能不收敛。
牛顿法的hessian矩阵
牛顿法的hessian矩阵牛顿法是一种常用的最优化算法,可以用于求解函数的极小值或者最小值。
其基本思想是通过利用函数的二阶导数信息来更新搜索方向,从而提高迭代的收敛速度。
在牛顿法中,关键的一步就是求解函数的Hessian矩阵,本文将介绍如何计算Hessian矩阵。
1. Hessian矩阵的定义Hessian矩阵是一个二阶偏导数组成的方阵,用$\mathbf{H}$表示,其元素如下所示:$$H_{i,j}=\frac{\partial^2 f}{\partial x_i\partial x_j}$$其中,$f$是要进行优化的目标函数,$x_i$和$x_j$是函数的自变量。
2. 牛顿法中的Hessian矩阵在牛顿法中,我们希望通过Hessian矩阵来计算函数的搜索方向。
具体来说,我们会用Hessian矩阵的逆矩阵来计算搜索方向,从而使得每一次迭代的变化方向更加准确。
3. 求解Hessian矩阵的方法求解Hessian矩阵的方法有很多种,这里介绍两种常用的方法。
(1)符号计算法符号计算法是一种基于数学计算的方法,可以精确地计算函数的Hessian矩阵。
这种方法的缺点是计算复杂度比较高,适用于简单的函数,对于复杂的函数而言,其计算时间会非常长。
(2)数值计算法数值计算法是一种基于数值计算的方法,通过对函数进行数值求导,得到数值近似的Hessian矩阵。
这种方法的优点是计算速度比较快,适用于复杂的函数,缺点是精度相对较低。
4. 总结Hessian矩阵是牛顿法中非常重要的一步,其可以帮助我们更加准确地计算函数的搜索方向。
在实际应用过程中,我们可以选择符号计算法或者数值计算法来求解Hessian矩阵,具体方法要根据实际情况来选择。
最优化方法牛顿法失效的例子
最优化方法牛顿法失效的例子摘要:一、引言二、牛顿法概述三、牛顿法失效的原因四、牛顿法失效的例子五、总结与建议正文:一、引言牛顿法作为一种最优化方法,以其高效、简洁的特性在众多领域得到了广泛应用。
然而,在实际问题中,我们经常会遇到牛顿法失效的情况。
这种现象的发生往往导致求解过程的失败,从而影响到整个优化问题的解决。
因此,了解牛顿法失效的原因及具体例子,对于优化问题的求解具有重要意义。
二、牛顿法概述牛顿法是一种基于迭代的思想,通过构建目标函数的二阶泰勒展开式,求解最优解的方法。
其迭代公式为:x_{k+1} = x_k - α_k * (f"(x_k) - β_k * f""(x_k))其中,f(x) 为待求解的最优化问题,f"(x) 和f""(x) 分别表示目标函数的一阶导数和二阶导数,α_k 和β_k 为迭代步长。
三、牛顿法失效的原因1.目标函数的性质:牛顿法适用于凸函数和光滑函数的优化问题。
当目标函数存在多个局部最优解或非凸时,牛顿法可能无法收敛,甚至陷入局部最优解。
2.迭代步长的选择:牛顿法的收敛性与迭代步长的选择密切相关。
若步长选取过大或过小,可能导致迭代过程的发散或收敛速度过慢。
3.初始值的选取:牛顿法的收敛性与初始值的选择有关。
不同的初始值可能导致不同的收敛结果,甚至有的初始值会使牛顿法失效。
四、牛顿法失效的例子1.二维平面上的曲线的优化问题:考虑如下二维平面上的曲线优化问题:min_{x,y} f(x,y) = (x-1)^2 + (y-2)^2在二维平面上,该曲线为椭圆。
此时,牛顿法可能无法收敛,因为椭圆内部存在多个局部最优解。
2.非线性方程组的求解:考虑如下非线性方程组:f(x,y) = x^2 + y^2 - 3x - 4y + 5 = 0使用牛顿法求解该方程组时,由于方程组非线性,牛顿法可能失效。
五、总结与建议1.在实际应用中,要充分了解问题的性质,判断是否适用于牛顿法求解。
牛顿迭代法的最优化方法和应用
牛顿迭代法的最优化方法和应用牛顿迭代法是一种优化算法,它基于牛顿法和迭代法的思想,广泛应用于最优化问题的求解中。
在计算机科学、数学和工程等领域,牛顿迭代法被广泛应用于解决各种实际问题,如机器学习、数值分析和物理模拟等。
一、基本原理牛顿迭代法的基本思想是在当前点的邻域内用二次函数近似目标函数,然后在近似函数的极小点处求解最小化问题。
具体而言,假设我们要最小化一个凸函数$f(x)$,我们可以在当前点$x_k$处利用泰勒级数将其近似为:$$f(x_k+p)\approx f(x_k)+\nabla f(x_k)^Tp+\frac12p^T\nabla^2f(x_k)p$$其中,$p$是一个向量,$\nabla f(x_k)$和$\nabla ^2f(x_k)$分别是$f(x_k)$的一阶和二阶导数,也称为梯度和黑塞矩阵。
我们可以令近似函数的一阶导数等于零,即$\nabla f(x_k)+\nabla^2f(x_k)p=0$,然后解出$p$,得到$p=-\nabla ^{-1}f(x_k)\nablaf(x_k)$。
于是我们可以将当前点更新为$x_{k+1}=x_k+p$。
我们可以重复这个过程,直到目标函数收敛到我们所需的精度。
二、应用实例1. 机器学习:牛顿迭代法可以用于训练神经网络和逻辑回归等机器学习模型。
在神经网络中,牛顿迭代法可以帮助我们优化网络的权重和偏置,以提高网络的准确性和鲁棒性。
在逻辑回归中,牛顿迭代法可以帮助我们学习双分类问题的参数和概率分布。
2. 数值分析:牛顿迭代法可以用于求解非线性方程和方程组的根。
例如,我们可以使用牛顿迭代法来解决$sin(x)=0$和$x^2-2=0$这样的方程。
当然,为了保证迭代收敛,我们需要选择一个合适的初始点,并且要确保目标函数是连续和可微的。
3. 物理模拟:牛顿迭代法可以用于求解物理方程组的数值解。
它可以帮助我们模拟地球的运动轨迹、热力学系统的稳态和弹性材料的应力分布等。
最优化方法三分法+黄金分割法+牛顿法
最优化⽅法三分法+黄⾦分割法+⽜顿法最优化_三等分法+黄⾦分割法+⽜顿法⼀、实验⽬的1. 掌握⼀维优化⽅法的集中算法;2. 编写三分法算法3. 编写黄⾦分割法算法4. 编写⽜顿法算法⼆、系统设计三分法1.编程思路:三分法⽤于求解单峰函数的最值。
对于单峰函数,在区间内⽤两个mid将区间分成三份,这样的查找算法称为三分查找,也就是三分法。
在区间[a,b]内部取n=2个内等分点,区间被分为n+1=3等分,区间长度缩短率=1 3 .各分点的坐标为x k=a+b−an+1⋅k (k=1,2) ,然后计算出x1,x2,⋯;y1,y2,⋯;找出y min=min{y k,k=1,2} ,新区间(a,b)⇐(x m−1,x m+1) .coding中,建⽴left,mid1,mid2,right四个变量⽤于计算,⽤新的结果赋值给旧区间即可。
2.算法描述function [left]=gridpoint(left,right,f)epsilon=1e-5; %给定误差范围while((left+epsilon)<right) %检查left,right区间精度margin=(right-left)/3; %将区间三等分,每⼩段长度=marginm1=left+margin; %left-m1-m2-right,三等分需要两个点m2=m1+margin; %m2=left+margin+marginif(f(m1)<=f(m2))right=m2; %离极值点越近,函数值越⼩(也有可能越⼤,视函数⽽定)。
else %当f(m1)>f(m2),m2离极值点更近。
缩⼩区间范围,逼近极值点left=m1; %所以令left=m1.endend %这是matlab的.m⽂件,不⽤写return.黄⾦分割法1.编程思路三分法进化版,区间长度缩短率≈0.618.在区间[a,b]上取两个内试探点,p i,q i要求满⾜下⾯两个条件:1.[a i,q i]与[p i,b i]的长度相同,即b i−p i=q i−a i;2.区间长度的缩短率相同,即b i+1−a i+1=t(b i−a i)]2.算法描述⾃⼰编写的:function [s,func_s,E]=my_golds(func,left,right,delta)tic%输⼊: func:⽬标函数,left,right:初始区间两个端点% delta:⾃变量的容许误差%输出: s,func_s:近似极⼩点和函数极⼩值% E=[ds,dfunc] ds,dfunc分别为s和dfunc的误差限%0.618法的改进形式:每次缩⼩区间时,同时⽐较两内点和两端点处的函数值。