
等额本息计算公式
等额本息计算公式:〔贷款本金×月利率×(1+月利率)^还款月数〕÷〔(1+月利率)^还款月数-1〕
等额本金计算公式:每月还款金额= (贷款本金÷还款月数)+(本金—已归还本金累计额)×每月利率
其中^符号表示乘方。
举例说明
假设以10000元为本金、在银行贷款10年、基准利率是6.65%,比较下两种贷款方式的差异:
等额本息还款法
月利率=年利率÷12=0.0665÷12=0.005541667
月还款本息=〔10000×0.005541667×(1+0.005541667)^120〕÷〔(1+0.005541667)^120-1〕=114.3127元
合计还款13717.52元
合计利息3717.52万元
181.4511278796992481203007518797 1.12502104984600E+271 1.005541667^120-1 0.9409241291
等额本金还款法:
每月还款金额= (贷款本金÷还款月数)+(本金—已归还本金累计额)×每月利率
=(10000 ÷120)+(10000—已归还本金累计额)×0.005541667
首月还款138.75元每月递减0.462元
合计还款13352.71元
利息3352.71元
等额本息月供=本金*月利率*(1+月利率)^贷款期数/[(1+月利率)^贷款期数-1]
2013年最新贷款利率为:
短期贷款6个月以内贷款利率为5.60%
中长期1至3年贷款利率为6.15%
5年期为6.4%,10年期以上为6.55%
建议你可以借助融360贷款计算器进行计算。
等额本息计算公式

等额本息计算公式:〔贷款本金×月利率×(1+月利率)^还款月数〕÷〔(1+月利率)^还款月数-1〕等额本金计算公式:每月还款金额= (贷款本金÷还款月数)+(本金—已归还本金累计额)×每月利率其中^符号表示乘方。
举例说明假设以10000元为本金、在银行贷款10年、基准利率是6.65%,比较下两种贷款方式的差异:等额本息还款法月利率=年利率÷12=0.0665÷12=0.005541667月还款本息=〔10000×0.005541667×(1+0.005541667)^120〕÷〔(1+0.005541667)^120-1〕=114.3127元合计还款13717.52元合计利息3717.52万元181.4511278796992481203007518797 1.12502104984600E+271 1.005541667^120-1 0.9409241291等额本金还款法:每月还款金额= (贷款本金÷还款月数)+(本金—已归还本金累计额)×每月利率=(10000 ÷120)+(10000—已归还本金累计额)×0.005541667首月还款138.75元每月递减0.462元合计还款13352.71元利息3352.71元等额本息月供=本金*月利率*(1+月利率)^贷款期数/[(1+月利率)^贷款期数-1]2013年最新贷款利率为:短期贷款6个月以内贷款利率为5.60%中长期1至3年贷款利率为6.15%5年期为6.4%,10年期以上为6.55%建议你可以借助融360贷款计算器进行计算。
文案编辑词条B 添加义项?文案,原指放书的桌子,后来指在桌子上写字的人。
现在指的是公司或企业中从事文字工作的职位,就是以文字来表现已经制定的创意策略。
文案它不同于设计师用画面或其他手段的表现手法,它是一个与广告创意先后相继的表现的过程、发展的过程、深化的过程,多存在于广告公司,企业宣传,新闻策划等。
等额本息和等额本金计算公式
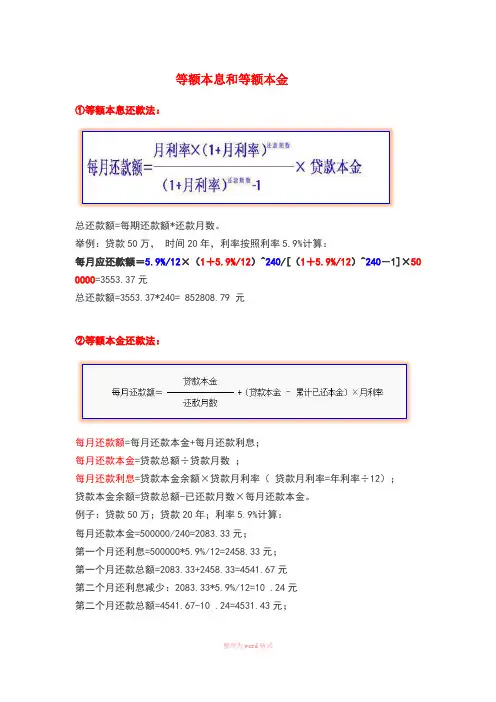
等额本息和等额本金
①等额本息还款法:
总还款额=每期还款额*还款月数。
举例:贷款50万,时间20年,利率按照利率5.9%计算:
每月应还款额=5.9%/12×(1+5.9%/12)^240/[(1+5.9%/12)^240-1]×50 0000=3553.37元
总还款额=3553.37*240= 852808.79 元
②等额本金还款法:
每月还款额=每月还款本金+每月还款利息;
每月还款本金=贷款总额÷贷款月数;
每月还款利息=贷款本金余额×贷款月利率(贷款月利率=年利率÷12);
贷款本金余额=贷款总额-已还款月数×每月还款本金。
例子:贷款50万;贷款20年;利率5.9%计算:
每月还款本金=500000/240=2083.33元;
第一个月还利息=500000*5.9%/12=2458.33元;
第一个月还款总额=2083.33+2458.33=4541.67元
第二个月还利息减少:2083.33*5.9%/12=10 .24元
第二个月还款总额=4541.67-10 .24=4531.43元;
以后每月递减10.24元。
总还款额为796229.17元
友情提示:本资料代表个人观点,如有帮助请下载,谢谢您的浏览!。
等额本息计算公式excel表

等额本息计算公式excel表一、等额本息计算公式的含义等额本息是一种贷款还款方式,即每个月偿还的本金和利息相等。
这种还款方式常用于个人贷款、房屋贷款、车贷等场景,既方便借款人规划还款计划,又能确保每个月偿还的金额相同,减轻了借款人的负担。
二、等额本息的应用场景等额本息适用于贷款期限较长、金额较大的情况。
比如购房贷款,借款人可以选择等额本息还款方式,每个月按照固定的金额偿还贷款本金和利息,从而更好地安排自己的财务计划。
三、等额本息的计算公式等额本息的计算公式如下:每月还款额 =(贷款本金 * 月利率 * (1 + 月利率) ^ 还款月数)/ ((1 + 月利率) ^ 还款月数 - 1)其中,贷款本金是指借款人实际借到的金额,月利率是年利率除以12,还款月数是贷款的期限(单位为月)。
四、在Excel中使用等额本息计算公式在Excel中,可以通过使用等额本息计算公式,快速计算出每个月的还款额。
具体步骤如下:1. 在Excel表格中,创建以下列标题:贷款本金、年利率、贷款期限(月)、月利率、还款月数、每月还款额。
2. 在贷款本金、年利率和贷款期限(月)列中,输入相应的数值。
3. 在月利率列中,使用公式"=年利率/12"计算出月利率。
4. 在还款月数列中,使用公式"=贷款期限*12"计算出还款月数。
5. 在每月还款额列中,使用等额本息计算公式进行计算。
具体公式为"=(贷款本金 * 月利率 * (1 + 月利率) ^ 还款月数)/ ((1 + 月利率) ^ 还款月数 - 1)"。
6. 将公式拖拽至每个单元格中,即可自动计算每个月的还款额。
通过以上步骤,借款人可以快速在Excel中计算出每个月的还款额,并根据实际情况进行财务规划。
总结:等额本息是一种常见的贷款还款方式,适用于贷款期限较长、金额较大的情况。
在Excel中使用等额本息计算公式,可以方便地计算出每个月的还款额,帮助借款人合理规划财务。
等额本息按季还款公式
等额本息按季还款公式等额本息实际利率计算公式:月利率=每月还款金额x[(1+月利率)的还款期数次方-1]+[贷款本金x(1+月利率)的还款期数次方]。
年利率=月利率x12;年利率=日利率x360;月利率=日利率x30。
年、月、日可以相互换算,年利率、月利率、日利率也可以换算:年利率=月利率x12=日利率x360月利率=年利率+12=日利率x30日利率=月利率+30=年利率+360。
计算利息有三个要素是本金、时间和利率。
本金可以是存款金额,也可以是贷款金额。
利息的计算方法分为单利和复利两种。
单利的计算公式是:本利和=本金*(1+利率x期限)利息=本金x利率x期限。
如:某储户有一笔1000元五年定期储蓄存款,年利率为13.68%,存款到期时,该储户应得利息:1000元x13.68%x5=684元。
复利是单利的对称,即经过一定期间(如一年),将所生利息本金再计利息。
通过上面继续可以得知,同样的贷款金额82万,同样的贷款时间是10年,同样的贷,款利率是4.90%,但是最终贷款的总金额和贷款利息就相差很大。
等额本息的贷款利息约为21.88万元,而等额本金的贷款利息约为20.25万元,两者之间已经相差了1.63万元的贷款利息。
所以选择等额本金还款方式是最好的,可以节约不少利息支出,这样何乐而不为呢?当然等额本金既然可以节约贷款利息,那很显然肯定需要付出一定的代价,也就是需要前期月供金额比较高,前期还款压力比较大。
等额本金的优点是能节省更多利息;缺点是前期还贷压力较大。
反之等额本息也是有利弊之处,等额本息的最大优点就是前期还款压力低,因为每个月的月供都是相等的;缺点就是贷款利息要比较高。
等额本金还款法的优势在于会随着还款次数的增多,还债压力会日趋减弱,在相同贷款金额、利率和贷款年限的条件下,等额本金还款法的利息总额要少于等额本息还款法。
银行利息的计算公式是:利息=资金额×利率×占用时间。
由于每月所还本金固定,而每月贷款利息随着本金余额的减少而逐月递减,因此,等额本金还款法在贷款初期月还款额大,此后逐月递减(月递减额=月还本金×月利率)。
等额、等本还款的计算公式

还款金额计算办法一、等额本息贷款是指在还款期内,每月偿还同等数额的贷款(包括本金和利息)。
等额本息贷款的月还款额计算公式为:R=P×i×(1+i)T÷[(1+i)T-1]其中:R——每月还款额i——贷款月利率P——贷款本金T——还款总月数计算:设年利率为I,还款利息总和为Y1:I=12×i2:Y=T×R-P3:第一月还款利息为:P×i第二月还款利息为:〔P-(R-P×i)〕×i=(P×i-R)×(1+i)1+R第三月还款利息为:{P-(R-P×i)-〔R-(P×i-R)×(1+i)1-R〕}×i=(P×i-R)×(1+i)2+R第四月还款利息为:=(P×i-R)×(1+i)3+R......第T月还款利息为:=(P×i-R)×(1+i)T-1+R求以上和为:Y=(P×i-R)×〔(1+i)T-1〕÷i+T×R4:以上两项Y值相等求得月均还款R=P×i×(1+i)T÷〔(1 +i)T-1〕支付利息Y=T×P×i×(1+i)T÷〔(1+i)T-1〕-P还款总额T×P×i×(1+i)T÷〔(1+i)T-1〕或:各月所欠银行贷款为第一个月P第二个月P(1+i)-R第三个月(P(1+i)-R)(1+i)-R=P(1+i)2-R[1+(1+i)]第四个月((P(1+i)-R)(1+i)-R)(1+i)-R =P(1+i)3-R[1+(1+i)+(1+i)2]…由此可得第n个月后所欠银行贷款为P(1+i)n –R[1+(1+i)+(1+i)2+…+(1+i)n-1]= P(1+i)n –R[(1+i)n-1]/i由于还款总期数为T,也即第T月刚好还完银行所有贷款,因此有P(1+i)T –R[(1+i)T-1]/i=0由此求得R = P×i(1+i)T /[(1+i)T-1]二、等额本金贷款是指将本金每月等额偿还,根据剩余本金计算利息的贷款。
贷款等额本金和等额本息计算公式份

贷款等额本金和等额本息计算公式(一)份贷款等额本金和等额本息计算公式 1贷款等额本金和等额本息计算公式2023贷款等额本金和等额本息计算公式1、等额本金还款法:每月月供额=(贷款本金÷还款月数)+(贷款本金-已归还本金累计额)_月利率,每月应还本金=贷款本金÷还款月数,每月应还利息=剩余本金_月利率=(贷款本金-已归还本金累计额)_月利率,每月月供递减额=每月应还本金_月利率=贷款本金÷还款月数_月利率,总利息=〔(总贷款额÷还款月数+总贷款额_月利率)+总贷款额÷还款月数×(1+月利率)〕÷2×还款月数-总贷款额。
2、等额本息还款法:每月应还本金=贷款本金_月利率×(1+月利率)^(还款月序号-1)÷〔(1+月利率)^还款月数-1〕,总利息=还款月数×每月月供额-贷款本金每月月供额=〔贷款本金_月利率×(1+月利率)^还款月数〕÷〔(1+月利率)^还款月数-1〕;每月应还利息=贷款本金_月利率×〔(1+月利率)^还款月数-(1+月利率)^(还款月序号-1)〕÷〔(1+月利率)^还款月数-1〕。
贷款等额本金和等额本息哪个提前还款合适等额本息和等额本金,等额本金提前还款更划算。
等额本息还款每月偿还固定的贷款金额,但是前期利息占比高、贷款本金占比低,选择提前还款后,剩余待还款的本金仍然是比较多的,这样起到节省贷款利息的效果非常有限。
而等额本金前期还款金额中贷款本金占比高、利息占比低,选择提前还款后,由于已经归还了较多的贷款本金,后续贷款利息会大幅度减少。
因此,用户申请房贷后,如果有提前还款的打算,那么适合选择等额本金还款。
虽然等额本金提前还款更划算,但是等额本息还款只要选择了提前还款,也是可以减少总贷款利息的。
毕竟剩余待还款的本金减少了,后续要支付的利息自然也会减少。
等额本息和等额本金计算公式
1 / 2
等额本息和等额本金
①等额本息还款法: 总还款额=每期还款额*
还款月数。
举例:贷款50万, 时间20年,利率按照利率5.9%计算:
每月应还款额=5.9%/12×(1+5.9%/12)^240/[(1+5.9%/12)^240-1]×50
0000=3553.37元
总还款额=3553.37*240= 852808.79 元
②等额本金还款法:
每月还款额=每月还款本金+每月还款利息;
每月还款本金=贷款总额÷贷款月数 ;
每月还款利息=贷款本金余额×贷款月利率( 贷款月利率=年利率÷12);
贷款本金余额=贷款总额-已还款月数×每月还款本金。
例子:贷款50万;贷款20年;利率5.9%计算:
每月还款本金=500000/240=2083.33元;
第一个月还利息=500000*5.9%/12=2458.33元;
第一个月还款总额=2083.33+2458.33=4541.67元
第二个月还利息减少:2083.33*5.9%/12=10 .24元
第二个月还款总额=4541.67-10 .24=4531.43元;
以后每月递减10.24元。
总还款额为796229.17元
-----精心整理,希望对您有所帮助!。
等额本息的具体计算方法(一)
等额本息的具体计算方法(一)等额本息的具体计算什么是等额本息?等额本息是指每月还款金额保持固定,由本金和利息的组合构成。
每月偿还金额包括偿还本金和支付利息,保证贷款人每个月的还款额相同,计算方式简单明了。
等额本息的计算方法1.等额本息计算公式等额本息计算公式可以简化为:每月还款额 = (贷款本金 × 月利率 × (1 + 月利率)^ 还款月数) / ((1 + 月利率)^还款月数 - 1)2.具体计算步骤•首先,确定贷款本金和贷款利率。
•其次,确定还款期限和还款方式。
•然后,根据等额本息计算公式,计算每月还款额。
•最后,根据还款期限确定还款总额和利息总额。
每月还款额示例计算假设有一笔贷款本金为10万元,贷款利率为5%,还款期限为3年(36个月),按照等额本息方式计算每月还款额。
1.计算月利率月利率 = 年利率 / 12 = 5% / 12 = 0.4167%2.计算每月还款额每月还款额 = (10万元 × 0.4167% × (1 + 0.4167%)^ 36) / ((1 + 0.4167%)^36 - 1)= 31389.71元(保留两位小数)因此,每月还款额为31389.71元。
优缺点分析优点•每月还款额相同,方便贷款人进行预算和规划。
•利息逐月递减,提前还款的情况下,贷款人可以节省利息支出。
缺点•初始阶段还款周期内,利息占比较高,还款压力较大。
•提前还款可能会产生违约金。
结语通过以上的介绍,我们了解了等额本息的具体计算方法,并对其优缺点进行了分析。
在贷款过程中,可以根据个人情况选择适合自己的还款方式,实现更好的财务规划和管理。
不同还款方式的比较在选择还款方式时,除了等额本息,还有其他一些常见的还款方式。
下面对等额本息与其他还款方式进行比较。
1.等额本金等额本金是指每月偿还相同的贷款本金,利息逐月递减。
与等额本息相比,等额本金在初始阶段的还款压力较大,但后期逐渐减轻。
等额本息法计算公式
等额本息法计算公式
等额本息法是一种常见的还款方式,它实现了每月等额还款,可以有效地控制借款人的偿还支出,确保按时还款。
等额本息法计算公式是:每月还款额=贷款本金×月利率×(1+月利率)^还款月数/((1+月利率)^还款月数-1)其中,贷款本金是借款人在贷款成功后,银行所发放的贷款本金的总额;月利率是借款人在贷款成功后,每月应还款从而产生的利息;还款月数是借款人在贷款成功后,所有贷款本金须全部还清的月数。
等额本息法的优点是,借款人每月只需支付相同的还款金额,不受月利率变动的影响,还款负担可以更好地控制,可以长期保持月供水平,也就是说,每月还款金额是固定的,不会随月利率的变化而变化,减少借款人的财务负担,更有利于借款人的还款能力,可以帮助借款人稳定财务,减轻还款压力。
但是,等额本息法也有一些缺点,首先,它的贷款利息会比其他还款方式的贷款利息高,其次,由于在贷款期初月份,利息和本金的比例较大,到期时,本金比例较大,导致最后几个月的还款总额远低于前几个月。
总之,等额本息法是一种经济实惠的借款方式,它可以控制借款人的还款,更有利于借款人的财务状况,但也有一些缺点,借款人在做出决定时应充分考虑。
等额本息计算公式详解
等额本息计算公式详解首先,我们需要了解几个概念。
1.贷款本金(P):指借款人向贷款机构借入的原始金额。
2.年利率(r):贷款机构对借款人收取的利息占借款本金的比例,通常以年为单位。
3.贷款期限(n):借款人规定的按期归还贷款本金及利息的规定期限,通常以月为单位。
根据等额本息计算公式,我们可以得到每月还款额(A)的计算公式为:A=P×r×(1+r)^n/((1+r)^n-1)其中,^表示乘方运算。
这个公式可以用来计算等额本息还款方式下每个月需要还款的金额。
下面我们通过一个例子来具体说明。
假设小明从银行贷款10万元,贷款期限为3年(36个月),年利率为5%。
我们来计算小明每个月需要偿还的金额。
首先将已知数带入公式中,可以得到:P=100,000r=5%/12=0.4167%n=36A=100,000×0.4167%×(1+0.4167%)^36/((1+0.4167%)^36-1)计算结果为,每月需要还款的金额为2,995.15元。
这样,小明在贷款期限内每个月都需要按照2,995.15元的金额来还款,直到还清贷款本金及利息。
首先,等额本息计算公式是在假设每个月还款日期、利率等信息不变的情况下才适用,如果在还款期内利率有所浮动或者提前还款,就需要重新进行计算。
其次,公式对于较长贷款期限下,利息的支付比例较高,还本金的比例较低,可能会导致负债较长时间。
在这种情况下,借款人需要提前还款或选择其他还款方式来减少负债。
总结来说,等额本息计算公式是一种非常常用的贷款还款方式,可以提前规划并计算每月还款金额。
但在实际操作中,还需要根据实际情况进行具体调整和评估,以确保还款的安全和合理性。