
(整理)开发项目经济评价课程设计
开发项目经济评价第一章产品设计一、项目规模表1-1 产品规模估算表表1-2 主要技术经济指标1. 可用地规模地块面积-道路退线占地面积102515-40×220-40×466=2.主产品建设规模可用地规模×容积率-附属产品规模可用地规模×容积率——根据主产品套型比例,初步确定各类产品规模——户数(各类产品规模/套型面积)——人数(户数×户均人数)83655×2=167310 m2,167310×40%=66924 m2 ,合669户(100 m2),2341人;167310×50%=83655 m2 ,合619户(135 m2),2168人;167310×10%=16731 m2 ,合52户(320 m2),182人.。
按1314户、4600人计算。
校核主产品规模为163500 m2,3.附属产品建设规模总人数×规划设计标准4.6×(20+100+300+100+50+50)=2852 m2其中,市场4.6×100=460m2物业用房163500×4‰=654 m2 (简化为按主产品计算)4.其他建筑(给水增压站)规模163500×6‰=980m2 (简化为按主产品计算)5.绿地规模可用地规模×绿地(化)率83655×40%=33462m26.建筑基底面积可用地规模×建筑密度83655×30%=25096.5m27.道路、广场建设规模可用地块面积-绿地规模-建筑基底面积83655-33462-25096.5=25096.5m28.建筑平均高度建设规模/建筑基底面积其中,附属产品、物业用房按二层建设,基地面积为(2852+654)/2=1753 m2联排别墅按三层建设,基地面积16731/3=5577 m2其他建筑按一层建设,基地面积981 m2主产品基地面积为25096.5-1753-5577-981=16785.5 m2,平均层高为163500/16785.5=9.7层9. 人防工程规模总人数×规划设计标准4600×1.8=8280 m210.地下停车场建设规模户数×规划设计标准-人防工程规模(1314-52)×1×16-8280=11912 m2第二章基本经济要素估计一、投资形成供项目开发单位运营、使用资产的现金流出。
表2-1 固定资产投资估算表2-2 流动资产投资估算1.固定资产与其他资产投资附属产品、物业用房、人防工程的土地费、勘设等前期费、建安费、监理费、管网费、管理费、不可预见费等——土地费用102515×3900=39980.85(万元)附属产品、物业用房建筑面积占总建筑面积比例4486/167986=2.6704%(勘误2.0871%)附属产品、物业用房分摊的土地费2.6704%×39980.85=1067.6486(万元)(勘误834.4403)——勘设等前期费附属产品、物业用房:3506×200=70.12(万元)人防工程:8280×200=165.6(万元)——建安费附属产品、物业用房:3506×1400=490.84(万元)人防工程:8280×2000=1656(万元)——监理费附属产品、物业用房:3506×50=17.53(万元)人防工程:8280×50=41.4(万元)——管网费附属产品、物业用房:490.84×10%=49.084(万元)人防工程:1656×10%=165.6(万元)——管理费:土地、勘设、建安、监理、管网(1067.6486+70.12+165.6++490.84+1656+17.53+41.4+49.084+165.6)×1%=37.2382(万元)(勘误34.9061)——不可预见费等37.2382(万元)(勘误34.9061)2.流动资金满足项目开发流动基本需要。
形成产品的土地获取费用、勘设等前期费用、工程预付款、管理费、不可预见费等——土地费用102515×3900=39980.85(万元)主产品建筑面积占总建筑面积比例1-2.6704%=97.3296%主产品分摊的土地费97.3296%×39980.85=38913.2014(万元)(勘误39146.4097)——勘设等前期费主产品工程:163500×200=3270(万元)地下车库:11912×200=238.24(万元)——预付款主产品建安费:163500×1400=22890(万元)地下车库建安费:11912×1400=1667.68(万元)主产品预付款:22890×25%=5722.5(万元)地下车库:1667.68×25%=416.92(万元)——管网费主产品:22890×10%=2289(万元)地下车库:1667.68×10%=166.768(万元)——监理费主产品工程:163500×50=817.5(万元)地下车库:11912×50=59.56(万元)——管理费:土地、勘设、建安、监理、管网主产品:(38913.2014+3270+22890+2289+817.5)×1%=681.7970(万元)(勘误684.1291)地下车库:(238.24+1667.68+166.768+59.56)×1%=21.3225(万元)——不可预见费主产品:(38913.2014+3270+22890+2289+817.5)×1%=681.7970(万元)(勘误684.1291)地下车库:(238.24+1667.68+166.768+59.56)×1%=21.3225(万元)二、成本形成供项目开发单位出售商品的现金流出。
开发成本估算表——土地费用102515×3900=39980.85(万元)主产品建筑面积占总建筑面积比例1-2.6704%=97.3296%主产品分摊的土地费97.3296%×39980.85=38913.2014(万元)(勘误39146.4097)——勘设等前期费主产品工程:163500×200=3270(万元)地下车库:11912×200=238.24(万元)——建安费主产品建安费:163500×1400=22890(万元)地下车库建安费:11912×1400=1667.68(万元)市政道路:25096.5×150=376.4475(万元)绿化景观:33462×250=836.55(万元)——管网费主产品:22890×10%=2289(万元)地下车库:1667.68×10%=166.768(万元)市政道路:376.4475×10%=37.6448(万元)——监理费主产品工程:163500×50=817.5(万元)地下车库:11912×50=59.56(万元)市政道路:25096.5×50=125.4825(万元)绿化景观:33462×50=167.31(万元)——管理费:土地、勘设、建安、监理、管网主产品:(38913.2014+3270+22890+2289+817.5)×1%=681.7970(万元)(勘误684.1291)地下车库:(238.24+1667.68+166.768+59.56)×1%=19.6548(万元)市政道路:(376.4475+125.4825+37.6448)×1%=5.3957(万元)绿化景观:(836.55+167.31)×1%=10.0386(万元)——不可预见费主产品:(38913.2014+3270+22890+2289+817.5)×1%=681.7970(万元)(勘误684.1291)地下车库:(238.24+1667.68+166.768+59.56)×1%=19.6548(万元)市政道路:(376.4475+125.4825+37.6448)×1%=5.3957(万元)绿化景观:(836.55+167.31)×1%=10.0386(万元)——销售费用主产品:(38913.2014+3270+22890+2289+817.5)×2%=1363.594(万元)(勘误1368.2582)地下车库:(238.24+1667.68+166.768+59.56)×2%=39.3096(万元)市政道路:(376.4475+125.4825+37.6448)×2%=10.7914(万元)绿化景观:(836.55+167.31)×2%=20.0772(万元)三、营业收入营业收入及税金估算表1.主产品163500×7500=138975(万元)2.车库11912×3800=4526.56(万元)3.人防、公建租赁(8280+2852+654+981)×400=510.68(万元/年)四、营业税金1.主产品138975×5%=6948.75(万元)2.车库4526.56×5%=226.328(万元)3.公建、人防工程510.68×5%=25.534(万元)五、土地增值税应纳税额=增值额×适用税率-扣除项目金额×速算扣除系数(一)增值额:营业收入-开发成本-营业税1.主产品138975-6948.75-72512.0616=59514.1884(万元)(勘误59271.65)2.车库4526.56-226.328-2210.867=2089.365(万元)(二)应纳税额:增值额×适用税率-扣除项目金额×速算扣除系数1.主产品59514.1884×30%=17854.2565(万元)(勘误17781.495)2.车库2089.365×30%=626.8095(万元)第三章项目融资前财务评价表3-1 项目投资现金流量表NPV(i=8%)3354.715(万元)所以,项目具有经济可行性。
第四章项目投资与融资方案一、项目投资表4-1 项目投资规划表二、融资方案1.项目投资收益率表4-2 EBIT估算表ROI=EBIT/PI=5019.417/ 53765.4=9.34%2.融资方案由于项目投资收益率大于债务利率,所以宜举债。
四川理工学院经济课程设计

四川理工学院课程设计(论文)开发项目经济评价学生:肖畅学号:10141010120专业:土木工程班级:一班指导教师:赵超四川理工学院建筑工程学院二O一二年六月任务书1.题目:某危房改造项目的经济评价2.项目概况:本项目工程地址位于某市碑林区文艺南路西侧,交通区位优势明显,是商家普遍看好的地块。
现项目地址(文艺南路198号院)有八幢住宅楼,均建于七十年代末期,为五层简易砖混结构。
屋面为一般油毡防水屋面;屋面板及楼层板均为砼预制空心板;墙体为普通粘土砖混和砂浆砌筑240厚。
地基基础为灰土垫层砖砌条形基础。
目前院内仍有402户人家居住,基本上是市区机关退休工作人员及家属。
但院内的八幢住宅楼被某市房屋安全鉴定中心判定属D级房屋,即危旧房屋。
3.主要技术经济指标序号名称技术指标1总用地面积(平方米)13878.552总建筑面积(平方米)97451.402.1商业建筑面积(平方米)4917.002.2住宅建筑面积(平方米)92534.403容积率7.024建筑密度(%)28.705绿化覆盖率(%)396总停车位(个)3606.1地上停车位(个)506.2地下停车位(个)3107项目总投资(万元)20480.564.投资估算与资金筹措项目总投资20480.56万元,其中工程费用18213.67万元;工程建设其他费用1291.63万元,预备费975.26万元。
项目建设资金中,项目单位某市市区机关房产管理所以合作联营等方式筹集。
5.投资成本估算:序号投资明细项目金额(万元)备注一工程建设费用18213.671.1土建结构及建筑安装费用17346.351.2室外工程建设费用867.32二工程建设其他费用1291.632.1房屋搬迁补助与奖励461.102.2建设基金(防洪费)27.762.3项目勘查费18.212.4工程设计费309.632.5可研、环评、交评费50.002.6施工图审查费38.982.7工程建设监理费91.072.8竣工图编制费21.68金额为调整后数据2.9工程保险费54.642.10建设单位销售管理费用218.56三预备费975.26四建设投资成本总额20480.566.投资计划项目建设总投资20480.56万元,建设期预计为二年半,各年的建设内容详见前述“建设进度安排”。
经济评价课程设计
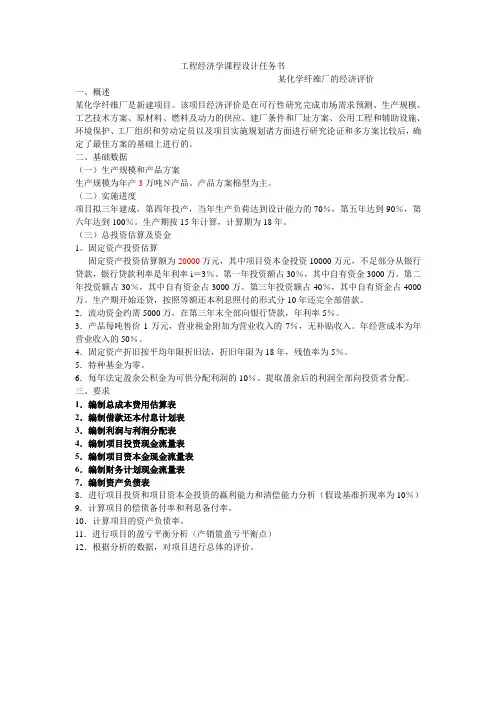
工程经济学课程设计任务书--------------------某化学纤维厂的经济评价一、概述某化学纤维厂是新建项目。
该项目经济评价是在可行性研究完成市场需求预测、生产规模、工艺技术方案、原材料、燃料及动力的供应、建厂条件和厂址方案、公用工程和辅助设施、环境保护、工厂组织和劳动定员以及项目实施规划诸方面进行研究论证和多方案比较后,确定了最佳方案的基础上进行的。
二、基础数据(一)生产规模和产品方案生产规模为年产3万吨N产品。
产品方案棉型为主。
(二)实施进度项目拟三年建成,第四年投产,当年生产负荷达到设计能力的70%,第五年达到90%,第六年达到100%。
生产期按15年计算,计算期为18年。
(三)总投资估算及资金1。
固定资产投资估算固定资产投资估算额为20000万元,其中项目资本金投资10000万元,不足部分从银行贷款,银行贷款利率是年利率i=3%。
第一年投资额占30%,其中自有资金3000万。
第二年投资额占30%,其中自有资金占3000万。
第三年投资额占40%,其中自有资金占4000万。
生产期开始还贷,按照等额还本利息照付的形式分10年还完全部借款。
2.流动资金约需5000万,在第三年末全部向银行贷款,年利率5%。
3.产品每吨售价1万元,营业税金附加为营业收入的7%,无补贴收入。
年经营成本为年营业收入的50%。
4.固定资产折旧按平均年限折旧法,折旧年限为18年,残值率为5%。
5.特种基金为零。
6.每年法定盈余公积金为可供分配利润的10%。
提取盈余后的利润全部向投资者分配。
三、要求1.编制总成本费用估算表2.编制借款还本付息计划表3.编制利润与利润分配表4.编制项目投资现金流量表5.编制项目资本金现金流量表6.编制财务计划现金流量表7.编制资产负债表8.进行项目投资和项目资本金投资的赢利能力和清偿能力分析(假设基准折现率为10%)9.计算项目的偿债备付率和利息备付率。
10.计算项目的资产负债率。
11.进行项目的盈亏平衡分析(产销量盈亏平衡点)12.根据分析的数据,对项目进行总体的评价。
工程经济学课程设计(某房地产项目)
在课程设计过程中,大量收集、整理、分析相关数据,有效提升了 数据处理和分析能力。
团队协作与沟通
课程设计以小组形式进行,促进了团队成员之间的协作与沟通能力 ,培养了团队协作精神。
存在问题和挑战剖析
数据获取困难
在收集项目相关数据时,遇到数据来源有限、数据质量不高等问题 ,对数据分析和结论产生了一定影响。
01
类似工程比较法
参考类似工程的造价资料,结合本项目 的特点和实际情况,进行必要的调整, 得出投资估算。
02
03
概算法
根据初步设计概算指标和扩大综合单 价,计算出单位工程或单项工程的造 价,进而汇总得出总投资。
资金筹措途径和策略
自有资金
投资者自有的现金、存款和其 他可变现资产,是项目资金筹
措的基本来源。
当投资回报率变化±5%时,方案一的经济效益变化范围为9.5%-14.5%,方案二的经济效益变化范围为14%19%,方案三的经济效益变化范围为7.5%-12.5%。
建设周期敏感性分析
当建设周期变化±10%时,方案一的经济效益变化范围为11%-13%,方案二的经济效益变化范围为16%-18%, 方案三的经济效益变化范围为9%-11%。
在项目规划、建设、销售等各个环节,加强合规 性审查,确保项目符合政策法规要求。
政策变化应对
针对可能出现的政策变化,提前制定应对策略和 调整方案,降低政策风险对项目的影响。
07
总结与展望
课程设计成果回顾
理论与实践结合
通过课程设计,成功将工程经济学的理论知识应用于实际房地产 项目中,实现了理论与实践的有效结合。
要求
学生需独立完成课程设计的各个环节,包括数据收集、模型 构建、计算分析、报告撰写等,并提交一份完整的课程设计 报告。同时,要求学生积极参与课堂讨论和小组交流,提高 团队协作和沟通能力。
项目评估课程设计

编号:山东建筑大学商学院·课程设计课程名称:项目评估课程设计班级:财务081(或2)指导教师:高培涛学生姓名:学号:时间进度:所属学期: 2011- 2012学年第 1 学期第 14 周2011 年11 月27 日资料目录1.课程设计指导书2.课程设计任务书3.课程设计报告书4.个人总结5.成绩评定表山东建筑大学商学院《项目评估》课程设计指导书一、课程设计的性质、地位和任务项目评估课程设计是财务管理专业的一门专业必修课程,是在学生学习完项目评估课程之后,为加强和提高学生的实际应用能力而设置的。
本课程设计,通过对项目市场分析与建设规模评估、项目投资估算与评估、项目融资方案评估、项目财务效益评估、项目国民经济评估、项目投资方案比较评估、项目不确定性分析等一系列项目评估活动理论与案例的分析,可以培养学生综合运用项目评估基础理论、基本技能分析、解决问题的能力;并可以进一步巩固所学知识,加深对基础理论的理解,扩大专业知识面,完成教学计划规定的基本理论、基本方法和基本技能的综合训练,实现所学知识向能力转化。
二、课程设计的内容(一)项目市场分析与建设规模评估(二)项目投资估算与评估(三)项目融资方案评估(四)项目财务效益评估(五)项目国民经济评估(六)项目投资方案比较评估(七)项目不确定性分析三、课程设计的要求1.请按照课程设计的具体题目及每一项要求详细解答,学生可讨论,在规定的时间提交要求完成的工作量;2.请统一用课程设计专用纸规范书写;3.课程设计完成后,请同学们写500字的总结。
(总结内容包括过程、心得体会,在那些部分遇到困难等,对项目评估教学及课程设计内容的意见、建议等)。
四、设计时间1周,1学分五、成绩评定结合学生实习期间的态度表现、学习能力、报告书完成质量、设计能力等方面进行综合评定。
山东建筑大学商学院课程设计任务书指导教师(签字):教研室主任(签字):年月日年月日一、项目市场分析与建设规模评估1.通过市场分析,某拟建项目产品销售收入模型为E(x)=100x-(1/4)x2,市场对该产品绝对饱和量为200件,在市场饱和量范围内产品生产成本函数为C(x)=50x+1000。
项目经济评价课设
计算及分析以下指标:
1、财务盈利能力分析 (1)项目总投资:税前及税后的FIRR、FNPV、Pt 。并与 行业基准值比较,分析财务效果; (2)项目资本金:计算FIRR、FNPV,并与行业基准值 比较,分析财务效果; (3)计算总投资收益率和项目资本金利润率。 2、偿债能力分析 计算利息备付率和偿债备付率 3、不确定性分析 进行敏感性分析和盈亏平衡分析
“资本金现金流量表”;
② 计算资本金的FIRR和FNPV时,为税后;而项目资本则 税前税后都要进行计算; ③ 投资回收期
偿债能力分析
利息备付率(ICR)、偿债备付率(DSCR)在“借 款还本付息计划表”中。 利息备付率与偿债备付率应分年计算,利息备付率大 于100%、偿债备付率均大于100%时说明该项目的偿债
项目经济评价课程设计
2012年12月
参考资料:
1、《建设项目经济评价方法与参数》:
And
注意事项
设计内容:编制以下表格
1、建设投资估算表 2、项目总投资使用计划及资金筹措表 3、固定资产折旧表 4、总成本费用估算表 5、借款还本付息计划表 6、项目投资现金流量表 7、项目资本金现金流量表 8、营业费用、营业税金及附加和增值税估算表 9、利润与利润分配表(8、9可结合为损益表)
Hale Waihona Puke 5. “营业收入、营业税及附加增值税估算表”
①销售收入估算
售电量=发电量×(1—厂用电率)×(1—线损率)
②销售税金及附加估算
电价分为为含税上网电价和不含税上网电价,区别??
6. “利润与利润分配表”
①利润总额计算 利润总额=营业收入—销售税金及附加—总成本费
②可分配利润计算
贷款还清前,不提盈余公积金,也不分配利润;
建设项目经济性分析与评价课程设计[管理资料]
课程设计课程名称:房地产开发与管理题目名称:建设项目经济性分析与评价目录1项目概况......................................................................................................... 错误!未定义书签。
................................................................................................................... 错误!未定义书签。
1、项目名称...................................................................................... 错误!未定义书签。
2、项目承办单位概况...................................................................... 错误!未定义书签。
3、项目区位...................................................................................... 错误!未定义书签。
4、土地现状...................................................................................... 错误!未定义书签。
5、项目开发规模与目标.................................................................. 错误!未定义书签。
................................................................................................................... 错误!未定义书签。
【2024版】工程的项目经济评价教学课件PPT
0 12345
A19.875
2024/1借1/8款还本付息流量图
IR自 R2.95% 6
显然,借款比不借款得到的经济 效果好。
28
讨论:为什么借款比不借款得到的经济效果好
?
因为借款利率10%比项目的收益率小,资本金收益率 中的一部分来自项目的借款,借款越多资本金收益率越高。
一般地,设项目投资为K,资本金为K0,贷款为KL, 项目收益率为R,资本金收益率为R0,贷款利率为RL, 由投资收益率的公式可得
K RK 0R 0KLRL
由于 KK0KL:
R0
KRKLRL K0
(K0
KL)RKLRL K0
R0
RKL K0
(RRL)
2024/11/8
29
讨论(续1)
R0
RKL K0
4)建设规模与产品方案
16)国民经济评价
5)厂址选择
17)社会评价
6)技术方案、设备方案和工程方案 18)风险分析
7)原材料燃料供应
19)研究结论与建议
8)总图运输与公用辅助工程
9)环境影响评价
10)劳动安全卫生与消防
11)组织机构与人力资源配置
12)项目实施进度
2024/11/8
2
概述: 投资项目可行性研究的主要内容(续1)
偿债能力分析:预测计算期内可能存在较严重的通 胀时,应采用包括通胀影响的变动价格,反映通 胀因素对偿债能力的影响。
销售(营业)收入和生产成本所采用的价格可以 含增值税,也可以不含。
2024/11/8
23
财务评价基础数据与参数选取(续2)
2)税费
合理计算各种税费是正确计算项目效益与费用 的重要基础。增值税、营业税、消费税、所得税、 城市维护建设税和教育费附加等。评价时应说明: 税种、税基、税率、计税额、减免税费方式、金额 和政策依据。
(完整word版)项目评估课程设计模板
目录附表投资估算表附件《********文化活动中心大楼建设项目》委托书********预审意见建设项目选址意见书建设项目、资料的真实性证明建设项目资金来源情况证明环境影响评价报告书附图平面图第一章总论1.1 项目名称安阳师范学院大学生文化活动中心大楼建设项目1.2 建设单位及项目法人建设单位:安阳师范学院项目法人:赵卫东1。
3 拟建项目概况我们致力于建设一个集文化交流、娱乐休闲、强身健体于一身努力促进学生德智体美劳全面发展的环境避风港。
将该项目未来的经济效益用于改善校园文化建设和帮助需要帮助的师生群众,在全省树立一个只属于我校的品牌标杆。
该项目选址位于河南省安阳市文峰高新开发区,学校占地1909亩,属允许建设用地,符合《土地利用总体规划(2006-2020)》。
本项目总用地面积****平方米(不含道路),总建筑面积****㎡,该中心包括学生大礼堂(预计容纳一万人)、室内游泳池、健身房、桌球厅、乒乓球室等一系列运动设施设备.该项目建设期为18个月.1、项目建设场址地势平坦,地处弦歌大道和平原路交叉口,毗邻南林高速公路和京港澳高速,位于安阳市郊区,距离市中心较近交通、通信条件良好。
2、项目用电、用水由城镇公网供给.实施过程中和建成投入使用后的水、电供给条件良好,满足项目建设要求。
3、省、市级领导及相关部门对该项目十分支持和重视,有利于项目的顺利实施.本项目总投资********万元.其资金来源为财政支出。
项目的主要技术经济指标详见表1-1表1—1 项目主要技术经济指标表1.4。
1 研究依据1、国家计委颁发的《投资项目可行性研究指南》(2012年);2、《建设项目经济评价方法与参数(第三版)》;3、建设部1997年《建设项目可行性研究报告内容和深度规定》;4、国家建设部建质[2003]84号文关于颁布《建设工程设计文件编制深度规定》(2003版)的通知;5、《安阳师范学院大学生文化活动中心大楼建设项目可行性研究报告》委托书;6、项目单位提供的其它相关资料。
工程经济课程设计-项目评估
目录第一章概述 (2)1.1 本课题的目的、设计内容与要求 (2)1.1.1 课程设计的目的 (2)1.1.2 课程设计的内容 (2)1.2 基础资料 (2)1.1.1 项目位置及占地面积 (2)1.1.2 项目服务对象 (3)第二章市场调研 (3)2.1 安东板块分析 (3)第三章投资估算与资金筹措 (4)3.1 投资估算 (4)3.1.1 项目总投资 (4)3.1.2 项目投资分类概况 (5)3.2 资金筹措 (7)3.3 销售收入 (8)3. 3.5 借款还本付息 (9)4 利润分配 (10)第四章项目经济效益评价 (11)4.1 现金流量分析 (11)4.2 财务平衡分析 (14)4.3 风险分析 (15)4.3.1 单因素敏感性分析 (15)4.3.2 盈亏平衡分析 (16)第五章结论 (16)附录 (18)第一章概述1.1本课题的目的、设计内容与要求1.1.1课题设计的目的工程财务分析在对投资和和资金筹措,成本费用,销售收入,销售税金及附加等进行估算的基础上,根据国家现行财务制度及价格体系和项目评估的有关规定,从项目财务角度分析计算项目直接发上的财务费用和效益。
对项目预期进行进行可行性分析。
从企业或项目角度出发,分析投资效果,判断企业投资所获得的实际利益,分析经济可行性,为决策及企业制定规划,资金筹措,资金使用安排,以及协调企业利益与国家利益提供依据。
1.1.2课程设计的内容本课程设计是位于安东新区的某房地产住宅开发项目的经济评价。
根据给定的资料数据,综合运用“工程经济学”所学的各种知识和方法,对该项目进行经济评价并做出结论。
1.1.3课程设计的要求课程设计报告是对调查资料、计算分析及评价结论等进行整理、归纳和汇总后,所形成的书面材料。
课程设计报告的主体内容至少应包括以下几个部分:1.本课题的目的、意义,设计内容与任务要求2.基本资料及基本数据3.报表编制、指标计算、风险分析报表至少包括:投资估算表、投资计划与资金筹措表、成本费用估算表、营业收入及税金估算表、利润与利润分配表、全部资金财务现金流量表、资本金财务现金流量表、资金来源与运用表、贷款还本付息估算表、主要指标汇总表等。
项目经济评价课程设计
项目经济评价课程设计报告书班级:10工管第32组姓名:指导老师:简迎辉、曹琦腾洱水电站枢纽工程财务评价- 2 -课程设计分工情况第1章工程概况 (4)1.1 工程概况 (4)1.2 工程进度 (4)1.3 固定资产投资估算和投资逐年使用计划 (4)1.4 固定资产投资的资金筹措 (5)1.5 流动资金及其筹措与使用...................................... 错误!未定义书签。
第2章项目财务经济评价.. (6)2.1 投资估算及资金安排.......................................................................... (6)2.2 总成本费用估算 (7)2.3 销售收入和销售税金及附加计算 (9)2.4 利润估算.................................................................. 错误!未定义书签。
2.5 贷款清偿计算.......................................................... 错误!未定义书签。
2.6 现金流量分析.......................................................... 错误!未定义书签。
2.7 财务盈利能力分析.................................................. 错误!未定义书签。
2.8 偿债能力分析.......................................................... 错误!未定义书签。
2.9 不确定性分析.......................................................... 错误!未定义书签。