
东方通信2020年上半年决策水平分析报告
内部资料,妥善保管 第 1 页 共 6 页 东方通信2020年上半年决策水平报告
一、实现利润分析
2020年上半年利润总额为4,523.47万元,与2019年上半年的6,285.02
万元相比有较大幅度下降,下降28.03%。利润总额主要来自于对外投资所
取得的收益。2020年上半年营业利润为3,768.64万元,与2019年上半年的
5,883.98万元相比有较大幅度下降,下降35.95%。在营业收入下降的同时
利润大幅度下降,经营业务开展得很不理想。
二、成本费用分析
东方通信2020年上半年成本费用总额为108,455.05万元,其中:营业
成本为103,675.45万元,占成本总额的95.59%;销售费用为1,964.2万元,
占成本总额的1.81%;管理费用为3,342.73万元,占成本总额的3.08%;
财务费用为-1,306.69万元,占成本总额的-1.2%;营业税金及附加为
779.36万元,占成本总额的0.72%。2020年上半年销售费用为1,964.2万
元,与2019年上半年的3,564.67万元相比有较大幅度下降,下降44.9%。
从销售费用占销售收入比例变化情况来看,2020年上半年在销售费用大幅
度下降的同时营业收入也有所下降,企业控制销售费用支出的政策并没有
取得预期成效。2020年上半年管理费用为3,342.73万元,与2019年上半年
的3,603.71万元相比有较大幅度下降,下降7.24%。2020年上半年管理费
用占营业收入的比例为2.96%,与2019年上半年的3.06%相比变化不大。
但企业经营业务的盈利水平出现较大幅度下降,应当关注其他成本费用增
长情况。
三、资产结构分析
东方通信2020年上半年资产总额为387,605.57万元,其中流动资产为
304,916.66万元,主要以应收账款、存货、货币资金为主,分别占流动资
产的37.39%、31.21%和22.95%。非流动资产为82,688.9万元,主要以投
资性房地产、固定资产、长期应收款为主,分别占非流动资产的29.91%、
23.26%和15.77%。企业流动资产中被别人占用的、应当收回的资产数额内部资料,妥善保管 第 2 页 共 6 页 较大,约占企业流动资产的38.45%,应当加强应收款项管理,关注应收款
项的质量。企业营业环节占用的资金数额较大,约占企业流动资产的
32.55%,说明市场销售情况的变化会对企业资产的质量和价值带来较大影
响,要密切关注企业产品的销售前景和增值能力。从资产各项目与营业收
入的比例关系来看,2020年上半年应收账款所占比例较高,其他应收款所
占比例基本合理,存货所占比例过高。
四、负债及权益结构分析
2020年上半年负债总额为71,723.15万元,与2019年上半年的
74,761.87万元相比有所下降,下降4.06%。2020年上半年企业负债规模
有所减少,负债压力有所下降。
负债主要项目变动情况表(万元) 项目名称 2019年上半年 2020年上半年
数值 差值 增长率(%) 数值 差值 增长率(%)
总负债 74,761.87 9,532.13 14.61 71,723.15 -3038.72 -4.06
流动负债 74,358.27 9,647.32 14.91 71,026.97 -3331.30 -4.48
应付账款 34,518.7 9,968.68 40.61 37,217.18 2,698.48 7.82
其他应付款 11,038.35 887.85 8.75 12,842.93 1,804.58 16.35
应交税费 873.25 -758.93 -46.50 1,087.08 213.84 24.49
应付职工薪酬 2,761.55 -1429.18 -34.10 2,935.63 174.08 6.3
非流动负债 403.6 -115.19 -22.20 696.18 292.57 72.49
递延收益 0 0 - 386.84 386.84 -
递延所得税负债 1.63 -3.91 -70.59 0 -1.63 -100.00
2020年上半年所有者权益为315,882.42万元,与2019年上半年的
309,065.91万元相比有所增长,增长2.21%。
所有者权益变动表(万元)
项目名称 2018年上半年 2019年上半年 2020年上半年
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
所有者权益合计
304,372.54 -
309,065.91 1.54
315,882.42 2.21
实收资本
125,600.01 -
125,600.01 -
125,600.01 -
通信行业2020中报总结:Q25G建设高峰,未来重点关注下游

请仔细阅读在本报告尾部的重要法律声明
[Table_Title] 2020中报总结: Q2 5G建设高峰,未来重点关注下游 [Table_Title2] 通信行业 [Table_Summary] 一、交易层面:5G建设符合预期,市场热度有所回落;机构关注光通信、军工信息化等业绩超预期板块以及IDC等新基建板块 二、财务层面:疫情后周期生存更加重要:上半年企业经营趋于保守,利率下行部分企业加大融资,现金流持续改善。 三、分板块情况: 1、电信运营商: 5G投资加速行业竞合态势,底部企稳,未来有望依托创新业务带来新增量。 2、主设备商: Capex整体不变,估值体系难以持续提升,疫情后5G建设加速追赶,传输设备侧持续承压,运营商产业链条主设备商ROE持续回升。 3、光器件及光纤光缆:光纤格局持续恶化;光器件受益于5G集中建设以及疫情带来数据中心流量爆发行业景气度持续上行,规模起量利润空间释放,Q3注意5G建设放缓环比下滑风险。 4、基站天线、射频器件、PCB等: Q1受疫情影响下游需求下滑,5G基站建设有望拉升行业下降走势,但是由于整体行业价格承压以及关键技术变化,无线射频侧未来面临较大不确定性。 5、物联网:行业分化格局初显,细分赛道深耕优势显现。 6、IDC&CDN:IDC行业多方入场,中短期竞争加强;CDN行业底部,新兴应用有望带来边际改善。 四、投资建议 1、低估值、业绩确定性强的行业龙头仍然是市场关注重点,持续推荐TCL科技、金卡智能、中国联通、航天信息、东方国信等,受益标的包括中天科技、爱施德等。 2、长期相关标的及观点: 1)国内公募REITs试点推进重点关注光环新网、沙钢股份(钢铁行业联合覆盖)等自有数据中心物业资产的估值提升。 2)受益于5G承载网建设,业绩稳健,估值提升:紫光股份(计算机行业联合覆盖)、烽火通信等; 3)受益于流量拉动,持续稳健成长:亿联网络、光环新网、天孚通信、星网锐捷等; 4)低估值,基本面持续同比或环比改善:航天信息(计算机行业联合覆盖)、海格通信(军工行业联合覆盖)、金卡智能(机械行业联合覆盖)、TCL科技(电子行业联合覆盖)等。 5)物联网业务向NB-IoT/Cat1/5G网络迁移,物联网模组和下游应用企业有望受益:移远通信、移为通信。 评级及分析师信息 行业评级: 推荐 行业走势图
通信行业2020年中报综述:5G新基建带动行业发展,聚焦高景气赛道
万
联
证券
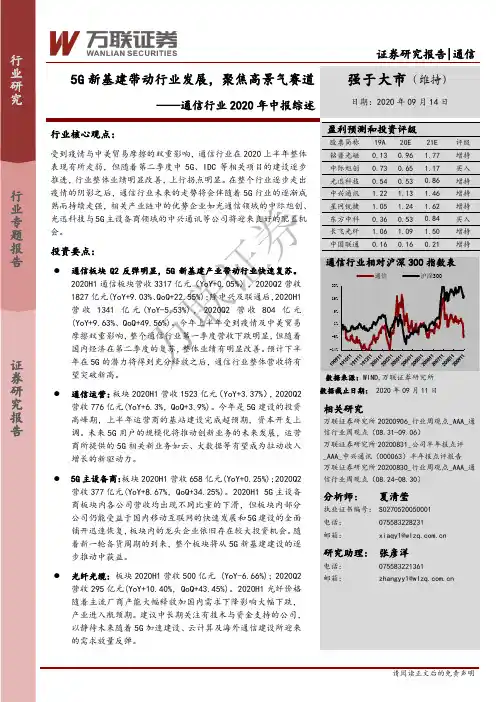
请阅读正文后的免责声明 证券研究报告|通信 5G新基建带动行业发展,聚焦高景气赛道 强于大市(维持) ——通信行业2020年中报综述 日期:2020年09月14日 行业核心观点: 受到疫情与中美贸易摩擦的双重影响,通信行业在2020上半年整体表现有所走弱,但随着第二季度中5G、IDC等相关项目的建设逐步推进,行业整体业绩明显改善,上行拐点明显。在整个行业逐步走出疫情的阴影之后,通信行业未来的走势将会伴随着5G行业的逐渐成熟而持续走强,相关产业链中的优势企业如光通信领域的中际旭创、光迅科技与5G主设备商领域的中兴通讯等公司将迎来良好的配置机会。 投资要点: ⚫ 通信板块Q2反弹明显,5G新基建产业带动行业快速复苏。2020H1通信板块营收3317亿元(YoY+0.05%),2020Q2营收1827亿元(YoY+9.03%、QoQ+22.55%);除中兴及联通后,2020H1营收1341亿元(YoY-5.53%),2020Q2营收804亿元(YoY+9.63%、QoQ+49.56%)。今年上半年受到疫情及中美贸易摩擦双重影响,整个通信行业第一季度营收下跌明显,但随着国内经济在第二季度的复苏,整体业绩有明显改善。预计下半年在5G的潜力将得到充分释放之后,通信行业整体营收将有望突破新高。 ⚫ 通信运营:板块2020H1营收1523亿元(YoY+3.37%),2020Q2营收776亿元(YoY+6.3%,QoQ+3.9%)。今年是5G建设的投资高峰期,上半年运营商的基站建设完成超预期,资本开支上调。未来5G用户的规模化将推动创新业务的未来发展,运营商所提供的5G相关新业务如云、大数据等有望成为拉动收入增长的新驱动力。 ⚫ 5G主设备商:板块2020H1营收658亿元(YoY+0.25%);2020Q2营收377亿元(YoY+8.67%,QoQ+34.25%)。2020H1 5G主设备商板块内各公司营收均出现不同比重的下滑,但板块内部分公司仍能受益于国内移动互联网的快速发展和5G建设的全面铺开迅速恢复,板块内的龙头企业依旧存在较大投资机会。随着新一轮备货周期的到来,整个板块将从5G新基建建设的逐步推动中获益。 ⚫ 光纤光缆: 板块2020H1营收500亿元 (YoY-6.66%);2020Q2营收295亿元(YoY+10.40%,QoQ+43.45%)。2020H1光纤价格随着主流厂商产能大幅释放加国内需求下降影响大幅下跌,产业进入瓶颈期。建议中长期关注有技术与资金支持的公司,以静待未来随着5G加速建设、云计算及海外通信建设所迎来的需求放量反弹。 盈利预测和投资评级 股票简称 19A 20E 21E 评级 铭普光磁 0.13 0.96 1.77 增持 中际旭创 0.73 0.65 1.17 买入 光迅科技 0.54 0.53 0.86 增持 中兴通讯 1.22 1.13 1.46 增持 星网锐捷 1.05 1.24 1.62 增持 东方中科 0.36 0.53 0.84 买入 长飞光纤 1.06 1.09 1.50 增持 中国联通 0.16 0.16 0.21 增持 通信行业相对沪深300指数表
中兴通讯2020年决策水平分析报告

内部资料,妥善保管 第 1 页 共 7 页 中兴通讯2020年决策水平报告 一、实现利润分析
2020年利润总额为506,416.6万元,与2019年的716,167万元相比有较大幅度下降,下降29.29%。利润总额主要来自于内部经营业务,企业盈利基础比较可靠。2020年营业利润为547,072万元,与2019年的755,218.2万元相比有较大幅度下降,下降27.56%。在营业收入迅速扩大的情况下,营业利润却出现了较大幅度的下降,企业未能处理好扩大市场份额和提高盈利水平之间所存在的矛盾,应尽快采取措施处理市场扩展所带来的经营危机。
二、成本费用分析
中兴通讯2020年成本费用总额为8,305,820.2万元,其中:营业成本为6,937,921.5万元,占成本总额的83.53%;销售费用为757,883.7万元,占成本总额的9.12%;管理费用为499,499.6万元,占成本总额的6.01%;财务费用为42,053.7万元,占成本总额的0.51%;营业税金及附加为68,461.7万元,占成本总额的0.82%。2020年销售费用为757,883.7万元,与2019年的786,872.2万元相比有所下降,下降3.68%。从销售费用占销售收入比例变化情况来看,2020年在销售费用下降的情况下营业收入却获得了较大幅度的增长,企业采取了非常成功的销售战略,营销效率显著提高。2020年管理费用为499,499.6万元,与2019年的477,282.3万元相比有所增长,增长4.65%。2020年管理费用占营业收入的比例为4.92%,与2019年的5.26%相比变化不大。管理费用与营业收入同步增长,但销售利润却大幅度下降,要注意提高管理费用支出的效率。
三、资产结构分析
中兴通讯2020年资产总额为15,063,490.6万元,其中流动资产为10,697,727.5万元,主要以货币资金、存货、应收账款为主,分别占流动资产的33.33%、31.49%和14.85%。非流动资产为4,365,763.1万元,主要以固定资产、无形资产、其他非流动资产为主,分别占非流动资产的内部资料,妥善保管 第 2 页 共 7 页 27.29%、21.46%和14.38%。企业持有的货币性资产数额较大,约占流动资产的34.3%,表明企业的支付能力和应变能力较强。但应当关注货币性资产的投向。企业营业环节占用的资金数额较大,约占企业流动资产的31.79%,说明市场销售情况的变化会对企业资产的质量和价值带来较大影响,要密切关注企业产品的销售前景和增值能力。从资产各项目与营业收入的比例关系来看,2020年应收账款所占比例基本合理,其他应收款所占比例基本合理,存货所占比例过高。
通信行业2020年中报综述:稳中有进,流量穿越周期、5G点亮未来
通信行业 | 证券研究报告 — 行业点评 2020年9月14日 未有评级 中银国际证券股份有限公司 具备证券投资咨询业务资格 通信 证券分析师:庄宇 (8610)66229000 ***********************证券投资咨询业务证书编号:S1300520060004 通信行业2020年中报综述 稳中有进,流量穿越周期、5G点亮未来 通信行业上半年受疫情影响较小,整体平稳增长,受益于流量红利的增值服务业务高速增长。四季度一手抓景气度高企的流量红利板块中高增长的公司,一手抓5G应用产业链中诞生的新龙头。 受益于5G商用开启,通信行业下游需求持续改善,行业营收稳步增长。上半年电信业务量同比增长19.3%,收入同比增长3.2%,为近年最高。三大运营商收入稳定增长,上半年5G CAPEX共计879亿元、建成基站39.8万座,下半年将持续5G网络建设投资。业务层面,运营商发力拓展5G用户及增值服务业务,缓解了4G用户渗透率瓶颈以及OTT挤压下的“管道化”危机。 设备商攻城略地,产业链业绩增速触底回升,受益于流量红利的板块表现较突出。此次疫情对全球5G建设影响不大,在运营商的支持下,主设备商订单数、基站出货量持续攀升,使得行业营收和利润降幅逐季度收窄,剔除异常公司后,通信行业上半年利润同比减少11.15%。分板块来看,无限配套(+20.78%)和移动转售(+11.91%)利润增速最快,5G建设端上行周期红利已经开始释放。另外,受益于流量红利,光通信下的光模块以及IDC板块景气度很高。 四季度投资策略:一手抓流量,一手抓应用,两手都要“硬”。机构在Q2大幅度减配通信行业,与市场观点不同,我们认为诱因是5.15华为再受制裁,主因是行业估值与配置正常规律。机构对通信行业的配置,会随着业绩上行周期的来临再次回升,但是配置结构会发生变化。5G上行周期看业绩说话,业绩的流量弹性更大,高景气度、高增长的板块中,建议关注光模块行业和 IDC 行业。另外,5G 应用新格局,挖掘新的硬件产业链,寻找最先落地并可能形成较好商业模式的5G应用,建议关注车联网行业。 评级面临的主要风险 中美摩擦加剧可能引致更多外部环境不确定性。
东方通信2020年上半年财务风险分析详细报告
内部资料,妥善保管 第 1 页 共 5 页 东方通信2020年上半年风险分析详细报告 一、负债规模测算 1.短期资金需求 该企业经营活动的短期资金需求为149,100.15万元,2020年上半年已经取得的短期带息负债为2,557.8万元。 2.长期资金需求 该企业长期投融资活动不存在资金缺口,并且可以提供233,193.52万元的营运资本。 3.总资金需求 该企业资金富裕,富裕84,093.36万元,维持目前经营活动正常运转不需要从银行借款。 4.短期负债规模 根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为84,789.54万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期贷款规模是91,957.3万元,实际已经取得的短期带息负债为2,557.8万元。 5.长期负债规模 按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为91,957.3万元,企业有能力在3年之内偿还的贷款总规模为95,541.18万元,在5年之内偿还的贷款总规模为102,708.94万元,当前实际的带息负债合计为2,557.8万元。 二、资金链监控 1.会不会发生资金链断裂 从当前盈利水平和财务状况来看,该企业不存在资金缺口。如果当前盈利水平保持不变,该企业在未来一个分析期内有能力偿还全部负债。该
通信-2020年中报综述:拐点已现,聚焦5G流量与应用落地

请仔细阅读本报告末页声明 证券研究报告 | 行业专题研究
2020年09月02日
通信
2020年中报综述:拐点已现,聚焦5G流量与应用落地
我们通过梳理2020年中报得出以下结论,样本选择见正文:
(1)二季度通信行业强劲复苏,行业拐点已现。疫情消退过后,二季度通信行业显示出强劲的反弹势头,全行业20Q2收入同比上涨11%。二季度复工复产顺利,通信行业景气度明显提升,加上疫情后5G建设提速,带动产业链发展良好,通信行业在2020Q2确立拐点,实现触底反弹。
(2)不必拘泥于中报整体增速,下半年5G应用发力是重点。全行业20H1收入同比增长2%,净利润同比下滑13%。剔除中兴通讯、中国联通后,20Q1全行业收入同比增长1%,净利润同比下滑23%。
我们认为,增速放缓以及净利润下探的主要原因还是一季度产业链部分企业受疫情影响,复工复产进度不及往年,叠加部分商业交流暂缓,业绩收入无法确认,进而影响一季度业绩。随着我国疫情控制得力,企业陆续回归正轨,二季度通信行业如期迎来业绩释放。下半年随着5G应用加速落地,以及5G基础设施建设后续有望再提速,无论是物联网等高成长板块,还是迎来确定性业绩释放的主设备等板块,都有望延续二季度的强劲复苏势头。我们认为,当前应将目光放的更加长远,聚焦于5G带来的新边际,新空间,新机会。
(3)疫情过后费用重回优化轨道,研发费用稳中有升。从期间费用率看,经历了一季度由于疫情影响带来的费用上涨,二季度重回优化轨道,20Q2全行业费用率为11%。与此同时,行业研发费用率较去年同期上涨0.1个百分点,体现产业链公司疫情之下依旧重视研发,积极备战5G带来的行业新机会。
(4)子行业中,运营商,光模块景气度稳步提升,PCB韧性极强,射频器件有望随国产替代空间实现反转。运营商板块上半年表现最为亮眼,总体来看,不只是联通,三大运营商在上半年均出现了明显的业绩反转,随着5G商用逐步拓展,三大运营商移动主业ARPU均出现上升,同时面向政企客户的产业互联网业务继续保持高增速,下半年随着运营商持续聚焦5G应用探索,以及高附加值业务赋能,运营商有望确定性开启上行周期。
华升股份2020年上半年决策水平分析报告
内部资料,妥善保管 第 1 页 共 6 页 华升股份2020年上半年决策水平报告 一、实现利润分析 2019年上半年利润总额亏损1,833.54万元,2020年上半年扭亏为盈,盈利1,811.44万元。利润总额主要来自于内部经营业务,企业盈利基础比较可靠。2019年上半年营业利润亏损1,865.64万元,2020年上半年扭亏为盈,盈利1,733.11万元。营业收入大幅度下降,但企业却实现了扭亏增盈,并且实现利润有较大幅度的增长,企业所采取的减亏政策是富有成效的,但营业收入的大幅度下降也是应当引起重视的。 二、成本费用分析 华升股份2020年上半年成本费用总额为49,164.54万元,其中:营业成本为44,036.27万元,占成本总额的89.57%;销售费用为1,105.7万元,占成本总额的2.25%;管理费用为3,068.12万元,占成本总额的6.24%;财务费用为477.35万元,占成本总额的0.97%;营业税金及附加为477.1万元,占成本总额的0.97%。2020年上半年销售费用为1,105.7万元,与2019年上半年的1,051.07万元相比有较大增长,增长5.2%。从销售费用占销售收入比例变化情况来看,2020年上半年尽管企业销售费用有较大幅度增长,但营业收入却出现了较大幅度的下降,企业市场销售活动开展得很不理想,应当采取果断措施,调整产品结构、销售战略或销售队伍。2020年上半年管理费用为3,068.12万元,与2019年上半年的2,497.16万元相比有较大增长,增长22.86%。2020年上半年管理费用占营业收入的比例为6.62%,与2019年上半年的4.68%相比有所提高,提高1.94个百分点。 三、资产结构分析 华升股份2020年上半年资产总额为129,395.4万元,其中流动资产为90,812.64万元,主要以货币资金、存货、交易性金融资产为主,分别占流动资产的27.18%、18.61%和16.61%。非流动资产为38,582.76万元,主要以无形资产、固定资产、在建工程为主,分别占非流动资产的40.79%、27.74%和8.94%。企业持有的货币性资产数额较大,约占流动资产的内部资料,妥善保管 第 2 页 共 6 页 43.92%,表明企业的支付能力和应变能力较强。但应当关注货币性资产的投向。从资产各项目与营业收入的比例关系来看,2020年上半年应收账款所占比例较高,其他应收款所占比例基本合理,存货所占比例过高。 四、负债及权益结构分析 2020年上半年负债总额为58,218.98万元,与2019年上半年的37,783.47万元相比有较大增长,增长54.09%。2020年上半年企业负债规模有较大幅度增加,负债压力有较大幅度的提高。 负债主要项目变动情况表(万元) 项目名称 2019年上半年 2020年上半年 数值 差值 增长率(%) 数值 差值 增长率(%) 总负债 37,783.47 -4079.39 -9.74 58,218.98 20,435.5 54.09 流动负债 34,591.18 -4276.10 -11.00 37,916.22 3,325.03 9.61 其他应付款 8,138.33 1,745.91 27.31 12,632.15 4,493.82 55.22 预收款项 9,500.19 -1293.03 -11.98 12,592.63 3,092.43 32.55 应付账款 6,838.48 -4498.91 -39.68 7,245.71 407.22 5.95 非流动负债 3,192.29 196.71 6.57 20,302.76 17,110.47 535.99 长期借款 0 0 - 14,500 14,500 - 预计负债 0 0 - 1,536.49 1,536.49 - 递延收益 0 0 - 1,465.97 1,465.97 - 2020年上半年所有者权益为71,176.43万元,与2019年上半年的74,416.93万元相比有所下降,下降4.35%。 所有者权益变动表(万元) 项目名称 2018年上半年 2019年上半年 2020年上半年 数值 增长率(%) 数值 增长率(%) 数值 增长率(%) 所有者权益合计 63,702.88 - 74,416.93 16.82 71,176.43 -4.35 实收资本 40,211.07 - 40,211.07 - 40,211.07 - 资本公积 14,794.95 - 14,794.95 - 14,794.95 - 盈余公积 2,088.59 - 2,702.6 29.4 2,702.6 - 未分配利润 3,885.64 - 15,296.14 293.66 13,303.02 -13.03 五、偿债能力分析
通信2020年三季报综述:机构持仓创新低,聚焦5G全新边际机遇
请仔细阅读本报告末页声明 证券研究报告|行业专题研究 2020年11月03日 通信 2020年三季报综述:机构持仓创新低,聚焦5G全新边际机遇 我们通过梳理2020年三季报数据,得出以下结论,样本选择见正文: (1)三季度通信行业整体平稳向上,5G全年建设目标已提前完成。在经历了一季度的停顿,和二季度强劲的反弹后,三季度进入平稳发展期。全行业前三季度收入同比上涨4%。根据工信部最新数据,我国已建成超60万站5G基站,已提前完成全年建设目标,三季度通信行业整体增速较二季度略有放缓,但依旧保持向上态势,产业链围绕5G+云科技周期共振整体发展良好。 (2)风物长宜放眼量,把握高景气赛道,聚焦5G生态下正在酝酿的新机遇。全行业前三季度收入同比增长4%,净利润同比下滑6%。剔除中兴通讯、中国联通后,20Q1全行业收入同比增长2%,净利润同比下滑4%,主要系一季度疫情影响。 三季度平稳增长,后续将展望5G应用及共建共享。虽然从整体上看,2020年前三季度通信行业的业绩增长速度较慢,但主要是受到了一季度疫情停工的影响,随着5G全年建设目标的达成,后续有望在5G应用端加速发掘,而在第四大运营商中国广电正式成立后,黄金700Mhz频段的建设有望加速推动,对我国整体5G建设及覆盖都有非常深远影响,整个5G生态的基础设施趋于完善,5G正进入应用爆发前夜。我们认为,在此时刻,应该将目光放的更加长远,除了继续关注具有高景气的赛道,更应该聚焦于5G带来的新边际,新空间,新机会。 (3)费用端持续优化,研发费用稳中有升。从期间费用率看,经历了一季度由于疫情影响带来的费用上涨,二、三季度重回优化轨道,前三季度全行业费用率为11.8%。与此同时,销售费用同比下降0.4个百分点,研发费用率同比上涨0.1个百分点,产业链优化仍在持续进行,疫情之下重视研发投入,积极备战5G带来的行业新机遇。 (4)子行业中,运营商,光模块景气度稳步提升,卫星通信导航异军突起,PCB韧性极强,射频器件有望随国产替代空间实现反转。运营商板块继续上半年的亮眼表现,三大运营商面向政企客户的产业互联网业务继续保持高增速,四季度以及明年随着运营商持续聚焦5G应用探索,以及高附加值业务赋能,运营商有望维持确定性上行周期。 光通信方面,光模块厂商继续延续上半年的良好表现,需求端由于流量爆发叠加海外云巨头资本支出上修预期。我们认为光模块厂商仍将继续保持高景气。根据LightCounting最新发布的报告,国内光模块厂商将在今年占据全球50%以上的市场份额,国内厂商逐渐成为全球光模块领导者,包括北美云厂商资本开支上调预期渐现,板块投资价值依旧。 卫星通信导航受益北斗三号组网成功带来的确定性下游需求以及海外卫星互联网加速成熟的预期带动,在第三季度迎来强劲上升,后续随着近期确定性需求叠加远期海外成熟模式推动,有望继续保持高景气。 Q3通信机构持仓将至0.75%,结合公司基本面+未来行业发展大趋势+政策东风,推荐关注: (1)光通信:新易盛、光迅科技、天孚通信、中际旭创、中天科技。 (2)5G基建:中兴通讯。 (3)数据中心:沙钢股份、数据港、光环新网、奥飞数据、英维克。 (4)工业互联网:能科股份、移远通信、佳讯飞鸿、七一二、运达科技、奇安信、深信服。 (5)云应用:亿联网络、会畅通讯、二六三、视源股份。 风险提示:5G进度不达预期,贸易摩擦加剧。 增持(维持) 行业走势 作者 分析师宋嘉吉 执业证书编号:S0680519010002 邮箱:****************** 相关研究 1、《区块链:比特币价格创两年新高,数字货币浪潮来临》2020-11-02 2、《通信:海外云巨头业绩回暖,资本支出上修拐点初现》2020-11-02 3、《通信:政策强化通信全产业链优势,行业景气度将上行》2020-11-01
中原特钢2020年上半年决策水平分析报告
内部资料,妥善保管 第 1 页 共 6 页 中原特钢2020年上半年决策水平报告
一、实现利润分析
2020年上半年利润总额为104,961.94万元,与2019年上半年的
97,384.41万元相比有所增长,增长7.78%。利润总额主要来自于内部经营
业务,企业盈利基础比较可靠。2020年上半年营业利润为105,209.88万元,
与2019年上半年的97,717.41万元相比有所增长,增长7.67%。在营业收
入迅速扩大的同时,营业利润也有所增长,企业扩大市场销售的战略是成
功的,经营业务开展良好。
二、成本费用分析
中原特钢2020年上半年成本费用总额为154,832.31万元,其中:营业
成本为44,743.99万元,占成本总额的28.9%;管理费用为109,657.35万元,
占成本总额的70.82%;营业税金及附加为430.96万元,占成本总额的
0.28%。2020年上半年管理费用为109,657.35万元,与2019年上半年的
110,737.09万元相比有所下降,下降0.98%。2020年上半年管理费用占营
业收入的比例为295.88%,与2019年上半年的549.78%相比有较大幅度的
降低,降低253.9个百分点。管理费用支出得到了有效控制,营业利润明显
上升,管理费用支出的效率显著提高。
三、资产结构分析
中原特钢2020年上半年资产总额为8,023,422.61万元,其中流动资产
为4,179,535.19万元,主要以交易性金融资产、其他流动资产、货币资金
为主,分别占流动资产的42.67%、27.48%和21.69%。非流动资产为
3,843,887.42万元,主要以长期股权投资、无形资产、其他非流动资产为
主,分别占非流动资产的9.55%、4.16%和2.72%。企业持有的货币性资产
数额较大,约占流动资产的64.36%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。从资产各项目与营业收入的比例关系来看,
2020年通信行业秋季投资策略:5G建设超预期,工业互联网提速
`
请务必阅读尾页重要声明
近6个月行业指数与沪深300比较
报告编号: 相关报告:
分析师: 张涛 Tel: ************-1967E-mail: ***************** SAC证书编号: S0870510120023 主要观点 上半年我国5G基站建设超预期 今年国内5G基站建设的目标是60万个,截至6月底已经开通5G基站超过40万个,超市场的预期。三家运营商的5G资本开支约880亿元,超过了总开支的一半。其中中国移动资本开支552亿元,中国电信约为202亿元,中国联通约126亿元。中国移动有望5G新建基站目标由25万个增至30万个,年底前实现地级以上城市提供商用服务,并推动独立组网核心网年内商用。 加大新基建建设,工业互联网提速 为应对国内疫情冲击、经济增长降速、结构调整及转型发展的需要,以5G基建及应用、光伏电网及特高压、工业互联网、城际高速铁路和城际轨道交通、新能源车及充电桩、人工智能、云计算大数据中心等7大领域为核心的新基建正在加快推进。政府工作报告提出扩大有效投资,重点支持“两新一重”建设,分别是新型基础设施、新型城镇化,以及交通、水利等重大工程。根据政府工作报告,支持“两新一重”建设主要是:加强新型基础设施建设,发展新一代信息网络,拓展5G应用,建设充电桩,推广新能源汽车,激发新消费需求、助力产业升级。加快两新一重建设,提升工业互联网的应用。 通信板块表现低于预期,后续看好细分行业龙头 通信行业板块年初至今板块涨幅10.8%,在所有行业指数中剧末。从行业整体的市盈率(TTM,整体法)看,通信行业41.7倍,在所有行业排名第8。从行业估值水平看,通信行业的估值水平处于中位。从业绩方面看,2020年上半年重点公司净利润保持快增。其中通信行业的龙头中兴通讯2020H业绩增长26.29%,工业互联网产业链广和通、移为通信等表现亮眼。光模块的相关公司中际旭创、博创科技、新易盛、光迅科技年度表现良好,后续我们继续看好相关细分行业龙头。 投资建议 未来十二个月内,维持通信行业“增持”评级 数据预测与估值: 重点关注股票业绩预测和市盈率 公司名称 股票代码 股价 EPS PE PBR 投资评级 19A 20E 21E 19A 20E 21E 中兴通讯 000063 39.00 1.22 1.39 1.93 32.0 28.1 20.2 4.37 增持 光环新网 300383 26.36 0.54 0.83 1.16 48.8 31.8 22.7 4.63 谨慎增持 广和通 300638 69.67 0.60 1.30 1.79 116.1 53.6 38.9 12.03 增持 资料来源:上海证券研究所 股价数据为2020年8月31日收盘价 增持 ——维持 日期:2020年09月10日