
异方差性与自相关性
多重共线性-异方差-内生性-自相关总结对照表
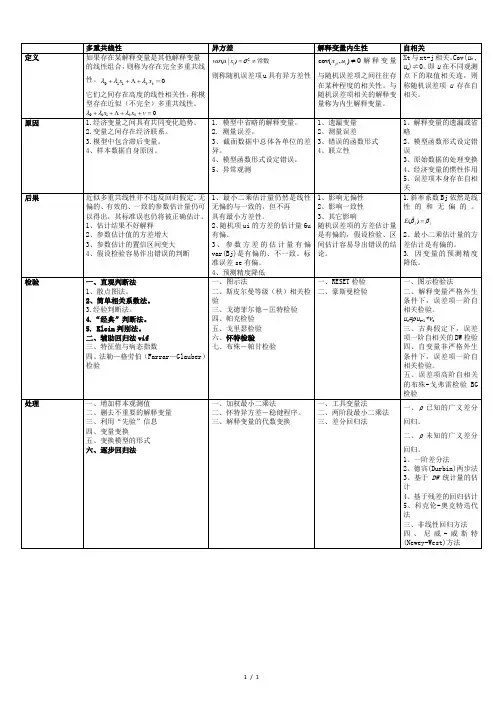
六、怀特检验
七、布殊-帕甘检验
一、RESET检验
二、豪斯曼检验
一、图示检验法
二、解释变量严格外生条件下,误差项一阶自相关检验。
ut=ut-1+vt
三、古典假定下,误差项一阶自相关的DW检验
四、自变量非严格外生条件下,误差项一阶自相关检验。
五、误差项高阶自相关的布殊-戈弗雷检验BG检验
处理
3.因变量的预测精度降低。
检验
一、直观判断法
1、散点图法。
2、简单相关系数法。
3.经验判断法。
4.“经典”判断法。
5. Klein判别法。
二、辅助回归法vif
三、特征值与病态指数
四、法勒—格劳伯(Farrar—Glauber)检验
一、图示法
二、斯皮尔曼等级(秩)相关检验
三、戈德菲尔德-匡特检验
四、帕克检验
3、基于DW统计量的估计
4、基于残差的回归估计
5、科克伦-奥克特迭代法
三、非线性回归方法
四、尼威-威斯特(Newey-West)方法
3、原始数据的处理变换
4、经济变量的惯性作用
5、误差项本身存在自相关
后果
近似多重共线性并不违反回归假定。无偏的、有效的、一致的参数估计量仍可以得出,其标准误也仍将被正确估计。
1、估计结果不好解释
2、参数估计值的方差增大
3、参数估计的置信区间变大
4、假设检验容易作出错误的判断
1、最小二乘估计量仍然是线性无偏的与一致的,但不再
一、增加样本观测值
二、删去不重要的解释变量
三、利用“先验”信息
四、变量变换
五、变换模型的形式
六、逐步回归法
一、加权最小二乘法
计量经济学重点整理
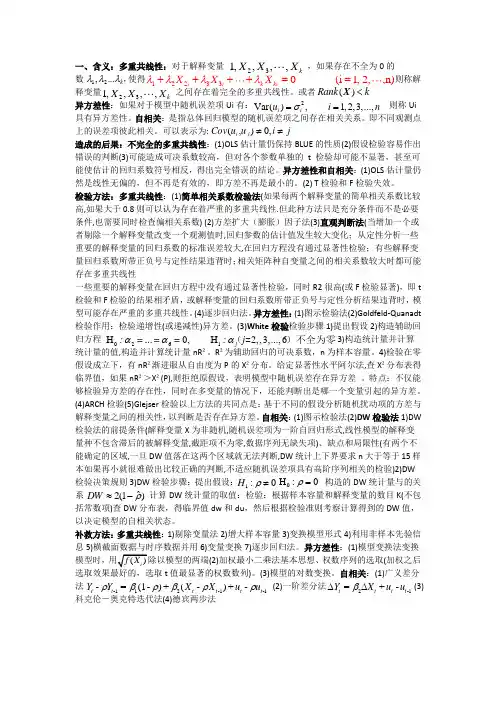
一、含义:多重共线性:对于解释变量 ,如果存在不全为0的数 ,使得 则称解释变量 之间存在着完全的多重共线性。
或者 异方差性:如果对于模型中随机误差项Ui 有: 则称Ui 具有异方差性。
自相关:是指总体回归模型的随机误差项之间存在相关关系。
即不同观测点上的误差项彼此相关。
可以表示为:造成的后果:不完全的多重共线性:(1)OLS 估计量仍保持BLUE 的性质(2)假设检验容易作出错误的判断(3)可能造成可决系数较高,但对各个参数单独的 t 检验却可能不显著,甚至可能使估计的回归系数符号相反,得出完全错误的结论。
异方差性和自相关:(1)OLS 估计量仍然是线性无偏的,但不再是有效的,即方差不再是最小的。
(2) T 检验和F 检验失效。
检验方法:多重共线性:(1)简单相关系数检验法(如果每两个解释变量的简单相关系数比较高,如果大于0.8则可以认为存在着严重的多重共线性.但此种方法只是充分条件而不是必要条件,也需要同时检查偏相关系数) (2)方差扩大(膨胀)因子法(3)直观判断法(当增加一个或者剔除一个解释变量改变一个观测值时,回归参数的估计值发生较大变化;从定性分析一些重要的解释变量的回归系数的标准误差较大,在回归方程没有通过显著性检验;有些解释变量回归系数所带正负号与定性结果违背时;相关矩阵种自变量之间的相关系数较大时都可能存在多重共线性一些重要的解释变量在回归方程中没有通过显著性检验,同时R2很高(或F 检验显著),即t 检验和F 检验的结果相矛盾,或解释变量的回归系数所带正负号与定性分析结果违背时,模型可能存在严重的多重共线性。
(4)逐步回归法。
异方差性:(1)图示检验法(2)Goldfeld-Quanadt 检验作用:检验递增性(或递减性)异方差。
(3)White 检验检验步骤1)提出假设2)构造辅助回归方程 3)构造统计量并计算统计量的值,构造并计算统计量nR ²。
R ²为辅助回归的可决系数,n 为样本容量。
异方差与自相关

七、 异方差与自相关一、背景我们讨论如果古典假定中的同方差和无自相关假定不能得到满足,会引起什么样的估计问题呢?另一方面,如何发现问题,也就是发现和检验异方差以及自相关的存在性也是一个重要的方面,这个部分就是就这个问题进行讨论。
二、知识要点1、引起异方差的原因及其对参数估计的影响2、异方差的检验(发现异方差)3、异方差问题的解决办法4、引起自相关的原因及其对参数估计的影响5、自相关的检验(发现自相关)6、自相关问题的解决办法 (时间序列部分讲解) 三、要点细纲1、引起异方差的原因及其对参数估计的影响原因:引起异方差的众多原因中,我们讨论两个主要的原因,一是模型的设定偏误,主要指的是遗漏变量的影响。
这样,遗漏的变量就进入了模型的残差项中。
当省略的变量与回归方程中的变量有相关关系的时候,不仅会引起内生性问题,还会引起异方差。
二是截面数据中总体各单位的差异。
后果:异方差对参数估计的影响主要是对参数估计有效性的影响。
在存在异方差的情况下,OLS 方法得到的参数估计仍然是无偏的,但是已经不具备最小方差性质。
一般而言,异方差会引起真实方差的低估,从而夸大参数估计的显著性,即是参数估计的t 统计量偏大,使得本应该被接受的原假设被错误的拒绝。
2、异方差的检验 (1)图示检验法由于异方差通常被认为是由于残差的大小随自变量的大小而变化,因此,可以通过散点图的方式来简单的判断是否存在异方差。
具体的做法是,以回归的残差的平方2i e 为纵坐标,回归式中的某个解释变量i x 为横坐标,画散点图。
如果散点图表现出一定的趋势,则可以判断存在异方差。
(2)Goldfeld-Quandt 检验Goldfeld-Quandt 检验又称为样本分段法、集团法,由Goldfeld 和Quandt 1965年提出。
这种检验的思想是以引起异方差的解释变量的大小为顺序,去掉中间若干个值,从而把整个样本分为两个子样本。
用两个子样本分别进行回归,并计算残差平方和。
异方差、自相关、多重共线性比较(计量经济学)

基本思想:
由OLS法得到残差e,取e的绝对值,然后将此绝对值对某个解释变量X回归,根部回归模型的显著性和拟合优度来判断是否存在异方差。
操作步骤:
1.根据样本数据建立回归模型,并求残差序列e.
2.用残差绝对值对X进行回归,由于|e|与X的真实函数形式并不知道,可用各种函数形式去试验,从中选择最佳形式。
2.quick/equation estimation输入“e2 c e2(-1) e2(-2) e2(-3) e2(-4) e2(-5) e2(-6)”
3.view/residual diagnostics/heteroskedasticity tests,选择arch。
2.Quick/graph,在series list对话框中输入“e(-1) e”,选择scatter’,得到e(-1)与e的散点图。
方法二:1.用OLS估计Resid→e。
2.Quick/graph,在series list对话框中输入“e”,得到e随时间t的变化图示。
操作思想
操作步骤
适用性
软件操作
实际检验中可逐次向更高阶检验,并结合辅助回归中滞后项参数的显著性去帮助判断自相关的阶数。
ห้องสมุดไป่ตู้DW检验
操作思想:
DW与ρ的关系:DW≈2(1-ρ)
ρ的取值范围0≤DW≤4.
根据样
本容量n和解释变量的数目k'(不包括常数项),查DW分布表,可得临界值dl和du,
DW取值范围
自相关状态
[0,dl]
正自相关
(dl,du]
5.判断。给定显著性水平α,查F分布表,得临界值。 > ,拒绝 ,反之不拒绝 。
适用性:
该方法得到的F分布是近似的,而且只是对异方差是否存在进行判断,在多个解释变量的情况下,对判断是哪一个变量引起异方差还存在局限。此检验方法也可将样本分为多个组,从中任选两个组进行检验。
第五讲-多重共线性、异方差、自相关

表 4.3.3 中国粮食生产与相关投入资料
农业化肥施 粮食播种面 受灾面积 农业机械总
用量 X 1
(万公斤)
积X 2
(千公顷)
X3
(公顷)
动力X 4
(万千瓦)
1659.8
114047 16209.3
18022
1739.8
11288பைடு நூலகம் 15264.0
19497
1775.8
108845 22705.3
20913
0.9752 1.53
t值
0.85
19.6 3.35 -3.57
Y=f(X1,X2,X3,X4) -13056 6.17 0.42 -0.17 -0.09
0.9775 1.80
t值
-0.97 9.61 3.57 -3.09 -1.55
Y=f(X1,X3,X4,X5) -12690 5.22 0.40 -0.20
含义:解释变量的样本向量近似线性相关。
多重共线性来源:
(1)解释变量x受到同一个因素的影响; 例如:政治事件对很多变量都产生影响,这些变量同时上升 或同时下降。
(2)解释变量x自己的当期和滞后期;
(3)错误设定。
二、多重共线性的后果
1、完全共线性下参数估计量不存在
Y X
的OLS估计量为: βˆ (XX) 1 XY
1、检验多重共线性是否存在
(1)对两个解释变量的模型,采用简单相关系数法 求出X1与X2的简单相关系数r,若|r|接近1,则说
明两变量存在较强的多重共线性。
(2)对多个解释变量的模型,采用综合统计检验法
若 在OLS法下:R2与F值较大,但t检验值较小, 说明各解释变量对Y的联合线性作用显著,但各解 释变量间存在共线性而使得它们对Y的独立作用不 能分辨,故t检验不显著。
统计分析与方法-第七章 回归分析2-异方差与自相关
1.000 . 15 .443 .098 15 .721** .002 15
**. Correlation is significant at the 0.01 level (2-tailed).
因此选取注册资本构造权函数
最优权数的幂指数确定
Source variable.. 注册资本 Dependent variable.. 销销收收 Log-likelihood Function = -125.581891 POWER value = -2.000 Log-likelihood Function = -122.148284 POWER value = -1.500 Log-likelihood Function = -118.756247 POWER value = -1.000 Log-likelihood Function = -115.440464 POWER value = -.500 Log-likelihood Function = -112.257523 POWER value = .000 Log-likelihood Function = -109.297553 POWER value = .500 Log-likelihood Function = -106.695645 POWER value = 1.000 Log-likelihood Function = -104.627066 POWER value = 1.500 Log-likelihood Function = -103.261903 POWER value = 2.000 Log-likelihood Function = -102.682848 POWER value = 2.500 Log-likelihood Function = -102.833168 POWER value = 3.000 The Value of POWER Maximizing Log-likelihood Function = 2.500
eviews异方差、自相关检验与解决办法
eviews异方差、自相关检验与解决办法一、异方差检验:1.相关图检验法LS Y C X 对模型进行参数估计GENR E=RESID 求出残差序列GENR E2=E^2 求出残差的平方序列SORT X 对解释变量X排序SCAT X E2 画出残差平方与解释变量X的相关图2.戈德菲尔德——匡特检验已知样本容量n=26,去掉中间6个样本点(即约n/4),形成两个样本容量均为10的子样本。
SORT X 将样本数据关于X排序SMPL 1 10 确定子样本1LS Y C X 求出子样本1的回归平方和RSS1SMPL 17 26 确定子样本2LS Y C X 求出子样本2的回归平方和RSS2计算F统计量并做出判断。
解决办法3.加权最小二乘法LS Y C X 最小二乘法估计,得到残差序列GRNR E1=ABS(RESID) 生成残差绝对值序列LS(W=1/E1) Y C X 以E1为权数进行加权最小二成估计二、自相关1.图示法检验LS Y C X 最小二乘法估计,得到残差序列GENR E=RESID 生成残差序列SCAT E(-1) E et—et-1的散点图PLOT E 还可绘制et的趋势图2.广义差分法LS Y C X AR(1) AR(2)首先,你要对广义差分法熟悉,不是了解,如果你是外行,我奉劝你还是用eviews来做就行了,其实我想老师要你用spss无非是想看你是否掌握广义差分,好了,废话不多说了。
接着,使用spss16来解决自相关。
第一步,输入变量,做线性回归,注意在Liner Regression 中的Statistics中勾上DW,在save中勾Standardized,查看结果,显然肯定是有自相关的(看dw值)。
第二步,做滞后一期的残差,直接COPY数据(别告诉我不会啊),然后将残差和滞后一期的残差做回归,记下它们之间的B指(就是斜率)。
第三步,再做滞后一期的X1和Y1,即自变量和因变量的滞后一期的值,也是直接COPY。
多重共线性-异方差-内生性-自相关总结对照表
一、加权最小二乘法 二、怀特异方差-稳健程序。 三、解释变量的代数变换
解释变量内生性 cov(x ji , ui ) 0 解 释 变 量 与随机误差项之间往往存 在某种程度的相关性。与 随机误差项相关的解释变 量称为内生解释变量。 1、遗漏变量 2、测量误差 3、错误的函数形式 4、联立性
1、解释变量的遗漏或省 略 2、模型函数形式设定错 误 3、原始数据的处理变换 4、经济变量的惯性作用 5、误差项本身存在自相 关 1.斜率系数 Bj 依然是线 性的和无偏的。
E(ˆj ) j
2、最小二乘估计量的方 差估计是有偏的。 3. 因 变 量 的 预 测 精 度 降低。
一、图示检验法 二、解释变量严格外生 条件下,误差项一阶自 相关检验。 ut=ut-1+vt 三、古典假定下,误差 项一阶自相关的 DW 检验 四、自变量非严格外生 条件下,误差项一阶自 相关检验。 五、误差项高阶自相关 的布殊-戈弗雷检验 BG 检验
定义 原因 后果 检验
处理
多重共线性 如果存在某解释变量是其他解释变量 的线性组合,则称为存在完全多重共线
性。 0 1x1 k xk 0
它们之间存在高度的线性相关性,称模 型存在近似(不完全)多重共线性。 0 1x1 k xk v 0 1.经济变量之间具有共同变化趋势。 2.变量之间存在经济联系。 3.模型中包含滞后变量。 4、样本数据自身原因。
异方差
var(u
|
xi )
2
i
常数
则称随机误差项 u 具有异方差性
1.模型中省略的解释变量。 2. 测量误差。 3、截面数据中总体各单位的差 异。 4、模型函数形式设定错误。 5、异常观测
异方差、自相关检验
计量经济学作业一、异方差(1)Dependent Variable: YMethod: Least SquaresDate: 09/29/11 Time: 22:09Sample: 1 29Included observations: 29Variable Coefficient Std. Error t-Statistic Prob.C 58.31791 49.04935 1.188964 0.2448X 0.795570 0.018373 43.30193 0.0000R-squared 0.985805 Mean dependent var 2111.931 Adjusted R-squared 0.985279 S.D. dependent var 555.5470 S.E. of regression 67.40436 Akaike info criterion 11.32577 Sum squared resid 122670.4 Schwarz criterion 11.42006 Log likelihood -162.2236 F-statistic 1875.057 Durbin-Watson stat 1.893970 Prob(F-statistic) 0.000000(1)戈徳菲尔德—匡特检验:简单步骤如下:1、先排列2、分成两组1-11,19-29,做回归检验,得残差平方和3、得 F ,查表比较。
Dependent Variable: YMethod: Least SquaresDate: 09/29/11 Time: 19:38Sample: 1 11Included observations: 11Variable Coefficient Std. Error t-Statistic Prob.C 55.84840 60.15527 0.928404 0.3774X 0.802769 0.021586 37.18930 0.0000R-squared 0.993535 Mean dependent var 2203.182 Adjusted R-squared 0.992816 S.D. dependent var 660.2351 S.E. of regression 55.95928 Akaike info criterion 11.05009 Sum squared resid 28182.97 Schwarz criterion 11.12244 Log likelihood -58.77550 F-statistic 1383.044Durbin-Watson stat 1.657950 Prob(F-statistic) 0.000000第一组:Sum squared resid(残差平方和)=28182.97Dependent Variable: YMethod: Least SquaresDate: 09/29/11 Time: 19:39Sample: 19 29Included observations: 11Variable Coefficient Std. Error t-Statistic Prob.C 92.44615 96.01293 0.962851 0.3608X 0.782281 0.035369 22.11798 0.0000R-squared 0.981935 Mean dependent var 2141.455Adjusted R-squared 0.979928 S.D. dependent var 590.5276S.E. of regression 83.66352 Akaike info criterion 11.85445Sum squared resid 62996.26 Schwarz criterion 11.92679Log likelihood -63.19947 F-statistic 489.2051Durbin-Watson stat 1.770865 Prob(F-statistic) 0.000000第二组:Sum squared resid(残差平方和)=62996.26F=62996.26/28182.97=2.23526,给定显著性水平a=0.05查F分布临界值表可得临界值F0.05(11,11)=2.85,所以统计量F< F0.05(11,11),支出模型不存在异方差。
【总结】计量经济学异方差性、多重共线性、自相关的联系与区别知识总结
《计量经济学》中多重共线性、异方差性、自相关三者之间的联系与区别首先我们先来回顾一下经典线性回归模型的基本假设:1、为什么会出现异方差性我们可以从一下两方面来分析:第一,因为随即误差项包括了测量误差和模型中被省略的一些因素对因变量的影响;第二,来自不同抽样单元的因变量观察值之间可能差别很大。
因此,异方差性多出现在截面样本之中。
至于时间序列,则由于因变量观察值来自不同时期的同一样本单元,通常因变量的不同观察值之间的差别不是很大,所以异方差性一般不明显。
含义及影响:y=X β+ε,var(εi )var(εj ), ij ,E(ε)=0,或者记为212200['|]0000n E X σεεσσ⎛⎫⎪=Ω= ⎪ ⎪⎝⎭即违背假设3。
用OLS 估计,所得b 是无偏的,但不是有效的。
111(')'(')'()(')'b X X X y X X X X X X X βεβε---==+=+由于E(ε)=0,所以有E(b )=β。
即满足无偏性。
但是,b 的方差为1111121var(|)[()()'][(')''(')|] (')'['|](') (')'()(')b X E b b E X X X X X X X X X X E X X X X X X X X X X ββεεεεσ------=--===Ω其中212200['|]0000n E X σεεσσ⎛⎫⎪=Ω= ⎪ ⎪⎝⎭2、自相关产生的原因:(1)、经济数据的固有的惯性带来的相关 (2)、模型设定误差带来的相关 (3)、数据的加工带来的相关 含义及影响:cov(,)0,i j i j εε≠≠影响:和异方差一样,系数的ls 估计是无偏的,但不是有效的。
D -W 检验(Durbin -Watson )221212222121212222112112122211221122121()()()2()()222222(1)n i i i n i i n n n i i i i i i i n i i n n n i i i i i i i n n i i n i i i nn n i i i i nn i ie e d e e e e e e e e e e e e e e e e e e e e e e ρρ=-===-=-====-==-===∑-=∑∑+∑-∑=∑∑+∑-∑--=∑∑+=--∑∑+=--∑≈-其中2121n i i i n i ie e e ρ=-=∑=∑是样本一阶自相关函数。