
随机变量及其分布.doc
设随机变量X只可能取0和1两个值,它的分布律是
P(Xk)
k
p
(1
1kp
k
p),0,1(0
1)
则称X服从(0—1)分布.
27
(0—1)分布的分布律也可写成
X01
p1pp
k
满足(0—1)分布的试验应该只有两个结果。
2.二项分布:
设试验E只有两个可能的结果:A及A,P(A)p,P(A)1pq(0p1).将E独立地
24
系数值来描述。比如,在投硬币问题中,每次实验出现的结果为正面或反面,与数值没有联系,
但我们可以通过指定数“1”代表正面,“0”代表反面,为了计算n次投掷中出现的正面就只须
计算其中“1”出现的次数了,从而使这一随机试验的结果与数值发生联系。
一般地,如果A为某个随机事件,则一定可以通过如下示性函数使它与数值发生联系:
试验的可能结果决定的,但的所有可能取值是事先可以预言的。
②是定义在S上而取值在R上的函数。
同时在上例中,我们可以用集合{
e:(ei)5}表示“摸到球的号数不大于5”这一随机事
i
件,因而可以计算其概率。习惯上我们称定义在样本空间S上的单值实函数为随机变量。这就
有了如下定义:
定义:设随机试验E的样本空间为S{e},=(e)是定义在S上的单值实函数,若对任意实
数x,集合{e:(e)x}是随机事件,则称=(e)为随机变量(RandomVariable)。
25
定义表明随机变量=(e)是样本点的函数,为方便起见,通常写为,而集合{e:(e)x}
简记为{x}。
如在上例中,摸到不大于5号球的事件可表示为{5},则其概率为P{5}=3/5。
随机变量的引入,使概率论的研究由个别随机事件扩大为随机变量所表征的随机现象的研
0,
1
这就是(0—1)分布
例2某人进行射击,设每次射击的命中律为0.02,独立射击400次,试求至少击中两次的
间S={
e,e1,,,e9},其中ei“摸到编号为i的球”,i=0,1,,,9.
0
定义函数:
ei,即(ei)=i,i=0,1,,,9。
i
这就是S和整数集{0,1,2,,,9}的一个对应关系,此时表示摸到球的号码。
从上例中,我们不难体会到:
①对应关系的取值是随机的,也就是说,在试验之前,取什么值不能确定,而是由随机
1.定义:设是S上的随机变量,若的全部可能取值为有限个或可列无限个(即的全部
可能取值可一一列举出来),则称为离散型随机变量。
若的取值为x,(i1,2,)
i,把事件{xi}的概率记为P{xi}pi,i1,2,,则称
x
,x,
2
p
2
,
1
p,
1
,
,
x
i
p
i
,
,
为的分布律。
【注】:由定义可知,若样本空间S是离散的,则定义在S上的任何单值实函数都是离散型随机
1
1
A0
A发生
A不发生
这就说明了,不管随机试验的结果是否具有数量的性质,我们都可以建立一个样本空间和实
数空间的对应关系,使之与数值发生联系。
为了全面的研究随机试验的结果,揭示随机现象的统计规律性,我们将随机试验的结果与实
数对应起来,将随机试验的结果数量化,引入随机变量的概念。
引例:随机试验E1:从一个装有编号为0,1,2,,,9的球的袋中任意摸一球。则其样本空
p(1),即
P{Xk}
n
k
knk0,1,2,
pqk
n
显然
P{Xk}0k0,1,2,n
k
n
0
nknk
pq
k
(pq)1
注意到
n
k
pkq
kq
nk
刚好是二项式
n
(pq)的展开式中出现
k
p的一项。故我们称随机变量X服从参数
为n,p的二项分布,记为X~b(n,p)
特别,当n1时二项分布化为
P{Xk}p
kk
1k
q
立的),求X的分布律。
解:以p表示每盏信号灯禁止汽车通过的概率,易知X的分布律为
X01234
23
pp(1p)ppp
(1)(1p)p
k
(1p)
4
或写成
k
P{Xk}(1p)p,k0,1,23,P{X4}(1p)
4
以
1
p代入得
2
X01234
p0.50.250.1250.06250.0625
k
下面介绍三种重要的离散型随机变量的概率分布
究。正因为随机变量可以描述各种随机事件,使我们摆脱只是孤立的去研究一个随机事件,而通
过随机变量将各个事件联系起来,进而去研究其全部。今后,我们主要研究随机变量和它的分布。
随机变量的分类
离散型r.v
的取值只有有限个或可数个
r.v
非离散型
r.v.
连续型
其它
r.v.
可以取某一区间的任一数为值
§2.2离散型随机变量的概率分布
第二章随机变量及其分布
【基本要求】1、了解随机变量的概念;
2、理解离散型随机变量的概念及其分布律的概念和性质;
3、理解连续型随机变量的概念及其概率密度函数的概念和性质;
4、理解分布函数的概念,并知道其性质;
5、会利用分布律、概率密度函数及分布函数计算有关事件的概率;
6、会求简单的随机变量函数的概率分布;
大一部分问题与实数之间存在着某种客观的联系。例如,在产品检验问题中,我们关心的是抽样
中出现的废品数;在车间供电问题中,我们关心的是某时期正在工作的车床数;在电话问题中关
心的是某一段时间内的话务量等。对于这类随机现象,其试验结果显然可以用数值来描述,并且
随着试验的结果不同而取不同的数值。然而,有些初看起来与数值无关的随机现象,也常常能联
重复地进行n次,则称这一串重复的独立试验为n重贝努利试验,简称贝努利试验
例:用X表示n次试验中A发生的次数,用
A表示A在第i次试验中发生
i
{Xk}
A
1
A
2
A
k
A
k
1
A
n
A
1
A
2
A
k
A
k1Βιβλιοθήκη Ak2A
n
A
1
A
2
A
3
A
k
2
A
k
3
A
n
应共有
n
k
种,它们是两两不相容的,故在n次试验中A发生k次的概率为
n
k
kpnk
变量。
2.离散型随机变量的分布律满足下列性质:
(1)非负性:p0
i
(2)规范性:
p
i
1
i1
分布律也可用表格形式表示出来
26
Xx1x2xk
pp1p2pk
k
如抛硬币试验
X01
p
k
1
2
1
2
例1:设一汽车在开往目的地的道路上需经过四盏信号灯,每盏信号灯以
1
2
的概率允许或禁
止汽车通过。以X表示汽车首次停下时,它已通过的信号灯的盏数(设各信号灯的工作是相互独
【本章重点】随机变量的概念;连续型(离散型)随机变量的密度函数(分布律)的概念和性质
以及它们的分布函数的概念和性质;随机变量函数的概率分布.
【本章难点】随机变量的概念及性质;连续型随机变量的概率密度函数及分布函数的性质与相关
计算。
【学时分配】9学时
【授课内容】
§2.1随机变量
在第一章里,我们主要研究了随机事件及其概率,同学们可能会注意到在随机现象中,有很
第七章 随机变量的分布
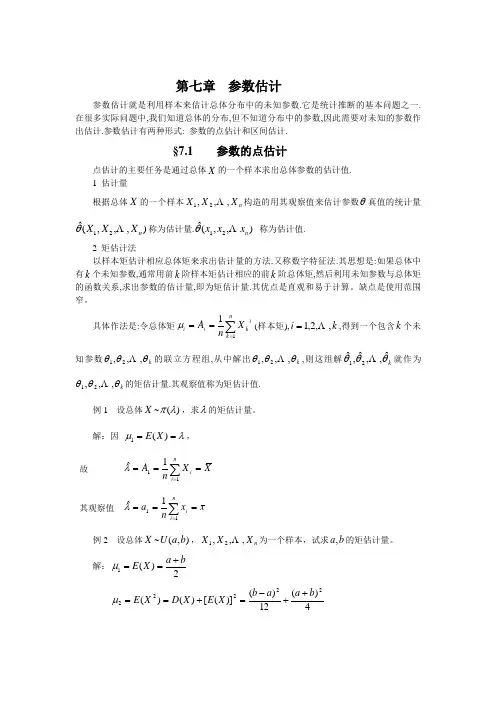
第七章 参数估计参数估计就是利用样本来估计总体分布中的未知参数.它是统计推断的基本问题之一. 在很多实际问题中,我们知道总体的分布,但不知道分布中的参数,因此需要对未知的参数作出估计.参数估计有两种形式: 参数的点估计和区间估计.§7.1 参数的点估计点估计的主要任务是通过总体X 的一个样本求出总体参数的估计值.1 估计量根据总体X 的一个样本n X X X ,,,21 构造的用其观察值来估计参数θ真值的统计量),,,(ˆ21n X X X θ称为估计量.),,(ˆ21nx x x θ 称为估计值. 2 矩估计法以样本矩估计相应总体矩来求出估计量的方法.又称数字特征法.其思想是:如果总体中有k 个未知参数,通常用前k 阶样本矩估计相应的前k 阶总体矩,然后利用未知参数与总体矩的函数关系,求出参数的估计量,即为矩估计量.其优点是直观和易于计算。
缺点是使用范围窄。
具体作法是:令总体矩∑===n k ik i i X n A 11μ(样本矩),k i ,,2,1 =,得到一个包含k 个未知参数k θθθ,,,21 的联立方程组,从中解出k θθθ,,,21 ,则这组解kθθθˆ,,ˆ,ˆ21 就作为k θθθ,,,21 的矩估计量.其观察值称为矩估计值.例1 设总体X ~)(λπ,求λ的矩估计量。
解:因 λμ==)(1X E ,故 X X n A ni i ===∑=111ˆλ 其观察值 x x n a ni i ===∑=111ˆλ例2 设总体X ~),(b a U ,n X X X ,,,21 为一个样本,试求b a ,的矩估计量。
解:2)(1ba X E +==μ 4)(12)()]([)()(22222b a a b X E X D X E ++-=+==μ令 ∑===+ni i X n A b a 1112∑===++-n i i X n A b a a b 1222214)(12)( 解得 ∑=--=--=n i i X X n X A A A a 122111)(3)(3ˆ ∑=-+=-+=n i i X X n X A A A b 122111)(3)(3ˆ。
随机变量及其分布
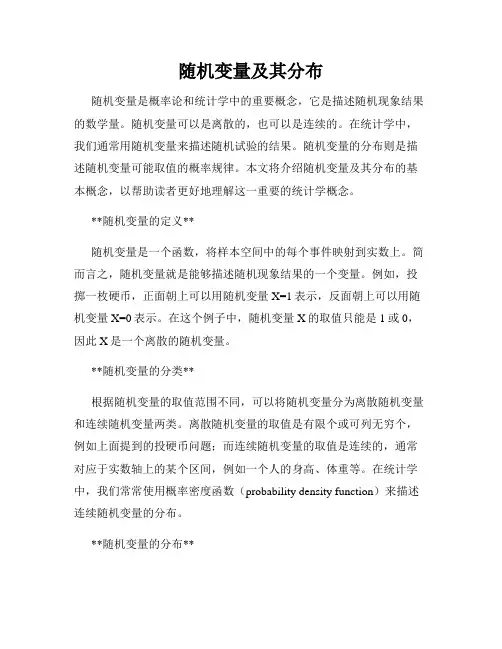
随机变量及其分布随机变量是概率论和统计学中的重要概念,它是描述随机现象结果的数学量。
随机变量可以是离散的,也可以是连续的。
在统计学中,我们通常用随机变量来描述随机试验的结果。
随机变量的分布则是描述随机变量可能取值的概率规律。
本文将介绍随机变量及其分布的基本概念,以帮助读者更好地理解这一重要的统计学概念。
**随机变量的定义**随机变量是一个函数,将样本空间中的每个事件映射到实数上。
简而言之,随机变量就是能够描述随机现象结果的一个变量。
例如,投掷一枚硬币,正面朝上可以用随机变量X=1表示,反面朝上可以用随机变量X=0表示。
在这个例子中,随机变量X的取值只能是1或0,因此X是一个离散的随机变量。
**随机变量的分类**根据随机变量的取值范围不同,可以将随机变量分为离散随机变量和连续随机变量两类。
离散随机变量的取值是有限个或可列无穷个,例如上面提到的投硬币问题;而连续随机变量的取值是连续的,通常对应于实数轴上的某个区间,例如一个人的身高、体重等。
在统计学中,我们常常使用概率密度函数(probability density function)来描述连续随机变量的分布。
**随机变量的分布**随机变量的分布是描述随机变量取各种值的概率规律。
对于离散随机变量,我们可以通过概率质量函数(probability mass function)来描述其分布。
概率质量函数给出了随机变量取每个可能值的概率。
例如,对于一个掷骰子的随机变量,其概率质量函数可以表示为P(X=x),其中X是随机变量,x是取值。
而对于连续随机变量,我们则使用概率密度函数来描述其分布。
概率密度函数在某一区间内的取值越大,该区间的概率越大。
常见的连续分布包括正态分布、均匀分布等。
**常见的随机变量分布**1. **离散分布**- 伯努利分布:伯努利分布是最简单的离散分布,只有两个可能的取值,例如抛硬币的结果。
- 二项分布:二项分布描述了n次独立重复的伯努利试验中,成功次数的概率分布,例如n次抛硬币后正面朝上的次数。
随机变量及其分布函数

随机变量及其分布函数将随机事件以数量来标识,即用随机变量描述随机现象的研究方法,它是定义在样本空间上具有某种可预测性的实值函数。
分布函数则完整的表述了随机变量。
一、 随机变量与分布函数(1) 随机变量:取值依赖于某个随机试验的结果(样本空间),并随着试验结果不同而变化的变量,称之为随机变量。
分布函数:[1] 定义:设X 是一个随机变量,对任意实数x ,记作(){}F x P X x ≤=,称()F x 为随机变量X 的分布函数,又称随机变量X 服从分布()F x ,显然,函数()F x 的定义域为(),-∞+∞,值域为[0,1]。
[2] 性质:❶()F x 单调非降。
❷()0F -∞=、()1F +∞=。
❸()(0)F x F x =+,即()F x 一定是右连续的。
❹对于任意两个实数a b <,{}()()P a X b F b F a <≤=-❺对于任意实数0x ,000{}()()P X x F x F x ==-- ❻000{}1{}1()P X x P X x F x >=-≤=- ❼000{}{)lim }(x x P X x P X x x F →-=≤<=-❽000{}1{}1()P X x P X x F x ≥=-<=-- 二、 离散型随机变量与连续型随机变量(1) 离散型随机变量[1] 概念:设X 是一个随机变量,如果X 的取值是有限个或者无穷可列个,则称X 为离散型随机变量。
其相应的概率()i i P X x p ==(12)i =、……称为X 的概率分布或分布律,表格表示形式如下:[2] 性质:❶0i p ≥❷11nii p==∑❸分布函数()i i x xF x p ==∑❹1{}()()i i i P Xx F x F x -==-(2) 连续型随机变量[1] 概念:如果对于随机变量的分布函数()F x ,存在非负的函数 ()f x ,使得对于任意实数x ,均有:()()xF x f x d x-∞=⎰则称X 为连续型随机变量,()f x 称为概率密度函数或者密度函数。
随机变量及其分布总结

随机变量及其分布1、基本概念⑴互斥事件:不可能同时发生的两个事件.如果事件A B C 、、,其中任何两个都是互斥事件,则说事件A B C 、、彼此互斥. 当A B 、是互斥事件时,那么事件A B +发生(即A B 、中有一个发生)的概率,等于事件A B 、分别发生的概率的和,即()()(P A B P A P B +=+.⑵对立事件:其中必有一个发生的两个互斥事件.事件A 的对立事件通常记着A . 对立事件的概率和等于1. ()1()P A P A =-.特别提醒:“互斥事件”与“对立事件”都是就两个事件而言的,互斥事件是不可能同时发生的两个事件,而对立事件是其中必有一个发生的互斥事件,因此,对立事件必然是互斥事件,但互斥事件不一定是对立事件,也就是说“互斥”是“对立”的必要但不充分的条件.⑶相互独立事件:事件A (或B )是否发生对事件B (或A )发生的概率没有影响,(即其中一个事件是否发生对另一个事件发生的概率没有影响).这样的两个事件叫做相互独立事件.当A B 、是相互独立事件时,那么事件A B ⋅发生(即A B 、同时发生)的概率,等于事件A B 、分别发生的概率的积.即()()()P A B P A P B ⋅=⋅.若A 、B 两事件相互独立,则A 与B 、A 与B 、A 与B 也都是相互独立的.⑷独立重复试验①一般地,在相同条件下重复做的n 次试验称为n 次独立重复试验.②独立重复试验的概率公式p ,那么在n 次独立重复试验中这个试验恰好发生k 次的概率()()(1)0,12,.,k k n k n n P k n k C p p -==-⑸条件概率:对任意事件A 和事件B ,在已知事件A 发生的条件下事件B 发生的概率,叫做条件概率.记作P(B|A),读作A 发生的条件下B 发生的概率.知识结构公式:()(),()0.()P AB P B A P A P A => 2、离散型随机变量 ⑴随机变量:如果随机试验的结果可以用一个变量来表示,那么这样的变量叫做随机变量 随机变量常用字母,,,X Y ξη等表示.⑵离散型随机变量:对于随机变量可能取的值,可以按一定次序一一列出,这样的随机变量叫做离散型随机变量.⑶连续型随机变量: 对于随机变量可能取的值,可以取某一区间内的一切值,这样的变量就叫做连续型随机变量.⑷离散型随机变量与连续型随机变量的区别与联系: 离散型随机变量与连续型随机变量都是用变量表示随机试验的结果;但是离散型随机变量的结果可以按一定次序一一列出,而连续性随机变量的结果不可以一一列出.若X 是随机变量,(,Y aX b a b =+是常数)则Y 也是随机变量 并且不改变其属性(离散型、连续型).3、离散型随机变量的分布列⑴概率分布(分布列)设离散型随机变量X 可能取的不同值为12,x x ,…,i x ,…,n x ,X )i i X x p ==,则称表为随机变量的概率分布,简称的分布列.性质:①0,1,2,...;i p i n ≥= ②1 1.n i i p ==∑⑵两点分布则称X 服从两点分布,并称(1)p P X ==为成功概率.⑶二项分布如果在一次试验中某事件发生的概率是p ,那么在n 次独立重复试验中这个事件恰好发生k 次的概率是()(1).k k n k n P X k C p p -==-我们称这样的随机变量X 服从二项分布,记作()p n B X ,~,并称p 为成功概率.判断一个随机变量是否服从二项分布,关键有三点:①对立性:即一次试验中事件发生与否二者必居其一;②重复性:即试验是独立重复地进行了n 次;① 等概率性:在每次试验中事件发生的概率均相等.② 注:⑴二项分布的模型是有放回抽样;⑵二项分布中的参数是,,.p k n⑷超几何分布一般地, 在含有M 件次品的N 件产品中,任取n 件,其中恰有X 件次品数,则事件{}X k =发生的概率为()(0,1,2,,)k n k M N M n N C C P X k k m C --===,于是得到随机变量X其中{}min ,m M n =,*,,,,n N M N n M N N ∈≤≤. 我们称这样的随机变量X 的分布列为超几何分布列,且称随机变量X 服从超几何分布.注:⑴超几何分布的模型是不放回抽样;⑵超几何分布中的参数是,,.M N n 其意义分别是总体中的个体总数、N 中一类的总数、样本容量.4、离散型随机变量的均值与方差⑴离散型随机变量的均值则称()1122i i n n E X x p x p x p x p =+++++为离散型随机变量X 的均值或数学期望(简称期望).它反映了离散型随机变量取值的平均水平.⑵离散型随机变量的方差则称21()(())n ii i D X x E X p ==-∑为离散型随机变量X 的方差,为随机变量X 的标准差.它反映了离散型随机变量取值的稳定与波动,集中与离散的程度. ()D X 越小,X 的稳定性越高,波动越小,取值越集中;()D X 越大,X 的稳定性越差,波动越大,取值越分散.。
第三章多维随机变量及其分布.doc
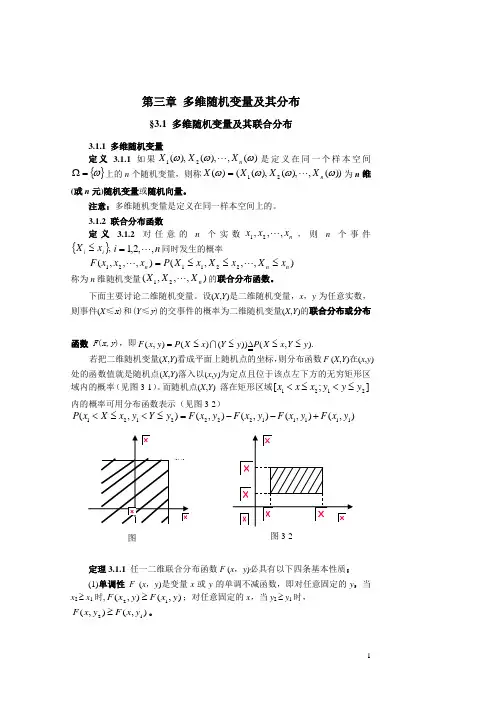
可以证明,凡满足性质(1)的任意一个二元函数f(x,y),必可作为某个二维随机变量的联合密度函数。
(3)若f(x,y)在点(x,y)处连续,则
证明
(4)设G是xOy平面上的一个区域,则有
在几何上z=f(x,y)表示空间的一张曲面。由性质(1)知,介于该曲面和xOy平面之间的空间区域的体积是1。由性质(3)知, 的值等于以G为底,以曲面z=f(x,y)为顶的曲顶柱体的体积。
3.1.3联合分布列
定义3.1.3若二维随机变量(X,Y)的所有可能取的值是有限多对或可列无限多对(xi,yj),则称(X,Y)为二维离散型随机变量。称
,i,j=1,2,…,n,
为二维离散型随机变量(X,Y)的联合分布列,也可用如下表格记联合分布列。
Y
联合分布列的基本性质:
(1)非负性
(2)正则性
例1盒子里装有3只黑球,2只红球,2只白球,在其中任取4只球,以X表示取到黑球的只数,以Y表示取到白球的只数,求X,Y的联合分布列和 。
解(1) 的分布函数为
(2)将 的共同分布函数 代入上式得
(3)Y的分布函数仍为上式,密度函数可对上式关于 求导得
(4)将指数分布的分布函数和密度函数代入(2)和(3)的结果中得
二、最小值分布设 是相互相互独立的n个随机变量,若 ,在以下情况下求Y的分布。(1) ~ ;(2) 同分布,即 ~ ;(3) 为连续随机变量,且 同分布,即 的密度函数为 , ;(4) ~ 。
0.216 0 0 0
二、多维超几何分布
袋中有N只球,其中有Ni只 号球, ,记 。从中任意取出n只,若记Xi为取出的n只球中 号球的个数, ,则
其中 。
例4在例3中改为不放回抽样,求二维随机变量(X,Y)的联合分布列。
高考复习 第十二章 随机变量及其分布
★热 点 考 点 题 型 探 析★
考点一:离散型随机变量及其分布列的计算
题型1. 离散型随机变量的取值
[例1]写出下列随机变量可能取的值,并说明随机变量所取的值表示的随机试验的结果
(1)一袋中装有5只同样大小的白球,编号为1,2,3,4,5 现从该袋内随机取出3只球,被取出的球的最大号码数ξ;
特别提醒:对于离散型随机变量在某一范围内取值的概率等于它取这个范围内各个值的概率的和 即
★重 难 点 突 破★
1.重点:了解随机变量、离散型随机变量、连续型随机变量及离散型随机变量的分布列的意义,
2.难点:会求某些简单的离散型随机变量的分布列;掌握离散型随机变量的分布列的两个基本性质及简单运用。
3.重难点:.
解:设考生甲、乙正确完成实验操作的题数分别为 、 ,
则 取值分别为1,2,3; 取值分别为0,1,2,3。…………………………………2分
, , 。
∴考生甲正确完成题数的概率分布列为
1
2
3
2.(广东省五校2008年高三上期末联考)一个盒子装有六张卡片,上面分别写着如下六个定义域为R的函数:
现从盒子中进行逐一抽取卡片,且每次取出后均不放回,若取到一张记有偶函数的卡片则停止抽取,否则继续进行,求抽取次数 的分布列和数学期望.
P(ξ=0)= P(ξ=1)=
P(ξ=2)= P(ξ=3)=
∴ξ的分布列为:
ξ
0
1
23Βιβλιοθήκη 【名师指引】求离散型随机变量分布列时,应明确随机变量可能取哪些值,然后计算其相应的概率填入相应的表中即可。
【新题导练】
1.(安徽省淮南市2008届高三第一次模拟考试)某校设计了一个实验学科的实验考查方案:考生从6道备选题中一次性随机抽取3题,按照题目要求独立完成全部实验操作. 规定:至少正确完成其中2题的便可提高通过. 已知6道备选题中考生甲有4题能正确完成,2题不能完成;考生乙每题正确完成的概率都是,且每题正确完成与否互不影响.分别写出甲、乙两考生正确完成题数的概率分布列;
随机变量及其分布函数
随机变量及其分布函数随机变量是描述随机事件的数学工具,它将随机事件映射到实数上。
我们可以将随机变量理解为一个函数,它将样本空间上的随机事件转化为一个实数。
随机变量的取值通常用大写字母来表示,例如X、Y、Z等,并且随机变量的取值可以是有限个或无限个。
随机变量的分布函数一个随机变量有着不同取值的可能性,而这些可能性可以用概率来描述。
针对一个随机变量而言,其取值在不同的范围内所对应的概率,就被称为该随机变量的分布函数。
分布函数通常用F(x)来表示,其中F是函数符号,x是随机变量的取值。
对于一个随机变量X,其分布函数定义为:F(x) = P(X≤x)其中P(X≤x)指的是随机变量X小于或等于x的概率。
因此,对于小于或等于x的所有可能取值,X的分布函数F(x)均可以计算出来。
随机变量的类型随机变量可以分为两类:离散随机变量和连续随机变量。
离散随机变量离散随机变量是只能取某些特定离散值的随机变量,它们通常意味着某个事件只能发生某些确定的次数。
例如,抛掷一颗骰子的结果就是一个典型的离散随机变量,因为其可能取的值只有1、2、3、4、5、6六种可能。
对于某个离散随机变量而言,它的分布函数是一个阶梯函数,在每个离散值处有一个跳跃,即:F(x) = P(X≤x) = ΣP(X=i),i≤x其中ΣP(X=i)表示随机变量取i的概率,i≤x表示X取i的所有取值小于或等于x。
例如,对于一个只能取0或1的离散随机变量X,其分布函数F(x)可以表示为:F(x) = P(X≤0) + P(X=1) = P(X=0) + P(X=1)其中P(X=0)和P(X=1)表示X取0和1的概率,因此:F(0) = P(X=0)F(1) = P(X=0)+P(X=1)连续随机变量连续随机变量是指可以取到任意实数值的随机变量,通常用于描述某个事件的结果可以连续变化的场景。
例如,衡量人的身高或体重就是一种典型的连续随机变量。
对于某个连续随机变量而言,由于它可以取到任意实数值,因此其分布函数也是一个连续函数。
随机变量及其分布
随机变量及其分布在我们的日常生活和科学研究中,常常会遇到各种各样的不确定现象。
比如,明天的天气是晴是雨,一场考试的成绩是高是低,或者在生产线上产品的质量是否合格等等。
为了更好地理解和描述这些不确定的情况,数学中引入了一个重要的概念——随机变量。
那么,什么是随机变量呢?简单来说,随机变量就是一个将随机试验的结果与实数对应起来的函数。
它的取值是由随机试验的结果决定的,并且具有不确定性。
举个例子,假设我们进行一次掷骰子的试验。
如果我们关心掷出的点数,那么可以定义一个随机变量 X ,它的值就是掷出的点数。
在这个例子中,随机变量 X 可能的取值就是 1、2、3、4、5、6 。
随机变量可以分为离散型随机变量和连续型随机变量。
离散型随机变量的取值是可以一一列举出来的,就像上面掷骰子的例子。
而连续型随机变量的取值则是在某个区间内连续变化的,比如测量一个人的身高,身高可以在一定的范围内取任意实数值。
了解了随机变量的类型,接下来我们看看它们的分布。
分布描述了随机变量取不同值的概率情况。
对于离散型随机变量,我们通常用概率分布列来描述它的分布。
概率分布列就是列出随机变量的所有可能取值以及对应的概率。
比如,对于上面掷骰子的随机变量 X ,它的概率分布列为:X : 1 2 3 4 5 6P : 1/6 1/6 1/6 1/6 1/6 1/6这个概率分布列清楚地告诉我们,掷出每个点数的概率都是 1/6 。
连续型随机变量的分布则通常用概率密度函数来描述。
概率密度函数并不是直接给出随机变量取某个值的概率,而是给出概率在某个区间内的分布情况。
比如说,正态分布就是一种常见的连续型分布,它的概率密度函数是一个钟形曲线。
在实际应用中,随机变量及其分布有着广泛的用途。
比如在保险行业,保险公司需要根据投保人的风险情况(可以用随机变量来表示)以及风险的分布来制定合理的保险费率;在质量控制中,通过对产品质量指标(随机变量)的分布进行分析,可以判断生产过程是否稳定,是否需要进行调整;在金融领域,股票价格的波动可以看作是一个随机变量,对其分布的研究有助于投资者做出合理的决策。
(完整版)基础随机变量及其分布知识点
随机变量及其分布一、离散型随机变量的分布列一般地,设离散型随机变量X 可能取的值为12,,,,,i n x x x x ⋅⋅⋅⋅⋅⋅,X 取每一个值(1,2,,)i x i n =⋅⋅⋅的概率()i i P X x p ==,则称以下表格为随机变量X 的概率分布列,简称X 的分布列. 离散型随机变量的分布列具有下述两个性质: (1)0,1,2,,i P i n =⋅⋅⋅≥ (2)121n p p p ++⋅⋅⋅+=常见的两种分布: 1.两点分布如果随机变量X 的分布列为 则称X 服从两点分布,并称=P(X=1)p 为成功概率. 2.超几何分布一般地,在含有M 件次品的N 件产品中,任取n 件,其中恰有X 件次品,则事件{}X k =发生的概率为:(),0,1,2,3,...,k n k MN M n NC C P X k k m C--===则随机变量X 的概率分布列如下:{}*min ,,,,,,m M n n N M N n M N N =≤≤∈其中且。
注:超几何分布的模型是不放回抽样二、条件概率一般地,设A,B 为两个事件,且()0P A >,称()(|)()P AB P B A P A =为在事件A发生的条件下,事件B 发生的条件概率. 0(|)1P B A ≤≤三、相互独立事件设A ,B 两个事件,如果事件A 是否发生对事件B 发生的概率没有影响(即()()()P AB P A P B =),则称事件A 与事件B 相互独立。
()()()A B P AB P A P B ⇔=即、相互独立一般地,如果事件A 1,A 2,…,A n 两两相互独立,那么这n 个事件同时发生的概率,等于每个事件发生的概率的积,即1212(...)()()...()n n P A A A P A P A P A =. 注:(1)互斥事件:指同一次试验中的两个事件不可能同时发生;(2) 相互独立事件:指在不同试验下的两个事件互不影响.四、n 次独立重复试验一般地,在相同条件下,重复做的n 次试验称为n 次独立重复试验. 在n次独立重复试验中,记iA 是“第i 次试验的结果”,显然,1212()()()()n n P A A A P A P A P A ⋅⋅⋅=⋅⋅⋅“相同条件下”等价于各次试验的结果不会受其他试验的影响 注: 独立重复试验模型满足以下三方面特征第一:每次试验是在同样条件下进行; 第二:各次试验中的事件是相互独立的;第三:每次试验都只有两种结果,即事件要么发生,要么不发生.五、二项分布一般地,在n 次独立重复试验中,用X 表示事件A 发生的次数,设每次试验中事件A 发生的概率为p ,则()(1)0,1,2,,k kn k n P X k C p p k n -==-=⋅⋅⋅,此时称随机变量X 服从二项分布,记作~(,)X B n p ,并称p 为成功概率.六、离散随机变量的均值(数学期望) 一般地,随机变量X 的概率分布列为则称1122()i i n n E X x p x p x p x p =+++++为X 的数学期望或均值,简称为期望.它反映了离散型随机变量取值的平均水平.1.若Y aX b =+,其中a ,b 为常数,则Y 也是变量则()EY aE X b =+,即()()E aX b aE X b +=+2.一般地,如果随机变量X 服从两点分布,那么()=10(1)E X p p p ⨯+⨯-=即若X 服从两点分布,则()E X p = 3.若~(,)X B n p ,则()E X np =七、离散型随机变量取值的方差和标准差 一般地,若离散型随机变量x 的概率分布列为 2221122(())(())(())..n n DX x E X p x E X p x E X p X X =-+-+⋅⋅⋅+-则称为随机变量的方差的标准差1.若X 服从两点分布,则()(1)D X p p =- 2.若~(,)X B n p ,则()(1)D X np p =- 3.2()()D aX b a D X +=八、正态分布1.正态分布一般记为N(μ,σ2).μ为正态分布的均值;σ是正态分布的标准差2.结合正态曲线,归纳其以下性质:(1)曲线在x轴的上方,与x轴不相交.(2)曲线关于直线x=μ对称.(3)当x=μ时,曲线位于最高点.(4)当x<μ时,曲线上升(增函数);当x>μ时,曲线下降(减函数).并且当曲线向左、右两边无限延伸时,以x轴为渐近线,向它无限靠近.(5)μ一定时,曲线的形状由σ确定.σ越大,曲线越“矮胖”,总体分布越分散;σ越小,曲线越“高”,总体分布越集中;3.3σ原则:对于正态总体),(2σμN 取值的概率:练习:1.正态分布有两个参数μ与σ,( )相应的正态曲线的形状越扁平。
随机变量及其分布
随机变量及其分布随机变量及其分布随机变量及其分布一、随机变量的概念前一章建立了随机事件及其概率的概念。
我们发现有些试验的结果,直接表现为数量。
比如,在抽样检验产品中,出现废品的个数;在供电问题中,人们关心的是在某段事件内,同时工作的车床数目;射击时弹着点与目标的距离等。
尽管有些试验的结果没有直接表现为数字,但我们仍然可以用数字来表示它。
比如,一次试验中,试验成功记为1,试验失败记为0;产品检验中,优质品记为2,次品记为1,废品记为0等等。
由此可见,对于任何一个试验的各种基本结果,都可以用数量与之对应。
尽管由于随机因素的作用,试验的结果有多种可能性,但是对于试验的每一个结果ω,都可以用一个实数x(ω)来表征:试验的结果不同,x(ω)可能取不同值,因而是一个变量,故x(ω)是试验结果的函数.我们称这种变量x(ω)为随机变量,简记为x.随机变量作为样本点的函数,有两个基本特点,一是变异性:对于不同的试验结果,它可能取不同的值,因此是变量而不是常量;二是随机性:由于试验中究竟出现哪种结果是随机的,因此该变量究竟取何值是在试验之前,事先无法确定的,直观上,随机变量就是取值具有随机性的变量。
根据取值情况随机变量可以分为两大类:离散型和非离散型。
离散型随机变量的所有可能取值为有限个或至多无穷可列个;非离散型随机变量的情况比较复杂,它的所有可能取值不能够一一列举出来。
其中的一种对于实际应用最重要,称为连续型随机变量,其值域为一个或若干个有限或无限区间。
今后我们主要研究离散型和连续型两种随机变量。
二、离散型随机变量的概率分布定义2.1:如果随机变量x只可能取有限个或至多可列个值,则称x为离散型随机变量。
定义2.2:设x为离散型随机变量,它的一切可能取值为x1,x2,……,xn,……,记p=p{x=xn},n=1,2……(2.1)称(2.1)式为x的概率函数,又称为x的概率分布,简称分布。
离散型随机变量的概率分布有两条基本性质:(1)pn≥0n=1,2,…(2)∑pn=1对于集合{xn,n=1,2,……}中的任何一个子集a,事件“x在a中取值”即“x∈a”的概率为p{x∈a}=∑pn特别的,如果一个试验所包含的事件只有两个,其概率分布为p{x=x1}=p(0 p 1)p{x=x2}=1-p=q这种分布称为两点分布。