
连续型随机变量及其分布函数-完整版
第三章连续型随机变量一、分布函数...
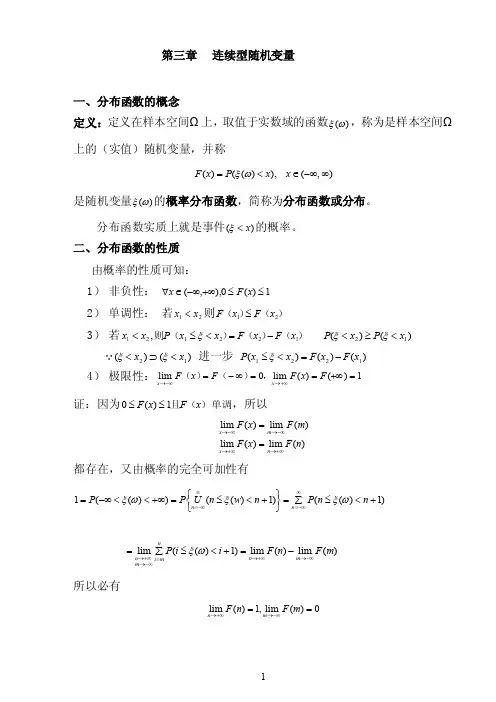
第三章 连续型随机变量一、分布函数的概念定义:定义在样本空间Ω上,取值于实数域的函数)(ωξ,称为是样本空间Ω上的(实值)随机变量,并称),(),)(()(∞-∞∈<=x x P x F ωξ是随机变量)(ωξ的概率分布函数,简称为分布函数或分布。
分布函数实质上就是事件)(x <ξ的概率。
二、分布函数的性质 由概率的性质可知:1) 非负性: 1)(0),,(≤≤+∞-∞∈∀x F x 2) 单调性: 若21x x <则)()(21x F x F ≤ 3) 若)()()(则122121,x F x F x x P x x -=<≤<ξ )()(12x P x P <≥<ξξ )()(12x x <⊃<ξξ 进一步 )()()(1221x F x F x x P -=<≤ξ4) 极限性:1)()(lim 0lim=+∞==∞-=+∞→-∞→F x F F x F x x ,)()( 证:因为)单调(且x F x F 1)(0≤≤,所以)(lim )(lim )(lim )(lim n F x F m F x F n x m x +∞→+∞→-∞→-∞→==都存在,又由概率的完全可加性有)1)(()1)(())((1+<≤∑=⎭⎬⎫⎩⎨⎧+<≤=+∞<<-∞=∞-∞=∞-∞=n n P n w n U P P n n ωξξωξ )(lim )(lim )1)((lim m F n F i i P m n nmi m n -∞→+∞→=-∞→+∞→-=+<≤∑=ωξ所以必有)(lim ,1)(lim ==-∞→+∞→m F n F m n即0)(lim ,1)(lim ==-∞→+∞→x F x F x x5) 左连续性:)()0(x F x F =-证:因为)(x F 是单调有界函数,其任一点的左极限)0(-x F 必存在,为证明其左连续性,只要对某一列单调上升的数列)(,21∞→→<<<<n x x x x x n n证明)()(lim x F x F n n =∞→成立即可。
概率论与数理统计22连续型随机变量及其分布

0
0dt
1
2 2tdt
x (6 6t)dt 6x 3x2 2
2
0
1 2
当x 1时, F(x)
0
0dt
1
2 2tdt
1
(6 6t)dt
x
0dt 1
0
1 2
1
0 , x 0
F
(
x)
x2, 6x 3x2
2
0 , 1
x x
1 2 1
2
1, x 1
P(X=a) = 0
5. F(x)有可列个间断点, 且右连续 5. F(x)连续, 且 F(x) f (x)
19
几种常见的连续型随机变量的分布 均匀分布 指数分布 正态分布
20
2. 均匀分布
定义:若连续型随机变量X的概率密度为
f
(x)
b
1
a
,
a xb
0 , 其它
则称X在区间 [a,b]上服从均匀分布.记为X~U[a,b]
λ
28
注: 在应用中,寿命问题常看作近似服从指数分布. 如灯泡的寿命、动物的寿命、电话的通话时间等 等都近似服从指数分布. 其中λ表示平均寿命的倒 数.
29
指数分布的无记忆性 设随机变量X服从参数为λ指数分布,设s >0 , t >0,则
P( X s t X s) P({X s t}{X s}) P(X s)
3
由定义可知,连续型随机变量X的分布函数F(x) 在x 点的函数值等于其概率密度函数f (x) 在区间(-∞, x]
上的积分,故 F '(x) f (x)
同时,密度函数f (x)反映了概率在 x点附近的“密 集程度”,所以用密度函数描述连续型随机变量的 概率分布与离散型随机变量用分布列描述,在某种 意义上有相似之处。
newCh3_连续型随机变量及分布资料
引子
前面我们学习过离散随机变量的分布率,离散随 机变量的取值有有限个或者可列个,但实际问题 很多情况并不能用离散随机变量描述,比如几何 概型问题,如何刻画它的概率规律呢?
区间描述方法
一、分布函数
定义 设X随机变量,对任意实数x,事件{X x}的概率 P {X x} 称为随机变量X的分布函数。 记为F(x),即 F(x)=P {X x}。 易知,对任意实数a , b (a < b)有: P {a < X b}=P{X b}-P{X a} = F(b)-F(a)。
把随机变量X的值看成数轴上点的坐标,那么X表示 数轴上的一个随机点,分布F(x)表示随机点落在区间
(, x] 上的概率
例 设随机变量X具分布律 X012 P 0.1 0.6 0.3
试求出X的分布函数。
例 设陀螺顶面圆周长为单位,现在其上从0~ 1均匀刻度,若让X表示陀螺静止时其顶面圆周 与地面的接触点,则X是随机变量,求X的分 布函数
,
a x xb
b
oa
bx
(2). 指数分布 E()
若 X~f ( x)=ex , x 0 0, x 0
则称 X 服从参数为 > 0的指数分布。
F ( x) 10, ex ,
x0 x0
指数分布常用来作为各种“寿命”分布的近似。
指数分布的性质:
(i)无记忆性
s > 0,t > 0: P{X s t X s} P{X s t, X s} P{X s}
).
反之,具有上述三个性质的实函数,必
是某个随机变量的分布函数。
故该三个性质是分布函数的充分必要性质。
问: P( X x0 ), P( X x0 )如何用分布函数表示?
连续随机变量及其分布

0, 2 F(x)= Ax , 1,
试求: (1)系数 A;
x 0, 0 x 1, x 1.
(2)X 落在区间(0.3,0.7)内的概率; (3)X 的密度函数.
数学与信息工程系
例2:设随机变量X具有概率密度
求:(1)常数a;(2)
(3)X的分布函数F(x)
解: (1)由概率密度的性质可知
查出 ( x) ( x) 立即可得 ( x) ( x).
数学与信息工程系
第三节 连续随机变量及其分布
设 X ~ N ( , 2 ), 则有
P( X ) ? 0.6826 P( 2 X 2 ) ? 0.9544 P( 3 X 3 ) ? 0.9974
30 1 1 d x 10 30 25 30 dx 15
=1/3.
数学与信息工程系
例
X ~ U(2, 5). 现在对 X 进行三次独 立观测,试求至少有两次观测值大 于 3 的概率.
解: 记 A = { X > 3 }, 则 P(A) = P( X> 3) = 2/3
设 Y 表示三次独立观测中 A 出现的次数, 则 Y~ b(3, 2/3),所求概率为 P(Y≥2) = P(Y=2)+P(Y=3) 2 3 0 2 2 1 3 2 1 C3 C3 =20/27 3 3 3 3
f ( x)
F( x )
1
O
x
O
x
数学与信息工程系
第三节 连续随机变量及其分布
指数分布最常见的一个场合是寿命分布.
指数分布具有“无记忆性”
对于任意 s,t >0,有
2.4连续型随机变量及其分布

正态分布由它的两个参数μ
和σ唯一确定,当μ和σ不同
时,正态分布也不同。
Ⅲ. 正态分布的分布函数
设 X ~ N (, 2 ) ,X 的分布函数是
F(x)
x
2 -
而 X ~ N(0, 1),即 X 服从标准正态分布的分布函数为
FY ( y)
1
y u2
e 2 du ( y)
2
所以 Y X ~ N (0,1)
标准正态分布 的分布函数
结论
① 若X ~ N( , 2 ),Y X ~ N 0,1.
② 若 X ~ N(, 2 ),则它的分布函数可以写成
FX
(x)
P{X
x}
P{
X
x
}
(
x
)
例 P{ a X b } P{ a Y b }
的概率密度函数的充要条件。 x
③ 对于任意的数 a b 有
f (x)
P{a X b} P{a X b}
P{a X b} P{a X b} P{a X b}
1 0abx
b
a f (x)dx F (b) F (a)
连续型随机变量 X 落在某区间[a, b]上的概率为F(x)
这里事件 {X a} 并非不可能事件,但 P{X a} 0
可见,由P(A) 0,不一定能推出A为不可能事件; 由P(B) 1,不一定能推出B为必然事件。
称A 为几乎不可能事件,B 为几乎必然事件.
判断下列函数是否为某随机变量的概率密度
例1
f
(x)
(1
1
x2
)
(- x )
2-2随机变量的分布函数与连续型随机变量

F(x) 是 (∞, +∞) 上的连续函数;
对于连续型随机变量X , P(X = a) = 0
事实上 X a a x X a , x 0
0 P X a P a x X a a f ( x )d x ax
a
0 P( X a ) lim
f ( x )d x 0 P X a 0
3. 连续型随机变量密度函数的性质
f (x) 0
f (x)dx F () 1
注1:常利用这两个性质检验一个函 数能否作为连续型随机变量的密度.
注2:由于改变密度函数在有限个点 的函数值不影响积分,故允许改变 它在有限个点的值为任意非负数。
在 f ( x ) 的连续点处,F( x ) f ( x )
P(a X b)
0.06 0.04 0.02
-10
a-5
b5
x
P(a X b)
b
F (b) F (a) a f ( x)dx
P(X b) P(X b) F(b) b f ( x)dx P(X a) P(X a) 1 F(a) a f ( x)dx
P X 1.5 F 1.5 F 1.5 0
0.7 lim F x 0.7 0.7 0 x1.5
练习 设随机变量 X 1 2 3
X的分布律。
P
1 2
a
1 6
求 1)a 及分布函数
2 )
P
5 4
X
5 2
,
P 2 X 4
解:1 ) 1 a 1 1 a 1 ,
26
P X 0 0 X 1 X 1 1 X 2 X 2 2 X x 0.1 0.6 0.3 1
0,
F
(
x
)=00..71
7.连续型随机变量及其分布函数
0, 1 的正态分布称为标准正态分布. 其密度函数和分布函数常用 (x)和 (x )表示:
1 ( x) e , x 2 t2 1 x 2 ( x) e dt 2
( x)
x2 2
( x )
1 (0) , 2
( x) ( x) 1
X np X 5000 50 np(1 p)
近似正态分布N(0,1).
X np X 5000 近似正态分布N(0,1). 50 np(1 p)
P(X≥5800) =1-P(X<5800)
5800 5000 1 ( ) 50
=1-Φ(16) ≈0
此概率接近于0,故认为这枚硬币不均匀 是合理的 .
中峰的陡峭程度.
能不能根据密度函数的表达式, 得出正态分布的图形特点呢?
1 f ( x) e 2
( x )2 2 2
, x
容易看到,f(x)≥0 即整个概率密度曲线都在x轴的上方;
1 f ( x) e 2
( x )2 2 2
, x
则称 X 服从参数为 的指数分布. 其分 布函数
e f ( x) 0
x
x0 0 x0
(3)正态分布 若 r.v X 的概率密度为
其中 和 都是常数, 任意, >0, 2 则称X服从参数为 和 的正态分布.
2
1 f ( x) e 2
( x )2 2 2
a为任一指定值
这是因为
P ( X a) lim P (a X a x )
x 0
lim
x 0 a
a x
f ( x )dx
2.3连续型随机变量及其分布
2、指数分布 定义3 设连续型随机变量X的概率密度为
ex, x0,
f (x)0,
其它 ,
其中λ >0为常数,则称随机变量X服从参数为θ 的 指数分布.
分布函数为
1ex, x0,
F(x) 0,
其它 .
概率论与数理统计
数学与计算科学学院 徐 鑫
可得:
(1)P(Xt)et(t0) (2)P ( t 1 X t2 ) e t 1 e t2 ( 0 t 1 t2 )
P ( 1 0 X 1 5 ) P ( 2 5 X 3 0 ) 1 5 1 d x 3 0 1 d x 1
1 0 3 0 2 5 3 0 3
概率论与数理统计
数学与计算科学学院 徐 鑫
练习 设K在(0,5)上服从均匀分布,求方程
4 x24 K x K 20
(1)P{X10}0 10P{X10}00 1F(10)00
0,
x 1b,
a a
,
x a, a x b, x b.
概率论与数理统计
数学与计算科学学院 徐 鑫
均匀分布的概率密度的图形
均匀分布的特点是:随机变量X落入(a,b)中任意等长 度的小区间内的概率都相等;此概率与子区间的长度 成正比,而与子区间的起点无关。
均匀分布的分布函数的图形
概率论与数理统计
数学与计算科学学院 徐 鑫
例3 设公交车站从上午7时起,每15分钟来一班车. 某乘客在7时到7时半之间随机到达该站,试求 他的候车时间不超过5分钟的概率.
解:该乘客于7时过X分到达该车站.依题意 X U(0,30) 候车时间不超过5分钟,即10X15或 25X30
连续型随机变量分布函数
连续型随机变量分布函数1. 随机变量的分布函数背景:对于非离散型的随机变量X XX,其取值不能一一列举出来,因此就不能像离散型随机变量那样使用分布律描述它。
非离散型随机变量有很多种,其中连续型随机变量极其常见,因此我们重点研究连续型随机变量。
对于连续性随机变量,在某个点的概率为0 00,另外,实际中,对于元件的寿命,测量的误差等,研究其落在某个区间的概率更有意义,因此我们引出了随机变量的分布函数定义:设X XX是一个随机变量,x xx 是任意实数,函数F ( x ) = P { X ≤x } , −∞< x < ∞F(x)=P\{X \leq x\},-\infty<x<\inftyF(x)=P{X≤x},−∞<x<∞则为X XX的分布函数。
虽然对于离散型随机变量,我们可以使用分布律来全面地描述它,但为了从数学上能够统一地对随机变量进行研究,因此,我们针对离散型随机变量和非离散型随机变量统一地定义了分布函数。
性质1 o F ( x ) 1^o \quad F(x)1oF(x)是一个不减函数对于任意实数 x 1 , x 2 ( x 1 < x 2 ) x_1,x_2(x1<x_2)x1,x2(x1<x2),有F ( x 2 ) −F ( x 1 ) = P { x 1 < X ≤x 2 } ≥0F(x_2)-F(x_1) = P\{x_1<X \leq x_2\} \geq 0F(x2)−F(x1)=P{x1<X ≤x2}≥0 成立2 o 2^o\quad2o 0 ≤F ( x ) ≤1 ,F ( −∞) = 0 ,F ( ∞) = 1 0\leq F(x)\leq 1,\quad F(-\infty) = 0,\quad F(\infty) = 10≤F(x)≤1,F(−∞)=0,F(∞)=13 o 3^o\quad3o F ( x + 0 ) = F ( x ) F(x+0)=F(x)F(x+0)=F(x), 即F ( x ) F(x)F(x) 是右连续的用分布函数表示事件概率P { X ≤b } = F ( b ) P\{X\leq b\}=F(b)P{X≤b}=F(b)P { X > a } = 1 −P { X ≤a } = 1 −F ( a ) P\{X>a\}=1-P\{X\leq a\} = 1-F(a)P{X>a}=1−P{X≤a}=1−F(a) P { a < X ≤b } = P { X ≤b } −P { X < = a } = F ( b ) −F ( a ) P\{ a<X\leq b\}=P\{X\leq b\}-P\{X<=a\} = F(b)-F(a)P{a<X≤b}=P{X≤b}−P{X<=a}=F(b)−F(a)P { X < b } = F ( b −0 ) P\{X< b\}=F(b-0)P{X<b}=F(b−0)P { X ≥b } = 1 −P { X < b } = 1 −F ( b −0 ) P\{X\geq b\}=1-P\{X< b\} = 1- F(b-0)P{X≥b}=1−P{X<b}=1−F(b−0) P { X = b } = P { X ≤b } −P { X < b } = F ( b ) −F ( b −0 ) P\{X = b\}=P\{X \leq b\}-P\{X < b\} = F(b)-F(b-0)P{X=b}=P{X≤b}−P{X<b}=F(b)−F(b−0)注意这里的F ( b −0 ) F(b-0)F(b−0)表示分布函数F ( x )F(x)F(x) 在x = b x=bx=b处理左极限。
§3、连续型随机变量及其分布
综上所述,即得随机变量X的分布函数为
0, 当x 0时 1 F ( x) x 2 , 当0 x 2时 4 1, 当x 2时
对F(x)求导数,可得 x 2时 f ( x) F ( x) 2 0, 其它
P{a X b} F (b) F (a ) b a .
x
x
x 2 a x 2 a x dx a x arcsin C . 2 2 a
2 2
2
8
③当
x x 1 时,
1
F ( x)
f (t )dt
2 0 1 t 2 dt 0 1 1;
注:积分 所以
1
1
1 1 t dt 12 为单位圆面积一半. 2
19
正态分布密度函数 图形曲线的几何性质: (1)概率密度曲线 关于 x =μ为轴对称; (2)密度函数的 最大值为
f max ( x ) f ( )
(3)在点 x±μ处有拐点,凸凹区间为 (, ), ( , ), ( ,); (4)概率密度曲线以 x 轴为水平渐近线. 参数μ (X的数学期望)是其位置参数;参数σ (X的均方差)是其形状参数.
注:分布函数F(x)的不可导点仅两个,……
6
【例1】设随机变量X的概率密度为
求X的分布函数. 【解】 注意到其概率密度 f(x)是分段函数,因此 根据其分段定义区间(-∞,-1],(-1,1],(1,+∞),分段 求其分布函数F(x). ①当
x
2 1 x 2 , 1 x 1, f ( x) 其它, 0,