
青岛海尔2014-2016现金流量表分析
青岛海尔2014-2016年度现金流量表分析
股票代码:600690 一、公司简介:
青岛海尔股份有限公司。
1984年创立于中国青岛,是世界白色家电第一品牌。
在接近30年的时间里创造了从无到有,从小到大,从国内到海外的卓效成绩。
1993年上市时主营冰箱业务,2001年新增空调业务,2010年又新增洗衣机业务,热水器业务,渠道综合服务业务。
目前,海尔继续保持全球白电行业引领地位。
其中14年,冰箱,洗衣机,热水器等产品份额继续保持行业第一,空调产品市场份额位居第三。
在互联网时代,海尔打造开放式的自主创新体系支持品牌和市场拓展,目前拥有33个研究所,冰箱空调实验室是中国仅有的国家级实验室,海尔所有的产品设计,开发,检测都已经达到了世界一流水平。
在海外设立的信息站和设计分部使海尔可以跟踪世界先进技术。
在全球白色家电领域,海尔正在成长为行业的引领者和规则的制定者。
青岛海尔是全球大型家电第一品牌,目前已从传统制造家电产品的企业转型为面向全社会孵化创客的平台。
在互联网时代,海尔致力于成为互联网企业,颠覆传统企业自成体系的封闭系统,变成网络互联中的节点,互联互通各种资源,打造共创共赢新平台,实现攸关各方的共赢增值。
根据世界权威市场调查机构欧睿国际发布的2016年全球大型家用电器品牌零售量数据显示:海尔大型家用电器2016年品牌零售量占全球市场的10.3%,居全球第一,这是自2009年以来海尔第8次蝉联全球第一,同时,冰箱、洗衣机、酒柜、冷柜也分别以大幅度领先第二名的品牌零售量继续蝉联全球第一。
海尔在全球有10大研发中心、21个工业园、66个贸易公司、143330个销售网点,用户遍布全球100多个国家和地区。
二、青岛海尔分析的意义
1. 政策支持
长期来看,政府启动内需的决心。
加大对家电行业扶持的力度,家电以旧换新以及补贴促刺激了农村市场的消费,这将一定程度上提升家电行业的投资价值,而伴随着国内庞大的内需市场的启动,相关龙头公司的成长轨迹将更为清晰。
我国家电制造业已基本走出金融危机的阴影。
运行中的积极因素日益增多。
总体回升明显一季度家电行业整体向好。
2.主要得益于多重因素的综合效应
一是宏观经济平稳较快增长,城乡居民收入继续保持了较快增速,增强了家电消费的购买力。
二是家电消费政策的继续驱动,家电下乡、家电以旧换新等促消费政策继续释放家电需求。
三是城镇化、消费升级等基础性因素继续保持对家电消费的推动力。
对整个家电的发展有刺激作用,海尔电器在家电市场占有较大的市场份额也将受益。
3.公司未来前景
一.在行业生命周期中家电行业处于成熟期。
成熟的行业通常是盈利的,而且盈利水平比较稳定,投资的风险相对较小。
产品的成熟是行业成熟的标志,产品的基本性能、式样、功能、规格、结构等将趋于成熟,且已被消费者习惯使用,产品普及程度高,行业生产能力近于饱和,买方市场出现。
二. 农村市场的崛起。
中国消费者协会日前公布的农村消费及消费环境状况调查报告显示,农民消费状况呈八大特点。
但近年天气太热,空调刚性需求出现井喷,小匹数空调需求量很大。
同时有利于海尔的迅速发展。
随着人们消费习惯的改变将会进一步促进家电行业的发展。
三.海尔市场占有公司提报的海尔冰箱在安全、节能、环项技术提案获国际电工委员会相关会议审保等领域的
四.核能通过,被列入国际标准。
这无疑给中国本土家电企业带来重大挑战,从某种意义上说,潜在进入者对本行业将构成很大竞争,同时竞争也会促进海尔的发展。
促进海尔技术升级。
三、青岛海尔现金流量分析
青岛海尔现金流量表
1、企业现金净流量总分析
青岛海尔股份有限公司2016年年末的现金及现金等价物余额为-150695,比上年增加了493054。
增长率为-76.59%其中,经营活动产生的净现金流量为805,470,投资活动产生的净现金流量为-3,959,643,筹资活动产生的现金流量净额为2,982,505。
2、经营活动产出的现金流量分析
经营活动产出的净现金流量2015年比2014年增长了-142,698,增长率为-20.37%。
2016年比2015年整长了247,510,整长率44.36%。
青岛海尔股份有限公司2016年经营活动净现金流量805,470,其产生的主要原因是销售商品、提供劳务、收到现金13,653,655,说明销售收款连续两年增长,与销售增长有关。
收到的其他与经营活动有关的现金连续两年增长额分别为32,292,24,876,这与闲置资金增加有关。
税费返还2016比2015大幅度增加增长率为30.5%,这与国家政策息息相关。
工资上涨比较平稳并且税费增加,与企业扩大经营活动有关。
购买商品、接受劳务支付现金10,131,181,支付给职工及为职工支付的现金连续两年增长,支付与其他经营活动有关的现金1,072,361,说明付现费用及公司往来款项付现能力增加,与公司往来业务有关
3.投资活动净现金流量分析
青岛海尔股份有限公司2016年投资活动产出的净现金流量为-3,959,643,与上年相比增长率为285.43%,其产出的主要原因是收回投资所受到的现金较多,这与2015年取得的投资收益有关。
企业连续两年取得的投资收益连续上升。
与上年相比,增加了固定资产、无形资产方面的投资,增加了10625,增加率为4.26%。
固定资产处置2014-2015呈锐减趋势,应
加强固定资产及时处理。
购置固定资产、无形资产和其他长期资产所收回的现金净额保持平稳增长,应注意规避风险。
投资所支付的现金2015年急剧增长,2016年急剧下降,说明2015年企业有扩大投资的趋势,2016年又回转,投资较少。
支付与其他筹资活动有关的现金与子公司支付其他与投资活动相关的现金有关。
该公司投资活动产生的现金流量净额连续两年负增长,并且小于零,这种状态是正常的,表面了企业经营活动发展和企业扩张的内在需要。
4.筹资活动现金净流量分析
筹资活动产生的净现金流量比上年增加了3,172,066,筹资活动净现金流量的增加主要是因为取得借款收到的现金增加了3684275,增长率为557.93%,取得借款所收到的现金逐年增长,说明企业资金成本压力大,应加强改善资金运用。
加强企业成本控制,提高偿债能力,不使企业陷入资金危机中。
只有2015年收到的与其他筹资活动有关的现金1706,这与银行承兑汇票贴现收入有关。
吸收投资所收到的现金锐减,2016年减少24830,筹资活动资金来源变窄,应引起注意。
偿还债务所支付的现金逐年增加,2016年增加474506,增长率为68.37%还债幅度逐年扩大,企业还债压力大,不利于企业平稳发展。
分配股利、利润和偿付利息所支付的现金较为平稳,说明企业股利分配情况平稳。
支付的其他与筹资活动有关的现金逐年增长2016年增加6884,增长率为44.57,这与支付到期银行承兑汇票数额增加有关。
企业筹资活动资金主要来源于借款,其次是银行承兑汇票贴现收入,具有一定的财务风险,如果经营状况和市场占有进一步上升,则有助于释放风险。
青岛海尔公司财务报表分析
目录题目:青岛海尔财务报表分析摘要【行业背景】 (1)一、总体分析 (1)(一)资产变动与结构分析表 (1)(二)流动资产变动与结构分析表 (1)(三)主营业务利润变动分析 (1)(四)现金流量结构分析 (1)二、偿债能力状况分析 (1)(一)流动比率 (1)(二)现金比率 (1)(三)资产负债率 (1)三、盈利能力分析 (1)(一)销售利润率 (1)(二)总资产利润率 (1)四、综合分析 (7)【参考资料】 (7)海尔集团财务报表分析【摘要】:财务分析是对企业过去及现在的经营状况、财务状况以及风险状况进行的分析活动,它是企业生产经营管理活动的重要组成内容。
通过对财务状况进行深入的分析,可以发现企业经营管理中存在的问题,并能为企业的经营决策提供依据。
本文以海尔集团为研究对象,以其近三年的财务报表为基础,对海尔集团的经营现状及其财务状况作深层分析(包括经营状况分析,以及短期偿债能力、长期偿债能力、运营效率、盈利能力、成长能力和现金充足能力分析),并在此基础上对其经营业绩做出评价。
本文主要运用比较分析法、比率分析法等基本财务分析方法,详细分析了海尔集团的财务状况行业背景分析家用电器是我国改革开放以来发展起来的新兴工业。
国内外巨大的市场需求为家用电器的快速发展提供了极好条件。
得益于经济全球化提供的国际市场机遇,历经二十多年的超高速发展,中国家用电器产业已经形成具有相当规模,拥有相当水平的生产体系,形成了超过3000 亿元市场规模的成熟产业。
空调产业作为电器行业的一个十分重要的组成部分,在近十年里面得到了长足的发展。
2008年以前,中国的空调业都以10%以上的速度发展,2008年,尽管原材料涨价趋势很猛,但是中国空调业也取得了很大的发展,2009年,空调业发展趋势减缓,市场竞争加剧,但是,就一年整体来说,2010年中国的空调业也取得了不小的成绩,获得了很大的发展。
海尔集团是世界第四大白色家电制造商、中国最具价值品牌。
青岛海尔2014-2016现金流量表分析

青岛海尔2014-2016年度现金流量表分析股票代码:600690 一、公司简介:青岛海尔股份有限公司。
1984年创立于中国青岛,是世界白色家电第一品牌。
在接近30年的时间里创造了从无到有,从小到大,从国内到海外的卓效成绩。
1993年上市时主营冰箱业务,2001年新增空调业务,2010年又新增洗衣机业务,热水器业务,渠道综合服务业务。
目前,海尔继续保持全球白电行业引领地位。
其中14年,冰箱,洗衣机,热水器等产品份额继续保持行业第一,空调产品市场份额位居第三。
在互联网时代,海尔打造开放式的自主创新体系支持品牌和市场拓展,目前拥有33个研究所,冰箱空调实验室是中国仅有的国家级实验室,海尔所有的产品设计,开发,检测都已经达到了世界一流水平。
在海外设立的信息站和设计分部使海尔可以跟踪世界先进技术。
在全球白色家电领域,海尔正在成长为行业的引领者和规则的制定者。
青岛海尔是全球大型家电第一品牌,目前已从传统制造家电产品的企业转型为面向全社会孵化创客的平台。
在互联网时代,海尔致力于成为互联网企业,颠覆传统企业自成体系的封闭系统,变成网络互联中的节点,互联互通各种资源,打造共创共赢新平台,实现攸关各方的共赢增值。
根据世界权威市场调查机构欧睿国际发布的2016年全球大型家用电器品牌零售量数据显示:海尔大型家用电器2016年品牌零售量占全球市场的10.3%,居全球第一,这是自2009年以来海尔第8次蝉联全球第一,同时,冰箱、洗衣机、酒柜、冷柜也分别以大幅度领先第二名的品牌零售量继续蝉联全球第一。
海尔在全球有10大研发中心、21个工业园、66个贸易公司、143330个销售网点,用户遍布全球100多个国家和地区。
二、青岛海尔分析的意义1. 政策支持长期来看,政府启动内需的决心。
加大对家电行业扶持的力度,家电以旧换新以及补贴促刺激了农村市场的消费,这将一定程度上提升家电行业的投资价值,而伴随着国内庞大的内需市场的启动,相关龙头公司的成长轨迹将更为清晰。
海尔现金流量表分析共44页文档

50,569,001.30
取得投资收益收到的现金 4,838,563.54
处置固定资产、无形资产 和其他长资产收回的现金 净额 处置子公司及其他营业单 位收到的金净额 收到其他与投资活动有关 的现金
3,216,409.76
投资活动现金流入小计
58,623,974.60
购建固定资产、无形资产 和其他长期资产支付的现 金
46,523,552.09 1,227,995,202.35
1,227,995,202.35 -1,181,471,650.26
2019
水平分析
2019-2019 2019-2019
49,880,000.00 816,936,510.35
-100.00% 768.02% 1845.10%
360,469,851.46
投资支付的现金
1,584,316,438.51 2,986,335,687.06
取得子公司及其他营业单位支付 的现金净额
支付其他与投资活动有关的现金
投资活动现金流出小计 4,570,652,125.57
投资活动产生的现金流量 净额
-4,512,028,150.97
2019
41,999,707.88 4,523,844.21
水平分析
2019-2019 2019-2019
8.31%
22.93%
-1.21%
30.90%
-28.95%
3.43%
7.90%
22.84%
8.88%
28.79%
9.23%
14.05%
32.72%
5.66%
5.07%
10.71%
10.07%
23.29%
青岛海尔公司现金流量表的质量分析
青岛海尔公司现金流量表的质量分析青岛海尔公司现金流量表的质量分析现金流量的质量分析:主要从各种活动引起的现金流量的变化及各种引起的现金流量占企业现金流量总额的比重等方面去分析。
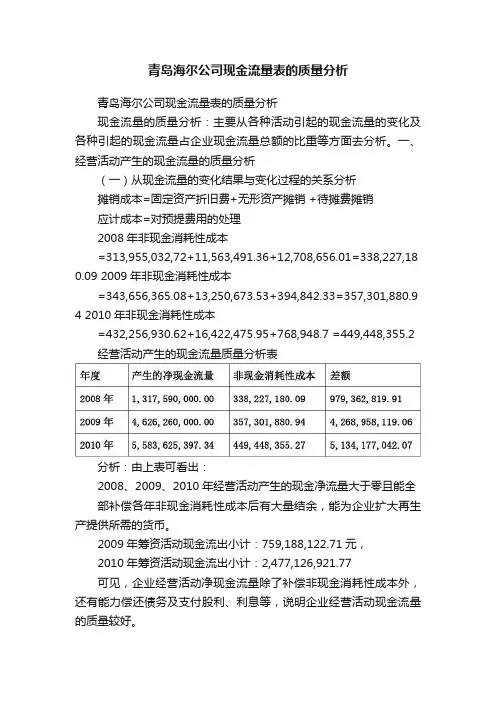
一、经营活动产生的现金流量的质量分析(一)从现金流量的变化结果与变化过程的关系分析摊销成本=固定资产折旧费+无形资产摊销 +待摊费摊销应计成本=对预提费用的处理2008年非现金消耗性成本=313,955,032,72+11,563,491.36+12,708,656.01=338,227,18 0.09 2009年非现金消耗性成本=343,656,365.08+13,250,673.53+394,842.33=357,301,880.9 4 2010年非现金消耗性成本=432,256,930.62+16,422,475.95+768,948.7 =449,448,355.2 经营活动产生的现金流量质量分析表分析:由上表可看出:2008、2009、2010年经营活动产生的现金净流量大于零且能全部补偿各年非现金消耗性成本后有大量结余,能为企业扩大再生产提供所需的货币。
2009年筹资活动现金流出小计:759,188,122.71元,2010年筹资活动现金流出小计:2,477,126,921.77可见,企业经营活动净现金流量除了补偿非现金消耗性成本外,还有能力偿还债务及支付股利、利息等,说明企业经营活动现金流量的质量较好。
(二)相关财务比率分析1、现金销售比率=销售商品提供劳务收到的现金/主营业务收入2009年现金销售比率=23,838,893,773/32,979,419,367=72.34% 2010年现金销售比率=56,590,410,548/60,588,248,129=93.4% 该指标2010年比2009年上升了21.06%,说明2010年加大了主营业务收入的收现比重,说明海尔公司货款回笼及时,销售质量好。
2、经营现金流量净利率=净利润/经营活动产生的现金流量净额2009年经营现金流量净利率=1374608129/4626262543=29.71% 2010年经营现金流量净利率=2824284191/5583625397=50.58% 2010年经营现金流量净利率比2009年上升了20.87%,上升幅度较大,净利润的份额加大。
青岛海尔股份有限公司财务分析
解决方案,实现从产品金融到生态金融的转变。线下拥有财务公司、融资租赁、小额贷款、
互联网+住居
1
以客户的需求为导向,以客户的关注为维度进行多
元化发展,目前海尔地产已经形成了智慧化住宅地产、商 引入互联网思维,使海客会成为国际智慧社区金融服务平 台领导者,实现“真诚服务到咱家”的用户服务理念。
业地产、工业地产、文化养生地产、海尔云谷五大产品线,
9.2存货周转率 8.3 5.5 2.5
8.8 2.1 4.3
由图可以看出,该企业的获利能力近几整体年趋于平稳, 没有太大 的变动情况,只有权益报酬率逐渐降低,是由于公司的股权发生了变动, 提出了非公开发行引入战略投资者预案.
有图可以看出,近三年来,该企业的资产运用能力 较为稳定,并没有出现太大的变动,说明企业发展状况良 好。
现金流动比率不断下降,一方面说明该企业短期偿债能力 下降,另一方面说明企业的资金利用率下降。2013年 34.84%的现金流最比与同行业相比过高,资金利用率低 下,所以我认为现金流动比率不断下降对资者是一个利好 的信息,而且2015年21.62%的现金流动比率与同行业相比 是比较高的,所以不会出现财务风险。
青岛海尔股份有限公司 财务分析
第五组: 孙 轩、谭 洋、赵雪琦
朱晶莹、刘光圃、刘朋举
1
公司简介 行业分析 SWOT分析 指标分析 总结与建议
CONTENTS
目 录
2 3 4 5
1
公司简介
A股 H股
股票简称
股票代码 上市时间
青岛海尔
600690 1993.11.19
海尔电器
01169 1997.12.23
205.20%
157.60% 123.70%
2014年青岛海尔财务报表综合分析解析

青岛海尔财务报表分析一、背景分析:(一)背景资料公司法定中文名称:青岛海尔股份有限公司公司注册地点:青岛市崂山区海尔工业园内、公司办公地址:山东省青岛市经济开发区前湾港路海尔工业园公司股票上市交易所:深圳证券交易所股票简称:青岛海尔股票代码:600690代码类别:A股(三)企业发展状况青岛海尔股份有限公司属于家电行业,其前身是1984年的青岛电冰箱总厂。
经中国人民银行青岛市分行1989年12月16日批准募股,1989年3月24日在对原青岛电冰箱总厂改组的基础上,以定向募集资金1.5亿元方式设立股份有限公司。
1993年3月和9月,由定向募集公司转为社会募集公司,并增发社会公众股5000万股,于1993年11月在上交所上市交易。
海尔集团是世界白色家电第一品牌、中国最具价值品牌。
海尔在全球建立了29个制造基地,8个综合研发中心,19个海外贸易公司,全球员工总数超过6万人,海尔集团2010年实现全球营业额1357亿元人民币,同比增长9%,其中海尔品牌出口和海外销售额55亿美元。
2009年,海尔品牌价值高达812亿元,自2002年以来,海尔品牌价值连续9年蝉联中国最有价值品牌榜首。
2010年, 青岛海尔实现营业收入605.88亿元,同比增长35.57%;实现净利润20.34亿元,同比增长47.07%,洗衣机和电冰箱业务营业收入为115.35亿元、228.11亿元,分别是美的电器的1.18倍和2.29倍。
青岛海尔的主营业务为:电器、电子产品、机械产品、通讯设备及相关配件制造;家用电器及电子产品技术咨询服务;房地产开发;进出口业务(按外经贸部核准范围经营);批发零售;国内商业(国家禁止商品除外);矿泉水制造、饮食、旅游服务(限分支机构经营)。
海尔品牌旗下冰箱、空调、洗衣机、电视机、热水器、电脑、手机、家居集成等19个产品被评为中国名牌,其中海尔冰箱、洗衣机还被国家质检总局评为首批中国世占有率连续3年蝉联世界第一,在国内市场:海尔冰箱实现25.12%零售额份额,市场占有率连续20年蝉联第一;空调业务全年实现收入113.96亿元,同比增长31.21%。
财务报告分析(海尔)(3篇)
第1篇摘要:海尔集团作为中国家电行业的领军企业,其财务报告分析对于了解企业运营状况、盈利能力和市场竞争力具有重要意义。
本文通过对海尔集团近三年的财务报告进行深入分析,旨在揭示其财务状况、经营成果和现金流量等方面的变化趋势,并对其未来发展提出建议。
一、引言海尔集团成立于1984年,总部位于中国山东省青岛市,是中国家电行业的龙头企业之一。
经过多年的发展,海尔已形成覆盖家电、智能家居、物流、金融等多个领域的多元化产业结构。
本文将选取海尔集团近三年的财务报告,对其财务状况、经营成果和现金流量等方面进行分析。
二、海尔集团财务状况分析1. 资产负债表分析(1)资产结构分析根据海尔集团近三年的资产负债表,我们可以看到其资产结构呈现出以下特点:- 流动资产占比高:近三年,海尔集团的流动资产占比均超过50%,表明其短期偿债能力较强。
- 固定资产占比稳定:海尔集团的固定资产占比在30%左右,表明其固定资产投资相对稳定。
- 无形资产占比逐年上升:近三年,海尔集团的无形资产占比逐年上升,表明其品牌价值和研发能力不断提升。
(2)负债结构分析海尔集团的负债结构如下:- 流动负债占比高:近三年,海尔集团的流动负债占比均超过70%,表明其短期偿债压力较大。
- 长期负债占比稳定:海尔集团的长期负债占比在20%左右,表明其长期偿债能力相对稳定。
- 股东权益占比逐年上升:近三年,海尔集团的股东权益占比逐年上升,表明其盈利能力不断提高。
2. 利润表分析(1)营业收入分析海尔集团近三年的营业收入呈现稳步增长趋势,表明其市场竞争力较强。
(2)毛利率分析海尔集团的毛利率在近三年保持稳定,表明其产品定价能力和成本控制能力较好。
(3)净利率分析海尔集团的净利率在近三年有所下降,主要原因是研发投入增加和市场竞争加剧。
三、海尔集团经营成果分析1. 营业收入分析海尔集团近三年的营业收入呈现稳步增长趋势,主要得益于以下因素:- 品牌影响力提升:海尔集团的品牌影响力不断提升,吸引了更多消费者。
海尔近五年财务报表
1,374,608,129.03 25,661,478.55
13,250,673.53 394,842.33
2,396,462.75
12,403,923.05 -167,071,754.33 29,243,764.10
107,956,447.45 -1,342,273,704.48 4,226,035,915.36
青岛海尔现金流量表
报告期 一、经营活动产生 的现金流量 销售商品、提供劳 务收到的现金 收到的税费返还 收到其他与经营活 动有关的现金 经营活动现金流入 小计 购买商品、接受劳 务支付的现金 支付给职工以及为 职工支付的现金 支付的各项税费 支付其他与经营活 动有关的现金 经营活动现金流出 小计 经营活动产生的现 金流量净额 二、投资活动产生 的现金流量 收回投资收到的现 金 取得投资收益收到 的现金 处置固定资产、无 形资产和其他长期 资产收回的现金净 额 处置子公司及其他 营业单位收到的现 金净额 收到其他与投资活 动有关的现金 投资活动现金流入 小计 1,027,400.00 259,349,907.91 -26,369,643.71 56,590,410,548.34 275,619,669.81 825,201,104.75 57,691,231,322.90 39,223,188,707.54 4,004,260,489.83 2,630,243,198.63 6,249,913,529.56 52,107,605,925.56 5,583,625,397.34 23,858,893,773.79 124,474,979.73 232,136,269.97 24,215,505,023.49 12,576,097,906.52 2,040,334,569.43 1,937,192,064.54 3,035,617,939.98 19,589,242,480.47 4,626,262,543.02 2010-12-31 2009-12-31
青岛海尔股份有限公司财务报表分析报告--现金流量表初步分析
专业:会计学班级:会11-2班任课教师:江少华姓名:学号:1105 成绩青岛海尔股份有限公司现金流量表初步分析一、青岛海尔股份有限公司现金流量表水平分析(一)现金流量水平分析表现金流量表 (单位:人民币百万元)(二)现金流量变动情况的分析评价青岛海尔公司2013年现金及现金等价物净增加额为4183.15百万元,较2012年上升了323.27百万元,上升8.38%。
其中,经营活动产生的现金流量净额为6510.33百万元,较2012年上升了991.54百万元,上升了17.97%;投资活动产生的现金流量净额为-1375.69百万元,较2012年多流出194.21百万元,上升了16.44%;筹资活动产生的现金流量净额为-924.63百万元,较2012年多流出194.21百万元,上升了97.34%。
可见,公司现金流增长主要是源于经营活动产生的现金,经营活动产生的现金不仅能满足公司日常经营,而且还能满足投资活动和筹资活动的支出需要,反映公司经营创造现金的能力强,同时说明公司处于企业生命周期的成熟期,经营具有稳健性。
海尔公司经营活动产生的现金流量净额为6510.33百万元,较2012年上升了991.54百万元,上升了17.97%;其中,销售商品、提供劳务收到的现金为79,292.93百万元,较2012年上升了14788.21百万元,上升了22.93%;购买商品、接受劳务支付的现金为53,918.15百万元,较2012年上升了12054.03百万元,上升了28.79%;报告期内公司主营业务收入86487.72亿元,同比增长8.30%,经营现金增长速度快于营业收入增长,说明海尔公司单位收入能带来更多的现金,收入是高质量的。
报告期内主营业务成本64586.11百万元,同比增长8.18%,采购商品支出快于营业成本支出,反映公司在扩大生产经营,对未来经营信心充足。
销售收现比为91.68%,采购付现比为83.48%,收现比大于付现比,所以公司能产生大量经营现金流,这说明公司收入和支出控制能力高,经营模式比较好。
海尔2014年财务报表分析
会计分析:根据山东和信会计师事务所(特殊普通合伙)注册会计师赵波和王琳的审计意见,我们认为,海尔股份公司财务报表在所有重大方面按照企业会计准则的规定编制,公允反映了海尔股份公司2014年12月31日的合并及母公司财务状况以及2014年度的合并及母公司经营成果和合并及母公司现金流量。
项目质量及整体质量分析:一、资产负债表分析根据海尔2014年资产负债表,编制资产负债表的趋势分析表,如下表所示。
表1 资产负债表趋势分析表(一)资产负债表总体状况的初步分析1.资产状况的初步分析公司的资产总额由年初的611亿元增加到年末的750亿元,同比增长了22.75%。
资产总额增加的主要原因在于:流动资产增加了102亿元,非流动资产增加了37亿元。
流动资产中,增长较大的是货币资金:增长数为80亿元,同比增长38.83%;其次是应收账款:增长数为9.7亿元,同比增长22.40%。
非流动资产中,增长较大的是长期股权投资:增长数为10.4亿元,同比增长44.83%;其次是固定资产:增长数为14.8亿元,同比增长26.96%。
从资产结构来讲,流动资产占比为79.33%,这一比例很高,说明公司经营较为灵活,但应注意自身的稳定性。
非流动资产占比由年初的19.31%上升为年末的26.05%,公司的资产结构略有调整。
相比较来讲,流动资产和非流动资产在当年都有增长,其中流动资产的增幅为20.69%,非流动资产增幅为31.36%,非流动资产增长速度快于流动资产。
2.负债与所有者权益的初步分析负债与所有者权益增加的原因在于:流动负债增加36亿元,非流动负债增加了12.4亿元,所有者权益增加了91亿元。
可见,所有者权益的增加额最大。
从负债和所有者权益的结构来看,流动负债占比为55.47%,非流动负债占比为5.68%,所有者权益占比为38.80%。
由这些比例可见,公司对短期资金的依赖性非常强,面临的偿债压力非常大,风险水平相对较高。
相对而言,流动负债、非流动负债和所有者权益都有增加,流动负债增加9.47%,非流动负债增加41.06%,所有者权益增加45.50%。