
中国国债收益率数据与图表.xls
国债收益率是多少

国债收益率是多少一、引言国债收益率是衡量一个国家债券市场的重要指标,它直接影响着国债的投资者和债务人。
了解国债收益率对于投资者来说非常重要,因为它可以帮助他们评估国债的风险和回报。
本文将介绍国债收益率的概念、计算方法、影响因素以及未来的预测。
二、国债收益率的概念国债收益率是指持有国债一定期限后,所获得的收益与所投资金额的比率。
它反映了国债的回报率,并且是债券市场上的重要参考指标之一。
国债收益率的变化可以影响到债券价格的波动和投资者的投资决策。
三、国债收益率的计算方法国债收益率的计算方法一般有两种:到期收益率和现金流量贴现率。
到期收益率是指持有一定期限的国债到期时所获得的收益率,是一种静态的计算方法。
现金流量贴现率是基于国债未来的现金流量预测,将未来的现金流量贴现到当前的价值,得到收益率。
这种方法更加灵活,能够反映国债的实际情况。
四、影响国债收益率的因素国债收益率受多种因素的影响,以下是其中几个重要因素:1.经济环境:国债收益率往往与经济环境密切相关。
当经济增长强劲时,投资者更愿意投资于股票市场,而不愿意购买国债,从而使得国债价格下降,收益率上升。
2.通货膨胀:通货膨胀是影响国债收益率的另一个重要因素。
当通货膨胀率上升时,国债的实际收益率下降,因为债券收入的购买力减弱。
3.货币政策:货币政策的变化也会对国债收益率产生影响。
一般来说,当央行加大货币供应量,放松政策时,国债收益率会上升;相反,当央行收紧货币供应量,收紧政策时,国债收益率会下降。
4.流动性:市场流动性的改变也会影响国债收益率。
当市场流动性较高时,国债的供应增加,价格下降,收益率上升。
五、国债收益率的预测预测国债收益率是很多投资者和机构关注的问题。
虽然预测国债收益率并不是一件容易的事情,但一些方法和模型可以用来辅助预测。
1.技术分析:技术分析是通过研究历史数据、图表和指标来预测国债收益率的方法。
通过观察价格和成交量等指标的变化,可以发现一定的规律和趋势,并据此做出预测。
二级市场上炒作国债收益高的技巧和方法-概述说明以及解释
二级市场上炒作国债收益高的技巧和方法-概述说明以及解释1.引言1.1 概述在撰写长文《二级市场上炒作国债收益高的技巧和方法》之前,我们首先需要了解国债和二级市场的基本概念。
国债即国家债券,是国家借贷资金的债务凭证,是一种较为安全的投资工具。
而二级市场是指国债在流通市场上进行交易的场所,国债的买卖和交易都在这个市场上进行。
随着金融市场的稳定发展和投资环境的多样化,越来越多的投资者开始关注国债作为一种投资工具。
国债收益率相对较高,同时具备低风险的特点,吸引了众多投资者的眼球。
对于投资者来说,炒作国债也是一种获取高收益的策略之一。
然而,在炒作国债时,投资者需要掌握一些技巧和方法,才能够获得较高的收益并降低风险。
本文将介绍在二级市场上炒作国债的技巧和方法,以帮助读者更好地理解和应用于实践中。
下面将详细介绍三个主要的技巧和方法。
首先,我们将讨论如何选择适合的国债品种,这包括对各种国债的特点和风险进行分析,并准确判断哪些国债更适合自己的投资目标和风险承受能力。
其次,我们将深入分析国债市场的走势,包括国债利率、供需关系、经济指标等对国债市场的影响。
通过对这些因素的研究,投资者可以更好地判断国债市场的趋势和走势,从而做出更明智的投资决策。
最后,我们将介绍如何控制投资风险,包括合理的投资策略和风险管理手段。
在炒作国债过程中,投资者需要明确自己的投资目标,并采取相应的风险控制措施,以保证自己的投资安全和收益稳定。
总言之,本文将深入探讨二级市场上炒作国债收益高的技巧和方法。
通过选择适合的国债品种、分析国债市场走势和控制投资风险,投资者可以在二级市场上获得更好的投资回报。
然而,值得注意的是,投资有风险,投资者需要根据自己的实际情况和风险承受能力进行投资决策,并注意投资风险的控制和管理。
下面,我们将更加详细地介绍这三个方面的具体内容。
1.2文章结构文章结构部分的内容可以包括以下内容:在本文中,我们将探讨在二级市场上炒作国债收益高的技巧和方法。
历史国债收益率曲线

历史国债收益率曲线国债收益率曲线是反映不同期限国债利率水平的图表。
它被广泛用于金融市场,为投资者提供了关于债券市场供需和经济情况的重要信息。
通过分析历史国债收益率曲线,投资者可以预测未来的经济走向,并做出更有效的投资决策。
1. 国债收益率曲线的概念及作用国债收益率曲线是指不同期限国债的收益率与到期期限之间的关系图表。
它反映了市场对不同期限国债的需求和供应情况,进一步反映了市场预期未来的经济走势。
国债收益率曲线的形状可以提供重要的市场信号,包括经济增长、通胀预期、货币政策等。
2. 影响国债收益率曲线的因素国债收益率曲线的形状和水平受多种因素影响。
其中最主要的因素包括经济增长、通货膨胀预期、货币政策、风险溢价等。
经济增长预期高、通货膨胀预期上升和货币政策收紧往往会导致长期国债收益率上升,进而使国债收益率曲线变陡。
相反,经济增长低迷、通货膨胀预期下降和货币政策宽松可能导致长期国债收益率下降,曲线变平或倒挂。
3. 国债收益率曲线的类型和形状根据不同的形态,国债收益率曲线可以分为正常型、倒挂型和剧烈型。
正常型曲线是指长期国债收益率较高,随着到期期限的增长逐渐降低,形成向下倾斜的曲线。
这种情况一般表示市场对经济增长持乐观态度。
倒挂型曲线则是指长期国债收益率低于短期国债收益率,这暗示市场对经济前景的担忧。
剧烈型曲线波动较大,可能意味着市场对经济走势不确定性的担忧。
4. 历史国债收益率曲线的案例分析以美国国债为例,我们可以通过对历史国债收益率曲线的分析来了解其对经济的指示作用。
在美国的曲线中,常见的情况是正常型和剧烈型。
我们可以通过对比曲线的形状和实际经济数据,来分析曲线的变化与经济走势之间的关系,以辅助投资决策。
5. 国债收益率曲线对投资者的影响国债收益率曲线对投资者来说具有重要的参考意义。
不同形态的曲线提供了不同的投资机会。
例如,在正常型曲线下,投资者通常会倾向于购买长期国债,以获得较高的收益率。
而在倒挂型曲线下,投资者可能会选择转向短期投资或其他相对低风险的投资品种,以规避经济不确定性带来的风险。
中债收益率曲线和中债估值编制方法及使用说明

01
结论总结
根据分析结果,总结该债券产品的估值 情况,以及市场对其的看法和预期。
02
03
启示和建议
根据案例结论,提出对投资者和发行 人的启示和建议,如投资策略、风险 控制等。
05
未来展望
中债市场的未来发展
债券市场规模持续扩大
01
随着中国经济的发展和金融市场的深化,中债市场规模将继续
扩大,提供更多投资机会。
数据采集
中债登通过银行间市场交易数据采集样本债 券的成交价格和收益率数据。
数据处理
对采集的数据进行清洗、匹配和标准化处理, 确保数据的准确性和可比性。
曲线拟合
采用适当的统计方法对处理后的数据进行拟 合,形成中债收益率曲线。
曲线维护
定期更新和维护中债收益率曲线,以反映市 场变化。
02
中债估值编制方法
债券市场监管不断完善
02
为防范金融风险,中债市场监管将进一步加强,推动市场更加
规范、透明。
债券市场产品创新不断涌现
03
为满足投资者多样化的投资需求,中债市场将推出更多创新产
品,如绿色债券、可转债等。
中债收益率曲线和估值的改进方向
完善编制方法
01
进一步提高中债收益率曲线和估值的编制方法的科学
性和准确性,以更准确地反映市场实际情况。
估值基础
估值基准
中债估值以国债收益率为基准,综合考虑信用利差、流动性利差等 因素,形成各类债券的估值收益率。
估值频率
中债估值每日发布,为投资者提供及时、准确的债券市场信息。
估值质量
中债估值经过严格的内部质量控制和外部审计,确保数据准确性和 可靠性。
估值方法
现金流折现法
银行行业周报:晴空一鹤排云上,便引诗情到碧霄

行业报告|银行行业2020年10月16日证券研究报告一周观点银行板块本周(10.12-10.16)波动率较大,估值修复路径清晰,力度均匀,一路上攻。
本周银行板块走出独立修复背景,聚集全力带领大盘前进,无论从国内经济复苏背景来看,还是从整体估值水平来看,银行板块本周表现都可以称之为耀眼,而这种前进的动力并未熄灭,看好下周银行股持续优秀表现。
本周央行公开市场由于银行体系流动性合理充裕,累计开展1000亿元逆回购操作,又因2100亿元到期,央行本周净回笼1100亿元。
周五公布DR007为2.19%,回落至日常水平。
银行业的发展需要深度与中国经济发展进行融合,本周公布的社融数据、进出口数据以及信贷数据超预期,这些方面的融合与汇聚将会直接体现在银行的业务发展和盈利水平上,银行的资产质量也将有强力保障,银行反过来又会反哺经济,支持相关重点行业、重点企业、小微企业逐步发展,抓住国内、国际双循环契机,筑牢十四五发展。
市场表现本周银行行业指数上涨5.8%,表现好于大盘。
本周上证综指上涨1.96%,深圳成指上涨1.83%,创业板指上涨1.93%,沪深300指数上涨2.36%,中信银行指数上涨5.8%。
维持银行行业估值修复观点,关注优质股份制银行、区域禀赋城市商业银行。
重点公司动态•兴业银行(601166)兴业银行10月16日发布公告称:经过中国银保监会和中国人民银行批准,其在全国银行间债券市场发行当年无固定期资本债券,于10月13日簿记建档,15日完成发行,规模300亿元,前五年票面利率4.73%,每五年调整一次,5年后每个付息日,发行人有条件赎回权,募集资金将用于补充公司其他一级资本,夯实资本充足率。
•光大银行(601818)光大银行10月16日发布公告称:本行控股股东光大集团股份公司通过可转债转股的方式增持本行股份,增持15.42亿股,增持后光大集团直接和间接持有本行普通股比例为49.999%。
增持动作将提升光大银行的吸引力。
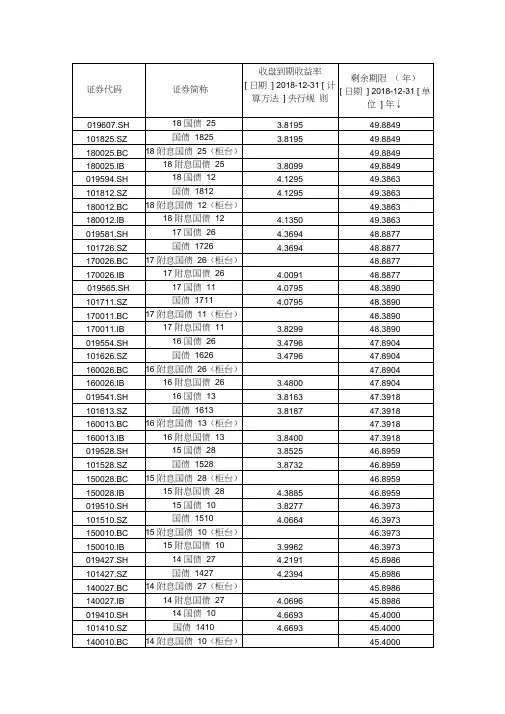
2018年10年以上国债收益率表(市场无风险利率)
26.5699
101517.SZ
国债1517
3.9384
26.5699
150017.BC
15附息国债17(柜台)
26.5699
150017.IB
15附息国债17
3.7190
26.5699
019425.SH
14国债25
4.2990
25.8219
101425.SZ
国债1425
3.2513
25.8219
3.8928
44.8822
019310.SH
13国债10
4.2394
44.3836
101310.SZ
国债1310
4.2394
44.3836
130010.BC
13附息国债10(柜台)
44.3836
130010.IB
13附息国债10
4.0478
44.3836
019220.SH
12国债20
4.3494
43.8740
48.3890
170011.BC
17附息国债11(柜台)
48.3890
170011.IB
17附息国债11
3.8299
48.3890
019554.SH
16国债26
3.4796
47.8904
101626.SZ
国债1626
3.4796
47.8904
160026.BC
16附息国债26(柜台)
47.8904
160026.IB
国债1105
4.3080
22.1507
110005.IB
11附息国债05
3.7178
22.1507
历年国债利率表
的调整为%; 持有时间满二
年(含)不满三年的调整为%.
5年
%
持有时间满三年(含)不满四
年调整为%; 持有时间满四
年(含)不满五年调整为%.
(凡 7 月 3 日以后购买的调整
为%)
(第二次增发券) 6/10-10/31 (后延 长至 11/30)
7 月 3 日以后购买的为: 持有 不满一年的调整为%, 持有 3 年 时间满一年的(含)不满二年 % 的调整为%; 持有时间满二 年(含)不满三年的调整为%.
按%; 满三年按%; 满四年
按%计算。
1997 年(凭证式)
半年以下不计息,满半年
3/1-12/31 后延长 2 年
%
按%; 满一年按%计算。
至 12/31
11/21-12/10 5/15-6/30 3/1-12/31
1997 年(凭证式)
半年以下不计息, 满半年
一期 3/1-12/31 后 3 年 按%, 满一年按%; 满二年 %
2000 年(凭证式)
息; 满半年不满一年为%;
2年
%
二期 5/1-6/30
满一年不满二年为%; 满两
年的为%。
2000 年(凭证式)
持有时间满 2 年的,不满 3 年
3年
%
二期 5/1-6/30
的利率为%; 满 3 年的为%.
2000 年(凭证式) 二期 5/1-6/30
持有时间满 3 年的,不满 4 年 5 年 的利率为 %;满 4 年不满 5 %
-
按兑取本金的千分
之二收取手续费。
2003/6/10/-10/31 对
月对日,未到期兑付
6/10-10/31
-
2023国债利率表及发行时间表完整版
2023国债利率表及发行时间表完整版2023国债利率表及发行时间表完整版国债发行时间是8月10号至8月19号,三年期利率为4%,五年期利率为4.27%国债(national debt; government loan),又称国家公债,是国家以其信用为基础,按照债的一般原则,通过向社会筹集资金所形成的债权债务关系。
国债是由国家发行的债券,是中央政府为筹集财政资金而发行的一种政府债券,是中央政府向投资者出具的、承诺在一定时期支付利息和到期偿还本金的债权债务凭证,由于国债的发行主体是国家,所以它具有最高的信用,被公认为是最安全的投资工具。
2022年国债发行时间表及利率2022年第一、二期储蓄国债 (凭证式)于3月10日至19日面向个人发行,两期国债计划最大发行额为300亿元。
3月8日,三年期储蓄国债 (凭证式)发行额为150亿元,年利率3.35%;五年期发行额为150亿元,年利率为3.52%。
发行时间:3月10日、5月10日、9月10日、11月10日。
2022年第一期和第二期储蓄国债(凭证式)将于3月10日至19日向个人发行,两期国债计划最高发行金额为300亿元。
3月8日,三年期储蓄国债(凭证式)发行金额为150亿元,年利率为3.35%;五年期发行金额150亿元,年利率3.52%。
凭证式储蓄债券上映日期:3月10日,5月10日,9月10日,11月10日。
发行期限:3年和5年。
付息方式:到期一次性还本付息。
估值法:何时买入,何时估值。
电子储蓄债券上映日期:4月10日,6月10日,7月10日,8月10日,10月10日。
发行期限:3年和5年。
付息方式:每年付息一次,到期偿还本金和最后一年的利息。
计息方法:有统一的计息时间,计息前资金可能会闲置几天。
与同期银行的定期存款相比,具有一定的利率优势。
国有银行3年期、5年期定期存款利率一般低于3%,中小银行一般低于3.5%。
2022年国债清单1.发行日期为3月10 -19日,凭证式,期限为3年/5年。
企业发行债券定价方法研究_吴滨
摘要:企业债定价是融资成本高低的决定性因素,而发债企业往往远离债券市场,因此在进行债券定价时,由于信息不对称而较为被动。
基于企业信息不充分的前提,发债企业可以首先通过与已发行债券做类比,根据债券的“共性”进行定量分析,然后根据债券“个性”特点定性分析,对定量分析中未能量化的因素予以调整,从而较为全面地考虑债券利率的影响因素,科学确定企业债的发行价格。
关键词:企业债;信息不对称;定价方法中图分类号:F830.91文献标识码:A文章编号:1006-3544(2012)02-0058-02收稿日期:2012-04-12作者简介:吴滨(1982-),男,辽宁人,天津城市基础设施建设投资集团有限公司经济师。
企业发行债券定价方法研究吴滨(天津城市基础设施建设投资集团有限公司,天津300040)一、引言2009年以来,企业债市场受到国家经济刺激政策的影响,加大了债券发行力度。
2011年,共发行了总额3485亿元的企业债券。
目前,大多数企业债都是先确定债券票面利率,再由券商进行承销。
因此,票面利率是发行企业债成本高低的决定因素。
由发债企业与券商在发行前共同确定企业债利率的发行方式,决定了这两个行为主体之间必然存在利益博弈。
发行企业为降低融资成本,希望以较低的利率发行;而券商则为降低承销风险(大多债券由券商余额包销),希望以在市场上具备竞争力的利率发行。
在这个过程中,券商是债券市场的直接参与者,其通过询价等方法,可以初步了解投资人对该债券价格的心理预期,加之其对市场更为熟悉,因此拥有较为充分的定价信息。
反观发债企业,其主营大多为非债券相关业务,并且远离债券市场,因此拥有的定价信息十分有限。
这种信息不对称状态使发债企业在与券商确定债券利率时处于被动地位。
作为信息有限的发行主体,怎样选择适当的企业债定价方法,对其债券利率决策具有很强的现实意义。
二、传统债券定价理论按照传统的贴现理论,债券价格的计算公式为:P=Nt =1ΣCF t()其中,P 为债券的价格,CF t 为债券第t 期支付的现金流量,r 为与债券相适应的市场利率(或到期收益率),N 为债券的到期期限。
固定收益证券-侧重对比往年修正版
注:下划线部分、所有图片与表格作为加入PPT的主要部分第一部分中国国债市场变化一、近年债券市场的变化从中国整体债券市场来看,市值最大的是国债以及地方政府债,占比35%左右;其次是金融机构发行的金融债,占比35%左右;剩下的大部分是企业债。
即国债、政府债、金融债总市值占比高于70%,剩下20%则多为非金融企业债。
同时,近年来我国债券市场各类型债券市值变化情况(如下图)也体现出中国金融体系正发生着深刻的变化:非金融债券市场的快速发展成为一大特点,而国债市值的增速逐渐放缓。
这在一定程度上表明,我国债券市场投资种类逐渐丰富,MPA 等金融征信及监管体系的日趋完善也使得实体企业的投融资难度变小。
这不仅有利于实体经济的发展,也有利于减少政府的债务压力。
图1二、近年国债市场的变化表1数据来源:中国国家统计局,由EPS DATA整理从国债成交量来看(见表1),我国国债总成交量由2012年的39.4万亿元提高到2016年的238.7万亿元,年均增速近100%。
与此同时,尽管2014年至2016年国债发行规模出现大幅增加与大幅减少的情况,但我国国债总值依然稳定增长,客观地反映出我国长期稳健的货币政策。
特别地,通过关注可在证券交易场所自由买卖的上市国债(见表2),可看出近年来国债指数一直处于增长状态,即国债市场整体处于“牛市”。
这也解释了国债上市总数和上市面额的不断上升与国债的场内交易市场逐渐成熟。
表2数据来源:中国证监会、中国上市公司协会、上海证券交易所、深圳证券交易所,由EPS DATA 整理三、国债收益率的变化搜集相关数据后,我们整理了从2015年1月1日到2018年3月13日时间段每日10年期国债收益率情况,并按月加和取平均值得到如下图表(见图2)。
数据来源:国泰安CSMAR金融经济数据库图2从上图可看出,2015年来10年期国债收益率整体变化趋势可分为两段,即2015年1月至2016年11月的下降期和2016年11月至2018年3月的上升期。