
《财务会计制度及核算软件备案报告书》填写范本与使用说明
财务会计制度及核算软件备案报告书
表说明:本表此次若与调查核实表、税务登记表同时报送,则灰色项不填写;否则需填写。
(1)低值易耗品摊销方法:包括一次摊销法、分期摊销法、五五摊销法;
(2)折旧方法:包括直线折旧法(平均年限法、工作量法)、加速折旧法(双倍余额递减法、年数总和法、盘算法、重置法、偿债基金法和年金法等);采用加速折旧法的,在备注栏注明批准的机关和附列资料;
(3)成本核算方法:纳税人根据财务会计制度规定采用的具体的存货计价方法或产成品、半成品成本核算方法;
(4)会计核算软件:采用电子计算机记帐的,填写记帐软件的名称和版本号,并在备注栏注明批准使用的机关和附列资料;
(5)会计报表:包括资产负债表、利润表、现金流量表及各种附表,在“名称”栏按会计报表种类依次填写;
依据:《国家税务总局关于印发全国统一税收执法文书式样的通知》(国税发〔2005〕179号)
本文书(表)已实行“免填单”服务:即纳税人可以不填写表格,直接由税务机关受理人员根据纳税人提供的证明资料或其口述,打印出制式文书,再由纳税人核对、签章确认后,按规定程序办结该涉税事项。
使用说明
1.本表依据《中华人民共和国税收征收管理法》第二十条设置。
2.适用范围:从事生产、经营的纳税人自领取税务登记证件之日起15日内将其财务、会计制度或财务、会计处理办法报送税务机关备案时使用。
采用电子计算机记账的,应当在使用前将其记账软件的名称和版本号及有关资料报送税务机关备案。
3.填表说明:
(1)低值易耗品摊销方法:包括一次摊销法、分期摊销法、五五摊销法;
(2)折旧方法:包括直线折旧法(平均年限法、工作量法)、加速折旧法(双倍余额递减法、年数总和法、盘算法、重置法、偿债基金法和年金法等);采用加速折旧法的,在备注栏注明批准的机关和附列资料;
(3)成本核算方法:纳税人根据财务会计制度规定采用的具体的存货计价方法或产成品、半成品成本核算方法;
(4)会计核算软件:采用电子计算机记账的,填写记账软件的名称和版本号,并在备注栏注明批准使用的机关和附列资料;
(5)会计报表:包括资产负债表、利润表、现金流量表及各种附表,在“名称”栏按会计报表种类依次填写;
4.本表为A4型竖式,一式二份,税务机关和纳税人各一份。
★填写范本在附件中。
财务会计制度及核算软件备案报告书_模版
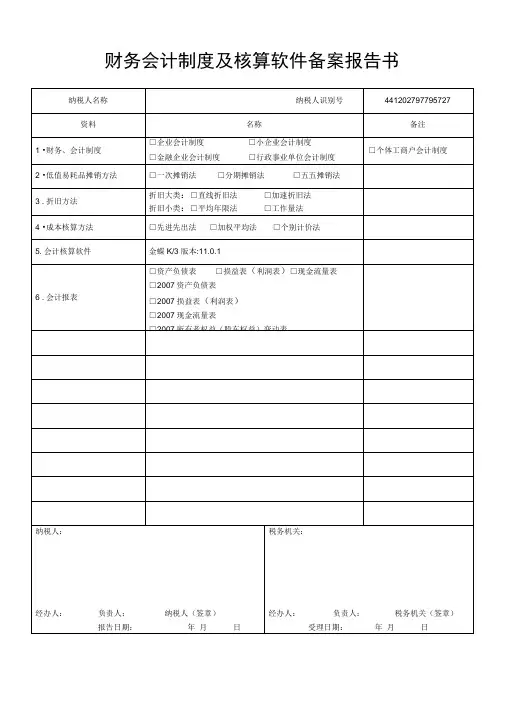
纳税人名称
纳税Байду номын сангаас识别号
441202797795727
资料
名称
备注
1•财务、会计制度
□企业会计制度□小企业会计制度
□金融企业会计制度□行政事业单位会计制度
□个体工商户会计制度
2•低值易耗品摊销方法
□一次摊销法□分期摊销法□五五摊销法
3.折旧方法
折旧大类:□直线折旧法□加速折旧法
折旧小类:□平均年限法□工作量法
4•成本核算方法
□先进先出法□加权平均法□个别计价法
5.会计核算软件
金蝶K/3版本:11.0.1
6.会计报表
□资产负债表□损益表(利润表)□现金流量表
□2007资产负债表
□2007损益表(利润表)
□2007现金流量表
□2007所有者权益(股东权益)变动表
纳税人:
经办人:负责人:纳税人(签章)
报告日期:年 月日
税务机关:
经办人:负责人:税务机关(签章)
受理日期:年 月日
注:从事生产、经营的纳税人应当自领取税务登记证件之日起
会计制度和会计核算软件备案报告书模板
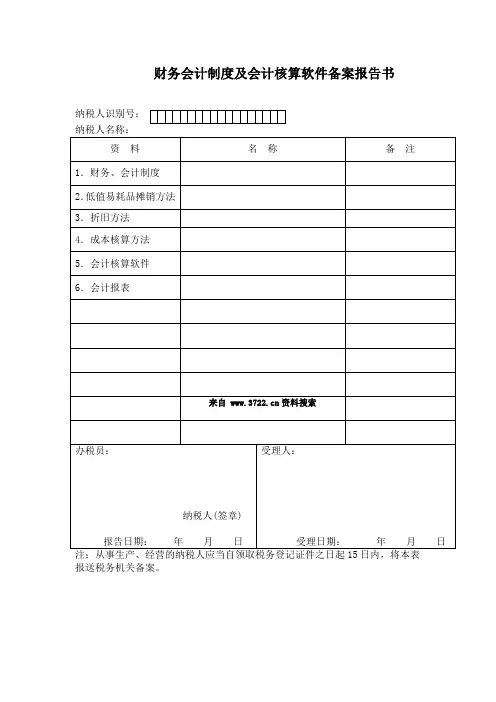
财务会计制度及会计核算软件备案报告书纳税人识别号:
报送税务机关备案。
填表说明
一、本表依据《征管法》第二十条设置。
二、适用范围:从事生产、经营的纳税人自领取税务登记证件之日起15日内将
其财务、会计制度或财务、会计处理办法报送税务机关备案时使用。
采用电子计算机记账的,应当在使用前将其记账软件的名称和版本号及有关资料报送税务机关备案。
三、填表说明:
1、低值易耗品摊销方法:包括一次摊销法、分期摊销法、五五摊销法;
2、折旧方法:包括直线折旧法(平均年限法、工作量法)、加速折旧法(双倍
余额递减法、年数总和法、盘算法、重置法、偿债基金法和年金法等);采用加速折旧法的,在备注栏注明批准的机关和附列资料;
3、成本核算方法:纳税人根据财务会计制度规定采用的具体的存货计价方
法或产成品、半成品成本核算方法;
4、会计核算软件:采用电子计算机记账的,填写记账软件的名称和版本号,
并在备注栏注明批准使用的机关和附列资料;
5、会计报表:包括资产负债表、利润表、现金流量表及各种附表,在“名
称”栏按会计报表种类依次填写;
6、受理人:登记人员。
四、本表为A4型竖式,一式二份,税务机关一份,纳税人一份。
财务制度备案附报资料范本
财务制度备案附报资料范本一、财务制度备案报告书(1)报告书名称:财务会计制度及核算软件备案报告书(2)报告书内容:报告书分为封面、正文和附件三部分。
封面:填写报告书名称、报告单位名称、报告日期等。
正文:简要说明报告单位的基本情况,包括单位名称、单位性质、经营范围等;阐述制定财务会计制度的依据和目的,以及财务会计制度的主要内容;说明核算软件的名称、版本、开发商等信息。
附件:财务会计制度全文、核算软件使用说明书及相关证明材料。
二、纳税人财务、会计制度或纳税人财务、会计核算办法(1)财务、会计制度:包括财务管理制度、会计管理制度、内部控制制度等。
(2)财务、会计核算办法:包括收入确认办法、成本核算办法、费用报销办法等。
三、财务会计核算软件、使用说明书原件及复印件(1)财务会计核算软件:提供软件的名称、版本、开发商等信息。
(2)使用说明书:包括软件的功能、操作流程、技术支持等详细说明。
四、其他相关资料(1)企业法人营业执照副本复印件。
(2)组织机构代码证副本复印件。
(3)税务登记证副本复印件。
(4)财务报表:包括资产负债表、利润表、现金流量表等。
(5)会计凭证、会计账簿、会计报表等财务会计资料。
(6)企业内部管理制度:包括财务管理体制、财务审批流程、资金管理制度等。
(7)企业负责人及财务人员身份证复印件。
(8)其他有助于说明企业财务会计状况的材料。
附:财务制度备案报告书样式【报告书名称】财务会计制度及核算软件备案报告书【报告单位名称】XXX公司【报告日期】XXXX年XX月XX日一、单位基本情况单位名称:XXX公司单位性质:有限责任公司经营范围:商品销售、货物进出口、技术开发等二、财务会计制度概述根据《中华人民共和国会计法》、《企业会计准则》、《企业财务通则》等法律法规,结合公司实际情况,公司制定了完善的财务会计制度,包括财务管理制度、会计管理制度、内部控制制度等。
三、核算软件情况核算软件名称:XXX财务软件版本:XXX版本开发商:XXX软件有限公司四、其他相关材料1. 企业法人营业执照副本复印件2. 组织机构代码证副本复印件3. 税务登记证副本复印件4. 财务报表:资产负债表、利润表、现金流量表等5. 会计凭证、会计账簿、会计报表等财务会计资料6. 企业内部管理制度:财务管理体制、财务审批流程、资金管理制度等7. 企业负责人及财务人员身份证复印件8. 其他有助于说明企业财务会计状况的材料特此报告。
A01038《财务会计制度及核算软件备案报告书》

A01038《财务会计制度及核算软件备案报告书》
财务会计制度及核算软件备案报告书
注:从事生产、经营的纳税人应当自领取税务登记证件之日起15日内,将本表报送税务机关备案。
【表单说明】
1.本表依据《中华人民共和国税收征收管理法》第二十条设置。
2.适用范围:从事生产、经营的纳税人自领取税务登记证件之日起15日内将其财务、会计制度或财务、会计处理办法报送税务机关备案时使用。
采用电子计算机记帐的,应当在使用前将其记帐软件的名称和版本号及有关资料报送税务机关备案。
3.填表说明:
(1)低值易耗品摊销方法:包括一次摊销法、分期摊销法、五五摊销法;
(2)折旧方法:包括直线折旧法(平均年限法、工作量法)、加速折旧法(双倍余额递减法、年数总和法、盘算法、重置法、偿债基金法和年金法等);采用加速折旧法的,在备注栏注明批准的机关和附列资料;
(3)成本核算方法:纳税人根据财务会计制度规定采用的具体的存货计价方法或产成品、半成品成本核算方法;
(4)会计核算软件:采用电子计算机记帐的,填写记帐软件的名称和版本号,并在备注栏注明批准使用的机关和附列资料;
(5)会计报表:包括资产负债表、利润表、现金流量表及各种附表,在“名称”栏按会计报表种类依次填写;
4.本表为A4型竖式,一式二份,税务机关和纳税人各一份。
财务会计制度及核算软件备案报告书完整版
财务会计制度及核算软
件备案报告书
HEN system office room 【HEN16H-HENS2AHENS8Q8-HENH1688】
A01038财务会计制度及核算软件备案报告书
税务机关备案。
会计制度备案信息表
财务会计制度备案-会计报表情况表
使用说明
1.本表依据《中华人民共和国税收征收管理法》第二十条设置。
2.适用范围:从事生产、经营的纳税人自领取税务登记证件之日起15日内将其财务、会计制度或财务、会计处理办法报送税务机关备案时使用。
采用电子计算机记帐的,应当在使用前将其记帐软件的名称和版本号及有关资料报送税务机关备案。
3.填表说明:
(1)低值易耗品摊销方法:包括一次摊销法、分期摊销法、五五摊销法;
(2)折旧方法:包括直线折旧法(平均年限法、工作量法)、加速折旧法(双倍余额递减法、年数总和法、盘算法、重置法、偿债基金法和年金法等);采用加速折旧法的,在备注栏注明批准的机关和附列资料;
(3)成本核算方法:纳税人根据财务会计制度规定采用的具体的存货计价方法或产成品、半成品成本核算方法;
(4)会计核算软件:采用电子计算机记帐的,填写记帐软件的名称和版本号,并在备注栏注明批准使用的机关和附列资料;
(5)会计报表:包括资产负债表、利润表、现金流量表及各种附表,在“名称”栏按会计报表种类依次填写;
4.本表为A4型竖式,一式二份,税务机关和纳税人各一份。
财务会计制度及核算软件备案报告书

《财务会计制度及核算软件备案报告书》请问这一份要如何填写
财务会计制度及核算软件备案报告书》填报说明:
(1)执行新会计准则情况:是指是否已按财政部的规定执行新的会计准则,执行新的会计准则的,在备注栏注明执行的时间;
(2)财务会计制度:包括《企业会计制度》、《小企业会计制度》、《金融企业会计制度》、《村集体经济组织会计制度》、《事业单位会计制度》、《行政单位会计制度》、《民间非营利组织会计制度》、《个体工商户会计制度》、《财政总预算会计制度》等;
(3)低值易耗品摊销方法:包括一次摊销法、分期摊销法、五五摊销法;(4)折旧方法:包括直线折旧法(平均年限法、工作量法)、加速折旧法(双倍余额递减法、年数总和法、盘算法、重置法、偿债基金法和年金法等);采用加速折旧法的,在备注栏注明批准的机关和附列资料;
(5)成本核算方法:纳税人根据财务会计制度规定采用的具体的存货计价方法或产成品、半成品成本核算方法;
(6)会计报表:包括资产负债表、利润表、现金流量表及各种附表,在“名称”栏按会计报表种类依次填写;
(7)会计核算软件:采用电子计算机记帐的,填写记帐软件的名称和版本号,并在备注栏注明批准使用的机关和附列资料。
财务报表格式——会计制度和会计核算软件备案报告书
财务会计制度及会计核算软件备案报告书纳税人识别号:
报送税务机关备案。
填表说明
一、本表依据《征管法》第二十条设置。
二、适用范围:从事生产、经营的纳税人自领取税务登记证件之日起15日内将
其财务、会计制度或财务、会计处理办法报送税务机关备案时使用。
采用电子计算机记账的,应当在使用前将其记账软件的名称和版本号及有关资料报送税务机关备案。
三、填表说明:
1、低值易耗品摊销方法:包括一次摊销法、分期摊销法、五五摊销法;
2、折旧方法:包括直线折旧法(平均年限法、工作量法)、加速折旧法(双倍
余额递减法、年数总和法、盘算法、重置法、偿债基金法和年金法等);采用加速折旧法的,在备注栏注明批准的机关和附列资料;
3、成本核算方法:纳税人根据财务会计制度规定采用的具体的存货计价方
法或产成品、半成品成本核算方法;
4、会计核算软件:采用电子计算机记账的,填写记账软件的名称和版本号,
并在备注栏注明批准使用的机关和附列资料;
5、会计报表:包括资产负债表、利润表、现金流量表及各种附表,在“名
称”栏按会计报表种类依次填写;
6、受理人:登记人员。
四、本表为A4型竖式,一式二份,税务机关一份,纳税人一份。
财务会计制度及会计核算软件备案报告书范文
财务会计制度及会计核算软件备案报告书
号
说明:
1.本文书依据《中华人民共和国税收征收管理法》第二十条的规定设置。
2.适用范围:从事生产、经营的纳税人自领税务登记证件之日起15日内将其财务、会计制度或财务、会计处理办法报送税务机关备案时使用。
采用电子计
算机记帐的,应当在使用前将其记帐软件的名称和版本号及有关资料报送税务机关备案。
3.填写说明:
(1)低值易耗品摊销方法:包括一次摊销法、分期摊销法、五五摊销法;
(2)折旧方法:包括直线折旧法(平均年限法、工作量法)、加速折旧法(双倍余额递减法、年数总和法、盘算法、重置法、偿债基金法和年金法等);
(3)坏帐损失核算方法:包括备抵法和直接转销法;
(4)成本核算方法:纳税人根据财务会计制度规定采用的具体的存货计价方法或产成品、半成品成本核算方法。
(5)企业所得税会计处理方法:包括应付税款法和纳税影响会计法,纳税影响会计法又包括债务法和递延法。
(6)会计核算软件:采用电子计算机记帐的,填写记帐软件的名称和版本号;
(7)会计报表:包括资产负债表、利润表、现金流量表及各种附表,在“名称”栏按会计报表种类依次填写;
(8)受理人:登记人员。
4.本文书为国际标准A4型竖式,一式两份,主管税务机关一份,纳税人一份。
财务会计制度及核算软件备案报告书
PART 3
财务会计制度
会计制度及核算方法
会计制度:遵循 国家统一的会计 制度,包括企业 会计准则、小企
业会计准则等
核算方法:采用 权责发生制为基 础的会计核算方 法,对各项经济 业务进行准确的
确认和计量
会计科目设置: 根据企业经济业 务特点,设置合 理的会计科目,
满足核算需要
财务报表编制: 按照国家统一的 财务报表格式和 内容,编制资产 负债表、利润表 和现金流量表等 财务报表,反映 企业财务状况和
问题3:备案资料不齐全或不符合要求 解决方案:仔细核对备 案资料,确保齐全、准确,不符合要求的资料及时补充或更正 解决方案:仔细核对备案资料,确保齐全、准确,不符合要求的 资料及时补充或更正
问题4:备案时间过长 解决方案:合理安排时间,提 前准备资料,避免在备案过程中浪费时间 解决方案:合理安排时间,提前准备资料,避免在备案过程中浪 费时间
汇报人:
汇报时间:20XX/01/01
公司名称、住所、 法定代表人
注册资本、实收 资本、经营范围
经营期本
经营范围及主要业务
公司的经营范围 主要业务及产品 经营模式及市场地位 竞争优势及行业地位
公司组织架构及人员配置
公司组织架构:包括公司内部各个部门、子公司、分支机构的设置和职责 人员配置:包括公司各个岗位的人员数量、学历、工作经验等
推广核算软件:积极推广和应用先进的核算软件,提高会计核算的准确性 和效率,降低财务成本和风险。
加强人才培养:加强对财务人员的培训和培养,提高其专业素养和综合能 力,为企业发展提供有力的人才保障。
强化内部控制:加强内部控制体系建设,完善内部控制流程和制度,提高 企业风险防范和应对能力。
稻壳学院
财务会计制度及核算软件备案报告书
经营地址
银行开户
登记证号
发证日期
年月日
帐户
性质
开户银行
帐号
开户
时间
变更
时间
注销
时间
备注
报告单位:
经办人:
法定代表人(负责人):
报告单位(签章)
年月日
受理税务机关:
经办人:
负责人:
税务机关(签章)
年月日
注:帐户性质按照基本帐户、一般帐户、专用帐户、临时帐户如实填写
财务会计制度及核算软件备案报告书
纳税人名称
纳税人
识别号
资料
名称
备注
1.财务、会计制度
2.低值易耗品摊销方法
3.折旧方法
4.成本核算
方法
5.会计核算
软件
6.会计报表
纳税人:
经办人:负责人:纳税人(签章)
报告日期:年月日
税务机关:
经办人:负责人:税务机关(签章)
受理日期:年月日
注:从事生产、经营的纳税人应当自领取税务登记证件之日起15日内,将本表报送税务机关备案。