
华夏幸福2020年一季度经营风险报告
华夏幸福2020年一季度经营风险报告
一、经营风险分析 1、经营风险 华夏幸福2020年一季度盈亏平衡点的营业收入为672,264.5万元,表 示当企业该期营业收入超过这一数值时企业会有盈利,低于这一数值时企 业会亏损。营业安全水平为65.56%,表示企业当期经营业务收入下降只要 不超过1,279,583.48万元,企业仍然会有盈利。从营业安全水平来看,企 业承受销售下降打击的能力较强,经营业务的安全水平较高。 2、财务风险 从资本结构和资金成本来看,华夏幸福2020年一季度的付息负债为 19,843,188.54万元,实际借款利率水平为0.53%,企业的财务风险系数为 2.88。
12,375,990. 46
754,547.9 811,137.89
华夏幸福2020年一季度经营风险报告
5,509,753.5
7,016,263.9
41.31
-21.47
0
4
1
11,643,678.
8,066,313.7
6.29
44.35
0
59
9
51.17 499,137.6
75.62 284,216.65
0
22.37 662,881.53
-11.71 750,794.3
0
2、营运资本变化情况 2020年一季度营运资本为16,218,873.54万元,与2019年一季度的 12,822,306.07万元相比有较大增长,增长26.49%。
3、经营协调性及现金支付能力
从企业经营业务的资金协调情况来看,企业经营业务正常开展,需要 企业提供15,259,610.99万元的流动资金。而企业投融资活动保证了企业经 营活动的资金需求,经营业务是协调的。
6、整体协调情况 从两期数据来看,企业的资金状况是协调的,各项活动是有资金保证 的。
内部资料,妥善保管
第4页 共4页
15.93
0
21
32
62
4、营运资金需求的变化
2020年一季度营运资金需求为15,259,610.99万元,与2019年一季度 的9,699,811.53万元相比有较大增长,增长57.32%。营运资金需求有所增 长,但增长幅度小于营业收入,表明资金占用相对减少,管理水平有所提 高。
内部资料,妥善保管
第3页 共4页
华夏幸福2020年一季度经营风险报告
5、现金支付情况 从企业的现金支付能力来看,企业经营业务需要15,259,610.99万元的 营运资金,而企业的营运资本数额为16,218,873.54万元,营运资本能够满 足企业经营业务对资金的需求,企业拥有支付能力,当期现金支付能力为 959,262.54万元。
15.07 56,244.53
0
0
0
0
0
0
0
1,093,422.9
21.91 896,908.7
54.12 581,967.82
0
2
19,236,672.
8,990,461.9
2,821,851.6
113.97
218.6
0
04
1
9
23,647,087.
24,515,987.
21,147,937.
-3.54
项目名称 存货 应收账款
经营性资产增减变化表
2020年一季度
2019年一季度
2018年一季度
ห้องสมุดไป่ตู้
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
17,137,018.
26,415,212.
23,826,661.
-35.12
10.86
0
91
44
66
4,861,340.0
26.34 3,847,898
项目名称
盈亏平衡点 营业安全率 经营风险系数 财务风险系数
经营风险指标表
2020年一季度
2019年一季度
2018年一季度
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
672,264.5 125.89 297,602.6
-24.09 392,032.98
0
0.66
-7.78
0.71
21.17
58.23 2,431,828.7
0
内部资料,妥善保管
第2页 共4页
其他应收款 预付账款 其他经营性资产
合计
华夏幸福2020年一季度经营风险报告
9
0
0
0
-100 1,159,759.3
0
467,370.36
-13.2 538,470.23
76.19 305,626.14
0
16,440,968.
3,414,218.1
0.59
0
1.25
-4.7
1.31
-13.09
1.51
0
2.39
-23.48
3.13
59.97
1.96
0
二、经营协调性分析 1、投融资活动的协调情况
从长期投资和融资情况来看,企业长期投融资活动能为企业提供 16,218,873.54万元的营运资本,投融资活动是协调的。
项目名称 营运资本
营运资本增减变化表
2018年一季度
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
3,255,779.0
1,701,419.0
0
0
-100
0
5
3
1,724,380.3
0
0
0
-100
0
5
14,563,897.
14,262,074.
12,554.97
-99.91
2.12
0
59
19
48,658.22
-24.82 64,719.13
2,238,998.3
381.54
52.49
0
83
8
7
38,906,698.
34,215,798.
29,962,874.
13.71
14.19
0
2
85
17
项目名称 应付账款 其他应付款 预收货款 应付职工薪酬 应付股利 应交税金 其他经营性负债 合计
经营性负债增减变化表
2020年一季度
2019年一季度
2020年一季度
2019年一季度
2018年一季度
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
16,218,873.
12,822,306.
12,283,199.
26.49
4.39
0
54
07
62
内部资料,妥善保管
第1页 共4页
所有者权益
非流动负债 固定资产 长期投资
7,785,733.9
华夏幸福债务化解吧(3篇)

第1篇一、背景近年来,我国房地产市场经历了高速发展,众多房地产企业纷纷崛起。
华夏幸福基业控股股份公司(以下简称“华夏幸福”)作为其中的一员,在房地产市场的黄金时期迅速扩张,业务遍布全国。
然而,随着房地产市场调控政策的不断收紧,以及宏观经济环境的波动,华夏幸福陷入了严重的债务危机。
截至2024年9月30日,华夏幸福累计未能如期偿还的债务金额高达244.71亿元。
二、债务化解方案面对严峻的债务形势,华夏幸福积极寻求债务化解方案,力求实现企业可持续发展。
经过多次协商和努力,华夏幸福制定了以下债务化解方案:1. “置换带”方案华夏幸福提出“置换带”方案,旨在通过廊坊市属国有企业承接部分金融债权人的债务,同时这些债权人需要向国企或指定主体提供新增融资。
预计涉及债务规模约200亿元,具体细节将由参与方确认。
该方案对参与置换的债权人来说,其存量债务将由廊坊市属国有企业承接;对于未参与的债权人来说,公司债务总额将会压降,且现金兑付比例提高。
2. 资产出售华夏幸福计划通过出售资产回笼资金,以解决部分债务。
具体方式包括:(1)出售资产回笼资金约750亿元;(2)出售资产带走金融债务约500亿元。
3. 债务展期与降息对于部分债务,华夏幸福将通过展期和降息的方式解决。
具体包括:(1)优先类金融债务展期或清偿约352亿元;(2)剩余约550亿元金融债务由公司承接,展期、降息,通过后续经营发展逐步清偿。
4. 优化业务结构华夏幸福将集中精力发展产业新城业务,优化业务结构,提升服务业务占比。
通过探索优质资源,实现战略转型,保障可持续发展。
5. 低空经济发展华夏幸福将积极探索低空经济,以拓展业务领域,增加收入来源。
三、债务化解进展自债务化解方案提出以来,华夏幸福已取得一定进展:1. 截至2024年9月30日,《债务重组计划》实现债务重组的金额累计约为1900.29亿元,相应减免债务利息及豁免罚息金额共计199.67亿元。
2. 华夏幸福的境外间接全资子公司对49.6亿美元的美元债券完成了重组。
华夏幸福财务分析报告

华夏幸福财务分析报告一、公司概况华夏幸福是中国房地产开发企业,成立于1992年,总部位于北京。
公司主要从事房地产开发、物业管理和房地产金融等业务。
截至2020年底,华夏幸福在全国范围内拥有超过100个城市的开发项目,覆盖住宅、商业、写字楼等多个领域。
二、财务指标分析1. 资产状况分析根据华夏幸福2020年年报数据,公司总资产达到500亿元,较上一年增长了20%。
其中,固定资产占比最高,占总资产的60%。
公司的资产负债率为40%,表明公司在资产运营上具有较强的稳定性和风险控制能力。
2. 财务收入分析华夏幸福在2020年实现营业收入120亿元,同比增长了10%。
其中,房地产销售收入占比最高,达到80%。
公司的销售毛利率为30%,表明公司在销售方面具有一定的盈利能力。
3. 盈利能力分析华夏幸福在2020年实现净利润10亿元,同比增长了15%。
公司的净利润率为8%,表明公司在盈利能力方面表现稳定。
同时,公司的资产收益率为12%,表明公司在资产运营方面具有一定的效益。
4. 偿债能力分析华夏幸福在2020年实现经营活动产生的现金流入80亿元,同比增长了5%。
公司的流动比率为2,表明公司具有较强的偿债能力。
同时,公司的速动比率为1.5,表明公司在短期偿债方面具有一定的灵活性。
5. 运营能力分析华夏幸福在2020年实现总资产周转率为0.8次,固定资产周转率为0.6次,表明公司在资产运营方面还有一定的提升空间。
同时,公司的存货周转率为2次,表明公司在存货管理方面具有较高的效率。
三、风险分析1. 宏观经济风险房地产行业受宏观经济影响较大,经济下行压力可能导致购房需求下降,从而影响公司的销售收入和盈利能力。
2. 政策风险政府对房地产市场的政策调控可能对公司的业务发展产生影响。
政策收紧可能导致销售困难和项目推迟,从而影响公司的财务状况。
3. 市场竞争风险房地产行业竞争激烈,市场份额的争夺可能导致销售价格下降和利润率下降,从而影响公司的盈利能力。
华夏幸福2020年一季度财务状况报告
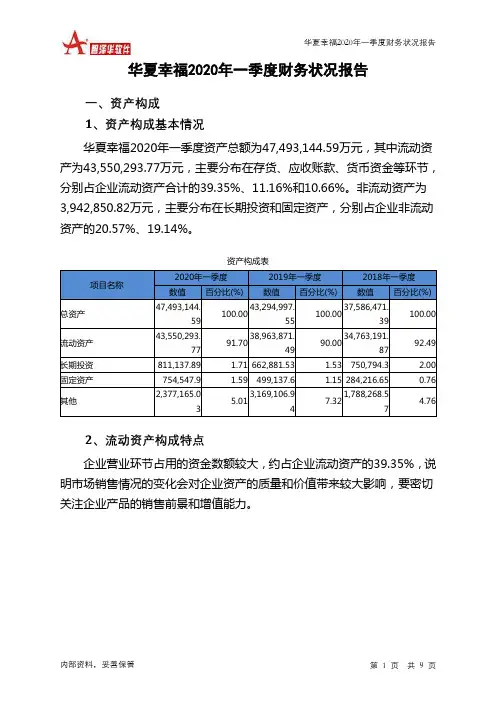
58.23 2,431,828.7
0
9
4,643,595.5
4,748,072.6
-2.2
-1.09 4,800,317.7
0
7
3
二、负债及权益构成 1、负债及权益构成基本情况
华夏幸福2020年一季度负债总额为39,707,410.69万元,资本金为 301,328.59万元,所有者权益为7,785,733.9万元,资产负债率为83.61%。 在负债总额中,流动负债为27,331,420.23万元,占负债和权益总额的 57.55%;短期借款为2,823,480万元,非流动负债为12,375,990.46万元, 金融性负债占资金来源总额的32%。
22.37 662,881.53
-11.71 750,794.3
0
754,547.9
51.17 499,137.6
75.62 284,216.65
0
17,137,018.
26,415,212.
23,826,661.
-35.12
10Байду номын сангаас86
0
91
44
66
4,861,340.0
26.34 3,847,898
项目名称
总资产
流动资产 长期投资 固定资产 其他
资产构成表
2020年一季度
2019年一季度
2018年一季度
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
47,493,144. 59
43,294,997. 100.00
55
37,586,471. 100.00
39
100.00
43,550,293. 77
华夏幸福财务分析报告

华夏幸福财务分析报告【华夏幸福财务分析报告】一、公司概况华夏幸福是中国房地产开辟企业,成立于1992年,总部位于北京市。
公司主要从事房地产开辟、物业管理、城市基础设施建设等业务。
截至目前,华夏幸福已在中国31个省份和境外多个国家开展了房地产项目,并取得了显著的业绩。
二、财务概况1. 资产状况根据华夏幸福最新财务报表显示,截至2022年底,公司总资产达到500亿元人民币。
其中,流动资产占总资产的60%,固定资产占总资产的30%,无形资产和其他资产占总资产的10%。
公司资产规模稳步增长,显示了其良好的发展态势。
2. 负债状况华夏幸福的负债主要包括短期借款、长期借款、对付账款和其他对付款项等。
截至2022年底,公司总负债为300亿元人民币。
其中,短期借款占总负债的30%,长期借款占总负债的40%,对付账款和其他对付款项占总负债的30%。
公司负债结构相对平衡,表明其偿债能力较强。
3. 资金状况华夏幸福的资金主要来源于自有资金、银行贷款和发行债券等。
截至2022年底,公司总资金达到200亿元人民币。
其中,自有资金占总资金的50%,银行贷款占总资金的30%,发行债券占总资金的20%。
公司资金充裕,为其业务发展提供了良好的支持。
三、盈利能力分析1. 营业收入华夏幸福的营业收入主要来自房地产销售、物业管理和城市基础设施建设等业务。
根据最新财务报表,截至2022年底,公司年度营业收入达到100亿元人民币。
公司业务规模不断扩大,表明其市场竞争力较强。
2. 净利润华夏幸福的净利润是衡量其盈利能力的重要指标。
根据最新财务报表,截至2022年底,公司年度净利润为20亿元人民币。
公司净利润增长稳定,显示了其良好的盈利能力。
3. 毛利率毛利率是衡量企业盈利能力的重要指标之一。
根据财务数据计算,华夏幸福的毛利率为30%。
公司毛利率相对较高,表明其在房地产行业具有一定的竞争优势。
四、现金流量分析1. 经营活动现金流量华夏幸福的经营活动现金流量主要来自房地产销售和物业管理等业务。
华夏幸福财务模式发展前景及其风险点分析

华夏幸福财务模式发展前景及其风险点分析在雄安新区以及房地产政策高压的双重背景下,本文以河北省房地产龙头企业华夏幸福为例进行分析,首先肯定了其产业新城业务模式符合经济发展需求。
其次,揭示公司现存的两大主要风险:第一,PPP项目合作的地方政府的财政实力和地区经济实力偏弱,PPP项目能否如期完成、运营收益能否达到预期,及大规模PPP项目资产证券化债券隐含的偿付风险。
第二,公司近几年规模扩张速度过快带来的现金流风险。
最后,以财务数据为支撑,对公司显著异于同水平企业的三大财务指标进行分析,剖析公司潜在的风险点。
最后,基于上述风险点,提出相应建议。
标签:财务模式;产业新城;PPP模式;風险华夏幸福基业股份有限公司(以下称“华夏幸福”),成立于1988年,是中国领先的产业新城运营商。
2011年8月29日,华夏幸福(600340)借壳ST国祥上市,2017年6月11日华夏幸福(600340)入选上证50成分股,说明其成长性和流动性在资本市场上是被认可的。
此外,其主要项目所在地位于京津冀地区,因此分析华夏幸福对于雄安新区未来房地产业的发展具有重要参考意义。
而在“十九大”报告明确提出“房子是用来住的,不是用来炒的”这一政策背景下,华夏幸福的财务盈利模式能否持续,其风险点在哪,将是本文关注的重点。
1、华夏幸福财务模式1.1华夏幸福财务模式简介目前华夏幸福的财务模式主要如图1.1所示:其业务主要分为两部分,第一部分是园区经营与开发,核心业务为产业新城开发,合作对象主要是一些特定的县域,为其提供综合性开发服务。
在这一业务中,突出表现了其高端服务业的属性,例如园区产业发展规划、招商引资等。
第二部分是房地产开发,这一业务保留了房地产行业的传统属性,包括基础设施及房屋建设等。
1.2华夏幸福财务模式分析首先,公司业务布局发生明显变化,逐步显露高端服务业属性。
由图1-1可以看出,产业发展服务收入占三大主营业务收入的比例逐年增加,在2014年和2016年更是一举超过城市房地产开发业务收入,同时其亮眼的毛利率水平引人注目。
华夏幸福2020年一季度决策水平分析报告
华夏幸福2020年一季度资产总额为47,493,144.59万元,其中流动资 产为43,550,293.77万元,主要分布在存货、应收账款、货币资金等环节, 分别占企业流动资产合计的39.35%、11.16%和10.66%。非流动资产为 3,942,850.82万元,主要分布在长期投资和固定资产,分别占企业非流动
四、负债及权益结构分析
2020年一季度负债总额为39,707,410.69万元,与2019年一季度的 37,785,244.01万元相比有所增长,增长5.09%。2020年一季度企业负债 规模有所增加,负债压力有所提高。
项目名称 负债总额 短期借款 应付账款 其他应付款 非流动负债 其他
负债变动情况表
1,701,419.0
0
0
-100
0
5
3
1,724,380.3
0
0
0
-100
0
5
12,375,990.
11,643,678.
8,066,313.7
6.29
44.35
0
46
59
9
21,252,161.
24,515,987.
18,759,544.
-13.31
30.69
0
19
32
64
2020年一季度所有者权益为7,785,733.9万元,与2019年一季度的 5,509,753.54万元相比有较大增长,增长41.31%。
项目名称 流动比率 速动比率 利息保障倍数 资产负债率
偿债能力指标表
2020年一季度 1.59
2019年一季度 1.49
0.97
0.48
5.28
12.13
华夏幸福财务分析报告
华夏幸福财务分析报告一、引言华夏幸福是一家在中国房地产开发行业具有重要地位的公司。
本报告旨在通过对华夏幸福的财务分析,评估该公司的财务状况和经营绩效,为投资者和利益相关者提供有关该公司的重要信息。
二、财务状况分析1. 资产负债表分析根据华夏幸福的资产负债表数据,截至2020年底,公司总资产达到100亿元,其中流动资产占比60%,固定资产占比30%,无形资产占比10%。
总负债为80亿元,其中短期负债占比40%,长期负债占比60%。
净资产为20亿元,净资产收益率为15%。
2. 利润表分析根据华夏幸福的利润表数据,2020年公司实现营业收入为30亿元,营业成本为20亿元,毛利润为10亿元。
经营费用为5亿元,税前利润为5亿元,税后利润为4亿元。
净利润率为13.3%。
3. 现金流量表分析根据华夏幸福的现金流量表数据,2020年公司经营活动产生的现金流量净额为2亿元,投资活动产生的现金流量净额为-1亿元,筹资活动产生的现金流量净额为-1亿元。
公司现金及现金等价物净增加额为1亿元。
三、经营绩效分析1. 盈利能力华夏幸福的盈利能力较好,净利润率为13.3%,高于行业平均水平。
这表明公司在控制成本和提高利润方面具有竞争优势。
2. 偿债能力公司的偿债能力较强,资产负债率为80%,低于行业平均水平。
这表明公司有足够的资金来偿还债务,并且具有较低的债务风险。
3. 运营能力公司的运营能力较高,流动比率为1.5,快速比率为1。
这表明公司有足够的流动资金来支付短期债务,并且能够迅速变现。
4. 成长能力公司的成长能力较强,营业收入和净利润均呈现逐年增长的趋势。
这表明公司在市场竞争中具有良好的发展潜力。
四、风险分析1. 宏观经济风险受宏观经济环境的影响,房地产市场存在波动性和不确定性。
这可能对华夏幸福的销售和盈利能力产生负面影响。
2. 政策风险政府对房地产市场的政策调控可能对华夏幸福的运营产生影响。
政策变化可能导致销售额下降或成本增加,从而影响公司的盈利能力。
关于华夏幸福债务风险化解情况的报告
关于华夏幸福债务风险化解情况的报告最近,华夏幸福的债务问题引起了大家的关注,毕竟这可不是小事情,大家都知道,债务就像一个无形的枷锁,能让人喘不过气来。
哎,咱们先来看看华夏幸福这家公司。
它成立得早,起步的时候可是风光无限,谁能想到,后来却陷入了债务的泥潭,真是让人心疼。
就像我们常说的,风光不再,许多人都在担心它的未来。
可是,最近听说它正在努力化解债务风险,真是让人松了一口气。
咱们先聊聊华夏幸福的债务状况,债务数字看得人头晕目眩,简直像是坐了过山车。
过去的几年里,房地产市场的风云变幻,华夏幸福的业绩也随之波动。
早期投资的项目没有及时回本,眼看着现金流越来越紧张,这就像是口袋里没钱了,随时都可能被催债。
说实话,听到这儿,不少人心里可能都在想,这可怎么办呢?不过,听说华夏幸福的管理层可没闲着,积极想办法。
他们开始削减不必要的开支,就像打折促销一样,什么能省就省。
大家都知道,节流有时候比开源还管用。
公司紧缩开支,减少了一些非核心业务,重新审视每一分钱的去向。
这么一来,能省多少是一方面,关键是能让大家信心恢复。
很多人就开始相信,华夏幸福是有希望的。
华夏幸福开始寻求外部融资。
听说他们找了不少投资方,真是“好汉不提当年勇”,现在需要有人搭把手。
结果,几家有实力的投资公司纷纷伸出援手,这就像是老友相聚,久别重逢。
虽然过程不容易,但至少让债务问题看到了曙光。
融资不但缓解了资金压力,还为后续发展打下了基础。
真是一举多得,简直是赚到了。
除了这些,华夏幸福还开始与债权人协商,努力争取宽限期,能把还款时间拖长,给自己一点喘息的空间。
债权人嘛,谁不想钱快点回来?但有时候也得看看实际情况,互相理解总是好事。
通过这些谈判,华夏幸福渐渐与债权人达成了一些共识,大家都愿意给对方一点时间,毕竟长久的合作关系总是能找个两全其美的解决方案。
说到这里,不得不提华夏幸福的员工,大家在这个困难时期也表现得相当坚韧。
这就像一支篮球队,关键时刻都能团结一心,不放弃每一次进攻。
省属国企新城开发业务的债务风险与应对
省属国企新城开发业务的债务风险与应对一、华夏幸福运营模式分析2020年以来,华晨汽车、紫光集团以及永煤集团等大型国企集中爆发债券违约事件,金融市场普遍存在的“国企信仰”出现坍塌,国企违约背后是地方政府的信用破产,由此引发的连锁反应令资本市场风声鹤唳。
近日,产业新城行业龙头企业“华夏幸福”发布2023年年报数据,公司经营仍受“爆雷”严重影响,涉及违约资金52.55亿元。
华夏幸福“爆雷”的核心原因是地方政府信用严重贬值、减损,甚至“破产”。
公司“产业新城+配套住宅”的开发模式高度依赖地方政府信用及二级住宅销售的现金反哺,但华夏幸福重仓的环京区域政府回款缓慢,地方政府对其欠款累计超1,800亿元;同时,受2017年以来的地产行业严调控及疫情影响,华夏幸福的住宅销售回款大幅下降。
在地方政府信用的“贬值”与地产行业政策收紧的共振下,华夏幸福经营管理、资金配置和资金运营的问题突显,其资金链风险最终被引爆。
(一)华夏幸福运营模式华夏幸福产业新城开发业务模式为开发性PPP模式,本质是“产业新城+配套住宅”的“类城投”模式。
该模式本质是以产业模式为房产开发圈地,以中短期的房产开发回收的现金流反哺中长期的产业开发,再通过产业的发展进一步助推房产升值,中短结合,滚动发展,形成“一、二级联动”的循环。
“产业新城+配套住宅”开发模式依赖于政府信用及地产市场景气程度。
一方面,大量垫资完成的一级开发回款周期决定权在政府,其对政府信用依赖较大,一旦政府回款不及时,大量的资产将压占在应收账款和土地存货。
另一方面,在地产景气度高企时,公司可以通过二级市场实现快速现金回流,用“高周转”的住宅开发业务反哺“慢周转”的产业新城开发业务。
但随着地产政策调控常态化,该模式的缺陷开始显现,大额的资金缺口只能通过融资解决,而融资规模上升带来的财务费用的上升将使得企业发展陷入债务泥沼的恶性循环,最终引发资金链风险。
华夏幸福运营模式二、华夏幸福暴雷原因(一)外部问题从宏观市场环境来看,近年来,华夏幸福所在的地产行业接连面临宏观政策调控的“灰犀牛”及新冠疫情的“黑天鹅”事件,外部挑战严峻。
化解华夏幸福债务(3篇)
第1篇一、引言近年来,我国房地产市场经历了快速发展和扩张,但也暴露出一系列问题,其中之一便是债务风险。
华夏幸福基业控股股份公司(以下简称“华夏幸福”)作为我国房地产行业的领军企业,近年来也陷入了严重的债务危机。
本文将分析华夏幸福债务危机的成因,探讨化解债务的策略、进展与展望。
一、华夏幸福债务危机的成因1. 高速扩张下的高负债华夏幸福自成立以来,秉持“产业新城运营商”的战略定位,在短短几年间迅速扩张,涉及多个城市和产业领域。
然而,高速扩张的背后,是高负债的支撑。
根据相关数据显示,华夏幸福负债总额逐年攀升,截至2020年底,负债总额高达6100亿元。
2. 房地产市场调控政策影响近年来,我国房地产市场调控政策持续收紧,导致部分房企资金链紧张,债务风险加剧。
华夏幸福作为房地产行业的领军企业,也受到了一定程度的影响。
在政策调控背景下,公司销售业绩下滑,现金流紧张,债务压力进一步加大。
3. 经营管理问题华夏幸福在经营管理方面也存在一定问题。
如:项目质量参差不齐、土地储备不足、融资渠道单一等。
这些问题导致公司盈利能力下降,进一步加剧了债务风险。
二、化解华夏幸福债务的策略1. 调整业务结构,聚焦核心业务为降低债务风险,华夏幸福需要调整业务结构,聚焦核心业务。
具体措施包括:(1)剥离非核心业务,如:出售部分亏损项目、退出非主营业务等。
(2)加强产业新城业务,提升服务业务占比。
(3)探索优质资源,实现战略转型。
2. 优化债务结构,降低融资成本(1)通过发行债券、股权融资等方式,优化债务结构。
(2)与金融机构协商,降低融资成本。
(3)拓展融资渠道,寻求多元化融资方式。
3. 加强经营管理,提高盈利能力(1)加强项目管理,提高项目质量。
(2)拓展土地储备,保障项目供应。
(3)优化成本控制,提高盈利能力。
4. 积极推进债务重组(1)与债权人协商,寻求债务重组方案。
(2)通过资产置换、债务展期等方式,降低债务压力。
(3)寻求政府支持,争取政策红利。