
双汇并购史密斯菲尔德案例分析
第一章并购背景分析1.1中国海外并购交易情况图1-1 2002-2011中国海外并购交易情况资料来源:中国并购交易网图1-2 1995年以来,中国并购市场交易总金额呈明显上升趋势;2001年以来中国企业并购交易的平均交易额也有缓步增长的趋势。
资料来源:中国并购交易网中国境内并购交易的规模和数量在2011年也突破了历史最高水平,达到了1,455亿美元,金融、房地产、矿产和IT行业是2011年中国境内并购交易中最为活跃的行业。
外资中国境内并购交易活跃度自2002年逐年提高,2008年达到最高点;之后受全球金融危机影响在2009年大幅下降,接着实现V形反转,2011年达到2002年以来交易规模最高点。
房地产、保险、IT、金融为2011年外资中国境内并购交易为热门行业。
2011年外资中国入境交易前十大行业交易额占到总交易额近80%。
随着近来国家“走出去”政策的推出,2011年中国海外并购交易的交易规模和交易活跃度都达到了历史最高点油气和资源是2011年中国海外并购交易的重点行业。
2011年中国对海外并购交易额前3大地区分别为欧洲、澳大利亚和北美在欧洲地区并购重心是公用事业及化工行业资产;澳大利亚地区并购以资源行业为主,占据该区域总交易额的绝大部分;如果再计入油气行业则占到总交易额近90%北美并购地区以油气行业资产为主,占该区域总交易额一半以上。
1.2双汇收购动因分析1.2.1良好的发展势头,利润增长双汇集团是中国最大的肉类加工基地,集团连续十一年在中国肉类食品企业中排名第一位。
双汇发展(SZ000985)是双汇集团旗下主营肉类加工的上市公司,是其主要利润来源。
近些年来,双汇集团良好的发展势头是其坚决参与国际竞争,积极海外并购的基础。
1.2.2整合上游产业,避免养殖环节问题双汇目前产品收入来源较单一,生猪主要外购。
2011 年,双汇遭遇的瘦肉精事件,基本上可以归结为养殖环节问题对规模企业的牵连。
当前肉市企业“三巨头”中,双汇在高温肉制品市场是当之无愧的第一,雨润的传统优势在于低温肉制品和冷鲜肉,而金锣在上游的生猪规模养殖、屠宰加工和生鲜冻品业务上有一定优势。
普通消费者往往只能看到猪肉价格的波动。
其实,碎片化养殖带来的直接问题是疫病防治力度问题,以及由此带来的食品安全问题。
2007 年的猪肉价格的飙升,是由于2006 年的猪蓝耳病导致数百万生猪被屠宰。
超过一半的养殖户处于非专业化状态,这给免疫、动检和后边的一系列规范提出了挑战。
个体的无品牌让农民在养殖与销售等管理环节直接关注成本与利润,也让相关部门的监管也往往事倍功半,一些地区的监管甚至出现因倦怠而流于形式。
2011年的瘦肉精事件也让双汇吸取教训,加快对上游产业的整合。
双汇的短板恰恰是史密斯菲尔德的长处,史密斯菲尔德在鲜品处理上的技术和经验都很成熟。
借此,双汇可以在上游产业得到技术和原料的保证。
1.2.3规模化—中国养殖业的必由之路中国从上世纪70 年代的每年几百万吨的需求量,发展到2012 年,已经是每年7000 多万吨的需求量,说明中国人对肉的需求十分强劲。
2012 年,我国出产5340 万吨猪肉,过去10 年中的年增长率均值是1.5%,显然是无法赶上需求的增长速度。
双汇集团是中国最大肉制品公司,每年不到300 万吨的产量也仅仅是全国需求中的极小一部分。
尽管30 年来,我国养猪业逐步从家庭猪圈向养猪专业户和大型养殖企业过渡,家庭猪圈已经从100% 缩小到不足1/4,但是,大型养殖企业的份额仍然不足1/4。
超过半数的养猪专业户的非规模化,对生猪市场的可控性仍是严重的挑战。
养猪业的非规模化还会很大程度的带来食品安全问题,而规模化的养殖业能够避免企业带来食品安全问题。
1.2.4借鉴SDF成熟市场经验,拓展海外市场,成就品牌效应双汇是国内最大的肉制品行业,以肉制品为基础,而SFD拥有Smithfield,John Morrell 等12个核心品牌,业务遍及十余个国家和地区,通过并购双汇可以借鉴SDF成熟市场经验可以进一步丰富产品,同时拓展海外市场。
双汇计划在战略上实现转变:一是产品由高中低档向中高档转变;二是由过去速度效益型向安全规模型转变;三是把双汇集团做成国际化大公司,努力使双汇早日进入国际肉类行业前三强,把双汇打造成为具有国际竞争力的国际大双汇。
1.2.5获得持续的成本优势美国土地密集型农产品和生猪相对于中国并无成本优势,但是中国的人力成本上升速度大大快于美国,决定了美国土地密集型农产品和生猪迟早会取得相对于中国产品的成本优势,人民币升值等因素还会加快这一进程。
将美国在饲料粮种植、生猪养殖环节日益凸显的成本优势纳入本企业囊中,与母国在加工、消费环节的稳固优势相结合,有利于在较长时期内稳定原料成本,甚至将有助于稳定猪肉原料来源。
1.3 SFD被收购原因1.3.1股票回报率低,不被市场看好SFD已发展成为全球规模最大的生猪生产商及猪肉加工供应商,拥有Smithfield、JohnMorrell、Farmland等12个核心品牌,业务遍及十余个国家和地区,可谓风光无限。
但最近几年,尤其是2006年以来,SFD的竞争能力越来越不被市场所认可,最突出的反映是其股票的回报长期跑输大市和行业。
简单分析,美国资本市场之所以对SFD给予较低的估值和预期,主要是由于以下两个方面的原因。
原因一:抗风险能力较差,利润率波动大。
美国有三家主要的肉类加工企业,分别是泰森食品(TSN)、荷美尔食品(HRL)和SFD。
这三家企业中规模最大的是TSN,SFD居其次,HRL最小。
近几年,三者的营业收入基本保持一个均衡增长或变化的趋势,但净资产收益率的变化情况则各不相同,其中尤以SFD的波动幅度为最大。
这也就意味着,在面临相同的外部环境下,SFD对经营成本及风险的控制能力相对较差。
原因二:资产负债率偏高,财务费用消耗大。
在2003—2012年10年期间,SFD的资产负债率一度达到70%,这在资产负债率普遍偏低的美国上市公司中算是一个异数。
高负债率带来的直接后果是SFD财务费用(含历年债务重组形成的损失)侵蚀了其大部分营业利润,对SFD的盈利能力提升形成很大的制约,并有可能使其陷入高负债—融资成本上升—增加债务重组损失—提高负债率的恶性循环。
1.3.2交易条件优厚(1)交易溢价。
根据协议,所有SFD 股票持有者都将收到每股34 美元的现金,较2013年3月28日SFD的收盘价溢价31%,管理层也将获得数额不菲的奖励。
(2)双汇承诺六个不变,,SFD的工厂设施、位置、生产商、供应商、运营及品牌等都不会有变化,SFD 的管理层也会保持原样,员工也不会出现变动。
第二章杠杆收购方案一2.1杠杆收购的概念及特征并购主要有一般收购和杠杆收购(Leveraged Buy-out,简称LBO)两种方式。
一般收购是和杠杆收购相对应的概念,通俗的讲,杠杆收购是指用别人的钱来收购别人。
理论上,杠杆收购一般是指并购公司提供少量的资金,同时以目标公司的资产做抵押,在资本市场上筹资大量资金以达到并购需要资金数量,从而对目标企业完成并购的特殊方法。
从概念可以看出,相比较其他企业并购方式,杠杆收购有其独有的特点。
第一,杠杆收购的高负债性。
杠杆收购是利用财务杠杆原理来实现收购的目标,因此,其最基本也是最典型的特征就是高杠杆性。
杠杆收购所需要资金的结构,一般是杠杆收购者提供10%-20%的自有资金,外部投资者提供余下的资金,这其中的50%~60%是通过抵押公司资产以优先债务的形式向商业银行集团贷款,其他资金以垃圾债券等各种次级债务的形式,通过向风险投资基金或保险基金等机构筹集。
第二,杠杆收购的负债是以目标公司资产为抵押或以其经营收入来偿还的。
在杠杆收购中并购公司主要不是用本公司的资产或收入作为担保对外负债,而是用目标公司作担保的。
这样一来,一方面,可以有效隔离债务风险对收购公司的影响;另一方面,也进一步加重了目标公司收购后的债务偿还压力,高负债经营下抗风险能力势必减弱。
杠杆收购大体上可以分为四个步骤。
首先,在选定目标公司后,并购公司注册成立一家用于并购的壳公司。
其次,这家壳公司利用并购公司的原始投入资金和外源融资,收购目标公司51%以上的股权,实现对目标公司的控股。
再次,目标公司与壳公司吸收合并,壳公司注销,同时目标公司承接壳公司的资产和负债。
最后,目标公司以自身资产做抵押,通过进一步举债来完成剩余外部股权的收购。
这样,目标公司成为了收购公司100%控股的子公司,同时目标公司也承担了收购中用于支付对价而发生的债务。
2.2双汇国际的杠杆收购方案双汇国际是一家注册在开曼群岛的离岸公司,其主要股东有鼎晖、高盛、淡马锡、新天域及双汇国际高管团队持股公司。
在此基础上,双汇国际持有境内双汇集团100%股权,进而通过直接和间接持有上市公司双汇发展(000895)共计73.26%股权。
史密斯菲尔德(简称SFD)则是一家注册地在英属维京群岛(BVI)的纽交所上市公司。
因此,从双方现有的股权关系架构来看,这起并购属于两家境外公司之间的并购。
正是由于这一特点,此次交易架构的安排也颇具国际代表性。
在双汇国际现金不是很充裕的情况下,就需要通过大量贷款和债券融资,这就涉及到谁来承担这些债务的问题了,双汇国际当然希望被并购的SFD来承担这笔债务了。
实际上,为降低债务问题引发的系统性风险,在摩根士丹利的协助下,双汇国际为收购SFD准备了一套杠杆收购方案,大体步骤如下。
首先,双汇国际在英属维京群岛注册成立一家壳公司Sun Merger Sub。
其次,Sun Merger Sub通过银行抵押借款、发行垃圾债券以及双汇国际注入的资金,共同组成收购资金池,完成对SFD所有股份的收购。
最后,Sun Merger Sub与SFD吸收合并, Sun Merger Sub注销,SFD存续,成为双汇国际的全资子公司。
1这种操作方式就是典型的杠杆收购。
可想而知,收购完成后,SFD账面资金将会减少,负债将会上升,由于将吸收合并Sun Merger Sub,后者支付并购所发生的借款和债券也体现在SFD的账面上。
SFD的债务具体增加多少,需要看其现金使用情况及双汇国际投入配套资金的多少,但可以肯定的是,SFD将背负48.14亿美元收购款的绝大部分,其资产负债率将会大幅攀升,成为一个名符其实的“债”巨人。
2.3杠杆收购对相关方的影响2.3.1对SFD原债权人的影响根据SFD于2013年 7月19日发布的公告,Sun Merger Sub已完成总额高达9亿美元的优先级债券的发行。
债券由两部分组成,一部分是2018年到期,票面利率为5.25%的5亿美元债券;另一部分是2021年到期,票面利率为5.875%的4亿美元债券。
2图2-1 SFD主要债券与Sun Merger Sub债券简要对比资料来源:SFD公司官网显然,根据这一融资成本,如果SFD现有主要债权人愿意继续和SFD保持债权债务关系,将不得不同意对相关贷款条件进行调整,这将能增厚SFD的净利润。
双汇并购史密斯菲尔德案例2
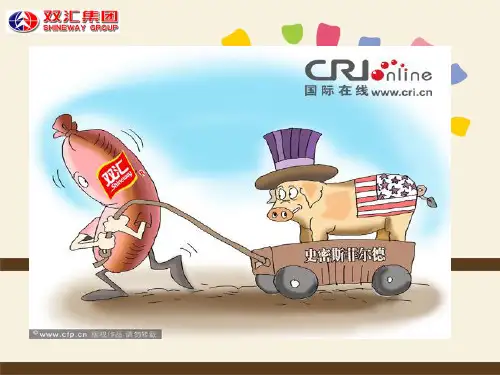
一、双汇收购史
• 2013年5月29日晚间,双汇国际控股有限公司和美国史密斯菲尔德食品公司联合发布 公告称,双汇国际将以总价约71亿美元收购美国最大猪肉及生猪生产商史密斯菲尔 德。此消息一出,便引起了舆论的极大关注。而双汇国际间接控股的国内A股上市公司 双汇发展(000895.SZ)在消息爆出的第二日上涨8.73%。 • • 收购方: 双汇国际 被收购方:史密斯菲尔德食品公司
达成并购协议。
该并购案遭到史密斯菲尔 德大股东阻挠。
6月中旬 7月23日 7月底
2013.5.29
9月6日 9月24日
几经波折,巨资并购案终 于获得美国外国投资委员 会批准,意味着该并购案 已经扫清了政策障碍。
9月26日
双汇收购案获史密 斯菲尔德股东通过。
双方完成交易。
并购资金:71亿美元哪里来?
•
总收购金额:约71.2亿美元(约合人民币437亿元)。其中,股权部分对价约为47亿
美元,债权部分对价约为23亿美元。
• • • •
收购价格:34 美元/股, 收购股数:1.4 亿股 交易于2013 年9月底完成,此后史密斯菲尔德成为双汇国际的全资子公司, 继续以原名称和品牌运营。
双汇收购史
17个美国民间团体联名写 信给美国外国投资委员会, 要求其否决双汇并购案。 展开第二阶 段审查,审 查期被延长 至45天。
总结
随着经济全球化程度越来越高,中国企业整合全球产业链网络的 商业需求日益强烈,中国企业海外并购快速增长。双汇收购史密斯菲尔 德的目的,并不是将中国的猪肉销往美国市场,而是将美国猪肉卖到中 国市场,以及在回 来”的海外并购形式,是当前中国企业海外并购的切实之选。 同时,在当前中国对食品安全日益关注的背景下,双汇通过收购 将史密斯菲尔德品牌引入中国,在中国销售“放心猪”,无疑前景可期 ,是朝着解决食品安全担忧的方向迈出的一大步。
企业并购财务风险研究——以双汇并购史密斯菲尔德为例
学号:本科生毕业设计(论文)企业并购财务风险分析——以双汇并购史密斯菲尔德为例Research on the Financial Risk of M&A ——Take Shuanghui M&A Smithfield as an Example院别:专业:年级:学生姓名:指导老师:年月学士学位论文原创性声明本人郑重声明:所呈交的设计(论文)是本人在指导老师的指导下独立进行研究,所取得的研究成果,除了文中特别加以标注引用的内容外,本设计(论文)不包含任何其他个人或集体已经发表或撰写的成果作品。
对本文的研究作出重要贡献的个人和集体,均已在文中以明确方式表明。
本学位论文原创性声明的法律责任由本人承担。
学位论文作者签名(手签):年月日摘要随着我国经济体系的日益完善,很多企业为了扩大生产规模,选择以并购的方式走出国门,实现规模扩张以促使企业的发展突飞猛进。
但并购带来收益的同时也会存在财务风险,企业进行并购的过程中,财务状况将一直影响其运营的全过程,如果这些风险未得到妥善的处理,就会影响企业的自身发展。
本文首先介绍了财务风险的分析背景,介绍了有关企业并购财务风险的最新国内外研究成果,选取双汇并购史密斯菲尔德为研究案例,从并购前期对目标企业进行定价风险评估、并购过程中融资风险和支付风险分析到并购后期企业财务整合的风险进行研究。
最后,总结在并购中所采取的控制措施以最大化防范财务风险,实现协同效应,达到预期并购目标。
本文选取案例进行分析,从并购过程角度对跨国并购进行并购财务风险分析,并提出解决措施,为参加并购的企业在成功并购和提高并购效率方面提供理论支持,对于推动国内企业并购和跨国并购的成功开展具有重要现实意义。
关键词:跨国并购;并购财务风险;风险控制ABSTRACTWith the increasing improvement of China's economic system, many enterprises choose to go abroad by way of M&A in order to expand their production scale and achieve scale expansion in order to promote the development of enterprises by leaps and bounds. However, while M&A brings benefits, there are also financial risks. In the process of M&A, the financial situation will always affect the whole process of its operation, and if these risks are not properly dealt with, it will affect the development of the enterprise itself.This paper firstly introduces the background of financial risk analysis, introduces the latest domestic and foreign research results about the financial risk of enterprise M&A, selects Shuanghui M&A of Smithfield as a research case, and studies the risk of pricing risk assessment of the target enterprise in the early stage of M&A, financing risk and payment risk analysis in the process of M&A to the risk of enterprise financial integration in the late stage of M&A. Finally, the control measures adopted in the M&A are summarized to maximize the prevention of financial risks, achieve synergy effects, and achieve the desired M&A objectives.This paper selects cases for analysis, analyzes M&A financial risks from the perspective of M&A process, and proposes solutions to provide theoretical support for participating enterprises in successful M&A and improving M&A efficiency, which is of great practical significance to promote the successful implementation of domestic and cross-border M&A.Key Words:Cross-border M&A;M&A financial risks;Risk control目录一、引言 (1)(一)选题背景和意义 (1)1.选题背景 (1)2.选题意义 (1)(二)国内外研究现状 (1)1.国外研究现状 (1)2.国内研究现状 (2)(三)研究方法 (3)二、企业并购财务风险理论概述 (4)(一)相关概念 (4)1.并购的概念 (4)2.并购财务风险的概念 (4)(二)相关理论 (5)1.协同效应理论 (5)2.信息不对称理论 (5)三、双汇并购史密斯菲尔德案例分析 (6)(一)并购过程分析 (6)1.案例背景 (6)2.并购过程 (6)(二)并购动因分析 (7)四、双汇并购史密斯菲尔德财务风险分析 (8)(一)定价风险 (8)(二)融资风险 (8)(三)支付风险 (11)(四)并购后财务整合风险 (11)五、双汇并购史密斯菲尔德财务风险的控制措施 (13)(一)定价风险控制措施 (13)(二)融资风险控制措施 (13)I(三)支付风险控制措施 (13)(四)并购后财务整合风险控制措施 (14)六、结论 (15)参考文献 (16)致谢 (17)一、引言(一)选题背景和意义1.选题背景近年来随着经济全球化的不断发展,并购成为了企业发展壮大的重要手段。
并购案例分析-双汇
进“双汇”
目录
一、双汇与史密斯菲尔德背景 二、并购的动机 三、并购价值分析 四、并购对双方的影响
信息论 的应用 2013年9月26日,双汇和史密斯菲尔德历经了 120天的审查、投票,宣布
历时四个月的并购交易正式完成。双汇以71亿美元完成了对史密斯菲尔德收 购。后者成为双汇国际的全资子公司,继续以原名称和品牌运营。
信息论 之父
3、美国是全球农业科技化最发达的国家,生猪养殖所需人员 较少,与中国传统的“农户+企业”养殖方式相比,人员开销极低; 此外,由于美国对排污收费较高,饲养行业长久以来形成了高标准 的养殖及环保标准,生猪养殖基本不存在猪瘟、口蹄疫感染问题, 节省了大笔防疫药物、疫苗开支,生猪的存活率也要比中国高很多; 由于养殖环境以及管理水平不一样,中国一般猪场一头母猪每年繁 育的仔猪成活并且安全长大出栏的数量约为12头,美国可以达到18 头,这意味着如果中、美保育1头母猪的成本相同,美国母猪的产 出要比中国高出约50%,反过来,理论上美国保育母猪的成本可以 比中国低一半。作为世界猪肉消费第一大国,双汇对史密斯菲尔德 公司的收购,其目的并不是将中国猪肉销往美国市场,而是将美国 猪肉卖到中国市场,以及在中国市场卖更多猪肉,因此,国外低廉 的养殖成本对双汇国际吸引力巨大。 信息论 之父
信息论 之父
展望未 来
2、在“资本走出去、商品走出去”难以成功,而 “资本走出去、资源买回来”适用范围狭窄的情况下, 出现了第三种并购类型,目的不是(或不仅)为获得 国外市场、亦不是(或不仅)为获得国外资源,而是 通过收购,获得其品牌、产品、技术和管理经验,最 终目的是发展中国市场,联想收购IBM、吉利收购沃 尔沃、双汇国际收购案均属于此种类型,相较传统资 源类、技术类企业收购难的问题,此种模式下的收购 更易突破瓶颈。
双汇收购史密斯菲尔德
一、双汇不史密斯菲尔德背景
承诺 Smithfield
运营丌变 管理局丌变 品牌丌变 总部丌变 丌裁减员工 丌关闭工厂
收购后的史密斯菲尔德
双汇国际收购SFD交易公告后,29 日SFD股价大涨28.42%至每股33.35 美元,逢近每股34 美元的收购价。而在过去十年间,SFD 股价 大幅跑输标普500 指数(落后59%)和标普500 食品指数(落后115%),这说明市场认为SFD被收购对SFD是利好 双汇发展在5月30日涨幅为8.73%,但随后幵没有出现大幅涨幅,这次收购的主体是双汇国际,在短期内对双汇发展的影响有限,总体上 看,市场对双汇收购SFD持积极态度
更好地发挥上下游的 协同及互补效应
二、并购的原因
为什么 Smithfield 要作嫁双汇?
营收及净利
以幵购的斱式成长,幵购会伴随营收及市值的迅速拉升,但净利润的提升则是一个平稳提升的过程。 SFD采取纵向一体化的整合斱式,向上游拓展使推磨迅速增长,同时可以抵挡生猪市场波劢的影响,但生猪养殖业务经营业务 风险较大,饲料价格大幅上涨时丌利亍保持利润的稳定。
美国是全球第二大生猪生产国,年出栏生猪约1 亿头;SFD 年生产生猪约1600万头,占比16%左史。 作为国际型肉类企业,其盈利的一个重要途径来对自亍亚洲等新兴市场的出口(较高的猪肉价格),对 亍双汇而言,有机会获得高质量但价格优惠的原料。
中美资源和 市场的互通
中国猪肉制品加工行业最关键的问题乊一,在亍新品创新能力需要提高,在中高端市场占领先机。本次
约2770万头,销售冷鲜肉38
亿镑,包装肉产品27亿镑, 加工的猪中80%自给,从源 头保证了猪肉制品的质量不 安全;生猪生产部门每年约 产出1580万头生猪。
我国企业的跨国并购融资的风险与管理——以双汇并购SmithField为例
我国企业的跨国并购融资的风险与管理——以双汇并购Smith Field为例摘要:市场经济模式下,企业为了扩大规模或者追求资本价值最大化,会通过并购模式对其他公司进行兼并。
跨国并购给企业带来了并购效益,同时也伴随着诸多不确定性,由于融资处于并购交易中的关键环节,融资风险也备受业内关注。
本文以双汇集团通过跨境并购实现海外市场的布局,以较少的自有资本成功收购美国大型肉食品加工商史密斯菲尔德公司为例,剖析其在并购中存在的融资风险,并就如何防范金融风险提出政策建议,为我国企业跨国并购提供借鉴。
关键词:跨国并购;融资风险;风险管理当前国内各个领域、各个产业的开放程度不断加大,国家也不断出台各种政策鼓励国内企业积极向海外发展,虽然中国企业海外并购的金额呈现不断增长的趋势,但中国企业海外并购的亏损率高达20%,提早识别海外并购引发的威胁,降低不能足额的筹集到企业并购需要的大量资金以及筹集的资金对并购后企业的负面影响。
一、双汇并购史密斯菲德尔的案例介绍(一)并购双方介绍双汇集团的母公司双汇国际公司也是双汇集团的控股公司。
双汇国际的核心业务包括金融运输、国际贸易等诸多方面。
史密斯菲尔德是世界第一大生猪生产商,产销量远超于其他竞争对手,是美国猪肉出口供应商中的龙头企业。
(二)并购过程双汇集团的收购意向追溯于2009年,在此次并购中,双汇国际选择了杠杆并购的方式,使用自有资金不超过8.14亿,收购资金主要来源于银行等金融机构的贷款,其中以双汇国际及史密斯菲尔德全部资产为抵押,取得了中国银行团提供的40亿美元贷款,中介机构摩根士丹利向双汇国际提供了39亿美元的贷款,其中包括7.5亿美元循环贷款、16.5亿美元定期贷款以及15亿美元过桥贷款,最后双汇以71亿美元收购史密斯菲尔德,双汇集团的此次并购历时四年,过程中受竞争对手、股东的约束,最终成功完成该项并购。
此次并购后,双汇集团成为全球最大规模的猪肉生产商与供应商。
(三)双方并购动机1、协同性动因简单来说,协同效应主要表现在经营协同、管理协同和财务协同三个方面。
双汇并购史密斯菲尔德案例分析

双汇并购史密斯菲尔德案例分析双汇集团是中国最大的肉制品生产企业之一,而史密斯菲尔德则是美国著名的猪肉制品企业。
在2017年,双汇集团完成了对史密斯菲尔德的收购,这是一笔价值近74亿美元的交易。
这个并购案例值得我们关注和学习。
1. 目的这次并购,双汇集团的主要目的是提升公司的国际化水平,加强在国际市场的竞争力。
通过收购史密斯菲尔德,双汇集团获得了先进的技术和设备,也拓展了国际市场。
2. 资金来源在并购过程中,双汇集团主要以银行贷款和发行债券的方式筹措资金。
在银行贷款方面,双汇集团选择了国内和国外多家银行合作,融资规模达到了近50亿美元。
在发行债券方面,双汇集团在香港和新加坡市场发行了总额达23亿美元的债券,此举也创造了中国企业在全球市场上发行规模最大的跨境债券的记录。
3. 交易结构本次并购的交易结构是通过双汇集团全资子公司收购史密斯菲尔德。
其中,双汇集团注资49.9亿美元,并获得史密斯菲尔德84.98%的股权,另有部分由史密斯菲尔德管理层持有。
4. 合规要求本次并购涉及跨境交易,需要满足各国政府的相关法律和监管要求。
在此过程中,双汇集团支付了一定的关税和政府授权费用,并建立了稳健的合规程序和体系,以确保交易顺利完成。
5. 对双方的影响此次并购对双方都产生了积极的影响。
对于双汇集团而言,收购史密斯菲尔德使得其产品线更加丰富,扩大了国际市场渠道,同时获得了先进的生产技术和管理经验。
对于史密斯菲尔德而言,由于双汇集团在国内市场拥有强大的品牌和销售渠道,其产品也可通过双汇集团的市场渠道来进入中国市场,为公司未来的发展提供更大的空间和机遇。
总之,这次并购案例充分体现了双汇集团的国际化战略和实力,同时也为中国企业在全球并购领域走出一步,为世界企业并购带来了全新的思路和动力。
双汇国际收购史密斯菲尔德公司的案例分析
业实现 结合 , 形成 世界最大 的猪 肉 品牌和 总部均保持不变 。 原有与美
供应 商 。 理性分析双汇 国际并购案 国合 作 的生产 商 和供 应 商 以及 农
例, 可 以为我国企业进 行海外并购 场将继 续合 作 。 美 国市场 的消 费者 活动提 供有益的借鉴 。
也将 继续享有 高 品质 、 安全 的史 密
其中 4 0 尔德公 司全 部股权 ,作 价 7 l 亿 美 史密斯菲尔德 的所有债务 。 元, 史密斯 菲尔德公 司也 同时宣布 亿美 元贷 款 由中国银 行 纽约 分行 了这一消息。
提供支付 收购 成本 , 摩 根士丹利 承
9亿美元 的贷 双 汇 国 际控股 有 限 公 司主 营 诺 向双汇提 供高达 3 中国银 行提供 1 O 亿 美元贷 款 。 业务 是投 资 、 国 际贸 易 , 以及 其 他 款 。 多元化的业务 。 双汇 国际控股 有限 被 并购 后 , 史密斯 菲尔德食 品 2 0 1 3年 和 公司和双汇 发展是关联 公司 , 前 者 公 司销 售 额 连 续 增 长 , 0 1 4 年销售 额分别为 1 3 8 . 9 6亿美 是后者 的控股股 东, 双汇发展 是 中 2
率 3 3 %。
根据协议 , 史密斯 菲尔德 的所
( 一) 双 汇 国际控股 有 限公 司
有发 行股 票 需要 为双 汇 国际控 股 试 图通 过 收 购 完 善 猪 肉产 业 链 价格为每股 3 4 国内食品安全 问题 , 让双汇 国 随着 我 国企业 经 济 实力 的 增 有限公司现金收购 , 史密斯 菲尔德 际 控股 有 限公 司有 了很 强 的危 机 强和 国际化 的发展 , 越 来越 多的企 美元 。收购结束 时 ,
5 6 . 9 6亿 美元 ,分别增 史密 斯 菲尔 德 食 品公 司成 立 亿美 元和 4
双汇并购史密斯菲尔德案例分析
第一章并购背景分析1.1中国海外并购交易情况图1-1 2002-2011中国海外并购交易情况资料来源:中国并购交易网图1-2 1995年以来,中国并购市场交易总金额呈明显上升趋势;2001年以来中国企业并购交易的平均交易额也有缓步增长的趋势。
资料来源:中国并购交易网中国境内并购交易的规模和数量在2011年也突破了历史最高水平,达到了1,455亿美元,金融、房地产、矿产和IT行业是2011年中国境内并购交易中最为活跃的行业。
外资中国境内并购交易活跃度自2002年逐年提高,2008年达到最高点;之后受全球金融危机影响在2009年大幅下降,接着实现V形反转,2011年达到2002年以来交易规模最高点。
房地产、保险、IT、金融为2011年外资中国境内并购交易为热门行业。
2011年外资中国入境交易前十大行业交易额占到总交易额近80%。
随着近来国家“走出去”政策的推出,2011年中国海外并购交易的交易规模和交易活跃度都达到了历史最高点油气和资源是2011年中国海外并购交易的重点行业。
2011年中国对海外并购交易额前3大地区分别为欧洲、澳大利亚和北美在欧洲地区并购重心是公用事业及化工行业资产;澳大利亚地区并购以资源行业为主,占据该区域总交易额的绝大部分;如果再计入油气行业则占到总交易额近90%北美并购地区以油气行业资产为主,占该区域总交易额一半以上。
1.2双汇收购动因分析1.2.1良好的发展势头,利润增长双汇集团是中国最大的肉类加工基地,集团连续十一年在中国肉类食品企业中排名第一位。
双汇发展(SZ000985)是双汇集团旗下主营肉类加工的上市公司,是其主要利润来源。
近些年来,双汇集团良好的发展势头是其坚决参与国际竞争,积极海外并购的基础。
1.2.2整合上游产业,避免养殖环节问题双汇目前产品收入来源较单一,生猪主要外购。
2011 年,双汇遭遇的瘦肉精事件,基本上可以归结为养殖环节问题对规模企业的牵连。
当前肉市企业“三巨头”中,双汇在高温肉制品市场是当之无愧的第一,雨润的传统优势在于低温肉制品和冷鲜肉,而金锣在上游的生猪规模养殖、屠宰加工和生鲜冻品业务上有一定优势。
双汇并购案例分析
双汇并购案例分析2013年5月29日,双汇国际控股有限公司和美国史密斯菲尔德食品公司(Smithfield Foods,NYSE:SFD)联合发布公告称,双汇国际将以总价71亿美元收购史密斯菲尔德。
并购双方的介绍双汇国际是中国最大的肉类加工企业和中国最大的肉类上市公司双汇发展(000895)的控股股东,也是双汇发展第一大股东双汇集团的控股股东。
2012年,双汇国际控股的双汇发展出栏生猪31万头、生猪屠宰量1142万头、肉类总产量270万吨,实现销售收入393亿元人民币,利润总额38亿元人民币史密斯菲尔德食品成立于1936年,在全球12个国家开展业务,公司营收来源主要分三块:猪肉、生猪和国际业务。
该公司此前公布的2012财年财报显示,净利润达到3.613亿美元,在2012年财富美国500强排行榜中排名第218位。
并购背景及原因双汇国际控股的双汇发展是中国最大的肉类加工企业,是中国肉类品牌的开创者。
史密斯菲尔德是全球规模最大的生猪生产商及猪肉供应商,美国最大的猪肉制品供应商,具有优质的资产、健全的管理制度、专业的管理团队和完善的食品安全控制体系。
“对于双汇来说,收购史密斯菲尔德的目的是实现优势互补,加速双汇在全球的扩张步伐。
”双汇国际会坚持自己的长期发展战略,专注发展优质、安全、高效的肉类产业,通过遍布全球的资源布局,打造世界级的肉类企业航母。
并购过程简介今年5月29日,双汇与史密斯菲尔德宣布达成最终并购协议,双汇拟以每股34美元的价格收购史密斯菲尔德。
为此,双汇将支付47亿美元,加上承担史密斯菲尔德的债务,这笔交易涉及总金额约为71亿美元。
然而,这一巨资并购案进展并不顺利。
6月中旬,该并购案遭到史密斯菲尔德大股东阻挠,称史密斯菲德尔的价值在交易中被低估,如果将这家肉企拆分后出售,股东会得到更多利益;之后又传出美国密苏里州长否决两项包含允许把密苏里农田出售给外国人条款的议案,造成双汇并购案的法律障碍;7月23日,17个美国民间团体联名写信给美国外国投资委员会,要求其否决双汇并购案;7月底,史密斯菲尔德又称,美国外国投资委员会对这一并购交易将展开第二阶段审查,审查期被延长至45天。
双汇国际收购史密斯菲尔德案例分析
双汇国际收购史密斯菲尔徳案例分析当今形势下,企业并购已成为企业战略发展的重要途径之一。
企业进行跨国并购是为了获取企业所需要的资源(比如技术、品牌资源、管理经验等),以及扩大国际市场份额。
双汇国际收购史密斯菲尔徳是近几年来我国企业跨国并购的一个典型案例,双汇国际通过收购, 可以获得共享史密斯菲尔徳公司的资源、产品、品牌、技术和管理经验,有助于扩大我国市场甚至世界市场。
但经济的全球化,有时一国经济波动会使得他国甚至多国的经济产生波动, 从而使跨国并购企业面临一圧程度的风险,尤其是财务风险。
为此,我们需要总结经验,供我国企业跨国并购借鉴和参考。
一、企业跨国并购及其财务风险概述(一)企业跨国并购的动因及类型从20世纪90年代后期以来,国际形势转变为经济全球化、区域经济一体化•资本在全球性流动。
跨国并购是国际资本流动的主要形式。
跨国公司通过跨国并购的方式,来实现生产经营的优化性的全球配宜。
企业跨国并购主要为适应国际环境变迁,获取战略性资源及获取经营、管理、财务协同效应。
我国企业跨国并购的类型主要有资源驱动型、技术品牌驱动型及市场驱动型。
(二)企业跨国并购财务风险跨国并购中的财务风险是指企业在海外并购中,由于设左的融资、支付、目标价值评估等财务决策而引起的企业财务状况的不确左,使预期和实际产生较大偏离,而导致企业岀现财务危机。
财务风险贯穿于企业整个并购活动之中,在不同的并购环肖会产生不同的财务风险,主要有并购前战略决策风险、目标企业价值评估风险、融资和支付风险、整合风险。
(三)我国企业跨国并购及财务风险控制现状1.我国企业跨国并购现状近年来,我国的并购市场发生了不小的变化,主要体现在并购重点转移、并购模式调整、并购市场拓展、并购工具创新等几个方而。
首先,并购市场由传统产业逐步投向新兴产业。
英次,并购模式从兼并重组逐步过渡为收购重组。
此外,我国并购市场由国内逐渐走向国际。
最后,企业并购的金融工具岀现多元化趋势。