
资 产 负 债 表
资产负债表
编制单位:德州市德亨科贸有限公司2016年12月31日单位:元
资产
行
次年初数期末数负债及所有者权益
行
次年初数期末数
流动资产:流动负债:
货币资金12,388,391.245,174,810.49短期借款21
应收账款22,376,097.314,582,310.44应付账款22868,966.354,507,213.31预付账款3预收账款233,159,253.80其他应收款4815,458.251,490,491.66其他应付款24254,119.33954,080.33存货51,072,800.001,592,843.71应付工资25
待摊费用6187,892.4589,736.11应付福利费2615,682.0056,150.21其他流动资产7未交税金27366,446.36647,351.22流动资产合计86,840,639.2512,930,192.41未付利润28
长期投资:其他未交款291,227.354,061.13长期股权投资94,000,000.006,900,000.00预提费用30
长期债权投资10流动负债合计1,506,441.399,328,110.00
长期投资合计:4,000,000.006,900,000.00长期负债:
固定资产:长期借款31
固定资产原价112,740,173.007,009,414.90长期应付款32
减:累计折旧12379,413.60940,127.64专项应付款33
固定资产净值132,360,759.406,069,287.26长期负债合计
固定资产清理14负债合计1,506,441.399,328,110.00在建工程15所有者权益:
固定资产合计2,360,759.406,069,287.26实收资本3410,000,000.0010,000,000.00无形及递延资产:资本公积3518,892.75918,317.55无形资产17盈余公积36251,409.682,449,368.70长期待摊费用18其中:公益金
其他长期资产19未分配利润371,424,654.833,203.683.42无形资产及其他资产合计所有者权益合计11,694,957.2616,571,369.67资产合计2013,201,398.6525,899,479.67负债及所有者权益总计3813,201,398.6525,899,479.67
损益表
编制单位:德州市德亨科贸有限公司2016年12月单位:元
项目行次本月数本年累计
一、主营业务收入14,279,836.5035,679,327.00
减:折扣与折让2
主营业务收入净额34,279,836.5035,679,327.00减:主营业务成本43,209,877.3826,759,495.25营业费用389,356.203,055,176.30主营业务税金及附加513,401.72107,679.09
二、商品销售利润6667,201.205,756,976.36
加:代购代销收入7
三、主营业务利润8667,201.205,756,976.36
加:其他业务利润
减;管理费用9284,768.722,851,956.50财务费用10
四、营业利润11382,432.482,905,019.86
加:投资收益12
营业外收入1345,276.30减:营业外支出14
五、利润总额382,432.482,950,296.16
减:所得税15126,202.72973,597.73
六、净利润16256,229.761,976,698.43
审计报告
舜字(2017)028号
德州市德亨科贸有限公司:
我们审计了后附的德州市德亨科贸有限公司2016年12月31日的资产负债表和2016年度的损益表。
这些报表的编制、利用及以其为相关决策依据等都是德州市德亨科贸有限公司管理当局的责任,我们的责任是实施审计工作的基础上对这些会计报表发表意见。
我们按照中国注册会计师独立审计准则计划和实施审计工作,以合理确信会计报表是否不存在重大错报。
审计工作包括在检查的基础上支持会计报表金额和披露的证据。
审计意见,所附会计报表符合国家颁布的《企业会计准则》和《工业企业会计制度》的规定,公允反映了德州市德亨科贸有限公司截至2016年12月31日的财务状况和2016年的经营成果,会计处理方法的和符合一贯性原则。
山东舜天诚信会计师事务有限责任公司
中国注册会计师:张洪军、段景和
地址:建设街南首
报告日期:2017年4月8日。
资产负债表表格

无形资产及递延 资产合计
40
其他长期资产:
其他长期资 41 产递延税项:
递延税款借 42 项
年 月份
单位:万元
期末 负债及所有者权 行次 年初数 期末数
数 流动负债益:
短期借款
46
应付票据
47
应付帐款
48
预收帐款
49
其他应付款 50
应付工资
51
52
未交税金
53
未付利润
54
其他未交款 55
预提费用
56
一年内到期的长 期负债
57
其他流动负债 58
流动负债合计 65
长期负债:
长期借款
66
应付债券
67
长期应付款 68
69
其中:住房周 转金
70
长期负债合计 76 递延税项:
递延税款贷项 77
负债合计
80
所有者权益:
实收资本
81
资本公积
82
盈余公积
83
其中:公益金 84
未分配利润 85
资 产 总 计 45
所有者权益合计 88
负债及所有者权益 总计
年初 数
非流动资产:
可供出售金融资 14 持有出产售金融资 15
持有产至到期 16 投资投资性房地产
20
长期投资:
长期投资
21
固定资产
固定资产原 24 价 减:累计折旧 25
固定资产净 值
26
固定资产清 27
பைடு நூலகம்
理 在建工程
28
待处理固定资产净损 29
失
固定资产合计
35
无形资产及递延资产:
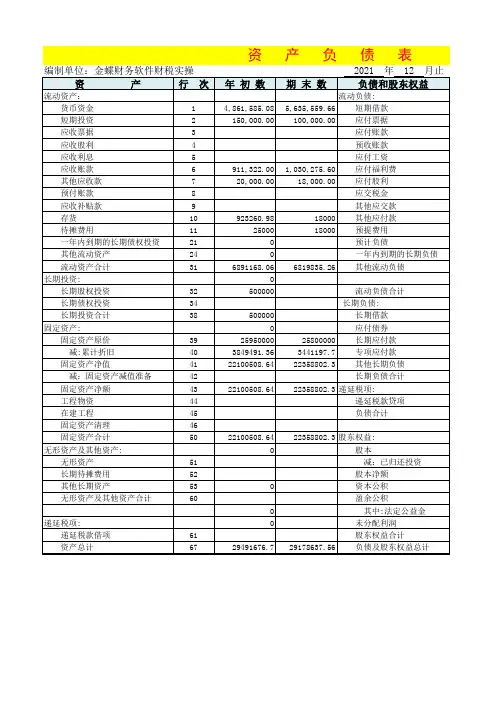
资产负债表模板
118
949000
1000000
119
170000
170000
120
20000
121
316241.04
122
26435241.04
26170000
135
29491676.7 29178637.56
2,000.00
81
64000
82
10000
83
86
0
90
0
100
1536435.66 1508637.56
0
101
1520000
1500000
102
103
106
108
0
110
1520000
1500000
0
111
114
3056435.66
0
0
115
25000000
25000000
116
117
25000000
21
0
其他流动资产
24
0
流动资产合计
31
6891168.06
长期投资:
0
长期股权投资
32
500000
长期债权投资
34
长期投资合计
38
500000
固定资产:
0
固定资产原价
39
25950000
减:累计折旧
40
3849491.36
固定资产净值
41
22100508.64
减:固定资产减值准备
42
固定资产净额
43
29178637.56 负债及股东权益总计
表
12 月止 行次
资产负债表的解读
借方登记企业外购、自行建造等取得的 房地产,将作为存货的房地产转换为投资性 房地产,将自用的建筑物等转换为投资性房 地产;贷方登记企业将投资性房地产转为自 用、处置投资性房地产;期末余额在借方, 反映企业采用成本模式计量的投资性房地产 成本。企业采用公允价值模式计量的投资性 房地产,反映投资性房地产的公允价值。
期末余额×××
2.交易性金融资产
交易性金融资产主要是指企业为了 近期出售而持有的金融资产,如企业以赚 取差价为目的从二级市场购买的股票、债 券和基金等。
“交易性金融资产”科目,核算为交易 目的而持有的股票投资、债券投资、基金 投资等交易性金融资产的公允价值,并按 照交易性金融资产的类别和品种,分别“ 成本”、“公允价值变动”明细科目反映 交易性金融资产在持有期间的公允价值变 动金额。
8、其他应收款
其他应收款是企业应收款项的另一重要 组成部分。其他应收款科目核算企业除 应收票据、应收账款、预付账款、应收 股利、应收利息等以外其他各种应收及 暂付款项。如职工个人从企业的借款、 存出保证金等。
发生时计入“其他应收款”的借方, 职工还款或者报销,以及保证金返还时计 入贷方。期末余额在借方。根据期末余额 填列到资产负债表上。如果有计提的还账 准备要扣除。
预付账款
◆预付数
◆收货数
(价税款)
价款数
◆补付数
支付税金
退回多余款
期末余额
×××
本科目期末如为借方余额,反映企业 预付的款项;期末如为贷方余额,反映 企业尚未补付的款项,实质上是一项负 债。资产负债表中预付账款项目的金额 是根据期末“应付账款”和“预付账款” 账户的明细账中余额在借方的合计数减 去根据“预付账款”计提的坏账准备数 填列。
应收股利是指企业因股权投资而应收取 的现金股利以及应收其他单位的利润, 包括企业购入股票实际支付的款项中所 包括的已宣告发放但尚未领取的现金股 利和企业因对外投资应分得的现金股利 或利润等,但不包括应收的股票股利。
资产负债表解读(ppt53页)

等
8
现金及现金等价物占总资产的比 重
9
• (2)有价证券或者交易性金融资产(短期 投资,Marketable Securities)——不 超过一年的各类证券及其他投资。
16
• (4)应收帐款(Accounts Receivable)——企业因销售商品、产品、 提供劳务等经营活动应收取的款项。财务报表中的应收账款为扣除坏账 准备后的净额。
• 赊销的本质是向购买方提供商业信用
• 放宽信用政策——刺激销售、增大债权 规模
• 紧缩信用政策——制约销售、减少债权 规模
17
24
• (5)预付账款(Prepaids)——是在使用服务或者获得商品之前的一 项支出,代表过去交易带来的未来利益。
• 通常,预付账款不可能构成流淌资产的要紧部分。 • 假如企业预付账款较高: • 行业特定、付款方式等; • 企业商业信用有问题; • 企业向其他单位提供贷款的信号。
• 供应商稳固的情况下,通常预付账款都转化为存货,因此通常正常的预 付账款的质量较高。
• “垃圾桶”:就像是一只大口袋,所有不属于
28
•其他应收款的质量
•对金额特殊的分析需要关注 报表附注中的内容,分析其 具体构成项目的内容与发生 时间。
•金额较大、时间较长、来自 关联方的其他应收款
29
• (8)应收股利、应收利息 • 应收股利:公司因股权投资而应收取的现金股
利。公司应收其他单位的利润,也包含在此项 中。 • 应收利息:公司因债权投资而应收取的利息。 公司购入到期还本付息债券应收的利息,不包 含在此项内。 • 可回收性强,变现性较高,因而质量通常较高。
最新资产负债表表格下载
资本公积 减:库存股 盈余公积 未分配利润 所有者权益合计 负债及所有者权益总计
资
编制单位: 资 流动资产: 货币资金 交易性金融资产 应收票据 应收账款 预付款项 应收利息 应收股利 其他应收款 存 货 一年内到期的非流动资产 其他流动资产 流动资产合计 非流动资产: 可供出售金融资产 持有至到期投资 长期应收款 长期股权投资 投资性房地产 固定资产 在建工程 工程物资 固定资产清理 生产性生物资产 油气资产 无形资产 开发支出 商誉 长期待摊费用 递延所得税资产 其他非流动资产 非流及所有者权益
表
单位:万元 期末余额 年初余额
年 期末余额 年初余额
流动负债: 短期借款 交易性金融负债 应付票据 应付账款 预收账款 应付职工薪酬 应交税费 应付利息 应付股利 其他应付款 一年内到期的非流动负债 其他流动负债 流动负债合计 非流动负债: 长期借款 应付债券 长期应付款 专项应付款 预计负债 递延所得税负债 其他非流动负债 非流动负债合计 负债合计
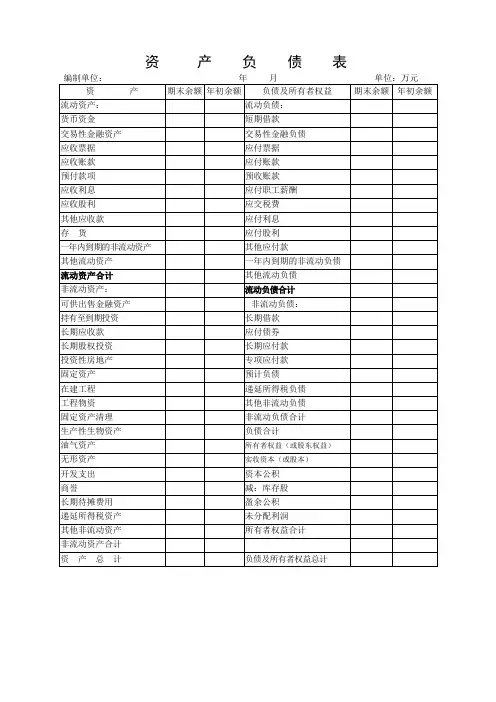
资产负债表范例
固定资产净额
工程物资
在建工程
固定资产清理
生产性生物资产
油气资产
无形资产
开发支出
商誉
长期待摊费用
递延所得税资产
其他非流动资产
非流动资产合计
资产合计
公司负责人:
行次
1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36 37 38 39
期初数
单位: 元 期末数
制表:
编制单位:
项
目
流动资产:
货币资金
交易性金融资产
应收票据
应收股利
应收利息
应收账款
其他应收款
预付帐款
存货
其中:原材料
库存商品 (产成品)
一年内到期的非流动资产
其他流动资产
流动资产合计
非流动资产:
可供出售金融资产
持有至到期投资
长期应收款
长期股权投资
投资性房地产
固定资产原价
减:累计折旧
固定资产净值
减:固定资产减值准备
期初数
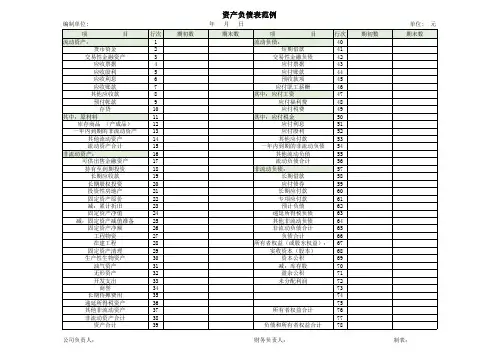
资产负债表范例
年月日
期末数
项
目
行次
流动负债:
40
短期借款
41
交易性金融负债
42
应付票据
43
应付账款
44
预收款项
45
应付职工薪酬
46
其中:应付工资
47
应付福利费
金
50
应付利息
51
应付股利
52
其他应付款
53
资产负债表(个别报表)
会企01表 单位:元
负债和所有者权益 (或股东权益) 期末余额 年初余额
年
月
日
年初余额
流动负债: 短期借款 以公允价值计量且其变动 计入当期损益的金融负债 应付票据 应付账款 预收账款 应付职工薪酬 应交税费 应付利息 应付股利 其他应付款 划分为持有待售负债 一年内到期的非流动负债 其他流动负债 流动负债合计 非流动负债: 长期借款 应付债券 长期应付款 专项应付款 预计负债 递延收益 递延所得税负债 其他流动负债
生产性生物资产 油气资产 无形资产 开发支出 商誉 长期待摊费用 递延所得税资产 其他非流动资产 非流动资产合计
非流动负债合计 负债合计
所有者权益(或股东权 益):
实收资本(股本) 资本公积 减:库存股 其他综合收益 盈余公积 未分配利润
所有者权益(或股东权益) 合计
资产总计
负债和所有者权益(或股东 权益)合计
资产负债表
编制单位:
资 流动资产: 货币资金 以公允价值计量且其变 动计入当期损益的金融资 产 应收票据ቤተ መጻሕፍቲ ባይዱ应收账款 预付账款 应收利息 应收股利 其他应收款 存货 划分为持有待售的资产 一年内到期的非流动资产 其他流动资产 流动资产合计: 非流动资产: 可供出售金融资产 持有至到期投资 长期应收款 长期股权投资 投资性房地产 固定资产 在建工程 工程物资 固定资产清理 产 期末余额
公司资产负债表
63
实收资本
64
减:库存股
65
资本公积
66
盈余公积
67
未分配利润
71
归属于母公司股东权 益合计东权益合计
75
期初余额
金额单位:人民币 元 期末金额
-
-
-
-
-
-
-
-
-
-
资产总计 编制人:
-
- 负债及股东权益合计 76
-
-
单位负责人:
财务负责人:
编制单位: 资产
流动资产:
行号
货币资金
1
交易性金融资产
2
应收票据
3
应收账款
4
预付账款
5
应收利息
6
应收股利
7
其他应收款
8
存货
9
一年内到期非流动资 产
10
其他流动资产
11
流动资产合计
非流动资产:
可供出售金融资产
12
持有至到期投资
13
长期应收款
14
长期股权投资
15
投资性房地产
16
固定资产原价
减:累计折旧
固定资产净额
17
在建工程
18
工程物资
19
固定资产清理
20
生产性生物资产
21
油气资产
22
无形资产
23
开发支出
24
商誉
25
长期待摊费用
26
递延所得税资产
27
其他非流动资产
28
非流动资产合计
资产负债表
期初余额 -
期末金额
负债及所有者权益 流动负债:
资产负债表(模板)
负债和所有者权益总计
资产负债表
编制单位:2010年金额单位:元
项目
行次
本期金额
上期金额
项目
行次
本期金额
上期金额
流动资产:
1
流动负债:
结算筹备金
2
向中央银行借款
拆出资金
3
吸收存款及同业存放
交易性金融资产
4
折入资金
应收票据
5
交易性金融负债
应收账款
6
应付票据
预付款项
7
应付账款
应收保费
8
预收款项
应收分保账款
9
卖出回购金融资产款
非流动资产:
20
保险合同准备金
发放货款及垫付
21
代理买卖证券金
可供出售金额资产
22
代理承销证券款
持有至到期投资
23
一年内到期的非流动负债
长期应收款
24
其他流动负债
长期股权投资
25
流动负债合计
固定资产原价
26
非流动负债
减:累计折旧
27
长期借款
固定资产净值
28
应付债券
减:固定资产减值准备
29
长期应付款
固定资产净额
应收分保合同准备金
10
应付手续费及佣金
应收利息
11
应付职工薪酬
其他应收款
12
其中:应付工资
买入返售金额资产
13
应付福利费
存货
14
其中:职工奖励及福利基金
其中:原材料
15
应交税费
库存商品(产成品)
16
其中:应交税金
资产负债表介绍
资产负债表一、定义资产负债表(the Balance Sheet)亦称财务状况表,表示企业在一定日期(通常为各会计期末)的财务状况(即资产、负债和业主权益的状况)的主要会计报表。
资产负债表利用会计平衡原则,将合乎会计原则的资产、负债、股东权益”交易科目分为“资产”和“负债及股东权益”两大区块,在经过分录、转帐、分类帐、试算、调整等等会计程序后,以特定日期的静态企业情况为基准,浓缩成一张报表。
其报表功用除了企业内部除错、经营方向、防止弊端外,也可让所有阅读者于最短时间了解企业经营状况。
二、基本结构资产一般是按各种资产变化先后顺序逐一列在表的左方,反映单位所有的各项财产、物资、债权和权利;所有的负债和所有者权益则逐一列在表的右方。
负债一般列于右上方分别反映各种长期和短期负债的项目,业主权益列在右下方,反映业主的资本和盈余。
左右两方的数额相等。
三、资产负债表样本四、资产负债表的作用资产负债表是反映企业在某一特定日期财务状况的报表。
例如,公历每年12月31日的财务状况,由于它反映的是某一时点的情况,所以,又称为静态报表。
资产负债表主要提供有关企业财务状况方面的信息。
通过资产负债表,可以提供某一日期资产的总额及其结构,表明企业拥有或控制的资源及其分布情况,即,有多少资源是流动资产、有多少资源是长期投资、有多少资源是固定资产,等等;可以提供某一日期的负债总额及其结构,表明企业未来需要用多少资产或劳务清偿债务以及清偿时间,即,流动负债有多少、长期负债有多少、长期负债中有多少需要用当期流动资金进行偿还,等等;可以反映所有者所拥有的权益,据以判断资本保值、增值的情况以及对负债的保障程度。
资产负债表还可以提供进行财务分析的基本资料,如将流动资产与流动负债进行比较,计算出流动比率;将速动资产与流动负债进行比较,计算出速动比率等,可以表明企业的变现能力、偿债能力和资金周转能力,从而有助于会计报表使用者作出经济决策。
根据股权有密切联系的几个独立企业的资产负债表汇总编制的资产负债表,称为“合并资产负债表”。