
资本公积金转增股本
概念
资本公积金转增股本通俗地讲,就是用资本公积金向股东转送股票。
资本公积金是在公司的生产经营之外,由资本、资产本身及其他原因形成的股东权益收入。
股份公司的资本公积金,主要来源于的股票发行的溢价收入、接受的赠与、资产增值、因合并而接受其他公司资产净额等。
其中,股票发行溢价是上市公司最常见、也是最主要的资本公积金的来源。
当每股资本公积金为1.00元时,该公司股票相应地具备了10转增10的能力。
区别
送股与转增股本对一般投资者来说,统称"送股",实际上,两者具有本质区别。
送股俗称"红股",是上市公司采用股票股利形式进行的利润分配,它的来源是上市公司的留存收益;而公积金转增资本是在股东权益内部,把公积金转到"实收资本"或者"股本"账户,并按照投资者所持有公司的股份份额比例的大小分到各个投资者的账户中,以此增加每个投资者的投入资本。
因此,转增股本不是利润分配,它只是公司增加股本的行为,它的来源是上市公司的资本公积。
如公司没有上市,则是将其平均分配到各个股东手中。
(1)送股、转增股本的会计实质。
从会计角度来说,送股实质上只是将公司的留存收益转入股本账户,留存收益包括盈余公积和未分配利润,现在的上市公司一般只将未分配利润部分送股,实际上盈余公积的一部分也可送股。
而转增股本则是将资本公积转入股本账户。
股本、未分配利润、资本公积、盈余公积同属股东权益类账户,都是公司的净资产,这些都属于投资者所有,也就是说,经过送股、转增股本后,上市公司的股东权益并没有改变,更不会影响公司的总资产、总负债。
可见,送股、转增股本行为本身只是会计上的转帐而已,当然上市公司不可能因为这种行为而使公司当年或以后获利,投资者在公司中的权益当然也不可能因此增加。
从另一角度看,送股、转增股本虽然使公司发行在外的股票数量发生了变化,但这种股票数量的增加于投资者权益无丝毫影响。
这是因为股票数量是同比例增加的,每个投资者所持股数占公司总股本数的比例是不变的。
既然送股、转增股本只是使投资者持有的股票增加了,而没有改变投资者在公司中的权益,那么很显然的一个结果就是每股所拥有的权益同比例地下降了,并且,如果公司下年度的经营状况与上年度相比变化不大的话,则下年度的每股收益指标亦将同比例下降。
2)送股、转送股本的负面效应。
稳健、成熟的上市公司制定其分配政策是以公司的发展前景以及对后期经营业绩的预测为根据的,但由于我国股票市场发展的时间还不长,上市公司进入市场也还不久,因而部分上市公司制定分配预案的做法还不很规范。
由于这些公司在发行新股时都得了较高的股票溢价收入,超过股票面值的这部分溢价收入被记入资本公积,因而尽管这些公司当年可供分配的利润可能不多,但都有较高的资本公积,将资本公积金转增股本是这些公司常用的做法。
虽然转增股本能够博得目前的流通股股东的欢心,但由于转增股本与送股一样,都有摊薄每股收益与每股净资产的效应,势必会影响下年度的利润分配以及下年度的每股盈利指标。
总之,对于上市公司和投资者来说,要辩证地看待送股和转送股本。
一般来说,在新兴
的证券市场上,上市公司比较喜欢用股票股利和转增股本的方式进行分配,以迎合投资者;而在成熟的证券市场上,上市公司较多采用现金股利方式进行利润分配,以保证股东收益的稳定性。
</CA>
纳税
资本公积转增股本如何纳税近期,某上市公司2009年度利润分配及公积金转增股本方案已获年度股东大会审议通过。
其中该公司资本公积金转增股本方案为:以本公司现有的总股本为基数,每10股转增3股,方案实施后,其财务人员特别提出咨询,上述资本公积转增股本是否涉及扣缴企业所得税及个人所得税问题?
根据《财政部关于印发企业会计准则———应用指南的通知》(财会〔2006〕18号)中《会计科目和主要账务处理》中的解释,资本公积是企业收到投资者的超出其在企业注册资本(或股本)中所占份额的投资,以及直接计入所有者权益的利得和损失等。
资本公积包括资本溢价(或股本溢价)和直接计入所有者权益的利得和损失等,《公司法》第一百七十八条也明确规定,股份有限公司依照本法规定,以超过股票票面金额的发行价格发行股份所得的溢价款以及国务院财政主管部门规定列入资本公积金的其他收入,应当列为公司资本公积金。
但资本公积转增股本有着限定性条件,根据公司法及相关规定,资本(或股本)溢价属于直接用于转增资本的资本公积。
因而在税收的层面上而言,涉及企业所得税及个人所得税两个税种的处理。
资本公积转增股本企业如何缴纳企业所得税呢?根据我国《公司法》等法律的规定,资本公积的用途主要是用来转增资本(或股本)。
根据《国家税务总局关于贯彻落实企业所得税法若干税收问题的通知》(国税函〔2010〕79号)的规定,被投资企业将股权(票)溢价所形成的资本公积转为股本的,不作为投资方企业的股息、红利收入,投资方企业也不得增加该项长期投资的计税基础。
基于国税函〔2010〕79号文件的规定,上市公司以股权(票)溢价所形成的资本公积转增股本,投资企业不作为企业所得税的应税或免税收入处理,因此,对投资双方而言不存在企业所得税缴纳及扣缴问题。
资本公积转增股本如何缴纳个人所得税?《国家税务总局关于股份制企业转增股本和派发红股征免个人所得税的通知》(国税发〔1997〕198号)规定,股份制企业用资本公积金转增股本不属于股息、红利性质的分配,对个人取得的转增股本数额,不作为个人所得,不征收个人所得税。
这里的“资本公积金”的范围,根据《国家税务总局关于原城市信用社在转制为城市合作银行过程中个人股增值所得应纳个人所得税的批复》(国税函〔1998〕289号)的解释,是指股份制企业股票溢价发行收入所形成的资本公积金,将此转增股本由个人取得的数额,不作为应税所得征收个人所得税。
而与此不相符合的其他资本公积金分配个人所得部分,应当依法征收个人所得税。
因此,上市公司以资本公积中的资本溢价转增股本,对投资者而言包括企业投资者和个人投资者,均不用缴纳相应的企业所得税和个人所得税,上市公司也无须履行相应的扣缴义务。
这里需要说明的是,对上市公司而言,对于其经股东大会或类似机构决议,上市公司用盈余公积转增资本或用盈余公积派送新股,用未分配利润分配给股东或投资者的现金股利或利润以及分配给股东的股票股利,投资企业及投资个人均应按规定缴纳企业所得税或个人所得税
白酒新熟山中归,黄鸡啄黍秋正肥。
呼童烹鸡酌白酒,儿女嬉笑牵人衣。
高歌取醉欲自慰,起舞落日争光辉。
游说万乘苦不早,著鞭跨马涉远道。
会稽愚妇轻买臣,余亦辞家西入秦。
仰天大笑出门去,我辈岂是蓬蒿人。
《春晓》作者:孟浩然春眠不觉晓,处处闻啼鸟。
夜来风雨声,花落知多少。
《鹿柴》作者:王维空山不见人,但闻人语响。
返影入深林,复照青苔上。
《相思》作者:王维
红豆生南国,春来发几枝。
愿君多采撷,此物最相思。
资本公积金定向转增股本协议

资本公积金定向转增股本协议1. 合同主体1.1 甲方(转增方):姓名:____________________________身份证号码:____________________________1.2 乙方(受让方):姓名:____________________________身份证号码:____________________________2. 合同标的2.1 甲方同意将其持有的[具体公司名称]的资本公积金按照特定的定向转增方案,向乙方转增股本。
2.2 转增股本的数量、比例及价值等具体信息将在本协议的后续条款中明确规定。
3. 权利义务3.1 甲方的权利义务3.11 甲方有权按照法定程序和本协议的约定进行资本公积金转增股本的操作。
3.12 甲方有义务确保转增股本的行为符合法律法规、公司章程以及相关监管要求。
3.13 甲方应向乙方如实披露与转增股本相关的公司财务状况、经营情况等重要信息。
3.2 乙方的权利义务3.21 乙方有权按照本协议的约定获得转增的股本,并依法享有相应的股东权利。
3.22 乙方有义务按照法律法规和公司章程的规定,履行股东的责任和义务。
3.23 乙方应保守因本次转增股本而获取的公司商业秘密和未公开信息。
4. 违约责任4.1 若甲方未按照本协议的约定履行转增股本的义务,应向乙方支付违约金,并赔偿乙方因此遭受的损失。
违约金的数额为转增股本价值的[具体比例]。
4.2 若乙方未按照本协议的约定履行相应的义务,如未按时支付相关费用或未遵守保密义务等,应向甲方支付违约金,并承担因此给甲方造成的损失。
违约金的数额为[具体金额或计算方式]。
4.3 若因不可抗力等不可预见、不可避免的原因导致一方无法履行本协议的义务,该方不承担违约责任,但应及时通知对方并提供相关证明。
5. 争议解决方式5.1 本协议的签订、履行、解释及争议解决均适用[具体法律]。
5.2 双方在本协议履行过程中如发生争议,应首先通过友好协商解决;协商不成的,任何一方均有权向有管辖权的人民法院提起诉讼。
上市公司资本公积转增股本议案

上市公司资本公积转增股本议案摘要:一、背景介绍1.上市公司资本公积转增股本的定义2.资本公积转增股本的意义二、资本公积转增股本的流程1.提出议案2.董事会审议3.股东大会投票4.证监会审核5.实施转增股本三、资本公积转增股本的影响1.对公司的影响a.优化资本结构b.提高公司价值c.增强投资者信心2.对投资者的影响a.股票价格变动b.股东权益变化c.投资策略调整四、监管政策与风险1.监管政策对资本公积转增股本的影响2.潜在风险及应对措施正文:一、背景介绍在我国,上市公司资本公积转增股本是指公司将资本公积转为股本,从而增加股本数量。
这一过程有助于优化公司的资本结构,提高公司价值,并增强投资者的信心。
接下来,我们将详细介绍资本公积转增股本的流程及其影响。
二、资本公积转增股本的流程1.提出议案:公司董事会或股东大会提出资本公积转增股本的议案。
2.董事会审议:董事会就提出的议案进行审议,并制定具体的实施方案。
3.股东大会投票:召开股东大会,就转增股本的议案进行投票。
投票结果需获得三分之二以上股东同意。
4.证监会审核:在股东大会通过议案后,公司将相关材料提交至中国证监会进行审核。
5.实施转增股本:审核通过后,公司按照既定方案实施资本公积转增股本。
三、资本公积转增股本的影响1.对公司的影响a.优化资本结构:资本公积转增股本有助于公司降低负债比例,提高资本运作效率。
b.提高公司价值:增加股本数量有助于提高公司的市值,从而提升公司价值。
c.增强投资者信心:资本公积转增股本通常被视为公司发展的积极信号,有利于增强投资者信心。
2.对投资者的影响a.股票价格变动:资本公积转增股本可能导致短期内股票价格波动,但长期来看,股票价格受公司基本面影响。
b.股东权益变化:转增股本会增加股东持有的股票数量,但每股收益可能会受到一定程度的摊薄。
c.投资策略调整:投资者需关注资本公积转增股本对公司基本面的影响,适时调整投资策略。
四、监管政策与风险1.监管政策对资本公积转增股本的影响:证监会在审核过程中会对公司的资本公积转增股本方案进行严格把关,确保方案符合相关法规要求。
资本公积金定向转增股本协议
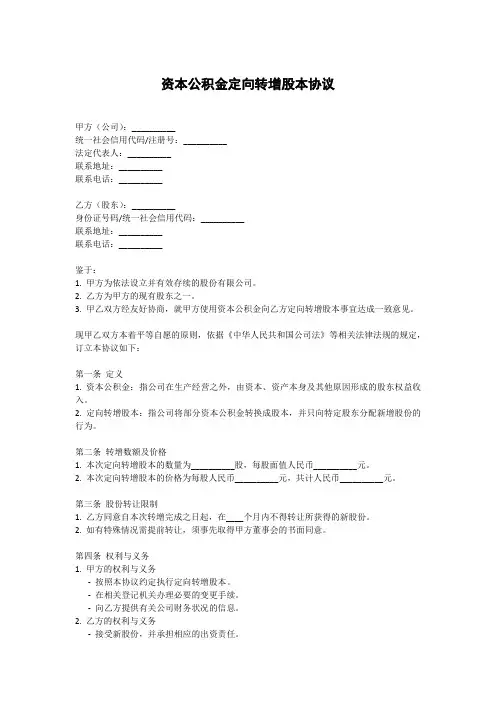
资本公积金定向转增股本协议甲方(公司):__________统一社会信用代码/注册号:__________法定代表人:__________联系地址:__________联系电话:__________乙方(股东):__________身份证号码/统一社会信用代码:__________联系地址:__________联系电话:__________鉴于:1. 甲方为依法设立并有效存续的股份有限公司。
2. 乙方为甲方的现有股东之一。
3. 甲乙双方经友好协商,就甲方使用资本公积金向乙方定向转增股本事宜达成一致意见。
现甲乙双方本着平等自愿的原则,依据《中华人民共和国公司法》等相关法律法规的规定,订立本协议如下:第一条定义1. 资本公积金:指公司在生产经营之外,由资本、资产本身及其他原因形成的股东权益收入。
2. 定向转增股本:指公司将部分资本公积金转换成股本,并只向特定股东分配新增股份的行为。
第二条转增数额及价格1. 本次定向转增股本的数量为__________股,每股面值人民币__________元。
2. 本次定向转增股本的价格为每股人民币__________元,共计人民币__________元。
第三条股份转让限制1. 乙方同意自本次转增完成之日起,在____个月内不得转让所获得的新股份。
2. 如有特殊情况需提前转让,须事先取得甲方董事会的书面同意。
第四条权利与义务1. 甲方的权利与义务-按照本协议约定执行定向转增股本。
-在相关登记机关办理必要的变更手续。
-向乙方提供有关公司财务状况的信息。
2. 乙方的权利与义务-接受新股份,并承担相应的出资责任。
-遵守关于新股份转让的限制性规定。
-积极配合甲方完成所需的法律文件和程序。
第五条生效条件1. 本协议自甲乙双方签字盖章之日起生效。
2. 本协议需经甲方股东大会审议通过后方可实施。
第六条违约责任1. 任何一方违反本协议规定的条款,应当赔偿对方因此遭受的一切损失。
2. 若因不可抗力导致无法履行本协议,受影响的一方应及时通知另一方,并尽力减轻可能造成的损害。
资本公积金及其转增股本

资本公积金是在公司的生产经营之外,由资本、资产本身及其他原因形成的受的赠与、资产增值、因归并而接受其他公司资产净额等。
其中,股票发行溢价资本公积金的内涵及性质资本公积金是指由投资者或其他人(或单位)投入,所有权归属于投资者,但不组成实收资本的那部份资本或资产。
即资本公积金从形成来源看是投资者投入的资本金额中超过法定资本部份的资本,或其他人(或单位)投入的不形成实收资本的资产的转化形式,它不是由企业实现的净利润转化而来,本质上属于资本的范围。
依照公司法及其它相关规定,资本公积金的组成包括两个方面:一是股分以超过股票票面金额的发行价钱发行股分所得的溢价款;二是国务院财政部门规定列入资本公积金的其他收入。
资本公积金的不同来源反映在会计科目上表现为“资本(或股本)溢价”、“接受非现金资产捐赠准备”、“接受现金捐赠”、“股权投资准备”、“拨款转入”、“外币资本折算差额”、“关联交易差价”、“其他资本公积”等明细科目。
资本公积金按其来源和用途可分为一般项目、准备项目和特殊项目。
其中一般项目中的“资本(或股本)溢价”主要用于转增资本,这也是资本公积金的主要组成部份;资本公积中的各类准备项目,如股权投资准备、非现金资产捐赠准备等准备项目,是所有者权益的一种准备,在未实现前,不得用于转增资本(或股本);特殊项目主如果企业改制兼并进程中形成的一些资本公积,一般有特殊的规定。
因此,资本公积金从本质上讲属于资本的范围。
不同来源形成的资本公积金由所有投资者共共享有,通常被视为企业的永久性资本,不得任意支付给股东,一般只有在企业清算时,在清偿所有的欠债后才能将剩余部份返还给投资者。
资本公积金的大体功能资本公积账户在会计核算上具有特殊意义。
由于股票溢价(或出资溢价)是资本公积金的主要组成部份,因此,在初期的资产欠债表中,资本公积账户直接称为“股本溢价”账户。
随着现代企业经营和资本运作的日趋复杂,资本公积账户所反映的内容也日渐增多,许多基于特定会计处置程序引发的项目也被置于资本公积账户之下。
上市公司资本公积转增股本议案

上市公司资本公积转增股本议案摘要:1.资本公积转增股本的定义和意义2.资本公积转增股本的法律规定3.资本公积转增股本的流程4.资本公积转增股本的涉税事项5.资本公积转增股本对上市公司的影响正文:一、资本公积转增股本的定义和意义资本公积转增股本是指上市公司利用资本公积将公司股本增加的行为。
资本公积是企业在经营过程中由于接受捐赠、股本溢价以及法定财产重估增值等原因所形成的公积金。
资本公积转增股本不仅可以增加公司的股本规模,提高公司的市场竞争力,还可以降低公司的每股收益,提高股东的投资回报。
二、资本公积转增股本的法律规定根据《公司法》的规定,上市公司可以用资本公积金转增股本。
由于资本公积金的构成内容有多项,因此,可以理解为只要符合相关法律规定的资本公积金都可以用于转增股本。
三、资本公积转增股本的流程资本公积转增股本的流程一般包括以下几个步骤:1.董事会决议:上市公司董事会根据公司的经营情况和市场需求,提出资本公积转增股本的议案。
2.股东大会审议:董事会将议案提交股东大会审议,股东大会对议案进行表决。
3.修改公司章程:股东大会通过议案后,上市公司需要修改公司章程,并办理相关工商变更登记手续。
4.验资:上市公司需要提供相关材料,包括变更前后的营业执照副本、变更前后的公司章程、合同、协议、涉及增资事宜的公司股东或董事会决议、由法人签署的变更登记申请书等,以供验资。
四、资本公积转增股本的涉税事项资本公积转增股本的涉税事项一直是业界关注的焦点。
关于资本公积转增股本(资本) 是否应缴纳所得税,实务中各持己见。
有观点认为,资本公积转增股本不属于利润分配行为,不应缴纳所得税;也有观点认为,资本公积转增股本实质上是将公司的公积金转化为股本,应按照股息、红利所得征收个人所得税。
五、资本公积转增股本对上市公司的影响资本公积转增股本对上市公司的影响主要体现在以下几个方面:1.提高公司的市场竞争力:通过资本公积转增股本,可以增加公司的股本规模,提高公司的市场竞争力。
资本公积金转增股本 监事会审议

资本公积金是指企业自身以非流动资产形式所取得的股东出资额之外的资本金。
资本公积金转增股本指企业利用资本公积金增加股本的行为。
监事会是公司治理结构中的重要组成部分,负责监督公司管理层的行为,保护股东利益。
监事会审议资本公积金转增股本事项,涉及公司的股本结构和资本利用,对公司的发展具有重要意义。
下面将从资本公积金转增股本的概念、监事会审议的意义和程序等方面展开详细说明。
一、资本公积金转增股本的概念和作用1. 资本公积金是指企业通过股东出资、资产重估、合并差价等方式形成的非流动资产,属于企业自有资本的一部分。
资本公积金的形成是企业发展过程中的一个重要环节,体现了企业自有资本的积累和增值。
2. 资本公积金转增股本是指企业将资本公积金转化为股本的过程,即通过发行新股的方式增加公司的注册资本,在一定程度上扩大公司的股东基础,增加公司的股本规模。
3. 资本公积金转增股本是公司治理结构的重要举措,有利于调整股本结构,提高公司的股本实力,增强公司的资本实力,为企业的可持续发展提供强有力支持。
二、监事会审议资本公积金转增股本的意义1. 监事会作为公司治理结构的重要组成部分,负责对公司管理层的行为进行监督和审查,是保护股东利益的重要机制。
监事会审议资本公积金转增股本事项,有利于规范公司的资本运作,保护股东合法权益,维护公司治理结构的稳定和可持续。
2. 监事会审议资本公积金转增股本事项,有利于加强对公司资本运作的审查和监督,防范资本运作中可能存在的违法违规行为,确保资本运作的合规性和透明度。
3. 监事会审议资本公积金转增股本事项,有利于提高公司治理水平,增强公司的社会责任感和风险管理能力,为公司的稳健经营和长期发展提供有力支持。
三、监事会审议资本公积金转增股本的程序和要求1. 监事会审议资本公积金转增股本事项,应当遵循相关法律法规和公司章程的规定,建立健全的审议程序和决策机制,确保审议程序的规范和决策的科学性。
2. 在审议资本公积金转增股本事项时,监事会应当全面了解公司的资本状况和股本结构,审查公司的资本公积金形成和运用情况,评估资本公积金转增股本对公司财务状况和股东利益的影响。
上市公司资本公积转增股本议案
上市公司资本公积转增股本议案上市公司资本公积转增股本,是指上市公司将资本公积转化为股本,从而增加发行在外的股票数量。
这种行为在近年来在我国资本市场上越来越常见,不仅有助于提高上市公司的市场价值,还能增强公司的资本实力。
下面我们将从背景、操作流程、对公司影响以及投资者如何把握投资机会等方面进行详细解析。
一、上市公司资本公积转增股本的背景及意义1.背景:随着我国资本市场的不断发展,上市公司融资需求日益增长。
资本公积转增股本成为上市公司扩大资本规模、优化资本结构的重要途径。
2.意义:资本公积转增股本有利于提高公司的市场价值,增强公司的资本实力,提升公司的市场竞争地位。
此外,转增股本还有利于提高投资者的信心,增加投资者持有股票的市值。
二、资本公积转增股本的操作流程1.董事会预案:上市公司董事会根据公司发展战略和资本运作需要,提出资本公积转增股本的预案。
2.股东大会审议:上市公司将资本公积转增股本预案提交股东大会审议,股东大会批准后生效。
3.实施转增:在股东大会批准后,上市公司按照规定的比例和程序,将资本公积转增股本。
4.信息披露:上市公司在实施资本公积转增股本过程中,需按照监管要求进行信息披露,确保市场的知情权。
三、资本公积转增股本对上市公司的影响1.扩大资本规模:资本公积转增股本将增加公司的股本,有助于扩大公司的资本规模,为公司的持续发展提供资金支持。
2.优化资本结构:资本公积转增股本有助于调整公司的股权结构,提高公司的市场价值。
3.降低融资成本:资本公积转增股本相较于其他融资方式,如发行债券或股票,具有较低的融资成本。
四、投资者如何把握投资机会1.关注上市公司资本公积转增股本的预案:投资者应关注上市公司董事会提出的资本公积转增股本预案,分析其对公司的影响,以及是否符合公司发展战略。
2.关注股东大会审议结果:投资者需关注股东大会审议资本公积转增股本预案的结果,以便及时把握投资机会。
3.关注实施进度:在资本公积转增股本实施过程中,投资者应关注上市公司的实施进度,以便在合适的时间介入。
上市公司资本公积转增股本议案
上市公司资本公积转增股本议案【最新版】目录1.资本公积转增股本议案的背景和原因2.资本公积转增股本的具体操作方式3.资本公积转增股本对上市公司的影响4.我国相关法规对资本公积转增股本的规定5.资本公积转增股本的案例分析正文一、资本公积转增股本议案的背景和原因随着我国资本市场的不断发展,上市公司的资本运作方式也在不断创新。
资本公积转增股本作为上市公司增加股本的一种方式,逐渐受到市场的关注。
资本公积转增股本,是指上市公司将资本公积转化为股本,从而增加公司股本总额的行为。
二、资本公积转增股本的具体操作方式资本公积转增股本的具体操作方式一般分为以下几步:1.上市公司董事会提出资本公积转增股本的议案;2.董事会审议通过议案,并提交股东大会审议;3.股东大会审议通过议案,决定资本公积转增股本的具体方案;4.上市公司按照股东大会决议,实施资本公积转增股本方案。
三、资本公积转增股本对上市公司的影响资本公积转增股本对上市公司的影响主要表现在以下几个方面:1.提高公司的资本实力。
通过资本公积转增股本,可以增加公司的股本总额,提高公司的资本实力,为公司的后续发展提供动力。
2.优化公司股本结构。
资本公积转增股本可以降低公司的股本成本,优化公司股本结构,提高公司的市场竞争力。
3.提高公司每股收益。
资本公积转增股本可以降低公司的每股收益,从而提高公司每股收益,提高公司的投资价值。
四、我国相关法规对资本公积转增股本的规定我国《公司法》和《证券法》对资本公积转增股本有明确的规定。
根据《公司法》的规定,公司的资本公积可以用于增加公司资本。
根据《证券法》的规定,上市公司可以采用资本公积转增股本的方式增加股本。
五、资本公积转增股本的案例分析以 A 公司为例,A 公司是一家上市公司,股本总额为 10 亿元,资本公积为 2 亿元。
为了提高公司的资本实力和优化股本结构,A 公司决定实施资本公积转增股本方案。
具体方案为:将资本公积的 2 亿元全部转化为股本,转增股本后,公司股本总额为 12 亿元。
公积金转增股本是什么意思
公积金转增股本是什么意思1. 介绍在企业股权结构中,有一项重要的资本运作方式,即公积金转增股本。
公积金转增股本是指将企业的公积金账户上的资金转化为股本,通过增加现有股东的股权比例,对企业进行资本增值的过程。
2. 公积金转增股本的意义公积金转增股本是企业发展中的一种重要资本运作方式,具有以下几个方面的意义。
2.1 增加企业资本实力公积金转增股本可以将企业的公积金转化为股本,从而增加企业的资本实力。
这些资金可以用于扩大生产规模、技术研发、市场开拓等方面,提升企业的竞争力和盈利能力。
2.2 优化股权结构通过公积金转增股本,可以将原本较为集中的股权结构变得更加平衡,避免了单一股东对企业决策的过度影响。
公积金转增股本可以增加现有股东的股权比例,降低控股股东的话语权,使企业决策更加公正和民主。
2.3 提升企业信用度公积金转增股本可以提升企业的信用度和声誉,增加外部投资者的信任和认可。
公积金转增股本意味着企业有足够的可供转增的公积金,这表明企业经营良好、拥有稳定的盈利能力和现金流,对于外部投资者来说,这是一个安全和可靠的投资选择。
3. 公积金转增股本的操作方式3.1 决策程序公积金转增股本需要经过公司股东大会或董事会审议和决策。
在决策程序中,公司应该充分履行信息披露义务,向股东提供有关公积金转增股本的计划、原因、影响等方面的详细信息,并取得股东的同意或相关决议。
3.2 股权登记和转让公积金转增股本的操作需要进行相应的股权登记和转让程序。
公司应当根据相关法律、法规和公司章程的规定,按照一定的程序进行股权登记,确保公积金转增股本的合法性和有效性。
3.3 财务处理公积金转增股本需要进行相应的财务处理。
公司应该按照会计准则和税法规定,对公积金转增股本进行正确的会计核算和报告,确保转增股本的财务处理合规、透明和准确。
4. 公积金转增股本的注意事项4.1 合规性问题公积金转增股本的操作需要符合相关的法律、法规和政策要求,尤其是相关的公司法、证券法和会计法等。
资本公积转增
资本公积转增
资本公积转增是指公司通过将以前年度盈余中的法定盈
余公积、任意盈余公积或其他资本公积转为股本,进行股本的增加。
这是一种企业利润分配方式,可以增加公司的股本规模,并提高股东的权益。
资本公积转增是指企业从盈余中提取一部分资金,按照
一定的比例进行转增,使其转化为股本,并分配给股东。
这种方式不会增加企业的实际资金,但可以提高股东权益,增加股东在企业中的股权比例。
资本公积转增通常需要经过股东大会或董事会的批准,
并根据公司法规定的程序进行。
企业可以根据自身的盈利状况和发展需要,决定是否进行资本公积转增。
转增的比例通常是以每股资本公积转增几股为单位来确定的。
资本公积转增对于股东来说是一种利好,可以增加股东
的权益和股权比例。
对于企业来说,资本公积转增可以提高股本规模,增加企业的实力和发展潜力。
然而,资本公积转增也需要注意一些问题。
首先,企业
应该根据自身的实际情况和发展需要,进行合理的资本公积转增。
不能盲目追求资本规模扩大,而忽视了企业的盈利能力和可持续发展。
其次,资本公积转增也需要遵守相关的法律法规,确保转增的程序和比例符合规定。
最后,企业应该及时向股东披露相关信息,做好信息公开工作,保证股东的知情权和投资者的利益。
总之,资本公积转增是一种企业利润分配方式,通过将
以前年度盈余中的资金转为股本,进行股本的增加,从而提高股东的权益和股权比例。
企业应该根据自身情况和法律规定,合理进行资本公积转增,并保持信息透明,保障股东的利益。