
马尔可夫预测法
马尔可夫预测法
马尔可夫预测法是一种基于马尔可夫过程的预测方法。
马尔可夫过程是在给定当前状态下,下一个状态的概率只与当前状态有关的随机过程。
其本质是利用概率论中的马尔可夫性质,通过已知状态的条件概率预测未来的状态。
马尔可夫预测法广泛应用于各种领域中的预测问题。
马尔可夫预测法的基本思想是利用过去的信息预测未来的状态。
在马尔可夫模型中,当前状态只与前一状态有关,与更早的历史状态无关,这种性质称为“无记忆性”。
因此,在预测未来状态时,只需知道当前状态及其概率分布即可,而无需考虑过去的状态。
这种方法不仅大大降低了计算复杂度,而且在实际应用中也具有很高的准确性。
马尔可夫预测法的应用范围非常广泛,例如天气预报、股票价格预测、自然语言处理、机器翻译等。
其中,天气预报是一个典型的马尔可夫过程应用。
在天气预报中,当前的天气状态只与前一天的天气状态有关,而与更早的天气状态无关。
因此,可以利用马尔可夫预测法预测未来的天气状态。
马尔可夫预测法的实现方法有很多,其中比较常见的是利用马尔可夫链进行预测。
马尔可夫链是一种随机过程,其状态空间是有限的。
在马尔可夫链中,当前状态的转移概率只与前一状态有关。
因此,
在利用马尔可夫链进行预测时,只需知道当前状态及其转移矩阵即可。
根据转移矩阵,可以预测未来的状态概率分布。
马尔可夫预测法的优点是计算简单,预测准确性高。
但其缺点也比较明显,即需要满足无记忆性的假设,而实际应用中,往往存在着各种各样的因素影响状态的转移。
因此,在实际应用中,需要对马尔可夫预测法进行适当的修正,以提高预测准确性。
马尔可夫预测法是一种基于马尔可夫过程的预测方法,具有计算简单、预测准确性高等优点。
其在天气预报、股票价格预测、自然语言处理、机器翻译等领域中得到了广泛应用。
在实际应用中,需要充分考虑各种因素的影响,对马尔可夫预测法进行适当的修正,以提高预测准确性。
5.7 马尔可夫预测
第7节马尔可夫预测方法对事件的全面预测,不仅要能够指出事件发生的各种可能结果,而且还必须给出每一种结果出现的概率,说明被预测的事件在预测期内出现每一种结果的可能性程度。
这就是对于事件发生的概率预测。
马尔可夫(Markov)预测法,就是一种预测事件发生的概率的方法。
它是基于马尔可夫链,根据事件的目前状况预测其将来各个时刻(或时期)变动状况的一种预测方法。
马尔可夫预测法是对事件进行预测的基本方法,它是预测中常用的重要方法之一。
一、几个基本概念为了讨论马尔可夫预测法的应用,下面首先介绍几个基本概念。
(一) 状态、状态转移过程与马尔可夫过程(1) 状态。
在马尔可夫预测中,“状态”是一个重要的术语。
所谓状态,就是指某一事件在某个时刻(或时期)出现的某种结果。
一般而言,随着研究的事件及其预测的目标不同,状态可以有不同的划分方式。
例如,在商品销售预测中,有“畅销”、“一般”、“滞销”等状态;在农业收成预测中,有“丰收”、“平收”、“欠收”等状态;在人口构成预测中,有“婴儿”、“儿童”、“少年”、“青年”、“中年”、“老年”等状态;在经济发展水平预测中,有“落后”、“较发达”、“发达”等状态;在天气变化预测中,有“晴天”、“阴天”、“雨天”等状态;……;等等。
(2) 状态转移过程。
事件的发展,从一种状态转变为另一种状态,就称为状态转移。
譬如,天气变化从“晴天”转变为“阴天”,从“阴天”转变为“晴天”,从“晴天”转变为“晴天”,从“阴天”转变为“阴天”等都是状态转移。
(3) 马尔可夫过程。
在事件的发展过程中,若每次状态的转移都只仅与前一时刻的状态有关,而与过去的状态无关,或者说状态转移过程是无后效性的,则这样的状态转移过程就称为马尔可夫过程。
许多事件发展过程的状态转移是具有无后效性的,对于这样一些事件发展过程,就可以用马尔可夫过程来描述。
(二) 状态转移概率与状态转移概率矩阵118119(1)状态转移概率。
在事件的发展变化过程中,从某一种状态出发,下一时刻转移到其它状态的可能性,称为状态转移概率。
马尔可夫预测方法
1
③ 例题:在例1中,设终极状态的状态概率为 [ 1 , 2 , 3 ] 则
0 . 2000 [ 1 , 2 , 3 ] [ 1 , 2 , 3 ] 0 . 5385 0 . 3636 0 . 4667 0 . 1538 0 . 4545 0 . 3333 0 . 3077 0 . 1818
马尔可夫预测方法
对事件的全面预测,不仅要能够指出事件发生的各
种可能结果,而且还必须给出每一种结果出现的概率。
马尔可夫(Markov)预测法,就是一种预测事件 发生的概率的方法。它是基于马尔可夫链,根据事件 的目前状况预测其将来各个时刻(或时期)变动状况 的一种预测方法。马尔可夫预测法是对地理事件进行
xi 1
这样的向量α称为平衡向量,或终极向量。这就是 说,标准概率矩阵一定存在平衡向量。
P
使得:
(3.7.4)
• 状态转移概率矩阵的计算。 计算状态转移概率矩阵P,就是求从每个状态转移到其 它任何一个状态的状态转移概率 。
几 个 基 本 概
念
ij 为了求出每一个,一般采用频率近似概率的思想进行 计算。 • 例题1: 考虑某地区农业收成变化的三个状态,即“丰收”、 “平收”和“欠收”。记E1为“丰收”状态,E2为“平收” 状态,E3为“欠收”状态。表3.7.1给出了该地区1960~ 1999年期间农业收成的状态变化情况。试计算该地区农业 收成变化的状态转移概率矩阵。
状态转移概率。在事件的发展变化过程中,从某一种状
几 个 基 本 概
念
态出发,下一时刻转移到其它状态的可能性,称为状态转 移概率。由状态Ei转为状态Ej的状态转移概率 P(E i E j ) 是
P ( E i E j ) P ( E j / E i ) Pij
马尔科夫预测法简介
故可用矩阵式表达所有状态:
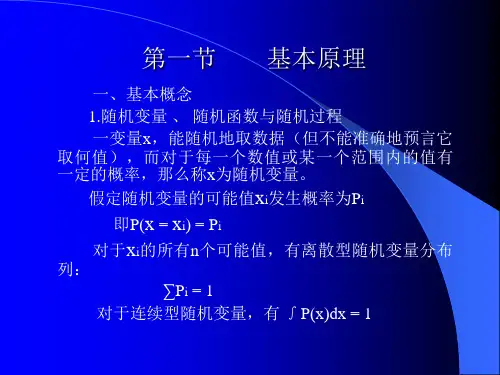
[S1(k),S2(k), …… ,SN(k)]= [S1(0),S2(0), …… ,SN(0)] P[k]
即 S(k) = S(0) P [k] 当满足稳定性假设时,有
S(k) = S(0) Pk 这个公式称为已知初始状态条件下的市场占有
率k步预测模型.
例:东南亚各国味精市场占有率预测, 初期工作: a)行销上海,日本,香港味精,确定状态1,2,3. b)市场调查,求得目前状况,即初始分布 c)调查流动状况;上月转本月情况,求出一步状 态转移概率. 1)初始向量: 设 上海味精状况为1;
0.5
P = 0.78
0.22
此式说明了:若本季度畅销,则下季度畅销和滞销的可能性 各占一半
若本季度滞销,则下季度滞销有78%的把握,滞销风 险22%
二步状态转移矩阵为:
[2] 2
P=P=
0.5 0.5
0.5 0.5
0.78 0.22 0.78 0.22
0.64
0.36
= 0.5616 0.4384
求T
0.6 0.1 0.3 解:设 U = [U1 U2 U3] = [U1 U2 1-U1-U2]
由 UP = U 有
0.4 0.3 0.3
[U1 U2 1-U1-U2] 0.6 0.3 0.1 = [U1 U2 U3]
0.6 0.1 0.3
即
-0.2U1 + 0.6 = U1
0.2U1 + 0.2U2 + 0.1 =U2
定理二:设X为任意概率向量,则XT = U 即任意概率向量与稳态概率矩阵之点积为 固定概率向量。
事实上: U1 U2 …… UN
XT = X• : :
马尔科夫预测法的原理
马尔科夫预测法的原理
马尔科夫预测法是一种基于马尔科夫链的预测方法。
其原理是利用过去的一系列观测值,通过构建一个马尔科夫链模型来预测未来的观测值。
马尔科夫链是一种具有状态转移概率的数学模型,其特点是当前状态的转移只依赖于前一个状态,与其他历史状态无关。
马尔科夫预测法假设未来的观测值只与过去的观测值有关,而与其他因素无关。
具体实施马尔科夫预测法的步骤如下:
1. 收集并整理历史数据,将其分为一系列观测值的序列。
2. 根据历史数据计算每个状态之间的转移概率。
即计算每个观测值之间的转移概率,这可以通过统计历史数据中观测值之间的频率来进行估计。
3. 根据已知的初始状态分布,选择一个初始状态作为预测的起点。
4. 根据转移概率和初始状态,依次生成未来的观测值,直到达到所需的预测长度。
马尔科夫预测法的关键在于确定状态和计算状态之间的转移概率。
这可以通过统计方法、最大似然估计或其他相应的方法来实现。
然后,使用马尔科夫链的转移概率来模拟未来的状态转移,从而得到未来观测值的预测。
马尔可夫预测法

马尔可夫预测法马尔可夫预测法是一种基于概率论的预测方法。
它通过分析系统的状态变化来预测未来的状态。
该方法适用于具有一定规律性的系统,并且可以用于各种领域,例如物理、经济、生物等。
下面将详细介绍马尔可夫预测法的原理和应用。
原理马尔可夫预测法是基于马尔可夫过程的。
马尔可夫过程是一个具有无记忆性的随机过程,即在给定当前状态的情况下,未来的状态只与当前状态有关,与过去的状态无关。
这个过程可以用一个状态转移矩阵来描述。
状态转移矩阵描述了从一个状态到另一个状态的概率,它的每个元素都代表了从一个状态到另一个状态的概率。
通过对状态转移矩阵的分析,可以预测系统在未来的状态。
应用马尔可夫预测法在各种领域都有广泛的应用。
在物理学中,它可以用于预测粒子的运动状态;在经济学中,它可以用于预测股市的走势;在生物学中,它可以用于预测疾病的传播。
下面将分别介绍这些应用。
物理学中的应用在物理学中,马尔可夫预测法可以用于预测粒子的运动状态。
例如,在原子的轨道运动中,电子的运动状态可以用一个状态向量来描述。
通过对状态向量的分析,可以预测电子在未来的位置。
经济学中的应用在经济学中,马尔可夫预测法可以用于预测股市的走势。
例如,在股市中,每一天的股价可以看作是一个状态。
通过对状态转移矩阵的分析,可以预测未来股价的走势。
这种方法已经被证明是一种有效的预测股市走势的方法。
生物学中的应用在生物学中,马尔可夫预测法可以用于预测疾病的传播。
例如,在流行病学中,每个人的健康状态可以看作是一个状态。
通过对状态转移矩阵的分析,可以预测疾病的传播。
这种方法已经被证明是一种有效的预测疾病传播的方法。
总结马尔可夫预测法是一种基于概率论的预测方法。
它通过分析系统的状态变化来预测未来的状态。
该方法适用于具有一定规律性的系统,并且可以用于各种领域。
在物理、经济、生物等领域中,马尔可夫预测法已经成为一种重要的预测方法。
马尔可夫预测算法
马尔可夫预测算法综述马尔可夫预测法以系统状态转移图为分析对象,对服从给定状态转移率、系统的离散稳定状态或连续时间变化状态进行分析马尔可夫预测技术是应用马尔可夫链的基本原理和方法研究分析时间序列的变化规律,并预测其未来变化趋势的一种技术。
方法由来马尔可夫是俄国的一位著名数学家 (1856—1922),20世纪初,他在研究中发现自然界中有一类事物的变化过程仅与事物的近期状况有关,而与事物的过去状态无关。
针对这种情况,他提出了马尔可夫预测方法,该方法具有较高的科学性,准确性和适应性,在现代预测方法中占有重要地位。
基础理论在自然界和人类社会中,事物的变化过程可分为两类:一类是确定性变化过程;另一类是不确定性变化过程。
确定性变化过程是指事物的变化是由时间唯一确定的,或者说,对给定的时间,人们事先能够确切地知道事物变化的结果。
因此,变化过程可用时间的函数来描述。
不确定性变化过程是指对给定的时间,事物变化的结果不止一个,事先人们不能肯定哪个结果一定发生,即事物的变化具有随机性。
这样的变化过程称为随机过程一个随机试验的结果有多种可能性,在数学上用一个随机变量(或随机向量)来描述。
在许多情况下,人们不仅需要对随机现象进行一次观测,而且要进行多次,甚至接连不断地观测它的变化过程。
这就要研究无限多个,即一族随机变量。
随机过程理论就是研究随机现象变化过程的概率规律性的。
客观事物的状态不是固定不变的,它可能处于这种状态,也可能处于那种状态,往往条件变化,状态也会发生变化状态即为客观事物可能出现或存在的状况,用状态变量表示状态:⎪⎪⎭⎫⎝⎛⋅⋅⋅=⋅⋅⋅==,2,1,,2,1t N i i X t 它表示随机运动系统,在时刻),2,1( =t t 所处的状态为),2,1(N i i =。
状态转移:客观事物由一种状态到另一种状态的变化。
设客观事物有N E E E E ...,,321共 N 种状态,其中每次只能处于一种状态,则每一状态都具有N 个转向(包括转向自身),即由于状态转移是随机的,因此,必须用概率来描述状态转移可能性的大小,将这种转移的可能性用概率描述,就是状态转移概率。
第八讲 马尔可夫预测
P 11 P ( L xnt) ) 21 L Pn1
P L Pn 12 1 P22 L P2n L L L Pn2 L Pnn
例2:已知市场上有A、B、C三种品牌的洗
衣粉,上月的市场占有率分布为(0.3 0.4 0.3),并且转移概率矩阵为:
0.6 0.2 P = 0.1 0.7 0.1 0.1 0.2 0.2 0.8
用 Ri (k) 表示从状态Si开始,经K步转移后的期望利润。那么,当k=1 时,期望利润为
Ri = Pi1ri1 + Pi2ri2 +L+ Pinrin = ∑Pij rij , i =1,2L, n
(1)
n
于是K步转移后的期望利润为两次转移(一步转移和K-1步转移) 期望利润之和,即
j=1
Ri
记
(k )
= ∑ Pij rij + ∑ Pij R j
j =1 j =1
n
n
( k −1)
R(k) = (R1 , R2 ,LRn )T
(k ) (k ) (k )
则可表为矩阵形式:
R(k ) = R(1) + PR(k−1)
例4:设某商品连续两个月畅销时,可获利8万元;连续滞销时,亏
损2万元;由畅销转滞销时可获利3万元;滞销转畅销时可获利4万 元,试预测4个月后总期望利润。
预测第21月的销售额
• 因为第20月的销售属状态3,而状态3经 过一步转移达到状态1、2、3的概率分别 为2/7、0、5/7,P33>P31>P32,所以第21月 仍处于状态3的概率最大,即销售额超过 100万元的可能性最大。
§2 马尔可夫预测应用
• 一、市场占有率预测
马尔可夫预测算法
马尔可夫预测算法马尔可夫预测算法是一种基于马尔可夫链的概率模型,用于进行状态转移预测。
它被广泛应用于自然语言处理、机器翻译、语音识别等领域。
马尔可夫预测算法通过分析过去的状态序列来预测未来的状态。
本文将介绍马尔可夫预测算法的原理、应用以及优缺点。
一、原理1.马尔可夫链马尔可夫链是指一个随机过程,在给定当前状态的情况下,未来的状态只与当前状态有关,与其他历史状态无关。
每个状态的转移概率是固定的,可以表示为一个概率矩阵。
马尔可夫链可以用有向图表示,其中每个节点代表一个状态,每个边表示状态的转移概率。
(1)收集训练数据:根据需要预测的状态序列,收集过去的状态序列作为训练数据。
(2)计算转移概率矩阵:根据训练数据,统计相邻状态之间的转移次数,然后归一化得到转移概率矩阵。
(3)预测未来状态:根据转移概率矩阵,可以计算出目标状态的概率分布。
利用这个概率分布,可以进行下一步的状态预测。
二、应用1.自然语言处理在自然语言处理中,马尔可夫预测算法被用于语言模型的建立。
通过分析文本中的单词序列,可以计算出单词之间的转移概率。
然后利用这个概率模型,可以生成新的文本,实现文本自动生成的功能。
2.机器翻译在机器翻译中,马尔可夫预测算法被用于建立语言模型,用于计算源语言和目标语言之间的转移概率。
通过分析双语平行语料库中的句子对,可以得到句子中单词之间的转移概率。
然后利用这个转移概率模型,可以进行句子的翻译。
3.语音识别在语音识别中,马尔可夫预测算法被用于建立音频信号的模型。
通过分析音频数据中的频谱特征,可以计算出特征之间的转移概率。
然后利用这个转移概率模型,可以进行音频信号的识别。
三、优缺点1.优点(1)简单易懂:马尔可夫预测算法的原理相对简单,易于理解和实现。
(2)适用范围广:马尔可夫预测算法可以应用于多个领域,例如自然语言处理、机器翻译和语音识别等。
2.缺点(1)数据需求大:马尔可夫预测算法需要大量的训练数据,才能准确计算状态之间的转移概率。
马尔柯夫预测
设P的固定概率向量为 U=(x,1-x),
则由 UP=U, 得 U=(1/3,2/3),为P的唯一的固定概率向 量。
8
一步转移概率与转移矩阵
系统由状态Ei经过一步转移到状态Ej的概率为pij,则下 述N阶矩阵称为一步转移矩阵:
p11 p12 p1N
P
P(1)
p21
p22
p2 N
pN
1
00..46 00..46 00.4 01.6 01.5 00.5
正规概率矩阵(m=1) 正规概率矩阵(m=2) 不是正规概率矩阵
7
正规概率矩阵的固定概率向量
对于正规概率矩阵P和概率向量U,如果UP=U成立, 则称U为P的固定概率向量。并且P只有一个固定概率 向量。
概
率矩
阵P
0 1/2
1 1/ 2
0.4 0.4
0.7 0.4
0.3 0.3
0.3 0.6
00..66
0.7 0.4
00..63
0.7 0.4
可以证明:
00..63 P2 00..5621
P(k) Pk
00..3498
状态转移概率的估算
一步转移概率是马尔柯夫方法应用的关键。
一般地,转移概率的理论分布是未知的,但当我们具有足
够样本资料时,可利用状态之间转移的频率来作为概率的
估计值。即:
Pij
mij mi
其中 mij 是样本资料中状态 Si 转移到 S j 的次数。
mi 为状态 Si 出现的次数
13
例2
已知某一产品在过去21个月销量如下表所示。其中每月销量 在150千件以上为畅销,在100千件与150千件之间为正常, 低于100千件为滞销。记三种销售状态分别为:
马尔可夫预测方法
个时刻( 第k个时刻(时期)的状态概率预测 个时刻 时期)
如果某一事件在第0个时刻(或 时期)的初始状态已知,即π ( 0 ) 已知, 则利用递推公式(3.7.8),就可以求得 它经过k次状态转移后,在第k个时刻 (时期)处于各种可能的状态的概率, 即 ,从而就得到该事件在第k个 π (k ) 时刻(时期)的状态概率预测。
状态转移: 状态转移: 事件的发展,从一种状态转变为另一种状态, 称为状态转移。例如某产品在当前考察时处于畅 销阶段,过了一段时间,我们再来考察时,犹豫 市场竞争等多种因素,产品可能不再畅销,比如 处于滞销,则其状态从1转移到了2;某产品当前 装有是其市场占有率的20%,假如在下一个考察 时间点其市场占有率为25%,则其装有从20%转移 到了25%;某机器设备当前状态处于正常运转, 下一个考察时间点其状态有可能仍然是正常运转, 也可能处于待修状态。