
雅戈尔财务报表分析
营业成本
净利润
雅戈尔&鲁泰---2008年 雅戈尔&鲁泰---2008年 ---2008
250 200
150
存货周转率 总资产周转率
100 50
流动资产周转 率 应收账款周转 率
0 雅戈尔 鲁泰
雅戈尔&鲁泰---2009年 雅戈尔&鲁泰---2009年 ---2009
比率 名称
存货周 转率 186%
2008年 2008年 10,780.54 6,915.55 1,583.05
2007年 2007年 7,033.90 4,539.46 2,475.71
存货周转率分析 纵向
分析:企业存货周转率越高, 分析:企业存货周转率越高,说明存货从 资金投入到销售收回的时间越快。 资金投入到销售收回的时间越快。雅戈尔 2008年存货周转率高于2009年水平 年存货周转率高于2009年水平, 2008年存货周转率高于2009年水平,并不 一定说明企业销售能力下降。48%的周转 一定说明企业销售能力下降。48%的周转 率保持在一个合理的水平上, 率保持在一个合理的水平上,不会影响企 实际相应分析 业正常运作,需要结合实际相应分析。 业正常运作,需要结合实际相应分析。 结果展示: 结果展示:2009年存货周转率 年存货周转率 48%,2008年为67%。 年为67% 48%,2008年为67%。
纺织服装行业企业营运能力分析
纺织服装行业10大龙头 纺织服装行业10大龙头 10
鲁泰 雅戈尔 凯诺 山东海龙 黑牡丹 七匹狼 美欣达 金鹰 凤竹纺织 伟星
横向
举例: 举例:鲁泰纺织股份有限公司
雅戈尔
&
鲁泰
1、以纺织服装为主的综合型企业集团,鲁泰是 以纺织服装为主的综合型企业集团, 综合型企业集团 世界产量最大的高档衬衣色织面料生产厂商 雅戈尔与鲁泰均为A 上市公司 2、雅戈尔与鲁泰均为A股上市公司 2008-2009年主营业务收入分列第八名 年主营业务收入分列第八名, 3、2008-2009年主营业务收入分列第八名,第四 具有可比性 十二名 ,具有可比性 综合排名较接近,具有行业代表性 4、综合排名较接近,具有行业代表性
流动资产周转率分析 纵向
销售收入净额 流动资产周转率= 流动资产周转率= 平均流动资产总额
25,000.00 20,000.00 15,000.00 10,000.00 5,000.00 0.00 2009年 2009 年 2007年 2007 年 营业收入 流动资产 周转率
2008年 2008年
雅戈尔2009-2007年资产负债表 雅戈尔2009-2007年资产负债表 2009
重要数据
单位:百万
年度 项目
2009年 2009年 2,103.25 666.54
2008年 2008年 3,983.25 795.93
2098.72 35,344.37
公式: 公式 销售成本 存货周转率= 存货周转率 平均存货
总资产周转率分析
销售收入净额 公式:总资产周转率= 公式: 平均资产总额
纵向
结果展示:2009年雅戈尔总资产周转率为33.1%,2008年总资产周转 年雅戈尔总资产周转率为33.1% 结果展示:2009年雅戈尔总资产周转率为33.1%,2008年总资产周转
率为31.9%。 率为31.9%。 31.9%
分析:该指标体现企业经营期间全部资产周而复始的速度及管理水平, 分析:该指标体现企业经营期间全部资产周而复始的速度及管理水平,
即实际产出质量对每单位资产的价值补偿。一般指标数值越高, 即实际产出质量对每单位资产的价值补偿。一般指标数值越高,表 明企业资产周转速度越快,销售能力较强,资产利用效率越高。 明企业资产周转速度越快,销售能力较强,资产利用效率越高。雅 戈尔总资产2009年度33.1%的资产被充分利用,比率较高; 2009年 2009年度33.1%的资产被充分利用 戈尔总资产2009年度33.1%的资产被充分利用,比率较高;且2009年 数值比2008年要高,说明企业对于资产的管理水平有一定的提升, 2008年要高 数值比2008年要高,说明企业对于资产的管理水平有一定的提升, 销售能力也不断在增强。 销售能力也不断在增强。
谢谢观赏! 谢谢观赏!
小
结
纵向
综上所述:通过对雅戈尔应收账款周转率、 综上所述:通过对雅戈尔应收账款周转率、 存货周转率、 存货周转率、总资产周转率和流动资产周 转率的分析,雅戈尔2008 2009年仅仅只有 2008转率的分析,雅戈尔2008-2009年仅仅只有 总资产周转率比率是上升的, 总资产周转率比率是上升的,其他三者均 处于下降趋势。 处于下降趋势。一定程度上说明企业的营 运能力在下降,资产管理水平不高。 运能力在下降,资产管理水平不高。对于 恶化的外部环境适应能力较差。 恶化的外部环境适应能力较差。
应收账款
154,069,000.00
存货
1,229,490,000.0 1,370,060,000.0 997,031,000.0 0 0 0 2,305,400,000.0 2,913,950,000.0 1,817,760,000 0 0 .00 6,303,070,000.0 7,091,850,000.0 5,869,630,000 0 0 .00
流动资产
总资产
鲁泰2009-2007年资产负债表 鲁泰2009-2007年资产负债表 2009
重要数据
单位:元
年度
2009年 2009年
项目
2008年 2008年
2007年 2007年
营业收入
3,235,585, 3,921,837, 3,810,671, 350.82 224.10 282.58 2,416,180, 2,917,876, 2,825,006, 267.49 001.33 357.80 437,669,93 514,814,58 483,723,09 9.90 3.25 4.47
雅戈尔集团股份有限公司 企业营运能力分析
作者:金融 作者 金融0801班 金融 班 指导老师: 指导老师:饶琳
目
1、公司简介 2、选题原因分析 3、公司年度报表展示 ☆4、指标分析 (1)纵向比较 (2)横向比较
录
雅戈尔股份有限公司
雅戈尔集团创建于1979年 经过30多年的发 雅戈尔集团创建于1979年,经过30多年的发 1979 30 确立了以纺织、服装、房地产、 展,确立了以纺织、服装、房地产、国际贸易为 主体的多元化经营格局。 主体的多元化经营格局。它是中国服装行业的龙 头企业,综合实力列全国大企业集团500强第144 500强第 头企业,综合实力列全国大企业集团500强第144 位,连续四年稳居中国服装行业销售和利润总额 双百强排行榜首位。西服、衬衫、西裤、 双百强排行榜首位。西服、衬衫、西裤、茄克和 领带同为中国名牌产品 同为中国名牌产品。 领带同为中国名牌产品。旗下的雅戈尔集团股份 有限公司为上市公司。 有限公司为上市公司。
2006年 2006年
应收账款周转率分析 纵向
销售收入净额 应收账款周转率= 应收账款周转率= 平均应收账款余额 分析:雅戈尔2009年应收账款率为16.79%,2008 分析:雅戈尔2009年应收账款率为16.79%,2008 2009年应收账款率为 年为17.22% 一般来说,应收账款周转率越高、 17.22%。 年为17.22%。一般来说,应收账款周转率越高、 平均收账期越短,说明应收账款的收回越快。 平均收账期越短,说明应收账款的收回越快。 否则, 否则,企业的营运资金会过多地呆滞在应收账 款上,影响正常的资金周转。 2009年应收账款 款上,影响正常的资金周转。 2009年应收账款 周转率低于2008年,反映出企业管理应收帐款 周转率低于2008年 2008 没有得到提高。 方面的效率 没有得到提高。
货币资金 应收账款 存货 流动资产 总资产
18, 18,256.62 13,334.98 23, 23,693.73 20,404.59 41, 41,934.00 32,227.47
雅戈尔2009-2007年利润表 雅戈尔2009-2007年利润表 2009
重要数据
单位: 单位:百万
年度 2009年 2009年 项目 营业收入 营业成本 净利润 12,278.62 7,562.86 3,263.92
总资产 周转率 48.3%
鲁泰
流动资 产周转 率 124%
应收账 款周转 率 22.44%
雅戈尔
48%
33.1%
55.69%
16.79%
总
结
综合上述:纵向和横向两方面的对比, 综合上述:纵向和横向两方面的对比,雅戈尔 2008-2009年营运能力在逐步下降 年营运能力在逐步下降, 2008-2009年营运能力在逐步下降,对于资产 的管理力度没有提高的空间。 的管理力度没有提高的空间。相对于同行业相 似的企业来说,雅戈尔的营运能力远远不行。 似的企业来说,雅戈尔的营运能力远远不行。 主要存在的问题为销售能力表现不足, 主要存在的问题为销售能力表现不足,所以企 业应该拓宽销售渠道,特别是开拓内陆市场, 业应该拓宽销售渠道,特别是开拓内陆市场, 组建强大的销售团队; 组建强大的销售团队;其次是提高资产管理水 发挥存货效应。 平,发挥存货效应。
鲁泰2009-2007年资产负债表 鲁泰2009-2007年资产负债表 2009
重要数据
单位:元
年度 项目 货币资金
2009年 2009年 569,969,000.00
2008年 2008年
2007年 2007年
1,141,060,000.0 330,766,000.0 0 0 134,273,000.00 121,644,000.0 0
企业财务比率分析
企业偿债能力 企业营运能力 企业盈利能力
企业营运能力分析
雅戈尔2019年财务分析详细报告

1,452,058.4 42.14
1
1,096,569.2 43.07
6
35.78
39,528.16
1.01 34,673.19
1.03 31,034.39
1.01
0
0.00 146,890.37
4.36 197,167.34
6.43
321,835.93
8.19 297,085.6
8.81
0
0.00
内部资料,妥善保管
第 3 页 共 38 页
雅戈尔2019年财务分析详细报告
元,货币资金增加42,188.03万元,交易性金融资产增加24,750.33万元, 应收账款增加4,854.97万元,递延所得税资产增加3,824万元,预付款项增 加1,739.66万元,长期待摊费用增加282.96万元,共计增加747,764.82万 元;以下项目的变动使资产总额减少:应收利息减少126.75万元,无形资 产减少967.07万元,应收票据减少3,278.04万元,在建工程减少38,427.72 万元,其他应收款减少146,890.37万元,其他流动资产减少254,363.36万 元,固定资产减少668,501.32万元,长期投资减少1,859,675.13万元,共 计减少2,972,229.76万元。增加项与减少项相抵,使资产总额增长 2,224,464.94万元。
雅戈尔2019年财务分析详细报告
雅戈尔2019年财务分析详细报告
一、资产结构分析 1.资产构成基本情况 雅戈尔2019年资产总额为8,066,132.3万元,其中流动资产为 3,927,962.31万元,主要分布在存货、货币资金、交易性金融资产等环节, 分别占企业流动资产合计的42.14%、28.34%和8.19%。非流动资产为 4,138,169.99万元,主要分布在长期投资和其他非流动资产,分别占企业 非流动资产的37.58%、8.62%。
雅戈尔的资产负债表分析

雅戈尔的资产负债表分析
以下是以2020年年报为基础的雅戈尔资产负债表分析:
1. 资产总额
雅戈尔2020年资产总额为78.7亿元人民币,较上一年的75.5
亿元有所增长。
此增长主要集中在流动资产和长期资产方面。
2. 负债总额
雅戈尔2020年负债总额为44.7亿元人民币,较上一年的44.1
亿元略有增长。
其中,短期负债占比较大,为25.4亿元。
3. 净资产
雅戈尔2020年净资产为34亿元人民币,较上一年的31.4亿元
有所增长。
4. 流动比率
雅戈尔2020年流动比率为1.98,较上一年的1.90有所提升,
这意味着公司有更强的短期偿付能力。
5. 速动比率
雅戈尔2020年速动比率为1.27,较上一年的1.24有所提升。
这意味着公司有能力迅速变现其最具价值的资产。
6. 资产负债率
雅戈尔2020年资产负债率为56.7%,较去年的58.4%有所下降,这意味着公司的资本结构得到了改善。
总体而言,雅戈尔2020年的资产负债表表现良好,公司净资产
有所增长,短期偿付能力增强,资本结构也得到改善。
雅戈尔2021年一季度财务状况报告
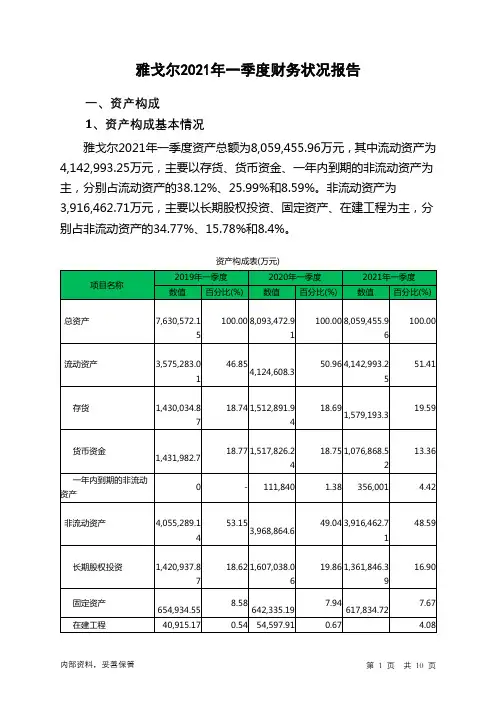
雅戈尔2021年一季度财务状况报告一、资产构成1、资产构成基本情况雅戈尔2021年一季度资产总额为8,059,455.96万元,其中流动资产为4,142,993.25万元,主要以存货、货币资金、一年内到期的非流动资产为主,分别占流动资产的38.12%、25.99%和8.59%。
非流动资产为3,916,462.71万元,主要以长期股权投资、固定资产、在建工程为主,分别占非流动资产的34.77%、15.78%和8.4%。
资产构成表(万元)329,081.472、流动资产构成特点企业营业环节占用的资金数额较大,约占企业流动资产的38.67%,说明市场销售情况的变化会对企业资产的质量和价值带来较大影响,要密切关注企业产品的销售前景和增值能力。
企业持有的货币性资产数额较大,约占流动资产的26.29%,表明企业的支付能力和应变能力较强。
但这种应变能力主要是由短期借款及应付票据来支持的,应当对偿债风险给予关注。
流动资产构成表(万元)项目名称2019年一季度2020年一季度2021年一季度数值百分比(%) 数值百分比(%) 数值百分比(%)流动资产3,575,283.01 100.004,124,608.3100.00 4,142,993.25100.00存货1,430,034.87 40.00 1,512,891.9436.681,579,193.338.12货币资金1,431,982.7 40.05 1,517,826.2436.80 1,076,868.5225.99一年内到期的非流动资产0 - 111,840 2.71 356,001 8.593、资产的增减变化2021年一季度总资产为8,059,455.96万元,与2020年一季度的8,093,472.91万元相比变化不大,变化幅度为0.42%。
4、资产的增减变化原因以下项目的变动使资产总额增加:在建工程增加274,483.56万元,一年内到期的非流动资产增加244,161万元,长期应收款增加140,779.73万元,其他流动资产增加76,261.61万元,存货增加66,301.35万元,应收利息增加20,796.17万元,投资性房地产增加11,863.02万元,预付款项增加4,199.76万元,递延所得税资产增加888.69万元,共计增加839,734.89万元;以下项目的变动使资产总额减少:无形资产减少796.39万元,长期待摊费用减少1,071.48万元,应收账款减少1,603.58万元,固定资产减少24,500.47万元,交易性金融资产减少240,036.25万元,长期股权投资减少245,191.67万元,其他非流动资产减少328,043.47万元,货币资金减少440,957.71万元,共计减少1,282,201.01万元。
600177雅戈尔2022年财务分析报告-银行版

雅戈尔2022年财务分析报告一、总体概述雅戈尔资产总计在2021年出现停滞之后,在2022年出现下降态势,2022年的资产总计为7,777,707.37万元,比2021年下降3.05%。
从这三期来看,雅戈尔负债总计持续快速下降。
2021年负债总计4,605,233.49万元,比2020年下降10.24%,而2022年又下降了13.87%,使其负债总计下降至3,966,657.29万元。
从这三期来看,雅戈尔的营业收入一直保持增长态势,但2022年的增长速度比上一期有所下降。
2022年的营业收入为1,482,120.28万元,比2021年增长8.92%,低于2021年18.57%的增长速度。
从这三期来看,雅戈尔净利润持续下降。
2021年净利润为513,575.87万元,比2020年下降28.74%,而2022年净利润为506,551.73万元,比2021年又下降了1.37%。
三期资产负债率分别为64.12%、57.4%、51%。
经营性现金净流量三期分别为220,566.93万元、106,207.54万元、-193,545.29万元。
关键财务指标表二、资产规模增长匹配度2022年资产与负债不匹配,资产下降3.05%,负债下降13.87%。
收入与资产变化不匹配,收入增长8.92%,资产下降3.05%。
净利润增长率与资产增长率差距不大,净利润增长率为-1.37%,资产增长率为-3.05%。
资产总额有所下降,营业收入有所增长,净利润下降。
资产和净利润变化一致,但和收入变化不匹配。
资产规模增长匹配情况表三、负债规模增长从三期数据来看,负债呈持续下降趋势。
总负债分别为5,130,819.2万元、4,605,233.49万元、3,966,657.29万元,2022年较2021年下降了13.87%,主要是由于交易性金融负债等科目减少所至。
从三期数据来看,营业收入呈持续增长趋势。
营业收入分别为1,147,557.05万元、1,360,686.31万元、1,482,120.28万元,2022年较2021年增长了8.92%。
雅戈尔财务报表分析论文

雅戈尔财务报表分析摘要本文主要以雅戈尔为例对雅戈尔的财务报表展开一系列地分析。
摘要:雅戈尔;财务报表目录摘要 (1)1.企业的偿债能力分析 (3)2.营运能力的分析 (4)2.1应收账款的周转率 (4)2.2 存货的周转率 (5)2.3 总资产的周转率 (5)3.盈利能力的分析 (5)3.1资产的报酬率 (6)3.2股东权益的报酬率 (6)3.3销售的净利率 (6)4.资产负债表的分析 (7)4.1资产负债表的水平分析 (7)4.2 资产负债表的垂直分析 (9)5.所有者的权益分析 (10)5.1 所有者的权益水平分析 (10)5.2所有者的权益的垂直分析 (12)5.3利润表的分析 (13)5.4 现金流量表的水平分析 (15)参考文献 (20)1.企业的偿债能力分析流动的比率=流动的资产÷流动的负债速动的比率=速动的资产÷流动的负债资产的负债率=负债的总额÷资产的总额1.1.1流动的比率从流动的比率来看,07年与06年相比,下降了0.11个百分点,这说明了短期偿债能力有所下降了,08年与07年相比,上升了0.15个百分点,这说明了短期偿债能力有所上升了,09年与08年相比,倒是没有变化,都是1.14,10年与09年相比,下降了0.1个百分点,这说明了其短期偿债的能力有所下降了,不过,就总体的变化趋势来看,还是比较平稳的。
1.1.2速动的比率从速动的比率来看,07年与06年相比,上升了0.1个百分点,短期的偿债能力增强了一点,07年与08年相比,下降了0.06个百分点,短期的偿债能力减弱了一点点,08年与09年相比,下降了0.13个百分点,短期的偿债能力减弱了少许,10年与09年相比,上升了0.1个百分点,短期的偿债能力增强了一点,综合来看,总体的变化趋势相对算比较平稳的。
1.1.3资产的负债率从资产的负债率来看,07年与06年相比,下降了0.79个百分点,长期的偿债能力变强了少许,08年与07年相比,上升了15.57个百分点,长期的偿债能力增弱了不少,09年与08年相比,下降了5.82个百分点,长期的偿债能力变强了许多,10年与09年相比,上升了5.63个百分点,长期的偿债能力增弱了一些,就总体上来看,长期的偿债能力整体在变弱。
雅戈尔公司财务案例分析

雅戈尔公司利润分析一、基本案情雅戈尔集团股份有限公司前身为宁波青春发展公司,是一家由宁波青春服装厂和鄞县石矸镇工业总公司共同投资的联营企业,注册资本1000万元,其中宁波青春服装厂拥有其75%的权益,鄞县石矸镇工业总公司拥有其25%的权益,公司专门生产衬衫、西服等系列服装。
1993年3月18日,经宁波市体改委甬体改(1993)28号文批准,由宁波青春服装厂、鄞县石矸镇工业总公司、宁波盛达发展公司共同发起,以原宁波青春发展公司为基础,采用定向募集的方式,改制设立为雅戈尔集团股份有限公司(以下简称雅戈尔公司)。
1998年11月19日,雅戈尔公司在上海证券交易所上市。
雅戈尔公司为国内服装业的龙头企业,拥有“雅戈尔”衬衫、西服、西裤、夹克和领带五项名牌产品和国内最大的服装制造业基地——雅戈尔服装城,在国内同行中优势明显。
公司在2002年前均为服装业务一枝独大的局面,在服装主业成长性表现不突出的情况下,2002年、2003年公司逐步将经营范围扩展到房地产以及与服装配套的纺织领域,多元化经营格局确定。
公司于外商合资的雅戈尔纺织城建成投资后,公司纺织服装板块目前已经形成“纺织—服装—销售”的垂直型产业链。
旗下子公司雅戈尔置业已成为宁波地区区域性的房地产龙头企业,雅戈尔的品牌影响力亦成功地从服装行业延续至房地产行业。
公司纺织服装业务与房地产业务交相辉映、比翼齐飞,共同构成了公司经营收入与利润的重要来源。
从近年来的经营数据来看,公司三大主业形成了协同发展的良好局面。
同时还涉及对外投资,项目投资,仓储运输,金属材料、化工产品及原料、建筑材料、机电、家电子器材、煤、焦炭的销售,经营本企业成员企业自产产品及相关技术和业务,经营本企业成员企业生产、科研所需的原辅料、机械设备、仪器仪表及零配件等产品及相关的进口业务,承办中外合资经营、合作生产及开展“三来一补”业务等多元化生产经营。
雅戈尔公司自1998年上市以来,尽管各年增速各异,其主营业务收入以及净利润仍然保持了持续增长的态势。
上市公司财务报告分析——以雅戈尔为例
上市公司财务报告分析——以雅戈尔为例引言:财务报告是上市公司向投资者、股东和其他利益相关方提供的一个重要工具,用于了解公司的经营状况和财务状况。
本文将以服装行业的知名品牌雅戈尔为例,对其财务报告进行分析,并从净利润、负债率和现金流量等方面对公司的财务状况进行评估。
一、净利润分析净利润是反映公司盈利能力的重要指标之一。
通过对雅戈尔财务报告中的净利润数据进行分析,可以了解公司的盈利情况。
从2016年到2018年,雅戈尔的净利润分别为9.58亿元、9.68亿元和11.02亿元,呈现出稳定增长的趋势。
这显示出雅戈尔具有持续盈利的能力,并持续提高其经营业绩。
然而,我们还需要分析利润率来评估公司的盈利状况。
雅戈尔2018年的销售净利率为9.46%,相比于行业平均水平,该指标显示出雅戈尔在销售及管理费用方面的优势。
这表明雅戈尔控制了成本,并能够保持较高的利润率,使得公司的整体盈利能力较强。
二、负债率分析负债率是评估公司资金运作能力和偿债能力的一个重要指标。
从雅戈尔的财务报告中可以得知,2016年至2018年,雅戈尔的负债率分别为36.34%、34.18%和30.66%,呈现出逐年下降的趋势。
这表明雅戈尔有效地管理了其债务,控制了公司的风险。
此外,通过对财务报告中的长期负债和短期负债的比较,我们可以了解公司的融资结构。
雅戈尔在过去三年中,长期负债相对较低,主要依赖短期负债进行融资。
这样的负债结构能够减少公司的财务压力,并提高公司在市场变动中的灵活性。
三、现金流量分析现金流量是评估公司现金运作能力和偿债能力的重要指标。
通过对雅戈尔财务报告中的现金流量数据进行分析,我们可以了解公司的现金流状况。
雅戈尔的经营活动现金流量呈现稳定增长的趋势,在2016年至2018年分别为14.31亿元、20.43亿元和24.91亿元。
这表明雅戈尔能够有效地经营业务,产生稳定的现金流入。
此外,雅戈尔的投资活动现金流呈现出正值,显示公司对市场拓展和战略投资的积极态度。
财务管理案例分析雅戈尔
雅戈尔集团简介雅戈尔集团创建于1979年,经过30多年的发展,逐步确立了以品牌服装、地产开发、金融投资三大产业为主体,多元并进、专业化发展的经营格局,成为拥有员工5万余人的大型跨国集团公司,旗下的雅戈尔集团股份有限公司为上市公司。
2010年集团实现销售收入334.8亿元,利润总额48.99亿元,实现税收22.31亿元。
总资产达到581亿元,净资产达到182亿元。
经营范围服装制造;技术咨询;房地产开发;项目投资;仓储;针纺织品、金属材料、化工产品、建筑材料、机电、家电、电子器材的批发、零售;经营本企业成员企业生产、科研所需的原辅材料、机械设备、仪器仪表及零配件等商品及相关的进口业务、承办中外合资经营、合作生产及开展“三来一补”业务。
品牌服装品牌服装是雅戈尔集团的基础产业,经过30年的发展,已形成了以品牌服装为龙头的纺织服装垂直产业链。
2010年,雅戈尔在优化产业链、构建品牌方阵、加快生产基地梯度转移并向品牌运营型转型、推进面向未来的汉麻产业发展等方面精耕细作,品牌服装板块取得突破性发展。
目前,雅戈尔在全国拥有100余家分公司,400多家自营专卖店,共2000余家商业网点。
拥有衬衫、西服、西裤、茄克、领带和T恤六个中国名牌产品,主打产品衬衫为全国衬衫行业第一个国家出口免检产品,连续16年获得市场综合占有率第一位,西服连续11年保持市场综合占有率第一位。
雅戈尔品牌多次获评最受消费者喜爱品牌和行业标志品牌。
2010年,雅戈尔在北京发布新品牌战略,公司旗下MAYOR、YOUNGOR 、GY、“汉麻世家”和Hart Schaffner Marx首次集体亮相,标志雅戈尔在创建品牌道路上又立新的里程碑。
MAYOR 、YOUNGOR 、GY由现有雅戈尔品牌细分而来,分别面向行政公务人员、商务人员、年轻时尚人群,目标是进一步在品牌定位、风格和内涵上建立鲜明的个性;“汉麻世家”为雅戈尔自主研发的绿色环保的汉麻系列产品;Hart Schaffner Marx 则为雅戈尔代理的美国知名品牌地产开发雅戈尔集团于1992年开始涉足房地产开发,相继开发了东湖花园、东湖馨园、都市森林、苏州未来城、海景花园、钱湖比华利等高品质楼盘,累计开发住宅、别墅、商务楼等各类物业300万平方米,在客户中树立了良好的形象和口碑,赢得广泛的市场好评。
雅戈尔财务报表分析1
• 从分析过程中我们可以看出雅戈尔公司的偿债能力非常弱,。 并且从08年到10年呈递减趋势。公司举债经营程度非常大, 财务风险很高,资产周转率低。这其中也有一定原因是房地 产开发也是雅戈尔集团的支柱产业。 • 从盈利能力分析可以看出雅戈尔公司的获利能力从08年到 10年逐年减弱。公司发展不容乐观。 • 由于有些数据报表上没披露,需要在网上寻找(例如利息总 额,利郎的财务数据等),这就增大了数据的不准确性,增 大了误差。
• 总结: 从08年到10年的横向共同比分析可以看出: 虽然公司的的营业收入在增长,但是成本和费用都在增加, 公司的利润总额减少。公司应该加强管理,精简机构。其中 财务费用有较大幅度的增长是因为非资本化借款导致财务费 用中的利息费用增加。
三、短期偿债能力分析
2010年度 年度 2009年度 年度
主要内容
• • • • • • • • • 一、雅戈尔公司简介和主要财务指标 二、共同比分析 三、短期偿债能力分析 四、长期偿债能力分析 五、获利能力分析 六、市场比率分析 七、营运能力分析 八、与竞争对手的对比分析 九、总结
一、雅戈尔集团简介
• 雅戈尔集团创建于1979年,经过30多年的发展,逐步确立 了以品牌服装、地产开发、金融投资三大产业为主体,多元 并进、专业化发展的经营格局,成为拥有员工5万余人的大 型跨国集团公司,旗下的雅戈尔集团股份有限公司为上市公 司。 • 2010年集团实现销售收入334.8亿元,利润总额48.99亿元, 实现税收22.31亿元。总资产达到581亿元,净资产达到182 亿元。
七、与利郎商务男装的对比分析
• 短期偿债能力对比 分析
项目 2010雅戈尔 雅戈尔 元 N/A N/A N/A 28,664,804,530 0.158 1,04 0.36 2010利郎 利郎 1,791,914,000 0.17 1.13 0.9
雅戈尔公司财务风险的分析与控制
摘要我国第一次正式提出支持鼓励民营企业发展,是在刚刚结束不久带来许多热点的十九大会议上,民营经济一直都是我国的财政税收的主要来源之一。
虽然近年来,随着社会主义市场经济的发展,民营经济的经营环境有所改善,可是,大多数民营企业仍然有着重重困难和许许多多的问题。
雅戈尔公司是国内发展较好的民营企业,成立于1995年,主要从事雅戈尔衬衫、西服、T恤、休闲等服饰的销售工作。
衬衫连续十年、西服连续五年全国销量第一,相继被评为中国名牌。
首先,先介绍国内外财务风险的相关理论以及研究成果;其次,是我国企业在经营过程中,可能面临的财务风险及其成因;然后,是以雅戈尔公司为对象,来具体分析公司存在的财务风险,还有应对财务风险的对策,包括在处理过程中遇到的问题,这其中还有雅戈尔因为盲目开展多元化战略而导致的财务风险;最后,吸取教训总结经验为更多的民营企业提供应对财务风险的对策建议。
每一次遇到风险及突发状况后,都要及时反省、总结。
雅戈尔的经验能让更多的企业及时审视自身,防止存在的财务风险进一步蔓延,也能加快自身重回服装行业的龙头,继续发展壮大。
关键词:财务风险,分析成因,控制对策,ABSTRACTThe first time that China formally proposed to support and encourage the development of private enterprises was at the 19th national congress which just ended and brought many hot topics. Private economy has always been one of the main sources of fiscal taxation in China.Although in recent years, with the development of socialist market economy, the operating environment of private economy has been improved, most private enterprises still have many difficulties and problems.Youngor company is the domestic development better privately operated enterprise, established in 1995, mainly engaged in youngor shirts, suits, t-shirts, casual clothing sales work.Shirts for ten consecutive years, suits for five consecutive years the number one sales, has been rated as China's famous brand..Firstly, the relevant theories and research results of financial risk at home and abroad are introduced.Secondly, the financial risks that Chinese enterprises may face in the process of operation and their causes;Then, it takes youngor company as the object to specifically analyze the existing financial risks of the company and the countermeasures to the financial risks, including the problems encountered in theprocess of processing.Finally, draw lessons and summarize experience for more private enterprises to provide countermeasures and Suggestions to cope with financial risks.Every time we encounter risks and emergencies, we should timely reflect and summarize.Youngor's experience allows more enterprises to timely examine themselves, to prevent the further spread of financial risks, but also to speed up their return to the leading garment industry, continue to grow.Key words:Financial risk,Cause analysis,Control strategy目录引言 (1)一、国内外财务风险的相关理论 (2)(一)财务风险的定义及特征 (2)(二)国外对企业财务风险的相关研究 (3)(三)国内对企业财务风险的相关研究 (3)二、雅戈尔公司的财务风险状况分析 (4)(一)雅戈尔公司的财务风险分析 (4)(二)追求规模效益而多元化经营的风险 (6)1、非相关多元化致核心竞争力缺乏 (6)2、过快的行业拓展使管理成本难以控制 (6)三、雅戈尔公司的财务风险的控制对策 (7)(一)完善公司内部决策结构,做到科学决策 (7)(二)投资、筹资风险控制手段 (8)(三)控制多元化经营带来的风险 (8)(四)建立财务危机预警系统 (9)结论 (10)致谢................................................................................................... 错误!未定义书签。