
会计档案销毁清册范本[资料]
会计档案_销毁清册

日期:
销毁会计档案总计(卷)
会计凭证(卷)
起止年度
会计帐薄(卷)
起止年度
财务报告(卷)
起止年度
其它核算材料 (卷)
起止年度
备注
销 毁 原 因
主管领导意见:
签字:
年 月 日
财务部意见:
签字:
年 月 日
监销人:
签字:
年 月 日
备注:本表一式两份 一份销毁单位档案室保存 一份财政局留存北京金Fra bibliotek祺环保科技有限公司
会 计 档 案 销 毁 清 册
批准人: 销毁类别:
单位公章、时间: 销毁册数:
销毁人: 起止卷号:
监销人: 起止年度:
销毁时间:
全宗号: 案卷号:
目录号: 保管期限:
会 计 档 案 销 毁 清 册
日期:
序号
类 别
题 名
起 止 年 月 日
目录号
案卷号
原期限
已保管期限
页数
备注
财务负责人签字: 档案负责人签字: 年 月 日
会计档案销毁清册
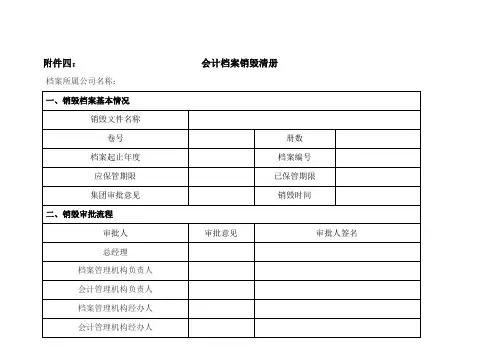
附件四:会计档案销毁清册档案所属公司名称:
档案销毁工作流程:
(一)公司档案管理机构编制会计档案销毁清册。
(二)公司负责人、档案管理机构负责人、会计管理机构负责人、档案管理机构经办人、会计管理机构经办人在会计档案销毁清册上签署意见,并报中国医药集团总公司审批。
(三)公司档案管理机构负责组织会计档案销毁工作,并与会计管理机构、集团总公司共同派员监销。
(四)监销人在会计档案销毁前,应当按照会计档案销毁清册所列内容进行清点核对;在会计档案销毁后,应当在会计档案销毁清册上签名或盖章,并将监销情况报告公司负责人和集团总公司。
(五)电子会计档案的销毁还应当符合国家有关电子档案的规定,并由公司档案管理机构、会计管理机构和信息系统管理机构、集团总公司共同派员监销。
档案销毁制度范例(17篇范文)

档案销毁制度范例(17篇范文)第1篇档案销毁制度范例1、档案的销毁,是指对没有保存价值的不归档文件和保管期限已满无须继续保存的档案进行销毁处理。
2、档案销毁,必须按照国家规定档案销毁的标准,严格进行鉴定。
3、经过鉴定确需销毁的档案,必须写出销毁档案内容分析报告,列出档案销毁清册。
4、档案销毁,必须严格执行审批制度,履行批准手续。
5、批准销毁的档案,应及时送造纸厂化为纸浆或焚毁,且要有两人鉴销;销毁完毕,鉴销人要在销毁清册上写明某曰已销毁并签名盖章。
6、档案的销毁,必须在相应的《案卷目录》、《档案总登记簿》和《案卷目录登记簿》上注明“已销毁”。
第2篇 k小学档案鉴定与销毁制度第一小学档案鉴定与销毁制度1、根据国家档案局,财政部联合颁布的《关于文书档案期限的规定》和《预算会计档案保管期限表》以及《科技档案的管理规定》等指导性文件,结合我校的实际情况,制订具体的鉴定标准进行审核,鉴定工作。
2、按照《机关档案工作条例》,档案鉴定工作在校领导或办公室主任的主持下,由档案部门、文书部门和有关业务部门组成鉴定小组共同进行。
3、经过鉴定,需要销毁的档案,必须办理批准手续,并提出工作报告,对确无保存价值的档案登记造册,经校主管领导及上级机关批准后,方可销毁。
销毁时,实行双人监销签字。
4、档案销毁清册需编制一式3份:一份送上级机关审查批准;一份送校领导审查批准;一份留档案室备查。
5、通过鉴定,如有个别案卷和文件未被批准销毁,尚须保存,亦应在销毁清册上注明。
第3篇南沙中学档案鉴定和销毁制度沙南中学档案鉴定和销毁制度1.档案的保管期限分为永久、长期和短期三种。
2.档案鉴定工作是在学校领导的主持下,由综合档案室管理人员和档案鉴定小组成员,根据档案的不同保管期限对已到保管期限的档案重新进行审查,作出鉴定,提出存毁意见 3.经鉴定对失去利用和保存价值的档案,需要销毁的由鉴定小组提出意见,编造销毁清册,经领导审批后销毁。
未经鉴定,任何人不得随意销毁档案。
企业会计档案管理条例范本

精品文档精心整理内部控制制度——会计档案管理第一章总则第一条会计档案是指会计凭证、会计帐簿、会计报表等会计核算专业材料,是记录和反映经济业务的重要史料和证据。
根据国家《档案法》、《会计法》和《会计档案管理办法》的规定,加强会计档案的科学化、现代化、规范化管理,结合公司的实际情况,制定本制度。
第二条本制度所指的会计档案主要包括:1、会计凭证类:原始凭证,记帐凭证,汇总凭证,其他会计凭证;2、会计帐簿类:总帐,明细帐,日记帐,固定资产卡片,辅助帐簿,其他会计帐簿;3、财务报告类:月度、季度、年度财务报告,包括会计报表、附表、附注及文字说明,其他财务报告;4、其他类:银行存款余额调节表,银行对帐单,其他应当保存的会计核算专业资料、会计移交清册,会计档案保管清册,会计档案销毁清册,计算机备份资料等。
第二章岗位设置与职责分工第三条会计档案管理由分管总裁负责。
第四条财务部应指定专人负责会计档案的管理,具体负责会计核算材料的立卷、整理、归档、保管等工作。
第五条出纳人员不得兼管会计档案。
第三章会计档案的归档程序与方法第六条对于每年形成的会计档案,应由财务部按照归档的要求,负责整理立卷,装订成册。
各会计人员对本岗位产生的会计核算资料应定期收集、审查核对,按照档案管理要求整理立卷、编制目录、装订成册并由立卷人签章,然后交档案会计妥善保管。
第七条会计核算资料应保证整齐、完整,符合归档范围要求,归档的各种会计档案,要有统一规定的会计档案案卷、卷皮。
第八条会计凭证类归档方法:1、每月10日前,将记帐凭证按顺序整理,连同所附原始凭证,装订成册,每册不超过2厘米,注明凭证类别、年度、月份、起止号、连续号,由经办人员及财务主管签字后,交档案会计保管。
对于数量较多,不易同记帐凭证一起装订保管的原始凭证,如领料单、工资单、奖金单等,可以单独装订保管,但应在原记帐凭证上加以说明,以备查阅。
2、次年3月1日前,将上一年度银行存款余额调节表及银行对帐单装订成册,移交档案会计保管。
会计档案 销毁清册

会计档案销毁清册精品文档就在这里-------------各类专业好文档,值得你下载,教育,管理,论文,制度,方案手册,应有尽有-------------- --------------------------------------------------------------------------------------------------------------------------------------------北京金天祺环保科技有限公司会计档案销毁清册批准人: 销毁类别:单位公章、时间: 销毁册数:销毁人: 起止卷号:监销人: 起止年度:销毁时间:全宗号: 案卷号:目录号: 保管期限:---------------------------------------------------------精品文档--------------------------------------------------------------------- 精品文档就在这里-------------各类专业好文档,值得你下载,教育,管理,论文,制度,方案手册,应有尽有---------------------------------------------------------------------------------------------------------------------------------------------------------- 会计档案销毁清册日期:序号类别题名起止年月日目录号案卷号原期限已保管期限页数备注财务负责人签字: 档案负责人签字: 年月日---------------------------------------------------------精品文档--------------------------------------------------------------------- 精品文档就在这里-------------各类专业好文档,值得你下载,教育,管理,论文,制度,方案手册,应有尽有---------------------------------------------------------------------------------------------------------------------------------------------------------- 会计档案销毁清册审批表日期: 销毁会计档案总计会计凭证起止年度会计帐薄起止年度财务报告起止年度其它核算材料起止年度备注(卷) (卷) (卷) (卷) (卷)销毁原因总经理意见: 主管领导意见: 财务部意见: 监销人:签字: 签字: 签字: 签字:年月日年月日年月日年月日备注:本表一式两份一份销毁单位档案室保存一份财政局留存---------------------------------------------------------精品文档---------------------------------------------------------------------。
会计档案销毁制度
一、会计档案需要销毁时,应由档案人员提出销毁意见,经财务科鉴定及审计监察科严格审查后,编制“会计档案销毁清册”,报院领导批准销毁。
二、对于会计档案中末了结的债权债务原始凭证,应单独抽出,另行立卷,由档案保管人员保管到结清债权债务时为止。
三、在按规定销毁会计档案时,应由财务科、审计监察科共同派员监销。
四、监销人员在销毁会计档案以前,应认真进行清点核对,销毁后,在销毁清册上签名盖章,销毁清册一式三份,分别由档案、财会、审计部门保留,并将监销情况报告本单位领导。
会计档案管理制度范本(4篇)
会计档案管理制度范本一、概述会计档案是企业财务工作的重要组成部分,是企业财务信息的重要载体和衡量企业财务状况的重要依据。
为了规范企业的会计档案管理工作,提高信息管理的效率和准确性,制定本制度。
二、目的1. 确保企业会计档案的完整性、真实性和准确性。
2. 规范企业会计档案的管理流程和工作责任。
3. 提高企业会计档案管理的效率和安全性。
4. 为企业的财务分析、审计和决策提供有力支持。
三、适用范围本制度适用于企业内所有涉及会计档案管理的部门和人员。
四、档案类别和管理要求1. 会计账簿档案1.1 财务会计账簿档案财务会计账簿档案包括总账、明细账、日记账等。
每个账簿应设置独立的档案袋,标注清晰的档案编号和名称,并按照会计年度进行归档。
1.2 管理会计账簿档案管理会计账簿档案包括成本会计、预算会计等账簿。
同样,每个账簿应设置独立的档案袋,并按照会计年度进行归档。
2. 凭证档案凭证档案包括原始凭证、记账凭证等。
每个凭证应按照会计年度和记账时间顺序进行归档,凭证袋上应标注清晰的凭证编号和日期。
3. 报表档案报表档案包括财务报表、预算报表等。
每个报表应设置独立的档案袋,并按照报表日期和会计年度进行归档。
4. 其他档案其他档案包括账务处理证明、财务分析报告、审计报告等。
每个档案应按照类别进行归档,并标注清晰的档案编号和名称。
五、档案管理流程1. 档案登记所有会计档案首次进入企业时,应进行档案登记。
登记信息应包括档案名称、编号、存放位置等。
2. 档案归档会计档案应按照类别和会计年度进行归档,归档时应填写归档目录,清楚记录归档的档案编号和归档日期。
3. 档案借阅员工需要借阅会计档案时,应填写借阅登记表,注明借阅目的和预计归还日期。
借阅期限一般不超过30天,如需延期,应事先申请并得到批准。
4. 档案存储会计档案应存放在专门的档案室或档案柜中,保持干燥、防潮、防火的环境。
每个档案袋应做好防尘、防虫和防损的措施。
5. 档案保管企业应指定专门的负责人负责会计档案的保管,定期检查档案的完整性和安全性。
公司会计档案销毁制度【会计实务经验之谈】
公司会计档案销毁制度【会计实务经验之谈】第一条为加强会计管理,特制定本管理办法。
第二条企业的会计档案包括:会计凭证、会计账簿、会计报告、查账报告、验资报告、财务会计制度以及与经营管理和投资者权益有关的其它重要文件,如合同、章程、董事会计等各种会计资料。
第三条会计档案的保存。
财务部应有专人负责保存会计档案,定期将财务部归档的会计资料,按顺序立卷登记有效。
会计档案的保管期限为永久保存和定期保存两类,具体和保管年限详见附表。
会计档案保管期满需要销毁时,由会计档案管理人员提出销毁意见,经部门经理审查,总经理批准,报上级有关部门批准后执行。
由会计档案管理人员编制会计档案销毁清册,销毁时应由审计部和财务部有关人员共同参加,并在销毁单上签名或盖章。
第四条会计档案的借用。
财务人员因工作需要查阅会计档案时,必须按规定顺序及时归还原处,若要查阅入库档案,必须办理有关借用手续。
集团内各单位若因公需要查阅会计档案时,必须经本单位领导批准证明,经财务经理同意,方能由档案管理人员接待查阅。
外单位人员因公需要查阅会计档案时,应持有单位介绍信,经财务经理同意后,方能由档案管理人员接待查阅,并由档案管理人员详细登记查阅会计档人的工作单位、查阅日期、会计档案名称及查阅理由。
会计档案一般不得带出室外,如有特殊情况,需带出室外复制时,必须经财务部经理批准,并限期归还。
第五条由于会计人员的变动或会计机构的改变等,会计档案需要转交时,须办理交接手续,并由监交人、移交人、接收人签字或盖章。
第六条本办法适用于公司总部、下属全资及控股企业。
会计档案保管期限档案名称(一)会计凭证类1.原始凭证、记账凭证 15年其中:涉及外来和对私改造的会计凭证永久2.银行存款余额调节表 3年(二)会计账簿类:1.日记账 15年其中:现金和银行存款日记账 25年2.明细账、总账、辅助账 15年3.涉及外来和对私改造的会计账簿永久(三)会计报表类:1.主要财务指标报表 3年2.月、季度会报表 15年3.年度会计报表永久(四)其它类:1.会计档案保管清册及销毁清册 25年2.财务成本计划 3年3.主要财务会计文件、合同、协议永久小编寄语:不要指望一张证书就能使你走向人生巅峰。
财务部档案管理清册(全)
账册封面!A1
保管期限 附件 30年 30年 30年 30年 30年 30年 固定资产 报废清理 后保管5 年 30年 30年 30年
10年 10年 10年 10年 10年 10年 11年
备注 年度为永久保管
纳税申报资料
财务部档案管理清册
类别
辅助类别
各类合同协议
四类(编码04): 文字资料及其他类
其他类
账册封面
责任人
保管期限 附件 10年
备注
10年 10年
30年 永久 Leabharlann 久会计档案借阅申请表!A1 会计档案移交清册!A1 会计档案保管清册!A1 会计档案销毁清册!A1
收据使用登记簿!A1
金税盘系统导出
库存现金盘点表!A1 往来业务对帐函!A1
未认证增值税专用发票登 记表 '!A1
融资台账!A1
是否需要 电子版 电子版 电子版
类别
辅助类别
一类(编码
CW01):会计凭证 会计凭证类
类
二类(编码CW02): 会计账簿类
会计账簿类
财务部档案管理清册
序列 明细 1 原始凭证
责任人
2 记账凭证
3 总账 4 明细账 5 银行存款日记账 6 现金日记账
7 固定资产卡片
财务报表类
三类(编码CW03): 报表报告类
财务报告类
纳税申报资料
8 客户明细账 9 供应商明细账 10 其他会计账簿 11 会计报表 12 附表 13 附注及文字说明 14 所得税汇算清缴报告 15 审计报告(税务) 16 审计报告(银行) 17 审计报告(内部经营业绩) 18 面积测绘报告 19 土地清算报告 20 土地评估报告 21 房产评估报告 22 预算执行报告 23 财务报告(分析说明等) 24 营业收入增值税 25 土地增值税 26 个人所得税 27 企业所得税 28 印花税 29 缴纳凭证(税票复印件) 30 其他税种申报表
单位会计档案管理制度范本
第一章总则第一条为加强本单位的会计档案管理,确保会计档案的安全、完整和可用,根据《中华人民共和国会计法》、《中华人民共和国档案法》及相关法律法规,结合本单位实际情况,制定本制度。
第二条本制度适用于本单位所有会计档案的收集、整理、保管、利用和销毁等工作。
第三条会计档案是记录和反映本单位经济活动的重要史料和证据,是单位管理、决策和审计的重要依据。
第二章会计档案管理部门第四条本单位设立会计档案管理部门,负责会计档案的日常管理工作。
第五条会计档案管理部门的主要职责:(一)制定会计档案管理制度,组织实施并监督执行;(二)负责会计档案的收集、整理、立卷、归档工作;(三)负责会计档案的保管、查阅、复制、借阅等工作;(四)负责会计档案的鉴定、销毁工作;(五)负责会计档案的保密工作。
第三章会计档案的收集与整理第六条会计档案的收集:(一)会计凭证:包括原始凭证、记账凭证、汇总凭证等;(二)会计账簿:包括总账、明细账、日记账、固定资产卡片等;(三)财务报告:包括月度、季度、年度会计报表、附表、附注及文字说明等;(四)其他会计核算专业资料:如银行存款余额调节表、银行对账单等。
第七条会计档案的整理:(一)会计凭证、会计账簿、财务报告等应按照时间顺序整理,分类存放;(二)会计档案的整理应确保资料的完整、清晰、便于查阅。
第四章会计档案的保管与利用第八条会计档案的保管:(一)会计档案应当存放于符合安全要求的场所,配备防火、防盗、防潮、防虫蛀等设施;(二)会计档案的保管期限按照国家规定执行,定期进行检查、维护;(三)会计档案的保管人员应具备相应的专业知识,负责会计档案的日常管理工作。
第九条会计档案的利用:(一)单位内部人员因工作需要查阅会计档案时,应经会计档案管理部门负责人批准;(二)查阅会计档案时,应填写查阅登记簿,并确保查阅内容的保密;(三)会计档案的复制、借阅等,应经会计档案管理部门负责人批准,并办理相关手续。
第五章会计档案的鉴定与销毁第十条会计档案的鉴定:(一)会计档案的鉴定工作由会计档案管理部门负责;(二)鉴定工作应按照国家规定和本单位的实际情况进行。