
会计档案 销毁清册
日期:ห้องสมุดไป่ตู้
销毁会计档案总计(卷)
会计凭证(卷)
起止年度
会计帐薄(卷)
起止年度
财务报告(卷)
起止年度
其它核算材料 (卷)
起止年度
备注
销 毁 原 因
总经理意见:
签字:
年月日
主管领导意见:
签字:
年月日
财务部意见:
签字:
年月 日
监销人:
签字:
年月日
备注:本表一式两份 一份销毁单位档案室保存 一份财政局留存
北京金天祺环保科技有限公司
会 计 档 案 销 毁 清 册
批准人: 销毁类别:
单位公章、时间: 销毁册数:
销毁人: 起止卷号:
监销人: 起止年度:
销毁时间:
全宗号: 案卷号:
目录号:保管期限:
会 计 档 案 销 毁 清 册
日期:
序号
类 别
题 名
起 止 年 月 日
目录号
案卷号
原期限
已保管期限
页数
备注
财务负责人签字: 档案负责人签字: 年 月 日
会计档案销毁清册
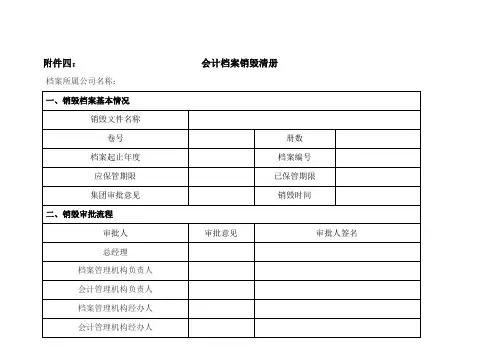
附件四:会计档案销毁清册档案所属公司名称:
档案销毁工作流程:
(一)公司档案管理机构编制会计档案销毁清册。
(二)公司负责人、档案管理机构负责人、会计管理机构负责人、档案管理机构经办人、会计管理机构经办人在会计档案销毁清册上签署意见,并报中国医药集团总公司审批。
(三)公司档案管理机构负责组织会计档案销毁工作,并与会计管理机构、集团总公司共同派员监销。
(四)监销人在会计档案销毁前,应当按照会计档案销毁清册所列内容进行清点核对;在会计档案销毁后,应当在会计档案销毁清册上签名或盖章,并将监销情况报告公司负责人和集团总公司。
(五)电子会计档案的销毁还应当符合国家有关电子档案的规定,并由公司档案管理机构、会计管理机构和信息系统管理机构、集团总公司共同派员监销。
深圳会计档案销毁流程
深圳会计档案销毁流程
1、收集会计档案:管理者要求相关部门前往单位内各财务室收集工作多年来收集的会计档案,并将其装箱,整理成相应册数,装入纸箱。
2、办理出库登记:装箱完毕后,办理出库登记,以备在出库完成后和运输到销毁场所的过程中能够保证档案的安全。
3、安排运输:向指定的销毁场所索取销毁发货清单、销毁收货清单,并按照数量和价值安排专人押运。
4、到达销毁场所:专人护送货物到达销毁场所,场所方检查收货,收货完毕后签署收货单,报销毁记录单。
5、对文件进行销毁:根据销毁要求,在销毁关店撕裂、压碎或清洗等多种方式销毁档案,将档案销毁的数量写入销毁记录单上。
6、回库登记:将未收完的货物装箱回库,并办理回库登记,保证档案材料安全。
7、上报财务:将销毁情况及原始收费凭据、销毁出入库单据、收费方式等交财务处确认销毁无误,签字确认后,档案销毁结束。
废旧档案文件销毁程序和规定
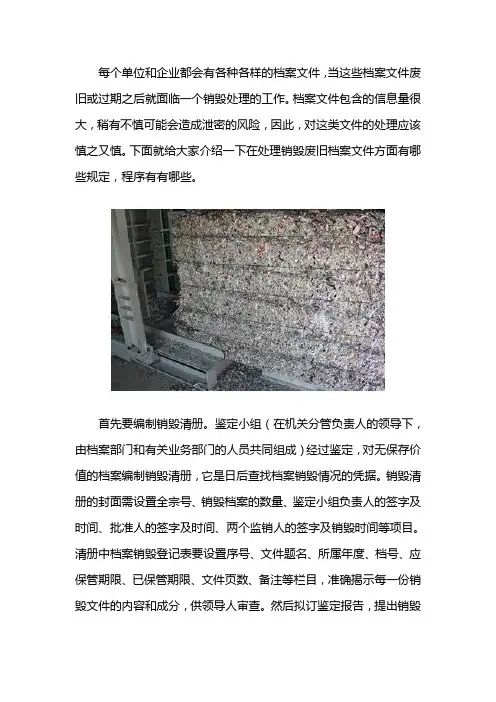
每个单位和企业都会有各种各样的档案文件,当这些档案文件废旧或过期之后就面临一个销毁处理的工作。
档案文件包含的信息量很大,稍有不慎可能会造成泄密的风险,因此,对这类文件的处理应该慎之又慎。
下面就给大家介绍一下在处理销毁废旧档案文件方面有哪些规定,程序有有哪些。
首先要编制销毁清册。
鉴定小组(在机关分管负责人的领导下,由档案部门和有关业务部门的人员共同组成)经过鉴定,对无保存价值的档案编制销毁清册,它是日后查找档案销毁情况的凭据。
销毁清册的封面需设置全宗号、销毁档案的数量、鉴定小组负责人的签字及时间、批准人的签字及时间、两个监销人的签字及销毁时间等项目。
清册中档案销毁登记表要设置序号、文件题名、所属年度、档号、应保管期限、已保管期限、文件页数、备注等栏目,准确揭示每一份销毁文件的内容和成分,供领导人审查。
然后拟订鉴定报告,提出销毁意见。
报告中对需销毁档案的数量及内容作简要介绍,并提出销毁意见、陈述销毁原因。
再由机关分管负责人审批。
对于未批准销毁的档案,要拿出继续保存。
情况特殊的专门档案,销毁时还要遵照有关规定执行。
如会计档案的销毁工作,就要按照财政部和国家档案局下发的《会计档案管理办法》执行,具体程序是:(1)由本单位档案机构会同会计机构提出销毁意见,编制销毁清册。
(2)单位负责人在会计档案销毁清册上签署意见。
(3)销毁时,应由档案机构和会计机构共同派员监销。
国家机关销毁会计档案时,应由同级财政部门、审计部门派员监销。
财政部门销毁会计档案时,应由同级审计部门派员参加监销。
(4)监销人在销毁会计档案前,应当按照时会计档案销毁清册所列内容清点核对所要销毁的会计档案;销毁后,应当在会计档案销毁清册上签名盖章,并将监销情况报告本单位负责人。
环保365产品销毁中心隶属三六五(上海)废弃物业提供咨询处理各类产品报废销毁处理方案,主要是为了配合国家环保相关部和工业、安全生产、海关、工业信息化、质量管理、安检、工商等部门针对缺陷产品及不合格、过期、假冒伪劣、质量问题、变质等产品的销毁处理能得到规范、安全、环保的处置,可以提供产品收集、分类、运输、销毁处置一站式服务。
【会计实操经验】企业会计凭证销毁程序

只分享有价值的知识点,本文由梁博会计学堂精心收编,大家可以下载下来好好看看!
【会计实操经验】企业会计凭证销毁程序
根据《会计档案管理办法》的规定,按规定可以销毁的会计凭证,销毁时应办理如下手续:
(l)由本单位档案机构会同会计机构提出销毁意见,编制销毁清册,列明所销毁的会计凭的名称、卷号、册数、起止年度、档案编号、应保管期限、已保管期限和销毁的时间等等。
(2)由单位负责人在销毁清册上签署意见。
(3)销毁时,应由档案机构和会计机构共同派员监督。
(4)监销人员在会计凭证销毁前,应当按照销毁清册所列的内容清点核对所要销毁的会计凭证;销毁后,应当在销毁清册上签名盖章,并将监销情况报告本单位负责人。
会计是一门很实用的学科,从古至今经历漫长时间的发展,从原来单一的以记账和核账为主要工作,发展到现在衍生出来包括预测、决策、管理等功能。
会计是一门很基础的学科,无论你是企业老板还是投资者,无论你是税务局还是银行,任何涉及到资金决策(有些可能不涉及资金)的部门都至少要懂得些会计知识。
而我们作为专业人员不仅仅是把会计当作“敲门砖”也就是说,不仅仅是获得了资格或者能力就结束了,社会是不断向前进步的,具体到我们的工作中也是会不断发展的,我们学到的东西不可能会一直有用,对于已经舍弃的东西需要我们学习新的知识来替换它,这就是专业能力的保持。
因此,那些只把会计当门砖的人,到最后是很难在岗位上立足的。
希望大家多多不断的补充自己的专业知识。
会计档案的保管和销毁办法

会计档案的保管和销毁办法第一条各单位必须加强对会计档案管理工作的领导,建立会计档案的立卷、归档、保管、查阅和销毁等管理制度,保证会计档案妥善保管、有序存放、方便查阅、严防毁损、散失和泄密。
第二条会计档案是指会计凭证,会计帐簿和财务报告等会计核算专业材料,是记录和反映单位经济业务的重要史料和证据。
具体包括:(一)会计凭证类:原始凭证、记帐凭证、汇总凭证、其他会计凭证。
(二)会计帐簿类:总帐、明细帐、日记帐、固定资产卡片,辅助帐簿,其他会计帐薄。
(三)财务报告类:月度、季度、年度财务报告,包括会计报表、附表、附注及文字说明,其他财务报告。
(四)其他类:银行存款余额调节表,银行对帐单,其他应当保存孤会计核算专业资料,会计档案移交清册,会计档案保管清册,会计档案销毁清册。
第三条各单位每年形成的会计档案,应由会计机构按照归档要求,负责整理立卷,装订成册,编制会计档案保管清册。
当年形成的会计档案,在会计年度终了后,可暂由会计机构保管一年,期满之后,应当由会计机构编制移交清册,移交本单位档案机构统一保管;未设立档案机构的,应当在会计机构内部指定专人保管。
出纳人员不得兼管会计档案。
移交本单位档案机构保管的会计档案,原则上应当保持原卷册的封装。
个别需要拆封重新整理的,档案机构应当会同会计机构和经办人员共同拆封整理,以分清责任。
第四条本单位保存的会计档案不得借出。
如有特殊需要,经本单位负责人批准,可以提供查阅或者复制,并办理登记手续。
查阅或者复制会计档案的人员,严禁在会计档案上涂画、拆封和抽换。
各单位应当建立健全会计档案查阅、复制登记制度。
第五条会计档案的保管期限分为永久、定期两类。
定期保管期限分为3年、5年、10年、15年、25年5类。
会计档案的保管期限,从会计年度终了后的第一天算起。
第六条本办法规定的会计档案保管期限为最低保管期限,各类会计档案的保管原则上应当按照本办法附表所列期限执行。
各单位会计档案的具体名称如有同本办法附表所列档案名称不相符的,可以比照类似档案的保管期限办理。
会计档案管理制度

会计档案管理制度第一条为了加强会计档案管理,规范档案管理行为,根据《会计法》、《会计档案管理办法》的规定,制定本制度。
第二条会计档案是指会计凭证、会计账簿和财务报告等会计核算专业资料,它是记录和反映单位经济业务的重要经济史料和依据。
包括纸质会计档案和磁介质会计档案等形式。
第三条各单位必须加强对会计档案管理工作的领导,建立会计档案的立卷、归档、保管、查阅和复制登记、销毁管理制度,保证会计档案妥善保管、有序存放、方便查阅、严防毁损、散失和泄密。
第四条各单位每年形成的会计档案,应由会计机构按照归档要求,负责整理立卷,装订成册,编制会计档案保管清册。
会计档案工作必须列入各单位财会部门的职责范围、有关人员的岗位责任制中和会计基础工作规范化考核内容。
第五条当年形成的会计档案,在会计年度终了后,可暂由会计机构保管一年,期满后,应由会计机构编制移交清册,移交本单位档案机构统一保管;未设立档案机构的,应在会计机构内部指定专人保管。
出纳员不得兼管会计档案。
第六条会计档案原则上不得借阅,如有特殊情况需调阅、复印会计档案时,需经主管领导同意,履行登记手续,填写调阅记录,注明借阅日期、姓名、单位、理由、归还日期、经办人。
调阅会计档案不得拆散原卷册,并应限期归还,需要复印的单据,需经财务主管批准。
查阅或者复制会计档案的人员,严谨在会计档案上涂画、拆封或抽换。
各单位应建立健全会计档案查阅、复制登记制度。
第七条保管期满但未结清的债权债务原始凭证和涉及其他未了事项的原始凭证不得销毁,应当单独抽出立卷,保管到未了事项完结时为止。
单独抽出立卷的会计档案,应当在会计档案销毁清册和会计档案保管清册中列明。
在项目建设期间的建设单位,其保管期满的会计档案不得销毁。
第八条除第七条规定情形以外的保管期满会计档案,可以按照以下程序销毁:(一)由本单位档案部门会同会计机构提出销毁意见,编制会计档案销毁清册,列明销毁会计档案的名称、卷号、册数、起止年度和档案编号、应保管期限、已保管期限、销毁时间等内容。
会计档案的保管和销毁办法
会计档案的保管和销毁办法第一条各单位必须加强对会计档案管理工作的领导,建立会计档案的立卷、归档、保管、查阅和销毁等管理制度,保证会计档案妥善保管、有序存放、方便查阅、严防毁损、散失和泄密。
第二条会计档案是指会计凭证,会计帐簿和财务报告等会计核算专业材料,是记录和反映单位经济业务的重要史料和证据。
具体包括:(一)会计凭证类:原始凭证、记帐凭证、汇总凭证、其他会计凭证。
(二)会计帐簿类:总帐、明细帐、日记帐、固定资产卡片,辅助帐簿,其他会计帐薄。
(三)财务报告类:月度、季度、年度财务报告,包括会计报表、附表、附注及文字说明,其他财务报告。
(四)其他类:银行存款余额调节表,银行对帐单,其他应当保存孤会计核算专业资料,会计档案移交清册,会计档案保管清册,会计档案销毁清册。
第三条各单位每年形成的会计档案,应由会计机构按照归档要求,负责整理立卷,装订成册,编制会计档案保管清册。
当年形成的会计档案,在会计年度终了后,可暂由会计机构保管一年,期满之后,应当由会计机构编制移交清册,移交本单位档案机构统一保管;未设立档案机构的,应当在会计机构内部指定专人保管。
出纳人员不得兼管会计档案。
移交本单位档案机构保管的会计档案,原则上应当保持原卷册的封装。
个别需要拆封重新整理的,档案机构应当会同会计机构和经办人员共同拆封整理,以分清责任。
第四条本单位保存的会计档案不得借出。
如有特殊需要,经本单位负责人批准,可以提供查阅或者复制,并办理登记手续。
查阅或者复制会计档案的人员,严禁在会计档案上涂画、拆封和抽换。
各单位应当建立健全会计档案查阅、复制登记制度。
第五条会计档案的保管期限分为永久、定期两类。
定期保管期限分为3年、5年、10年、15年、25年5类。
会计档案的保管期限,从会计年度终了后的第一天算起。
第六条本办法规定的会计档案保管期限为最低保管期限,各类会计档案的保管原则上应当按照本办法附表所列期限执行。
各单位会计档案的具体名称如有同本办法附表所列档案名称不相符的,可以比照类似档案的保管期限办理。
【税会实务】会计档案的保管年限
我们只分享有价值的知识点,本文由梁老师精心收编,大家可以下载下来好好看看!
【税会实务】会计档案的保管年限
一年的财务工作接近尾声,财务部门会有许多会计档案,会计档案的保管期限分为定期和永久保存,保管期限从会计年度终了的第一天算起。
几种常用的会计档案的保管年限你知道吗?
保管期限是25年:现金和银行存款日记账
保管期限是15年:会计凭证,会计账簿,会计移交清册总账,日记总账明细账,日记账,辅助账簿
保管年限是5年:银行余额调节表,银行对账单
保管年限是3年:月报,季报,半年报
永久保存:年度财务报告,会计档案保管清册,会计档案销毁清册当年形成的会计档案在年度终了后,一般由财务部门封装并保管1年,然后通过“移交清册”交档案部门管理,为一个年度的财务工作画上圆满的句号。
会计是一门操作性很强的专业,同时,由于会计又分很多行业,比如工业企业会计、商业企业会计、酒店企业会计、餐饮企业会计、金融企业会计等等。
会计处理,关键是思路,因为课堂上不可能教给你所有行业,怎么样才叫学会了实操呢,就是你有了一个基本的账务处理流程,知道一些典型的业务金额是怎么由凭证最后转接到到报表的。
也就是有一个系统的思维,每一笔业务发生后,你都知道最后会影响到报表上那个栏目的数据。
这是学习的重点,要时刻思考这个问题,想不明白,多问老师。
等你明白了,会计真的很简单了。
会计档案销毁清册
单位名称:序号类别 Nhomakorabea题名
起止年月日
目录号
案卷号
原期限
已保管期限
页数
备注
财务负责人签字:档案负责人签字:年月日
会计档案销毁清册审批表
销毁单位盖章:年月日
销毁会计档案总计(卷)
会计凭证(卷)
起止年度
会计帐薄(卷)
起止年度
财务报告(卷)
起止年度
其它核算材料(卷)
起止年度
备注
销毁原因
主管领导意见:
签字:
年月日
档案部门意见:
签字:
年月日
财务部门意见:
签字:
年月日
监销人:
签字:
年月日
财政部门意见
审核人意见:
签字:
年月日
科长意见:
签字:
年月日
主管局长意见:
签字:
年月日
备注:本表一式两份一份销毁单位档案室保存一份财政局留存
会计档案的销毁程序是怎样的?
会计档案的销毁程序是怎样的?
会计档案的销毁程序
(1)由本单位档案机构会同会计机构提出销毁意见,编制会计档案销毁清册,列明销毁会计档案的名称、卷号、册数、起止年度和档案编号、应保管期限、已保管期限、销毁时间等内容。
(2)单位负责人在会计档案销毁清册上签署意见。
(3)销毁会计档案时,应当由档案机构和会计机构共同派员监销。
国家机关销毁会计档案时,应当由同级财政部门、审计部门派员参加监销。
财政部门销毁会计档案时,应当由同级审计部门派员参加监销。
(4)监销人在销毁会计档案前,应当按照会计档案销毁清册所列内容清点核对所要销毁的会计档案;销毁后,应当在会计档案销毁清册上签名盖章,并将监销情况报告本单位负责人。
需要注意的是,保管期满但未结清的债权债务原始凭*和涉及其他未了事项的原始凭*,不得销毁,应当单独抽出立卷,保管到未了事项完结时为止。
单独抽出立卷的会计档案,应当在会计档案销毁清册和会计档案保管清册中列明。
正在项目建设期间的建设单位,其保管期满的会计档案不得销毁。